
Tamanho e Participação do Mercado de Serviços de Integração de Sistemas de Visão Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.88 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços de Integração de Sistemas de Visão Industrial por Mordor Intelligence
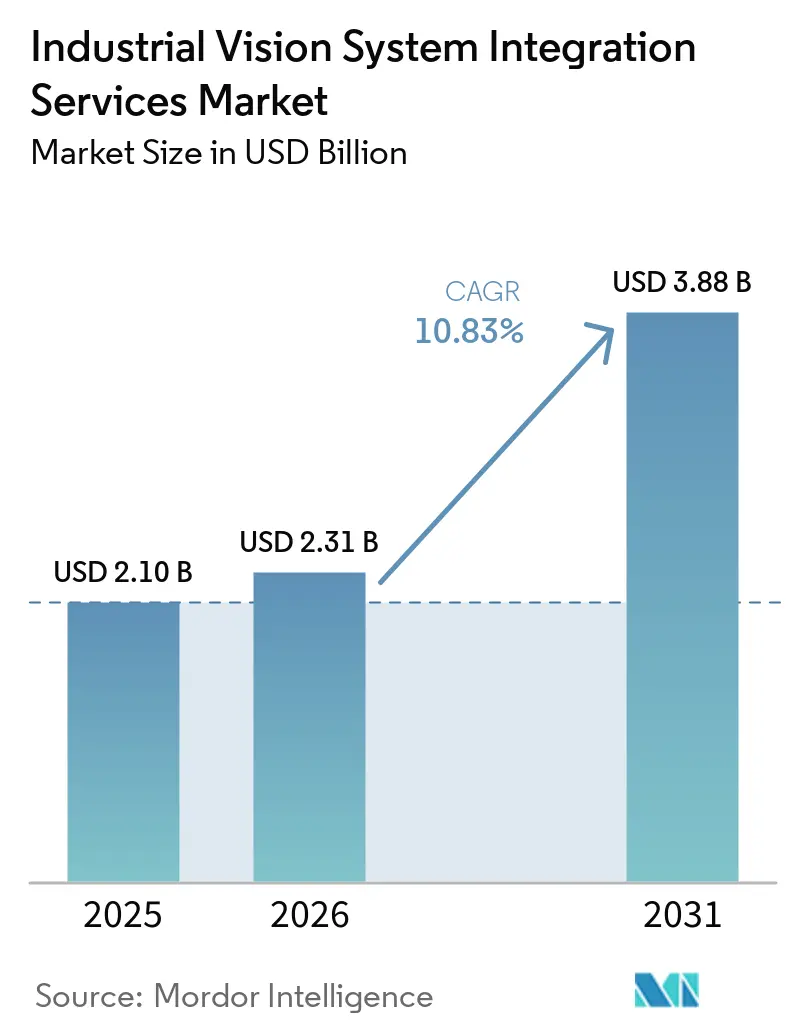
O tamanho do mercado de serviços de integração de sistemas de visão industrial deverá aumentar de 2,10 bilhões de USD em 2025 para 2,32 bilhões de USD em 2026 e atingir 3,88 bilhões de USD até 2031, expandindo-se a um CAGR de 10,83% ao longo de 2026-2031.
O mercado de serviços de integração de sistemas de visão industrial está migrando de um gasto opcional em automação para um requisito central de produção para instalações que necessitam de produção com qualidade certificada, registros rastreáveis e controle de processos com suporte de inteligência artificial. Fabricantes que adiaram projetos durante anos de restrição de capital agora enfrentam maior pressão competitiva e de conformidade para implantar sistemas de inspeção conectados. A atividade de relocalização industrial na América do Norte e na Europa Ocidental, os requisitos de zero defeitos e o processamento de inteligência artificial no chão de fábrica sustentam a demanda por serviços especializados de implantação. O mercado de serviços de integração de sistemas de visão industrial também cria oportunidades para fornecedores capazes de combinar implantação técnica com validação, documentação de cibersegurança e suporte contínuo de software.
Principais Conclusões do Relatório
- Por tipo de serviço, projeto e engenharia de sistemas deteve 25,45% da participação do mercado de serviços de integração de sistemas de visão industrial em 2025, enquanto a integração de software, algoritmos e controles deve expandir-se a um CAGR de 12,34% até 2031.
- Por tipo de projeto, a nova integração de sistemas representou 64,78% da receita em 2025, enquanto retrofit e modernização deve expandir-se a um CAGR de 12,78% até 2031.
- Por porte do cliente, as grandes empresas detiveram 69,71% da receita em 2025, enquanto as PMEs devem expandir-se a um CAGR de 12,13% até 2031.
- Por setor do usuário final, automotivo e mobilidade capturou 25,67% da receita em 2025, enquanto eletrônicos e semicondutores deve expandir-se a um CAGR de 13,43% até 2031.
- Por geografia, a Ásia-Pacífico deteve 37,65% da receita em 2025 e deve expandir-se a um CAGR de 11,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Integração de Sistemas de Visão Industrial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fabricação com Zero Defeitos e Garantia de Qualidade Automatizada | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Robótica Guiada por Visão e Automação Flexível | +2.2% | América do Norte, Alemanha, Japão, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inspeção por Inteligência Artificial e Aprendizado Profundo | +2.0% | Global, liderado pela China, pelos Estados Unidos e pela Alemanha | Curto prazo (≤ 2 anos) |
| Requisitos de Rastreabilidade na Fabricação Regulamentada | +1.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Miniaturização de Semicondutores, Baterias e Eletrônicos | +1.1% | Ásia-Pacífico, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Escassez de Talentos Internos em Engenharia de Visão de Máquina | +0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fabricação com Zero Defeitos e Garantia de Qualidade Automatizada
A produção com zero defeitos tornou-se um requisito contratual para muitos fornecedores Tier 1 dos setores automotivo e aeroespacial. Esse requisito posiciona a inspeção visual automatizada como elemento central no projeto de sistemas de qualidade em malha fechada. Uma revisão sistemática de 2026 constatou que a visão de máquina com aprendizado profundo é capaz de reconhecer objetos em condições de produção variáveis, incluindo vibração, poeira e iluminação irregular. Sistemas baseados em regras são menos adaptáveis quando essas condições mudam durante operações de alta velocidade. O mercado de serviços de integração de sistemas de visão industrial se beneficia porque os fabricantes precisam de expertise para conectar dados de inspeção com controles de produção e registros de qualidade. As diretrizes da AIAG sobre análise de sistemas de medição também conferem aos integradores um papel de documentação quando fornecedores automotivos validam sistemas de qualidade com suporte de inteligência artificial. As imagens de inspeção podem tornar-se um ativo operacional valioso após a conclusão do projeto inicial. Quando vinculadas a sistemas de execução de manufatura, os registros de imagens podem ajudar as equipes a identificar padrões recorrentes de defeitos antes que se tornem falhas de qualidade mais amplas. Esse requisito transforma o escopo do trabalho de uma instalação de câmeras em um serviço contínuo de dados e controle de processos. O mercado de serviços de integração de sistemas de visão industrial, portanto, favorece fornecedores capazes de manter modelos, gerenciar dados de imagens e apoiar equipes de qualidade após o comissionamento. Os requisitos de zero defeitos também tornam o cronograma dos projetos menos dependente dos ciclos gerais de gastos com equipamentos. Os fornecedores podem adiar alguns investimentos em fábrica, mas têm menos margem para adiar controles que sustentam o desempenho de qualidade contratual.
Robótica Guiada por Visão e Automação Flexível
A robótica guiada por visão está se expandindo além das aplicações automotivas de alto volume para ambientes de fabricação com mudanças frequentes de produto e volumes de produção menores. A Association for Advancing Automation registrou 36.766 pedidos de robôs na América do Norte durante 2025, avaliados em 2,25 bilhões de USD.[1]Association for Advancing Automation, "Pedidos e Remessas de Robôs na América do Norte em 2025," Association for Advancing Automation, a3automate.org. Esses ambientes exigem que um sistema localize componentes apesar de variações de orientação, posição em caixas ou superfície. O mercado de serviços de integração de sistemas de visão industrial se beneficia do trabalho adicional necessário para conectar câmeras, controles de robôs e sistemas de segurança de produção. Equipamentos de luz estruturada 3D e sensoriamento de profundidade também requerem um projeto mais cuidadoso do que aplicações robóticas de coordenadas fixas. Uma interface visão-robô frequentemente requer comunicação personalizada e lógica de movimento para cada linha de produção. Integradores com bibliotecas compatíveis com diversas marcas de robôs podem reduzir o trabalho de engenharia repetitivo e melhorar a velocidade de entrega dos projetos. A KUKA descreve ferramentas de visão baseadas em inteligência artificial para processamento de imagens 2D e 3D em sistemas robóticos, evidenciando a transição mais ampla em direção à percepção de máquina na automação. O mercado de serviços de integração de sistemas de visão industrial tem espaço para fornecedores capazes de fazer essas ferramentas funcionarem com segurança em ambientes de produção mistos. As normas europeias de segurança e inteligência artificial também aumentam o valor de fornecedores que podem preparar registros técnicos claros para sistemas autônomos.
Inspeção por Inteligência Artificial e Aprendizado Profundo
O processamento de inteligência artificial no chão de fábrica reduziu o atraso que anteriormente limitava a inspeção baseada em nuvem em altas velocidades de produção. Um estudo revisado por pares de 2025 constatou que abordagens modernas de detecção de objetos são capazes de identificar defeitos de superfície, erros dimensionais, rachaduras e fraturas em condições variáveis. A pesquisa também identificou a colaboração humano-máquina como um modelo operacional importante à medida que os fabricantes adotam práticas da Indústria 5.0. O mercado de serviços de integração de sistemas de visão industrial é afetado porque esses sistemas exigem decisões cuidadosas sobre hardware, modelos, fluxos de dados e controles de linha. Uma instalação eficaz deve produzir resultados confiáveis sem interromper o fluxo de produção. A geração de imagens sintéticas pode ajudar a preparar um modelo antes que uma linha física entre em operação. Os integradores podem usar modelos CAD e ambientes digitais para construir bibliotecas de defeitos antes do comissionamento. A Cognex disponibilizou seu ambiente colaborativo de desenvolvimento de inteligência artificial OneVision em junho de 2026, após uma fase beta que envolveu mais de 100 empresas. O mercado de serviços de integração de sistemas de visão industrial tem uma abertura clara para métodos reproduzíveis que reduzam o tempo de implantação, mantendo a capacidade de lidar com defeitos específicos de cada local. Esses métodos também podem tornar a inspeção avançada mais acessível a fabricantes de menor porte com casos de uso focados.
Requisitos de Rastreabilidade na Fabricação Regulamentada
As normas de rastreabilidade sustentam a demanda nos setores automotivo, farmacêutico, de alimentos e de dispositivos médicos. Esses requisitos criam decisões de compra vinculadas a prazos regulatórios, e não apenas a orçamentos de capital. A Agência de Alimentos e Medicamentos dos Estados Unidos exige que os registros de rastreabilidade de alimentos cobertos estejam disponíveis em até 24 horas após uma solicitação, e a data de conformidade aplicável é 20 de julho de 2028. O mercado de serviços de integração de sistemas de visão industrial apoia a coleta de registros estruturados por meio de reconhecimento óptico de caracteres, leitura de matriz de dados e verificações de serialização. Essas funções podem verificar produtos enquanto criam informações com registro de data e hora para auditorias. Os requisitos da IATF 16949 para componentes automotivos relevantes para a segurança, os requisitos da FDA para registros eletrônicos e os controles de dispositivos médicos elevam a importância de registros verificáveis. Os integradores devem conectar os resultados de inspeção com sistemas de execução de manufatura e redes de intercâmbio de dados de parceiros. Esse trabalho de integração frequentemente está além do escopo de uma equipe interna de engenharia de produção. O mercado de serviços de integração de sistemas de visão industrial é, portanto, sustentado por trabalhos recorrentes de revalidação quando linhas, algoritmos ou expectativas regulatórias mudam. Os requisitos de agregação farmacêutica e de documentação de dispositivos médicos acrescentam razões adicionais para que os fabricantes mantenham fluxos de trabalho de inspeção validados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta Complexidade de Integração em Ativos de Produção Legados | -1.8% | Global, mais aguda em instalações brownfield da Europa e da América do Norte | Longo prazo (≥ 4 anos) |
| Escassez de Especialistas Qualificados em Visão e Automação | -1.2% | Global, particularmente aguda na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança e Governança de Dados em Sistemas de Visão Conectados | -0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Comoditização de Hardware e Soluções de Visão Integradas por Fabricantes de Equipamentos Originais | -0.5% | Global, especialmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Complexidade de Integração em Ativos de Produção Legados
As fábricas brownfield criam condições técnicas e comerciais diferentes das de novos locais de produção. Controladores lógicos programáveis mais antigos, sistemas de esteiras transportadoras e interfaces homem-máquina podem não utilizar os métodos de comunicação esperados pelas plataformas de visão atuais. O mercado de serviços de integração de sistemas de visão industrial deve lidar com trabalhos de interface que podem não ser visíveis durante o escopo inicial do projeto. Linhas de produção com múltiplos fornecedores podem exigir pilhas de drivers e verificações de segurança separadas para equipamentos de vários fabricantes. Essas descobertas acrescentam horas de trabalho durante a implantação e podem reduzir as margens em contratos de preço fixo. O mapeamento detalhado de comunicações antes da aquisição de equipamentos pode ajudar a reduzir interrupções posteriores. O trabalho deve identificar controles, lógica de segurança, tempo de inatividade disponível e interfaces de dados em toda a linha. O mercado de serviços de integraão de sistemas de visão industrial pode responder com avaliações brownfield estruturadas e serviços gerenciados de atualização. Esses serviços podem fornecer atualizações regulares de software e retreinamento de algoritmos quando os mix de produtos mudam. A restrição permanece relevante porque as instalações de retrofit frequentemente precisam se encaixar em breves paralisações planejadas, deixando pouca flexibilidade quando surgem problemas inesperados de compatibilidade.
Escassez de Especialistas Qualificados em Visão e Automação
A escassez de talentos em engenharia de visão tem dois efeitos sobre a demanda e a capacidade dos projetos. Fabricantes sem expertise interna frequentemente recorrem a integradores externos para trabalhos de implantação e validação. Ao mesmo tempo, os integradores podem ter dificuldades para alocar pessoal em projetos grandes ou em múltiplos locais. A engenharia de visão de máquina combina habilidades em óptica, eletrônica, software e engenharia mecânica, tornando a contratação de especialistas difícil. O mercado de serviços de integração de sistemas de visão industrial pode enfrentar prazos de entrega mais longos se o número de instalações crescer mais rapidamente do que a força de trabalho disponível. As vagas de engenheiro de visão da Greatech Integration em 2026 exigiam de 5 a 8 anos de experiência em processamento de imagens, indicando o nível de experiência necessário para funções complexas. Empresas estabelecidas estão respondendo com treinamento interno e parcerias com universidades. Fornecedores menores estão utilizando plataformas de configuração de baixo código para aplicações padrão. Essa abordagem preserva os engenheiros experientes para trabalhos de alta complexidade e limita a restrição à capacidade de entrega. Também pode fortalecer a precificação para empresas capazes de demonstrar capacidade de implantação certificada em múltiplos locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Inteligência de Software Transforma a Economia dos Serviços
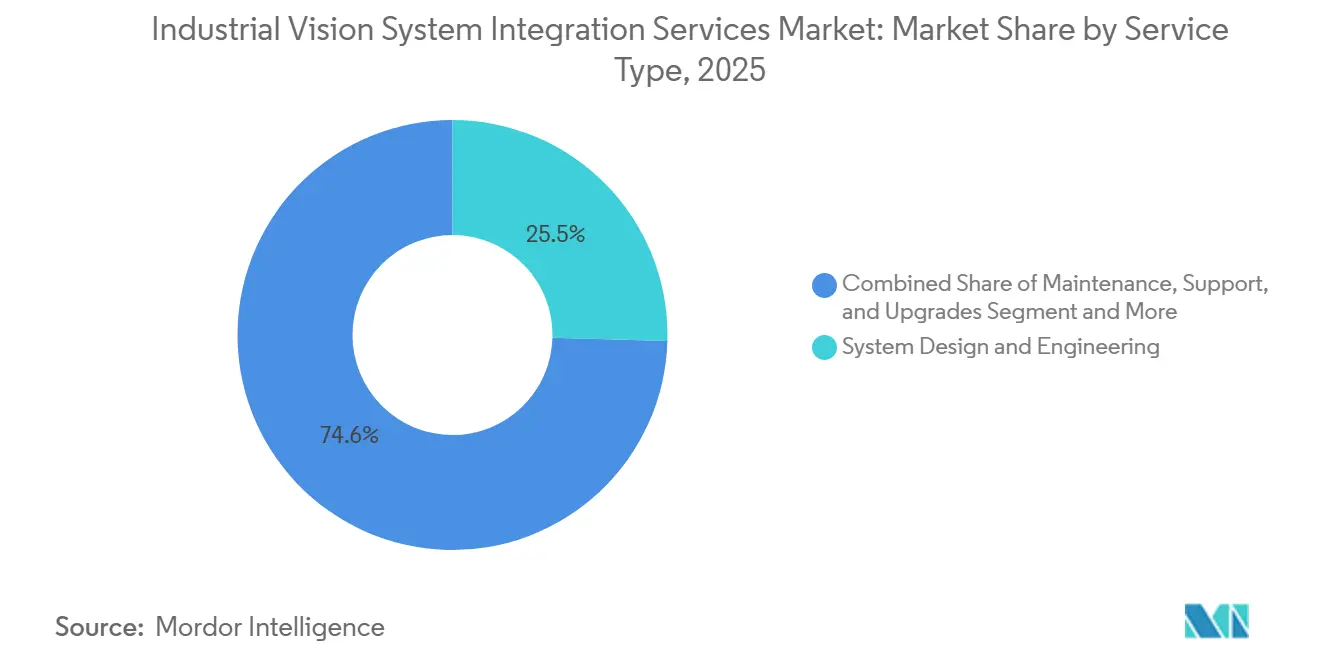
A integração de software, algoritmos e controles deve expandir-se a um CAGR de 12,34% até 2031, tornando-se o tipo de serviço de crescimento mais rápido. Projeto e engenharia de sistemas deteve 25,45% da participação do mercado de serviços de integração de sistemas de visão industrial em 2025. O trabalho de projeto permanece essencial porque cada instalação requer uma análise de viabilidade, seleção de óptica, projeto de iluminação e plano de comunicação. Essas decisões determinam se um sistema de inspeção pode atender tanto aos requisitos de precisão quanto aos de tempo de ciclo. A demanda por trabalhos relacionados a software é sustentada pela necessidade de treinar modelos usando os próprios padrões de defeitos do fabricante.
O ambiente OneVision da Cognex demonstra como algumas partes do desenvolvimento de inteligência artificial estão se tornando mais padronizadas. Ferramentas padrão podem simplificar a configuração de rotina, mas modelos personalizados ainda requerem trabalho técnico significativo. Os serviços de instalação e comissionamento de sistemas permanecem estreitamente vinculados aos cronogramas de novas fábricas. Testes, validação e calibração são importantes onde a fabricação regulamentada exige evidências reproduzíveis de desempenho. Manutenção, suporte e atualizações estão se tornando atividades recorrentes porque os modelos precisam de retreinamento após mudanças nos produtos ou nas condições de produção. Fornecedores com receita recorrente de software podem ter um perfil comercial diferente daqueles que dependem principalmente de margens únicas de hardware.


Por Tipo de Projeto: Retrofits Adicionam Complexidade às Linhas Estabelecidas
A nova integração de sistemas representou 64,78% da receita em 2025, sustentada pela construção de fábricas na América do Norte e na Ásia-Pacífico. Retrofit e modernização deve expandir-se a um CAGR de 12,78% até 2031. Novos locais podem incorporar equipamentos de visão e conexões de dados durante o projeto inicial da linha. Isso reduz algumas barreiras de integração em comparação com a modificação de equipamentos já estabelecidos. O tamanho do mercado de serviços de integração de sistemas de visão industrial para trabalhos de retrofit é sustentado por equipamentos de inspeção legados que estão se aproximando do fim de sua vida útil.
Os projetos de retrofit devem considerar interfaces de comunicação, aprovações de segurança e tempo de inatividade de produção limitado. Esses requisitos significam que a substituição de um sistema de inspeção raramente é uma simples troca de equipamentos. Uma abordagem modular pode reduzir a interrupção da instalação quando a arquitetura da linha e as interfaces foram identificadas com antecedência. O mercado de serviços de integração de sistemas de visão industrial favorece empresas com histórico de comissionamento rápido em linhas de produção ativas. Cada projeto brownfield concluído também cria conhecimento operacional difícil de ser reproduzido rapidamente por novos concorrentes. Fornecedores que escopo esse trabalho com cuidado podem proteger as margens do projeto e construir relacionamentos de atualização de longo prazo.
Por Porte do Cliente: As PMEs Ampliam a Base de Clientes Endereçável
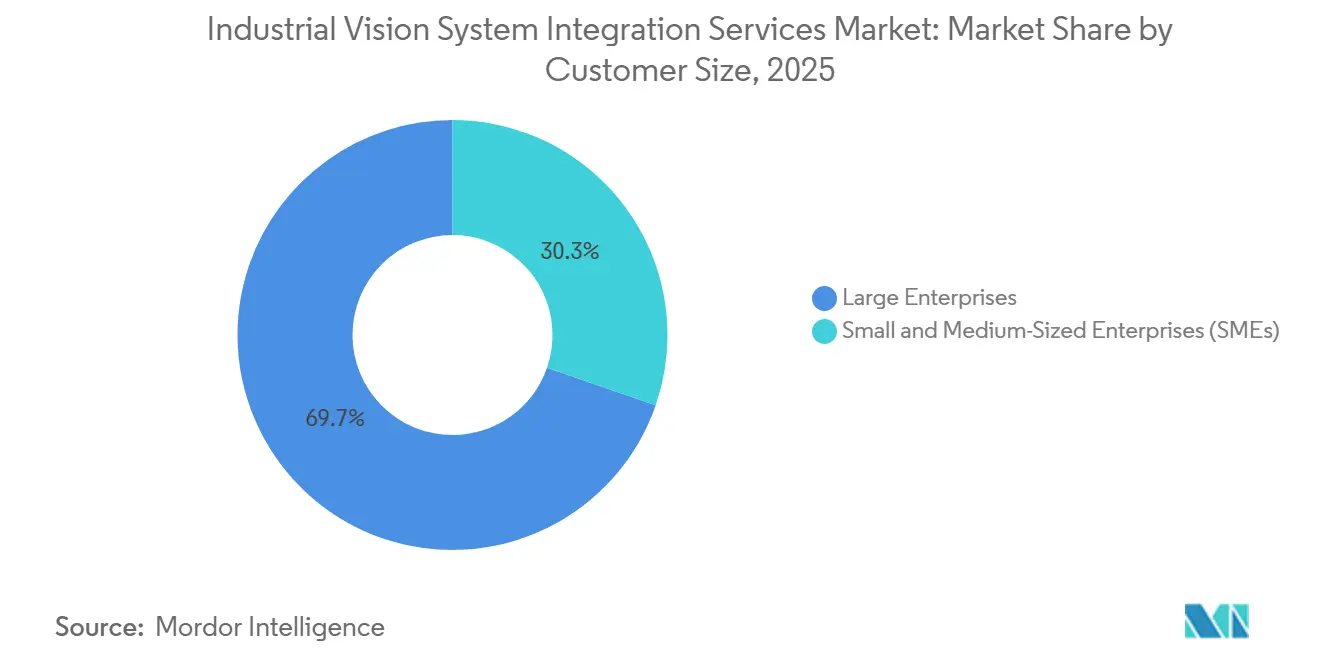
As grandes empresas detiveram 69,71% da receita em 2025 porque podem financiar programas de integração plurianuais e em múltiplos locais. As PMEs devem expandir-se a um CAGR de 12,13% até 2031. Grandes clientes frequentemente precisam de modelos de implantação padronizados em várias instalações e países. Seus processos de aquisição também valorizam a documentação de qualidade e a conformidade regulatória. Sua posição de liderança em receita refletiu a capacidade de comprometer-se com amplos programas de automação.
Fabricantes de menor porte estão adotando sistemas de inspeção direcionados à medida que as ferramentas de aprendizado profundo se tornam mais fáceis de configurar. Suas necessidades frequentemente se adequam a pacotes de serviços de escopo fixo, em vez de engajamentos de engenharia altamente personalizados. Configurações de hardware predefinidas, bibliotecas de defeitos pré-treinadas e assinaturas de monitoramento podem melhorar o acesso para esse grupo de clientes. A Qualitas Technologies oferece a plataforma EagleEye com suporte a controladores de robôs para Fanuc, KUKA, ABB, Yaskawa e Universal Robots.[2]Qualitas Technologies Pvt. Ltd., "Sistema de Inspeção EagleEye," Qualitas Technologies Pvt. Ltd., qualitastech.com. O mercado de serviços de integração de sistemas de visão industrial pode alcançar mais operadores de instalação única quando os integradores oferecem modelos de implantação reproduzíveis. Esse modelo pode ampliar a cobertura sem exigir que o quadro de engenharia aumente na mesma proporção que o número de clientes.
Por Setor do Usuário Final: Eletrônicos e Semicondutores Estabelecem os Requisitos de Inspeção Mais Elevados
Automotivo e mobilidade deteve 25,67% da receita em 2025, sustentado por mudanças no trem de força de veículos elétricos e verificação de módulos de bateria. Eletrônicos e semicondutores deve expandir-se a um CAGR de 13,43% até 2031. Embalagem avançada, ligação de wafers e aplicações de memória de alta largura de banda necessitam de inspeção precisa na velocidade de produção. Esses requisitos podem superar as capacidades das equipes internas generalistas. O tamanho do mercado de serviços de integração de sistemas de visão industrial é sustentado pela crescente complexidade dos requisitos de inspeção na produção de semicondutores.
A Onto Innovation lançou a plataforma de inspeção e metrologia Dragonfly G5 em março de 2026 para aplicações avançadas de embalagem de semicondutores.[3]Onto Innovation Inc., "Onto Innovation Lança o Sistema de Inspeção Dragonfly G5," Onto Innovation Inc., ontoinnovation.com. Seu lançamento ilustra as especificações de equipamentos em evolução que os fornecedores de integração devem compreender ao projetar e manter essas instalações. O trabalho automotivo permanece uma grande base porque a IATF 16949 sustenta os requisitos de verificação de baterias e trens de força. Produtores farmacêuticos e de dispositivos médicos necessitam de processos de inspeção validados e registros de qualidade auditáveis. Alimentos, bebidas, embalagens e fabricação industrial fornecem uma base mais ampla de projetos de complexidade intermediária. Logística e armazenagem acrescentam uma oportunidade separada por meio de robôs móveis guiados por visão e sistemas de leitura de códigos de barras.
Análise Geográfica
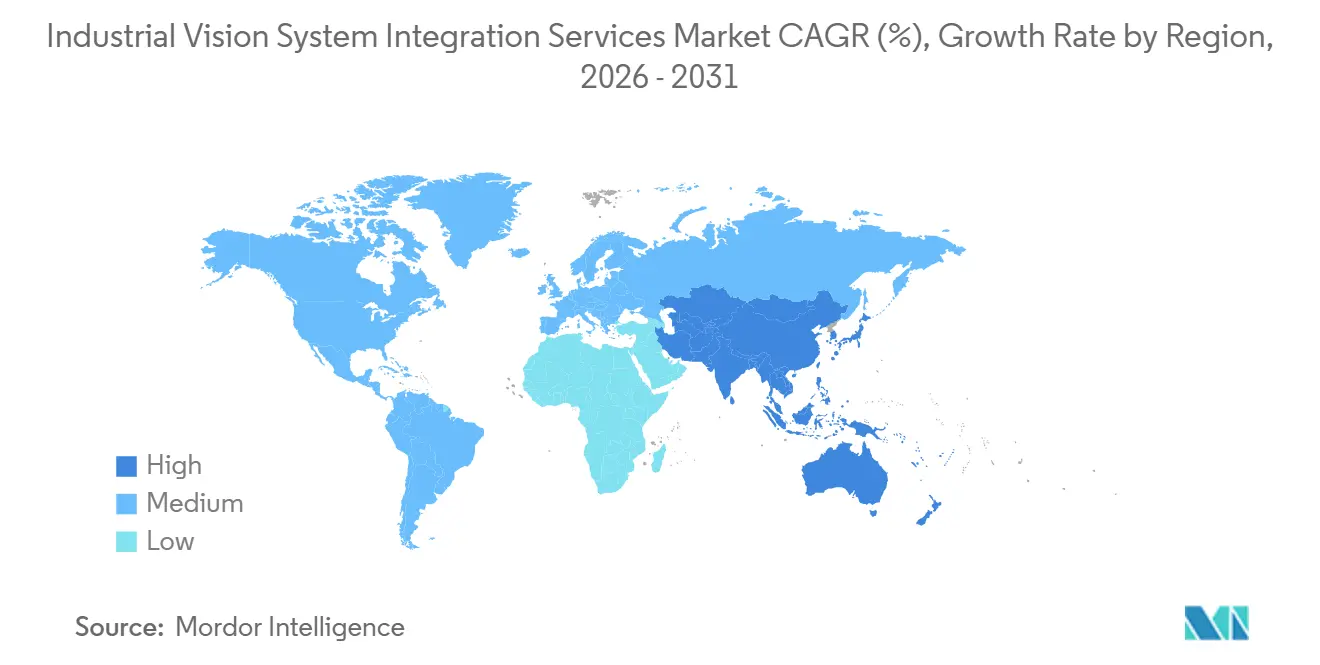
A Ásia-Pacífico deteve 37,65% da receita em 2025 e deve expandir-se a um CAGR de 11,93% até 2031. A China sustenta a demanda por meio de fabricação de semicondutores, montagem eletrônica por contrato e programas de fabricação inteligente. A Índia está se tornando um local mais importante para projetos de inspeção de fornecedores farmacêuticos e automotivos que apoiam requisitos de qualidade para exportação. As zonas industriais de Penang, na Malásia, sustentam trabalhos de comissionamento de novas fábricas para produção de semicondutores e eletrônicos de consumo. O Japão e a Coreia do Sul sustentam a demanda por inspeção de montagem de precisão e embalagem avançada.
A América do Norte ocupou a segunda maior posição, sustentada por investimentos em relocalização industrial, requisitos de rastreabilidade de alimentos e atividade de serialização farmacêutica. Os pedidos de robôs da região em 2025 fornecem uma grande base para trabalhos de comissionamento, manutenção e suporte de visão. A STEMMER IMAGING concluiu a transição da Phase 1 Technology para a STEMMER IMAGING USA em outubro de 2025.[4]STEMMER IMAGING AG, "Transição da Phase 1 para a STEMMER IMAGING USA," STEMMER IMAGING AG, stemmer-imaging.com. A Europa é moldada por requisitos mais rigorosos de inteligência artificial, cibersegurança e segurança de produtos para sistemas de fábrica conectados. A Alemanha permanece uma importante fonte de projetos nos setores automotivo, de máquinas e de fabricação de precisão.
A América do Sul, o Oriente Médio e a África representam segmentos geográficos menores com um caminho de expansão mais longo. O Brasil concentra trabalhos em fabricação automotiva e processamento de alimentos, onde fornecedores locais têm vantagens de idioma e proximidade. A Arábia Saudita e os Emirados Árabes Unidos sustentam a demanda por meio do desenvolvimento de zonas industriais e projetos de fábricas com automação prioritária. A África do Sul tem atividade em montagem automotiva e processamento de alimentos. O Egito e outros países do Norte da África oferecem oportunidades em estágio inicial ligadas à diversificação da fabricação. O mercado de serviços de integração de sistemas de visão industrial tem uma base geográfica ampla, mas a capacidade de engenharia local afetará a rapidez com que essas regiões menores se desenvolverão até 2031.

Cenário Competitivo
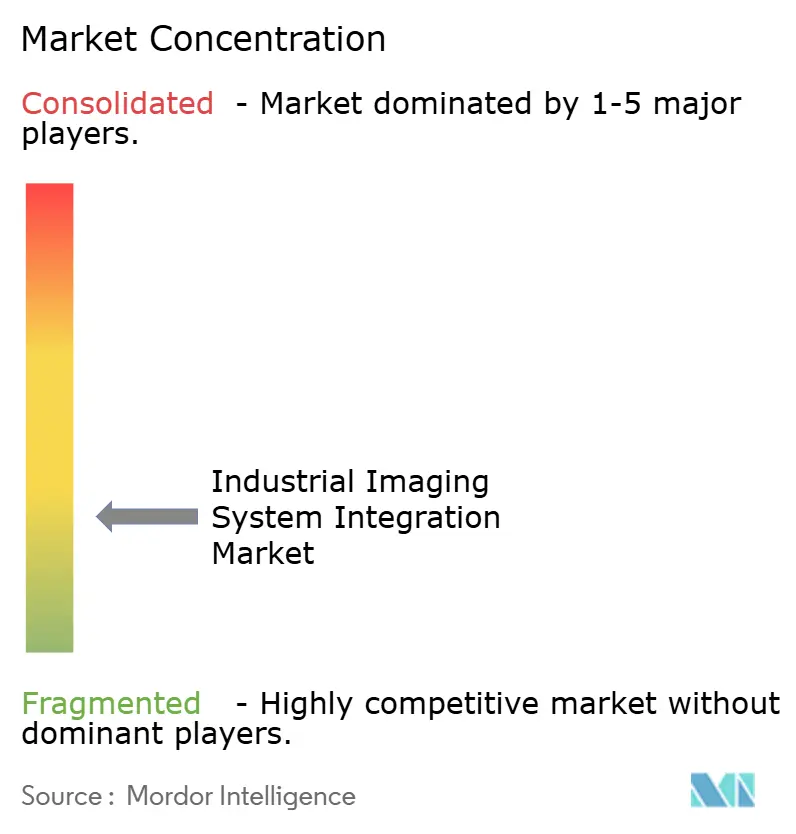
O mercado de serviços de integração de sistemas de visão industrial é fragmentado e nenhum integrador detém uma posição dominante global. Integradores alinhados a hardware se beneficiam de relacionamentos certificados com fornecedores de câmeras, óptica e iluminação. Fornecedores com foco em software competem por meio de bibliotecas de modelos que abordam tipos específicos de defeitos. Empresas de sistemas completos oferecem projeto, instalação, validação e manutenção em vários setores e locais. O mercado de serviços de integração de sistemas de visão industrial está se tornando mais competitivo à medida que distribuidores de componentes constroem equipes de engenharia e fornecedores de software oferecem serviços diretos de implantação.
A aquisição da STEMMER IMAGING pela MiddleGround Capital foi concluída em novembro de 2024 a EUR 48,00 (USD 52,07) por ação e representou um prêmio de 52%. Em junho de 2026, a STEMMER IMAGING lançou a SIS-TA, uma subsidiária de vendas digitais para componentes de visão de máquina. Essa iniciativa combina o acesso a componentes com o suporte técnico estabelecido e os serviços de integração da empresa. Também reflete um esforço mais amplo para atender tanto a compras padrão de componentes quanto a requisitos de projetos mais complexos. A Greatech Integration incorporou a Greatech Integration Canada Limited em março de 2026 para melhorar o acesso a clientes dos setores de ciências da vida e semicondutores na América do Norte.
Os fornecedores também buscam receita recorrente por meio de software licenciado, monitoramento e manutenção de modelos. Dados de treinamento proprietários para categorias de defeitos definidas podem ser difíceis de reproduzir por concorrentes sem experiência equivalente no chão de fábrica. A MVTec certificou a Greatech Integration como parceira de integração, formalizando seu acesso ao software HALCON e MERLIC para projetos de clientes. A documentação de conformidade está se tornando um fator de qualificação mais importante nas aquisições europeias. Empresas com processos prontos para auditoria podem ter vantagem em projetos que exigem evidências de cibersegurança e qualidade. O mercado de serviços de integração de sistemas de visão industrial permanece aberto a fornecedores especializados, mas o sucesso depende cada vez mais de profundidade técnica, entrega reproduzível e suporte após o comissionamento.
Líderes do Setor de Serviços de Integração de Sistemas de Visão Industrial
-
AIT Goehner GmbH
-
ATEsystem s.r.o.
-
EAM, Inc.
-
MSTVision GmbH
-
OCTUM GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A STEMMER IMAGING AG lançou a SIS-TA, Smart Industry Store Technology Access, uma subsidiária de vendas transacionais totalmente digital que oferece componentes de visão de máquina, câmeras, óptica, iluminação e placas de captura de quadros por meio de uma plataforma de aquisição online. A subsidiária complementa o negócio de integração consultiva estabelecido da empresa e está planejada para expandir-se para cobôs, robôs móveis autônomos, controle de movimento e sistemas CLP ao longo do tempo.
- Março de 2026: A Onto Innovation Inc. lançou a plataforma de inspeção e metrologia Dragonfly G5, capaz de detectar defeitos tão pequenos quanto 150 nm em aplicações avançadas de embalagem de semicondutores, incluindo memória de alta largura de banda. Um fabricante líder de memória de alta largura de banda selecionou o Dragonfly G5 para a produção em rampa do HBM4, e as remessas começaram no segundo trimestre de 2026.
- Outubro de 2025: A Phase 1 Technology Corp. concluiu sua transição completa para a STEMMER IMAGING USA, Inc. A reformulação da marca marcou a primeira entrada da STEMMER IMAGING no mercado de distribuição e integração de visão de máquina da América do Norte.


Escopo do Relatório Global do Mercado de Serviços de Integração de Sistemas de Visão Industrial
Os Serviços de Integração de Sistemas de Visão Industrial abrangem o ecossistema de negócios de engenharia, projeto, instalação e manutenção de tecnologia de visão de máquina em chãos de fábrica. Concentra-se no ciclo de vida completo de implantação de ecossistemas automatizados de visão de máquina e inspeção visual.
O Relatório do Mercado de Serviços de Integração de Sistemas de Visão Industrial é Segmentado por Tipo de Serviço (Projeto e Engenharia de Sistemas, Instalação e Comissionamento de Sistemas, Integração de Software, Algoritmos e Controles, Testes, Validação e Calibração, Manutenção, Suporte e Atualizações e Mais), Tipo de Projeto (Nova Integração de Sistemas e Retrofit e Modernização), Porte do Cliente (Grandes Empresas e Pequenas e Médias Empresas (PMEs)), Setor do Usuário Final (Automotivo e Mobilidade, Eletrônicos e Semicondutores, Alimentos e Bebidas, Produtos Farmacêuticos e Dispositivos Médicos, Embalagens, Fabricação Industrial, Logística e Armazenagem e Outros Setores do Usuário Final) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Projeto e Engenharia de Sistemas |
| Instalação e Comissionamento de Sistemas |
| Integração de Software, Algoritmos e Controles |
| Testes, Validação e Calibração |
| Manutenção, Suporte e Atualizações |
| Nova Integração de Sistemas |
| Retrofit e Modernização |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| Automotivo e Mobilidade |
| Eletrônicos e Semicondutores |
| Alimentos e Bebidas |
| Produtos Farmacêuticos e Dispositivos Médicos |
| Embalagens |
| Fabricação Industrial |
| Logística e Armazenagem |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África |
| Por Tipo de Serviço | Projeto e Engenharia de Sistemas | |
| Instalação e Comissionamento de Sistemas | ||
| Integração de Software, Algoritmos e Controles | ||
| Testes, Validação e Calibração | ||
| Manutenção, Suporte e Atualizações | ||
| Por Tipo de Projeto | Nova Integração de Sistemas | |
| Retrofit e Modernização | ||
| Por Porte do Cliente | Grandes Empresas | |
| Pequenas e Médias Empresas (PMEs) | ||
| Por Setor do Usuário Final | Automotivo e Mobilidade | |
| Eletrônicos e Semicondutores | ||
| Alimentos e Bebidas | ||
| Produtos Farmacêuticos e Dispositivos Médicos | ||
| Embalagens | ||
| Fabricação Industrial | ||
| Logística e Armazenagem | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de integração de sistemas de visão industrial?
Espera-se que o setor atinja 2,32 bilhões de USD em 2026 e a previsão é de que chegue a 3,88 bilhões de USD até 2031 a um CAGR de 10,83%. A demanda está vinculada à certificação de qualidade, rastreabilidade e controles habilitados por inteligência artificial que podem operar na velocidade da linha de produção.
Qual tipo de serviço está se expandindo mais rapidamente?
A integração de software, algoritmos e controles deve expandir-se a um CAGR de 12,34% até 2031. Beneficia-se da demanda por treinamento de modelos, controles de linha, conexões de dados e atualizações contínuas após o comissionamento. É especialmente relevante onde um fabricante deve usar suas próprias imagens de produção para melhorar o desempenho do modelo.
Qual tipo de projeto tem o maior CAGR projetado?
Retrofit e modernização deve expandir-se a um CAGR de 12,78% até 2031 porque muitos locais de produção estão substituindo equipamentos de inspeção mais antigos. Esses projetos devem resolver interfaces de comunicação legadas, requisitos de segurança de equipamentos e janelas de instalação restritas durante a implantação.
Qual setor do usuário final cria a demanda mais rápida?
Eletrônicos e semicondutores deve expandir-se a um CAGR de 13,43% até 2031. Embalagem avançada e memória de alta largura de banda requerem inspeção precisa em alto rendimento, o que frequentemente requer suporte especializado de integração. Equipamentos, algoritmos e requisitos de metrologia devem ser coordenados com o processo de produção.
Qual região lidera os serviços de integração de sistemas de visão industrial?
A Ásia-Pacífico deteve 37,65% da receita em 2025 e a previsão é de que se expanda a um CAGR de 11,93% até 2031. Investimentos em semicondutores, eletrônicos, produtos farmacêuticos e automotivos sustentam projetos na China, Índia, Malásia, Japão e Coreia do Sul.
Por que os fabricantes utilizam fornecedores externos de integração de visão?
Os fornecedores conectam câmeras, algoritmos, robôs, controles de produção e registros de rastreabilidade. Também apoiam validação, documentação, retreinamento de modelos e atualizações de sistemas quando as especificações de produtos ou as expectativas regulatórias mudam. Esse trabalho ajuda as fábricas a obter resultados confiáveis sem interromper os tempos de ciclo necessários.
Página atualizada pela última vez em:



