
産業用ビジョンシステムインテグレーションサービス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.31 十億米ドル |
| 市場規模 (2031) | 3.88 十億米ドル |
| 成長率 (2026 - 2031) | 10.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ビジョンシステムインテグレーションサービス市場分析
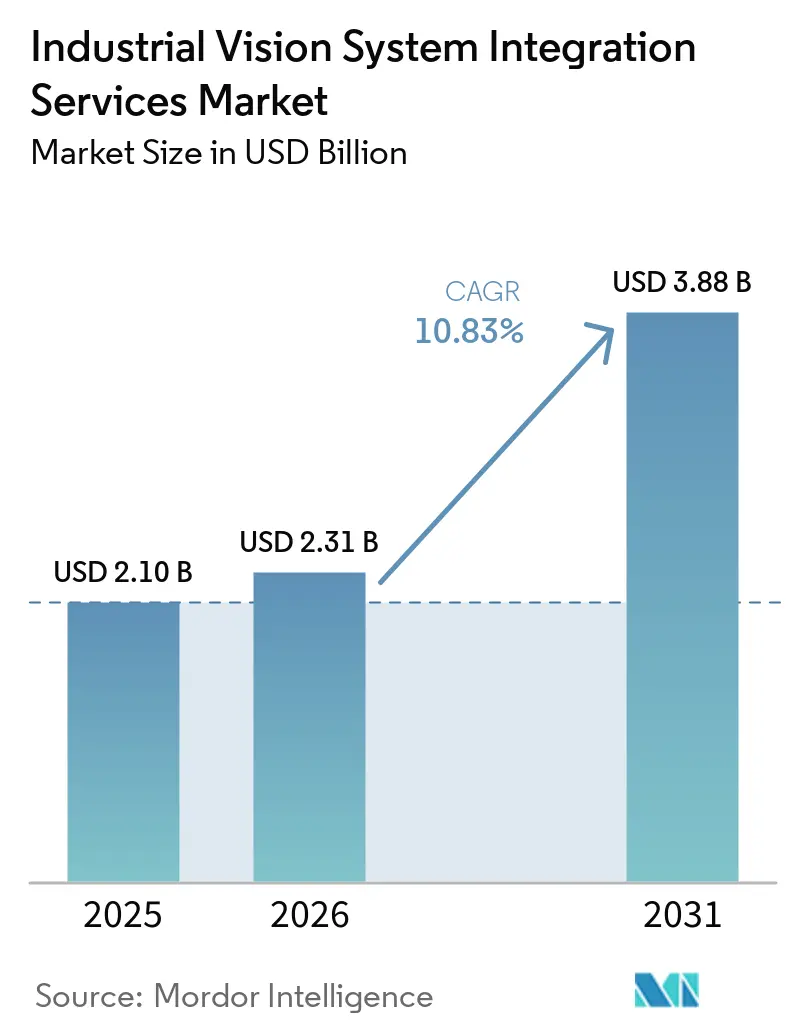
産業用ビジョンシステムインテグレーションサービス市場の規模は2025年に21.0億米ドルと評価され、2026年の23.1億米ドルから2031年には38.8億米ドルに達すると推定されており、予測期間(2026年〜2031年)においてCAGR 10.81%で成長する見込みです。
産業用ビジョンシステムインテグレーションサービス市場は、任意の自動化投資から、認定品質アウトプット・トレーサビリティ記録・AIを活用したプロセス制御を必要とする施設にとっての中核的な生産要件へと移行しつつあります。資本制約の時期にプロジェクトを延期したメーカーは、接続された検査システムを導入するための競争上・コンプライアンス上の圧力が一層強まっています。北米および西欧におけるリショアリングの動向、ゼロ欠陥要件、工場フロアでのAI処理は、専門的な導入サービスへの需要を支えています。産業用ビジョンシステムインテグレーションサース市場はまた、技術的な展開とバリデーション、サイバーセキュリティドキュメンテーション、継続的なソフトウェアサポートを組み合わせることができるプロバイダーに対して機会をもたらしています。
レポートの主要ポイント
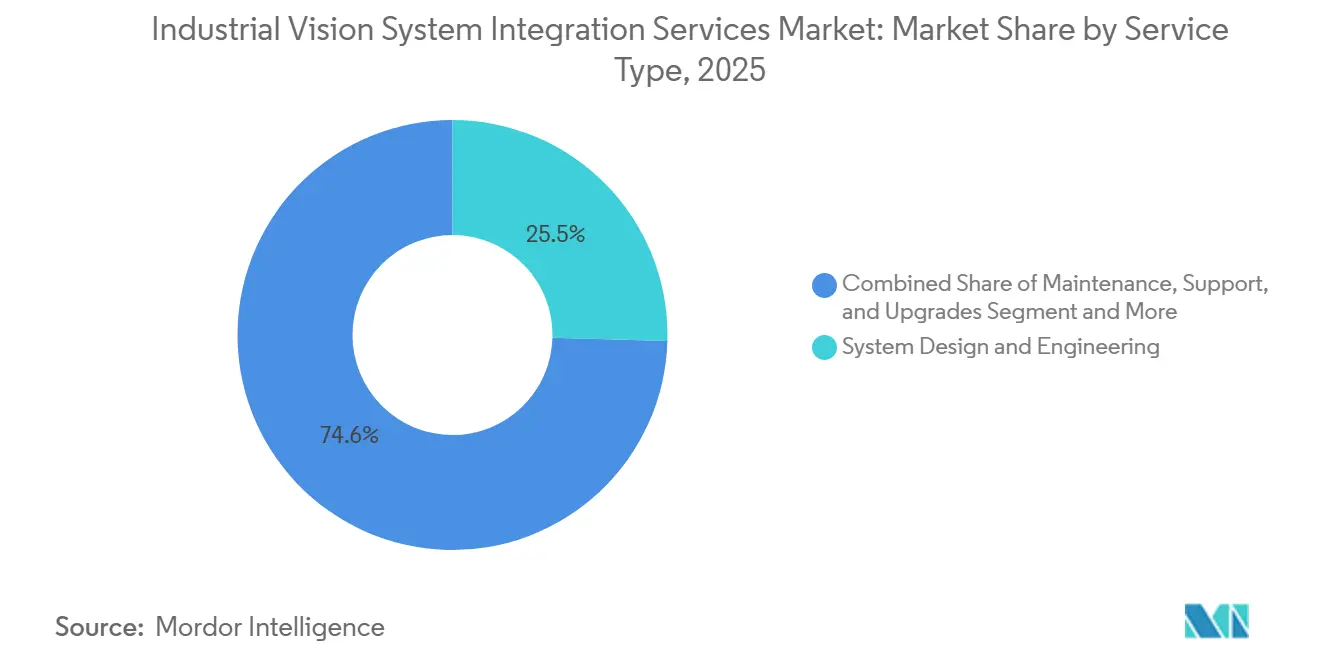
- サービスタイプ別では、システム設計・エンジニアリングが2025年の産業用ビジョンシステムインテグレーションサービス市場シェアの25.45%を占め、ソフトウェア・アルゴリズム・制御インテグレーションは2031年にかけてCAGR 12.34%で拡大する見込みです。
- プロジェクトタイプ別では、新規システムインテグレーションが2025年の収益の64.78%を占め、レトロフィットおよびモダナイゼーションは2031年にかけてCAGR 12.78%で拡大する見込みです。
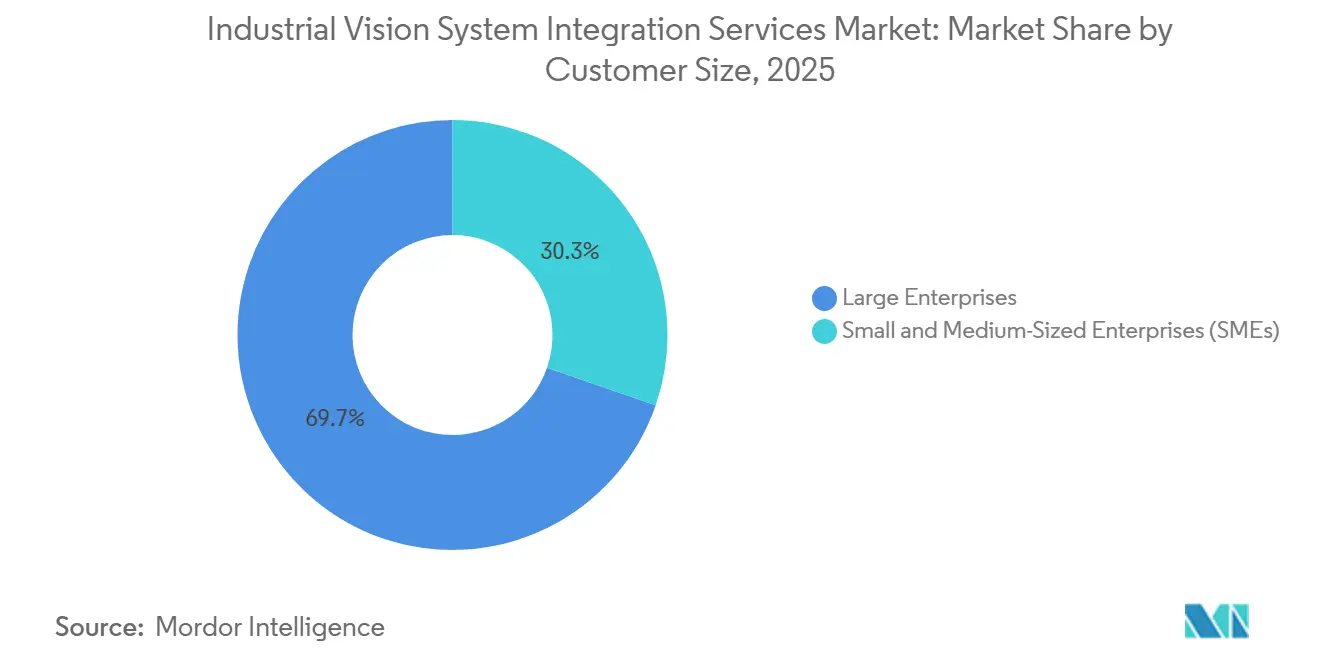
- 顧客規模別では、大企業が2025年の収益の69.71%を占め、中小企業は2031年にかけてCAGR 12.13%で拡大する見込みです。
- エンドユーザー産業別では、自動車・モビリティが2025年の収益の25.67%を占め、エレクトロニクス・半導体は2031年にかけてCAGR 13.43%で拡大する見込みです。
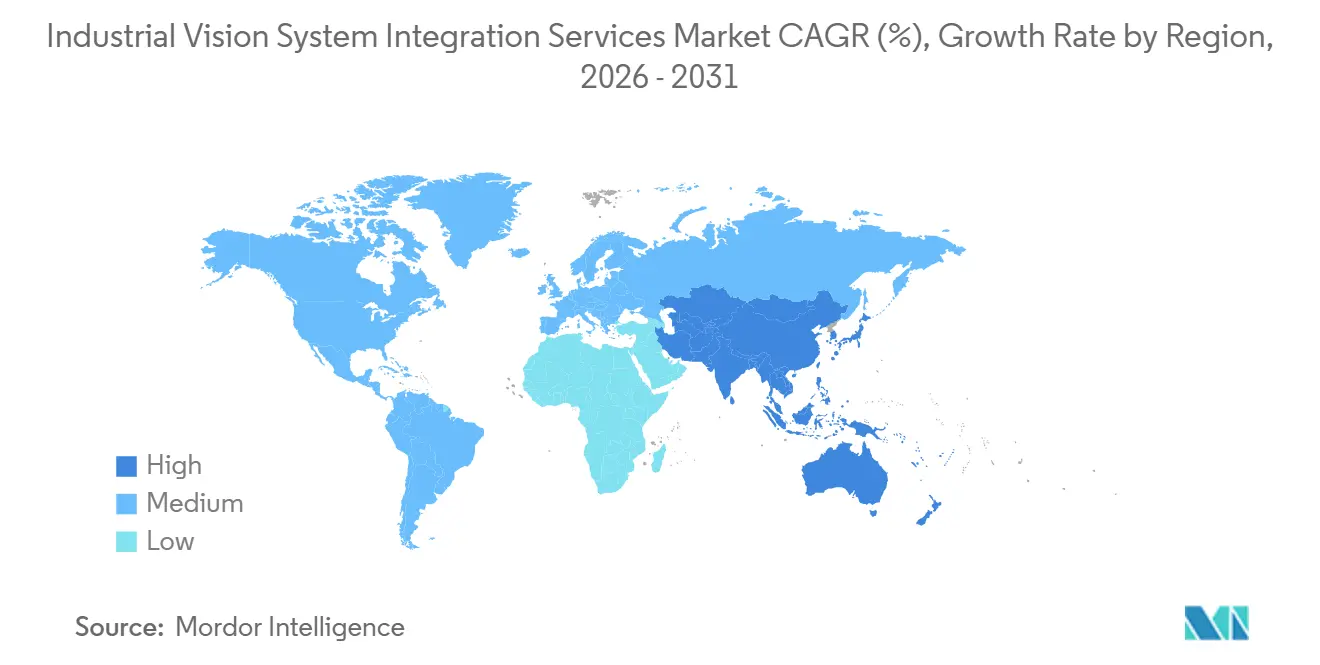
- 地域別では、アジア太平洋が2025年の収益の37.65%を占め、2031年にかけてCAGR 11.93%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ欠陥製造および自動化品質保証 | +2.5% | グローバル | 短期(2年以内) |
| ビジョンガイドロボティクスおよびフレキシブルオートメーション | +2.2% | 北米、ドイツ、日本、アジア太平洋 | 中期(2〜4年) |
| 人工知能およびディープラーニング検査 | +2.0% | グローバル(中国、米国、ドイツが主導) | 短期(2年以内) |
| 規制製造全体にわたるトレーサビリティ要件 | +1.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 半導体・バッテリー・エレクトロニクスの小型化 | +1.1% | アジア太平洋北米への波及あり) | 長期(4年以上) |
| 社内マシンビジョンエンジニアリング人材の不足 | +0.8% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥製造および自動化品質保証
ゼロ欠陥生産は、多くのティア1自動車・航空宇宙サプライヤーにとって契約上の要件となっています。この要件により、自動化された外観検査がクローズドループ品質システムのコア設計に組み込まれています。2026年の系統的レビューでは、ディープラーニングマシンビジョンが振動、粉塵、不均一な照明など変化する生産条件下でも物体を認識できることが示されました。ルールベースのシステムは、高速操業中にそれらの条件が変化した場合の適応性が低くなります。産業用ビジョンシステムインテグレーションサービス市場は、メーカーが検査データを生産制御および品質記録と接続するための専門知識を必要とするため、恩恵を受けています。AIを活用した品質システムを自動車サプライヤーがバリデートする際に、AIAGの測定システム分析に関するガイダンスもインテグレーターに文書化の役割を与えています。検査画像は、初期プロジェクト完了後に有用な運用資産となり得ます。製造実行システムと連携することで、画像記録はチームが広範な品質不良に発展する前に繰り返し発生する欠陥パターンを特定するのに役立ちます。この要件により、作業範囲はカメラの設置から継続的なデータおよびプロセス制御サービスへと変化します。産業用ビジョンシステムインテグレーションサービス市場は、したがって、コミッショニング後もモデルを維持し、画像データを管理し、品質チームをサポートできるプロバイダーに有利に働きます。ゼロ欠陥要件はまた、プロジェクトのタイミングを一般的な設備投資サイクルへの依存度を低下させます。サプライヤーは一部の工場投資を延期できますが、契約上の品質パフォーマンスを支える制御の延期には余地が少なくなっています。
ビジョンガイドロボティクスおよびフレキシブルオートメーション
ビジョンガイドロボティクスは、大量生産の自動車分野を超えて、製品変更が頻繁で生産量が少ない製造環境にまで拡大しています。自動化推進協会(Association for Advancing Automation)は、2025年に北米で36,766件のロボット受注を報告し、その価値は2.25 ビリオン 米ドルに達しました。[1] これらの環境では、向きの変化、ビン位置、または表面のばらつきにもかかわらず部品を特定できるシステムが必要です。産業用ビジョンシステムインテグレーションサービス市場は、カメラ、ロボット制御、および生産安全システムを接続するために必要な追加作業から恩恵を受けています。3D構造化光および深度センシング機器も、固定座標ロボットアプリケーションよりも慎重な設計が必要です。ビジョンとロボットのインターフェースは、各生産ラインに対してカスタマイズされた通信およびモーションロジックを必要とすることが多いです。複数のロボットブランドをサポートするライブラリを持つインテグレーターは、繰り返しのエンジニアリング作業を削減し、プロジェクト納期を改できます。KUKAはロボットシステムにおける2Dおよび3D画像処理のためのAIベースのビジョンツールを説明しており、オートメーションにおける機械知覚への広範なシフトを示しています。産業用ビジョンシステムインテグレーションサービス市場には、これらのツールを混合生産環境で安全に機能させることができるプロバイダーの余地があります。欧州の安全規制およびAI規制も、自律システムの明確な技術記録を準備できるサプライヤーの価値を高めています。
人工知能およびディープラーニング検査
工場フロアでのAI処理により、以前は高速生産においてクラウドベースの検査を制限していた遅延が解消されました。2025年の査読済み研究では、最新の物体検出アプローチが変化する条件下で表面欠陥、寸法誤差、亀裂、および破断を識別できることが示されました。この研究はまた、メーカーがインダストリー5.0の実践を採用するにあたり、人間と機械の協働が重要な運用モデルであることを特定しました。産業用ビジョンシステムインテグレーションサービス市場は、これらのシステムがハードウェア、モデル、データフロー、およびライン制御に関する慎重な意思決定を必要とするため、影響を受けています。効果的な設置は、生産スループットを妨げることなく信頼性の高い結果を生み出す必要があります。合成画像生成は、物理的なラインが稼働を開始する前にモデルを準備するのに役立ちます。インテグレーターは、CADベースのモデルとデジタル環境を使用して、コミッショニング前に欠陥ライブラリを構築できます。Cognexは、100社以上の企業が参加したベータフェーズを経て、2026年6月にOneVision協調AI開発環境を一般提供しました。産業用ビジョンシステムインテグレーションサービス市場には、サイト固有の欠陥に対応する能力を維持しながら導入時間を短縮する再現可能な手法に明確な機会があります。このような手法はまた、特定のユースケースを持つ小規模メーカーにとって高度な検査をより利用しやすくすることができます。
規制製造全体にわたるトレーサビリティ要件
トレーサビリティ規制は、自動車、製薬、食品、および医療機器生産全体にわたる需要を支えています。これらの要件は、資本予算だけでなく規制上の期限に結びついた購買決定を生み出します。米国食品医薬品局(U.S. Food and Drug Administration)は、対象となる食品トレーサビリティ記録を要請から24時間以内に提供することを義務付けており、適用されるコンプライアンス期日は2028年7月20日です。産業用ビジョンシステムインテグレーションサービス市場は、光学式文字認識、データマトリックス読み取り、およびシリアライゼーションチェックを通じた構造化記録の収集を支援します。これらの機能は、監査用のタイムスタンプ付き情報を作成しながら製品を検証できます。安全関連自動車部品に関するIATF 16949要件、電子記録に関するFDA要件、および医療機器管理はすべて、検証可能な記録の重要性を高めています。インテグレーターは、検査結果を製造実行システムおよびパートナーのデータ交換ネットワークと接続する必要があります。このインテグレーション作業は、多くの場合、社内の生産エンジニアリングチームの権限を超えています。産業用ビジョンシステムインテグレーションサービス市場は、したがって、ライン、アルゴリズム、または規制上の期待が変化した際の定期的な再バリデーショ作業によって支えられています。製薬のアグリゲーションおよび医療機器の文書化要件は、メーカーがバリデートされた検査ワークフローを維持するさらなる理由を加えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシー生産資産全体にわたる高いインテグレーション複雑性 | -1.8% | グローバル(欧州および北米のブラウンフィールド施設で最も深刻) | 長期(4年以上) |
| 資格を持つビジョン・オートメーション専門家の不足 | -1.2% | グローバル(北米および欧州で特に深刻) | 中期(2〜4年) |
| 接続されたビジョンシステムにおけるサイバーセキュリティおよびデータガバナンスリスク | -0.8% | 北米および欧州 | 短期(2年以内) |
| ハードウェアのコモディティ化およびOEMバンドルビジョンソリューション | -0.5% | グローバル(特にアジア太平洋および北米) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシー生産資産全体にわたる高いインテグレーション複雑性
ブラウンフィールド工場は、新規生産サイトとは異なる技術的・商業的条件をもたらします。古いプログラマブルロジックコントローラー、コンベアシステム、およびヒューマンマシンインターフェースは、現在のビジョンプラットフォームが期待する通信方式を使用していない場合があります。産業用ビジョンシステムインテグレーションサービス市場は、初期のプロジェクトスコーピング段階では見えないインターフェース作業に対処する必要があります。マルチベンダーの生産ラインでは、複数のメーカーの機器に対して個別のドライバースタックと安全チェックが必要になる場合があります。これらの発見は、導入中の労働時間を増加させ、固定価格契約のマージンを低下させる可能性があります。機器調達前の詳細な通信マッピングは、後の混乱を軽減するのに役立ちます。この作業では、ライン全体にわたる制御、安全ロジック、利用可能なダウンタイム、およびデータインターフェースを特定する必要があります。産業用ビジョンシステムインテグレーションサービス市場は、構造化されたブラウンフィールド評価および管理されたアップグレードサービスで対応できます。このようなサービスは、製品ミックスが変化した際に定期的なソフトウェアアップデートとアルゴリズムの再トレーニングを提供できます。レトロフィット設置は多くの場合、短い計画停止に収める必要があり、予期しない互換性の問題が発生した際の柔軟性が少ないため、この制約要因は引き続き重要です。
資格を持つビジョン・オートメーション専門家の不足
ビジョンエンジニアリング人材の不足は、プロジェクト需要とプロジェクト能力の両方に二つの影響をもたらします。社内の専門知識を持たないメーカーは、導入およびバリデーション作業のために外部インテグレーターに頼ることが多くなります。同時に、インテグレーターは大規模またはマルチサイトのプロジェクトへの人員配置に苦労することがあります。マシンビジョンエンジニアリングは光学、電子工学、ソフトウェア、および機械工学のスキルを組み合わせており、専門家の採用が困難です。設置件数が利用可能な労働力よりも速く増加した場合、産業用ビジョンシステムインテグレーションサービス市場は納期の長期化に直面する可能性があります。Greatech Integrationの2026年のビジョンエンジニア求人は5〜8年の画像処理経験を求めており、複雑な役割に必要な経験レベルを示しています。確立された企業は社内トレーニングと大学との連携で対応しています。小規模プロバイダーは標準的なアプリケーションにローコード設定プラットフォームを使用しています。このアプローチにより、経験豊富なエンジニアを高複雑度の作業に温存し、納期能力への制約を制限します。また、複数の拠点にわたって認定された導入能力を実証できる企業の価格設定を強化する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ソフトウェアインテリジェンスがサービス経済を変えるソフトウェア・アルゴリズム・制御インテグレーションは2031年にかけてCAGR 12.34%で拡大する見込みであり、最も急速に拡大するサービスタイプとなっています。システム設計・エンジニアリングは2025年の産業用ビジョンシステムインテグレーションサービス市場シェアの25.45%を占めました。すべての設置において実現可能性レビュー、光学選択、照明設計、および通信計画が必要なため、設計作業は引き続き不可欠です。これらの決定は、検査システムが精度とサイクルタイムの両方の要件を満たせるかどうかを決定します。ソフトウェア関連作業への需要は、メーカー自身の欠陥パターンを使用してモデルをトレーニングする必要性によって支えられています。
CognexのOneVision環境は、AI開発の一部がどのように標準化されつつあるかを示しています。標準ツールはルーティン設定を簡素化できますが、カスタムモデルには依然として相当な技術的作業が必要です。システム設置・コミッショニングサービスは引き続き新工場のスケジュールと密接に結びついています。テスト、バリデーション、およびキャリブレーションは、規制製造が繰り返し可能なパフォーマンスの証拠を必要とする場合に重要です。製品または生産条件が変化した後にモデルの再トレーニングが必要なため、メンテナンス、サポート、およびアップグレードは定期的な活動となっています。継続的なソフトウェア収益を持つプロバイダーは、主に一回限りのハードウェアマージンに依存するプロバイダーとは異なる商業プロファイルを持つ可能性があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
プロジェクトタイプ別:
レトロフィットが既存ラインに複雑性を加える新規システムインテグレーションは2025年の収益の64.78%を占め、北米およびアジア太平洋での工場建設によって支えられました。レトロフィットおよびモダナイゼーションは2031年にかけてCAGR 12.78%で拡大する見込みです。新規サイトでは、初期ラインの設計段階でビジョン機器とデータ接続を組み込むことができます。これにより、既存機器の改造と比較して一部のインテグレーション障壁が軽減されます。産業用ビジョンシテムインテグレーションサービス市場のレトロフィット作業の規模は、耐用年数の終わりに近づいているレガシー検査機器によって支えられています。
レトロフィットプロジェクトでは、通信インターフェース、安全承認、および限られた生産ダウンタイムを考慮する必要があります。これらの要件は、検査システムの交換が単純な機器交換になることはほとんどないことを意味します。モジュラーアプローチは、ラインアーキテクチャとインターフェースが事前に特定されている場合、設置の混乱を軽減できます。産業用ビジョンシステムインテグレーションサービス市場は、稼働中の生産ラインでの迅速なコミッショニングの実績を持つ企業に有利です。完了した各ブラウンフィールドプロジェクトはまた、新規競合他社が迅速に再現することが困難な運用知識を生み出します。このような作業を慎重にスコープするプロバイダーは、プロジェクトマージンを保護し、長期的なアップグレード関係を構築できます。
顧客規模別:
中小企業がアドレス可能な顧客基盤を拡大大企業は複数年・複数サイトのインテグレーションプログラムに資金を提供できるため、2025年の収益の69.71%を占めました。中小企業は2031年にかけてCAGR 12.13%で拡大する見込みです。大規模顧客は多くの場合、複数の施設や国にわたる標準的な導入テンプレートを必要とします。彼らの調達プロセスも品質文書化と規制コンプライアンスを重視します。彼らの収益リーダーシップは、広範な自動化プログラムにコミットする能力を反映していました。
小規模メーカーは、ディープラーニングツールの設定が容易になるにつれて、ターゲットを絞った検査システムを採用しています。彼らのニーズは、高度にカスタマイズされたエンジニアリングエンゲージメントよりも、固定スコープのサービスパッケージに適していることが多いです。事前定義されたハードウェア構成、事前トレーニングされた欠陥ライブラリ、および監視サブスクリプションは、この顧客グループのアクセスを改善できます。Qualitas TechnologiesはFanuc、KUKA、ABB、Yaskawa、およびUniversal Robotsのロボットコントローラーサポートを備えたEagleEyeプラットフォームを提供しています。[2] 産業用ビジョンシステムインテグレーションサービス市場は、インテグレーターが再現可能な導入モデルを提供する場合、より多くの単一施設オペレーターにリーチできます。このモデルは、顧客数と同じ割合でエンジニアリング人員を増加させることなく、カバレッジを拡大できます。

エンドユーザー産業別:
エレクトロニクス・半導体が最高の検査要件を設定自動車・モビリティは電気自動車パワートレインの変化とッテリーモジュールの検証によって支えられ、2025年の収益の25.67%を占めました。エレクトロニクス・半導体は2031年にかけてCAGR 13.43%で拡大する見込みです。先進パッケージング、ウェーハボンディング、および高帯域幅メモリアプリケーションは、生産速度での精密な検査を必要とします。これらの要件は、一般的な社内チームの能力を超える場合があります。産業用ビジョンシステムインテグレーションサービス市場の規模は、半導体生産における検査要件の複雑性の増大によって支えられています。
Onto Innovationは、先進半導体パッケージングアプリケーション向けに2026年3月にDragonfly G5検査・計測プラットフォームを発売しました。[3] その発売は、インテグレーションプロバイダーがこれらの設置を設計・維持する際に理解しなければならない機器仕様の変化を示しています。IATF 16949がバッテリーおよびパワートレインの検証要件を支えているため、自動車分野は引き続き大きな基盤となっています。製薬および医療機器メーカーは、バリデートされた検査プロセスと監査可能な品質記録を必要とします。食品・飲料、包装、および産業製造は、中程度の複雑性を持つプロジェクトのより広い基盤を提供します。物流・倉庫管理は、ビジョンガイドモバイルロボットおよびバーコード読み取りシステムを通じて別の機会を加えています。
地域分析
アジア太平洋地域の産業用ビジョンシステムインテグレーションサービス市場
アジア太平洋地域は2025年の収益の37.65%を占め、2031年にかけて11.93%のCAGRで拡大すると予測されている。中国は半導体製造、電機器の受託組立、およびインテリジェント製造プログラムを通じて需要を支えている。インドは、輸出品質要件を支援する医薬品および自動車サプライヤーの検査プロジェクトにおいて、より重要な拠点となりつつある。マレーシアのペナン工業地帯は、半導体および民生用電子機器生産向けの新工場立ち上げ作業を支援している。日本と韓国は、精密組立および先端パッケージング検査に対する需要を維持している。
北米および欧州の産業用ビジョンシステムインテグレーションサービス市場
北米は、リショアリング投資、食品トレーサビリティ要件、および医薬品シリアライゼーション活動に支えられ、第2位の地位を占めている。同地域の2025年のロボット受注は、ビジョンシステムの立ち上げ、保守、およびサポート業務の大きな基盤を提供している。STEMMER IMAGING AGは、2025年10月にPhase 1 TechnologyをSTEMMER IMAGING USAへ移行する作業を完了した。[4] 欧州は、接続された工場システムに対するより厳格なAI、サイバーセキュリティ、および製品セキュリティ要件によって形成されている。ドイツは、自動車、機械、および精密製造分野にわたるプロジェクトの主要な発生源であり続けている。
中東・アフリカおよび南米の産業用ビジョンシステムインテグレーションサービス市場
南米、中東、およびアフリカは、より長い拡大経路を持つ小規模な地理的セグメントを形成している。ブラジルは、地元プロバイダーが言語的・地理的優位性を持つ自動車製造および食品加工分野に業務を集中させている。サウジアラビアおよびアラブ首長国連邦は、工業地帯の開発およびオートメーション優先の工場設計を通じて需要を支えている。南アフリカでは自動車組立および食品加工分野での活動が見られる。エジプトおよびその他の北アフリカ諸国は、製造業の多様化に関連した初期段階の機会を提供している。産業用ビジョンシステムインテグレーションービス市場は広範な地理的基盤を有しているが、地域のエンジニアリング能力が、これらの小規模地域が2031年までにどの程度急速に発展するかに影響を与えるだろう。
競合環境
市場集中度
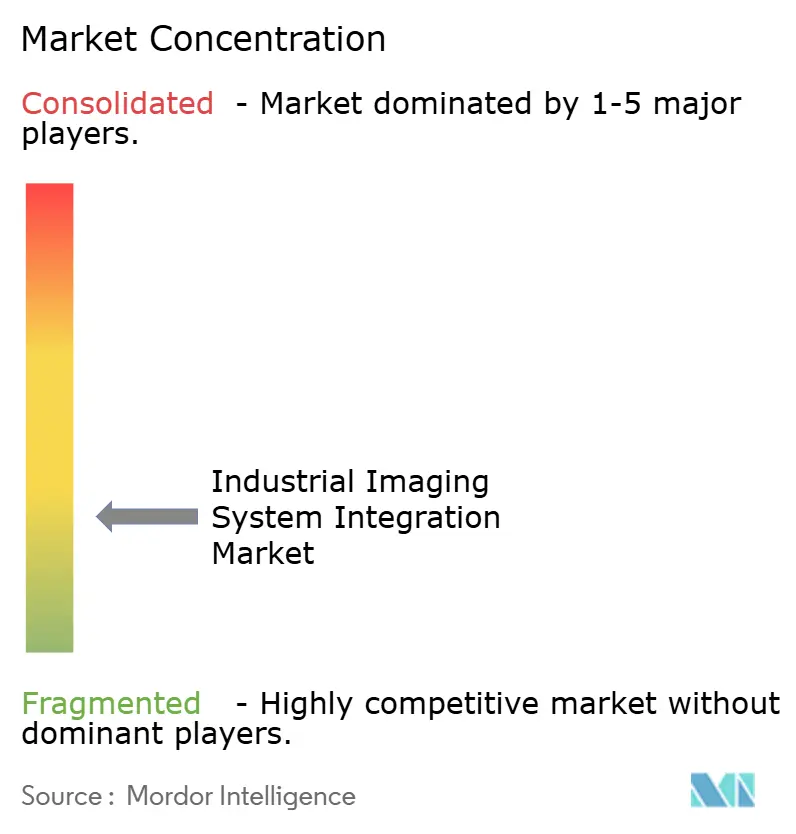
産業用ビジョンシステムインテグレーションサービス市場は断片化しており、単一のインテグレーターがグローバルで支配的なポジションを占めていません。ハードウェアに連携したインテグレーターは、カメラ、光学、および照明サプライヤーとの認定関係から恩恵を受けています。ソフトウェアファーストのプロバイダーは、特定の欠陥タイプに対応するモデルライブラリを通じて競争しています。フルスタックのシステムハウスは、複数のセクターと拠点にわたって設計、設置、バリデーション、およびメンテナンスを提供しています。コンポーネントディストリビューターがエンジニアリングチームを構築し、ソフトウェアサプライヤーが直接導入サービスを提供するにつれて、産業用ビジョンシステムインテグレーションサービス市場はより競争が激しくなっています。
STEMMER IMAGINGのMiddleGround Capitalによる買収は2024年11月に1株当たり48.00ユーロ(52.07 米ドル)で完了し、52%のプレミアムを示しました。2026年6月、STEMMER IMAGINGはマシンビジョンコンポーネントのデジタル販売事業であるSIS-TAを立ち上げました。この動きは、コンポーネントアクセスと同社の確立された技術サポートおよびインテグレーションサービスを組み合わせています。また、標準的なコンポーネント購入とより複雑なプロジェクト要件の両方に対応するための広範な取り組みを反映しています。Greatech Integrationは2026年3月に北米のライフサイエンスおよび半導体顧客へのアクセスを改善するためにGreatechIntegration Canada Limitedを設立しました。
プロバイダーはまた、ライセンスソフトウェア、監視、およびモデルメンテナンスを通じた定期収益を求めています。定義された欠陥カテゴリーの独自トレーニングデータは、同等の生産現場経験なしに競合他社が再現することが困難です。MVTecはGreatechIntegrationをインテグレーションパートナーとして認定し、顧客プロジェクト向けのHALCONおよびMERLICソフトウェアへのアクセスを正式化しました。コンプライアンス文書化は欧州の調達においてより重要な資格要件となっています。監査対応プロセスを持つ企業は、サイバーセキュリティと品質の証拠を必要とするプロジェクトで優位性を持つ可能性があります。産業用ビジョンシステムインテグレーションサービス市場は専門プロバイダーに開かれたままですが、成功はますます技術的な深さ、再現可能な納品、およびコミッショニング後のサポートに依存しています。
産業用ビジョンシステムインテグレーションサービス業界リーダー
-
AIT Goehner GmbH
-
ATEsystem s.r.o.
-
EAM, Inc.
-
MSTVision GmbH
-
OCTUM GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
産業用ビジョンシステムインテグレーションサービス市場 このレポートでカバーされる企業
- AIT Goehner GmbH
- Avenir Vision Industrie
- ATEsystem s.r.o.
- Automatica y Control Numérico, S.L.
- Attentra GmbH
- DISYS S.r.l.
- EAM, Inc.
- Eberle Automatische Systeme GmbH & Co. KG
- GEFATEC Sistemas Software e Consultoria Ltda.
- Greatech Integration (M) Sdn. Bhd.
- Integro Technologies, LLC
- JLI vision A/S
- MSTVision GmbH
- OCTUM GmbH
- phil-vision GmbH
- Qualitas Technologies Pvt. Ltd.
- Smart Services VS GmbH
- STEMMER IMAGING AG
- USS Vision, Inc.
- VST Taiwan Co., Ltd.
- Vision and Control Systems, Inc.
最近の産業開発事情 産業用ビジョンシステムインテグレーションサービス市場
- 2026年6月:STEMMER IMAGING AGは、マシンビジョンコンポーネント、カメラ、光学、照明、およびフレームグラバーをオンライン調達プラットフォームを通じて提供する完全デジタルトランザクション販売子会社であるSIS-TA(Smart Industry Store Technology Access)を立ち上げました。この子会社は同社の確立されたコンサルティング型インテグレーションビジネスを補完し、将来的にはコボット、自律移動ロボット、モーション制御、およびPLCシステムへの拡大が計画されています。
- 2026年3月:Onto Innovation Inc.は、高帯域幅メモリを含む先進半導体パッケージングアプリケーション全体で150 nm程度の微小欠陥を検出できるDragonfly G5検査・計測プラットフォームを発売しました。大手HBMメーカーがHBM4の量産立ち上げにDragonfly G5を選定し、2026年第2四半期に出荷が開始されました。
- 2025年10月:Phase 1 Technology Corp.はSTEMMER IMAGING USA, Inc.への完全移行を完了しました。このリブランディングは、STEMMER IMAGINGの北米マシンビジョン流通・インテグレーション市場への初参入を示しました。
産業用ビジョンシステムインテグレーションサービスのグローバル市場レポートスコープ
産業用ビジョンシステムインテグレーションサービスは、工場フロアにおけるマシンビジョン技術のエンジニアリング、設計、設置、およびメンテナンスのビジネスエコシステムを包含しています。自動化されたマシンビジョンおよび外観検査エコシステムの完全な導入ライフサイクルに焦点を当てています。
産業用ビジョンシステムインテグレーションサービス市場レポートは、サービスタイプ(システム設計・エンジニアリング、システム設置・コミッショニング、ソフトウェア・アルゴリズム・制御インテグレーション、テスト・バリデーション・キャリブレーション、メンテナンス・サポート・アップグレード、その他)、プロジェクトタイプ(新規システムインテグレーションおよびレトロフィットとモダナイゼーション)、顧客規模(大企業および中小企業(SMEs))、エンドユーザー産業(自動車・モビリティ、エレクトロニクス・半導体、食品・飲料、製薬・医療機器、包装、産業製造、物流・倉庫管理、その他のエンドユーザー産業)、および地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| システム設計・エンジニアリング |
| システム設置・コミッショニング |
| ソフトウェア・アルゴリズム・制御インテグレーション |
| テスト・バリデーション・キャリブレーション |
| メンテナンス・サポート・アップグレード |
| 新規システムインテグレーション |
| レトロフィットおよびモダナイゼーション |
| 大企業 |
| 中小企業(SMEs) |
| 自動車・モビリティ |
| エレクトロニクス・半導体 |
| 食品・飲料 |
| 製薬・医療機器 |
| 包装 |
| 産業製造 |
| 物流・倉庫管理 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| サービスタイプ別 | システム設計・エンジニアリング | |
| システム設置・コミッショニング | ||
| ソフトウェア・アルゴリズム・制御インテグレーション | ||
| テスト・バリデーション・キャリブレーション | ||
| メンテナンス・サポート・アップグレード | ||
| プロジェクトタイプ別 | 新規システムインテグレーション | |
| レトロフィットおよびモダナイゼーション | ||
| 顧客規模別 | 大企業 | |
| 中小企業(SMEs) | ||
| エンドユーザー産業別 | 自動車・モビリティ | |
| エレクトロニクス・半導体 | ||
| 食品・飲料 | ||
| 製薬・医療機器 | ||
| 包装 | ||
| 産業製造 | ||
| 物流・倉庫管理 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
レポートで回答される主要な質問
産業用ビジョンシステムインテグレーションサービス市場の規模はどのくらいですか?
同セクターは2026年に23.1億米ドルに達すると予測され、2031年までに38.6億米ドルに達すると予想されており、CAGRは10.81%です。需要は、生産ラインの速度で稼働可能な品質認証、トレーサビリティ、AIを活用した制御と連動しています。
最も急速に拡大しているサービスタイプはどれですか?
ソフトウェア・アルゴリズム・制御インテグレーションは2031年にかけてCAGR 12.34%で拡大する見込みです。モデルトレーニング、ライン制御、データ接続、およびコミッショニング後の継続的なアップデートへの需要から恩恵を受けています。メーカーが自社の生産画像を使用してモデルパフォーマンスを向上させる必要がある場合に特に関連性があります。
最も高い予測CAGRを持つプロジェクトタイプはどれですか?
レトロフィットおよびモダナイゼーションは、多くの生産サイトが古い検査機器を交換しているため、2031年にかけてCAGR 12.78%で拡大する見込みです。これらのプロジェクトは、導入時にレガシー通信インターフェース、機器安全要件、および制限された設置ウィンドウを解決する必要があります。
最も急速な需要を生み出しているエンドユーザーセクターはどれですか?
エレクトロニクス・半導体は2031年にかけてCAGR 13.43%で拡大する見込みです。先進パッケージングと高帯域幅メモリは高スループットでの精密な検査を必要とし、多くの場合、専門的なインテグレーションサポートが必要です。機器、アルゴリズム、および計測要件は生産プロセスと調整する必要があります。
産業用ビジョンシステムインテグレーションサービスをリードしている地域はどこですか?
アジア太平洋は2025年の収益の37.65%を占め、2031年にかけてCAGR 11.93%で拡大する見込みです。半導体、エレクトロニクス、製薬、および自動車への投資が中国、インド、マレーシア、日本、および韓国でのプロジェクトを支えています。
メーカーが外部のビジョンインテグレーションプロバイダーを使用する理由は何ですか?
プロバイダーはカメラ、アルゴリズム、ロボット、生産制御、およびトレーサビリティ記録を接続します。また、製品仕様または規制上の期待が変化した際のバリデーション、文書化、モデルの再トレーニング、およびシステムアップグレードもサポートします。この作業により、工場は必要なサイクルタイムを中断することなく信頼性の高い結果を得ることができます。