
Tamaño y Participación del Mercado de Servicios de Integración de Sistemas de Visión Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.88 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Integración de Sistemas de Visión Industrial por Mordor Intelligence
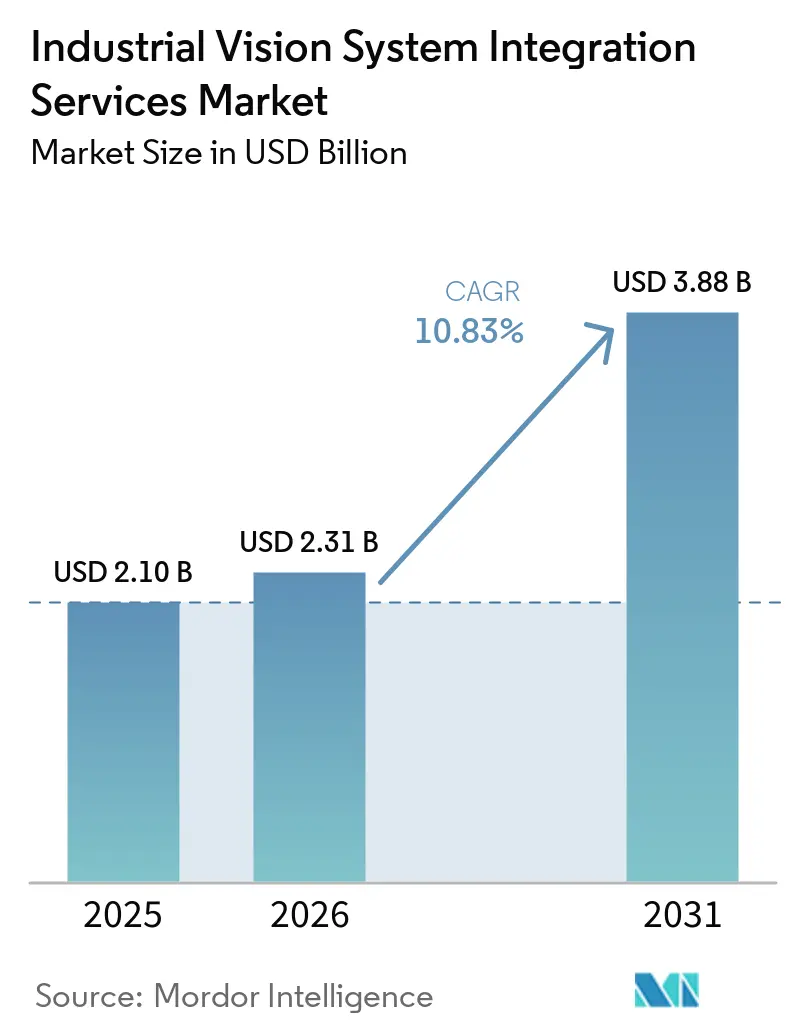
Se espera que el tamaño del mercado de servicios de integración de sistemas de visión industrial aumente de 2,10 mil millones de USD en 2025 a 2,32 mil millones de USD en 2026 y alcance 3,88 mil millones de USD en 2031, expandiéndose a una CAGR del 10,83% durante 2026-2031.
El mercado de servicios de integración de sistemas de visión industrial está evolucionando desde un gasto opcional en automatización hacia un requisito central de producción para instalaciones que necesitan producción de calidad certificada, registros trazables y control de procesos asistido por inteligencia artificial. Los fabricantes que postergaron proyectos durante años de restricción de capital ahora enfrentan una mayor presión competitiva y de cumplimiento normativo para implementar sistemas de inspección conectados. La actividad de relocalización en América del Norte y Europa Occidental, los requisitos de cero defectos y el procesamiento de inteligencia artificial en planta de producción respaldan la demanda de servicios de implementación especializados. El mercado de servicios de integración de sistemas de visión industrial también crea oportunidades para proveedores que pueden combinar la implementación técnica con validación, documentación de ciberseguridad y soporte de software continuo.
Conclusiones Clave del Informe
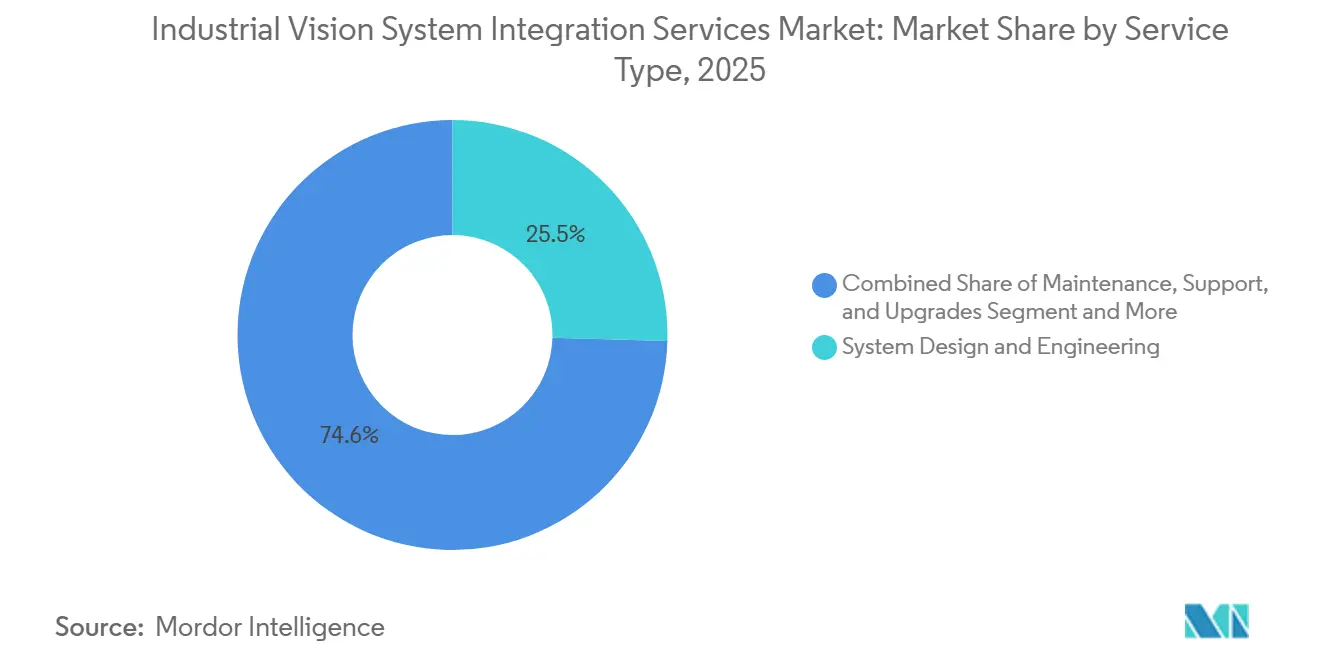
- Por tipo de servicio, el diseño de sistemas e ingeniería representó el 25,45% de la participación del mercado de servicios de integración de sistemas de visión industrial en 2025, mientras que se proyecta que la integración de software, algoritmos y controles se expanda a una CAGR del 12,34% hasta 2031.
- Por tipo de proyecto, la nueva integración de sistemas representó el 64,78% de los ingresos en 2025, mientras que se espera que la modernización y actualización se expanda a una CAGR del 12,78% hasta 2031.
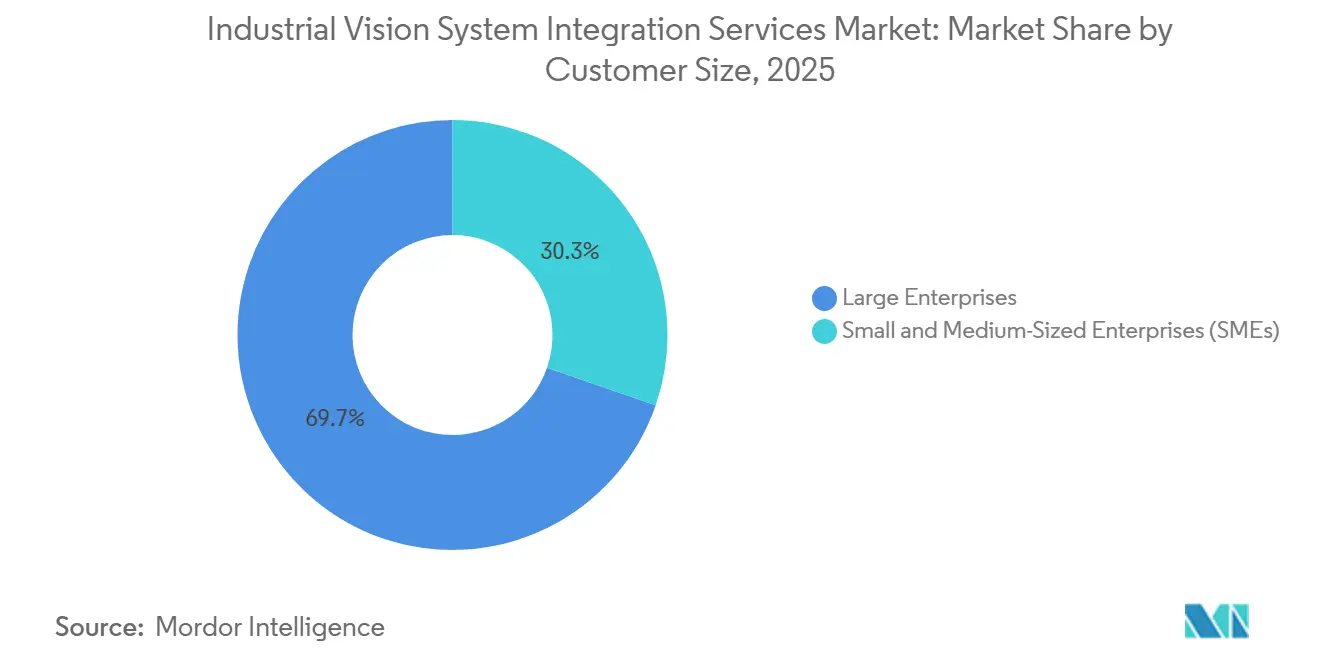
- Por tamaño de cliente, las grandes empresas representaron el 69,71% de los ingresos en 2025, mientras que se proyecta que las pymes se expandan a una CAGR del 12,13% hasta 2031.
- Por industria de usuario final, el sector automotriz y de movilidad capturó el 25,67% de los ingresos en 2025, mientras que se prevé que electrónica y semiconductores se expanda a una CAGR del 13,43% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,65% de los ingresos en 2025 y se espera que se expanda a una CAGR del 11,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Integración de Sistemas de Visión Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fabricación de Cero Defectos y Aseguramiento de Calidad Automatizado | +2.5% | Global | Corto plazo (≤ 2 años) |
| Robótica Guiada por Visión y Automatización Flexible | +2.2% | América del Norte, Alemania, Japón, Asia-Pacífico | Mediano plazo (2-4 años) |
| Inspección con Inteligencia Artificial y Aprendizaje Profundo | +2.0% | Global, liderado por China, Estados Unidos y Alemania | Corto plazo (≤ 2 años) |
| Requisitos de Trazabilidad en la Fabricación Regulada | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización de Semiconductores, Baterías y Electrónica | +1.1% | Asia-Pacífico, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Escasez de Talento Interno en Ingeniería de Visión Artificial | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fabricación de Cero Defectos y Aseguramiento de Calidad Automatizado
La producción de cero defectos se ha convertido en un requisito contractual para muchos proveedores de primer nivel del sector automotriz y aeroespacial. Este requisito sitúa la inspección visual automatizada en el núcleo del diseño de los sistemas de calidad de bucle cerrado. Una revisión sistemática de 2026 encontró que la visión artificial con aprendizaje profundo puede reconocer objetos bajo condiciones de producción cambiantes, incluidas vibraciones, polvo e iluminación irregular. Los sistemas basados en reglas son menos adaptables cuando esas condiciones cambian durante operaciones de alta velocidad. El mercado de servicios de integración de sistemas de visión industrial se beneficia porque los fabricantes necesitan experiencia para conectar los datos de inspección con los controles de producción y los registros de calidad. La guía de AIAG sobre análisis de sistemas de medición también otorga a los integradores un papel de documentación cuando los proveedores automotrices validan sistemas de calidad asistidos por inteligencia artificial. Las imágenes de inspección pueden convertirse en un activo operativo útil una vez completado el proyecto inicial. Cuando se vinculan a los sistemas de ejecución de fabricación, los registros de imágenes pueden ayudar a los equipos a identificar patrones de defectos recurrentes antes de que se conviertan en fallas de calidad más amplias. Ese requisito cambia el alcance del trabajo de una instalación de cámaras a un servicio continuo de datos y control de procesos. El mercado de servicios de integración de sistemas de visión industrial, por lo tanto, favorece a los proveedores que pueden mantener modelos, gestionar datos de imágenes y apoyar a los equipos de calidad después de la puesta en marcha. Los requisitos de cero defectos también hacen que el calendario de los proyectos sea menos dependiente de los ciclos generales de gasto en equipos. Los proveedores pueden posponer algunas inversiones en fábrica, pero tienen menos margen para posponer los controles que respaldan el desempeño de calidad contractual.
Robótica Guiada por Visión y Automatización Flexible
La robótica guiada por visión se está extendiendo más allá del trabajo automotriz de alto volumen hacia entornos de fabricación con cambios frecuentes de producto y volúmenes de producción más bajos. La Asociación para el Avance de la Automatización reportó 36.766 pedidos de robots en América del Norte durante 2025, valorados en 2,25 mil millones de USD.[1]Asociación para el Avance de la Automatización, "Pedidos y Envíos de Robots en América del Norte 2025," Asociación para el Avance de la Automatización, a3automate.org. Estos entornos requieren que un sistema localice componentes a pesar de los cambios en la orientación, la ubicación en el contenedor o la variación de la superficie. El mercado de servicios de integración de sistemas de visión industrial se beneficia del trabajo adicional necesario para conectar cámaras, controles de robots y sistemas de seguridad de producción. Los equipos de luz estructurada 3D y detección de profundidad también requieren un diseño más cuidadoso que las aplicaciones robóticas de coordenadas fijas. Una interfaz de visión a robot a menudo requiere lógica de comunicación y movimiento personalizada para cada línea de producción. Los integradores con bibliotecas que admiten varias marcas de robots pueden reducir el trabajo de ingeniería repetitivo y mejorar la velocidad de entrega de proyectos. KUKA describe herramientas de visión basadas en inteligencia artificial para el procesamiento de imágenes 2D y 3D en sistemas robóticos, lo que muestra el cambio más amplio hacia la percepción artificial en la automatización. El mercado de servicios de integración de sistemas de visión industrial tiene espacio para proveedores que puedan hacer que estas herramientas funcionen de forma segura en entornos de producción mixtos. Las normas europeas de seguridad e inteligencia artificial también aumentan el valor de los proveedores que pueden preparar registros técnicos claros para sistemas autónomos.
Inspección con Inteligencia Artificial y Aprendizaje Profundo
El procesamiento de inteligencia artificial en planta de producción ha reducido el retraso que anteriormente limitaba la inspección basada en la nube a altas velocidades de producción. Un estudio revisado por pares de 2025 encontró que los enfoques modernos de detección de objetos pueden identificar defectos superficiales, errores dimensionales, grietas y fracturas bajo condiciones cambiantes. La investigación también identificó la colaboración humano-máquina como un modelo operativo importante a medida que los fabricantes adoptan prácticas de la Industria 5.0. El mercado de servicios de integración de sistemas de visión industrial se ve afectado porque estos sistemas requieren decisiones cuidadosas sobre hardware, modelos, flujos de datos y controles de línea. Una instalación eficaz debe producir resultados confiables sin interrumpir el rendimiento de producción. La generación de imágenes sintéticas puede ayudar a preparar un modelo antes de que una línea física comience a operar. Los integradores pueden usar modelos CAD y entornos digitales para construir bibliotecas de defectos antes de la puesta en marcha. Cognex puso a disposición general su entorno de desarrollo colaborativo de inteligencia artificial OneVision en junio de 2026, tras una fase beta que involucró a más de 100 empresas. El mercado de servicios de integración de sistemas de visión industrial tiene una apertura clara para métodos repetibles que reduzcan el tiempo de implementación mientras conservan la capacidad de manejar defectos específicos del sitio. Dichos métodos también pueden hacer que la inspección avanzada sea más accesible para fabricantes más pequeños con casos de uso específicos.
Requisitos de Trazabilidad en la Fabricación Regulada
Las normas de trazabilidad respaldan la demanda en la producción automotriz, farmacéutica, alimentaria y de dispositivos médicos. Estos requisitos crean decisiones de compra vinculadas a plazos regulatorios en lugar de únicamente a presupuestos de capital. La Administración de Alimentos y Medicamentos de los Estados Unidos exige que los registros de trazabilidad de alimentos cubiertos estén disponibles dentro de las 24 horas posteriores a una solicitud, y la fecha de cumplimiento aplicable es el 20 de julio de 2028. El mercado de servicios de integración de sistemas de visión industrial respalda la recopilación de registros estructurados mediante reconocimiento óptico de caracteres, lectura de matrices de datos y verificaciones de serialización. Estas funciones pueden verificar productos mientras crean información con marca de tiempo para auditorías. Los requisitos de IATF 16949 para componentes automotrices relevantes para la seguridad, los requisitos de la Administración de Alimentos y Medicamentos para registros electrónicos y los controles de dispositivos médicos elevan la importancia de los registros verificables. Los integradores deben conectar los resultados de inspección con los sistemas de ejecución de fabricación y las redes de intercambio de datos de socios. Ese trabajo de integración a menudo está fuera del ámbito de un equipo interno de ingeniería de producción. El mercado de servicios de integración de sistemas de visión industrial está, por lo tanto, respaldado por el trabajo de revalidación recurrente cuando cambian las líneas, los algoritmos o las expectativas regulatorias. Los requisitos de agregación farmacéutica y documentación de dispositivos médicos añaden razones adicionales para que los fabricantes mantengan flujos de trabajo de inspección validados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Complejidad de Integración en Activos de Producción Heredados | -1.8% | Global, más aguda en instalaciones de reconversión en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Escasez de Especialistas Calificados en Visión y Automatización | -1.2% | Global, particularmente aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad y Gobernanza de Datos en Sistemas de Visión Conectados | -0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Comoditización del Hardware y Soluciones de Visión Integradas por Fabricantes de Equipos Originales | -0.5% | Global, especialmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Complejidad de Integración en Activos de Producción Heredados
Las fábricas de reconversión crean condiciones técnicas y comerciales diferentes a las de los nuevos sitios de producción. Los controladores lógicos programables más antiguos, los sistemas de transporte y las interfaces hombre-máquina pueden no utilizar los métodos de comunicación esperados por las plataformas de visión actuales. El mercado de servicios de integración de sistemas de visión industrial debe abordar el trabajo de interfaz que puede no ser visible durante el alcance inicial del proyecto. Las líneas de producción de múltiples proveedores pueden requerir pilas de controladores separadas y verificaciones de seguridad para equipos de varios fabricantes. Estos descubrimientos añaden horas de trabajo durante la implementación y pueden reducir los márgenes en los contratos de precio fijo. El mapeo detallado de comunicaciones antes de la adquisición de equipos puede ayudar a reducir las interrupciones posteriores. El trabajo debe identificar controles, lógica de seguridad, tiempo de inactividad disponible e interfaces de datos en toda la línea completa. El mercado de servicios de integración de sistemas de visión industrial puede responder con evaluaciones estructuradas de reconversión y servicios de actualización gestionados. Dichos servicios pueden proporcionar actualizaciones regulares de software y reentrenamiento de algoritmos cuando cambian las combinaciones de productos. La restricción sigue siendo relevante porque las instalaciones de modernización a menudo deben ajustarse a breves paradas planificadas, dejando poca flexibilidad cuando aparecen problemas de compatibilidad inesperados.
Escasez de Especialistas Calificados en Visión y Automatización
La escasez de talento en ingeniería de visión tiene dos efectos sobre la demanda y la capacidad de los proyectos. Los fabricantes sin experiencia interna a menudo recurren a integradores externos para el trabajo de implementación y validación. Al mismo tiempo, los integradores pueden tener dificultades para dotar de personal a proyectos grandes o de múltiples sitios. La ingeniería de visión artificial combina habilidades en óptica, electrónica, software e ingeniería mecánica, lo que dificulta la contratación de especialistas. El mercado de servicios de integración de sistemas de visión industrial puede enfrentar tiempos de entrega más largos si el número de instalaciones crece más rápido que la fuerza laboral disponible. Las publicaciones de vacantes de ingenieros de visión de Greatech Integration en 2026 requerían entre 5 y 8 años de experiencia en procesamiento de imágenes, lo que indica el nivel de experiencia requerido para roles complejos. Las empresas establecidas están respondiendo con capacitación interna y asociaciones universitarias. Los proveedores más pequeños están utilizando plataformas de configuración de bajo código para aplicaciones estándar. Ese enfoque preserva a los ingenieros experimentados para trabajos de alta complejidad y limita la restricción sobre la capacidad de entrega. También puede fortalecer los precios para las empresas que pueden demostrar capacidad de implementación certificada en múltiples ubicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Inteligencia de Software Cambia la Economía del Servicio
Se proyecta que la integración de software, algoritmos y controles se expanda a una CAGR del 12,34% hasta 2031, convirtiéndola en el tipo de servicio de más rápida expansión. El diseño de sistemas e ingeniería representó el 25,45% de la participación del mercado de servicios de integración de sistemas de visión industrial en 2025. El trabajo de diseño sigue siendo esencial porque cada instalación necesita una revisión de viabilidad, selección de óptica, diseño de iluminación y plan de comunicación. Estas decisiones determinan si un sistema de inspección puede cumplir tanto con los requisitos de precisión como con los de tiempo de ciclo. La demanda de trabajo relacionado con software está respaldada por la necesidad de entrenar modelos utilizando los propios patrones de defectos del fabricante.
El entorno OneVision de Cognex muestra cómo algunas partes del desarrollo de inteligencia artificial se están estandarizando. Las herramientas estándar pueden simplificar la configuración rutinaria, pero los modelos personalizados aún requieren un trabajo técnico significativo. Los servicios de instalación y puesta en marcha de sistemas siguen estrechamente vinculados a los calendarios de nuevas fábricas. Las pruebas, la validación y la calibración son importantes donde la fabricación regulada requiere evidencia repetible del desempeño. El mantenimiento, el soporte y las actualizaciones se están convirtiendo en actividades recurrentes porque los modelos necesitan reentrenamiento después de que cambian los productos o las condiciones de producción. Los proveedores con ingresos recurrentes de software pueden tener un perfil comercial diferente al de aquellos que dependen en gran medida de los márgenes de hardware de una sola vez.


Por Tipo de Proyecto: Las Modernizaciones Añaden Complejidad a las Líneas Establecidas
La nueva integración de sistemas representó el 64,78% de los ingresos en 2025, respaldada por la construcción de fábricas en América del Norte y Asia-Pacífico. Se prevé que la modernización y actualización se expanda a una CAGR del 12,78% hasta 2031. Los nuevos sitios pueden incorporar equipos de visión y conexiones de datos durante el diseño inicial de la línea. Esto reduce algunas barreras de integración en comparación con la modificación de equipos establecidos. El tamaño del mercado de servicios de integración de sistemas de visión industrial para trabajos de modernización está respaldado por equipos de inspección heredados que se acercan al final de su vida útil.
Los proyectos de modernización deben tener en cuenta las interfaces de comunicación, las aprobaciones de seguridad y el tiempo de inactividad de producción limitado. Estos requisitos significan que reemplazar un sistema de inspección rara vez es un simple intercambio de equipos. Un enfoque modular puede reducir la interrupción de la instalación cuando la arquitectura de la línea y las interfaces han sido identificadas con anticipación. El mercado de servicios de integración de sistemas de visión industrial favorece a las empresas con un historial de puesta en marcha rápida en líneas de producción activas. Cada proyecto de reconversión completado también crea conocimiento operativo que es difícil de reproducir rápidamente para nuevos competidores. Los proveedores que planifican cuidadosamente dicho trabajo pueden proteger los márgenes del proyecto y construir relaciones de actualización a largo plazo.
Por Tamaño de Cliente: Las Pymes Amplían la Base de Clientes Potenciales
Las grandes empresas representaron el 69,71% de los ingresos en 2025 porque pueden financiar programas de integración plurianuales y de múltiples sitios. Se proyecta que las pymes se expandan a una CAGR del 12,13% hasta 2031. Los grandes clientes a menudo necesitan plantillas de implementación estándar en varias instalaciones y países. Sus procesos de adquisición también dan importancia a la documentación de calidad y al cumplimiento normativo. Su posición de ingresos líder reflejó la capacidad de comprometerse con amplios programas de automatización.
Los fabricantes más pequeños están adoptando sistemas de inspección específicos a medida que las herramientas de aprendizaje profundo se vuelven más fáciles de configurar. Sus necesidades a menudo se adaptan a paquetes de servicio de alcance fijo en lugar de compromisos de ingeniería altamente personalizados. Las configuraciones de hardware predefinidas, las bibliotecas de defectos preentrenadas y las suscripciones de monitoreo pueden mejorar el acceso para este grupo de clientes. Qualitas Technologies ofrece la plataforma EagleEye con soporte de controlador de robot para Fanuc, KUKA, ABB, Yaskawa y Universal Robots.[2]Qualitas Technologies Pvt. Ltd., "Sistema de Inspección EagleEye," Qualitas Technologies Pvt. Ltd., qualitastech.com. El mercado de servicios de integración de sistemas de visión industrial puede llegar a más operadores de una sola instalación cuando los integradores ofrecen modelos de implementación repetibles. Este modelo puede ampliar la cobertura sin requerir que el personal de ingeniería aumente al mismo ritmo que el número de clientes.
Por Industria de Usuario Final: Electrónica y Semiconductores Establecen los Requisitos de Inspección Más Exigentes
El sector automotriz y de movilidad representó el 25,67% de los ingresos en 2025, respaldado por los cambios en los trenes de potencia de vehículos eléctricos y la verificación de módulos de baterías. Se espera que electrónica y semiconductores se expanda a una CAGR del 13,43% hasta 2031. El empaquetado avanzado, la unión de obleas y las aplicaciones de memoria de alto ancho de banda necesitan una inspección precisa a velocidad de producción. Estos requisitos pueden superar las capacidades de los equipos internos generales. El tamaño del mercado de servicios de integración de sistemas de visión industrial está respaldado por la creciente complejidad de los requisitos de inspección en la producción de semiconductores.
Onto Innovation lanzó la plataforma de inspección y metrología Dragonfly G5 en marzo de 2026 para aplicaciones avanzadas de empaquetado de semiconductores.[3]Onto Innovation Inc., "Onto Innovation Lanza el Sistema de Inspección Dragonfly G5," Onto Innovation Inc., ontoinnovation.com. Su lanzamiento ilustra las cambiantes especificaciones de equipos que los proveedores de integración deben comprender cuando diseñan y mantienen estas instalaciones. El trabajo automotriz sigue siendo una base importante porque IATF 16949 respalda los requisitos de verificación de baterías y trenes de potencia. Los productores farmacéuticos y de dispositivos médicos necesitan procesos de inspección validados y registros de calidad auditables. Los alimentos, bebidas, envases y la fabricación industrial proporcionan una base más amplia de proyectos de complejidad media. La logística y el almacenamiento añaden una oportunidad separada a través de robots móviles guiados por visión y sistemas de lectura de códigos de barras.
Análisis Geográfico
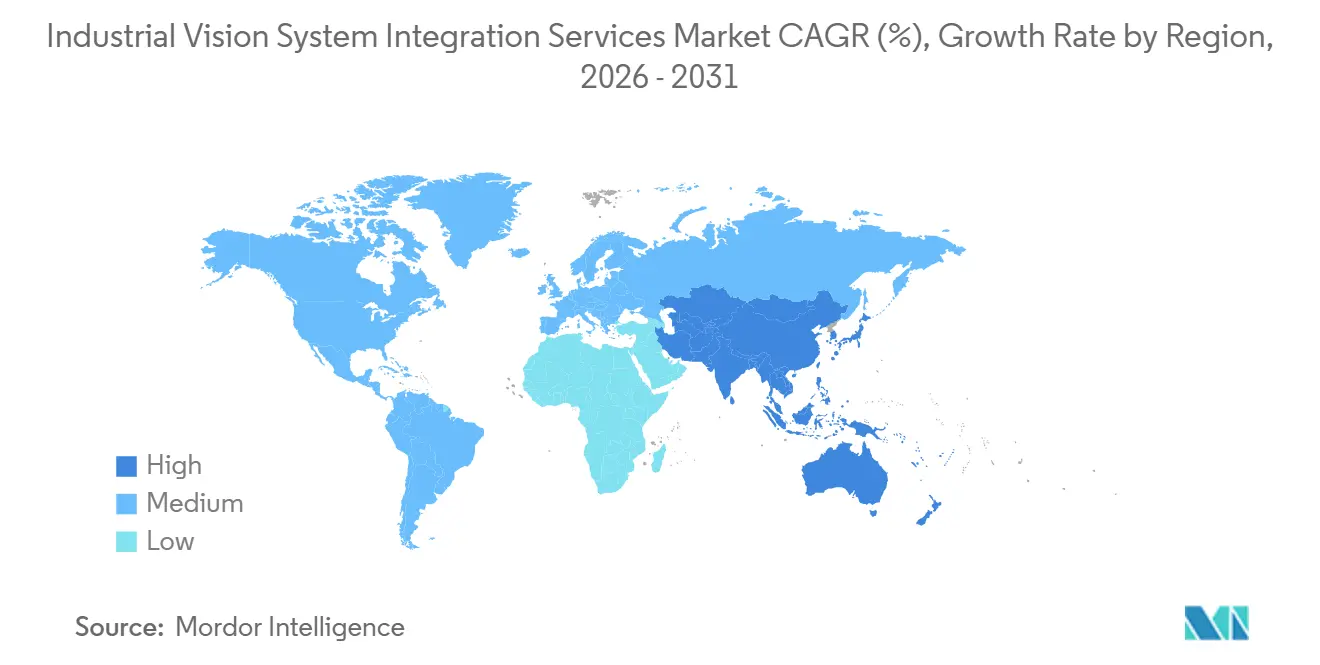
Asia-Pacífico representó el 37,65% de los ingresos en 2025 y se espera que se expanda a una CAGR del 11,93% hasta 2031. China respalda la demanda a través de la fabricación de semiconductores, el ensamblaje electrónico por contrato y los programas de fabricación inteligente. India se está convirtiendo en una ubicación más importante para proyectos de inspección de proveedores farmacéuticos y automotrices que respaldan los requisitos de calidad de exportación. Las zonas industriales de Penang en Malasia respaldan el trabajo de puesta en marcha de nuevas fábricas para la producción de semiconductores y electrónica de consumo. Japón y Corea del Sur sostienen la demanda de inspección de ensamblaje de precisión y empaquetado avanzado.
América del Norte ocupó la segunda posición más grande, respaldada por la inversión en relocalización, los requisitos de trazabilidad alimentaria y la actividad de serialización farmacéutica. Los pedidos de robots de la región en 2025 proporcionan una base amplia para el trabajo de puesta en marcha, mantenimiento y soporte de visión. STEMMER IMAGING completó la transición de Phase 1 Technology a STEMMER IMAGING USA en octubre de 2025.[4]STEMMER IMAGING AG, "Transición de Phase 1 a STEMMER IMAGING USA," STEMMER IMAGING AG, stemmer-imaging.com. Europa está moldeada por requisitos más estrictos de inteligencia artificial, ciberseguridad y seguridad de productos para sistemas de fábrica conectados. Alemania sigue siendo una fuente importante de proyectos en los sectores automotriz, maquinaria y fabricación de precisión.
América del Sur, Oriente Medio y África representan segmentos geográficos más pequeños con un camino de expansión más largo. Brasil concentra el trabajo en la fabricación automotriz y el procesamiento de alimentos, donde los proveedores locales tienen ventajas de idioma y proximidad. Arabia Saudita y los Emiratos Árabes Unidos respaldan la demanda a través del desarrollo de zonas industriales y diseños de fábricas con automatización prioritaria. Sudáfrica tiene actividad en el ensamblaje automotriz y el procesamiento de alimentos. Egipto y otros países del norte de África ofrecen oportunidades en etapas más tempranas vinculadas a la diversificación manufacturera. El mercado de servicios de integración de sistemas de visión industrial tiene una base geográfica amplia, pero la capacidad de ingeniería local afectará la rapidez con que estas regiones más pequeñas se desarrollen hasta 2031.

Panorama Competitivo
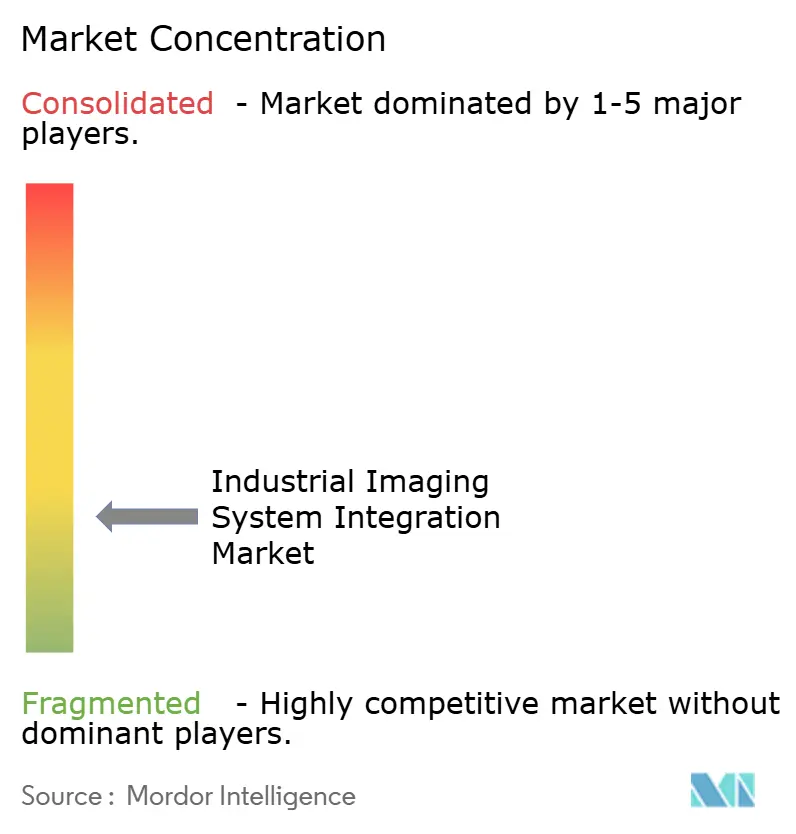
El mercado de servicios de integración de sistemas de visión industrial está fragmentado y ningún integrador único ocupa una posición dominante a nivel global. Los integradores alineados con hardware se benefician de relaciones certificadas con proveedores de cámaras, óptica e iluminación. Los proveedores centrados en software compiten a través de bibliotecas de modelos que abordan tipos específicos de defectos. Las empresas de sistemas completos ofrecen diseño, instalación, validación y mantenimiento en varios sectores y ubicaciones. El mercado de servicios de integración de sistemas de visión industrial se está volviendo más competitivo a medida que los distribuidores de componentes crean equipos de ingeniería y los proveedores de software ofrecen servicios de implementación directa.
La adquisición de STEMMER IMAGING por MiddleGround Capital se completó en noviembre de 2024 a 48,00 EUR (52,07 USD) por acción y representó una prima del 52%. En junio de 2026, STEMMER IMAGING lanzó SIS-TA, una empresa de ventas digitales de componentes de visión artificial. Este movimiento combina el acceso a componentes con el soporte técnico establecido y los servicios de integración de la empresa. También refleja un esfuerzo más amplio para atender tanto las compras estándar de componentes como los requisitos de proyectos más complejos. Greatech Integration incorporó Greatech Integration Canada Limited en marzo de 2026 para mejorar el acceso a clientes de ciencias de la vida y semiconductores en América del Norte.
Los proveedores también buscan ingresos recurrentes a través de software con licencia, monitoreo y mantenimiento de modelos. Los datos de entrenamiento propietarios para categorías de defectos definidas pueden ser difíciles de reproducir para los competidores sin una experiencia equivalente en planta de producción. MVTec certificó a Greatech Integration como socio de integración, formalizando su acceso al software HALCON y MERLIC para proyectos de clientes. La documentación de cumplimiento se está convirtiendo en un factor de calificación más importante en la contratación pública europea. Las empresas con procesos listos para auditoría pueden tener una ventaja en proyectos que requieren evidencia de ciberseguridad y calidad. El mercado de servicios de integración de sistemas de visión industrial sigue abierto a proveedores especializados, pero el éxito depende cada vez más de la profundidad técnica, la entrega repetible y el soporte posterior a la puesta en marcha.
Líderes de la Industria de Servicios de Integración de Sistemas de Visión Industrial
AIT Goehner GmbH
ATEsystem s.r.o.
EAM, Inc.
MSTVision GmbH
OCTUM GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: STEMMER IMAGING AG lanzó SIS-TA, Smart Industry Store Technology Access, una subsidiaria de ventas transaccionales totalmente digital que ofrece componentes de visión artificial, cámaras, óptica, iluminación y capturadores de fotogramas a través de una plataforma de adquisición en línea. La subsidiaria complementa el negocio de integración consultiva establecido de la empresa y está planificada para expandirse hacia cobots, robots móviles autónomos, control de movimiento y sistemas PLC con el tiempo.
- Marzo de 2026: Onto Innovation Inc. lanzó la plataforma de inspección y metrología Dragonfly G5, capaz de detectar defectos de tan solo 150 nm en aplicaciones avanzadas de empaquetado de semiconductores, incluida la memoria de alto ancho de banda. Un fabricante líder de memoria de alto ancho de banda seleccionó el Dragonfly G5 para la producción en rampa de HBM4, y los envíos comenzaron en el segundo trimestre de 2026.
- Octubre de 2025: Phase 1 Technology Corp. completó su transición completa a STEMMER IMAGING USA, Inc. El cambio de marca marcó la primera entrada de STEMMER IMAGING en el mercado de distribución e integración de visión artificial en América del Norte.


Alcance del Informe Global del Mercado de Servicios de Integración de Sistemas de Visión Industrial
Los Servicios de Integración de Sistemas de Visión Industrial abarcan el ecosistema empresarial de ingeniería, diseño, instalación y mantenimiento de tecnología de visión artificial en plantas de producción. Se centra en el ciclo de vida completo de implementación de ecosistemas automatizados de visión artificial e inspección visual.
El Informe del Mercado de Servicios de Integración de Sistemas de Visión Industrial está segmentado por Tipo de Servicio (Diseño de Sistemas e Ingeniería, Instalación y Puesta en Marcha de Sistemas, Integración de Software, Algoritmos y Controles, Pruebas, Validación y Calibración, Mantenimiento, Soporte y Actualizaciones, y Más), Tipo de Proyecto (Nueva Integración de Sistemas y Modernización y Actualización), Tamaño de Cliente (Grandes Empresas y Pequeñas y Medianas Empresas (Pymes)), Industria de Usuario Final (Automotriz y Movilidad, Electrónica y Semiconductores, Alimentos y Bebidas, Productos Farmacéuticos y Dispositivos Médicos, Envases, Fabricación Industrial, Logística y Almacenamiento, y Otras Industrias de Usuario Final), y Geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Diseño de Sistemas e Ingeniería |
| Instalación y Puesta en Marcha de Sistemas |
| Integración de Software, Algoritmos y Controles |
| Pruebas, Validación y Calibración |
| Mantenimiento, Soporte y Actualizaciones |
| Nueva Integración de Sistemas |
| Modernización y Actualización |
| Grandes Empresas |
| Pequeñas y Medianas Empresas (Pymes) |
| Automotriz y Movilidad |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Dispositivos Médicos |
| Envases |
| Fabricación Industrial |
| Logística y Almacenamiento |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Tipo de Servicio | Diseño de Sistemas e Ingeniería | |
| Instalación y Puesta en Marcha de Sistemas | ||
| Integración de Software, Algoritmos y Controles | ||
| Pruebas, Validación y Calibración | ||
| Mantenimiento, Soporte y Actualizaciones | ||
| Por Tipo de Proyecto | Nueva Integración de Sistemas | |
| Modernización y Actualización | ||
| Por Tamaño de Cliente | Grandes Empresas | |
| Pequeñas y Medianas Empresas (Pymes) | ||
| Por Industria de Usuario Final | Automotriz y Movilidad | |
| Electrónica y Semiconductores | ||
| Alimentos y Bebidas | ||
| Productos Farmacéuticos y Dispositivos Médicos | ||
| Envases | ||
| Fabricación Industrial | ||
| Logística y Almacenamiento | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de integración de sistemas de visión industrial?
Se espera que el sector alcance 2,32 mil millones de USD en 2026 y se prevé que llegue a 3,88 mil millones de USD en 2031 a una CAGR del 10,83%. La demanda está vinculada a la certificación de calidad, la trazabilidad y los controles habilitados por inteligencia artificial que pueden operar a la velocidad de la línea de producción.
¿Qué tipo de servicio se expande más rápidamente?
Se proyecta que la integración de software, algoritmos y controles se expanda a una CAGR del 12,34% hasta 2031. Se beneficia de la demanda de entrenamiento de modelos, controles de línea, conexiones de datos y actualizaciones continuas después de la puesta en marcha. Es especialmente relevante cuando un fabricante debe usar sus propias imágenes de producción para mejorar el rendimiento del modelo.
¿Qué tipo de proyecto tiene la CAGR proyectada más alta?
Se espera que la modernización y actualización se expanda a una CAGR del 12,78% hasta 2031 porque muchos sitios de producción están reemplazando equipos de inspección más antiguos. Estos proyectos deben resolver interfaces de comunicación heredadas, requisitos de seguridad de equipos y ventanas de instalación restringidas durante la implementación.
¿Qué sector de usuario final genera la demanda más rápida?
Se prevé que electrónica y semiconductores se expanda a una CAGR del 13,43% hasta 2031. El empaquetado avanzado y la memoria de alto ancho de banda requieren una inspección precisa a alto rendimiento, lo que a menudo requiere soporte de integración especializado. Los requisitos de equipos, algoritmos y metrología deben coordinarse con el proceso de producción.
¿Qué región lidera los servicios de integración de sistemas de visión industrial?
Asia-Pacífico representó el 37,65% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 11,93% hasta 2031. La inversión en semiconductores, electrónica, productos farmacéuticos y automotriz respalda proyectos en China, India, Malasia, Japón y Corea del Sur.
¿Por qué los fabricantes utilizan proveedores externos de integración de visión?
Los proveedores conectan cámaras, algoritmos, robots, controles de producción y registros de trazabilidad. También respaldan la validación, la documentación, el reentrenamiento de modelos y las actualizaciones del sistema cuando cambian las especificaciones del producto o las expectativas regulatorias. Este trabajo ayuda a las fábricas a obtener resultados confiables sin interrumpir los tiempos de ciclo requeridos.
Última actualización de la página el:



