
Marktgröße und Marktanteile für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.31 Milliarden US-Dollar |
| Marktgröße (2031) | 3.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.81 % |
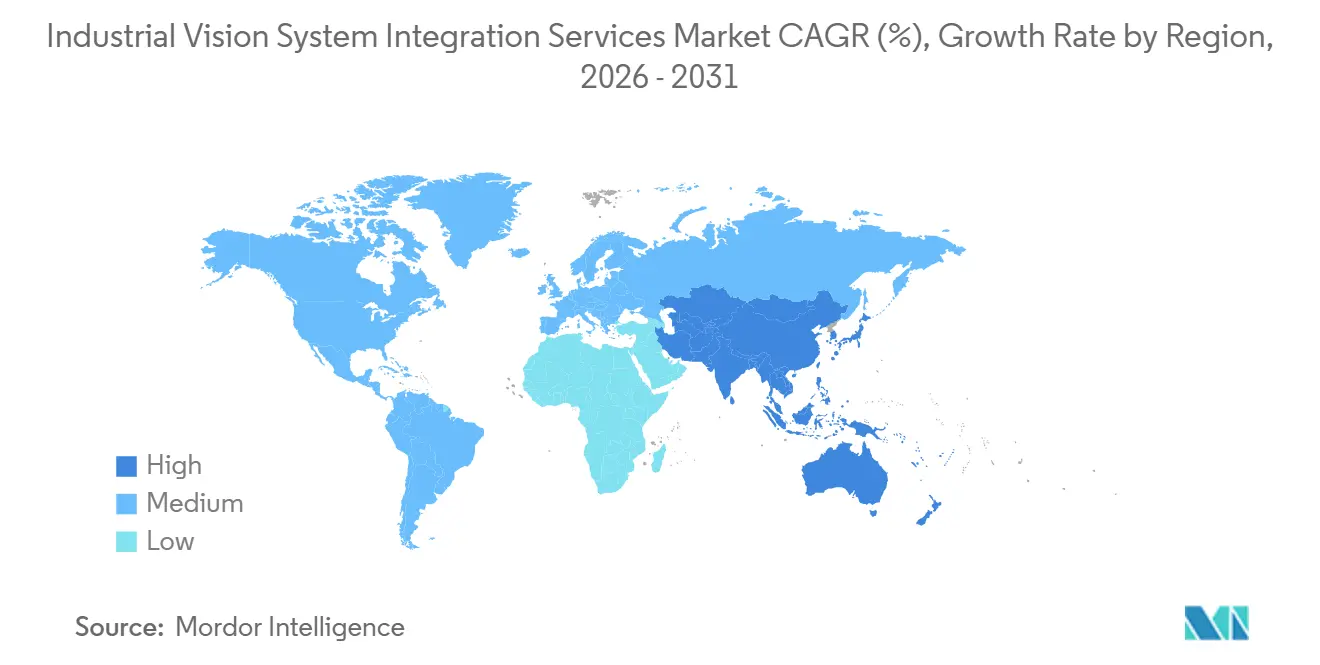
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen von Mordor Intelligence
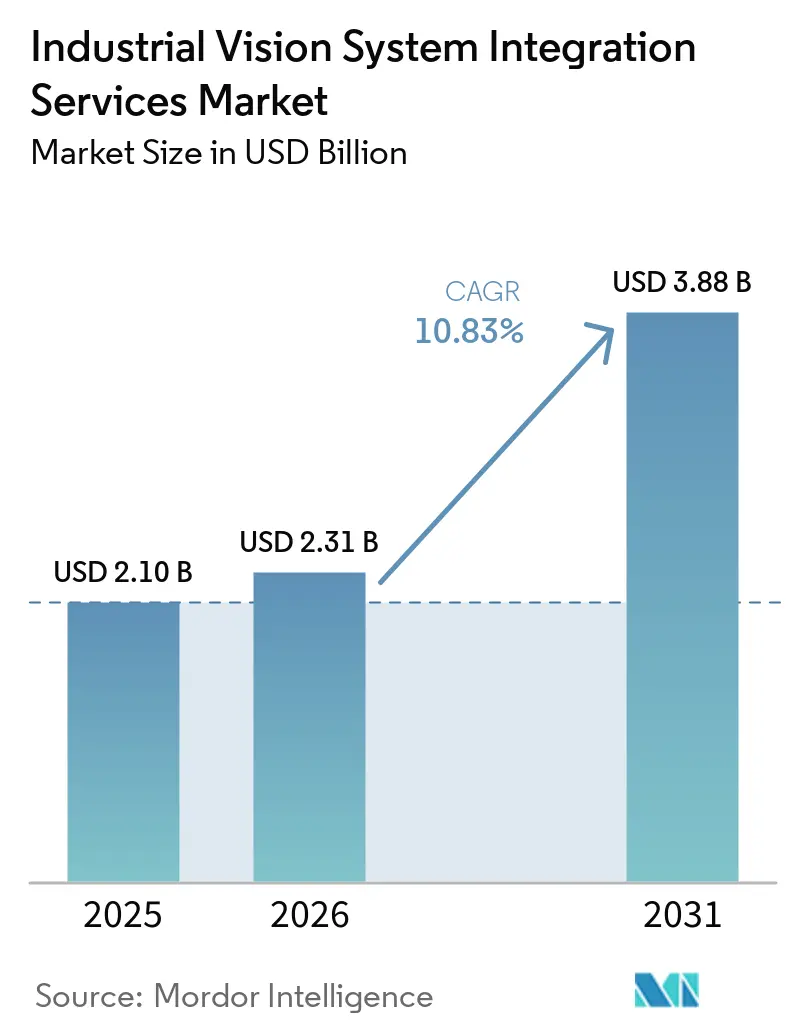
Die Größe des Marktes für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen wurde im Jahr 2025 auf 2,10 Milliarden USD geschätzt und soll von 2,31 Milliarden USD im Jahr 2026 auf 3,88 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,81 % während des Prognosezeitraums (2026–2031).
Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen entwickelt sich von einer optionalen Automatisierungsausgabe hin zu einer zentralen Produktionsanforderung für Betriebe, die zertifizierte Qualitätsleistungen, nachvollziehbare Aufzeichnungen und KI-gestützte Prozesssteuerung benötigen. Hersteller, die Projekte in kapitalknappen Jahren verschoben haben, sehen sich nun einem stärkeren Wettbewerbs- und Compliance-Druck ausgesetzt, vernetzte Inspektionssysteme einzusetzen. Reshoring-Aktivitäten in Nordamerika und Westeuropa, Null-Fehler-Anforderungen sowie die KI-Verarbeitung auf dem Shopfloor stützen die Nachfrage nach spezialisierten Bereitstellungsdienstleistungen. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen schafft zudem Chancen für Anbieter, die technische Implementierung mit Validierung, Cybersicherheitsdokumentation und laufendem Software-Support verbinden können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt Systemdesign und -engineering im Jahr 2025 einen Marktanteil von 25,45 % am Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen, während Software-, Algorithmus- und Steuerungsintegration bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen wird.
- Nach Projektart entfielen im Jahr 2025 64,78 % des Umsatzes auf neue Systemintegration, während Nachrüstung und Modernisierung bis 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen wird.
- Nach Kundengröße hielten Großunternehmen im Jahr 2025 69,71 % des Umsatzes, während KMU bis 2031 voraussichtlich mit einer CAGR von 12,13 % wachsen werden.
- Nach Endverbraucherbranche erfasste Automobil und Mobilität im Jahr 2025 25,67 % des Umsatzes, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 13,43 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 37,65 % des Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 11,93 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-Fehler-Fertigung und automatisierte Qualitätssicherung | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Bildverarbeitungsgesteuerte Robotik und flexible Automatisierung | +2.2% | Nordamerika, Deutschland, Japan, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Künstliche Intelligenz und Deep-Learning-Inspektion | +2.0% | Global, angeführt von China, den Vereinigten Staaten und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeitsanforderungen in der regulierten Fertigung | +1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Miniaturisierung in Halbleiter-, Batterie- und Elektroniksektoren | +1.1% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Mangel an internem Bildverarbeitungs-Ingenieurtalent | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-Fehler-Fertigung und automatisierte Qualitätssicherung
Null-Fehler-Produktion ist für viele Tier-1-Automobil- und Luft- und Raumfahrtlieferanten zu einer vertraglichen Anforderung geworden. Diese Anforderung stellt die automatisierte visuelle Inspektion in den Kern des Designs geschlossener Qualitätssysteme. Eine systematische Überprüfung aus dem Jahr 2026 ergab, dass maschinelles Sehen mit Deep Learning Objekte unter wechselnden Produktionsbedingungen erkennen kann, einschließlich Vibration, Staub und ungleichmäßiger Beleuchtung. Regelbasierte Systeme sind weniger anpassungsfähig, wenn sich diese Bedingungen während des Hochgeschwindigkeitsbetriebs ändern. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen profitiert davon, weil Hersteller Fachwissen benötigen, um Inspektionsdaten mit Produktionssteuerungen und Qualitätsaufzeichnungen zu verbinden. Die AIAG-Leitlinien zur Messsystemanalyse geben Integratoren auch eine Dokumentationsrolle, wenn Automobillieferanten KI-gestützte Qualitätssysteme validieren. Inspektionsbilder können nach Abschluss des ursprünglichen Projekts zu einem nützlichen Betriebsasset werden. Wenn sie mit Manufacturing-Execution-Systemen verknüpft sind, können Bildaufzeichnungen Teams dabei helfen, wiederkehrende Fehlermuster zu identifizieren, bevor sie zu umfassenderen Qualitätsproblemen werden. Diese Anforderung verändert den Arbeitsumfang von einer Kamerainstallation hin zu einem fortlaufenden Daten- und Prozesssteuerungsservice. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen begünstigt daher Anbieter, die Modelle pflegen, Bilddaten verwalten und Qualitätsteams nach der Inbetriebnahme unterstützen können. Null-Fehler-Anforderungen machen den Projektzeitplan auch weniger abhängig von allgemeinen Ausgabenzyklen für Ausrüstung. Lieferanten können einige Fabrikinvestitionen verschieben, haben aber weniger Spielraum, Steuerungen zu verschieben, die die vertragliche Qualitätsleistung unterstützen.
Bildverarbeitungsgesteuerte Robotik und flexible Automatisierung
Bildverarbeitungsgesteuerte Robotik geht über die Hochvolumen-Automobilarbeit hinaus in Fertigungsumgebungen mit häufigen Produktwechseln und niedrigeren Produktionsvolumina. Die Association for Advancing Automation meldete 36.766 Roboterbestellungen in Nordamerika im Jahr 2025 im Wert von 2,25 Milliarden USD.[1] Diese Umgebungen erfordern ein System, das Komponenten trotz wechselnder Ausrichtung, Behälterposition oder Oberflächenvariation lokalisieren kann. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen profitiert von der zusätzlichen Arbeit, die erforderlich ist, um Kameras, Robotersteuerungen und Produktionssicherheitssysteme zu verbinden. 3D-Strukturlicht- und Tiefensensorausrüstung erfordert auch eine sorgfältigere Auslegung als Roboteranwendungen mit festen Koordinaten. Eine Bildverarbeitungs-Roboter-Schnittstelle erfordert häufig angepasste Kommunikations- und Bewegungslogik für jede Produktionslinie. Integratoren mit Bibliotheken, die mehrere Robotermarken unterstützen, können repetitive Ingenieurarbeit reduzieren und die Projektliefergeschwindigkeit verbessern. KUKA beschreibt KI-basierte Bildverarbeitungswerkzeuge für die 2D- und 3D-Bildverarbeitung in Robotersystemen und zeigt damit den breiteren Wandel hin zur maschinellen Wahrnehmung in der Automatisierung. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen bietet Raum für Anbieter, die diese Werkzeuge sicher in gemischten Produktionsumgebungen einsetzen können. Europäische Sicherheits- und KI-Vorschriften erhöhen auch den Wert von Lieferanten, die klare technische Aufzeichnungen für autonome Systeme erstellen können.
Künstliche Intelligenz und Deep-Learning-Inspektion
Die KI-Verarbeitung auf dem Fabrikboden hat die Verzögerung reduziert, die zuvor cloudbasierte Inspektion bei hohen Produktionsgeschwindigkeiten einschränkte. Eine 2025 peer-reviewed Studie ergab, dass moderne Objekterkennungsansätze Oberflächenfehler, Maßfehler, Risse und Brüche unter wechselnden Bedingungen identifizieren können. Die Forschung identifizierte auch die Mensch-Maschine-Zusammenarbeit als wichtiges Betriebsmodell, da Hersteller Industry-5.0-Praktiken übernehmen. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen ist betroffen, weil diese Systeme sorgfältige Entscheidungen über Hardware, Modelle, Datenflüsse und Liniensteuerungen erfordern. Eine effektive Installation muss zuverlässige Ergebnisse liefern, ohne den Produktionsdurchsatz zu beeinträchtigen. Synthetische Bildgenerierung kann helfen, ein Modell vorzubereiten, bevor eine physische Linie den Betrieb aufnimmt. Integratoren können CAD-basierte Modelle und digitale Umgebungen verwenden, um Fehlerbibliotheken vor der Inbetriebnahme aufzubauen. Cognex stellte seine kollaborative KI-Entwicklungsumgebung OneVision im Juni 2026 nach einer Betaphase, an der mehr als 100 Unternehmen beteiligt waren, allgemein zur Verfügung. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen bietet eine klare Öffnung für wiederholbare Methoden, die die Bereitstellungszeit verkürzen und gleichzeitig die Fähigkeit erhalten, standortspezifische Fehler zu behandeln. Solche Methoden können auch fortschrittliche Inspektion für kleinere Hersteller mit fokussierten Anwendungsfällen zugänglicher machen.
Rückverfolgbarkeitsanforderungen in der regulierten Fertigung
Rückverfolgbarkeitsvorschriften unterstützen die Nachfrage in der Automobil-, Pharma-, Lebensmittel- und Medizingeräteproduktion. Diese Anforderungen schaffen Kaufentscheidungen, die an regulatorische Fristen gebunden sind und nicht nur an Kapitalbudgets. Die US-amerikanische Food and Drug Administration verlangt, dass abgedeckte Lebensmittelrückverfolgbarkeitsaufzeichnungen innerhalb von 24 Stunden nach einer Anfrage verfügbar sind, und das geltende Compliance-Datum ist der 20. Juli 2028. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen unterstützt die Erfassung strukturierter Aufzeichnungen durch optische Zeichenerkennung, Data-Matrix-Lesen und Serialisierungsprüfungen. Diese Funktionen können Produkte verifizieren und gleichzeitig zeitgestempelte Informationen für Audits erstellen. IATF-16949-Anforderungen für sicherheitsrelevante Automobilkomponenten, FDA-Anforderungen für elektronische Aufzeichnungen und Medizingerätekontrollen erhöhen alle die Bedeutung von verifizierbaren Aufzeichnungen. Integratoren müssen Inspektionsergebnisse mit Manufacturing-Execution-Systemen und Partnerdatenaustauschnetzen verbinden. Diese Integrationsarbeit liegt oft außerhalb des Zuständigkeitsbereichs eines internen Produktionsingenieurteams. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen wird daher durch wiederkehrende Revalidierungsarbeiten unterstützt, wenn sich Linien, Algorithmen oder regulatorische Erwartungen ändern. Pharmazeutische Aggregations- und Medizingerätedokumentationsanforderungen geben Herstellern weitere Gründe, validierte Inspektionsabläufe aufrechtzuerhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskomplexität bei veralteten Produktionsanlagen | -1.8% | Global, am stärksten ausgeprägt in europäischen und nordamerikanischen Brownfield-Anlagen | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Bildverarbeitungs- und Automatisierungsspezialisten | -1.2% | Global, besonders ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenverwaltungsrisiken in vernetzten Bildverarbeitungssystemen | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hardware-Kommoditisierung und OEM-gebündelte Bildverarbeitungslösungen | -0.5% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskomplexität bei veralteten Produktionsanlagen
Brownfield-Fabriken schaffen andere technische und kommerzielle Bedingungen als neue Produktionsstandorte. Ältere speicherprogrammierbare Steuerungen, Fördersysteme und Mensch-Maschine-Schnittstellen verwenden möglicherweise nicht die Kommunikationsmethoden, die von aktuellen Bildverarbeitungsplattformen erwartet werden. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen muss Schnittstellenarbeiten berücksichtigen, die während der frühen Projektplanung möglicherweise nicht sichtbar sind. Mehrlieferanten-Produktionslinien können separate Treiber-Stacks und Sicherheitsprüfungen für Geräte von mehreren Herstellern erfordern. Diese Erkenntnisse erhöhen die Arbeitsstunden während der Bereitstellung und können die Margen bei Festpreisverträgen reduzieren. Eine detaillierte Kommunikationskartierung vor der Gerätebeschaffung kann dazu beitragen, spätere Störungen zu reduzieren. Die Arbeit muss Steuerungen, Sicherheitslogik, verfügbare Ausfallzeiten und Datenschnittstellen über die gesamte Linie hinweg identifizieren. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen kann mit strukturierten Brownfield-Bewertungen und verwalteten Upgrade-Services reagieren. Solche Services können regelmäßige Software-Updates und Algorithmus-Neutraining bereitstellen, wenn sich der Produktmix ändert. Das Hemmnis bleibt wesentlich, weil Nachrüstinstallationen oft in kurze geplante Abschaltungen passen müssen, was wenig Flexibilität lässt, wenn unerwartete Kompatibilitätsprobleme auftreten.
Mangel an qualifizierten Bildverarbeitungs- und Automatisierungsspezialisten
Ein Mangel an Bildverarbeitungs-Ingenieurtalent hat zwei Auswirkungen auf die Projektnachfrage und die Projektkapazität. Hersteller ohne internes Fachwissen wenden sich oft an externe Integratoren für Bereitstellungs- und Validierungsarbeiten. Gleichzeitig können Integratoren Schwierigkeiten haben, große oder mehrstandortige Projekte zu besetzen. Bildverarbeitungs-Engineering kombiniert Optik-, Elektronik-, Software- und Maschinenbaukenntnisse, was die Einstellung von Spezialisten schwierig macht. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen kann längere Lieferzeiten erfahren, wenn die Anzahl der Installationen schneller steigt als die verfügbare Belegschaft. Die Stellenausschreibungen für Bildverarbeitungsingenieure von Greatech Integration aus dem Jahr 2026 forderten 5–8 Jahre Erfahrung in der Bildverarbeitung, was das erforderliche Erfahrungsniveau für komplexe Rollen zeigt. Etablierte Unternehmen reagieren mit internen Schulungen und Universitätspartnerschaften. Kleinere Anbieter verwenden Low-Code-Konfigurationsplattformen für Standardanwendungen. Dieser Ansatz bewahrt erfahrene Ingenieure für hochkomplexe Arbeiten und begrenzt die Einschränkung der Lieferkapazität. Er kann auch die Preisgestaltung für Unternehmen stärken, die eine zertifizierte Bereitstellungsfähigkeit an mehreren Standorten nachweisen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
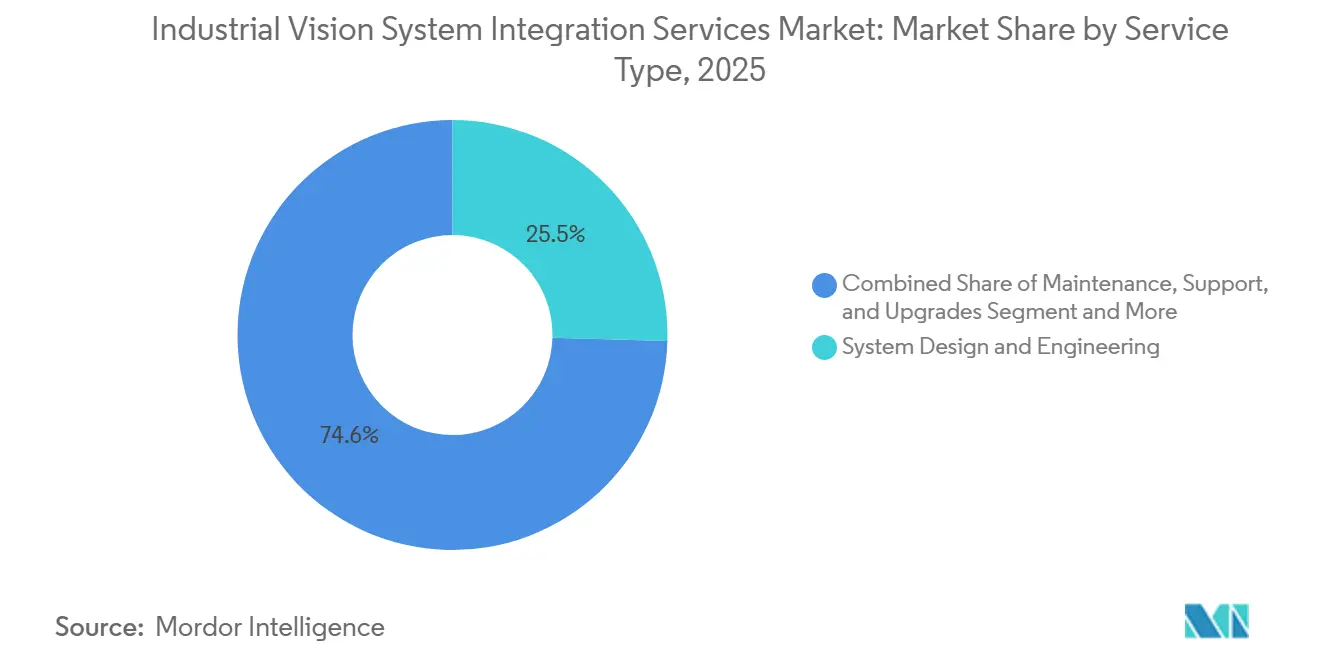
Software-Intelligenz verändert die DienstleistungsökonomieSoftware-, Algorithmus- und Steuerungsintegration wird bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen und ist damit die am schnellsten wachsende Dienstleistungsart. Systemdesign und -engineering hielt im Jahr 2025 25,45 % des Marktanteils für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen. Designarbeit bleibt unerlässlich, weil jede Installation eine Machbarkeitsprüfung, Optikauswahl, Beleuchtungsdesign und Kommunikationsplan benötigt. Diese Entscheidungen bestimmen, ob ein Inspektionssystem sowohl Genauigkeits- als auch Taktzeit-Anforderungen erfüllen kann. Die Nachfrage nach softwarebezogenen Arbeiten wird durch die Notwendigkeit unterstützt, Modelle mit den eigenen Fehlermustern eines Herstellers zu trainieren.
Die OneVision-Umgebung von Cognex zeigt, wie einige Teile der KI-Entwicklung standardisierter werden. Standardwerkzeuge können die Routinekonfiguration vereinfachen, aber benutzerdefinierte Modelle erfordern immer noch erhebliche technische Arbeit. Systeminstallations- und Inbetriebnahmeservices bleiben eng mit neuen Fabrikplänen verbunden. Tests, Validierung und Kalibrierung sind wichtig, wo regulierte Fertigung wiederholbare Leistungsnachweise erfordert. Wartungs-, Support- und Upgrade-Services werden zu wiederkehrenden Aktivitäten, weil Modelle nach Produkt- oder Produktionsbedingungsänderungen neu trainiert werden müssen. Anbieter mit laufenden Software-Einnahmen können ein anderes kommerzielles Profil haben als solche, die sich weitgehend auf einmalige Hardware-Margen stützen.



Nach Projektart:
Nachrüstungen erhöhen die Komplexität bei bestehenden LinienNeue Systemintegration entfiel im Jahr 2025 auf 64,78 % des Umsatzes, unterstützt durch Fabrikbau in Nordamerika und Asien-Pazifik. Nachrüstung und Modernisierung wird bis 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen. Neue Standorte können Bildverarbeitungsausrüstung und Datenverbindungen während des anfänglichen Liniendesigns einbeziehen. Dies reduziert einige Integrationshürden im Vergleich zur Modifikation bestehender Ausrüstung. Die Marktgröße für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen für Nachrüstarbeiten wird durch veraltete Inspektionsausrüstung unterstützt, die sich dem Ende ihrer Nutzungsdauer nähert.
Nachrüstprojekte müssen Kommunikationsschnittstellen, Sicherheitsgenehmigungen und begrenzte Produktionsausfallzeiten berücksichtigen. Diese Anforderungen bedeuten, dass der Austausch eines Inspektionssystems selten ein einfacher Geräteaustausch ist. Ein modularer Ansatz kann Installationsstörungen reduzieren, wenn die Linienarchitektur und die Schnittstellen im Voraus identifiziert wurden. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen begünstigt Unternehmen mit einer Erfolgsbilanz bei der schnellen Inbetriebnahme auf aktiven Produktionslinien. Jedes abgeschlossene Brownfield-Projekt schafft auch Betriebswissen, das für neue Wettbewerber schwer schnell zu reproduzieren ist. Anbieter, die solche Arbeiten sorgfältig planen, können Projektmargen schützen und längerfristige Upgrade-Beziehungen aufbauen.
Nach Kundengröße:
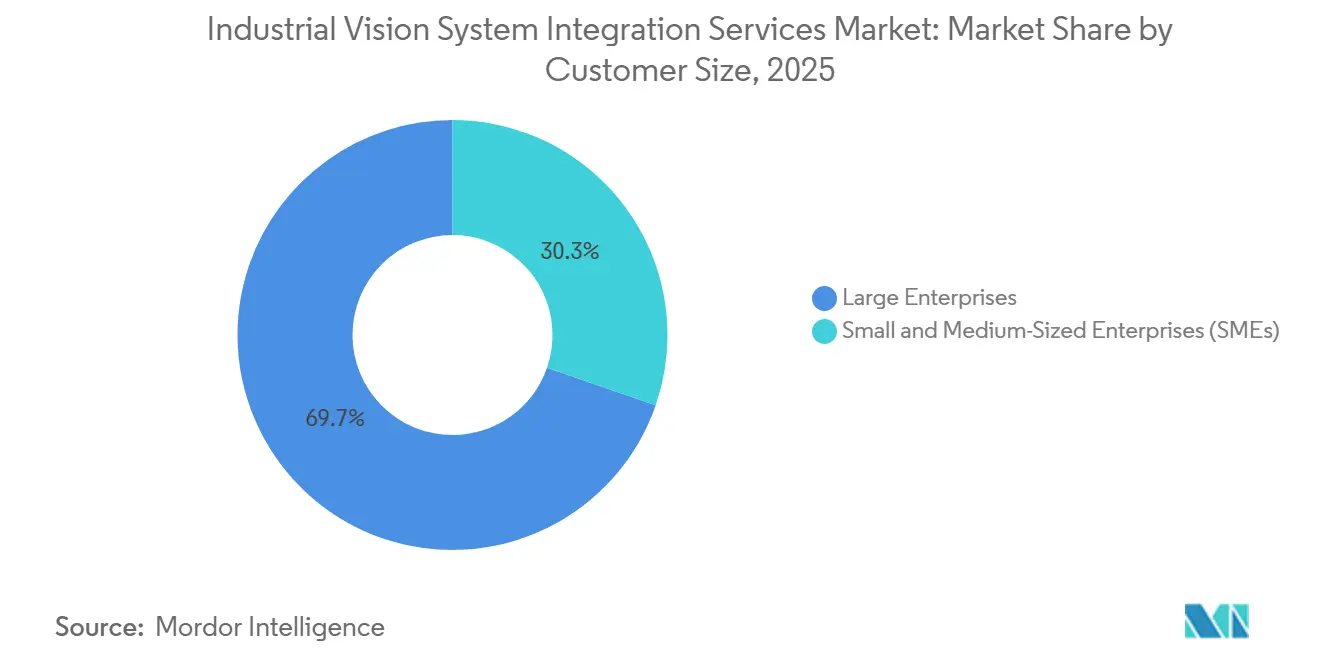
KMU erweitern die adressierbare KundenbasisGroßunternehmen hielten im Jahr 2025 69,71 % des Umsatzes, weil sie mehrjährige und mehrstandortige Integrationsprogramme finanzieren können. KMU werden bis 2031 voraussichtlich mit einer CAGR von 12,13 % wachsen. Großkunden benötigen oft standardisierte Bereitstellungsvorlagen für mehrere Einrichtungen und Länder. Ihre Beschaffungsprozesse legen auch Wert auf Qualitätsdokumentation und regulatorische Compliance. Ihre führende Umsatzposition spiegelte die Fähigkeit wider, sich zu umfassenden Automatisierungsprogrammen zu verpflichten.
Kleinere Hersteller übernehmen gezielte Inspektionssysteme, da Deep-Learning-Werkzeuge einfacher zu konfigurieren werden. Ihre Bedürfnisse passen oft zu Festumfang-Servicepaketen statt zu hochgradig angepassten Engineering-Engagements. Vordefinierte Hardware-Konfigurationen, vortrainierte Fehlerbibliotheken und Überwachungsabonnements können den Zugang für diese Kundengruppe verbessern. Qualitas Technologies bietet die EagleEye-Plattform mit Robotersteuerungsunterstützung für Fanuc, KUKA, ABB, Yaskawa und Universal Robots an.[2] Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen kann mehr Einzelstandortbetreiber erreichen, wenn Integratoren wiederholbare Bereitstellungsmodelle anbieten. Dieses Modell kann die Abdeckung erweitern, ohne dass das Engineering-Personal im gleichen Maße wie die Kundenzahlen zunehmen muss.

Nach Endverbraucherbranche:
Elektronik und Halbleiter stellen die höchsten InspektionsanforderungenAutomobil und Mobilität hielt im Jahr 2025 25,67 % des Umsatzes, unterstützt durch Änderungen am Elektrofahrzeug-Antriebsstrang und die Verifikation von Batteriemodulen. Elektronik und Halbleiter wird bis 2031 voraussichtlich mit einer CAGR von 13,43 % wachsen. Fortschrittliche Verpackung, Wafer-Bonding und Hochbandbreiten-Speicheranwendungen benötigen präzise Inspektion bei Produktionsgeschwindigkeit. Diese Anforderungen können die Fähigkeiten allgemeiner interner Teams übersteigen. Die Marktgröße für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen wird durch die zunehmende Komplexität der Inspektionsanforderungen in der Halbleiterproduktion unterstützt.
Onto Innovation brachte im März 2026 die Dragonfly-G5-Inspektions- und Messtechnikplattform für fortschrittliche Halbleiterverpackungsanwendungen auf den Markt.[3] Ihre Markteinführung veranschaulicht die sich ändernden Gerätespezifikationen, die Integrationsanbieter verstehen müssen, wenn sie diese Installationen entwerfen und warten. Automobilarbeit bleibt eine große Basis, weil IATF 16949 Batterie- und Antriebsstrangverifizierungsanforderungen unterstützt. Pharmazeutische und Medizingerätehersteller benötigen validierte Inspektionsprozesse und prüfbare Qualitätsaufzeichnungen. Lebensmittel, Getränke, Verpackung und industrielle Fertigung bieten eine breitere Basis mittlerer Komplexitätsprojekte. Logistik und Lagerhaltung fügen eine separate Chance durch bildverarbeitungsgesteuerte mobile Roboter und Barcode-Lesesysteme hinzu.
Geografische Analyse
APAC-Markt für industrielle Bildverarbeitungs-Systemintegrationsdienstleistungen
Der asiatisch-pazifische Raum hielt 2025 einen Umsatzanteil von 37,65 % und wird voraussichtlich bis 2031 mit einer CAGR von 11,93 % wachsen. China stützt die Nachfrage durch Halbleiterfertigung, Auftragselektronikfertigung und Programme zur intelligenten Fertigung. Indien entwickelt sich zu einem immer wichtigeren Standort für Inspektionsprojekte in der Pharma- und Automobilzulieferindustrie, die Exportqualitätsanforderungen unterstützen. Malaysias Industriezonen in Penang unterstützen die Inbetriebnahme neuer Fabriken für die Halbleiter- und Unterhaltungselektronikproduktion. Japan und Südkorea halten die Nachfrage nach Präzisionsmontage und Inspektion fortschrittlicher Verpackungen aufrecht.
Markt für industrielle Bildverarbeitungs-Systemintegrationsdienstleistungen in Nordamerika und Europa
Nordamerika belegte die zweitgrößte Position, gestützt durch Reshoring-Investitionen, Anforderungen an die Lebensmittelrückverfolgbarkeit und Aktivitäten zur pharmazeutischen Serialisierung. Die Roboterbestellungen der Region im Jahr 2025 bilden eine große Basis für Inbetriebnahme, Wartung und Support im Bereich Bildverarbeitung. STEMMER IMAGING schloss im Oktober 2025 den Übergang von Phase 1 Technology zu STEMMER IMAGING USA ab.[4] Europa wird durch strengere KI-, Cybersicherheits- und Produktsicherheitsanforderungen für vernetzte Fabriksysteme geprägt. Deutschland bleibt eine wichtige Quelle für Projekte in den Bereichen Automobil, Maschinenbau und Präzisionsfertigung.
Markt für industrielle Bildverarbeitungs-Systemintegrationsdienstleistungen in Nahost und Afrika sowie Südamerika
Südamerika, der Nahe Osten und Afrika stellen kleinere geografische Segmente mit einem längeren Expansionspfad dar. Brasilien konzentriert seine Aktivitäten auf die Automobilfertigung und die Lebensmittelverarbeitung, wo lokale Anbieter Sprach- und Nähevorteile genießen. Saudi-Arabien und die Vereinigten Arabischen Emirate stützen die Nachfrage durch die Entwicklung von Industriezonen und automationsorientierten Fabrikkonzepten. Südafrika verzeichnet Aktivitäten in der Automobilmontage und der Lebensmittelverarbeitung. Ägypten und andere nordafrikanische Länder bieten Chancen in einem früheren Stadium, die mit der Diversifizierung der Fertigung verbunden sind. Der Markt für industrielle Bildverarbeitungs-Systemintegrationsdienstleistungen verfügt über eine breite geografische Basis, doch die lokale Ingenieurkapazität wird beeinflussen, wie schnell sich diese kleineren Regionen bis 2031 entwickeln.
Wettbewerbslandschaft
Marktkonzentration
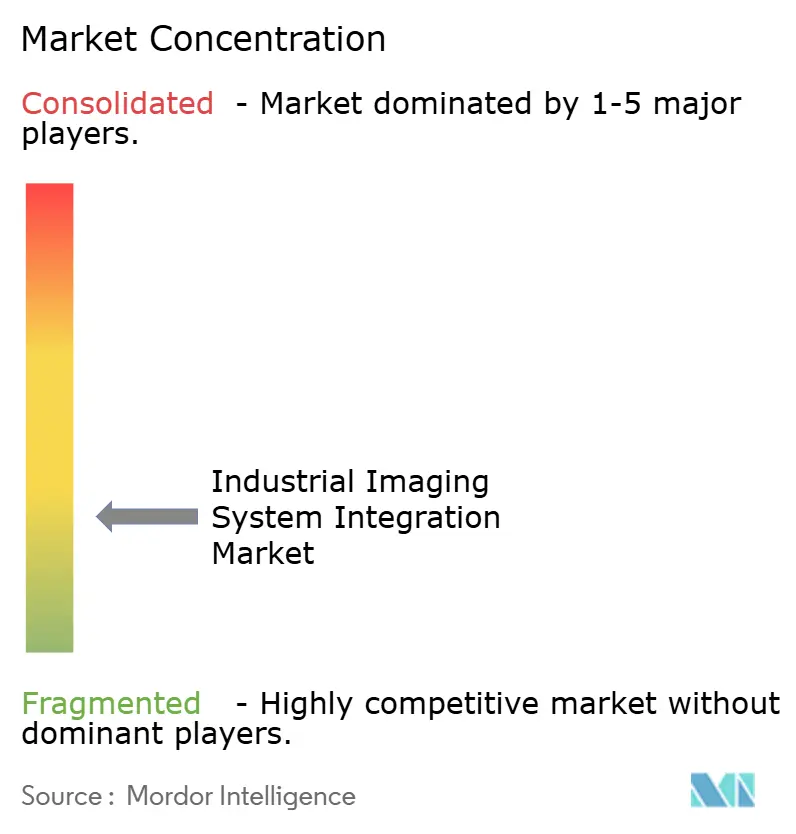
Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen ist fragmentiert, und kein einzelner Integrator hält eine dominante globale Position. Hardware-ausgerichtete Integratoren profitieren von zertifizierten Beziehungen zu Kamera-, Optik- und Beleuchtungslieferanten. Software-first-Anbieter konkurrieren durch Modellbibliotheken, die spezifische Fehlertypen adressieren. Full-Stack-Systemhäuser bieten Design, Installation, Validierung und Wartung in mehreren Sektoren und Standorten an. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen wird wettbewerbsintensiver, da Komponentenhändler Ingenieurteams aufbauen und Softwareanbieter direkte Bereitstellungsservices anbieten.
Die Übernahme von STEMMER IMAGING durch MiddleGround Capital wurde im November 2024 zu 48,00 EUR (52,07 USD) je Aktie abgeschlossen und stellte einen Aufschlag von 52 % dar. Im Juni 2026 startete STEMMER IMAGING SIS-TA, ein digitales Vertriebsunternehmen für Bildverarbeitungskomponenten. Dieser Schritt kombiniert den Komponentenzugang mit dem etablierten technischen Support und den Integrationsservices des Unternehmens. Er spiegelt auch eine breitere Bemühung wider, sowohl standardmäßige Komponentenkäufe als auch komplexere Projektanforderungen zu bedienen. Greatech Integration gründete im März 2026 Greatech Integration Canada Limited, um den Zugang zu Life-Sciences- und Halbleiterkunden in Nordamerika zu verbessern.
Anbieter suchen auch nach wiederkehrenden Einnahmen durch lizenzierte Software, Überwachung und Modellwartung. Proprietäre Trainingsdaten für definierte Fehlerkategorien können für Wettbewerber ohne gleichwertige Produktionserfahrung schwer zu reproduzieren sein. MVTec zertifizierte Greatech Integration als Integrationspartner und formalisierte damit den Zugang zu HALCON- und MERLIC-Software für Kundenprojekte. Compliance-Dokumentation wird zu einem wichtigeren Qualifikationsfaktor bei europäischen Ausschreibungen. Unternehmen mit prüfungsbereiten Prozessen können einen Vorteil bei Projekten haben, die Cybersicherheits- und Qualitätsnachweise erfordern. Der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen bleibt für Spezialanbieter offen, aber der Erfolg hängt zunehmend von technischer Tiefe, wiederholbarer Lieferung und Support nach der Inbetriebnahme ab.
Branchenführer für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen
-
AIT Goehner GmbH
-
ATEsystem s.r.o.
-
EAM, Inc.
-
MSTVision GmbH
-
OCTUM GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Bildverarbeitungs-Systemintegrationsdienstleistungen Unternehmen in diesem Bericht
- AIT Goehner GmbH
- Avenir Vision Industrie
- ATEsystem s.r.o.
- Automatica y Control Numérico, S.L.
- Attentra GmbH
- DISYS S.r.l.
- EAM, Inc.
- Eberle Automatische Systeme GmbH & Co. KG
- GEFATEC Sistemas Software e Consultoria Ltda.
- Greatech Integration (M) Sdn. Bhd.
- Integro Technologies, LLC
- JLI vision A/S
- MSTVision GmbH
- OCTUM GmbH
- phil-vision GmbH
- Qualitas Technologies Pvt. Ltd.
- Smart Services VS GmbH
- STEMMER IMAGING AG
- USS Vision, Inc.
- VST Taiwan Co., Ltd.
- Vision and Control Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für industrielle Bildverarbeitungs-Systemintegrationsdienstleistungen
- Juni 2026: STEMMER IMAGING AG startete SIS-TA, Smart Industry Store Technology Access, ein vollständig digitales transaktionales Vertriebstochterunternehmen, das Bildverarbeitungskomponenten, Kameras, Optiken, Beleuchtung und Framegrabber über eine Online-Beschaffungsplattform anbietet. Das Tochterunternehmen ergänzt das etablierte beratende Integrationsgeschäft des Unternehmens und soll im Laufe der Zeit auf Cobots, autonome mobile Roboter, Bewegungssteuerung und SPS-Systeme ausgeweitet werden.
- März 2026: Onto Innovation Inc. brachte die Dragonfly-G5-Inspektions- und Messtechnikplattform auf den Markt, die in der Lage ist, Defekte von bis zu 150 nm in fortschrittlichen Halbleiterverpackungsanwendungen, einschließlich Hochbandbreiten-Speicher, zu erkennen. Ein führender HBM-Hersteller wählte den Dragonfly G5 für die HBM4-Hochlaufproduktion aus, und die Lieferungen begannen im zweiten Quartal 2026.
- Oktober 2025: Phase 1 Technology Corp. schloss seinen vollständigen Übergang zu STEMMER IMAGING USA, Inc. ab. Das Rebranding markierte den ersten Eintritt von STEMMER IMAGING in den nordamerikanischen Markt für Bildverarbeitungsvertrieb und -integration.
Globaler Berichtsumfang für den Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen
Die industriellen Bildverarbeitungssystem-Integrationsdienstleistungen umfassen das Geschäftsökosystem des Engineerings, Designs, der Installation und Wartung von Bildverarbeitungstechnologie auf Fabrikböden. Der Fokus liegt auf dem vollständigen Bereitstellungslebenszyklus automatisierter Bildverarbeitungs- und visueller Inspektionsökosysteme.
Der Marktbericht für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen ist segmentiert nach Dienstleistungsart (Systemdesign und -engineering, Systeminstallation und Inbetriebnahme, Software-, Algorithmus- und Steuerungsintegration, Tests, Validierung und Kalibrierung, Wartung, Support und Upgrades und weitere), Projektart (Neue Systemintegration und Nachrüstung und Modernisierung), Kundengröße (Großunternehmen und kleine und mittelständische Unternehmen (KMU)), Endverbraucherbranche (Automobil und Mobilität, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Medizingeräte, Verpackung, industrielle Fertigung, Logistik und Lagerhaltung und andere Endverbraucherbranchen) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Systemdesign und -engineering |
| Systeminstallation und Inbetriebnahme |
| Software-, Algorithmus- und Steuerungsintegration |
| Tests, Validierung und Kalibrierung |
| Wartung, Support und Upgrades |
| Neue Systemintegration |
| Nachrüstung und Modernisierung |
| Großunternehmen |
| Kleine und mittelständische Unternehmen (KMU) |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizingeräte |
| Verpackung |
| Industrielle Fertigung |
| Logistik und Lagerhaltung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Dienstleistungsart | Systemdesign und -engineering | |
| Systeminstallation und Inbetriebnahme | ||
| Software-, Algorithmus- und Steuerungsintegration | ||
| Tests, Validierung und Kalibrierung | ||
| Wartung, Support und Upgrades | ||
| Nach Projektart | Neue Systemintegration | |
| Nachrüstung und Modernisierung | ||
| Nach Kundengröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen (KMU) | ||
| Nach Endverbraucherbranche | Automobil und Mobilität | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Medizingeräte | ||
| Verpackung | ||
| Industrielle Fertigung | ||
| Logistik und Lagerhaltung | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Bildverarbeitungssystem-Integrationsdienstleistungen?
Der Sektor wird im Jahr 2026 voraussichtlich 2,31 Milliarden USD erreichen und soll bis 2031 bei einer CAGR von 10,81 % auf 3,86 Milliarden USD anwachsen. Die Nachfrage ist mit Qualitätszertifizierung, Rückverfolgbarkeit und KI-gestützten Steuerungssystemen verknüpft, die mit Produktionsliniengeschwindigkeit betrieben werden können.
Welche Dienstleistungsart wächst am schnellsten?
Software-, Algorithmus- und Steuerungsintegration wird bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen. Sie profitiert von der Nachfrage nach Modelltraining, Liniensteuerungen, Datenverbindungen und laufenden Updates nach der Inbetriebnahme. Sie ist besonders relevant, wenn ein Hersteller seine eigenen Produktionsbilder verwenden muss, um die Modellleistung zu verbessern.
Welche Projektart hat die höchste prognostizierte CAGR?
Nachrüstung und Modernisierung wird bis 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen, weil viele Produktionsstandorte ältere Inspektionsausrüstung ersetzen. Diese Projekte müssen veraltete Kommunikationsschnittstellen, Gerätesicherheitsanforderungen und eingeschränkte Installationsfenster während der Bereitstellung lösen.
Welcher Endverbrauchersektor schafft die schnellste Nachfrage?
Elektronik und Halbleiter wird bis 2031 voraussichtlich mit einer CAGR von 13,43 % wachsen. Fortschrittliche Verpackung und Hochbandbreiten-Speicher erfordern präzise Inspektion bei hohem Durchsatz, was oft spezialisierte Integrationsunterstützung erfordert. Ausrüstung, Algorithmen und Messtechnikforderungen müssen mit dem Produktionsprozess koordiniert werden.
Welche Region führt bei industriellen Bildverarbeitungssystem-Integrationsdienstleistungen?
Asien-Pazifik hielt im Jahr 2025 37,65 % des Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 11,93 % wachsen. Halbleiter-, Elektronik-, Pharma- und Automobilinvestitionen unterstützen Projekte in China, Indien, Malaysia, Japan und Südkorea.
Warum nutzen Hersteller externe Bildverarbeitungsintegrationsanbieter?
Anbieter verbinden Kameras, Algorithmen, Roboter, Produktionssteuerungen und Rückverfolgbarkeitsaufzeichnungen. Sie unterstützen auch Validierung, Dokumentation, Modell-Neutraining und System-Upgrades, wenn sich Produktspezifikationen oder regulatorische Erwartungen ändern. Diese Arbeit hilft Fabriken, zuverlässige Ergebnisse zu erzielen, ohne die erforderlichen Taktzeiten zu unterbrechen.