
Taille et part du marché des services d'intégration de systèmes de vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
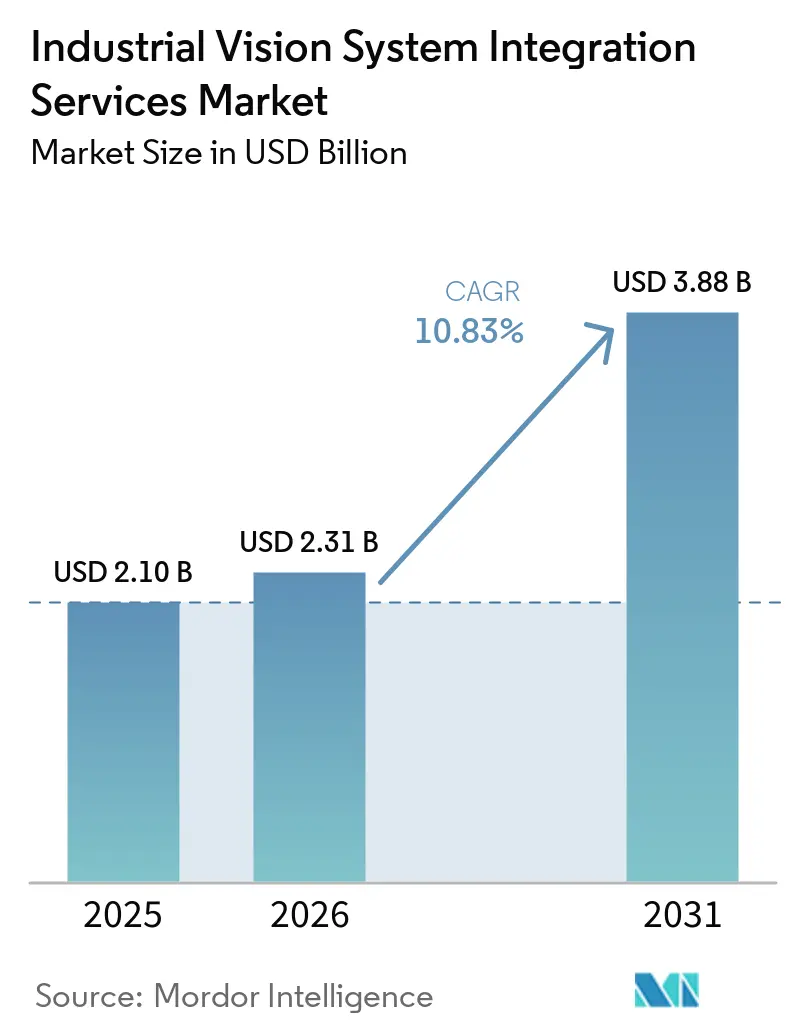
| Taille du Marché (2026) | 2.31 Milliards de dollars |
| Taille du Marché (2031) | 3.88 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'intégration de systèmes de vision industrielle par Mordor Intelligence
La taille du marché des services d'intégration de systèmes de vision industrielle devrait augmenter de 2,10 milliards USD en 2025 à 2,32 milliards USD en 2026 et atteindre 3,88 milliards USD d'ici 2031, en progression à un CAGR de 10,83 % sur la période 2026-2031.
Le marché des services d'intégration de systèmes de vision industrielle évolue d'une dépense d'automatisation optionnelle vers une exigence de production fondamentale pour les installations nécessitant une production de qualité certifiée, des enregistrements traçables et un contrôle de processus assisté par intelligence artificielle. Les fabricants qui ont différé des projets durant des années de contraintes en capital font désormais face à une pression concurrentielle et réglementaire plus forte pour déployer des systèmes d'inspection connectés. L'activité de relocalisation industrielle en Amérique du Nord et en Europe occidentale, les exigences zéro défaut et le traitement de l'intelligence artificielle en atelier soutiennent la demande de services de déploiement spécialisés. Le marché des services d'intégration de systèmes de vision industrielle crée également des opportunités pour les prestataires capables de combiner le déploiement technique avec la validation, la documentation en matière de cybersécurité et le support logiciel continu.
Points clés du rapport
- Par type de service, la conception et l'ingénierie de systèmes représentaient 25,45 % de la part du marché des services d'intégration de systèmes de vision industrielle en 2025, tandis que l'intégration des logiciels, algorithmes et contrôles devrait progresser à un CAGR de 12,34 % jusqu'en 2031.
- Par type de projet, la nouvelle intégration de systèmes représentait 64,78 % du chiffre d'affaires en 2025, tandis que la modernisation et la mise à niveau devraient progresser à un CAGR de 12,78 % jusqu'en 2031.
- Par taille de client, les grandes entreprises représentaient 69,71 % du chiffre d'affaires en 2025, tandis que les PME devraient progresser à un CAGR de 12,13 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et la mobilité représentaient 25,67 % du chiffre d'affaires en 2025, tandis que l'électronique et les semi-conducteurs devraient progresser à un CAGR de 13,43 % jusqu'en 2031.
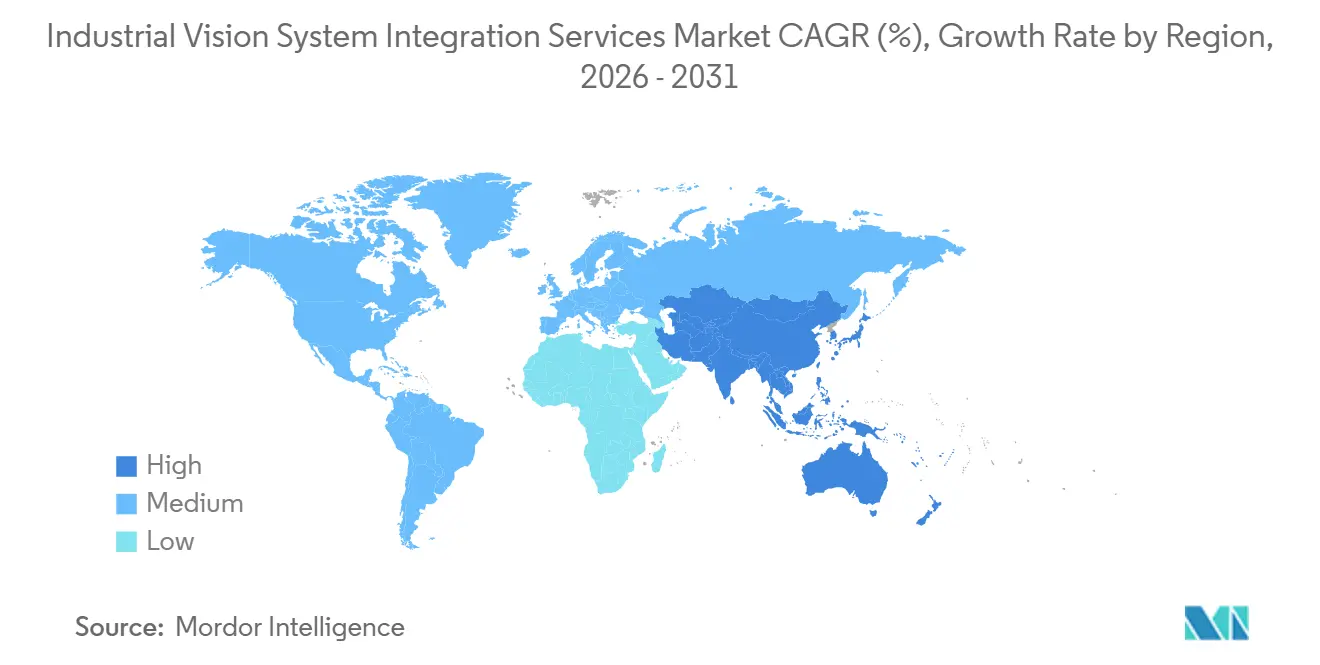
- Par géographie, l'Asie-Pacifique représentait 37,65 % du chiffre d'affaires en 2025 et devrait progresser à un CAGR de 11,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services d'intégration de systèmes de vision industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication zéro défaut et assurance qualité automatisée | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Robotique guidée par vision et automatisation flexible | +2.2% | Amérique du Nord, Allemagne, Japon, Asie-Pacifique | Moyen terme (2-4 ans) |
| Inspection par intelligence artificielle et apprentissage profond | +2.0% | Mondial, porté par la Chine, les États-Unis et l'Allemagne | Court terme (≤ 2 ans) |
| Exigences de traçabilité dans la fabrication réglementée | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Miniaturisation des semi-conducteurs, batteries et composants électroniques | +1.1% | Asie-Pacifique, avec répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Pénurie de compétences internes en ingénierie de vision industrielle | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fabrication zéro défaut et assurance qualité automatisée
La production zéro défaut est devenue une exigence contractuelle pour de nombreux fournisseurs de rang 1 dans les secteurs automobile et aérospatial. Cette exigence place l'inspection visuelle automatisée au cœur de la conception des systèmes qualité en boucle fermée. Une revue systématique de 2026 a révélé que la vision industrielle basée sur l'apprentissage profond peut reconnaître des objets dans des conditions de production variables, notamment les vibrations, la poussière et un éclairage inégal. Les systèmes à base de règles sont moins adaptables lorsque ces conditions changent lors d'opérations à grande vitesse. Le marché des services d'intégration de systèmes de vision industrielle en bénéficie car les fabricants ont besoin d'expertise pour connecter les données d'inspection aux contrôles de production et aux enregistrements qualité. Les recommandations de l'AIAG sur l'analyse des systèmes de mesure confèrent également aux intégrateurs un rôle de documentation lorsque les fournisseurs automobiles valident des systèmes qualité assistés par intelligence artificielle. Les images d'inspection peuvent devenir un actif opérationnel utile une fois le projet initial terminé. Lorsqu'elles sont liées aux systèmes d'exécution de la fabrication, les enregistrements d'images peuvent aider les équipes à identifier des schémas de défauts récurrents avant qu'ils ne deviennent des défaillances qualité plus larges. Cette exigence fait évoluer le périmètre des travaux d'une simple installation de caméras vers un service continu de données et de contrôle de processus. Le marché des services d'intégration de systèmes de vision industrielle favorise donc les prestataires capables de maintenir les modèles, de gérer les données d'images et d'accompagner les équipes qualité après la mise en service. Les exigences zéro défaut rendent également le calendrier des projets moins dépendant des cycles généraux de dépenses en équipements. Les fournisseurs peuvent reporter certains investissements en usine, mais ils ont moins de marge pour reporter les contrôles qui soutiennent la performance qualité contractuelle.
Robotique guidée par vision et automatisation flexible
La robotique guidée par vision s'étend au-delà de la production automobile à grand volume vers des environnements de fabrication avec des changements de produits fréquents et des volumes de production plus faibles. L'Association for Advancing Automation a signalé 36 766 commandes de robots en Amérique du Nord en 2025, d'une valeur de 2,25 milliards USD.[1]Association for Advancing Automation, "North American Robot Orders and Shipments 2025," Association for Advancing Automation, a3automate.org. Ces environnements nécessitent un système capable de localiser des composants malgré des variations d'orientation, d'emplacement dans les bacs ou de surface. Le marché des services d'intégration de systèmes de vision industrielle bénéficie du travail supplémentaire nécessaire pour connecter les caméras, les contrôles robotiques et les systèmes de sécurité de production. Les équipements de lumière structurée 3D et de détection de profondeur nécessitent également une conception plus soignée que les applications robotiques à coordonnées fixes. Une interface vision-robot nécessite souvent une communication personnalisée et une logique de mouvement pour chaque ligne de production. Les intégrateurs disposant de bibliothèques prenant en charge plusieurs marques de robots peuvent réduire les travaux d'ingénierie répétitifs et améliorer la rapidité de livraison des projets. KUKA décrit des outils de vision basés sur l'intelligence artificielle pour le traitement d'images 2D et 3D dans les systèmes robotiques, illustrant l'évolution plus large vers la perception machine dans l'automatisation. Le marché des services d'intégration de systèmes de vision industrielle offre des opportunités aux prestataires capables de faire fonctionner ces outils en toute sécurité dans des environnements de production mixtes. Les règles européennes en matière de sécurité et d'intelligence artificielle augmentent également la valeur des fournisseurs capables de préparer des dossiers techniques clairs pour les systèmes autonomes.
Inspection par intelligence artificielle et apprentissage profond
Le traitement de l'intelligence artificielle en atelier a réduit le délai qui limitait auparavant l'inspection basée sur le cloud à des vitesses de production élevées. Une étude évaluée par des pairs en 2025 a révélé que les approches modernes de détection d'objets peuvent identifier des défauts de surface, des erreurs dimensionnelles, des fissures et des fractures dans des conditions variables. La recherche a également identifié la collaboration homme-machine comme un modèle opérationnel important à mesure que les fabricants adoptent les pratiques de l'Industrie 5.0. Le marché des services d'intégration de systèmes de vision industrielle est concerné car ces systèmes nécessitent des décisions soigneuses sur le matériel, les modèles, les flux de données et les contrôles de ligne. Une installation efficace doit produire des résultats fiables sans perturber le débit de production. La génération d'images synthétiques peut aider à préparer un modèle avant le démarrage d'une ligne physique. Les intégrateurs peuvent utiliser des modèles CAO et des environnements numériques pour constituer des bibliothèques de défauts avant la mise en service. Cognex a rendu son environnement de développement collaboratif d'intelligence artificielle OneVision généralement disponible en juin 2026 après une phase bêta impliquant plus de 100 entreprises. Le marché des services d'intégration de systèmes de vision industrielle offre une opportunité claire pour des méthodes reproductibles qui réduisent le temps de déploiement tout en conservant la capacité à gérer les défauts spécifiques au site. Ces méthodes peuvent également rendre l'inspection avancée plus accessible aux petits fabricants ayant des cas d'usage ciblés.
Exigences de traçabilité dans la fabrication réglementée
Les règles de traçabilité soutiennent la demande dans les secteurs de la production automobile, pharmaceutique, alimentaire et des dispositifs médicaux. Ces exigences créent des décisions d'achat liées à des échéances réglementaires plutôt qu'aux seuls budgets d'investissement. La Food and Drug Administration américaine exige que les enregistrements de traçabilité alimentaire couverts soient disponibles dans les 24 heures suivant une demande, et la date de conformité applicable est le 20 juillet 2028. Le marché des services d'intégration de systèmes de vision industrielle soutient la collecte d'enregistrements structurés grâce à la reconnaissance optique de caractères, à la lecture de matrices de données et aux contrôles de sérialisation. Ces fonctions peuvent vérifier les produits tout en créant des informations horodatées pour les audits. Les exigences de l'IATF 16949 pour les composants automobiles liés à la sécurité, les exigences de la FDA pour les enregistrements électroniques et les contrôles des dispositifs médicaux renforcent tous l'importance des enregistrements vérifiables. Les intégrateurs doivent connecter les résultats d'inspection aux systèmes d'exécution de la fabrication et aux réseaux d'échange de données partenaires. Ce travail d'intégration dépasse souvent les attributions d'une équipe interne d'ingénierie de production. Le marché des services d'intégration de systèmes de vision industrielle est donc soutenu par des travaux de revalidation récurrents lorsque les lignes, les algorithmes ou les attentes réglementaires évoluent. Les exigences d'agrégation pharmaceutique et de documentation des dispositifs médicaux ajoutent d'autres raisons pour les fabricants de maintenir des flux de travail d'inspection validés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité élevée d'intégration sur les actifs de production existants | -1.8% | Mondial, plus aigu dans les installations industrielles existantes en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Pénurie de spécialistes qualifiés en vision et automatisation | -1.2% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Risques de cybersécurité et de gouvernance des données dans les systèmes de vision connectés | -0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Banalisation du matériel et solutions de vision intégrées par les fabricants d'équipements d'origine | -0.5% | Mondial, notamment en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité élevée d'intégration sur les actifs de production existants
Les usines existantes créent des conditions techniques et commerciales différentes de celles des nouveaux sites de production. Les automates programmables industriels plus anciens, les systèmes de convoyage et les interfaces homme-machine peuvent ne pas utiliser les méthodes de communication attendues par les plateformes de vision actuelles. Le marché des services d'intégration de systèmes de vision industrielle doit traiter des travaux d'interfaçage qui peuvent ne pas être visibles lors du cadrage initial du projet. Les lignes de production multi-fournisseurs peuvent nécessiter des piles de pilotes et des contrôles de sécurité distincts pour les équipements de plusieurs fabricants. Ces découvertes ajoutent des heures de travail lors du déploiement et peuvent réduire les marges sur les contrats à prix fixe. Une cartographie détaillée des communications avant l'approvisionnement en équipements peut aider à réduire les perturbations ultérieures. Les travaux doivent identifier les contrôles, la logique de sécurité, les temps d'arrêt disponibles et les interfaces de données sur l'ensemble de la ligne. Le marché des services d'intégration de systèmes de vision industrielle peut répondre avec des évaluations structurées des installations existantes et des services de mise à niveau gérés. Ces services peuvent fournir des mises à jour logicielles régulières et un réentraînement des algorithmes lorsque les gammes de produits changent. Le frein reste significatif car les installations de modernisation doivent souvent s'inscrire dans de brèves interruptions planifiées, laissant peu de flexibilité lorsque des problèmes de compatibilité inattendus surviennent.
Pénurie de spécialistes qualifiés en vision et automatisation
La pénurie de talents en ingénierie de vision a deux effets sur la demande et la capacité des projets. Les fabricants sans expertise interne se tournent souvent vers des intégrateurs externes pour les travaux de déploiement et de validation. Dans le même temps, les intégrateurs peuvent avoir du mal à pourvoir les postes pour des projets importants ou multi-sites. L'ingénierie de la vision industrielle combine des compétences en optique, électronique, logiciel et ingénierie mécanique, rendant le recrutement de spécialistes difficile. Le marché des services d'intégration de systèmes de vision industrielle pourrait faire face à des délais de livraison plus longs si le nombre d'installations augmente plus vite que la main-d'œuvre disponible. Les offres d'emploi d'ingénieurs en vision de Greatech Integration en 2026 exigeaient 5 à 8 ans d'expérience en traitement d'images, indiquant le niveau d'expérience requis pour les rôles complexes. Les entreprises établies répondent par des formations internes et des partenariats universitaires. Les prestataires plus petits utilisent des plateformes de configuration à faible code pour les applications standard. Cette approche préserve les ingénieurs expérimentés pour les travaux à haute complexité et limite la contrainte sur la capacité de livraison. Elle peut également renforcer la tarification pour les entreprises capables de démontrer une capacité de déploiement certifiée sur plusieurs sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'intelligence logicielle transforme l'économie des services
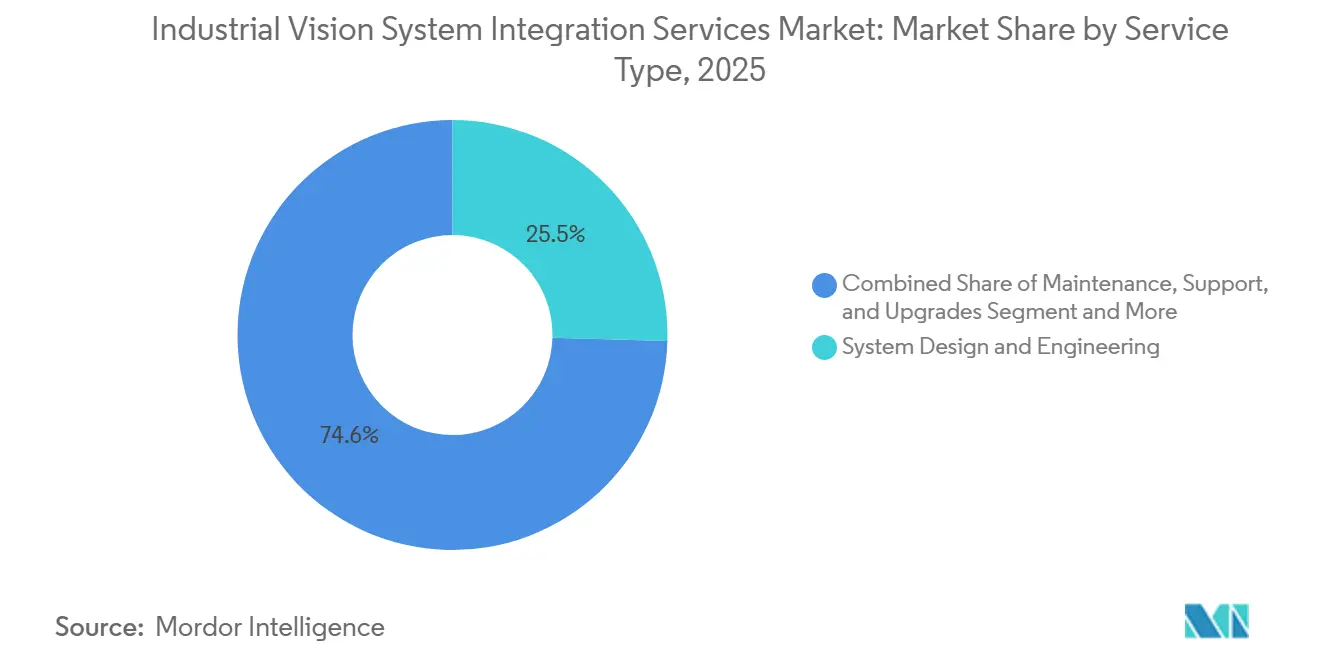
L'intégration des logiciels, algorithmes et contrôles devrait progresser à un CAGR de 12,34 % jusqu'en 2031, ce qui en fait le type de service à la croissance la plus rapide. La conception et l'ingénierie de systèmes représentaient 25,45 % de la part du marché des services d'intégration de systèmes de vision industrielle en 2025. Les travaux de conception restent essentiels car chaque installation nécessite une étude de faisabilité, une sélection d'optiques, une conception d'éclairage et un plan de communication. Ces décisions déterminent si un système d'inspection peut satisfaire à la fois les exigences de précision et de cadence. La demande de travaux liés aux logiciels est soutenue par la nécessité d'entraîner des modèles à partir des propres schémas de défauts d'un fabricant.
L'environnement OneVision de Cognex montre comment certaines parties du développement de l'intelligence artificielle se standardisent. Les outils standard peuvent simplifier la configuration de routine, mais les modèles personnalisés nécessitent encore un travail technique important. Les services d'installation et de mise en service des systèmes restent étroitement liés aux calendriers des nouvelles usines. Les tests, la validation et l'étalonnage sont importants là où la fabrication réglementée exige des preuves reproductibles de performance. La maintenance, le support et les mises à niveau deviennent des activités récurrentes car les modèles nécessitent un réentraînement après des changements de produits ou de conditions de production. Les prestataires disposant de revenus logiciels récurrents peuvent avoir un profil commercial différent de ceux qui s'appuient principalement sur des marges matérielles ponctuelles.


Par type de projet : les modernisations ajoutent de la complexité aux lignes existantes
La nouvelle intégration de systèmes représentait 64,78 % du chiffre d'affaires en 2025, soutenue par la construction d'usines en Amérique du Nord et en Asie-Pacifique. La modernisation et la mise à niveau devraient progresser à un CAGR de 12,78 % jusqu'en 2031. Les nouveaux sites peuvent intégrer des équipements de vision et des connexions de données lors de la conception initiale de la ligne. Cela réduit certains obstacles à l'intégration par rapport à la modification d'équipements existants. La taille du marché des services d'intégration de systèmes de vision industrielle pour les travaux de modernisation est soutenue par les équipements d'inspection existants qui approchent de la fin de leur durée de vie utile.
Les projets de modernisation doivent tenir compte des interfaces de communication, des approbations de sécurité et des temps d'arrêt de production limités. Ces exigences signifient que le remplacement d'un système d'inspection est rarement un simple échange d'équipements. Une approche modulaire peut réduire les perturbations lors de l'installation lorsque l'architecture de la ligne et les interfaces ont été identifiées à l'avance. Le marché des services d'intégration de systèmes de vision industrielle favorise les entreprises ayant un historique de mise en service rapide sur des lignes de production actives. Chaque projet d'installation existante réalisé crée également des connaissances opérationnelles difficiles à reproduire rapidement pour de nouveaux concurrents. Les prestataires qui cadrent soigneusement ces travaux peuvent protéger les marges des projets et établir des relations de mise à niveau à plus long terme.
Par taille de client : les PME élargissent la base de clients adressables
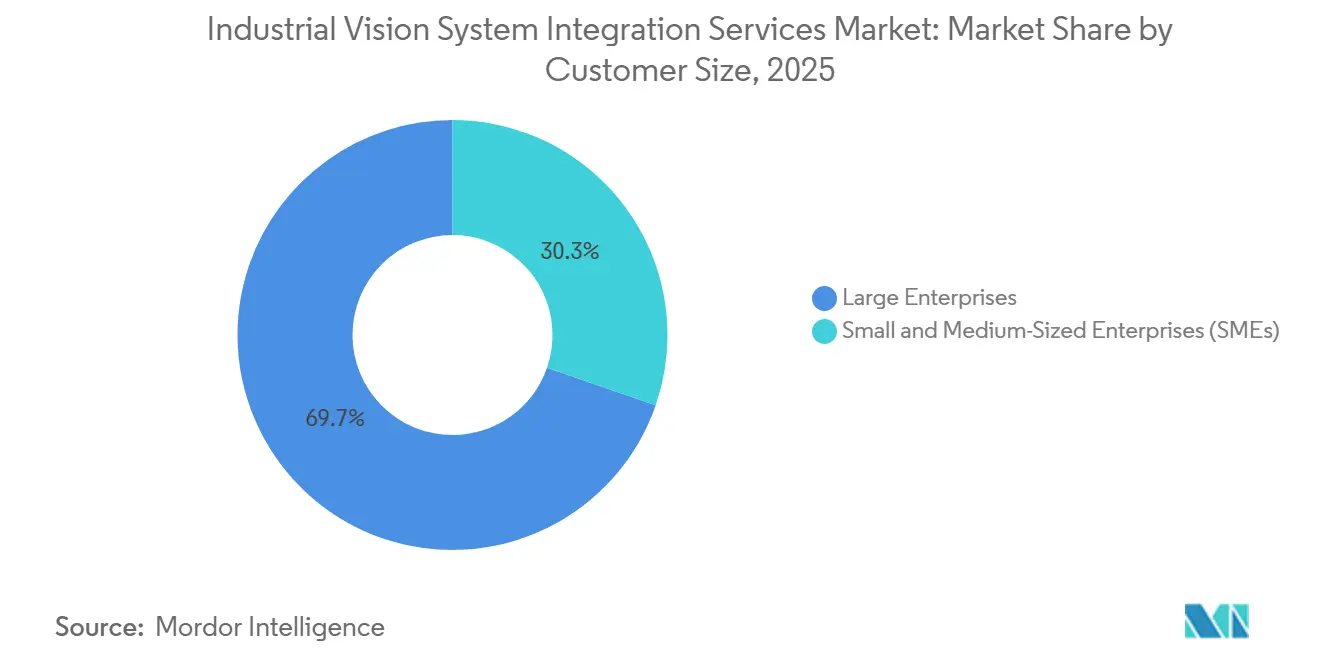
Les grandes entreprises représentaient 69,71 % du chiffre d'affaires en 2025 car elles peuvent financer des programmes d'intégration pluriannuels et multi-sites. Les PME devraient progresser à un CAGR de 12,13 % jusqu'en 2031. Les grands clients ont souvent besoin de modèles de déploiement standard sur plusieurs installations et pays. Leurs processus d'approvisionnement accordent également de l'importance à la documentation qualité et à la conformité réglementaire. Leur position de leader en termes de chiffre d'affaires reflétait une capacité à s'engager dans de vastes programmes d'automatisation.
Les fabricants de plus petite taille adoptent des systèmes d'inspection ciblés à mesure que les outils d'apprentissage profond deviennent plus faciles à configurer. Leurs besoins correspondent souvent à des offres de services à périmètre fixe plutôt qu'à des engagements d'ingénierie hautement personnalisés. Des configurations matérielles prédéfinies, des bibliothèques de défauts pré-entraînées et des abonnements de surveillance peuvent améliorer l'accès pour ce groupe de clients. Qualitas Technologies propose la plateforme EagleEye avec prise en charge des contrôleurs de robots Fanuc, KUKA, ABB, Yaskawa et Universal Robots.[2]Qualitas Technologies Pvt. Ltd., "EagleEye Inspection System," Qualitas Technologies Pvt. Ltd., qualitastech.com. Le marché des services d'intégration de systèmes de vision industrielle peut atteindre davantage d'opérateurs mono-site lorsque les intégrateurs proposent des modèles de déploiement reproductibles. Ce modèle peut élargir la couverture sans nécessiter que les effectifs d'ingénierie augmentent au même rythme que le nombre de clients.
Par secteur d'utilisation final : l'électronique et les semi-conducteurs établissent les exigences d'inspection les plus élevées
L'automobile et la mobilité représentaient 25,67 % du chiffre d'affaires en 2025, soutenues par les changements de groupes motopropulseurs pour véhicules électriques et la vérification des modules de batteries. L'électronique et les semi-conducteurs devraient progresser à un CAGR de 13,43 % jusqu'en 2031. Les applications d'encapsulation avancée, de liaison de plaquettes et de mémoire à haute bande passante nécessitent une inspection précise à la vitesse de production. Ces exigences peuvent dépasser les capacités des équipes internes généralistes. La taille du marché des services d'intégration de systèmes de vision industrielle est soutenue par la complexité croissante des exigences d'inspection dans la production de semi-conducteurs.
Onto Innovation a lancé la plateforme d'inspection et de métrologie Dragonfly G5 en mars 2026 pour les applications d'encapsulation avancée de semi-conducteurs.[3]Onto Innovation Inc., "Onto Innovation Launches Dragonfly G5 Inspection System," Onto Innovation Inc., ontoinnovation.com. Son lancement illustre l'évolution des spécifications d'équipements que les prestataires d'intégration doivent comprendre lorsqu'ils conçoivent et maintiennent ces installations. Le secteur automobile reste une base importante car l'IATF 16949 soutient les exigences de vérification des batteries et des groupes motopropulseurs. Les producteurs pharmaceutiques et de dispositifs médicaux ont besoin de processus d'inspection validés et d'enregistrements qualité auditables. L'alimentation, les boissons, l'emballage et la fabrication industrielle fournissent une base plus large de projets à complexité moyenne. La logistique et l'entreposage ajoutent une opportunité distincte grâce aux robots mobiles guidés par vision et aux systèmes de lecture de codes-barres.
Analyse géographique
L'Asie-Pacifique représentait 37,65 % du chiffre d'affaires en 2025 et devrait progresser à un CAGR de 11,93 % jusqu'en 2031. La Chine soutient la demande grâce à la fabrication de semi-conducteurs, à l'assemblage électronique sous contrat et aux programmes de fabrication intelligente. L'Inde devient un site de plus en plus important pour les projets d'inspection de fournisseurs pharmaceutiques et automobiles qui soutiennent les exigences de qualité à l'exportation. Les zones industrielles de Penang en Malaisie soutiennent les travaux de mise en service de nouvelles usines pour la production de semi-conducteurs et d'électronique grand public. Le Japon et la Corée du Sud maintiennent la demande pour l'assemblage de précision et l'inspection d'encapsulation avancée.
L'Amérique du Nord occupait la deuxième position, soutenue par les investissements de relocalisation industrielle, les exigences de traçabilité alimentaire et l'activité de sérialisation pharmaceutique. Les commandes de robots de la région en 2025 constituent une base importante pour les travaux de mise en service, de maintenance et de support de la vision. STEMMER IMAGING a achevé la transition de Phase 1 Technology vers STEMMER IMAGING USA en octobre 2025.[4]STEMMER IMAGING AG, "Phase 1 Transition to STEMMER IMAGING USA," STEMMER IMAGING AG, stemmer-imaging.com. L'Europe est façonnée par des exigences plus strictes en matière d'intelligence artificielle, de cybersécurité et de sécurité des produits pour les systèmes d'usine connectés. L'Allemagne reste une source majeure de projets dans les secteurs automobile, mécanique et de la fabrication de précision.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des segments géographiques plus petits avec un horizon d'expansion plus long. Le Brésil concentre ses activités dans la fabrication automobile et la transformation alimentaire, où les prestataires locaux bénéficient d'avantages linguistiques et de proximité. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande grâce au développement de zones industrielles et à des conceptions d'usines axées sur l'automatisation. L'Afrique du Sud a une activité dans l'assemblage automobile et la transformation alimentaire. L'Égypte et d'autres pays d'Afrique du Nord offrent des opportunités à un stade plus précoce liées à la diversification industrielle. Le marché des services d'intégration de systèmes de vision industrielle dispose d'une base géographique large, mais la capacité d'ingénierie locale influencera la rapidité avec laquelle ces régions plus petites se développeront d'ici 2031.

Paysage concurrentiel
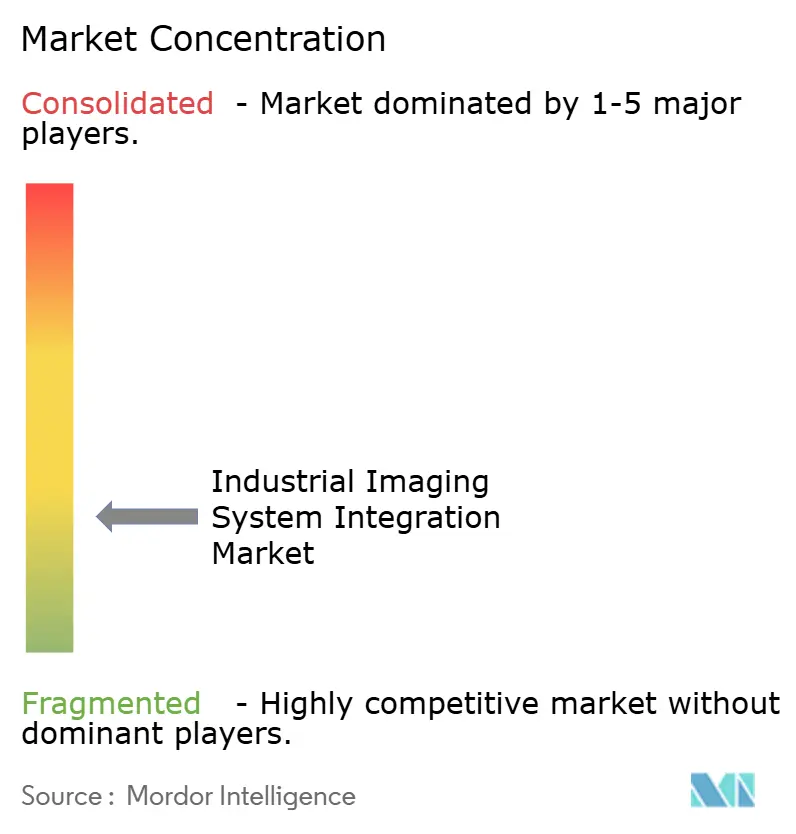
Le marché des services d'intégration de systèmes de vision industrielle est fragmenté et aucun intégrateur unique ne détient une position dominante à l'échelle mondiale. Les intégrateurs alignés sur le matériel bénéficient de relations certifiées avec les fournisseurs de caméras, d'optiques et d'éclairage. Les prestataires axés sur les logiciels se démarquent grâce à des bibliothèques de modèles traitant des types de défauts spécifiques. Les maisons de systèmes à pile complète offrent la conception, l'installation, la validation et la maintenance dans plusieurs secteurs et sites. Le marché des services d'intégration de systèmes de vision industrielle devient plus concurrentiel à mesure que les distributeurs de composants constituent des équipes d'ingénierie et que les fournisseurs de logiciels proposent des services de déploiement directs.
L'acquisition de STEMMER IMAGING par MiddleGround Capital a été finalisée en novembre 2024 à 48,00 EUR (52,07 USD) par action, représentant une prime de 52 %. En juin 2026, STEMMER IMAGING a lancé SIS-TA, une filiale de vente numérique pour les composants de vision industrielle. Cette initiative combine l'accès aux composants avec le support technique établi et les services d'intégration de l'entreprise. Elle reflète également un effort plus large pour servir à la fois les achats de composants standard et les exigences de projets plus complexes. Greatech Integration a constitué Greatech Integration Canada Limited en mars 2026 pour améliorer l'accès aux clients des sciences de la vie et des semi-conducteurs en Amérique du Nord.
Les prestataires cherchent également des revenus récurrents grâce aux logiciels sous licence, à la surveillance et à la maintenance des modèles. Les données d'entraînement propriétaires pour des catégories de défauts définies peuvent être difficiles à reproduire pour les concurrents sans une expérience équivalente en atelier de production. MVTec a certifié Greatech Integration comme partenaire d'intégration, formalisant son accès aux logiciels HALCON et MERLIC pour les projets clients. La documentation de conformité devient un facteur de qualification de plus en plus important dans les appels d'offres européens. Les entreprises disposant de processus prêts pour l'audit peuvent avoir un avantage dans les projets nécessitant des preuves de cybersécurité et de qualité. Le marché des services d'intégration de systèmes de vision industrielle reste ouvert aux prestataires spécialisés, mais le succès dépend de plus en plus de la profondeur technique, de la reproductibilité de la livraison et du support après la mise en service.
Leaders du secteur des services d'intégration de systèmes de vision industrielle
AIT Goehner GmbH
ATEsystem s.r.o.
EAM, Inc.
MSTVision GmbH
OCTUM GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : STEMMER IMAGING AG a lancé SIS-TA, Smart Industry Store Technology Access, une filiale de vente transactionnelle entièrement numérique proposant des composants de vision industrielle, des caméras, des optiques, des éclairages et des cartes d'acquisition d'images via une plateforme d'approvisionnement en ligne. La filiale complète l'activité d'intégration consultative établie de l'entreprise et est prévue pour s'étendre aux cobots, aux robots mobiles autonomes, au contrôle de mouvement et aux systèmes automates programmables industriels au fil du temps.
- Mars 2026 : Onto Innovation Inc. a lancé la plateforme d'inspection et de métrologie Dragonfly G5, capable de détecter des défauts aussi petits que 150 nm dans les applications d'encapsulation avancée de semi-conducteurs, y compris la mémoire à haute bande passante. Un fabricant leader de mémoire à haute bande passante a sélectionné le Dragonfly G5 pour la montée en production HBM4, et les livraisons ont débuté au deuxième trimestre 2026.
- Octobre 2025 : Phase 1 Technology Corp. a achevé sa transition complète vers STEMMER IMAGING USA, Inc. Le changement de marque a marqué la première entrée de STEMMER IMAGING sur le marché nord-américain de la distribution et de l'intégration de la vision industrielle.


Périmètre du rapport mondial sur le marché des services d'intégration de systèmes de vision industrielle
Les services d'intégration de systèmes de vision industrielle englobent l'écosystème commercial d'ingénierie, de conception, d'installation et de maintenance de la technologie de vision industrielle sur les planchers d'usine. Il se concentre sur le cycle de vie complet du déploiement des écosystèmes automatisés de vision industrielle et d'inspection visuelle.
Le rapport sur le marché des services d'intégration de systèmes de vision industrielle est segmenté par type de service (conception et ingénierie de systèmes, installation et mise en service de systèmes, intégration des logiciels, algorithmes et contrôles, tests, validation et étalonnage, maintenance, support et mises à niveau, et autres), type de projet (nouvelle intégration de systèmes et modernisation et mise à niveau), taille de client (grandes entreprises et petites et moyennes entreprises (PME)), secteur d'utilisation final (automobile et mobilité, électronique et semi-conducteurs, alimentation et boissons, produits pharmaceutiques et dispositifs médicaux, emballage, fabrication industrielle, logistique et entreposage, et autres secteurs d'utilisation final), et géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
| Conception et ingénierie de systèmes |
| Installation et mise en service de systèmes |
| Intégration des logiciels, algorithmes et contrôles |
| Tests, validation et étalonnage |
| Maintenance, support et mises à niveau |
| Nouvelle intégration de systèmes |
| Modernisation et mise à niveau |
| Grandes entreprises |
| Petites et moyennes entreprises (PME) |
| Automobile et mobilité |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Produits pharmaceutiques et dispositifs médicaux |
| Emballage |
| Fabrication industrielle |
| Logistique et entreposage |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type de service | Conception et ingénierie de systèmes | |
| Installation et mise en service de systèmes | ||
| Intégration des logiciels, algorithmes et contrôles | ||
| Tests, validation et étalonnage | ||
| Maintenance, support et mises à niveau | ||
| Par type de projet | Nouvelle intégration de systèmes | |
| Modernisation et mise à niveau | ||
| Par taille de client | Grandes entreprises | |
| Petites et moyennes entreprises (PME) | ||
| Par secteur d'utilisation final | Automobile et mobilité | |
| Électronique et semi-conducteurs | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Emballage | ||
| Fabrication industrielle | ||
| Logistique et entreposage | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services d'intégration de systèmes de vision industrielle ?
Le secteur devrait atteindre 2,32 milliards USD en 2026 et est prévu pour atteindre 3,88 milliards USD d'ici 2031 à un CAGR de 10,83 %. La demande est liée à la certification qualité, à la traçabilité et aux contrôles assistés par intelligence artificielle capables de fonctionner à la vitesse des lignes de production.
Quel type de service connaît la croissance la plus rapide ?
L'intégration des logiciels, algorithmes et contrôles devrait progresser à un CAGR de 12,34 % jusqu'en 2031. Elle bénéficie de la demande d'entraînement de modèles, de contrôles de ligne, de connexions de données et de mises à jour continues après la mise en service. Elle est particulièrement pertinente lorsqu'un fabricant doit utiliser ses propres images de production pour améliorer les performances du modèle.
Quel type de projet affiche le CAGR projeté le plus élevé ?
La modernisation et la mise à niveau devraient progresser à un CAGR de 12,78 % jusqu'en 2031 car de nombreux sites de production remplacent leurs équipements d'inspection plus anciens. Ces projets doivent résoudre les interfaces de communication existantes, les exigences de sécurité des équipements et les fenêtres d'installation restreintes lors du déploiement.
Quel secteur d'utilisation final génère la demande la plus rapide ?
L'électronique et les semi-conducteurs devraient progresser à un CAGR de 13,43 % jusqu'en 2031. L'encapsulation avancée et la mémoire à haute bande passante nécessitent une inspection précise à haut débit, ce qui requiert souvent un support d'intégration spécialisé. Les équipements, les algorithmes et les exigences de métrologie doivent être coordonnés avec le processus de production.
Quelle région est en tête des services d'intégration de systèmes de vision industrielle ?
L'Asie-Pacifique représentait 37,65 % du chiffre d'affaires en 2025 et devrait progresser à un CAGR de 11,93 % jusqu'en 2031. Les investissements dans les semi-conducteurs, l'électronique, les produits pharmaceutiques et l'automobile soutiennent les projets en Chine, en Inde, en Malaisie, au Japon et en Corée du Sud.
Pourquoi les fabricants font-ils appel à des prestataires externes d'intégration de vision ?
Les prestataires connectent les caméras, les algorithmes, les robots, les contrôles de production et les enregistrements de traçabilité. Ils soutiennent également la validation, la documentation, le réentraînement des modèles et les mises à niveau des systèmes lorsque les spécifications des produits ou les attentes réglementaires évoluent. Ce travail aide les usines à obtenir des résultats fiables sans interrompre les cadences de cycle requises.
Dernière mise à jour de la page le:



