
Tamanho e Participação do Mercado de Açúcar Industrial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 52.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 60.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.97 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Açúcar Industrial por Mordor Intelligence
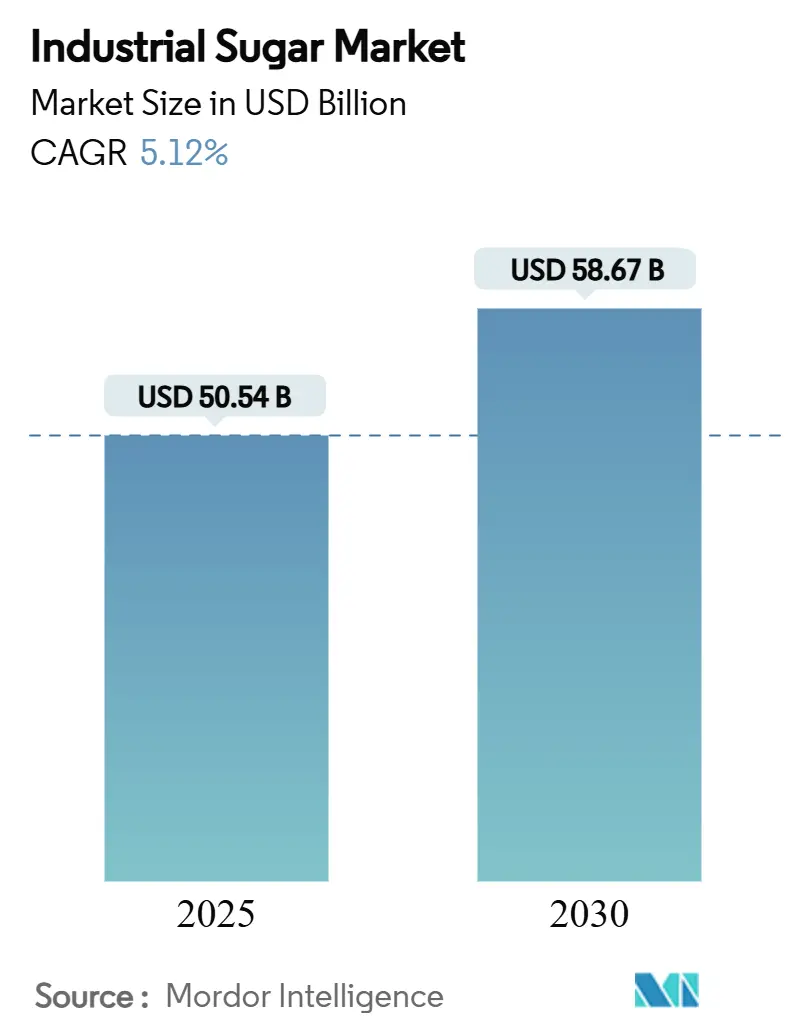
O tamanho do mercado de açúcar industrial está projetado para expandir de 50,54 bilhões de USD em 2025 e 52,07 bilhões de USD em 2026 para 60,29 bilhões de USD até 2031, registrando um CAGR de 2,97% entre 2026 e 2031. O mercado de açúcar industrial é sustentado pela demanda constante de fabricantes de alimentos, bebidas, confeitaria, laticínios e produtos farmacêuticos, que utilizam o açúcar por razões que vão além da doçura em muitas receitas de grande escala. O crescimento é mais forte onde o consumo de alimentos embalados e a capacidade de processamento de alimentos estão em expansão, especialmente na Ásia-Pacífico e na América do Sul, pois essas regiões adicionam tanto novos consumidores quanto novos pontos de fabricação. Os produtores estão respondendo por meio de investimentos em eficiência energética, categorias especiais, melhor logística e aprimoramentos na cadeia de suprimentos que podem proteger os relacionamentos com clientes em um ambiente competitivo. Essas ações ajudam o mercado de açúcar industrial a manter uma trajetória de crescimento moderado em vez de um ciclo de expansão acelerada, com oportunidades concentradas na demanda industrial, em produtos personalizados e no fornecimento confiável.
Principais Conclusões do Relatório
- Por tipo de produto, o açúcar branco refinado detinha 42,04% da participação do mercado de açúcar industrial em 2025, enquanto os açúcares especiais têm previsão de crescer a um CAGR de 4,04% até 2031.
- Por forma, o açúcar granulado detinha 50,06% da receita em 2025, enquanto o açúcar em pó e de confeiteiro tem previsão de crescer a um CAGR de 3,62% até 2031.
- Por fonte, o açúcar de cana detinha 64,32% da receita em 2025, enquanto o açúcar de beterraba tem previsão de crescer a um CAGR de 3,91% até 2031.
- Por aplicação, as bebidas detinham 38,09% da receita em 2025, enquanto panificação e confeitaria têm previsão de crescer a um CAGR de 4,42% até 2031.
- Por geografia, a Ásia-Pacífico detinha 34,26% da receita em 2025, enquanto a América do Sul tem previsão de crescer a um CAGR de 4,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Alimentos Processados e Bebidas | +1.2% | Global, concentrado na Ásia-Pacífico e na América do Sul | Curto prazo (≤ 2 anos) |
| Avanços Tecnológicos no Processamento de Açúcar | +0.5% | Global, liderado pela Europa e América do Sul | Médio prazo (2 a 4 anos) |
| Expansão dos Programas de Etanol à Base de Cana Redirecionando Capacidade para o Açúcar | +0.3% | América do Sul, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento no Comércio Internacional | +0.4% | Global, particularmente Brasil, Ásia-Pacífico e MEA (Oriente Médio e África) | Curto prazo (≤ 2 anos) |
| Incentivos e Subsídios Governamentais | +0.3% | América do Norte, América do Sul e mercados asiáticos selecionados | Longo prazo (≥ 4 anos) |
| Investimentos em Resiliência da Cadeia de Suprimentos | +0.2% | Global, com ênfase nas principais regiões produtoras | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Alimentos Processados e Bebidas
O mercado de açúcar industrial depende fortemente da demanda dos fabricantes, e não de compras domésticas diretas, pois refinarias e fornecedores de ingredientes vendem, em última análise, para cronogramas de produção extensos de alimentos embalados, bebidas, confeitaria, laticínios e determinados usos farmacêuticos. A OCDE e a FAO esperam que o consumo global de açúcar cresça 1% ao ano e atinja 199 milhões de toneladas até 2035, demonstrando que a ampla base de consumo continua a se expandir apesar do crescimento mais lento em algumas economias maduras. Índia, Indonésia e Paquistão são centrais nesse padrão, pois o crescimento populacional e a elevação da renda sustentam as compras de alimentos embalados e bebidas em supermercados, varejistas menores, estabelecimentos de alimentação e redes de distribuição urbana em expansão. O mercado de açúcar industrial se beneficia, portanto, da ampla expansão da fabricação de alimentos, mesmo quando as preferências dos consumidores se tornam mais seletivas e os produtores precisam equilibrar custo do produto, desempenho de formulação e confiabilidade do fornecimento.
Avanços Tecnológicos no Processamento de Açúcar
O mercado de açúcar industrial também é moldado por investimentos que reduzem o consumo de energia, mantêm a consistência do produto e melhoram a capacidade das refinarias de operar com eficiência diante das mudanças nas expectativas de clientes e reguladores. A Nordzucker está direcionando investimentos para eficiência energética, automação e descarbonização em suas unidades europeias durante 2025/26, sinalizando que os produtores estabelecidos tratam a modernização das instalações como um requisito operacional essencial, e não como um projeto discricionário. Uma melhor recuperação de calor, filtragem e monitoramento podem reduzir os custos operacionais, melhorar o controle de processos, limitar o desperdício e apoiar a qualidade confiável que os usuários industriais necessitam ao operar linhas de produção de alta velocidade. Esses projetos também podem ajudar os fornecedores a atender aos requisitos de compras dos clientes, que agora consideram confiabilidade dos ingredientes, consumo de energia, rastreabilidade e fornecimento de menor emissão além do preço.
Expansão de Programas de Etanol à Base de Cana Redirecionando Capacidade para o Açúcar
A capacidade do Brasil de alternar a cana entre açúcar e etanol afeta o equilíbrio de oferta do mercado de açúcar industrial, pois ambos os produtos competem pela mesma colheita, e as usinas podem responder rapidamente quando a economia dos combustíveis se torna mais atrativa. Em abril de 2026, o governo anunciou que estava estudando um novo aumento para E32, acrescentando mais uma consideração de política para fornecedores de cana, comerciantes de açúcar e compradores industriais. A CONAB estima que a safra de cana-de-açúcar do Brasil em 2026/27 atingirá 709,1 milhões de toneladas, mas a produção de açúcar tem previsão de recuar 0,5% para 43,95 milhões de toneladas à medida que o etanol absorve mais cana, demonstrando por que o tamanho da safra por si só não determina a disponibilidade de açúcar. Essa alocação vinculada a políticas torna a disponibilidade de açúcar menos dependente apenas das condições de colheita e exige que as equipes de compras monitorem os mandatos de combustível, os retornos relativos e as decisões de moagem juntamente com as previsões de safra.
Crescimento no Comércio Internacional
O comércio internacional dá ao mercado de açúcar industrial acesso a centros de produção que operam com custos e ciclos de colheita diferentes, ao mesmo tempo que permite aos compradores equilibrar as limitações de oferta local com a disponibilidade global. Demonstrando a reconfiguração dos padrões de fluxo global, os EUA adotaram medidas especiais de salvaguarda agrícola sobre produtos com mais de 65% de teor de açúcar, uma medida prevista para durar até setembro de 2025, conforme relatado pela Alfândega e Proteção de Fronteiras dos EUA [1]. A União Europeia e o Mercosul assinaram um acordo em 17 de janeiro de 2026, com acesso isento de tarifas para 180.000 toneladas métricas de açúcar bruto VHP de cana para refinamento na UE a cada ano, proporcionando um canal definido para fornecedores e refinadores que possam atender aos requisitos do acordo. O mercado de açúcar industrial deve, portanto, gerenciar o acesso ao comércio e a concentração de oferta ao mesmo tempo, em vez de tratar as compras internacionais como um simples substituto para o fornecimento doméstico.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços das Matérias-Primas | -0.7% | Global, com impacto particular nas regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Preocupações Ambientais e de Sustentabilidade | -0.5% | Global, com aplicação mais rigorosa em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Adoçantes à Base de Fermentação Corroendo o Volume Industrial | -0.4% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança nas Preferências dos Consumidores | -0.3% | Mercados desenvolvidos, com adoção gradual em economias emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços das Matérias-Primas
A volatilidade das matérias-primas continua sendo uma restrição prática ao mercado de açúcar industrial, pois movimentos bruscos de preços afetam produtores, usinas, refinarias, comerciantes e fabricantes de alimentos de maneiras diferentes e em prazos distintos. A Südzucker AG reportou que a receita de seu segmento de açúcar caiu de EUR 3.876 milhões em 2024/25 para EUR 2.786 milhões em 2025/26, enquanto o segmento registrou um prejuízo operacional de EUR 177 milhões, evidenciando em que medida a fraqueza dos preços pode afetar até mesmo os principais produtores europeus. A empresa reduziu sua área de cultivo de beterraba europeia em 18%, para 305.800 hectares, em resposta ao ambiente desfavorável, o que ilustra como as respostas dos produtores podem afetar as condições de oferta futuras. As equipes de compras precisam de planos de fornecimento que considerem movimentos de preços, lucratividade dos produtores, decisões sobre área de cultivo e a resposta esperada da produção, em vez de depender apenas do preço de referência atual.
Preocupações Ambientais e de Sustentabilidade
À medida que a Agência de Proteção Ambiental dos EUA intensifica sua atuação no processamento de açúcar, estabelecendo limites rigorosos para DBO5, SST e níveis de pH, as empresas enfrentam maiores requisitos e custos de conformidade. A Suntory Holdings, em parceria com a KTIS, está liderando uma iniciativa pioneira de cultivo de cana-de-açúcar de baixo carbono na Tailândia, ressaltando a transição da sustentabilidade de uma mera opção para uma vantagem competitiva [2]. No entanto, os obstáculos não se limitam ao cumprimento de regulamentações; eles abrangem a mudança nas percepções dos consumidores e nas políticas corporativas que priorizam cada vez mais ingredientes de origem sustentável. Com as refinarias de açúcar cristalino de cana enfrentando agora um limite diário rigoroso de DBO5 de 2,38 libras por tonelada de material fundido, a busca pela otimização do uso da água é primordial. Essa demanda exige sistemas avançados de tratamento e ajustes de processo, conforme destacado pelo Governo dos EUA. Tais mandatos ambientais rigorosos não apenas representam desafios para novos entrantes, mas também fortalecem a posição dos players estabelecidos, equipados com a infraestrutura de conformidade necessária.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
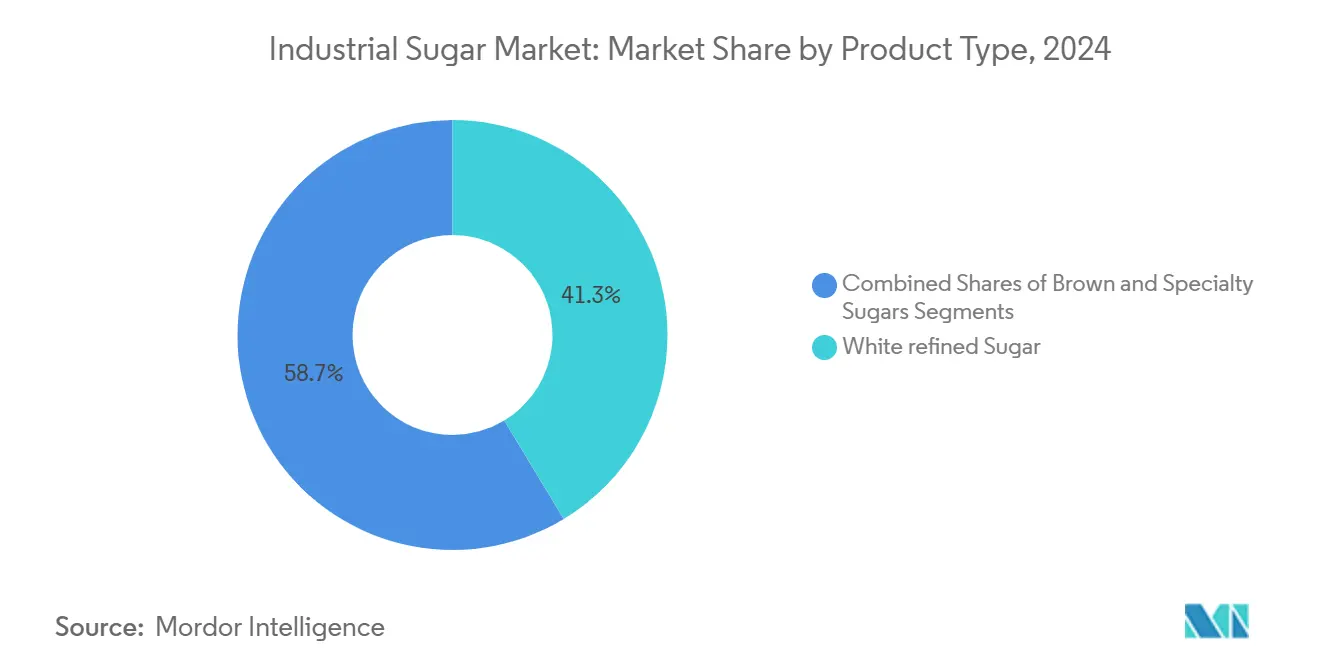
Açúcar Branco Refinado Ancora os Volumes, Açúcares Especiais Constroem ValorO açúcar branco refinado detinha 42,04% da receita de 2025, a maior posição por tipo de produto no mercado de açúcar industrial. Sua alta pureza, doçura previsível e tamanho de cristal consistente são adequados para linhas automatizadas de bebidas, alimentos e confeitaria que precisam entregar o mesmo resultado em grandes volumes de produção. Os fabricantes selecionam esse grau quando cor limpa, dissolução confiável e manuseio padronizado importam mais do que um perfil de sabor distinto. A participação do mercado de açúcar industrial detida pelo açúcar branco refinado reflete seu papel como insumo prático para receitas de alto volume, incluindo produtos em que os operadores precisam controlar rigorosamente o comportamento dos ingredientes. O açúcar mascavo atende a um conjunto diferente de requisitos, pois seu sabor e cor retidos de melaço são escolhas deliberadas de formulação em aplicações de panificação, sobremesas e bebidas artesanais.
Os açúcares especiais têm previsão de crescer a um CAGR de 4,04% até 2031, a taxa mais rápida entre os tipos de produto. O açúcar de cana orgânico, o açúcar invertido e as formas cristalinas modificadas permitem que os fabricantes de alimentos escolham ingredientes que se adequem a requisitos específicos de rótulo, sabor, textura ou processamento. Essas categorias podem gerar mais valor do que o açúcar refinado padrão, pois podem envolver processamento adicional, especificações mais rigorosas, certificação ou suporte técnico direto para a receita de um cliente. Os requisitos de certificação e rastreabilidade também favorecem fornecedores que podem demonstrar qualidade consistente e manter sistemas estabelecidos em toda a sua cadeia de suprimentos. O mercado de açúcar industrial provavelmente manterá o açúcar branco refinado como sua base de volume, enquanto os produtos especiais assumem um papel maior em usos premium, diferenciados e sensíveis à formulação.



Por Forma:
Açúcar Granulado Comanda a Escala, Variantes em Pó e de Confeiteiro Atendem Canais PremiumO açúcar granulado detinha 50,06% da receita por forma em 2025, tornando-o a categoria de forma mais ampla no mercado de açúcar industrial. Ele funciona em misturas a seco, cristalização de confeitaria, misturas para panificação e operações de bebidas de alto volume, oferecendo aos processadores um formato que pode atender a diversas necessidades de produção. Suas características de fluxo e manuseio permitem que os fabricantes o dosem com precisão, enquanto seu perfil de armazenamento se adapta aos sistemas de transporte e armazenagem estabelecidos. As grandes instalações de processamento de alimentos preferem o açúcar granulado porque ele combina familiaridade, ampla disponibilidade e desempenho confiável em ambientes de produção padronizados. Essa posição é reforçada pela necessidade de cristais consistentes quando os fabricantes desejam manter velocidades de produção, textura e níveis de doçura sob controle rigoroso.
O açúcar em pó e de confeiteiro tem previsão de crescer a um CAGR de 3,62% até 2031. Os tamanhos finos de partícula são úteis em panificação, decoração de bolos, recheios, coberturas e aplicações de confeitaria que precisam de dissolução rápida, textura suave ou acabamento visual uniforme. O produto apoia a criação de valor onde o item acabado do cliente depende da sensação na boca, da apresentação e do desempenho preciso, e não apenas do teor de sacarose. As formas de xarope continuam importantes para a fabricação de bebidas porque se dissolvem rapidamente, reduzem as etapas de manuseio e ajudam as grandes instalações a movimentar ingredientes por linhas de processamento líquido. O mercado de açúcar industrial ganha valor incremental com essas formas especializadas à medida que clientes de panificação, alimentação fora do lar e bebidas buscam ingredientes mais fáceis de usar em ambientes de produção específicos.
Por Fonte:
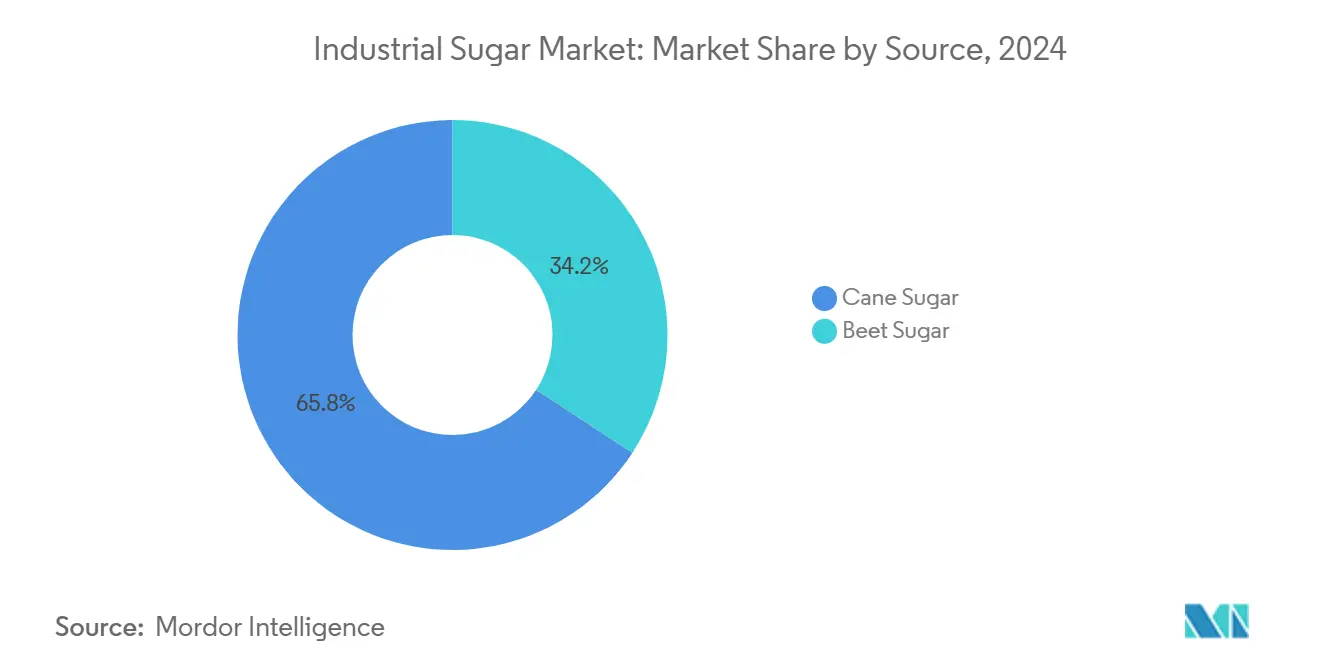
Açúcar de Cana Lidera, Açúcar de Beterraba Expande por Meio de Fornecimento Regional e Requisitos de SustentabilidadeO açúcar de cana detinha 64,32% da receita em 2025, ancorando o mercado de açúcar industrial nos sistemas de produção tropical. Brasil, Índia e Tailândia são os principais países produtores de cana, e seus ciclos de safra, capacidade de refinamento e atividade comercial influenciam a disponibilidade de açúcar para usuários industriais. A escala de exportação do Brasil torna o açúcar de cana especialmente importante para compradores que dependem de compras internacionais e precisam de acesso a volumes significativos. Sua posição de fonte líder também reflete uma rede estabelecida de usinas e refinarias que atendem fabricantes de alimentos em muitas regiões. Os compradores valorizam o fornecimento à base de cana por sua familiaridade e escala, mas a capacidade do Brasil de direcionar a cana para o etanol cria uma exposição de política e precificação que os planos de compras devem considerar.
O açúcar de beterraba tem previsão de crescer a um CAGR de 3,91% até 2031, tornando-o o segmento de fonte de crescimento mais rápido. Sua expansão está ligada à produção no Egito, Turquia, China e Estados Unidos, e não a um aumento amplo da área de beterraba europeia. Destacando a influência dos marcos regulatórios sobre a economia das fontes, o Departamento de Agricultura dos Estados Unidos estabeleceu as taxas de empréstimo de açúcar para o ano fiscal de 2025 em 19,75 centavos por libra para o açúcar bruto de cana e 25,38 centavos por libra para o açúcar refinado de beterraba [3]. Em resposta à crescente concorrência, os produtores de açúcar de cana estão adotando estratégias de integração vertical e diversificando fluxos de receita por meio da produção flexível de etanol. Essa segmentação de fontes reflete cada vez mais objetivos mais amplos de política agrícola, enfatizando segurança alimentar, desenvolvimento rural e sustentabilidade ambiental.

Por Aplicação:
Bebidas Lideraram Enquanto Panificação e Confeitaria Ganham ImpulsoAs bebidas responderam por 38,09% da receita por aplicação em 2025, a maior participação no mercado de açúcar industrial. Refrigerantes carbonatados, chás e cafés prontos para beber, bebidas energéticas e bebidas à base de frutas consomem açúcar em grande escala, o que confere a essa aplicação influência duradoura sobre os volumes de compras. O açúcar contribui com doçura, corpo e um perfil de sabor familiar, de modo que alterações em uma receita de bebida podem exigir trabalho além da simples substituição de um ingrediente. Os produtores de bebidas enfrentam pressão para reduzir o açúcar adicionado em alguns países, particularmente onde impostos, regras de rotulagem ou orientações nutricionais incentivam a reformulação. Mesmo assim, os formatos à base de suco e funcionais continuam a usar açúcar industrial em muitas formulações, o que limita o efeito imediato das estratégias de menor teor de açúcar sobre a demanda total.
Panificação e confeitaria têm previsão de crescer a um CAGR de 4,42% até 2031. O segmento se beneficia da demanda por alimentos embalados na Ásia e na África e do interesse contínuo em produtos de panificação e confeitaria premium em economias maduras. O açúcar proporciona douramento, textura, conservação, volume e sabor, o que torna a substituição total difícil em muitas receitas sem alterar o produto acabado. Laticínios e sobremesas congeladas criam uma base de demanda estável, enquanto os usos farmacêuticos exigem açúcar que atenda aos padrões relevantes de pureza e consistência para aplicações especializadas. O mercado de açúcar industrial é sustentado por essa variedade de usos porque cada aplicação tem uma necessidade funcional diferente e uma exposição diferente à reformulação orientada pela saúde.
Análise Geográfica
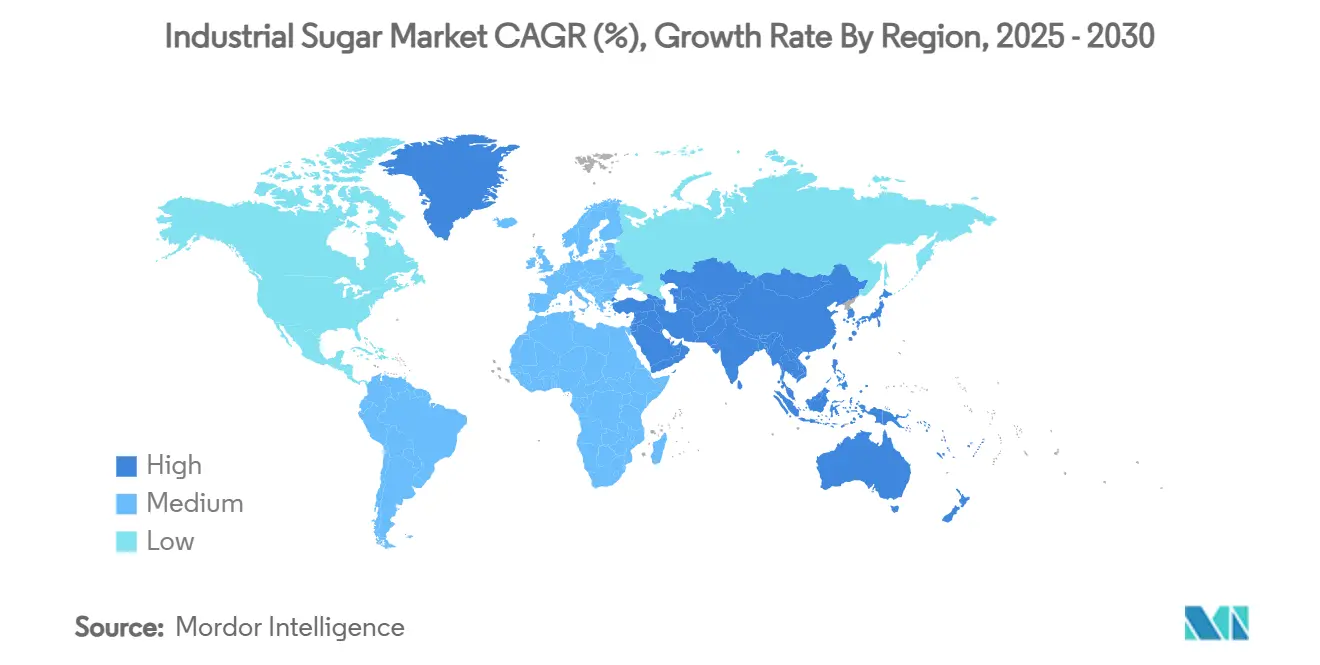
A Ásia-Pacífico detinha 34,26% da receita de 2025, a posição regional líder no mercado de açúcar industrial. A região combina grandes populações de consumidores com crescente produção de alimentos embalados e bebidas, o que dá aos fornecedores de ingredientes acesso tanto a categorias estabelecidas de alto volume quanto a nova capacidade de processamento. A OCDE e a FAO esperam que a Ásia contribua com 76% do crescimento do consumo global de açúcar até 2035, com Índia, Indonésia e Paquistão sendo centrais nesse padrão de demanda. A China tem uma perspectiva mais contida, pois sua Diretriz de Desenvolvimento Alimentar e Nutricional para 2025 a 2030 limita a ingestão de açúcar adicionado a 25 gramas por dia, o que concentra o crescimento em outras partes da região e em aplicações menos sensíveis à saúde. A liderança da Ásia-Pacífico reflete a escala de sua base de processamento de alimentos, a frequência de compras de alimentos embalados e o papel contínuo do açúcar em uma ampla gama de formatos de produtos locais e internacionais.
A América do Sul tem previsão de crescer a um CAGR de 4,18% até 2031, o ritmo regional mais rápido no mercado de açúcar industrial. O Brasil exportou 34,1 milhões de toneladas métricas de açúcar durante o ano de comercialização 2025/26 e respondeu por 59% das exportações globais no calendário de 2025, tornando suas usinas, portos e relações comerciais importantes para compradores em todo o mundo. A China comprou 4,739 milhões de toneladas métricas de açúcar brasileiro em 2025, enquanto Índia e Argélia também foram destinos importantes, demonstrando o alcance da região em diferentes mercados importadores. O acordo UE-Mercosul cria um canal isento de tarifas para 180.000 toneladas métricas de açúcar bruto VHP de cana por ano para refinamento na UE, o que oferece aos exportadores sul-americanos uma saída estruturada adicional. Os incentivos ao etanol do Brasil continuam sendo o principal fator que pode reduzir a disponibilidade de açúcar mesmo quando a produção de cana aumenta, de modo que os compradores em outras regiões continuam a monitorar a política de combustíveis sul-americana, bem como as previsões de safra.
Europa e América do Norte são regiões maduras com condições distintas de oferta e demanda. A redução de 18% da área de cultivo de beterraba europeia pela Südzucker AG em 2025/26 ilustra a pressão que retornos fracos podem exercer sobre o fornecimento regional e sobre as decisões dos processadores que dependem dos produtores de beterraba. As entregas de açúcar na América do Norte atingiram 6,079 milhões de toneladas curtas, em base de valor bruto, na primeira metade do ano de comercialização 2025/26, um aumento de 0,6% em relação ao período do ano anterior, de acordo com o rascunho fornecido. O Oriente Médio e a África apresentam um perfil misto, pois a capacidade doméstica está se expandindo em países selecionados, enquanto medidas de saúde e mudanças nos hábitos de consumo limitam a demanda em outros. Essas diferenças regionais tornam a segurança do fornecimento local, a logística, o acesso a refinamento e as especificações dos clientes fatores importantes para o mercado de açúcar industrial.
Cenário Competitivo
Concentração do Mercado
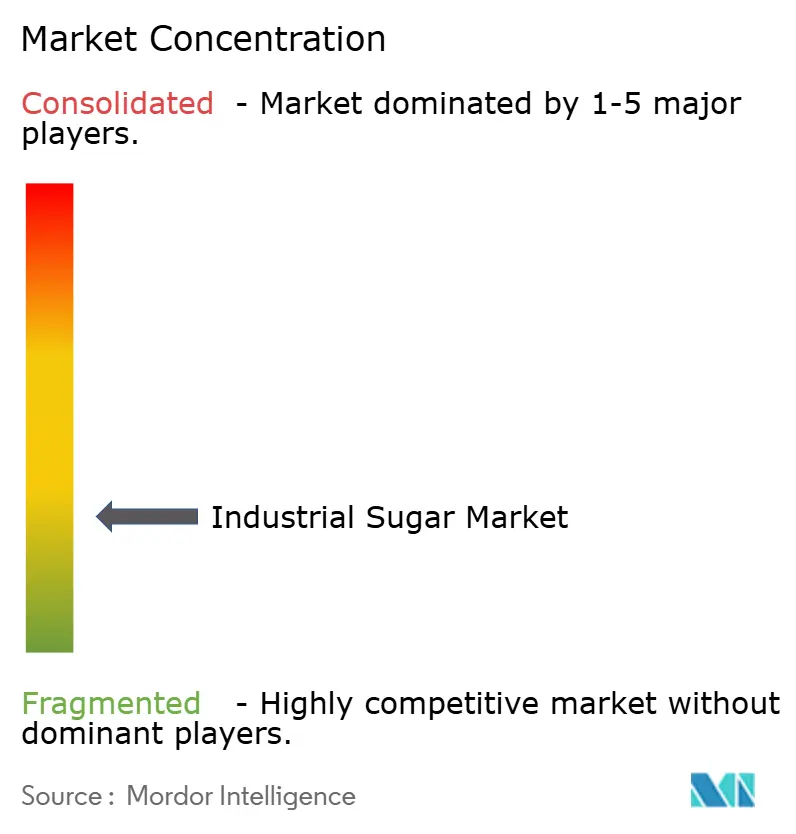
A concorrência varia por localização porque os produtores operam sob diferentes condições agrícolas, custos de energia, regras comerciais, requisitos de qualidade e relacionamentos com grandes clientes de alimentos e bebidas. Grandes produtores europeus como Südzucker AG, Nordzucker e Tereos SCA estão equilibrando a pressão de preços atual com gastos em eficiência, fornecimento confiável e produtos diferenciados que podem ajudá-los a reter contas industriais. Nenhum produtor isolado detém mais do que uma participação de baixos dois dígitos no fornecimento global, com base no rascunho fornecido, e essa dispersão reflete diferentes condições de safra, marcos comerciais e estruturas de custo locais.
O comércio e a logística são mais concentrados do que a produção, o que muda as escolhas práticas disponíveis para compradores que adquirem por meio de mercados internacionais. Isso oferece aos compradores industriais menos grandes opções para gerenciar fluxos globais do que a fragmentação dos produtores por si só sugeriria, particularmente quando precisam de capacidades estabelecidas de transporte marítimo, financiamento, armazenagem e gestão de riscos. A Nordzucker está realizando investimentos em eficiência energética, automação e descarbonização na Europa, ilustrando a pressão sobre os produtores para modernizar suas operações e atender às expectativas mais amplas dos clientes.
A refinaria está avançando com uma estratégia de produção local na Nigéria por meio de seu programa de investimentos, o que ilustra como os fornecedores regionais podem competir reduzindo a dependência do açúcar importado. Os produtores que podem fornecer açúcares orgânicos certificados, de grau farmacêutico ou específicos para aplicações têm um caminho para se diferenciar além do fornecimento a granel, enquanto a escala em logística e armazenagem pode fortalecer sua posição comercial. O mercado de açúcar industrial permanece fragmentado no nível dos produtores, mas o acesso a redes de comercialização, processamento especializado e operações de baixa emissão pode tornar os operadores maiores mais influentes nas decisões de fornecimento dos clientes industriais.
Líderes da Indústria de Açúcar Industrial
-
Südzucker AG
-
Tereos SCA
-
Associated British Foods plc (ABF Sugar)
-
Florida Crystals Corporation (ASR Group)
-
Wilmar International Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Açúcar Industrial Empresas cobertas neste relatório
- Sudzucker AG
- Tereos SCA
- Associated British Foods plc (ABF Sugar)
- Florida Crystals Corporation (ASR Group)
- Wilmar International Limited
- Nordzucker AG
- Cargill, Incorporated
- Raizen S.A.
- Mitr Phol Group
- Thai Roong Ruang Group
- Gujarat Co-operative Sugar Federation
- COFCO International
- Louis Dreyfus Company
- Dangote Sugar Refinery Plc
- Tongaat Hulett Limited
- Al Ghurair Group (Al-Khaleej Sugar Co.)
- DCM Shriram Ltd.
- Shree Renuka Sugars Ltd.
- Cosan S.A.
- Biosev S.A.
Desenvolvimentos industriais recentes em Mercado de Açúcar Industrial
- Setembro de 2026: A Südzucker AG inaugurou um novo silo de açúcar e uma estação biológica de tratamento de efluentes em sua unidade de Wabern, na Alemanha, concluindo um investimento combinado de EUR 60 milhões. O silo de 67 metros mais do que dobra a capacidade de armazenamento de açúcar a granel não embalado, melhorando a confiabilidade do fornecimento ao longo do ano para clientes industriais.
- Setembro de 2026: A Nordzucker iniciou sua campanha de processamento de beterraba 2026/27 após investimentos que incluíram novos estágios de evaporação, uma nova instalação de lavagem de beterraba em Nordstemmen e uma nova torre de extração em Schladen para reduzir o consumo de energia. O rascunho fornecido observa que a produção em sua unidade de Nakskov, na Dinamarca, estava sob revisão.
- Janeiro de 2026: A União Europeia e o Mercosul assinaram um acordo comercial concedendo aos exportadores do Mercosul acesso isento de tarifas para 180.000 toneladas métricas de açúcar bruto VHP de cana anualmente para refinamento na UE.
Escopo do Relatório Global do Mercado de Açúcar Industrial
O Relatório do Mercado de Açúcar Industrial é Segmentado por Tipo de Produto (Açúcar Branco Refinado, Açúcar Mascavo, Açúcares Especiais), Forma (Granulado, em Pó/de Confeiteiro, Xarope), Fonte (Açúcar de Cana, Açúcar de Beterraba), Aplicação (Panificação e Confeitaria, Laticínios e Sobremesas Congeladas, Bebidas e Mais), e Geografia (América do Norte, Ásia-Pacífico e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Açúcar Branco Refinado |
| Açúcar Mascavo |
| Açúcares Especiais |
| Granulado |
| Em Pó/De Confeiteiro |
| Xarope |
| Açúcar de Cana |
| Açúcar de Beterraba |
| Panificação e Confeitaria |
| Laticínios e Sobremesas Congeladas |
| Bebidas |
| Produtos Farmacêuticos |
| Cuidados Pessoais e Cosméticos |
| Outros (Produtos Químicos, Têxteis) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Açúcar Branco Refinado | |
| Açúcar Mascavo | ||
| Açúcares Especiais | ||
| Forma | Granulado | |
| Em Pó/De Confeiteiro | ||
| Xarope | ||
| Fonte | Açúcar de Cana | |
| Açúcar de Beterraba | ||
| Aplicação | Panificação e Confeitaria | |
| Laticínios e Sobremesas Congeladas | ||
| Bebidas | ||
| Produtos Farmacêuticos | ||
| Cuidados Pessoais e Cosméticos | ||
| Outros (Produtos Químicos, Têxteis) | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por açúcar industrial?
A demanda da fabricação de alimentos e bebidas é o principal motor, especialmente onde alimentos embalados, produtos prontos para beber, confeitaria e processamento de laticínios estão em expansão.
Qual é o tamanho do mercado de açúcar industrial em 2026?
O tamanho do mercado de açúcar industrial é de 52,07 bilhões de USD em 2026 e tem projeção de atingir 60,29 bilhões de USD até 2031 a um CAGR de 2,97%.
Qual tipo de produto lidera as vendas de açúcar industrial?
O açúcar branco refinado liderou os tipos de produto com 42,04% da receita de 2025, pois oferece a pureza, a consistência dos cristais e o manuseio confiável necessários para a produção automatizada de alimentos e bebidas.
Qual aplicação usa mais açúcar industrial?
As bebidas detinham 38,09% da receita por aplicação em 2025, pois muitas categorias de bebidas de alto volume utilizam sacarose para doçura, corpo e sabor familiar.