
Tamanho e Participação do Mercado de Vedações Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 19.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Vedações Industriais por Mordor Intelligence
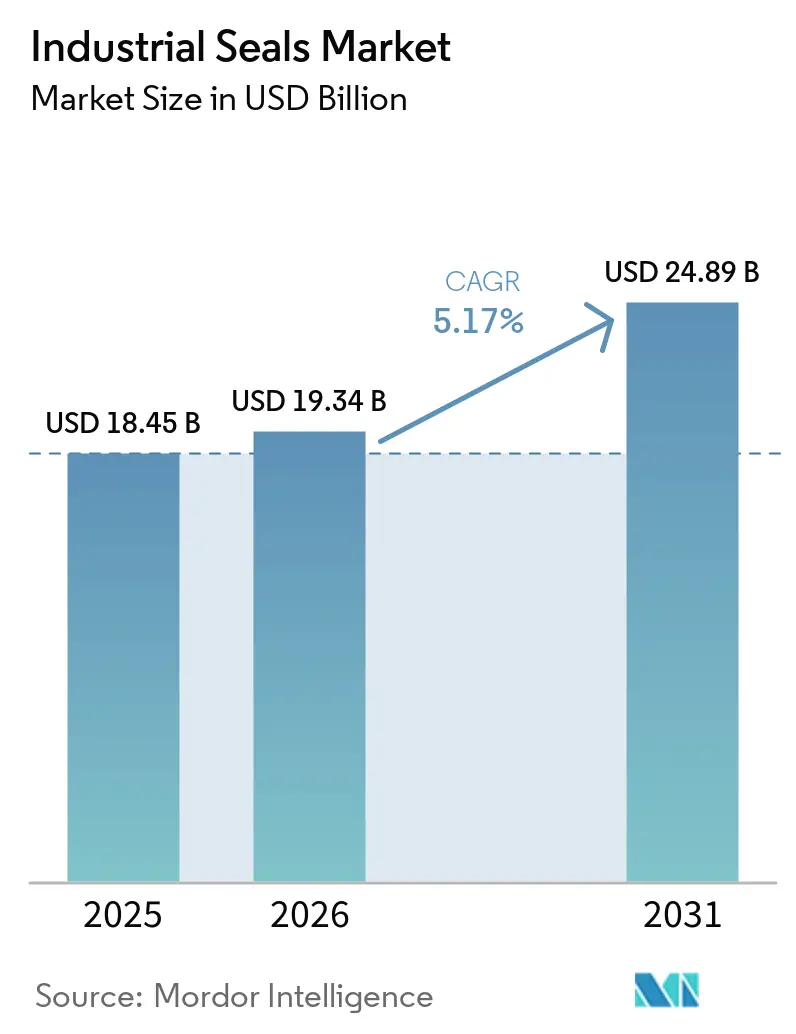
O tamanho do mercado de vedações industriais foi estimado em 18,45 bilhões de USD em 2025 e estima-se que cresça de 19,34 bilhões de USD em 2026 para 24,89 bilhões de USD até 2031, a um CAGR de 5,17% durante o período de previsão (2026-2031). O mercado de vedações industriais é sustentado por atualizações de automação em plantas existentes e pela evolução dos requisitos de vedação em veículos elétricos, à medida que os usuários buscam produtos capazes de operar de forma confiável em equipamentos mais monitorados e especializados em ambientes de manufatura de processo e discreta. Essas mudanças aumentam o valor de muitos conjuntos de vedação, mesmo onde as quantidades de reposição permanecem estáveis em aplicações maduras, porque os operadores selecionam materiais e projetos para condições específicas de temperatura, pressão, química, controle de contaminação ou manutenção, em vez de adquirir uma peça padrão exclusivamente com base no tamanho. Os fornecedores dão maior ênfase a materiais de engenharia, registros de qualificação e capacidades de monitoramento de condição ao competir por aplicações de alto valor, e também utilizam suporte de serviço e estoque disponível para fortalecer os relacionamentos com clientes após a venda original do produto. Essa abordagem pode melhorar a retenção no mercado de reposição e reduzir a capacidade de fornecedores menores de competir exclusivamente por preço, especialmente quando um cliente deve manter materiais validados, práticas de manutenção estabelecidas, acesso confiável a peças de reposição e continuidade em múltiplos locais de equipamentos. Ao mesmo tempo, projetos alternativos de equipamentos e acesso desigual a materiais especiais podem limitar a demanda por produtos convencionais e aumentar a pressão sobre fornecedores sem capacidades estabelecidas no mercado de vedações industriais.
Principais Conclusões do Relatório
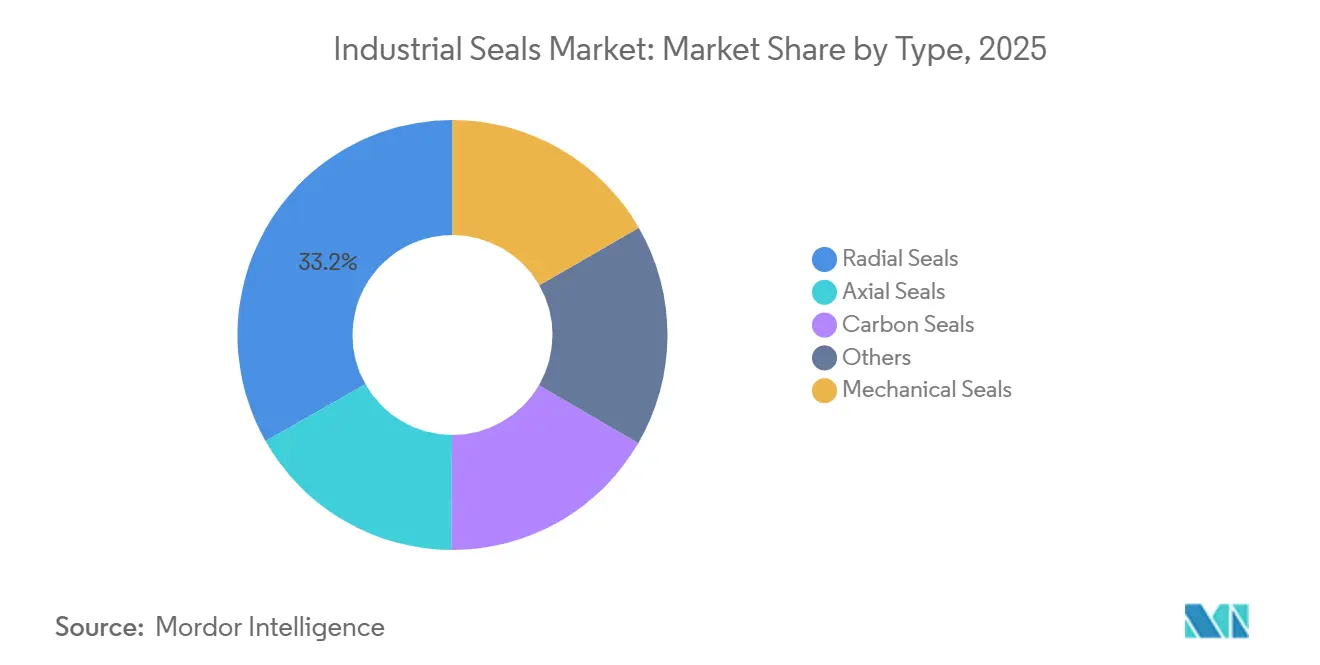
- Por tipo, as vedações radiais detinham 33,21% da participação do mercado de vedações industriais em 2025, enquanto as vedações mecânicas têm previsão de registrar o maior CAGR de 6,13% até 2031.
- Por material, as vedações de elastômero representaram 40,34% da participação do mercado de vedações industriais em 2025, enquanto as vedações termoplásticas devem crescer a um CAGR de 6,26% até 2031.
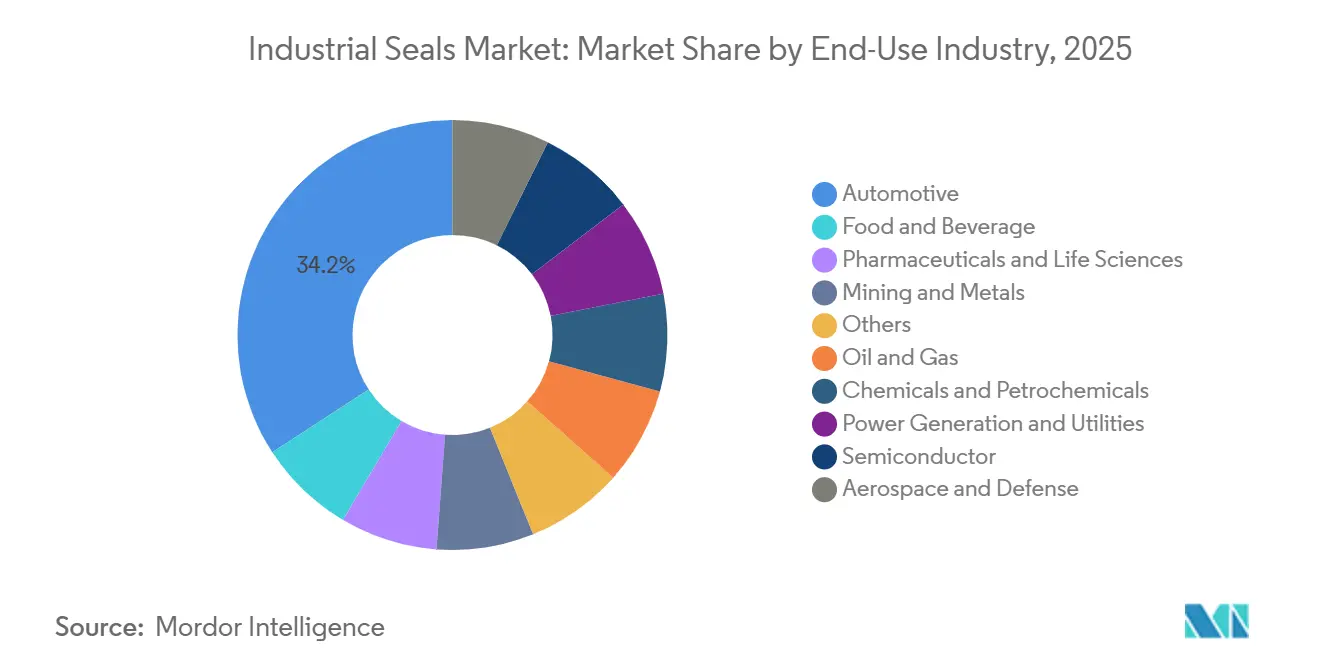
- Por indústria de uso final, o setor automotivo representou 34,17% da receita global em 2025, enquanto as aplicações de semicondutores têm projeção de expansão a um CAGR de 6,73% até 2031.
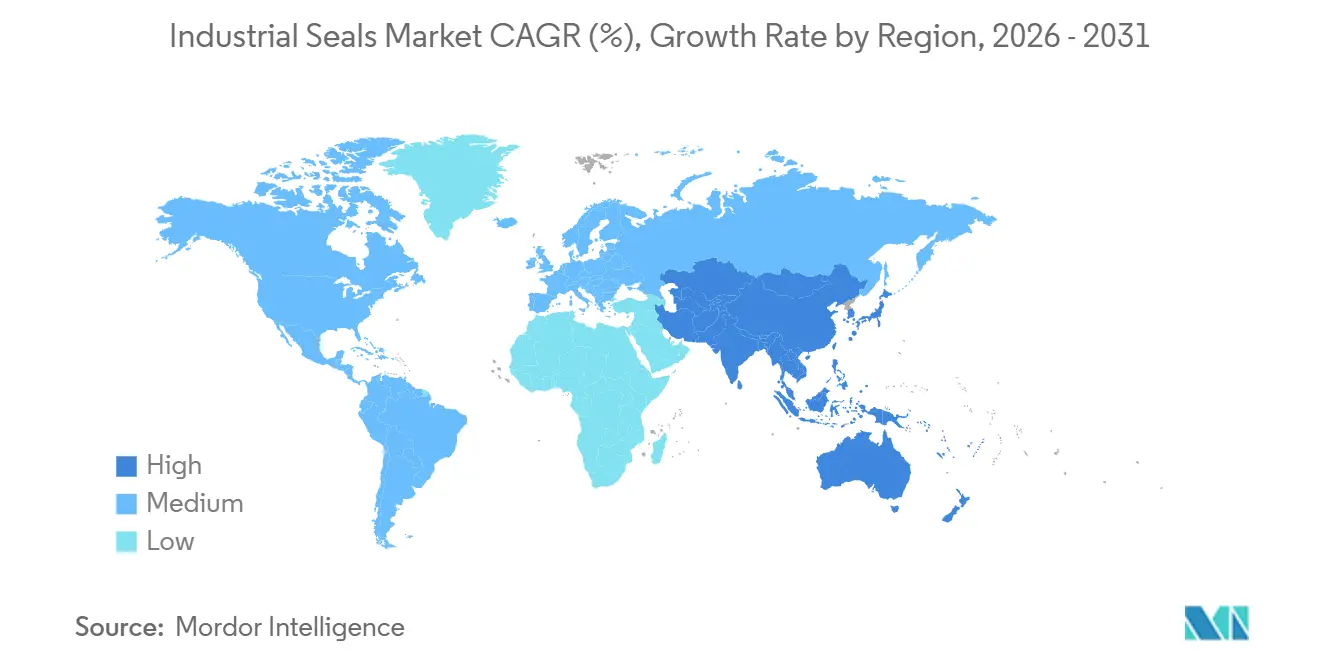
- Por geografia, a Ásia-Pacífico representou 38,43% da receita global em 2025 e tem previsão de crescer a um CAGR de 5,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Vedações Industriais
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação Industrial e Atualizações de Confiabilidade em Plantas Existentes | +1.2% | Global, com maior intensidade na Europa e no Leste Asiático | Médio prazo (2-4 anos) |
| Vedação de Bateria de Veículo Elétrico (VE), Gestão Térmica e E-Powertrain | +1.4% | Núcleo da Ásia-Pacífico, com extensão para Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Expansão de Fábricas de Semicondutores e Condições de Processo Agressivas | +0.9% | Núcleo da Ásia-Pacífico, Taiwan, Coreia do Sul e Japão, com atividade na América do Norte no Arizona e Texas | Longo prazo (≥ 4 anos) |
| Conformidade com Emissões Fugitivas e Zero Vazamento | +0.7% | América do Norte e União Europeia, com extensão para clusters de refino da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Infraestrutura de Hidrogênio, Gás Natural Liquefeito (GNL) e Amônia Verde | +0.6% | Europa, Ásia-Pacífico e MENA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Automação Industrial e Atualizações de Confiabilidade em Plantas Existentes
As retrofits de automação em plantas de processo mais antigas estão criando um ciclo de substituição que os planos convencionais de despesas de capital podem não capturar completamente, especialmente onde os ativos foram projetados em torno de inspeções periódicas em vez de monitoramento contínuo de condição. Os programas de confiabilidade adicionam sensores, acionamentos de velocidade variável e sistemas de monitoramento de condição a ativos rotativos que já possuem muitos anos de histórico operacional e podem incluir equipamentos de diferentes épocas. Esses programas frequentemente exigem componentes de vedação dinâmica atualizados em vez de simples substituições equivalentes, porque o equipamento revisado opera sob condições mais monitoradas e os operadores buscam reduzir eventos de manutenção não planejados. Uma melhor instrumentação identifica deterioração que os cronogramas de manutenção anteriores podem não ter detectado até uma falha, uma parada planejada ou um problema de qualidade de produção. O projeto DigiSeal do Fraunhofer aplica inteligência artificial e conhecimento operacional à manutenção de vedações mecânicas, com o objetivo declarado de estender a vida útil e reduzir falhas inesperadas[1]Instituto Fraunhofer para Microsistemas Eletrônicos e Tecnologias de Estado Sólido, "Projeto DigiSeal Manutenção Preditiva por meio de Inteligência Artificial Informada," Instituto Fraunhofer para Microsistemas Eletrônicos e Tecnologias de Estado Sólido, fraunhofer.de. A especificação inicial de retrofit pode direcionar os operadores para peças de maior valor e, posteriormente, apoiar acordos de serviço, conferindo ao mercado de vedações industriais um padrão de substituição mais orientado por aplicação em toda a base instalada.
Vedação de Bateria de VE, Gestão Térmica e E-Powertrain
As plataformas de veículos elétricos requerem vedações para invólucros de bateria, circuitos de resfriamento, interfaces de eixo de motor elétrico e invólucros de eletrônica de potência, em vez de depender exclusivamente dos requisitos estabelecidos dos trens de força de combustão interna. Cada localização apresenta diferentes requisitos de movimento térmico, fluidos dielétricos, proteção contra umidade, exposição química e longa vida útil ao longo de ciclos operacionais repetidos. Essas necessidades introduzem pontos de vedação especializados que eram menos relevantes nos layouts convencionais de veículos, mesmo que várias aplicações convencionais de vedação de óleo possam diminuir à medida que os trens de força mudam. O mercado de vedações industriais, portanto, ganha novas oportunidades de especificação, enquanto os veículos de combustão interna continuam a impulsionar a demanda de reposição a partir de sua grande base instalada. A rastreabilidade de materiais e o desempenho documentado favorecem fornecedores com bibliotecas de materiais estabelecidas, processos de produção validados e capacidade de apoiar o trabalho de qualificação do cliente desde o projeto até a produção. A Trelleborg Sealing Solutions introduziu o CellXPro em 2025 como uma tecnologia de vedação de células de bateria projetada para resistência química e condições térmicas exigentes, refletindo o foco de produto da empresa neste segmento do mercado de vedações industriais.
Expansão de Fábricas de Semicondutores, Hidrogênio, GNL e Infraestrutura de Amônia Verde
Os equipamentos de semicondutores utilizam vedações em ambientes de alto vácuo, gás de processo e química úmida, onde os materiais industriais padrão podem ser inadequados e onde o controle de contaminação é central para o desempenho do equipamento. Esse equipamento opera sob condições que envolvem produtos químicos agressivos, baixa tolerância à contaminação e processos rigorosamente controlados que impõem requisitos exigentes aos materiais de vedação e à qualidade superficial. Compostos validados podem permanecer em uso por períodos prolongados porque um material ou projeto substituto deve passar por um processo de qualificação separado antes de ser utilizado em uma câmara sensível ou linha de processo. Esse requisito fornece aos fornecedores qualificados demanda recorrente de reposição ao longo da vida operacional dos equipamentos de processo, e ressalta a importância da consistência de materiais, fabricação documentada e disponibilidade confiável. Os equipamentos de hidrogênio, GNL e amônia verde acrescentam uma necessidade relacionada de materiais com baixa permeação, resistência química e capacidade de pressão que mantêm o desempenho ao longo do tempo. Um estudo revisado por pares constatou que espécimes de politetrafluoretileno (PTFE) e borracha de fluorocarbono (FKM) atenderam às tolerâncias de propriedades de tração relevantes sob condições controladas de exposição ao hidrogênio, apoiando sua adequação para serviço de transmissão de hidrogênio. Essas aplicações exigentes sustentam um papel de longo prazo para polímeros especiais e projetos de alto valor no mercado de vedações industriais, mesmo onde os ciclos de projeto relacionados são mais longos do que os ciclos de manutenção padrão.
Conformidade com Emissões Fugitivas e Zero Vazamento
Os requisitos de controle de emissões estão convertendo muitas atualizações de vedação de compras discricionárias em investimentos orientados por conformidade em instalações de petróleo, gás, química e refino, onde os operadores devem documentar sua abordagem para controlar liberações. A Agência de Proteção Ambiental dos Estados Unidos finalizou a Parte 60 do Título 40 do Código de Regulamentações Federais (CFR), Subparte, em 2024, incluindo requisitos de monitoramento e reparo para emissões de fontes afetadas de petróleo e gás natural. As vedações de bombas estão entre os componentes de equipamentos que os operadores revisam como parte de programas mais amplos de detecção e reparo de vazamentos, juntamente com válvulas, conectores e outros equipamentos de processo relevantes. Arranjos de vedação dupla e vedação a gás seco podem substituir configurações mais simples onde os locais exigem melhor desempenho de vedação e documentação de manutenção mais clara. As estruturas de conformidade europeias e asiáticas reforçam a mudança em direção à vedação premium em instalações de processo que exigem controle documentado de emissões fugitivas e operação confiável. Esse ambiente regulatório pode tornar a demanda por parte do mercado de vedações industriais menos dependente de expansão discricionária e mais vinculada a prazos de manutenção, requisitos de monitoramento e ações corretivas definidas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Bombas Sem Vedação e Fechamentos de Bateria de VE com Adesivo | -0.5% | Global, incluindo manufatura química, farmacêutica e de VE | Curto prazo (≤ 2 anos) |
| Volatilidade no Fornecimento de Fluoropolímeros Especiais e Carboneto de Silício | -0.4% | Global, incluindo semicondutores, VE e indústrias de processo químico | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação para Novos Compostos e Projetos | -0.3% | Global, incluindo petróleo e gás, semicondutores e aeroespacial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Bombas Sem Vedação e Fechamentos de Bateria de VE com Adesivo
As bombas de acionamento magnético sem vedação podem substituir vedações mecânicas convencionais em aplicações selecionadas de fluidos perigosos, especialmente onde o projeto do equipamento prioriza o confinamento em detrimento do acesso para manutenção de vedação. Sua relevância é maior em operações químicas, farmacêuticas e de semicondutores, onde o confinamento, a segurança do processo e o controle de emissões são considerações centrais de projeto. A Flowserve introduziu a Bomba de Acionamento Duplo INNOMAG TB-MAG em março de 2025 como um produto de acionamento magnético sem vedação com duplo confinamento hermético. Esse produto demonstra que fornecedores de vedação estabelecidos também participam de projetos de equipamentos que eliminam a necessidade de vedações convencionais em aplicações específicas de bombas, em vez de tratar tais projetos exclusivamente como concorrência externa. Em veículos elétricos, certos projetos de célula para pacote utilizam adesivos estruturais para fechamentos de bateria e substituem parcialmente componentes de vedação de perímetro discretos em configurações de invólucro selecionadas. Essas abordagens não são universais, mas podem reduzir o conteúdo de vedação convencional em projetos selecionados, ao mesmo tempo em que submetem as vedações restantes a requisitos de desempenho mais rigorosos de temperatura, exposição química e proteção.
Volatilidade de Materiais Especiais e Longos Ciclos de Qualificação
Os fluoropolímeros especiais e os componentes de carboneto de silício podem enfrentar interrupções no fornecimento, custos de insumos flutuantes e disponibilidade limitada de determinados graus aprovados para aplicações de vedação de alto desempenho. Os produtores sem integração de materiais ou acordos de fornecimento de longo prazo podem enfrentar maior pressão sobre o desempenho de entrega, cronogramas de fabricação e margens quando esses materiais se tornam mais difíceis de obter. Essa preocupação é mais aguda em aplicações de semicondutores, veículos elétricos e processo químico que requerem materiais avançados e não podem alterar facilmente as especificações após a validação de um produto. Os longos períodos de qualificação criam uma limitação separada, pois compostos substitutos e novos projetos podem exigir validação extensiva para aplicações de petróleo e gás, semicondutores e aeroespacial antes que os usuários possam aceitá-los. A qualificação protege os incumbentes uma vez que um produto é aprovado, mas também retarda a introdução de novos produtos e limita a flexibilidade dos usuários finais durante interrupções no fornecimento. O resultado é um processo de compra e projeto mais cauteloso em todo o mercado de vedações industriais de alto desempenho, com maior importância atribuída a fontes aprovadas e continuidade de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: E-Powertrain e Automação de Processo Impulsionam a Divergência de Formato
As vedações radiais detinham 33,21% da receita global em 2025, refletindo seu uso em eixos de bombas, mancais de motores, saídas de caixas de engrenagens e outras interfaces rotativas. Sua base instalada sustenta a demanda recorrente de reposição na fabricação automotiva, plantas de processo e maquinário industrial geral, onde o desgaste rotineiro e a retenção de fluidos permanecem preocupações centrais de manutenção. Petróleo e gás, geração de energia e produção de veículos convencionais permanecem fontes importantes de pedidos, pois cada um opera grandes populações de ativos rotativos com intervalos de serviço estabelecidos. As vedações axiais atendem a aplicações de carga de empuxo, incluindo colunas de direção e compressores axiais, onde o movimento ocorre ao longo do eixo e os requisitos de projeto diferem dos arranjos radiais. As vedações de carbono são utilizadas em configurações aeroespaciais especializadas e de turbomaquinário de alta velocidade, onde as condições térmicas e centrífugas podem ser exigentes, resultando em um escopo de aplicação mais restrito, mas com requisitos mais rigorosos.
A categoria outros inclui geometrias híbridas para eixos elétricos que experimentam cargas radiais e axiais simultaneamente. Esse grupo permanece menor, mas está recebendo atenção de desenvolvimento porque os sistemas de acionamento elétrico podem combinar várias condições de carga em pacotes compactos, criando espaço para projetos personalizados. As vedações mecânicas são o tipo de crescimento mais rápido, com um CAGR previsto de 6,13% de 2026 a 2031. Projetos de semicondutores e infraestrutura de hidrogênio apoiam seu uso em ambientes de processo exigentes que favorecem faces de engenharia, materiais cuidadosamente selecionados e processos de fabricação validados. Em 2025, a John Crane introduziu uma vedação lubrificada a gás sem contato resistente a coque que reduziu o consumo de energia em 90%-95% em comparação com uma configuração legada e limitou o tempo de inatividade para substituição a um dia.


Por Material: Polímeros de Alto Desempenho Capturam Valor Desproporcional
As vedações de elastômero representaram 40,34% da receita global em 2025. A borracha de fluorocarbono (FKM), o Monômero de Etileno Propileno Dieno (EPDM) e a Borracha de Nitrila Butadieno (NBR) atendem a aplicações automotivas, de HVAC, petróleo e gás e processamento de alimentos, proporcionando um equilíbrio entre custo, flexibilidade e desempenho em uma ampla gama de equipamentos. Sua ampla base instalada sustenta a demanda recorrente em muitos ciclos de manutenção e categorias de equipamentos, incluindo aplicações que não requerem polímeros especiais ou projetos metálicos. As vedações metálicas são utilizadas em aplicações de refinaria e aeroespacial de alta pressão e alta temperatura, onde os elastômeros podem não fornecer resistência suficiente ou estabilidade dimensional de longo prazo. As vedações compostas são relevantes quando um único material não consegue atender aos requisitos térmicos, de pressão e químicos de uma aplicação, permitindo que os fornecedores adaptem projetos para funções mais especializadas.
Espera-se que as vedações termoplásticas registrem um CAGR de 6,26% de 2026 a 2031. Os projetos de politetrafluoretileno (PTFE) e Poliéter Éter Cetona (PEEK) atendem ao serviço de hidrogênio criogênico, câmaras de semicondutores de ultra-alto vácuo e equipamentos de manuseio de fluidos agressivos, onde os elastômeros convencionais podem ser insuficientes. O mercado de vedações industriais para produtos termoplásticos é sustentado por requisitos de baixa permeação, durabilidade química e desempenho estável sob condições operacionais exigentes ao longo de períodos de serviço prolongados. Testes controlados de hidrogênio constataram que o PTFE e o FKM atenderam à tolerância de propriedades de tração citada sob as condições de teste especificadas. Os acordos de fornecimento de materiais podem influenciar cada vez mais a concorrência entre fornecedores de vedações de polímeros premium, pois os materiais aprovados não podem ser alterados rapidamente e os usuários podem exigir continuidade ao longo da qualificação e operação.
Por Indústria de Uso Final: O Impulso dos Semicondutores Revaloriza o Mix de Segmentos
Os usuários finais do setor automotivo representaram 34,17% da receita global em 2025. A produção global de veículos e o maior conteúdo de vedação em muitos sistemas de veículos elétricos sustentam essa posição tanto nos canais de equipamento original quanto de reposição, incluindo plataformas que requerem vedações dedicadas para componentes de bateria e gestão térmica. Petróleo e gás, produtos químicos e petroquímicos e geração de energia também geram grandes pedidos por meio de manutenção planejada, atualizações de confiabilidade e trabalhos de conformidade em frotas de equipamentos existentes. Produtos farmacêuticos e ciências da vida, alimentos e bebidas e mineração requerem certificações específicas de aplicação ou atributos de desempenho que influenciam a seleção de fornecedores e desencorajam a substituição direta. Aeroespacial e defesa têm longos ciclos de qualificação que podem sustentar relacionamentos duráveis entre usuários e fornecedores de vedação qualificados, mesmo quando os valores de aquisição são menores do que nas aplicações automotivas.
As aplicações de semicondutores têm projeção de ser a categoria de uso final de crescimento mais rápido, com um CAGR de 6,73% até 2031. Os equipamentos de processamento de wafer requerem vedações de FFKM e termoplásticas especiais para condições de processo exigentes envolvendo vácuo, gases reativos, química úmida e controle rigoroso de contaminação. A qualificação em uma geração de ferramentas de processo pode criar negócios recorrentes de reposição ao longo da vida útil do equipamento, o que afeta o mercado de vedações industriais além da primeira venda de componentes e sustenta a continuidade do fornecedor. Mineração e metais permanecem importantes na América Latina, Austrália e África do Sul, onde a resistência à abrasão e a vida útil no manuseio de lama podem ter prioridade sobre a compatibilidade química. Esses variados requisitos de uso final mantêm o mix de segmentos vinculado tanto à atividade de manutenção de alto volume quanto a aplicações menores e de maior valor com especificações mais exigentes.
Análise Geográfica
A Ásia-Pacífico representou 38,43% da receita global em 2025 e tem previsão de crescer a um CAGR de 5,86% até 2031. A China sustenta a demanda regional por meio do processamento químico, do desenvolvimento doméstico de semicondutores e da produção de veículos, que juntos criam requisitos tanto em aplicações de vedação padrão quanto especial. O Japão permanece importante para materiais de vedação de precisão e fluoropolímeros de grau semicondutor, enquanto a Coreia do Sul acrescenta demanda de sua base de fabricação de semicondutores e da cadeia de fornecimento de equipamentos relacionados. A região combina grandes centros de produção de usuários finais com fornecedores de materiais avançados e equipamentos de processo, sustentando uma base de demanda variada para o mercado de vedações industriais. A Índia é um local de campo verde para investimento em manufatura, incluindo um campus da Trelleborg Sealing Solutions em Bengaluru, anunciado em abril de 2026, que abrangerá produtos de PTFE, vedações mecânicas de face, vedações de eixo rotativo, soluções de poliuretano e atividades de pesquisa e testes.
A América do Norte e a Europa formam o segundo maior cluster de demanda para o mercado de vedações industriais. Ativos industriais mais antigos e programas de substituição orientados por conformidade sustentam a demanda por produtos premium em ambas as regiões, enquanto a base instalada gera demanda por serviço de reposição, suporte de manutenção e soluões que ajudam os operadores a gerenciar a confiabilidade dos equipamentos. Na América do Norte, os requisitos da Agência de Proteção Ambiental dos Estados Unidos impulsionam a atenção para configurações de menor vazamento em operações de refino e gás midstream. O Canadá e o México acrescentam demanda vinculada a areias betuminosas, petroquímicos e estratégias de fornecimento próximo, com clientes buscando fornecimento confiável tanto para novos projetos quanto para operações existentes[2]Agência de Proteção Ambiental dos Estados Unidos, "Guia de Conformidade para Pequenas Entidades para Padrões de Emissão do Setor de Petróleo e Gás Natural para Fontes Novas, Reconstruídas e Modificadas," Agência de Proteção Ambiental dos Estados Unidos, epa.gov. Na Europa, a infraestrutura de hidrogênio requer sistemas capazes de lidar com descompressão rápida de gás e serviço de alta pressão, enquanto o Documento 261 da Associação Europeia de Gases Industriais (EIGA) estabelece requisitos para tubulações de hidrogênio em locais de usuários.
A América do Sul, o Oriente Médio e a África representam pools de receita menores, mas frequentemente requerem sistemas de maior valor. O Brasil sustenta a demanda por meio de operações de açúcar-etanol e atividade de petróleo e gás em águas profundas, enquanto a Argentina contribui com demanda de processamento químico e mineração que pode exigir suporte de equipamentos específicos para aplicações. Os programas de conversão da Arábia Saudita e o investimento em captura de carbono criam demanda por pacotes especializados, enquanto a mineração sul-africana requer vedações mecânicas resistentes à lama em ambientes operacionais de alto desgaste. As longas rotas logísticas para locais offshore e remotos podem favorecer peças duráveis e de alta especificação em detrimento da opção de menor custo inicial, pois a substituição não planejada pode ser difícil, cara e perturbadora para as operações da planta. A Trelleborg abriu uma instalação aeroespacial dedicada em Casablanca em junho de 2026 para fabricar vedações de polímero e componentes de motor para Boeing e Airbus.

Cenário Competitivo
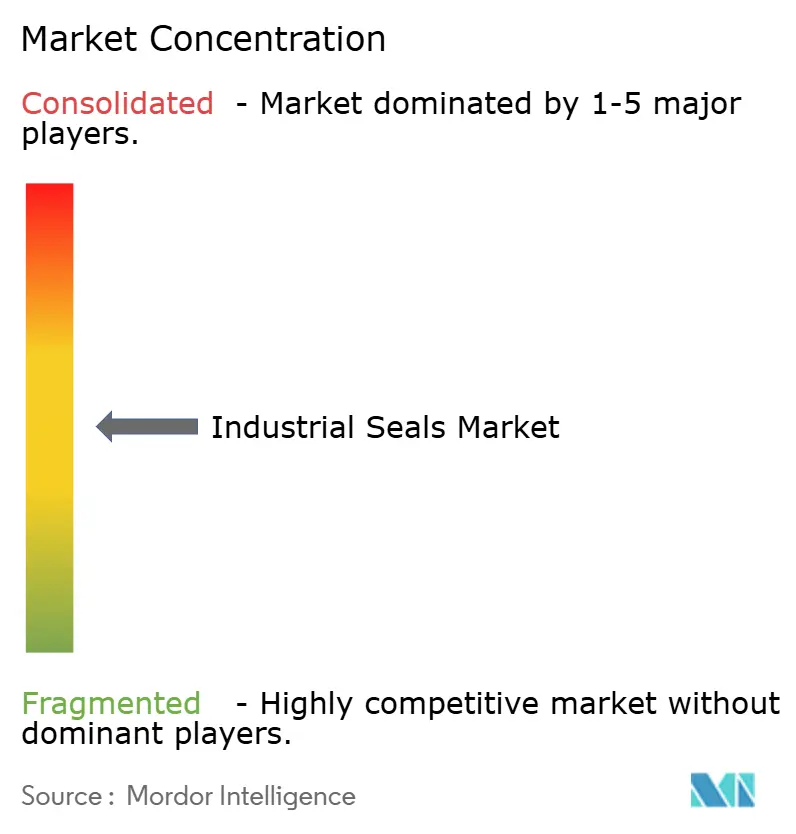
O mercado de vedações industriais é moderadamente fragmentado. Os principais concorrentes incluem John Crane, EagleBurgmann, Freudenberg Sealing Technologies, Flowserve Corporation, Trelleborg AB, Parker Hannifin e AESSEAL, que competem em engenharia de aplicações, qualificações de materiais e alcance no mercado de reposição. Suas posições de mercado são sustentadas pela experiência em ambientes de processo exigentes, relacionamentos estabelecidos com usuários de equipamentos e pela capacidade de fornecer produtos em múltiplos locais industriais. Os fornecedores maiores estão expandindo na Ásia-Pacífico e MENA, onde o investimento industrial e a diversificação da cadeia de fornecimento estão criando oportunidades para capacidade local, prazos de entrega mais curtos e suporte mais próximo ao cliente. Esses fornecedores também estão buscando atividades adjacentes de filtração e controle de fluxo para ampliar os relacionamentos com clientes além das vendas individuais de vedação e apoiar ofertas de manutenção mais completas. Em agosto de 2026, a Parker Hannifin Corporation concluiu a aquisição da Filtration Group Corporation por 9,25 bilhões de USD, expandindo sua plataforma de reposição de filtração e vedação.
As vedações com sensores integrados permanecem uma área em desenvolvimento, pois muitas plantas de processo continuam a monitorar equipamentos rotativos usando sensores externos em vez de sistemas de vedação embarcados. O trabalho DigiSeal do Fraunhofer demonstra como a manutenção preditiva pode integrar dados de vedação mecânica com conhecimento operacional. Essa abordagem pode aumentar a importância da capacidade de serviço, pois os fornecedores precisariam apoiar tanto o componente físico quanto a interpretação dos dados operacionais. O serviço de hidrogênio representa outra área de desenvolvimento de materiais, exigindo que os fornecedores abordem a descompressão rápida de gás, condições criogênicas e baixa permeação em um único produto, o que pode exigir compostos especializados e validação detalhada. Em 2026, a Flowserve KSM recebeu uma patente dos Estados Unidos para um elemento de vedação de carboneto de silício com grafite disperso, refletindo o desenvolvimento contínuo de materiais para aplicações exigentes. A Flowserve também concluiu sua aquisição da Divisão de Válvulas da Trillium Flow Technologies em 2026 por 490 milhões de USD, ampliando sua posição de controle de fluxo em energia nuclear e infraestrutura crítica.
Os fornecedores regionais na ASEAN, Coreia do Sul e Índia estão se tornando mais competitivos em aplicações de nível médio, combinando prazos de entrega mais curtos e custos mais baixos com qualificações melhoradas do Instituto Americano do Petróleo (API) 682. Isso cria pressão competitiva em aplicações que não requerem os materiais mais avançados ou a rede de serviço global mais ampla. Sua presença local pode ser uma vantagem quando os clientes exigem entrega e serviço responsivos para necessidades industriais rotineiras. Os fornecedores globais mantêm vantagens no desenvolvimento de compostos, usinagem de precisão, registros de qualificação e amplo suporte no mercado de reposição. As plataformas de monitoramento digital podem tornar os fornecedores mais difíceis de substituir uma vez instalados, mantendo as aplicações especiais mais concentradas do que os produtos de reposição padrão. Como resultado, a concorrência no mercado de vedações industriais varia consideravelmente por aplicação, requisitos de qualificação do cliente e custo do tempo de inatividade do equipamento.
Líderes do Setor de Vedações Industriais
-
John Crane
-
Freudenberg Sealing Technologies
-
Trelleborg AB
-
SKF
-
Flowserve Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Parker Hannifin Corporation concluiu a aquisição da Filtration Group Corporation por 9,25 bilhões de USD. O negócio expande a plataforma de reposição de filtração e vedação da Parker, ampliando seu alcance nos mercados aeroespacial, de semicondutores e industrial e reforçando sinergias de venda cruzada entre manutenção de sistemas de vedação de precisão e filtração.
- Fevereiro de 2026: A Flowserve Corporation celebrou um acordo definitivo para adquirir a Divisão de Válvulas da Trillium Flow Technologies por 490 milhões de USD e posteriormente concluiu a transação. A aquisição ampliou a oferta de vedação e controle de fluxo da Flowserve para energia nuclear e infraestrutura crítica, onde os ciclos de qualificação regulatória sustentam a visibilidade de receita de reposição por várias décadas.


Escopo do Relatório Global do Mercado de Vedações Industriais
As vedações industriais são dispositivos ou materiais mecânicos utilizados para fechar lacunas entre partes estacionárias e móveis em maquinário. Elas impedem vazamentos de fluidos ou gases e bloqueiam contaminantes externos, como poeira e sujeira.
O mercado de vedações industriais é segmentado por tipo, material, indústria de uso final e geografia. Por tipo, o mercado é segmentado em vedações radiais, vedações mecânicas, vedações axiais, vedações de carbono e outros. Por material, o mercado é segmentado em vedações de elastômero, vedações termoplásticas, vedações metálicas, vedações compostas e outros. Por indústria de uso final, o mercado é segmentado em automotivo, petróleo e gás, produtos químicos e petroquímicos, geração de energia e utilidades, semicondutores, aeroespacial e defesa, alimentos e bebidas, produtos farmacêuticos e ciências da vida, mineração e metais e outros. O relatório também abrange o tamanho do mercado e previsões para vedações industriais em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Vedações Radiais |
| Vedações Mecânicas |
| Vedações Axiais |
| Vedações de Carbono |
| Outros |
| Vedações de Elastômero |
| Vedações Termoplásticas |
| Vedações Metálicas |
| Vedações Compostas |
| Outros |
| Automotivo |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Geração de Energia e Utilidades |
| Semicondutores |
| Aeroespacial e Defesa |
| Alimentos e Bebidas |
| Produtos Farmacêuticos e Ciências da Vida |
| Mineração e Metais |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Vedações Radiais | |
| Vedações Mecânicas | ||
| Vedações Axiais | ||
| Vedações de Carbono | ||
| Outros | ||
| Por Material | Vedações de Elastômero | |
| Vedações Termoplásticas | ||
| Vedações Metálicas | ||
| Vedações Compostas | ||
| Outros | ||
| Por Indústria de Uso Final | Automotivo | |
| Petróleo e Gás | ||
| Produtos Químicos e Petroquímicos | ||
| Geração de Energia e Utilidades | ||
| Semicondutores | ||
| Aeroespacial e Defesa | ||
| Alimentos e Bebidas | ||
| Produtos Farmacêuticos e Ciências da Vida | ||
| Mineração e Metais | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Vedações Industriais?
O tamanho do mercado de vedações industriais foi estimado em 18,45 bilhões de USD em 2025 e estima-se que cresça de 19,34 bilhões de USD em 2026 para 24,89 bilhões de USD até 2031, a um CAGR de 5,17% durante o período de previsão (2026-2031).
Qual tipo de produto tem expectativa de crescimento mais rápido?
As vedações mecânicas têm projeção de crescer a um CAGR de 6,13% até 2031, sustentadas por aplicações de semicondutores e hidrogênio. No mercado de vedações industriais, essas aplicações favorecem produtos de engenharia onde o desempenho, a validação, os resultados de manutenção, as condições de processo e a capacidade de operar em ambientes difíceis importam mais do que o custo de um componente básico de reposição.
Qual categoria de material tem a perspectiva de crescimento mais elevada?
As vedações termoplásticas têm previsão de expansão a um CAGR de 6,26% até 2031, porque o politetrafluoretileno (PTFE) e a poliéter éter cetona (PEEK) são bem adequados para aplicações químicas, de vácuo e de hidrogênio exigentes.
Qual aplicação de uso final tem a maior previsão de crescimento?
As aplicações de semicondutores têm expectativa de registrar um CAGR de 6,73% até 2031, refletindo requisitos especializados de equipamentos e demanda de reposição orientada por qualificação.
Página atualizada pela última vez em:



