
Marktgröße und Marktanteile für Industriedichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 19.34 Milliarden US-Dollar |
| Marktgröße (2031) | 24.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
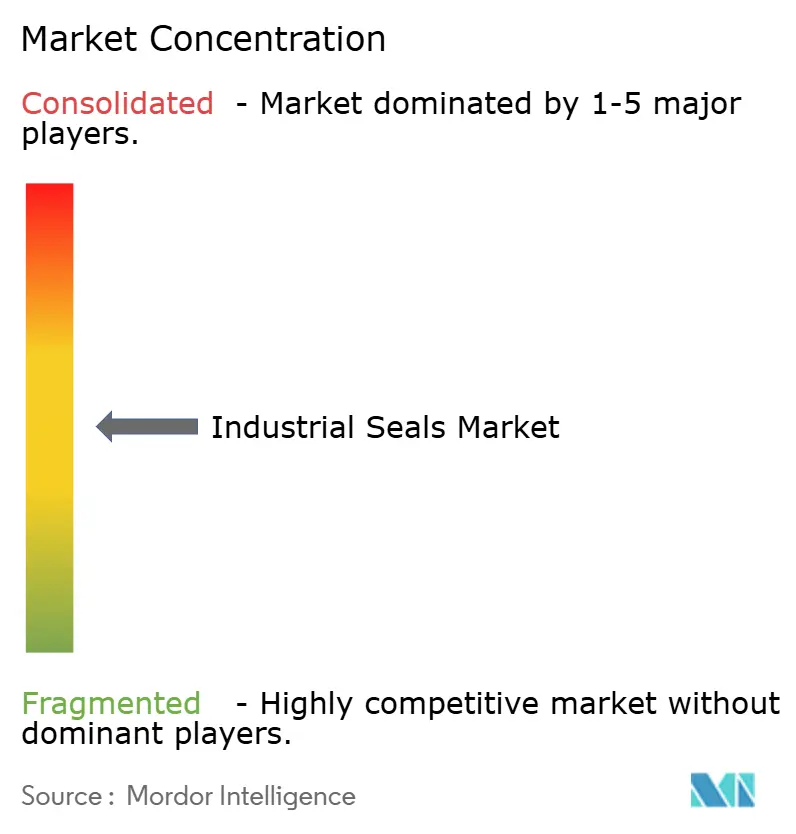
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriedichtungen von Mordor Intelligence
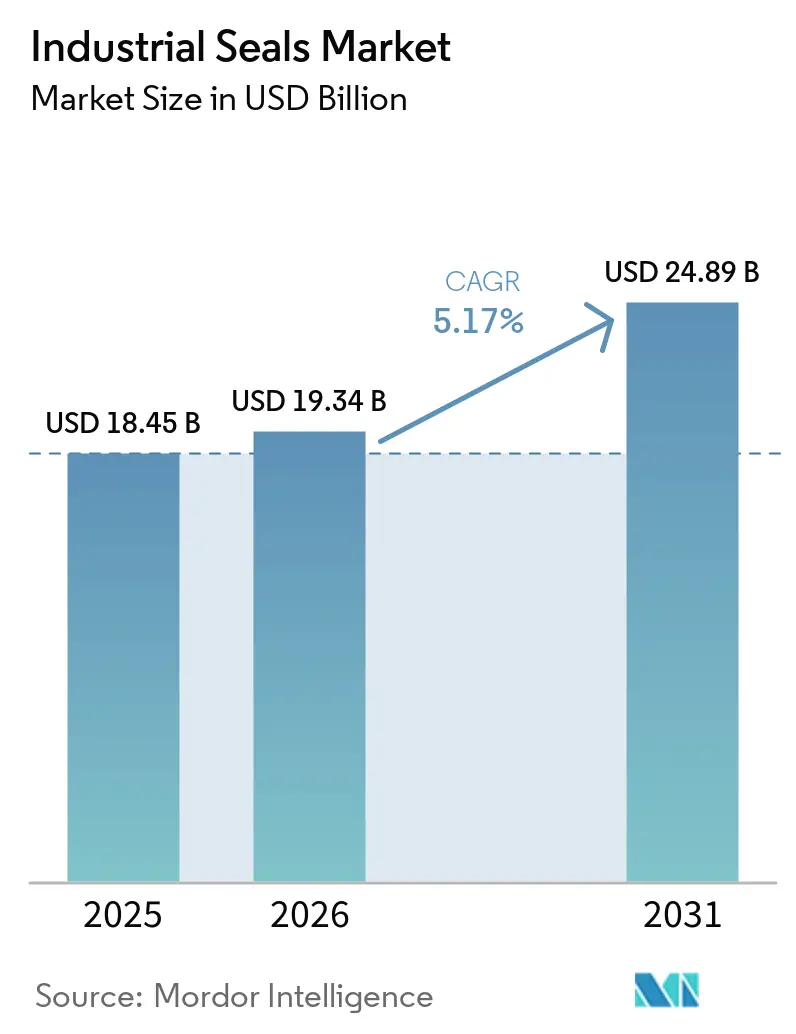
Die Marktgröße für Industriedichtungen wurde im Jahr 2025 auf 18,45 Milliarden USD geschätzt und soll von 19,34 Milliarden USD im Jahr 2026 auf 24,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,17 % während des Prognosezeitraums (2026–2031). Der Markt für Industriedichtungen wird durch Automatisierungsaufrüstungen in bestehenden Anlagen und sich weiterentwickelnde Dichtungsanforderungen in Elektrofahrzeugen gestützt, da Anwender Produkte suchen, die in enger überwachten und spezialisierten Anlagen in der Prozess- und Einzelteilfertigung zuverlässig betrieben werden können. Diese Veränderungen erhöhen den Wert vieler Dichtungsbaugruppen, selbst wenn die Austauschmengen in ausgereiften Anwendungen stabil bleiben, da Betreiber Materialien und Designs für spezifische Temperatur-, Druck-, Chemikalien-, Kontaminationskontroll- oder Wartungsbedingungen auswählen, anstatt ein Standardteil ausschließlich auf Basis der Größe zu kaufen. Lieferanten legen bei der Konkurrenz um hochwertige Anwendungen größeren Wert auf technisch entwickelte Materialien, Qualifikationsnachweise und Zustandsüberwachungsfähigkeiten und nutzen darüber hinaus Serviceunterstützung und verfügbare Lagerbestände, um Kundenbeziehungen nach dem ursprünglichen Produktverkauf zu stärken. Dieser Ansatz kann die Kundenbindung im Aftermarket verbessern und die Fähigkeit kleinerer Lieferanten verringern, ausschlielich über den Preis zu konkurrieren, insbesondere wenn ein Kunde validierte Materialien, etablierte Wartungspraktiken, zuverlässigen Zugang zu Ersatzteilen und Kontinuität über mehrere Anlagenstandorte hinweg aufrechterhalten muss. Gleichzeitig können alternative Anlagendesigns und ungleicher Zugang zu Spezialmaterialien die Nachfrage nach konventionellen Produkten einschränken und den Druck auf Lieferanten ohne etablierte Fähigkeiten im Markt für Industriedichtungen erhöhen.
Wichtigste Erkenntnisse des Berichts
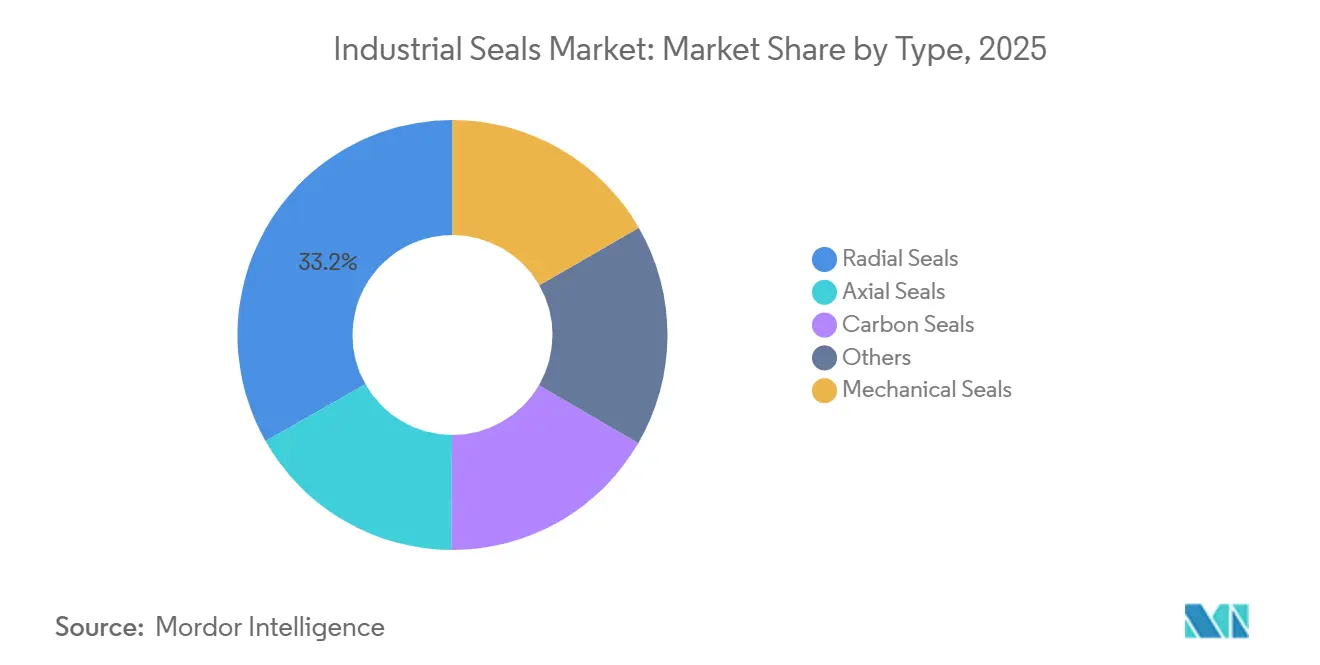
- Nach Typ hielten Radialdichtungen im Jahr 2025 einen Marktanteil von 33,21 % am Markt für Industriedichtungen, während Gleitringdichtungen bis 2031 die höchste CAGR von 6,13 % verzeichnen sollen.
- Nach Material entfielen im Jahr 2025 40,34 % des Marktanteils für Industriedichtungen auf Elastomerdichtungen, während thermoplastische Dichtungen bis 2031 voraussichtlich mit einer CAGR von 6,26 % wachsen werden.
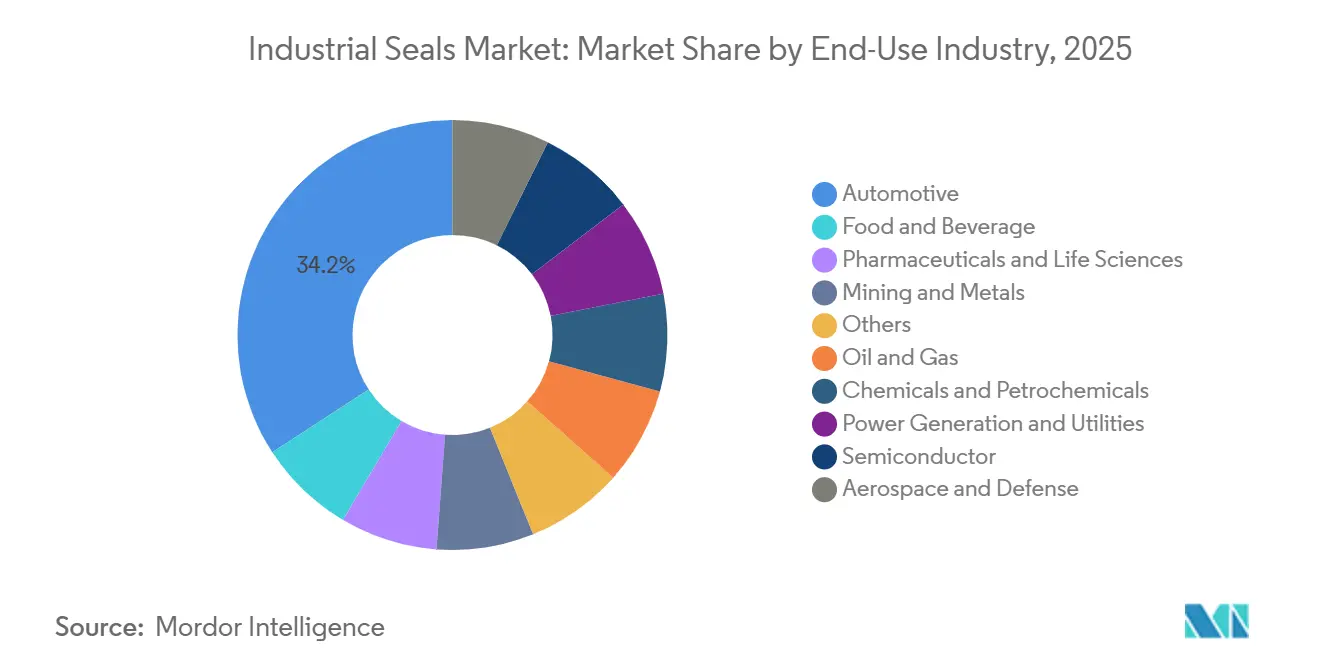
- Nach Endverbraucherbranche entfiel im Jahr 2025 34,17 % des globalen Umsatzes auf die Automobilindustrie, während Halbleiteranwendungen bis 2031 voraussichtlich mit einer CAGR von 6,73 % expandieren werden.
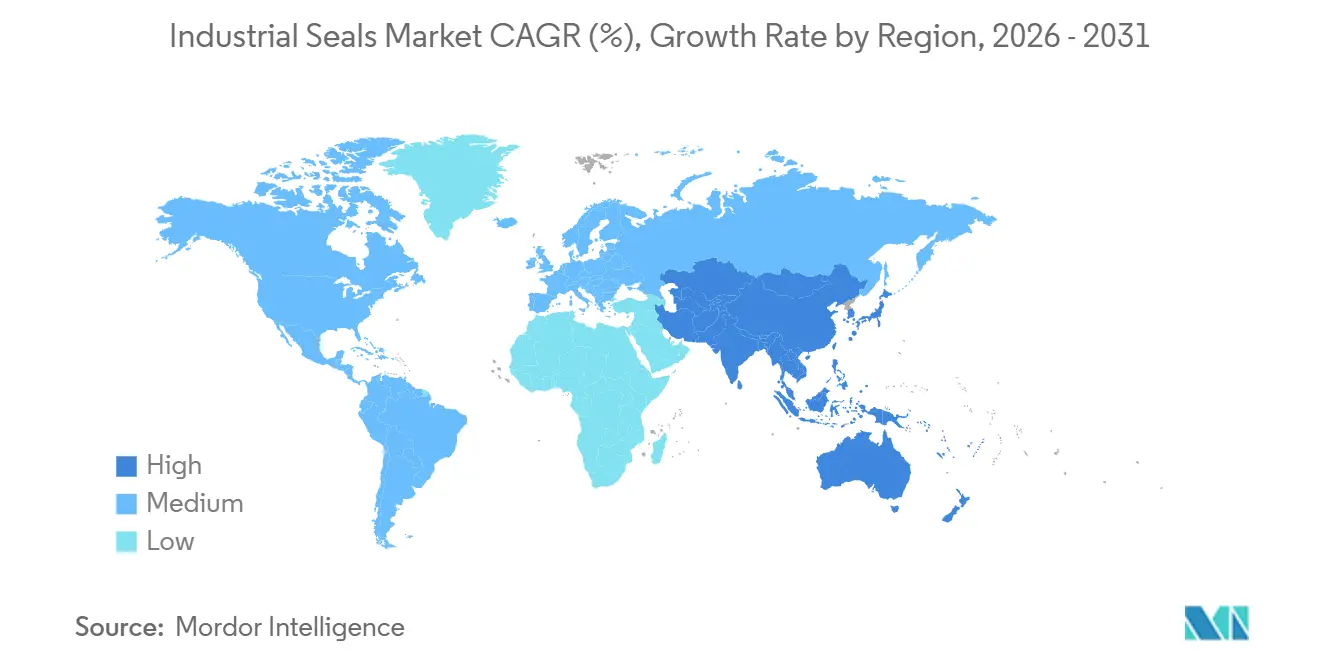
- Nach Geografie entfiel im Jahr 2025 38,43 % des globalen Umsatzes auf Asien-Pazifik, das bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Industriedichtungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und Zuverlässigkeitsaufrüstungen im Bestand | +1.2% | Global, mit höherer Intensität in Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Dichtungen für Elektrofahrzeug-Batterien (EV), Wärmemanagement und elektrische Antriebsstränge | +1.4% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion von Halbleiterfabriken und anspruchsvolle Prozessbedingungen | +0.9% | Schwerpunkt Asien-Pazifik, Taiwan, Südkorea und Japan, mit Aktivitäten in Nordamerika in Arizona und Texas | Langfristig (≥ 4 Jahre) |
| Einhaltung von Vorschriften zu flüchtigen Emissionen und Nullleckage | +0.7% | Nordamerika und die EU, mit Ausweitung auf Raffineriezentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wasserstoff-, Flüssigerdgas- (LNG) und Grünammoniak-Infrastruktur | +0.6% | Europa, Asien-Pazifik und MENA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und Zuverlässigkeitsaufrüstungen im Bestand
Automatisierungsumrüstungen in älteren Prozessanlagen schaffen einen Ersatzzyklus, den konventionelle Investitionsplanungen möglicherweise nicht vollständig erfassen, insbesondere dort, wo Anlagen auf periodische Inspektionen statt auf kontinuierliche Zustandsüberwachung ausgelegt wurden. Zuverlässigkeitsprogramme fügen Sensoren, drehzahlvariable Antriebe und Zustandsüberwachungssysteme zu rotierenden Anlagen hinzu, die bereits viele Betriebsjahre aufweisen und Geräte unterschiedlicher Baujahre umfassen können. Diese Programme erfordern häufig aufgerüstete dynamische Dichtungskomponenten anstelle einfacher gleichartiger Ersetzungen, da die überarbeiteten Anlagen unter enger beobachteten Bedingungen betrieben werden und Betreiber ungeplante Wartungsereignisse reduzieren möchten. Bessere Instrumentierung erkennt Verschlechterungen, die frühere Wartungspläne möglicherweise erst bei einem Ausfall, einer geplanten Abschaltung oder einem Produktionsqualitätsproblem entdeckt hätten. Das Fraunhofer-DigiSeal-Projekt wendet KI und Betriebswissen auf die Wartung von Gleitringdichtungen an, mit dem erklärten Ziel, die Lebensdauer zu verlängern und unerwartete Ausfälle zu reduzieren[1]Fraunhofer-Institut für Elektronische Mikrosysteme und Festkörpertechnologien, „Projekt DigiSeal – Vorausschauende Wartung durch informierte KI”, Fraunhofer-Institut für Elektronische Mikrosysteme und Festkörpertechnologien, fraunhofer.de. Die anfängliche Umrüstungsspezifikation kann Betreiber zu höherwertigen Teilen veranlassen und später Servicevereinbarungen unterstützen, wodurch der Markt für Industriedichtungen ein stärker anwendungsorientiertes Ersatzmuster über die installierte Basis hinweg erhält.
Dichtungen für EV-Batterien, Wärmemanagement und elektrische Antriebsstränge
Elektrofahrzeugplattformen benötigen Dichtungen für Batteriegehäuse, Kühlkreisläufe, Wellenschnittstellen von Elektromotoren und Gehäuse für Leistungselektronik, anstatt sich ausschließlich auf die etablierten Anforderungen von Verbrennungsantrieben zu stützen. Jede Position stellt unterschiedliche Anforderungen an thermische Bewegung, dielektrische Fluide, Feuchtigkeitsschutz, chemische Exposition und lange Lebensdauer über wiederholte Betriebszyklen. Diese Anforderungen führen zu spezialisierten Dichtungspunkten, die in konventionellen Fahrzeuglayouts weniger relevant waren, auch wenn mehrere konventionelle Öldichtungsanwendungen mit dem Wandel der Antriebsstränge zurückgehen können. Der Markt für Industriedichtungen gewinnt daher neue Spezifikationsmöglichkeiten, während Fahrzeuge mit Verbrennungsmotor weiterhin Ersatznachfrage aus ihrer großen installierten Basis generieren. Materialrückverfolgbarkeit und dokumentierte Leistung begünstigen Lieferanten mit etablierten Materialbibliotheken, validierten Produktionsprozessen und der Fähigkeit, Kundenqualifizierungsarbeiten vom Design bis zur Produktion zu unterstützen. Trelleborg Sealing Solutions führte 2025 CellXPro als Batteriezellen-Dichtungstechnologie ein, die für chemische Beständigkeit und anspruchsvolle thermische Bedingungen ausgelegt ist, was den Produktfokus des Unternehmens in diesem Segment des Marktes für Industriedichtungen widerspiegelt.
Expansion von Halbleiterfabriken, Wasserstoff-, LNG- und Grünammoniak-Infrastruktur
Halbleiterausrüstungen verwenden Dichtungen in Hochvakuum-, Prozessgas- und Nasschemieumgebungen, wo Standardindustriematerialien möglicherweise ungeeignet sind und wo die Kontaminationskontrolle zentral für die Anlagenleistung ist. Diese Ausrüstungen arbeiten unter Bedingungen mit aggressiven Chemikalien, geringer Kontaminationstoleranz und eng kontrollierten Prozessen, die hohe Anforderungen an Dichtungsmaterialien und Oberflächenqualität stellen. Validierte Verbindungen können über längere Zeiträume im Einsatz bleiben, da ein Ersatzmaterial oder -design einen separaten Qualifizierungsprozess durchlaufen muss, bevor es in einer empfindlichen Kammer oder Prozesslinie eingesetzt werden kann. Diese Anforderung verschafft qualifizierten Lieferanten wiederkehrende Ersatznachfrage über die gesamte Betriebslebensdauer von Prozessanlagen und unterstreicht die Bedeutung von Materialkonsistenz, dokumentierter Fertigung und zuverlässiger Verfügbarkeit. Wasserstoff-, LNG- und Grünammoniak-Ausrüstungen fügen einen verwandten Bedarf an permeationsarmen, chemisch beständigen und druckfähigen Materialien hinzu, die ihre Leistung über die Zeit erhalten. Eine begutachtete Studie ergab, dass Polytetrafluorethylen- (PTFE) und Fluorkautschuk- (FKM) Proben die relevanten Zugfestigkeitstoleranzen unter kontrollierten Wasserstoffexpositionsbedingungen erfüllten, was ihre Eignung für den Wasserstofftransport unterstützt. Diese anspruchsvollen Anwendungen unterstützen eine langfristige Rolle für Spezialpolymere und hochwertige Designs im Markt für Industriedichtungen, auch wenn die damit verbundenen Projektzyklen länger sind als Standard-Wartungszyklen.
Einhaltung von Vorschriften zu flüchtigen Emissionen und Nullleckage
Emissionskontrollanforderungen wandeln viele Dichtungsaufrüstungen von Ermessensentscheidungen in compliance-getriebene Investitionen an Öl-, Gas-, Chemie- und Raffineriestandorten um, wo Betreiber ihren Ansatz zur Kontrolle von Emissionen dokumentieren müssen. Die US-amerikanische Umweltschutzbehörde finalisierte 2024 den 40 Code of Federal Regulations (CFR) Part 60 Subpart, einschließlich Überwachungs- und Reparaturanforderungen für Emissionen aus betroffenen Öl- und Erdgasquellen. Pumpendichtungen gehören zu den Anlagenkomponenten, die Betreiber im Rahmen umfassenderer Leckageerkennungs- und Reparaturprogramme überprüfen, neben Ventilen, Verbindungsstücken und anderen relevanten Prozessanlagen. Doppeldichtungs- und Trockengasdichtungsanordnungen können einfachere Konfigurationen ersetzen, wo Standorte verbesserte Leckageleistung und klarere Wartungsdokumentation erfordern. Europäische und asiatische Compliance-Rahmenwerke verstärken den Wandel hin zu Premium-Dichtungen in Prozessanlagen, die eine dokumentierte Kontrolle flüchtiger Emissionen und zuverlässigen Betrieb erfordern. Dieses regulatorische Umfeld kann die Nachfrage nach einem Teil des Marktes für Industriedichtungen weniger abhängig von Ermessenserweiterungen und stärker an Wartungsfristen, Überwachungsanforderungen und definierten Korrekturmaßnahmen gebunden machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dichtungslose Pumpen und klebstoffgebundene EV-Batterieverschlüsse | -0.5% | Global, einschließlich Chemie-, Pharma- und EV-Fertigung | Kurzfristig (≤ 2 Jahre) |
| Versorgungsvolatilität bei Spezialfluorpolymeren und Siliziumkarbid | -0.4% | Global, einschließlich Halbleiter-, EV- und chemischer Prozessindustrie | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifizierungszyklen für neue Verbindungen und Designs | -0.3% | Global, einschließlich Öl und Gas, Halbleiter und Luft- und Raumfahrt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dichtungslose Pumpen und klebstoffgebundene EV-Batterieverschlüsse
Dichtungslose Magnetkupplungspumpen können konventionelle Gleitringdichtungen in ausgewählten Gefahrstoffanwendungen ersetzen, insbesondere dort, wo das Anlagendesign Eindämmung gegenüber dem Zugang für Dichtungswartung priorisiert. Ihre Relevanz ist am größten in Chemie-, Pharma- und Halbleiterbetrieben, wo Eindämmung, Prozesssicherheit und Emissionskontrolle zentrale Designüberlegungen sind. Flowserve führte im März 2025 die INNOMAG TB-MAG Dual Drive Pump als dichtungsloses Magnetkupplungsprodukt mit doppelter hermetischer Eindämmung ein. Dieses Produkt zeigt, dass etablierte Dichtungslieferanten auch an Anlagendesigns teilnehmen, die den Bedarf an konventionellen Dichtungen in bestimmten Pumpenanwendungen eliminieren, anstatt solche Designs ausschließlich als externe Konkurrenz zu betrachten. Bei Elektrofahrzeugen verwenden bestimmte Zell-zu-Pack-Designs Strukturklebstoffe für Batterieverschlüsse und ersetzen teilweise diskrete Umfangsdichtungskomponenten in ausgewählten Gehäusekonfigurationen. Diese Ansätze sind nicht universell, können aber den konventionellen Dichtungsanteil in ausgewählten Designs reduzieren, während verbleibende Dichtungen strengeren Leistungsanforderungen hinsichtlich Temperatur, chemischer Exposition und Schutz unterliegen.
Volatilität bei Spezialmaterialien und lange Qualifizierungszyklen
Spezialfluorpolymere und Siliziumkarbidkomponenten können Versorgungsunterbrechungen, schwankende Inputkosten und begrenzte Verfügbarkeit bestimmter für Hochleistungsdichtungsanwendungen zugelassener Qualitäten aufweisen. Hersteller ohne Materialintegration oder langfristige Versorgungsvereinbarungen können bei Lieferleistung, Fertigungsplänen und Margen unter größerem Druck stehen, wenn diese Materialien schwerer zu beschaffen sind. Diese Sorge ist am akutesten in Halbleiter-, Elektrofahrzeug- und chemischen Prozessanwendungen, die fortschrittliche Materialien erfordern und Spezifikationen nach der Produktvalidierung nicht einfach ändern können. Lange Qualifizierungszeiträume schaffen eine separate Einschränkung, da Ersatzverbindungen und neue Designs möglicherweise umfangreiche Validierungen für Öl- und Gas-, Halbleiter- und Luft- und Raumfahrtanwendungen erfordern, bevor Anwender sie akzeptieren können. Die Qualifizierung schützt Amtsinhaber, sobald ein Produkt zugelassen ist, verlangsamt aber auch neue Produkteinführungen und schränkt die Flexibilität der Endanwender bei Versorgungsunterbrechungen ein. Das Ergebnis ist ein vorsichtigerer Einkaufs- und Designprozess im gesamten Hochleistungsmarkt für Industriedichtungen, mit größerer Bedeutung für zugelassene Quellen und Materialkontinuität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Elektrischer Antriebsstrang und Prozessautomatisierung treiben Formatdivergenz voran
Radialdichtungen hielten im Jahr 2025 33,21 % des globalen Umsatzes, was ihre Verwendung an Pumpenwellen, Motorlagern, Getriebeausgängen und anderen rotierenden Schnittstellen widerspiegelt. Ihre installierte Basis unterstützt wiederkehrende Ersatznachfrage in der Automobilfertigung, in Prozessanlagen und in allgemeinen Industriemaschinen, wo routinemäßiger Verschleiß und Flüssigkeitsrückhaltung zentrale Wartungsanliegen bleiben. Öl und Gas, Stromerzeugung und konventionelle Fahrzeugproduktion bleiben wichtige Auftragsquellen, da jede Branche große Bestände an rotierenden Anlagen mit etablierten Wartungsintervallen betreibt. Axialdichtungen dienen Schubbelastungsanwendungen, einschließlich Lenksäulen und Axialkompressoren, wo die Bewegung entlang der Welle erfolgt und die Designanforderungen sich von denen radialer Anordnungen unterscheiden. Kohlenstoffdichtungen werden in spezialisierten Luft- und Raumfahrt- und Hochgeschwindigkeitsturbomaschinerie-Umgebungen eingesetzt, wo thermische und Zentrifugalbedingungen anspruchsvoll sein können, was zu einem engeren Anwendungsbereich, aber anspruchsvolleren Anforderungen führt.
Die Kategorie „Sonstige” umfasst hybride Geometrien für E-Achsen, die gleichzeitig radiale und axiale Lasten erfahren. Diese Gruppe ist kleiner, erhält aber Entwicklungsaufmerksamkeit, da elektrische Antriebssysteme mehrere Lastbedingungen in kompakten Paketen kombinieren können, was Raum für maßgeschneiderte Designs schafft. Gleitringdichtungen sind der am schnellsten wachsende Typ mit einer prognostizierten CAGR von 6,13 % von 2026 bis 2031. Halbleiter- und Wasserstoffinfrastrukturprojekte unterstützen ihren Einsatz in anspruchsvollen Prozessumgebungen, die technisch entwickelte Laufflächen, sorgfältig ausgewählte Materialien und validierte Fertigungsprozesse bevorzugen. Im Jahr 2025 führte John Crane eine koksbeständige, berührungslose gasgeschmierte Dichtung ein, die den Energieverbrauch im Vergleich zu einer Altkonfiguration um 90–95 % reduzierte und die Austauschausfallzeit auf einen Tag begrenzte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Hochleistungspolymere erzielen überproportionalen Wert
Elastomerdichtungen entfielen im Jahr 2025 auf 40,34 % des globalen Umsatzes. Fluorkautschuk (FKM), Ethylen-Propylen-Dien-Monomer (EPDM) und Nitrilkautschuk (NBR) dienen Automobil-, HLK-, Öl- und Gas- sowie Lebensmittelverarbeitungsanwendungen, indem sie ein Gleichgewicht zwischen Kosten, Flexibilität und Leistung über eine breite Palette von Anlagen bieten. Ihre breite installierte Basis unterstützt wiederkehrende Nachfrage über viele Wartungszyklen und Anlagenkategorien hinweg, einschließlich Anwendungen, die keine Spezialpolymere oder Metalldesigns erfordern. Metalldichtungen werden in Hochdruck- und Hochtemperaturraffinerie- und Luft- und Raumfahrtanwendungen eingesetzt, wo Elastomere möglicherweise keine ausreichende Beständigkeit oder langfristige Dimensionsstabilität bieten. Verbunddichtungen sind relevant, wenn ein einzelnes Material die thermischen, Druck- und chemischen Anforderungen einer Anwendung nicht erfüllen kann, sodass Lieferanten Designs für speziellere Aufgaben anpassen können.
Thermoplastische Dichtungen sollen von 2026 bis 2031 eine CAGR von 6,26 % verzeichnen. Polytetrafluorethylen- (PTFE) und Polyetheretherketon- (PEEK) Designs adressieren kryogenen Wasserstoffservice, Ultrahochvakuum-Halbleiterkammern und aggressive Flüssigkeitshandhabungsanlagen, wo konventionelle Elastomere möglicherweise unzureichend sind. Der Markt für Industriedichtungen bei thermoplastischen Produkten wird durch Anforderungen an geringe Permeation, chemische Beständigkeit und stabile Leistung unter anspruchsvollen Betriebsbedingungen über längere Servicezeiträume unterstützt. Kontrollierte Wasserstofftests ergaben, dass PTFE und FKM die genannte Zugfestigkeitstoleranz unter den angegebenen Testbedingungen erfüllten. Materialversorgungsvereinbarungen können den Wettbewerb unter Premium-Polymerdichtungslieferanten zunehmend beeinflussen, da zugelassene Materialien nicht schnell geändert werden können und Anwender möglicherweise Kontinuität während der gesamten Qualifizierung und des Betriebs benötigen.
Nach Endverbraucherbranche: Halbleiterdynamik bewertet den Segmentmix neu
Automobilendanwender entfielen im Jahr 2025 auf 34,17 % des globalen Umsatzes. Die globale Fahrzeugproduktion und ein höherer Dichtungsanteil in vielen Elektrofahrzeugsystemen unterstützen diese Position sowohl in Original- als auch in Ersatzkanälen, einschließlich Plattformen, die dedizierte Dichtungen für Batterie- und Wärmemanagementkomponenten erfordern. Öl und Gas, Chemikalien und Petrochemikalien sowie Stromerzeugung generieren ebenfalls große Aufträge durch geplante Wartung, Zuverlässigkeitsaufrüstungen und Compliance-Arbeiten an bestehenden Anlagenflotten. Pharmazeutika und Biowissenschaften, Lebensmittel und Getränke sowie Bergbau erfordern anwendungsspezifische Zertifizierungen oder Leistungsattribute, die die Lieferantenauswahl beeinflussen und direkte Substitution entmutigen. Luft- und Raumfahrt sowie Verteidigung haben lange Qualifizierungszyklen, die dauerhafte Beziehungen zwischen Anwendern und qualifizierten Dichtungslieferanten unterstützen können, auch wenn die Beschaffungszahlen niedriger sind als in Automobilanwendungen.
Halbleiteranwendungen sollen die am schnellsten wachsende Endverbraucherkategorie sein, mit einer CAGR von 6,73 % bis 2031. Waferverarbeitungsanlagen erfordern FFKM- und Spezialthermoplastdichtungen für anspruchsvolle Prozessbedingungen mit Vakuum, reaktiven Gasen, Nasschemie und strenger Kontaminationskontrolle. Die Qualifizierung für eine Prozessanlagengeneration kann über die Anlagenlebensdauer wiederkehrendes Ersatzgeschäft schaffen, was den Markt für Industriedichtungen über den ersten Komponentenverkauf hinaus beeinflusst und die Lieferantenkontinuität unterstützt. Bergbau und Metalle bleiben in Lateinamerika, Australien und dem südlichen Afrika wichtig, wo Abriebbeständigkeit und Lebensdauer bei der Schlammhandhabung Vorrang vor chemischer Kompatibilität haben können. Diese vielfältigen Endverbrauchsanforderungen halten den Segmentmix sowohl an hochvolumige Wartungsaktivitäten als auch an kleinere, höherwertige Anwendungen mit anspruchsvolleren Spezifikationen gebunden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 auf 38,43 % des globalen Umsatzes und soll bis 2031 mit einer CAGR von 5,86 % wachsen. China unterstützt die regionale Nachfrage durch chemische Verarbeitung, inländische Halbleiterentwicklung und Fahrzeugproduktion, die zusammen Anforderungen sowohl an Standard- als auch an Spezialdichtungsanwendungen schaffen. Japan bleibt wichtig für Präzisionsdichtungsmaterialien und Fluorpolymere in Halbleiterqualität, während Südkorea Nachfrage aus seiner Halbleiterfertigung und der damit verbundenen Anlagenlieferkette hinzufügt. Die Region kombiniert große Endanwender-Produktionszentren mit Lieferanten fortschrittlicher Materialien und Prozessanlagen, was eine vielfältige Nachfragebasis für den Markt für Industriedichtungen unterstützt. Indien ist ein Greenfield-Standort für Fertigungsinvestitionen, einschließlich eines Trelleborg Sealing Solutions-Campus in Bengaluru, der im April 2026 angekündigt wurde und PTFE-Produkte, mechanische Stirnflächendichtungen, Rotationswellendichtungen, Polyurethanlösungen sowie Forschungs- und Testaktivitäten umfassen wird.
Nordamerika und Europa bilden den zweitgrößten Nachfragecluster für den Markt für Industriedichtungen. Ältere Industrieanlagen und compliance-getriebene Ersatzprogramme unterstützen die Nachfrage nach Premium-Produkten in beiden Regionen, während die installierte Basis Nachfrage nach Aftermarket-Service, Wartungsunterstützung und Lösungen generiert, die Betreibern helfen, die Anlagenzuverlässigkeit zu managen. In Nordamerika lenken EPA-Anforderungen die Aufmerksamkeit auf leckageärmere Konfigurationen in Raffinerie- und Midstream-Gasbetrieben. Kanada und Mexiko fügen Nachfrage hinzu, die mit Ölsanden, Petrochemikalien und Nearshore-Versorgungsstrategien verbunden ist, wobei Kunden zuverlässige Versorgung sowohl für neue Projekte als auch für bestehende Betriebe suchen[2]US-amerikanische Umweltschutzbehörde, „Leitfaden zur Einhaltung von Vorschriften für kleine Unternehmen für Emissionsstandards des Öl- und Erdgassektors für neue, rekonstruierte und modifizierte Quellen”, US-amerikanische Umweltschutzbehörde, epa.gov. In Europa erfordert die Wasserstoffinfrastruktur Systeme, die schnelle Gasdekompression und Hochdruckservice bewältigen können, während das Dokument 261 der Europäischen Industriegasevereinigung (EIGA) Anforderungen für Wasserstoffleitungen an Anwenderstandorten festlegt.
Südamerika, der Nahe Osten und Afrika machen kleinere Umsatzpools aus, erfordern aber häufig höherwertige Systeme. Brasilien unterstützt die Nachfrage durch Zucker-Ethanol-Betriebe und Tiefseeöl- und Gasaktivitäten, während Argentinien chemische Verarbeitungs- und Bergbaunachfrage beiträgt, die möglicherweise anwendungsspezifische Anlagenunterstützung erfordert. Saudi-arabische Umwandlungsprogramme und Investitionen in Kohlenstoffabscheidung schaffen Nachfrage nach spezialisierten Paketen, während der südafrikanische Bergbau schlammbeständige Gleitringdichtungen in hochverschleißenden Betriebsumgebungen erfordert. Lange Logistikrouten zu Offshore- und abgelegenen Standorten können langlebige, hochspezifizierte Teile gegenüber der günstigsten Anfangskostenoptionen begünstigen, da ungeplanter Ersatz schwierig, teuer und störend für den Anlagenbetrieb sein kann. Trelleborg eröffnete im Juni 2026 eine dedizierte Luft- und Raumfahrtanlage in Casablanca zur Herstellung von Polymerdichtungen und Triebwerkskomponenten für Boeing und Airbus.

Wettbewerbslandschaft
Der Markt für Industriedichtungen ist mäßig fragmentiert. Zu den wichtigsten Wettbewerbern zählen John Crane, EagleBurgmann, Freudenberg Sealing Technologies, Flowserve Corporation, Trelleborg AB, Parker Hannifin und AESSEAL, die bei Anwendungstechnik, Materialqualifikationen und Aftermarket-Reichweite konkurrieren. Ihre Marktpositionen werden durch Erfahrung in anspruchsvollen Prozessumgebungen, etablierte Beziehungen zu Anlagennutzern und die Fähigkeit unterstützt, Produkte an mehreren Industriestandorten zu liefern. Größere Lieferanten expandieren in Asien-Pazifik und MENA, wo Industrieinvestitionen und Diversifizierung der Lieferkette Möglichkeiten für lokale Kapazitäten, kürzere Lieferzeiten und engere Kundenunterstützung schaffen. Diese Lieferanten verfolgen auch angrenzende Filtrations- und Durchflussregelungsaktivitäten, um Kundenbeziehungen über einzelne Dichtungsverkäufe hinaus zu erweitern und umfassendere Wartungsangebote zu unterstützen. Im August 2026 schloss Parker Hannifin Corporation die Übernahme der Filtration Group Corporation für 9,25 Milliarden USD ab und erweiterte damit seine Filtrations- und Dichtungs-Aftermarket-Plattform.
Sensorintegrierte Dichtungen bleiben ein sich entwickelnder Bereich, da viele Prozessanlagen rotierende Anlagen weiterhin mit externen Sensoren statt mit eingebetteten Dichtungssystemen überwachen. Fraunhofers DigiSeal-Arbeit zeigt, wie vorausschauende Wartung Gleitringdichtungsdaten mit Betriebswissen integrieren kann. Dieser Ansatz könnte die Bedeutung von Servicefähigkeiten erhöhen, da Lieferanten sowohl die physische Komponente als auch die Interpretation von Betriebsdaten unterstützen müssten. Wasserstoffservice stellt einen weiteren Materialentwicklungsbereich dar, der Lieferanten dazu zwingt, schnelle Gasdekompression, kryogene Bedingungen und geringe Permeation in einem einzigen Produkt zu adressieren, was spezialisierte Verbindungen und detaillierte Validierung erfordern kann. Im Jahr 2026 erhielt Flowserve KSM ein US-Patent für ein Siliziumkarbid-Dichtungselement mit dispersem Graphit, was die fortlaufende Materialentwicklung für anspruchsvolle Anwendungen widerspiegelt. Flowserve schloss auch die Übernahme der Ventilsparte von Trillium Flow Technologies im Jahr 2026 für 490 Millionen USD ab und erweiterte damit seine Durchflussregelungsposition in der Kernkraft und kritischen Infrastruktur.
Regionale Lieferanten in ASEAN, Südkorea und Indien werden in mittleren Anwendungen wettbewerbsfähiger, indem sie kürzere Lieferzeiten und niedrigere Kosten mit verbesserten American Petroleum Institute (API) 682-Qualifikationen kombinieren. Dies schafft Wettbewerbsdruck in Anwendungen, die nicht die fortschrittlichsten Materialien oder das breiteste globale Servicenetzwerk erfordern. Ihre lokale Präsenz kann ein Vorteil sein, wenn Kunden reaktionsschnelle Lieferung und Service für routinemäßige Industriebedürfnisse benötigen. Globale Lieferanten behalten Vorteile bei der Verbindungsentwicklung, Präzisionsbearbeitung, Qualifikationsnachweisen und breiter Aftermarket-Unterstützung. Digitale Überwachungsplattformen können Lieferanten nach der Installation schwerer ersetzbar machen, wodurch Spezialanwendungen konzentrierter bleiben als Standard-Ersatzprodukte. Infolgedessen variiert der Wettbewerb im Markt für Industriedichtungen erheblich nach Anwendung, Kundenqualifikationsanforderungen und den Kosten von Anlagenausfallzeiten.
Branchenführer im Markt für Industriedichtungen
John Crane
Freudenberg Sealing Technologies
Trelleborg AB
SKF
Flowserve Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Parker Hannifin Corporation schloss die Übernahme der Filtration Group Corporation für 9,25 Milliarden USD ab. Die Transaktion erweitert Parkers Filtrations- und Dichtungs-Aftermarket-Plattform und vergrößert seine Reichweite in den Bereichen Luft- und Raumfahrt, Halbleiter und Industrie, während Cross-Selling-Synergien zwischen Präzisionsdichtungen und Filtrationsanlagenwartung gestärkt werden.
- Februar 2026: Flowserve Corporation schloss eine endgültige Vereinbarung zur Übernahme der Ventilsparte von Trillium Flow Technologies für 490 Millionen USD ab und schloss die Transaktion anschließend ab. Die Übernahme erweiterte Flowserves Dichtungs- und Durchflussregelungsangebot in die Kernkraft und kritische Infrastruktur, wo regulatorische Qualifizierungszyklen die Aftermarket-Umsatzsichtbarkeit über mehrere Jahrzehnte unterstützen.


Berichtsumfang des globalen Marktes für Industriedichtungen
Industriedichtungen sind mechanische Vorrichtungen oder Materialien, die dazu dienen, Lücken zwischen stationären und beweglichen Teilen in Maschinen zu schließen. Sie verhindern Flüssigkeits- oder Gaslecks und blockieren externe Verunreinigungen wie Staub und Schmutz.
Der Markt für Industriedichtungen ist nach Typ, Material, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Radialdichtungen, Gleitringdichtungen, Axialdichtungen, Kohlenstoffdichtungen und Sonstige segmentiert. Nach Material ist der Markt in Elastomerdichtungen, thermoplastische Dichtungen, Metalldichtungen, Verbunddichtungen und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobilindustrie, Öl und Gas, Chemikalien und Petrochemikalien, Stromerzeugung und Versorgungsunternehmen, Halbleiter, Luft- und Raumfahrt sowie Verteidigung, Lebensmittel und Getränke, Pharmazeutika und Biowissenschaften, Bergbau und Metalle sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Industriedichtungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Radialdichtungen |
| Gleitringdichtungen |
| Axialdichtungen |
| Kohlenstoffdichtungen |
| Sonstige |
| Elastomerdichtungen |
| Thermoplastische Dichtungen |
| Metalldichtungen |
| Verbunddichtungen |
| Sonstige |
| Automobilindustrie |
| Öl und Gas |
| Chemikalien und Petrochemikalien |
| Stromerzeugung und Versorgungsunternehmen |
| Halbleiter |
| Luft- und Raumfahrt sowie Verteidigung |
| Lebensmittel und Getränke |
| Pharmazeutika und Biowissenschaften |
| Bergbau und Metalle |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Radialdichtungen | |
| Gleitringdichtungen | ||
| Axialdichtungen | ||
| Kohlenstoffdichtungen | ||
| Sonstige | ||
| Nach Material | Elastomerdichtungen | |
| Thermoplastische Dichtungen | ||
| Metalldichtungen | ||
| Verbunddichtungen | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Öl und Gas | ||
| Chemikalien und Petrochemikalien | ||
| Stromerzeugung und Versorgungsunternehmen | ||
| Halbleiter | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Biowissenschaften | ||
| Bergbau und Metalle | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Industriedichtungen?
Die Marktgröße für Industriedichtungen wurde im Jahr 2025 auf 18,45 Milliarden USD geschätzt und soll von 19,34 Milliarden USD im Jahr 2026 auf 24,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,17 % während des Prognosezeitraums (2026–2031).
Welcher Produkttyp soll am schnellsten wachsen?
Gleitringdichtungen sollen bis 2031 mit einer CAGR von 6,13 % wachsen, unterstützt durch Halbleiter- und Wasserstoffanwendungen. Im Markt für Industriedichtungen bevorzugen diese Anwendungen technisch entwickelte Produkte, bei denen Leistung, Validierung, Wartungsergebnisse, Prozessbedingungen und die Fähigkeit, in schwierigen Umgebungen zu betreiben, wichtiger sind als die Kosten einer einfachen Ersatzkomponente.
Welche Materialkategorie hat die höchste Wachstumsaussicht?
Thermoplastische Dichtungen sollen bis 2031 mit einer CAGR von 6,26 % expandieren, da Polytetrafluorethylen (PTFE) und Polyetheretherketon (PEEK) gut für anspruchsvolle chemische, Vakuum- und Wasserstoffanwendungen geeignet sind.
Welche Endverbrauchsanwendung hat das höchste prognostizierte Wachstum?
Halbleiteranwendungen sollen bis 2031 eine CAGR von 6,73 % verzeichnen, was spezialisierte Anlagenanforderungen und qualifizierungsgetriebene Ersatznachfrage widerspiegelt.
Seite zuletzt aktualisiert am:



