
産業用シール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 19.34 十億米ドル |
| 市場規模 (2031) | 24.89 十億米ドル |
| 成長率 (2026 - 2031) | 5.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用シール市場分析
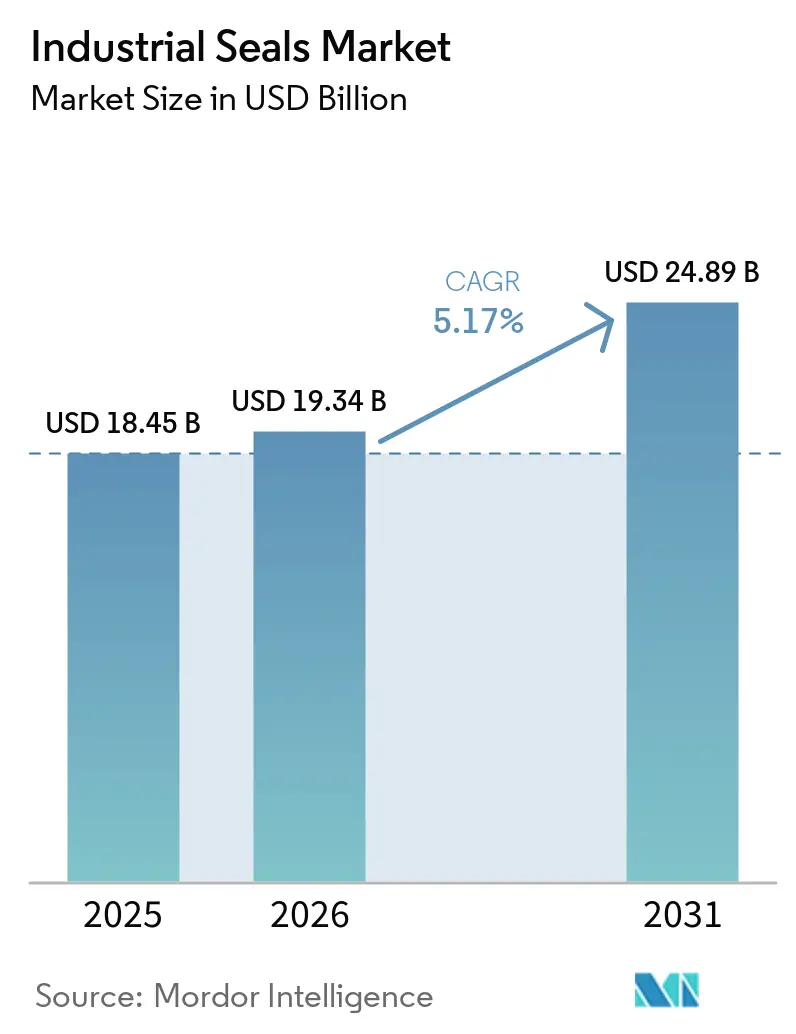
産業用シール市場規模は2025年に18.45 ビリオン 米ドルと推定され、2026年の19.34 ビリオン 米ドルから2031年には24.89 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.17%で成長すると見込まれています。産業用シール市場は、既存プラントにおける自動化アップグレードと電気自動車における進化するシール要件によって支えられており、ユーザーはプロセス製造および個別製造の現場において、より厳密に監視・管理された専門的な機器で確実に動作できる製品を求めています。これらの変化は、成熟したアプリケーションにおいて交換数量が安定している場合でも、多くシールアセンブリの価値を高めています。これは、オペレーターがサイズのみを基準に標準部品を購入するのではなく、特定の温度・圧力・化学的条件・汚染制御・メンテナンス条件に合わせた材料と設計を選択するためです。サプライヤーは、高付加価値アプリケーションの受注競争において、エンジニアリング材料、資格認定記録、状態監視機能をより重視するとともに、製品の初回販売後も顧客関係を強化するためにサービスサポートと在庫の確保を活用しています。このアプローチにより、アフターマーケットの維持率が向上し、特に顧客が認定済み材料、確立されたメンテナンス慣行、交換部品への信頼できるアクセス、および複数の設備拠点にわたる継続性を維持しなければならない場合に、小規模サプライヤーが価格のみで競争する能力が低下します。同時に、代替機器設計や特殊材料へのアクセスの不均等さが、従来製品の需要を制限し、産業用シール市場において確立された能力を持たないサプライヤーへの圧力を高める可能性があります。
主要レポートのポイント
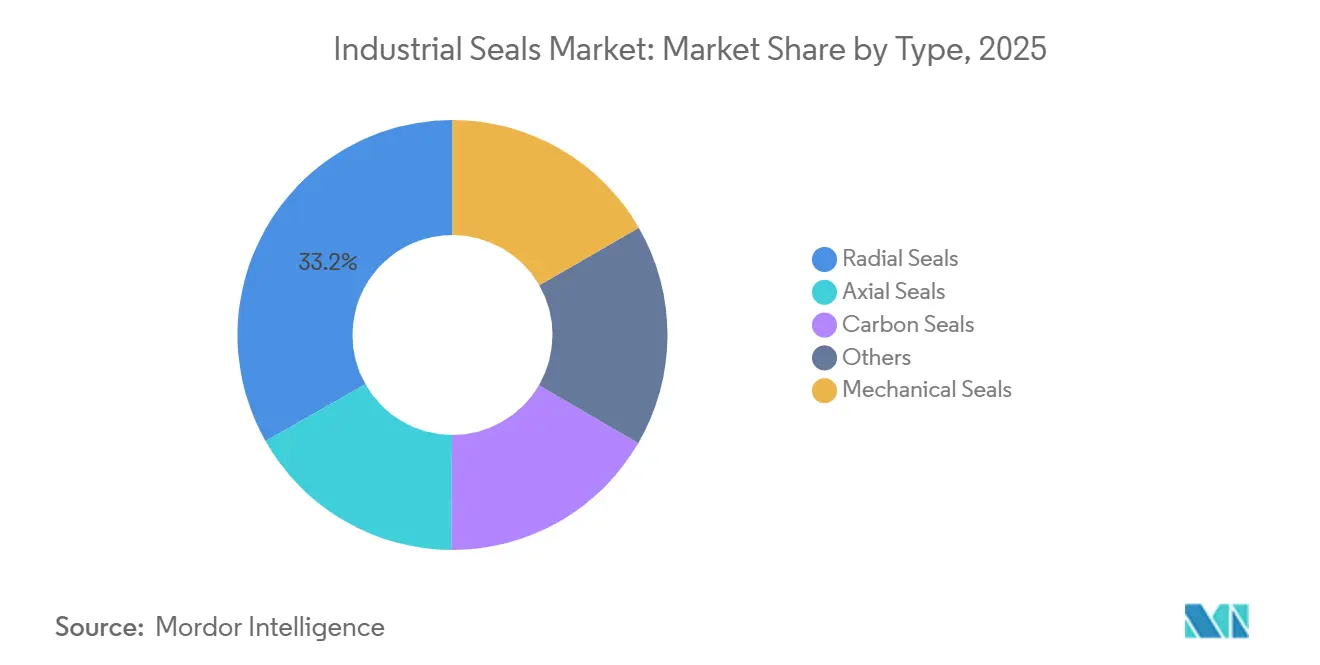
- タイプ別では、ラジアルシールが2025年の産業用シール市場シェアの33.21%を占め、メカニカルシールは2031年までに最高のCAGR 6.13%を記録すると予測されています。
- 材料別では、エラストマーシールが2025年の産業用シール市場シェアの40.34%を占め、熱可塑性シールは2031年までにCAGR 6.26%で成長すると見込まれています。
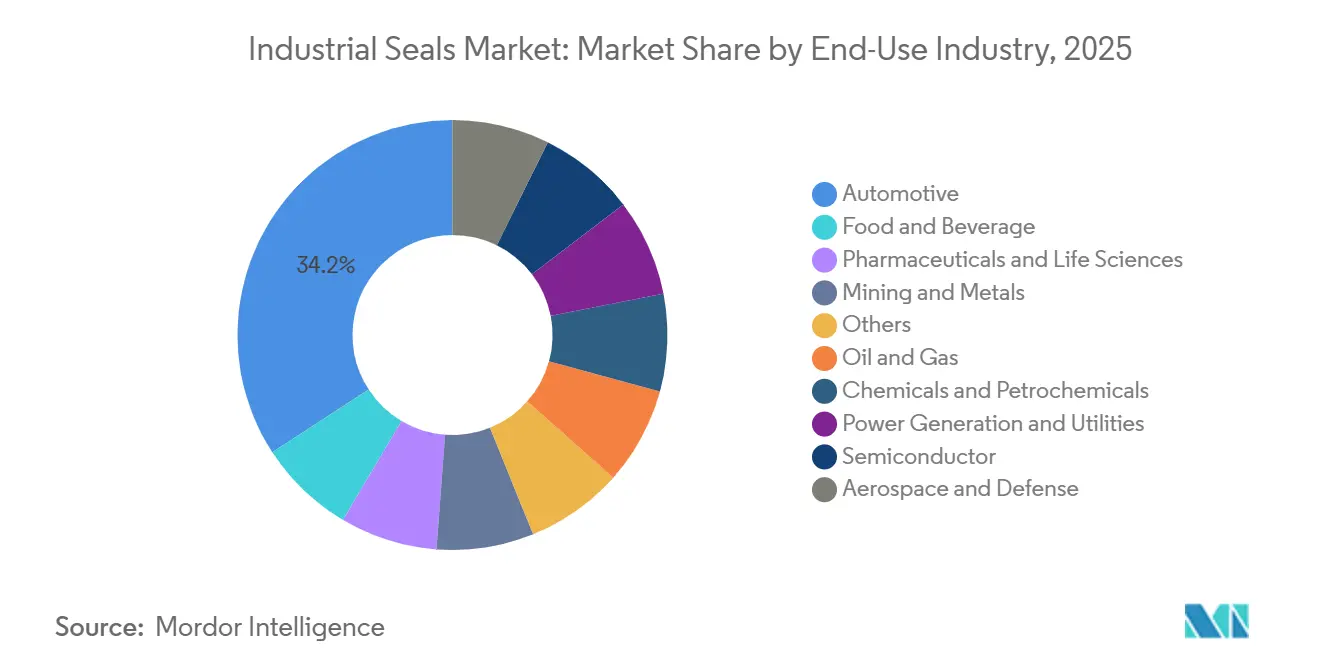
- エンドユーザー産業別では、自動車が2025年の世界収益の34.17%を占め、半導体アプリケーションは2031年までにCAGR 6.73%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界収益の38.43%を占め、2031年までにCAGR 5.86%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションとブラウンフィールドの信頼性向上 | +1.2% | 欧州および東アジアでより高い強度を持つグローバル | 中期(2〜4年) |
| 電気自動車(EV)バッテリー、熱管理、およびEパワートレインシール | +1.4% | APACが中心で、欧州および北米に波及 | 短期(2年以内) |
| 半導体ファブの拡張と積極的なプロセス条件 | +0.9% | APACが中心で、台湾、韓国、日本、およびアリゾナ州とテキサス州での北米の活動 | 長期(4年以上) |
| フュージティブエミッションとゼロリーク規制への対応 | +0.7% | 北米とEU、APACの精製クラスターへの拡大 | 中期(2〜4年) |
| 水素、液化天然ガス(LNG)、グリーンアンモニアインフラ | +0.6% | 欧州、APAC、MENA | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業オートメーションとブラウンフィールドの信頼性向上
老朽化したプロセスプラントにおける自動化改修は、特に定期点検を前提として設計された資産において、従来の設備投資計画では十分に捉えきれない交換サイクルを生み出しています。信頼性向上プログラムは、長年の稼働実績を持ち、異なる年代の機器が混在する可能性のある回転機器に、センサー、可変速ドライブ、状態監視システムを追加します。これらのプログラムでは、改修後の機器がより厳密に監視された条件下で稼働し、オペレーターが計画外のメンテナンスイベントを削減しようとするため、単純な同等品交換ではなく、アップグレードされた動的シール部品が必要となることが多くあります。より優れた計測機器は、以前のメンテナンスケジュールでは故障、計画的なシャットダウン、または生産品質の問題が発生するまで検出できなかった劣化を特定します。フラウンホーファーのDigiSealプロジェクトは、AIと運用知識をメカニカルシールのメンテナンスに適用し、サービス寿命の延長と予期せぬ故障の低減を目的としています[1]。初期の改修仕様は、オペレーターをより高付加価値な部品へと誘導し、後にサービス契約を支援することで、産業用シール市場に設置済みベース全体にわたるアプリケーション主導の交換パターンをもたらします。
EVバッテリー、熱管理、およびEパワートレインシール
電気自動車プラットフォームは、内燃機関パワートレインの確立された要件のみに依存するのではなく、バッテリーエンクロージャー、冷却回路、Eモーターシャフトインターフェース、パワーエレクトロニクスハウジング用のシールを必要とします。各箇所は、熱移動、誘電体流体、防湿、化学的暴露、および繰り返しの動作サイクルにわたる長いサービス寿命に対して異なる要件を持っています。これらのニーズは、ドライブトレインの変化に伴っていくつかの従来のオイルシールアプリケーションが減少する可能性があるにもかかわらず、従来の車両レイアウトではあまり関連性がなかった特殊なシールポイントを導入します。したがって、産業用シール市場は新たな仕様機会を獲得する一方で、内燃機関車両は大規模な設置済みベースからの交換需要を引き続き牽引します。材料のトレーサビリティと文書化されたパフォーマンスは、確立された材料ライブラリ、検証済みの生産プロセス、および設計から生産までの顧客資格認定作業をサポートする能力を持つサプライヤーを優遇します。Trelleborg Sealing Solutionsは、化学的耐性と厳しい熱条件向けに設計されたバッテリーセルシール技術として、2025年にCellXProを発表し、産業用シール市場のこのセグメントにおける同社の製品フォーカスを反映しています。
半導体ファブの拡張、水素、LNG、グリーンアンモニアインフラ
半導体装置は、標準的な産業用材料が適さない可能性があり、汚染制御が機器性能の中心となる高真空、プロセスガス、ウェット化学環境においてシールを使用します。この機器は、積極的な化学物質、低汚染許容度、および厳密に制御されたプロセスを含む条件下で動作し、シール材料と表面品質に厳しい要件を課します。交換材料または設計は、機密性の高いチャンバーまたはプロセスラインで使用される前に別の資格認定プロセスを経る必要があるため、認定済みの化合物はプロセス機器の稼働期間中、長期間にわたって使用され続けることがあります。この要件により、資格認定済みサプライヤーはプロセス機器の稼働期間全体にわたって繰り返しの交換需要を確保でき、材料の一貫性、文書化された製造、および信頼性の高い可用性の重要性を強調しています。水素、LNG、グーンアンモニア機器は、時間の経過とともにパフォーマンスを維持する低透過性、耐化学性、耐圧性材料に対する関連ニーズを追加します。査読済み研究では、ポリテトラフルオロエチレン(PTFE)およびフルオロカーボンゴム(FKM)試験片が、制御された水素暴露条件下で関連する引張特性許容差を満たし、水素輸送サービスへの適合性を支持することが確認されました。これらの要求の厳しいアプリケーションは、関連するプロジェクトサイクルが標準的なメンテナンスサイクルよりも長い場合でも、産業用シール市場における特殊ポリマーと高付加価値設計の長期的な役割を支援します。
フュージティブエミッションとゼロリーク規制への対応
排出制御要件は、石油・ガス・化学・精製サイトにおける多くのシールアップグレードを、任意購入から規制主導の投資へと転換しており、オペレーターは排出制御へのアプローチを文書化しなければなりません。米国環境保護庁は2024年に、影響を受ける石油・天然ガス発生源からの排出に関する監視および修理要件を含む、連邦規則集(CFR)第40編第60部サブパートを最終決定しました。ポンプシールは、バルブ、コネクター、その他の関連プロセス機器とともに、より広範な漏洩検知・修理プログラムの一環としてオペレーターが見直す機器コンポーネントの一つです。デュアルシールおよびドライガスシールの構成は、サイトが改善された漏洩性能とより明確なメンテナンス文書化を必要とする場合に、より単純な構成に取って代わることができます。欧州およびアジアのコンプライアンスフレームワークは、フュージティブエミッションの文書化された制御と信頼性の高い運用を必要とするプロセス施設におけるプレミアムシールへの移行を強化しています。この規制環境は、産業用シール市場の一部の需要を任意の拡張への依存度を低下させ、メンテナンスの期限、監視要件、および定義された是正措置により密接に結びつける可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シールレスポンプおよび接着剤接合EVバッテリークロージャー | -0.5% | 化学、製薬、EV製造を含むグローバル | 短期(2年以内) |
| 特殊フルオロポリマーおよび炭化ケイ素の供給変動 | -0.4% | 半導体、EV、化学プロセス産業を含むグローバル | 短期(2年以内) |
| 新化合物および設計の長い資格認定サイクル | -0.3% | 石油・ガス、半導体、航空宇宙を含むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シールレスポンプおよび接着剤接合EVバッテリークロージャー
シールレス磁気駆動ポンプは、特に機器設計がシールメンテナンスへのアクセスよりも封じ込めを優先する場合に、選択された危険流体アプリケーションにおいて従来のメカニカルシールに取って代わることができます。その関連性は、封じ込め、プロセス安全、排出制御が中心的な設計上の考慮事項となる化学、製薬、半導体の操業において最も高くなります。Flowserveは2025年3月に、デュアル密閉封じ込めを備えたシールレス磁気駆動製品としてINNOMAG TB-MAG デュアルドライブポンプを発表しました。この製品は、確立されたシールサプライヤーが、そのような設計を単に外部競合として扱うのではなく、特定のポンプアプリケーションにおいて従来のシールの必要性を排除する機器設計にも参加していることを示しています。電気自動車では、特定のセルツーパック設計バッテリークロージャーに構造用接着剤を使用し、選択されたエンクロージャー構成において個別の周辺シール部品を部分的に置き換えます。これらのアプローチは普遍的ではありませんが、選択された設計において従来のシール含有量を削減しながら、残りのシールに温度、化学的暴露、保護に関するより厳しい性能要件を課す可能性があります。
特殊材料の変動と長い資格認定サイクル
特殊フルオロポリマーおよび炭化ケイ素部品は、高性能シールアプリケーション向けに承認された特定グレードの供給途絶、変動するインプットコスト、および限られた可用性に直面する可能性があります。材料統合または長期供給契約を持たないメーカーは、これらの材料の入手が困難になった場合に、納期パフォーマンス、製造スケジュール、マージンに対してより大きな圧力に直面する可能性があります。この懸念は、高度な材料を必要とし、製品が検証された後に仕様を容易に変更できない半導体、電気自動車、化学プロセスアプリケーションにおいて最も深刻です。交換化合物と新設計は、ユーザーが受け入れる前に石油・ガス、半導体、航空宇宙アプリケーションの広範な検証を必要とする場合があるため、長い資格認定期間が別の制限を生み出します。資格認定は製品が承認されると既存サプライヤーを保護しますが、新製品の導入を遅らせ、供給途絶時のエンドユーザーの柔軟性を制限します。その結果、高性能産業用シール市場全体でより慎重な購買・設計プロセスが生まれ、承認済みソースと材料の継続性がより重視されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
Eパワートレインとプロセスオートメーションがフォーマットの分岐を促進ラジアルシールは2025年の世界収益の33.21%を占め、ポンプシャフト、モーターベアリング、ギアボックス出力、その他の回転インターフェースでの使用を反映しています。その設置済みベースは、定期的な摩耗と流体保持が中心的なメンテナンス上の懸念事項となる自動車製造、プロセスプラント、一般産業機械にわたる繰り返しの交換需要を支援します。石油・ガス、発電、従来の車両生産は、それぞれが確立されたサービス間隔を持つ大規模な回転機器群を運用しているため、引き続き重要な受注源となっています。アキシャルシールは、シャフトに沿って動きが発生し、設計要件がラジアル配置とは異なるステアリングコラムやアキシャルコンプレッサーなどのスラスト荷重アプリケーションに使用されます。カーボンシールは、熱的および遠心力条件が厳しい可能性がある特殊な航空宇宙および高速ターボ機械設定で使用され、より狭いアプリケーション範囲ではあるものの、より厳格な要件をもたらします。
その他のカテゴリーには、ラジアルおよびアキシャル荷重を同時に受けるEアクスル用のハイブリッドジオメトリが含まれます。このグループは規模が小さいものの、電動ドライブシステムがコンパクトなパッケージに複数の荷重条件を組み合わせることができ、カスタマイズされた設計の余地を生み出すため、開発上の注目を集めています。メカニカルシールは最も成長が速いタイプであり、2026年から2031年にかけてCAGR 6.13%が予測されています。半導体および水素インフラプロジェクトは、エンジニアリングされたフェース、慎重に選択された材料、および検証済みの製造プロセスを優先する要求の厳しいプロセス環境での使用を支援しま。2025年、John Craneは、従来の構成と比較してエネルギー使用量を90〜95%削減し、交換ダウンタイムを1日に抑えたコーク耐性非接触ガス潤滑シールを発表しました。



材料別:
高性能ポリマーが不均衡な価値を獲得エラストマーシールは2025年の世界収益の40.34%を占めました。フルオロカーボンゴム(FKM)、エチレンプロピレンジエンモノマー(EPDM)、ニトリルブタジエンゴム(NBR)は、幅広い機器にわたってコスト、柔軟性、パフォーマンスのバランスを提供することで、自動車、HVAC、石油・ガス、食品加工アプリケーションに使用されます。その広範な設置済みベースは、特殊ポリマーや金属設計を必要としないアプリケーションを含む、多くのメンテナンスサイクルと機器カテゴリーにわたる繰り返しの需要を支援します。金属シールは、エラストマーが十分な耐性または長期的な寸法安定性を提供できない可能性がある高圧・高温の精製および航空宇宙アプリケーションで使用されます。複合シールは、単一の材料がアプリケーションの熱的・圧力的・化学的要件を満たせない場合に関連し、サプライヤーがより特殊な用途向けに設計をカスタマイズできるようにします。
熱可塑性シールは2026年から2031年にかけてCAGR 6.26%を記録すると予測されています。ポリテトラフルオロエチレン(PTFE)およびポリエーテルエーテルケトン(PEEK)設計は、従来のエラストマーが不十分な可能性がある極低温水素サービス、超高真空半導体チャンバー、積極的な流体処理機器に対応します。熱可塑性製品の産業用シール市場は、低透過性、化学的耐久性、および長期間にわたる厳しい動作条件下での安定したパフォーマンスに対する要件によって支えられています。制御された水素試験では、PTFEとFKMが指定された試験条件下で引用された引張特性許容差を満たすことが確認されました。承認済み材料を迅速に変更することができず、ユーザーが資格認定と運用全体を通じて継続性を必要とする場合があるため、材料供給契約はプレミアムポリマーシールサプライヤー間の競争にますます影響を与える可能性があります。
エンドユーザー産業別:
半導体の勢いがセグメントミックスを再評価自動車エンドユーザーは2025年の世界収益の34.17%を占めました。世界の車両生産と多くの電気自動車システムにおける高いシール含有量は、バッテリーおよび熱管理コンポーネント専用のシールを必要とするプラットフォームを含む、純正品および交換品チャネルの両方にわたってこの地位を支援します。石油・ガス、化学・石油化学、発電も、既存の機器群に対する計画的なメンテナンス、信頼性向上、コンプライアンス作業を通じて大規模な受注を生み出します。製薬・ライフサイエンス、食品・飲料、鉱業は、サプライヤー選定に影響を与え、直接代替を妨げるアプリケーション固有の認証またはパフォーマンス属性を必要とします。航空宇宙・防衛は長い資格認定サイクルを持ち、達数字が自動車アプリケーションよりも低い場合でも、ユーザーと資格認定済みシールサプライヤーとの間の耐久性のある関係を支援できます。
半導体アプリケーションは最も成長が速いエンドユーザーカテゴリーとなり、2031年までにCAGR 6.73%が予測されています。ウェーハ処理装置は、真空、反応性ガス、ウェット化学、厳格な汚染制御を含む要求の厳しいプロセス条件に対してFFKMおよび特殊熱可塑性シールを必要とします。プロセスツール世代での資格認定は、機器寿命にわたって繰り返しの交換ビジネスを生み出す可能性があり、これは最初のコンポーネント販売を超えて産業用シール市場に影響を与え、サプライヤーの継続性を支援します。鉱業・金属は、スラリー処理における耐摩耗性とサービス寿命が化学的適合性よりも優先される可能性があるラテンアメリカ、オーストラリア、南部アフリカで引き続き重要です。これらの多様なエンドユーザー要件により、セグメントミックスは大量のメンテナンス活動と、より厳格な仕様を持つ小規模で高付加価値なアプリケーションの両方に結びついています。

地域分析
アジア太平洋地域の産業用シール市場
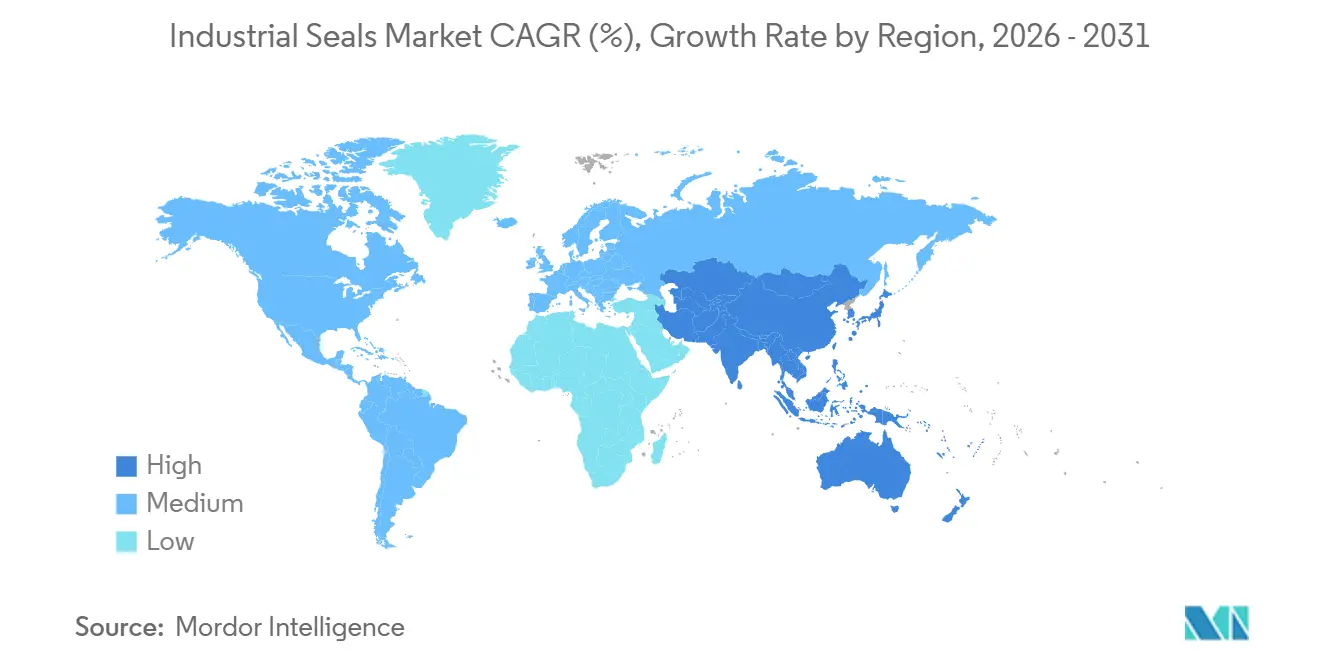
アジア太平洋地域は2025年の世界収益の38.43%を占め、2031年にかけて5.86%のCAGRで成長すると予測されている。中国は化学処理、国内半導体開発、および自動車生産を通じて地域需要を支えており、これらが合わさって標準品および特殊シーリング用途の両方にわたる需要を生み出している。日本は精密シーリング材料および半導体グレードのフルオロポリマーにおいて引き続き重要な位置を占め、韓国は半導体製造基盤および関連装置サプライチェーンからの需要を加えている。同地域は大規模なエンドユーザー生産拠点と先端材料・プロセス装置のサプライヤーを兼ね備えており、産業用シール市場における多様な需要基盤を支えている。インドは製造投資のグリーンフィールド拠点であり、2026年4月に発表されたベンガルールのTrelleborg Sealing Solutionsキャンパスは、PTFE製品、メカニカルフェイスシール、ロータリーシャフトシール、ポリウレタンソリューション、ならびに研究・試験活動カバーする予定である。
北米および欧州の産業用シール市場
北米および欧州は、産業用シール市場において2番目に大きい需要クラスターを形成している。老朽化した産業資産およびコンプライアンス主導の更新プログラムが両地域におけるプレミアム製品への需要を支える一方、既存の設備基盤はアフターマーケットサービス、保守サポート、および設備信頼性管理を支援するソリューションへの需要を生み出している。北米では、米国環境保護庁(EPA)の要件が精製および中流ガス操業における低漏洩構成への注目を促している。カナダおよびメキシコは、オイルサンド、石油化学、およびニアショア供給戦略に関連した需要を加えており、顧客は新規プロジェクトおよび既存操業の双方に対して信頼性の高い供給を求めている[2]。欧州では、水素インフラが急速なガス減圧および高圧サービスに対応できるシステムを必要としており、欧州産業ガス協会(EIGA)文書261がユーザー拠点における水素配管の要件を定めている。
中東・アフリカおよび南米の産業用シール市場
南米、中東、およびアフリカは収益規模は小さいものの、より高付加価値のシステムを必要とする場合が多い。ブラジルは砂糖・エタノール操業および深海石油・ガス活動を通じて需要を支え、アルゼンチンは用途固有の設備サポートを必要とする可能性のある化学処理および鉱業需要を加えている。サウジアラビアの転換プログラムおよびカーボンキャプチャー投資は特殊パッケージへの需要を生み出し、南アフリカの鉱業は高摩耗操業環境においてスラリー耐性のあるメカニカルシールを必要としている。沖合および遠隔地への長い物流ルートは、計画外の交換が困難でコストがかかりプラント操業に支障をきたす可能性があるため、初期コストが最も低いオプションよりも耐久性の高い高仕様部品を優先させる場合がある。Trellobergは2026年6月、ボーイングおよびエアバス向けのポリマーシールおよびエンジン部品を製造するための専用航空宇宙施設をカサブランカに開設した。
競合環境
市場集中度
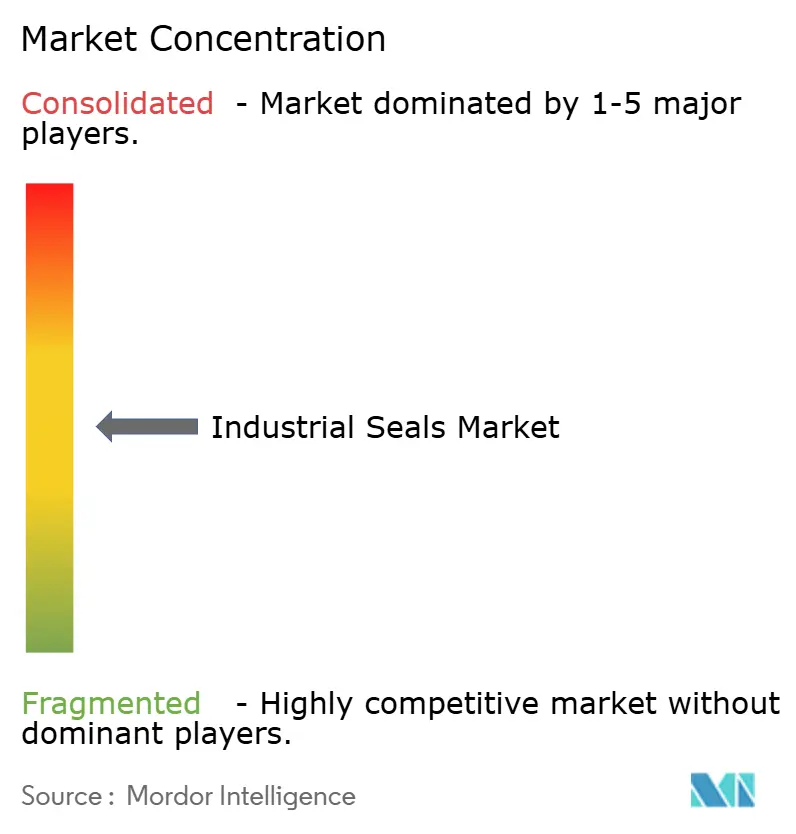
産業用シール市場は中程度に分散しています。主要な競合他社には、John Crane、EagleBurgmann、Freudenberg Sealing Technologies、Flowserve Corporation、Trelleborg AB、Parker Hannifin、AESSEALが含まれ、アプリケーションエンジニアリング、材料資格認定、アフターマーケットリーチで競争しています。彼らの市場ポジションは、要求の厳しいプロセス環境での経験、機器ユーザーとの確立された関係、および複数の産業拠点にわたって製品を供給する能力によって支えられています。大手サプライヤーは、産業投資とサプライチェーンの多様化がローカルキャパシティ、短い納期、より密接な顧客サポートの機会を生み出しているアジア太平洋とMENAで拡大しています。これらのサプライヤーはまた、個別のシール販売を超えて顧客関係を広げ、より完全なメンテナンス提供を支援するために、隣接するろ過およびフロー制御活動を追求しています。2026年8月、Parker Hannifin Corporationは92.5億 米ドルでFiltration Group Corporationの買収を完了し、ろ過およびシールアフターマーケットプラットフォームを拡大しました。
センサー統合シールは発展途上の分野であり、多くのプロセスプラントは組み込みシールシステムではなく外部センサーを使用して回転機器を監視し続けています。フラウンホーファーのDigiSealの取り組みは、予知保全がメカニカルシールデータを運用知識と統合する方法を示しています。このアプローチはサプライヤーが物理的なコンポーネントと運用データの解釈の両方をサポートする必要があるため、サービス能力の重要性を高める可能性があります。水素サービスは別の材料開発分野を表しており、サプライヤーは急速なガス減圧、極低温条件、および低透過性を単一製品内で対処する必要があり、これには特殊化合物と詳細な検証が必要になる場合があります。2026年、Flowserve KSMは分散グラファイトを含む炭化ケイ素シール部材の米国特許を取得し、要求の厳しいアプリケーション向けの材料開発の継続を反映しています。Flowserveはまた、2026年に4.9億 米ドルでTrillium Flow TechnologiesのバルブズディビジョンをFlowserveの買収を完了し、原子力発電と重要インフラにおけるフロー制御ポジションを拡大しました。
ASEAN、韓国、インドの地域サプライヤーは、より短いリードタイムと低コストを改善された米国石油協会(API)682資格認定と組み合わせることで、中間層アプリケーションにおいてより競争力を高めています。これにより、最も高度な材料や最も広いグローバルサービスネットワークを必要としないアプリケーションにおいて競争圧力が生まれます。彼らのローカルプレゼンスは、顧客が日常的な産業ニーズに対して迅速な納品とサービスを必要とする場合に有利になる可能性があります。グローバルサプライヤーは、化合物開発、精密加工、資格認定記録、および広範なアフターマーケットサポートにおいて優位性を維持しています。デジタル監視プラットフォームは、一度導入されるとサプライヤーの交換をより困難にし、特殊アプリケーションを標準交換製品よりも集中した状態に保ちます。その結果、産業用シール市場における競争は、アプリケーション、顧客の資格認定要件、および機器ダウンタイムのコストによって大きく異なります。
産業用シール業界リーダー
-
John Crane
-
Freudenberg Sealing Technologies
-
Trelleborg AB
-
SKF
-
Flowserve Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
産業用シール市場 このレポートでカバーされる企業
- A.W. Chesterton Company
- AESSEAL
- Dana Seals
- EagleBurgmann
- Enpro Inc.
- Flowserve Corporation
- Freudenberg Sealing Technologies
- Hutchinson SA
- James Walker
- John Crane
- NOK Corporation
- PARKER HANNIFIN CORP
- SKF
- The Timken Company
- Trelleborg AB
最近の産業開発事情 産業用シール市場
- 2026年8月:Parker Hannifin Corporationが92.5億 米ドルでFiltration Group Corporationの買収を完了しました。この取引により、Parkerのろ過およびシールアフターマーケットプラットフォームが拡大し、航空宇宙、半導体、産業市場全体へのリーチが拡大し、精密シールとろ過シスムメンテナンス間のクロスセルシナジーが強化されました。
- 2026年2月:Flowserve Corporationが4.9億 米ドルでTrillium Flow TechnologiesのバルブズディビジョンをFlowserveが買収する最終合意を締結し、その後取引を完了しました。この買収により、Flowserveのシールおよびフロー制御提供が原子力発電と重要インフラに拡大し、規制資格認定サイクルが数十年にわたるアフターマーケット収益の可視性を支援しています。
世界の産業用シール市場レポートの範囲
産業用シールは、機械における固定部品と可動部品の間の隙間を閉じるために使用される機械的デバイスまたは材料です。流体またはガスの漏洩を防ぎ、ほこりや汚れなどの外部汚染物質を遮断します。
産業用シール市場は、タイプ、材料、エンドユーザー産業、地域によって区分されています。タイプ別では、市場はラジアルシール、メカニカルシール、アキシャルシール、カーボンシール、その他に区分されています。材料別では、市場はエラストマーシール、熱可塑性シール、金属シール、複合シール、その他に区分されています。エンドユーザー産業別では、市場は自動車、石油・ガス、化学・石油化学、発電・公益事業、半導体、航空宇宙・防衛、食品・飲料、製薬・ライフサイエンス、鉱業・金属、その他に区分されています。レポートはまた、主要地域の15カ国における産業用シールの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ラジアルシール |
| メカニカルシール |
| アキシャルシール |
| カーボンシール |
| その他 |
| エラストマーシール |
| 熱可塑性シール |
| 金属シール |
| 複合シール |
| その他 |
| 自動車 |
| 石油・ガス |
| 化学・石油化学 |
| 発電・公益事業 |
| 半導体 |
| 航空宇宙・防衛 |
| 食品・飲料 |
| 製薬・ライフサイエンス |
| 鉱業・金属 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ラジアルシール | |
| メカニカルシール | ||
| アキシャルシール | ||
| カーボンシール | ||
| その他 | ||
| 材料別 | エラストマーシール | |
| 熱可塑性シール | ||
| 金属シール | ||
| 複合シール | ||
| その他 | ||
| エンドユーザー産業別 | 自動車 | |
| 石油・ガス | ||
| 化学・石油化学 | ||
| 発電・公益事業 | ||
| 半導体 | ||
| 航空宇宙・防衛 | ||
| 食品・飲料 | ||
| 製薬・ライフサイエンス | ||
| 鉱業・金属 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
産業用シール市場の現在の市場規模は?
産業用シール市場規模は2025年に18.45 ビリオン 米ドルと推定され、2026年の19.34 ビリオン 米ドルから2031年には24.89 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 5.17%で成長すると見込まれています。
最も速く成長する製品タイプはどれですか?
メカニカルシールは半導体および水素アプリケーションに支えられ、2031年までにCAGR 6.13%で成長すると予測されています。産業用シール市場において、これらのアプリケーションは、パフォーマンス、検証、メンテナンス結果、プロセス条件、および困難な環境での動作能力が基本的な交換部品のコストよりも重要視されるエンジニアリング製品優先します。
最も高い成長見通しを持つ材料カテゴリーはどれですか?
熱可塑性シールは、ポリテトラフルオロエチレン(PTFE)およびポリエーテルエーテルケトン(PEEK)が要求の厳しい化学、真空、水素アプリケーションに適しているため、2031年までにCAGR 6.26%で拡大すると予測されています。
最も高い予測成長率を持つエンドユーザーアプリケーションはどれですか?
半導体アプリケーションは、特殊な機器要件と資格認定主導の交換需要を反映し、2031年までにCAGR 6.73%を記録すると予測されています。