
Tamaño y Participación del Mercado de Sellos Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.17 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sellos Industriales por Mordor Intelligence
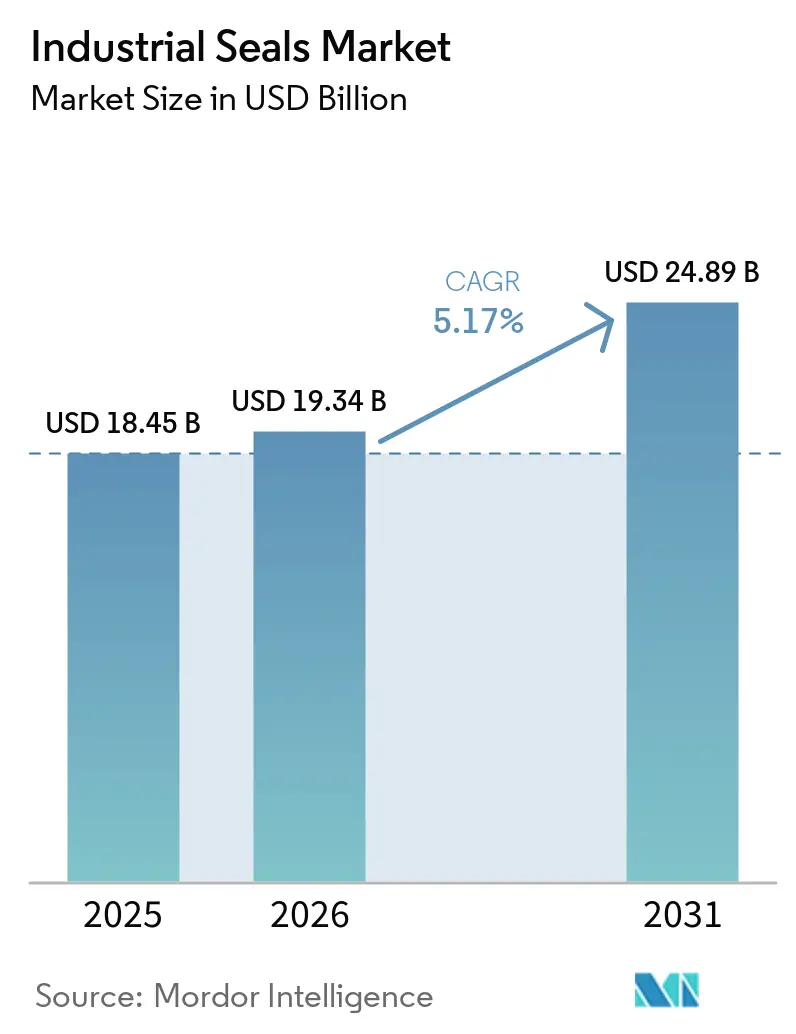
El tamaño del mercado de sellos industriales se estimó en 18,45 mil millones de USD en 2025 y se estima que crecerá desde 19,34 mil millones de USD en 2026 hasta 24,89 mil millones de USD en 2031, a una CAGR del 5,17% durante el período de pronóstico (2026-2031). El mercado de sellos industriales está respaldado por actualizaciones de automatización en plantas existentes y por la evolución de los requisitos de sellado en vehículos eléctricos, ya que los usuarios buscan productos que puedan operar de manera confiable en equipos más estrechamente monitoreados y especializados en entornos de fabricación de procesos y discreta. Estos cambios aumentan el valor de muchos conjuntos de sellado, incluso cuando las cantidades de reemplazo permanecen estables en aplicaciones maduras, porque los operadores seleccionan materiales y diseños para condiciones específicas de temperatura, presión, química, control de contaminación o mantenimiento, en lugar de adquirir una pieza estándar únicamente en función del tamaño. Los proveedores ponen mayor énfasis en materiales de ingeniería, registros de calificación y capacidades de monitoreo de condiciones al competir por aplicaciones de alto valor, y también utilizan el soporte de servicio y el inventario disponible para fortalecer las relaciones con los clientes después de la venta original del producto. Este enfoque puede mejorar la retención en el mercado de posventa y reducir la capacidad de los proveedores más pequeños de competir únicamente en precio, particularmente cuando un cliente debe mantener materiales validados, prácticas de mantenimiento establecidas, acceso confiable a piezas de repuesto y continuidad en múltiples ubicaciones de equipos. Al mismo tiempo, los diseños alternativos de equipos y el acceso desigual a materiales especiales pueden limitar la demanda de productos convencionales y añadir presión sobre los proveedores sin capacidades establecidas en el mercado de sellos industriales.
Conclusiones Clave del Informe
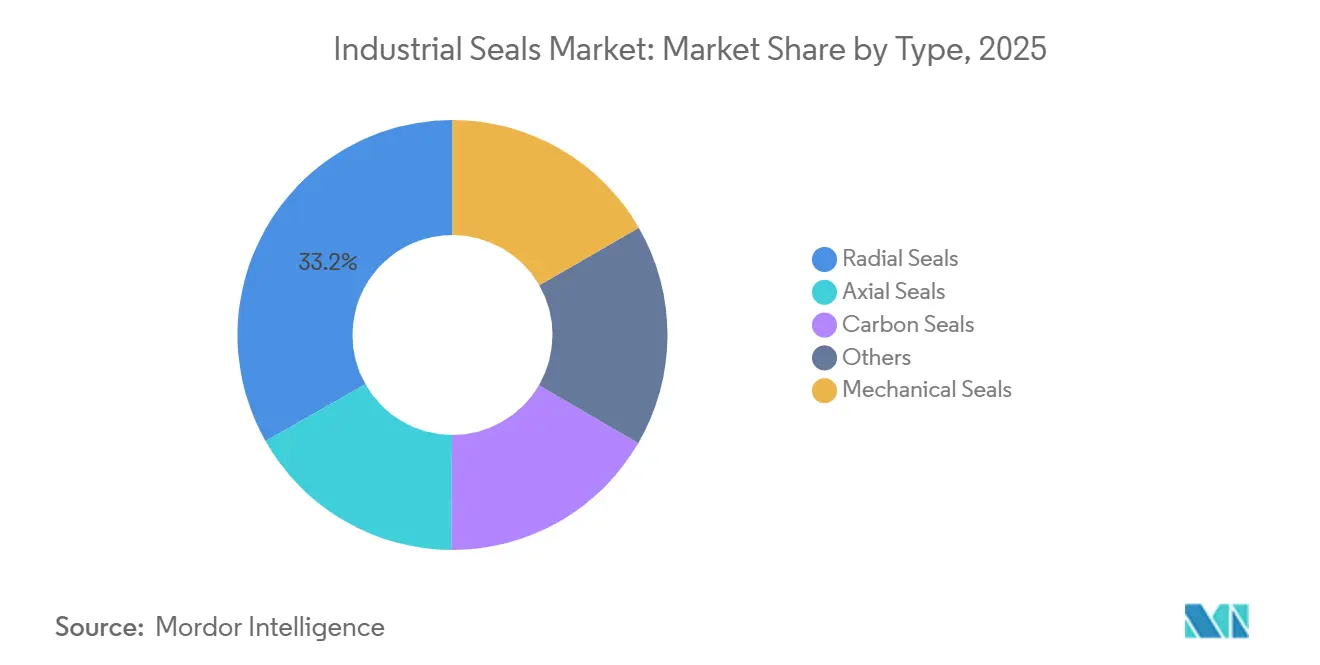
- Por tipo, los sellos radiales representaron el 33,21% de la participación del mercado de sellos industriales en 2025, mientras que se prevé que los sellos mecánicos registren la CAGR más alta del 6,13% hasta 2031.
- Por material, los sellos de elastómero representaron el 40,34% de la participación del mercado de sellos industriales en 2025, mientras que se espera que los sellos termoplásticos crezcan a una CAGR del 6,26% hasta 2031.
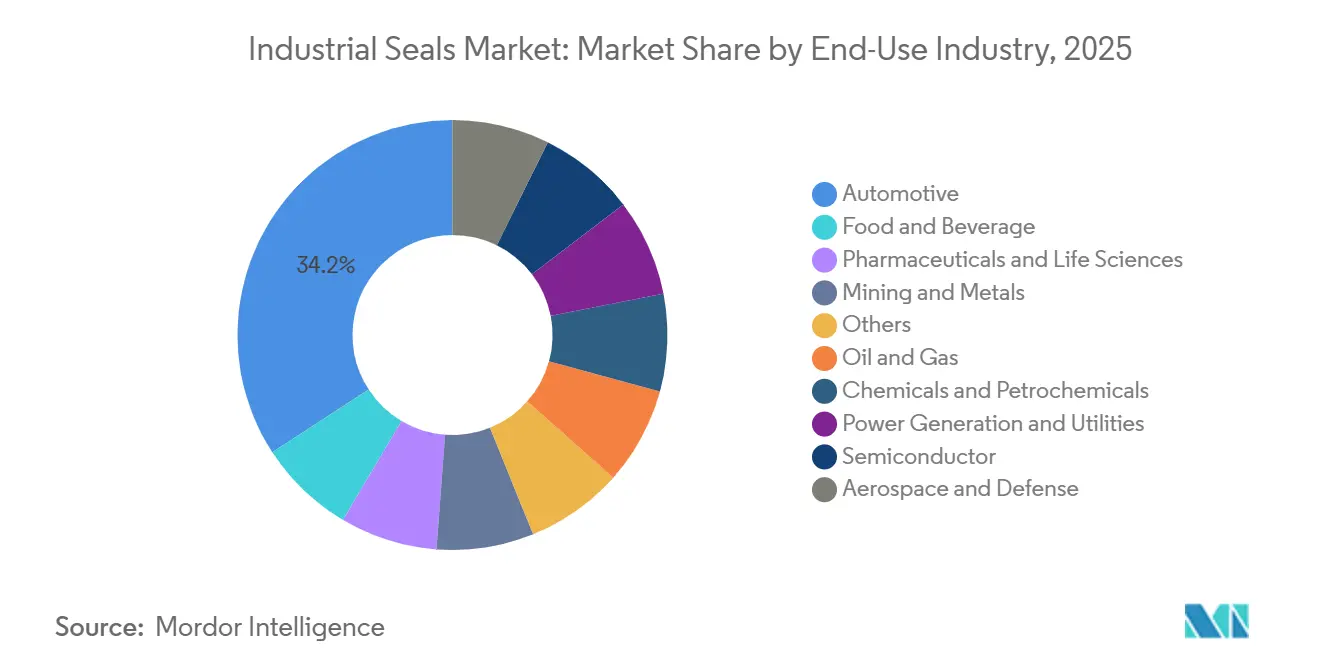
- Por industria de uso final, el sector automotriz representó el 34,17% de los ingresos globales en 2025, mientras que se proyecta que las aplicaciones de semiconductores se expandan a una CAGR del 6,73% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,43% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 5,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sellos Industriales
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización Industrial y Actualizaciones de Confiabilidad en Plantas Existentes | +1.2% | Global, con mayor intensidad en Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Sellado de Baterías de Vehículos Eléctricos (EV), Gestión Térmica y Tren de Potencia Eléctrico | +1.4% | Núcleo en APAC, con extensión a Europa y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de Fábricas de Semiconductores y Condiciones de Proceso Exigentes | +0.9% | Núcleo en APAC, Taiwán, Corea del Sur y Japón, con actividad en América del Norte en Arizona y Texas | Largo plazo (≥ 4 años) |
| Cumplimiento de Emisiones Fugitivas y Cero Fugas | +0.7% | América del Norte y la UE, con extensión a los clusters de refinación de APAC | Mediano plazo (2-4 años) |
| Infraestructura de Hidrógeno, Gas Natural Licuado (GNL) y Amoníaco Verde | +0.6% | Europa, APAC y MENA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Automatización Industrial y Actualizaciones de Confiabilidad en Plantas Existentes
Las modernizaciones de automatización en plantas de proceso más antiguas están creando un ciclo de reemplazo que los planes convencionales de gastos de capital pueden no capturar completamente, particularmente donde los activos fueron diseñados en torno a inspecciones periódicas en lugar de monitoreo continuo de condiciones. Los programas de confiabilidad añaden sensores, variadores de velocidad y sistemas de monitoreo de condiciones a activos rotativos que ya tienen muchos años de historial operativo y pueden incluir equipos de diferentes generaciones. Estos programas a menudo requieren componentes de sellado dinámico mejorados en lugar de simples reemplazos equivalentes, porque el equipo revisado opera bajo condiciones más estrechamente observadas y los operadores buscan reducir los eventos de mantenimiento no planificados. Una mejor instrumentación identifica el deterioro que los programas de mantenimiento anteriores pueden no haber detectado hasta que ocurre una falla, un paro planificado o un problema de calidad de producción. El proyecto DigiSeal de Fraunhofer aplica inteligencia artificial y conocimiento operativo al mantenimiento de sellos mecánicos, con el objetivo declarado de extender la vida útil del servicio y reducir las fallas inesperadas[1]Instituto Fraunhofer de Microsistemas Electrónicos y Tecnologías de Estado Sólido, "Proyecto DigiSeal Mantenimiento Predictivo Mediante IA Informada," Instituto Fraunhofer de Microsistemas Electrónicos y Tecnologías de Estado Sólido, fraunhofer.de. La especificación inicial de modernización puede orientar a los operadores hacia piezas de mayor valor y posteriormente respaldar acuerdos de servicio, otorgando al mercado de sellos industriales un patrón de reemplazo más orientado a las aplicaciones en toda la base instalada.
Sellado de Baterías de Vehículos Eléctricos, Gestión Térmica y Tren de Potencia Eléctrico
Las plataformas de vehículos eléctricos requieren sellos para carcasas de baterías, circuitos de refrigeración, interfaces de ejes de motores eléctricos y carcasas de electrónica de potencia, en lugar de depender únicamente de los requisitos establecidos de los trenes de potencia de combustión interna. Cada ubicación presenta diferentes requisitos de movimiento térmico, fluidos dieléctricos, protección contra la humedad, exposición química y larga vida útil durante ciclos operativos repetidos. Estas necesidades introducen puntos de sellado especializados que eran menos relevantes en los diseños de vehículos convencionales, aunque varias aplicaciones convencionales de sellos de aceite pueden disminuir a medida que cambian los trenes de transmisión. El mercado de sellos industriales gana así nuevas oportunidades de especificación, mientras que los vehículos de combustión interna continúan impulsando la demanda de reemplazo desde su gran base instalada. La trazabilidad de materiales y el rendimiento documentado favorecen a los proveedores con bibliotecas de materiales establecidas, procesos de producción validados y la capacidad de apoyar el trabajo de calificación del cliente desde el diseño hasta la producción. Trelleborg Sealing Solutions introdujo CellXPro en 2025 como una tecnología de sellado de celdas de batería diseñada para resistencia química y condiciones térmicas exigentes, lo que refleja el enfoque de producto de la empresa en este segmento del mercado de sellos industriales.
Expansión de Fábricas de Semiconductores, Hidrógeno, GNL e Infraestructura de Amoníaco Verde
Los equipos de semiconductores utilizan sellos en entornos de alto vacío, gas de proceso y química húmeda, donde los materiales industriales estándar pueden ser inadecuados y donde el control de la contaminación es fundamental para el rendimiento del equipo. Este equipo opera bajo condiciones que involucran productos químicos agresivos, baja tolerancia a la contaminación y procesos estrictamente controlados que imponen requisitos exigentes sobre los materiales de sellado y la calidad superficial. Los compuestos validados pueden permanecer en uso durante períodos prolongados porque un material o diseño de reemplazo debe someterse a un proceso de calificación separado antes de su uso en una cámara sensible o línea de proceso. Este requisito proporciona a los proveedores calificados una demanda de reemplazo recurrente durante toda la vida operativa del equipo de proceso, y subraya la importancia de la consistencia del material, la fabricación documentada y la disponibilidad confiable. Los equipos de hidrógeno, GNL y amoníaco verde añaden una necesidad relacionada de materiales de baja permeación, resistentes químicamente y capaces de soportar presión que mantengan el rendimiento a lo largo del tiempo. Un estudio revisado por pares encontró que los especímenes de politetrafluoroetileno (PTFE) y caucho fluorocarbonado (FKM) cumplieron con las tolerancias de propiedades de tracción relevantes bajo condiciones controladas de exposición al hidrógeno, respaldando su idoneidad para el servicio de transmisión de hidrógeno. Estas exigentes aplicaciones respaldan un papel a largo plazo para los polímeros especiales y los diseños de alto valor en el mercado de sellos industriales, incluso cuando los ciclos de proyectos relacionados son más largos que los ciclos de mantenimiento estándar.
Cumplimiento de Emisiones Fugitivas y Cero Fugas
Los requisitos de control de emisiones están convirtiendo muchas actualizaciones de sellos de compras discrecionales en inversiones impulsadas por el cumplimiento normativo en instalaciones de petróleo, gas, química y refinación, donde los operadores deben documentar su enfoque para controlar las emisiones. La Agencia de Protección Ambiental de los Estados Unidos finalizó la Parte 60 del Título 40 del Código de Regulaciones Federales (CFR) en 2024, incluyendo requisitos de monitoreo y reparación para emisiones de fuentes de petróleo y gas natural afectadas. Los sellos de bombas se encuentran entre los componentes de equipos que los operadores revisan como parte de programas más amplios de detección y reparación de fugas, junto con válvulas, conectores y otros equipos de proceso relevantes. Los arreglos de sello doble y sello de gas seco pueden reemplazar configuraciones más simples donde los sitios requieren un mejor rendimiento de fugas y una documentación de mantenimiento más clara. Los marcos de cumplimiento europeos y asiáticos refuerzan el cambio hacia el sellado premium en instalaciones de proceso que requieren control documentado de emisiones fugitivas y operación confiable. Este entorno regulatorio puede hacer que la demanda de parte del mercado de sellos industriales sea menos dependiente de la expansión discrecional y más vinculada a los plazos de mantenimiento, los requisitos de monitoreo y las acciones correctivas definidas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bombas Sin Sello y Cierres de Baterías de Vehículos Eléctricos Adheridos con Adhesivo | -0.5% | Global, incluyendo fabricación química, farmacéutica y de vehículos eléctricos | Corto plazo (≤ 2 años) |
| Volatilidad en el Suministro de Fluoropolímeros Especiales y Carburo de Silicio | -0.4% | Global, incluyendo semiconductores, vehículos eléctricos e industrias de proceso químico | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación para Nuevos Compuestos y Diseños | -0.3% | Global, incluyendo petróleo y gas, semiconductores y aeroespacial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bombas Sin Sello y Cierres de Baterías de Vehículos Eléctricos Adheridos con Adhesivo
Las bombas de accionamiento magnético sin sello pueden reemplazar los sellos mecánicos convencionales en aplicaciones seleccionadas de fluidos peligrosos, particularmente donde el diseño del equipo prioriza la contención sobre el acceso para el mantenimiento del sello. Su relevancia es mayor en operaciones químicas, farmacéuticas y de semiconductores donde la contención, la seguridad del proceso y el control de emisiones son consideraciones de diseño centrales. Flowserve introdujo la Bomba de Doble Accionamiento INNOMAG TB-MAG en marzo de 2025 como un producto de accionamiento magnético sin sello con doble contención hermética. Este producto demuestra que los proveedores de sellado establecidos también participan en diseños de equipos que eliminan la necesidad de sellos convencionales en aplicaciones específicas de bombas, en lugar de tratar dichos diseños únicamente como competencia externa. En los vehículos eléctricos, ciertos diseños de celda a paquete utilizan adhesivos estructurales para los cierres de baterías y reemplazan parcialmente los componentes de sellado perimetral discretos en configuraciones de carcasa seleccionadas. Estos enfoques no son universales, pero pueden reducir el contenido de sellos convencionales en diseños seleccionados mientras someten a los sellos restantes a requisitos de rendimiento más estrictos en cuanto a temperatura, exposición química y protección.
Volatilidad de Materiales Especiales y Largos Ciclos de Calificación
Los fluoropolímeros especiales y los componentes de carburo de silicio pueden enfrentar interrupciones en el suministro, costos de insumos fluctuantes y disponibilidad limitada de ciertos grados aprobados para aplicaciones de sellado de alto rendimiento. Los productores sin integración de materiales o acuerdos de suministro a largo plazo pueden enfrentar mayor presión en el rendimiento de entrega, los programas de fabricación y los márgenes cuando esos materiales se vuelven más difíciles de obtener. Esta preocupación es más aguda en aplicaciones de semiconductores, vehículos eléctricos y proceso químico que requieren materiales avanzados y no pueden cambiar fácilmente las especificaciones después de que un producto ha sido validado. Los largos períodos de calificación crean una limitación separada, ya que los compuestos de reemplazo y los nuevos diseños pueden requerir una validación exhaustiva para aplicaciones de petróleo y gas, semiconductores y aeroespacial antes de que los usuarios puedan aceptarlos. La calificación protege a los titulares una vez que se aprueba un producto, pero también ralentiza la introducción de nuevos productos y limita la flexibilidad de los usuarios finales durante las interrupciones del suministro. El resultado es un proceso de compra y diseño más cauteloso en todo el mercado de sellos industriales de alto rendimiento, con mayor importancia otorgada a las fuentes aprobadas y la continuidad del material.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Tren de Potencia Eléctrico y la Automatización de Procesos Impulsan la Divergencia de Formatos
Los sellos radiales representaron el 33,21% de los ingresos globales en 2025, lo que refleja su uso en ejes de bombas, cojinetes de motores, salidas de cajas de engranajes y otras interfaces rotativas. Su base instalada respalda la demanda de reemplazo repetido en la fabricación automotriz, plantas de proceso y maquinaria industrial general, donde el desgaste rutinario y la retención de fluidos siguen siendo preocupaciones centrales de mantenimiento. El petróleo y el gas, la generación de energía y la producción de vehículos convencionales siguen siendo fuentes importantes de pedidos, ya que cada uno opera grandes poblaciones de activos rotativos con intervalos de servicio establecidos. Los sellos axiales sirven a aplicaciones de carga de empuje, incluidas columnas de dirección y compresores axiales, donde el movimiento ocurre a lo largo del eje y los requisitos de diseño difieren de los de los arreglos radiales. Los sellos de carbono se utilizan en entornos aeroespaciales especializados y de turbomaquinaria de alta velocidad donde las condiciones térmicas y centrífugas pueden ser exigentes, lo que resulta en un alcance de aplicación más estrecho pero con requisitos más exigentes.
La categoría de otros incluye geometrías híbridas para ejes eléctricos que experimentan cargas radiales y axiales simultáneamente. Este grupo sigue siendo más pequeño pero está recibiendo atención de desarrollo porque los sistemas de accionamiento eléctrico pueden combinar varias condiciones de carga en paquetes compactos, creando espacio para diseños personalizados. Los sellos mecánicos son el tipo de más rápido crecimiento, con una CAGR prevista del 6,13% de 2026 a 2031. Los proyectos de infraestructura de semiconductores e hidrógeno respaldan su uso en entornos de proceso exigentes que favorecen caras de ingeniería, materiales cuidadosamente seleccionados y procesos de fabricación validados. En 2025, John Crane introdujo un sello lubricado con gas sin contacto resistente al coque que redujo el consumo de energía en un 90%-95% en comparación con una configuración heredada y limitó el tiempo de inactividad por reemplazo a un día.


Por Material: Los Polímeros de Alto Rendimiento Capturan un Valor Desproporcionado
Los sellos de elastómero representaron el 40,34% de los ingresos globales en 2025. El caucho fluorocarbonado (FKM), el Monómero de Etileno Propileno Dieno (EPDM) y el Caucho de Nitrilo Butadieno (NBR) sirven a aplicaciones automotrices, de climatización (HVAC), de petróleo y gas y de procesamiento de alimentos al proporcionar un equilibrio entre costo, flexibilidad y rendimiento en una amplia gama de equipos. Su amplia base instalada respalda la demanda repetida en muchos ciclos de mantenimiento y categorías de equipos, incluidas aplicaciones que no requieren polímeros especiales o diseños metálicos. Los sellos metálicos se utilizan en aplicaciones de refinería y aeroespacial de alta presión y alta temperatura donde los elastómeros pueden no proporcionar suficiente resistencia o estabilidad dimensional a largo plazo. Los sellos compuestos son relevantes cuando un solo material no puede cumplir con los requisitos térmicos, de presión y químicos de una aplicación, lo que permite a los proveedores adaptar los diseños para funciones más especializadas.
Se espera que los sellos termoplásticos registren una CAGR del 6,26% de 2026 a 2031. Los diseños de politetrafluoroetileno (PTFE) y Poliéter Éter Cetona (PEEK) abordan el servicio de hidrógeno criogénico, las cámaras de semiconductores de ultra alto vacío y los equipos de manejo de fluidos agresivos donde los elastómeros convencionales pueden ser insuficientes. El mercado de sellos industriales para productos termoplásticos está respaldado por requisitos de baja permeación, durabilidad química y rendimiento estable bajo condiciones operativas exigentes durante períodos de servicio prolongados. Las pruebas controladas de hidrógeno encontraron que el PTFE y el FKM cumplieron con la tolerancia de propiedades de tracción citada bajo las condiciones de prueba especificadas. Los acuerdos de suministro de materiales pueden influir cada vez más en la competencia entre los proveedores de sellos de polímeros premium, ya que los materiales aprobados no pueden cambiarse rápidamente y los usuarios pueden requerir continuidad durante toda la calificación y operación.
Por Industria de Uso Final: El Impulso de los Semiconductores Revalúa la Combinación de Segmentos
Los usuarios finales del sector automotriz representaron el 34,17% de los ingresos globales en 2025. La producción global de vehículos y el mayor contenido de sellado en muchos sistemas de vehículos eléctricos respaldan esta posición tanto en los canales de equipos originales como de reemplazo, incluidas las plataformas que requieren sellos dedicados para componentes de gestión de baterías y térmica. El petróleo y el gas, los productos químicos y petroquímicos y la generación de energía también generan grandes pedidos a través del mantenimiento planificado, las actualizaciones de confiabilidad y el trabajo de cumplimiento en las flotas de equipos existentes. Los productos farmacéuticos y las ciencias de la vida, los alimentos y bebidas y la minería requieren certificaciones o atributos de rendimiento específicos de la aplicación que influyen en la selección del proveedor y desalientan la sustitución directa. El aeroespacial y la defensa tienen largos ciclos de calificación que pueden respaldar relaciones duraderas entre los usuarios y los proveedores de sellos calificados, incluso cuando las cifras de adquisición son más bajas que en las aplicaciones automotrices.
Se proyecta que las aplicaciones de semiconductores sean la categoría de uso final de más rápido crecimiento, con una CAGR del 6,73% hasta 2031. Los equipos de procesamiento de obleas requieren sellos de FFKM y termoplásticos especiales para condiciones de proceso exigentes que involucran vacío, gases reactivos, química húmeda y control estricto de la contaminación. La calificación en una generación de herramientas de proceso puede crear un negocio de reemplazo recurrente durante la vida útil del equipo, lo que afecta al mercado de sellos industriales más allá de la primera venta de componentes y respalda la continuidad del proveedor. La minería y los metales siguen siendo importantes en América Latina, Australia y el sur de África, donde la resistencia a la abrasión y la vida útil en el manejo de lodos pueden tener prioridad sobre la compatibilidad química. Estos variados requisitos de uso final mantienen la combinación de segmentos vinculada tanto a la actividad de mantenimiento de alto volumen como a aplicaciones más pequeñas de mayor valor con especificaciones más exigentes.
Análisis Geográfico
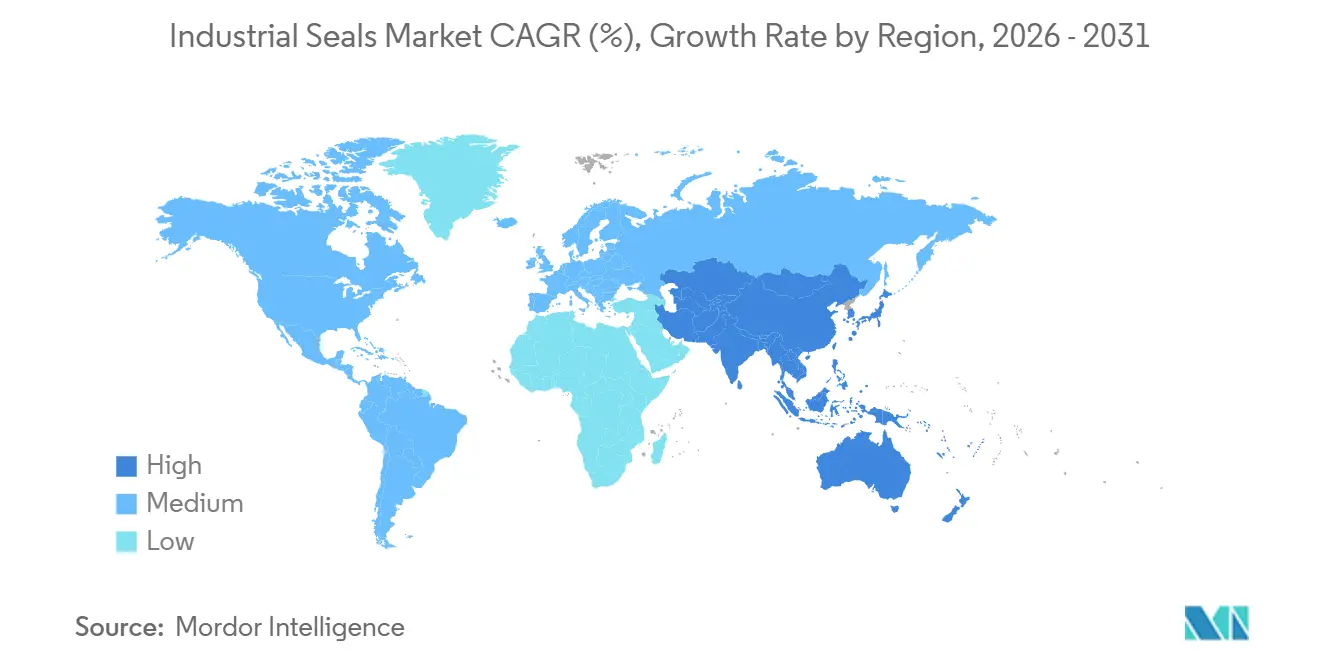
Asia-Pacífico representó el 38,43% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 5,86% hasta 2031. China respalda la demanda regional a través del procesamiento químico, el desarrollo nacional de semiconductores y la producción de vehículos, que en conjunto crean requisitos tanto en aplicaciones de sellado estándar como especial. Japón sigue siendo importante para los materiales de sellado de precisión y los fluoropolímeros de grado semiconductor, mientras que Corea del Sur añade demanda desde su base de fabricación de semiconductores y la cadena de suministro de equipos relacionados. La región combina grandes centros de producción de usuarios finales con proveedores de materiales avanzados y equipos de proceso, respaldando una base de demanda variada para el mercado de sellos industriales. India es una ubicación de nueva creación para la inversión manufacturera, incluido un campus de Trelleborg Sealing Solutions en Bengaluru, anunciado en abril de 2026, que cubrirá productos de PTFE, sellos mecánicos de cara, sellos de eje rotativo, soluciones de poliuretano y actividades de investigación y pruebas.
América del Norte y Europa forman el segundo mayor grupo de demanda para el mercado de sellos industriales. Los activos industriales más antiguos y los programas de reemplazo impulsados por el cumplimiento normativo respaldan la demanda de productos premium en ambas regiones, mientras que la base instalada genera demanda de servicio posventa, soporte de mantenimiento y soluciones que ayudan a los operadores a gestionar la confiabilidad de los equipos. En América del Norte, los requisitos de la Agencia de Protección Ambiental impulsan la atención hacia configuraciones de menor fuga en operaciones de refinación y gas intermedio. Canadá y México añaden demanda vinculada a arenas petrolíferas, petroquímicos y estrategias de suministro cercanas, con clientes que buscan un suministro confiable tanto para nuevos proyectos como para operaciones existentes[2]Agencia de Protección Ambiental de los Estados Unidos, "Guía de Cumplimiento para Pequeñas Entidades sobre las Normas de Emisiones del Sector de Petróleo y Gas Natural para Fuentes Nuevas, Reconstruidas y Modificadas," Agencia de Protección Ambiental de los Estados Unidos, epa.gov. En Europa, la infraestructura de hidrógeno requiere sistemas capaces de manejar la descompresión rápida de gas y el servicio de alta presión, mientras que el Documento 261 de la Asociación Europea de Gases Industriales (EIGA) establece los requisitos para las tuberías de hidrógeno en las instalaciones de los usuarios.
América del Sur, Oriente Medio y África representan grupos de ingresos más pequeños pero a menudo requieren sistemas de mayor valor. Brasil respalda la demanda a través de operaciones de azúcar-etanol y actividad de petróleo y gas en aguas profundas, mientras que Argentina contribuye con demanda de procesamiento químico y minería que puede requerir soporte de equipos específico para la aplicación. Los programas de conversión de Arabia Saudita y la inversión en captura de carbono crean demanda de paquetes especializados, mientras que la minería sudafricana requiere sellos mecánicos resistentes a los lodos en entornos operativos de alto desgaste. Las largas rutas logísticas hacia sitios en alta mar y remotos pueden favorecer piezas duraderas y de alta especificación sobre la opción de menor costo inicial, ya que el reemplazo no planificado puede ser difícil, costoso y perturbador para las operaciones de la planta. Trelleborg inauguró una instalación aeroespacial dedicada en Casablanca en junio de 2026 para fabricar sellos de polímero y componentes de motores para Boeing y Airbus.

Panorama Competitivo
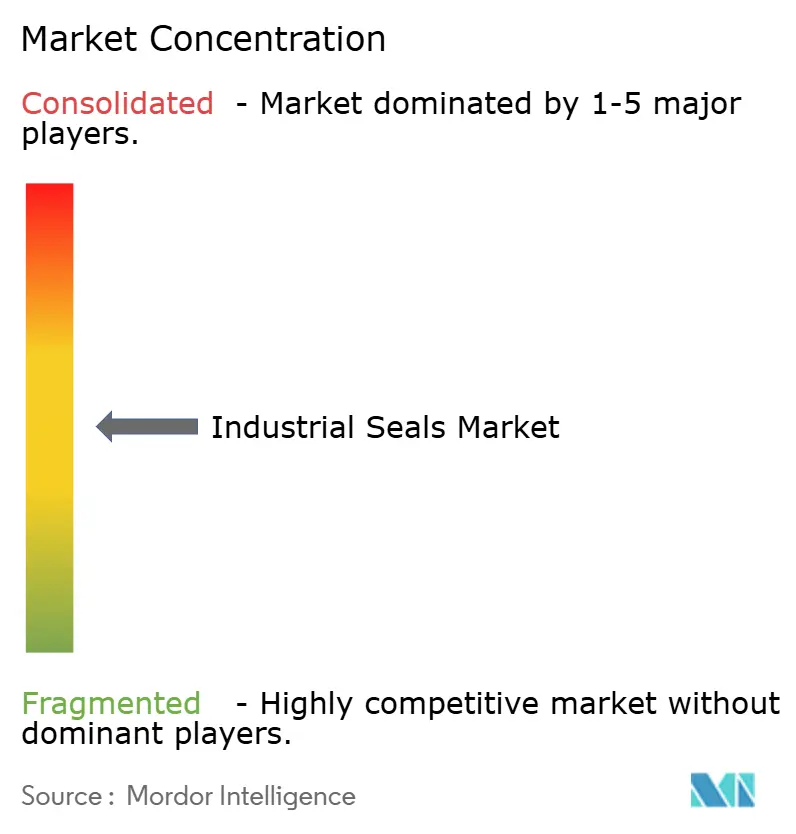
El mercado de sellos industriales está moderadamente fragmentado. Los principales competidores incluyen John Crane, EagleBurgmann, Freudenberg Sealing Technologies, Flowserve Corporation, Trelleborg AB, Parker Hannifin y AESSEAL, que compiten en ingeniería de aplicaciones, calificaciones de materiales y alcance posventa. Sus posiciones en el mercado están respaldadas por la experiencia en entornos de proceso exigentes, las relaciones establecidas con los usuarios de equipos y la capacidad de suministrar productos en múltiples ubicaciones industriales. Los proveedores más grandes se están expandiendo en Asia-Pacífico y MENA, donde la inversión industrial y la diversificación de la cadena de suministro están creando oportunidades para capacidad local, tiempos de entrega más cortos y un soporte al cliente más cercano. Estos proveedores también están persiguiendo actividades adyacentes de filtración y control de flujo para ampliar las relaciones con los clientes más allá de las ventas individuales de sellos y respaldar ofertas de mantenimiento más completas. En agosto de 2026, Parker Hannifin Corporation completó la adquisición de Filtration Group Corporation por 9,25 mil millones de USD, ampliando su plataforma de posventa de filtración y sellado.
Los sellos con sensores integrados siguen siendo un área en desarrollo, ya que muchas plantas de proceso continúan monitoreando los equipos rotativos mediante sensores externos en lugar de sistemas de sellado integrados. El trabajo DigiSeal de Fraunhofer demuestra cómo el mantenimiento predictivo puede integrar datos de sellos mecánicos con conocimiento operativo. Este enfoque puede aumentar la importancia de la capacidad de servicio, ya que los proveedores necesitarían respaldar tanto el componente físico como la interpretación de los datos operativos. El servicio de hidrógeno representa otra área de desarrollo de materiales, que requiere que los proveedores aborden la descompresión rápida de gas, las condiciones criogénicas y la baja permeación dentro de un solo producto, lo que puede requerir compuestos especializados y una validación detallada. En 2026, Flowserve KSM recibió una patente de los Estados Unidos para un elemento de sellado de carburo de silicio con grafito disperso, lo que refleja el desarrollo continuo de materiales para aplicaciones exigentes. Flowserve también completó su adquisición de la División de Válvulas de Trillium Flow Technologies en 2026 por 490 millones de USD, ampliando su posición de control de flujo en energía nuclear e infraestructura crítica.
Los proveedores regionales en la ASEAN, Corea del Sur e India se están volviendo más competitivos en aplicaciones de nivel medio al combinar tiempos de entrega más cortos y costos más bajos con mejores calificaciones del Instituto Americano del Petróleo (API) 682. Esto crea presión competitiva en aplicaciones que no requieren los materiales más avanzados ni la red de servicio global más amplia. Su presencia local puede ser una ventaja cuando los clientes requieren entrega y servicio receptivos para necesidades industriales rutinarias. Los proveedores globales conservan ventajas en el desarrollo de compuestos, el mecanizado de precisión, los registros de calificación y el amplio soporte posventa. Las plataformas de monitoreo digital pueden hacer que los proveedores sean más difíciles de reemplazar una vez instalados, manteniendo las aplicaciones especiales más concentradas que los productos de reemplazo estándar. Como resultado, la competencia en el mercado de sellos industriales varía considerablemente según la aplicación, los requisitos de calificación del cliente y el costo del tiempo de inactividad del equipo.
Líderes de la Industria de Sellos Industriales
-
John Crane
-
Freudenberg Sealing Technologies
-
Trelleborg AB
-
SKF
-
Flowserve Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Parker Hannifin Corporation completó la adquisición de Filtration Group Corporation por 9,25 mil millones de USD. El acuerdo amplía la plataforma de posventa de filtración y sellado de Parker, extendiendo su alcance en los mercados aeroespacial, de semiconductores e industrial y reforzando las sinergias de venta cruzada entre el sellado de precisión y el mantenimiento de sistemas de filtración.
- Febrero de 2026: Flowserve Corporation celebró un acuerdo definitivo para adquirir la División de Válvulas de Trillium Flow Technologies por 490 millones de USD y posteriormente completó la transacción. La adquisición amplió la oferta de sellado y control de flujo de Flowserve hacia la energía nuclear y la infraestructura crítica, donde los ciclos de calificación regulatoria respaldan la visibilidad de los ingresos posventa durante varias décadas.


Alcance del Informe Global del Mercado de Sellos Industriales
Los sellos industriales son dispositivos mecánicos o materiales utilizados para cerrar las brechas entre las partes estacionarias y móviles de la maquinaria. Evitan fugas de fluidos o gases y bloquean contaminantes externos como el polvo y la suciedad.
El mercado de sellos industriales está segmentado por tipo, material, industria de usuario final y geografía. Por tipo, el mercado está segmentado en sellos radiales, sellos mecánicos, sellos axiales, sellos de carbono y otros. Por material, el mercado está segmentado en sellos de elastómero, sellos termoplásticos, sellos metálicos, sellos compuestos y otros. Por industria de usuario final, el mercado está segmentado en automotriz, petróleo y gas, productos químicos y petroquímicos, generación de energía y servicios públicos, semiconductores, aeroespacial y defensa, alimentos y bebidas, productos farmacéuticos y ciencias de la vida, minería y metales, y otros. El informe también cubre el tamaño del mercado y los pronósticos para los sellos industriales en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Sellos Radiales |
| Sellos Mecánicos |
| Sellos Axiales |
| Sellos de Carbono |
| Otros |
| Sellos de Elastómero |
| Sellos Termoplásticos |
| Sellos Metálicos |
| Sellos Compuestos |
| Otros |
| Automotriz |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Generación de Energía y Servicios Públicos |
| Semiconductores |
| Aeroespacial y Defensa |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Ciencias de la Vida |
| Minería y Metales |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Sellos Radiales | |
| Sellos Mecánicos | ||
| Sellos Axiales | ||
| Sellos de Carbono | ||
| Otros | ||
| Por Material | Sellos de Elastómero | |
| Sellos Termoplásticos | ||
| Sellos Metálicos | ||
| Sellos Compuestos | ||
| Otros | ||
| Por Industria de Uso Final | Automotriz | |
| Petróleo y Gas | ||
| Productos Químicos y Petroquímicos | ||
| Generación de Energía y Servicios Públicos | ||
| Semiconductores | ||
| Aeroespacial y Defensa | ||
| Alimentos y Bebidas | ||
| Productos Farmacéuticos y Ciencias de la Vida | ||
| Minería y Metales | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Sellos Industriales?
El tamaño del mercado de sellos industriales se estimó en 18,45 mil millones de USD en 2025 y se estima que crecerá desde 19,34 mil millones de USD en 2026 hasta 24,89 mil millones de USD en 2031, a una CAGR del 5,17% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto se espera que crezca más rápido?
Se proyecta que los sellos mecánicos crezcan a una CAGR del 6,13% hasta 2031, respaldados por aplicaciones de semiconductores e hidrógeno. Dentro del mercado de sellos industriales, estas aplicaciones favorecen los productos de ingeniería donde el rendimiento, la validación, los resultados de mantenimiento, las condiciones del proceso y la capacidad de operar en entornos difíciles importan más que el costo de un componente de reemplazo básico.
¿Qué categoría de material tiene las mejores perspectivas de crecimiento?
Se prevé que los sellos termoplásticos se expandan a una CAGR del 6,26% hasta 2031 porque el politetrafluoroetileno (PTFE) y la poliéter éter cetona (PEEK) son muy adecuados para aplicaciones exigentes de química, vacío e hidrógeno.
¿Qué aplicación de uso final tiene el mayor crecimiento previsto?
Se espera que las aplicaciones de semiconductores registren una CAGR del 6,73% hasta 2031, lo que refleja los requisitos especializados de los equipos y la demanda de reemplazo impulsada por la calificación.
Última actualización de la página el:



