
Taille et part du marché des joints industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.34 Milliards de dollars |
| Taille du Marché (2031) | 24.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des joints industriels par Mordor Intelligence
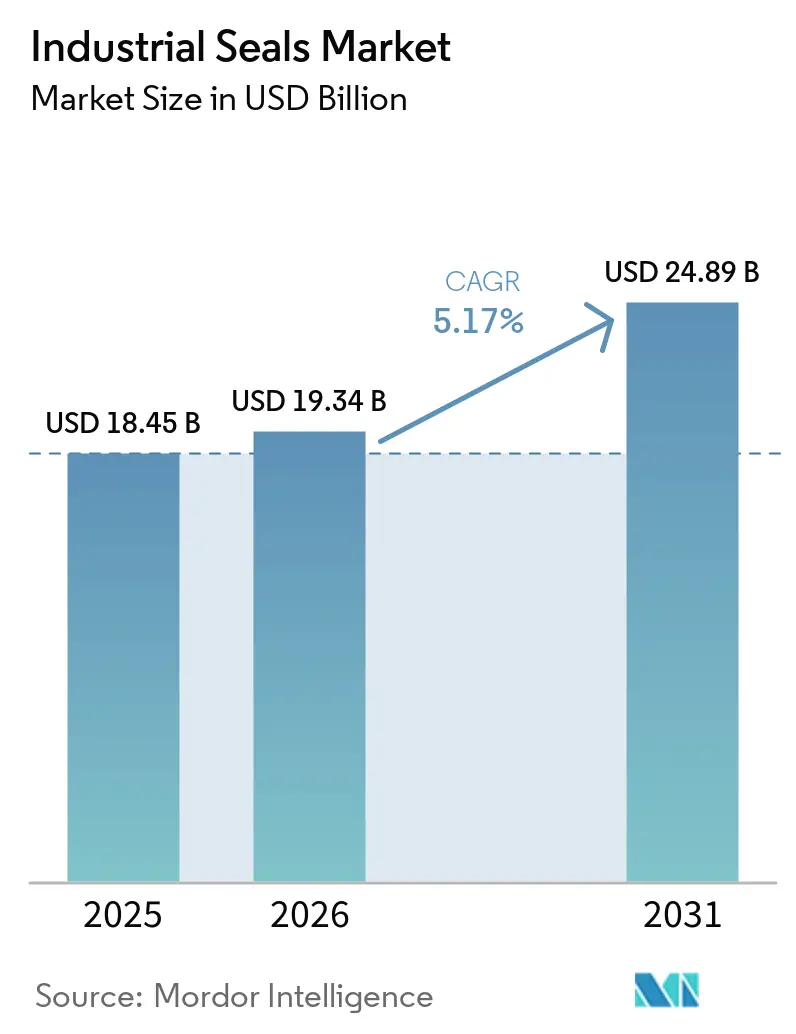
La taille du marché des joints industriels a été estimée à 18,45 milliards USD en 2025 et devrait croître de 19,34 milliards USD en 2026 à 24,89 milliards USD d'ici 2031, à un CAGR de 5,17 % au cours de la période de prévision (2026-2031). Le marché des joints industriels est soutenu par les mises à niveau de l'automatisation dans les installations existantes et par l'évolution des exigences en matière de joints dans les véhicules électriques, les utilisateurs recherchant des produits capables de fonctionner de manière fiable dans des équipements plus étroitement surveillés et spécialisés dans les environnements de fabrication de processus et discrets. Ces changements augmentent la valeur de nombreux ensembles d'étanchéité, même lorsque les quantités de remplacement restent stables dans les applications matures, car les opérateurs sélectionnent les matériaux et les conceptions en fonction de conditions spécifiques de température, de pression, de résistance chimique, de contrôle de la contamination ou de maintenance, plutôt que d'acheter une pièce standard uniquement sur la base de sa taille. Les fournisseurs accordent une plus grande importance aux matériaux techniques, aux dossiers de qualification et aux capacités de surveillance de l'état lorsqu'ils sont en concurrence pour des applications à haute valeur ajoutée, et utilisent également le support de service et les stocks disponibles pour renforcer les relations avec les clients après la vente initiale du produit. Cette approche peut améliorer la fidélisation sur le marché de l'après-vente et réduire la capacité des petits fournisseurs à concurrencer uniquement sur le prix, en particulier lorsqu'un client doit maintenir des matériaux validés, des pratiques de maintenance établies, un accès fiable aux pièces de rechange et une continuité sur plusieurs sites d'équipement. Dans le même temps, les conceptions alternatives d'équipements et l'accès inégal aux matériaux spéciaux peuvent limiter la demande pour les produits conventionnels et exercer une pression sur les fournisseurs ne disposant pas de capacités établies sur le marché des joints industriels.
Principaux enseignements du rapport
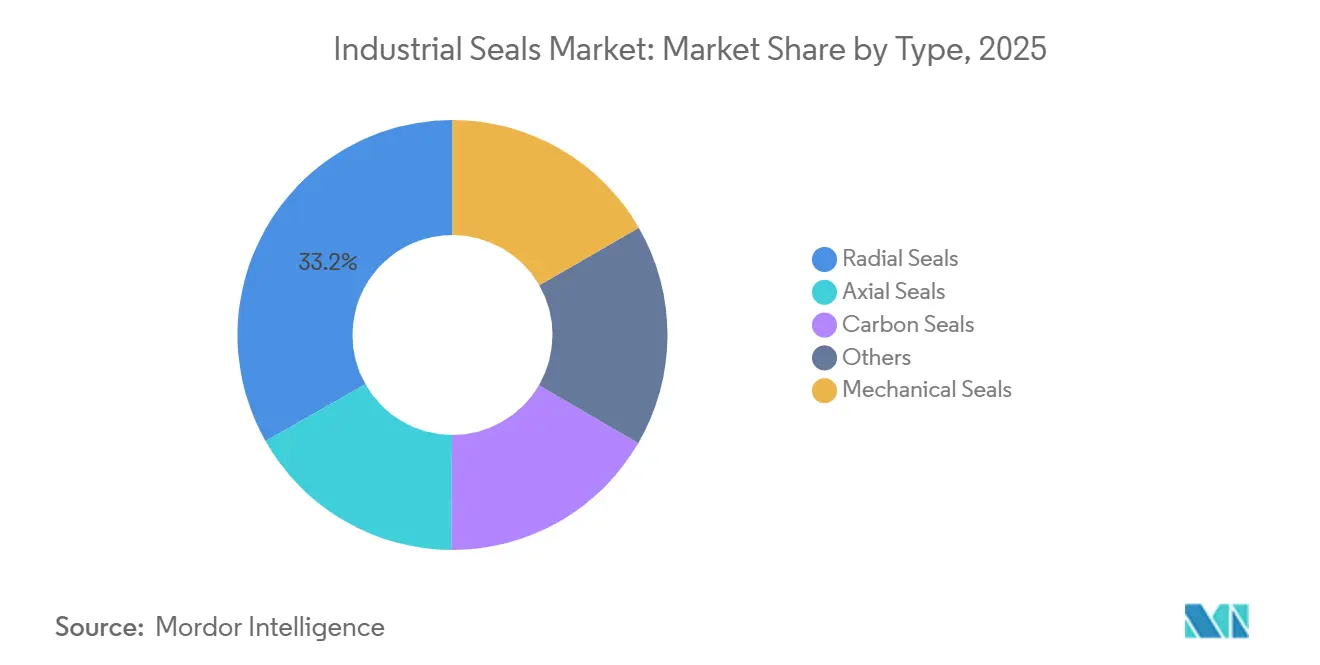
- Par type, les joints radiaux détenaient 33,21 % de la part du marché des joints industriels en 2025, tandis que les joints mécaniques devraient enregistrer le CAGR le plus élevé de 6,13 % jusqu'en 2031.
- Par matériau, les joints en élastomère représentaient 40,34 % de la part du marché des joints industriels en 2025, tandis que les joints thermoplastiques devraient croître à un CAGR de 6,26 % jusqu'en 2031.
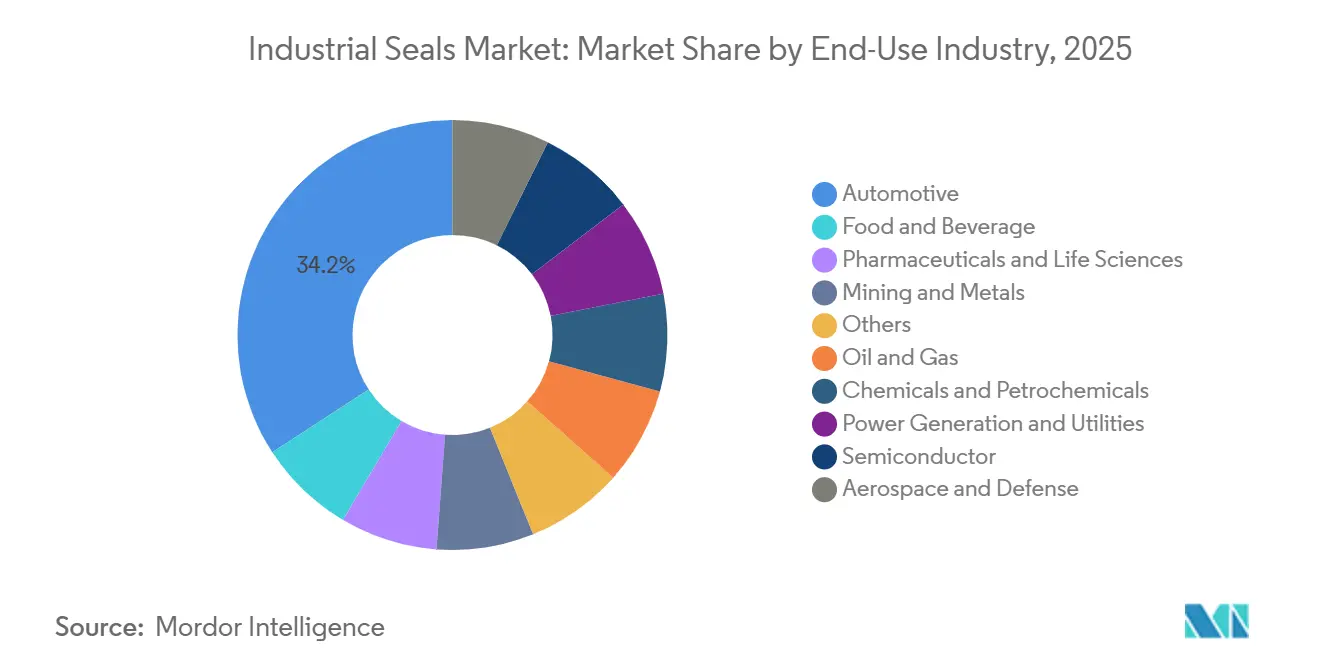
- Par secteur d'utilisation finale, l'automobile représentait 34,17 % du chiffre d'affaires mondial en 2025, tandis que les applications dans le secteur des semi-conducteurs devraient se développer à un CAGR de 6,73 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,43 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 5,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des joints industriels
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation industrielle et mises à niveau de la fiabilité des installations existantes | +1.2% | Mondial, avec une intensité plus élevée en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Étanchéité des batteries de véhicules électriques, de la gestion thermique et de l'e-groupe motopropulseur | +1.4% | Cœur APAC, avec extension vers l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des usines de fabrication de semi-conducteurs et conditions de processus exigeantes | +0.9% | Cœur APAC, Taïwan, Corée du Sud et Japon, avec une activité en Amérique du Nord en Arizona et au Texas | Long terme (≥ 4 ans) |
| Conformité aux émissions fugitives et à l'absence de fuite | +0.7% | Amérique du Nord et UE, avec extension vers les clusters de raffinage APAC | Moyen terme (2-4 ans) |
| Infrastructure hydrogène, gaz naturel liquéfié (GNL) et ammoniac vert | +0.6% | Europe, APAC et MENA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation industrielle et mises à niveau de la fiabilité des installations existantes
Les modernisations d'automatisation dans les anciennes installations de processus créent un cycle de remplacement que les plans d'investissement conventionnels ne peuvent pas toujours saisir pleinement, en particulier lorsque les actifs ont été conçus autour d'inspections périodiques plutôt que d'une surveillance continue de l'état. Les programmes de fiabilité ajoutent des capteurs, des variateurs de vitesse et des systèmes de surveillance de l'état aux actifs rotatifs qui ont déjà de nombreuses années d'historique d'exploitation et peuvent inclure des équipements de différentes générations. Ces programmes nécessitent souvent des composants d'étanchéité dynamique améliorés plutôt que de simples remplacements à l'identique, car l'équipement révisé fonctionne dans des conditions plus étroitement surveillées et les opérateurs cherchent à réduire les événements de maintenance non planifiés. Une meilleure instrumentation identifie la détérioration que les calendriers de maintenance antérieurs n'auraient peut-être pas détectée avant une défaillance, un arrêt planifié ou un problème de qualité de production. Le projet Fraunhofer DigiSeal applique l'IA et les connaissances opérationnelles à la maintenance des joints mécaniques, avec l'objectif déclaré de prolonger la durée de vie en service et de réduire les défaillances inattendues[1]Institut Fraunhofer pour les microsystèmes électroniques et les technologies à l'état solide, « Projet DigiSeal : maintenance prédictive grâce à l'IA informée », Institut Fraunhofer pour les microsystèmes électroniques et les technologies à l'état solide, fraunhofer.de. La spécification initiale de modernisation peut orienter les opérateurs vers des pièces à plus haute valeur ajoutée et soutenir ultérieurement des arrangements de service, donnant au marché des joints industriels un schéma de remplacement davantage axé sur les applications au sein de la base installée.
Étanchéité des batteries de véhicules électriques, de la gestion thermique et de l'e-groupe motopropulseur
Les plateformes de véhicules électriques nécessitent des joints pour les boîtiers de batteries, les circuits de refroidissement, les interfaces d'arbre de moteur électrique et les boîtiers d'électronique de puissance, plutôt que de s'appuyer uniquement sur les exigences établies des groupes motopropulseurs à combustion interne. Chaque emplacement présente des exigences différentes en matière de mouvement thermique, de fluides diélectriques, de protection contre l'humidité, d'exposition chimique et de longue durée de vie sur des cycles de fonctionnement répétés. Ces besoins introduisent des points d'étanchéité spécialisés qui étaient moins pertinents dans les configurations de véhicules conventionnels, même si plusieurs applications conventionnelles de joints d'huile peuvent décliner à mesure que les groupes motopropulseurs évoluent. Le marché des joints industriels bénéficie donc de nouvelles opportunités de spécification, tandis que les véhicules à combustion interne continuent de générer une demande de remplacement à partir de leur large base installée. La traçabilité des matériaux et les performances documentées favorisent les fournisseurs disposant de bibliothèques de matériaux établies, de processus de production validés et de la capacité à soutenir les travaux de qualification des clients de la conception à la production. Trelleborg Sealing Solutions a introduit CellXPro en 2025 en tant que technologie d'étanchéité de cellules de batteries conçue pour la résistance chimique et les conditions thermiques exigeantes, reflétant l'orientation produit de l'entreprise dans ce segment du marché des joints industriels.
Expansion des usines de fabrication de semi-conducteurs, infrastructure hydrogène, GNL et ammoniac vert
Les équipements de fabrication de semi-conducteurs utilisent des joints dans des environnements à ultra-vide, à gaz de processus et à chimie humide, où les matériaux industriels standard peuvent être inadaptés et où le contrôle de la contamination est au cœur des performances des équipements. Ces équipements fonctionnent dans des conditions impliquant des produits chimiques agressifs, une faible tolérance à la contamination et des processus étroitement contrôlés qui imposent des exigences strictes aux matériaux d'étanchéité et à la qualité de surface. Les composés validés peuvent rester en place pendant de longues périodes car un matériau ou une conception de remplacement doit faire l'objet d'un processus de qualification distinct avant d'être utilisé dans une chambre ou une ligne de processus sensible. Cette exigence offre aux fournisseurs qualifiés une demande de remplacement récurrente tout au long de la durée de vie opérationnelle des équipements de processus, et souligne l'importance de la cohérence des matériaux, de la fabrication documentée et de la disponibilité fiable. Les équipements à hydrogène, GNL et ammoniac vert ajoutent un besoin connexe de matériaux à faible perméation, résistants chimiquement et capables de supporter la pression tout en maintenant leurs performances dans le temps. Une étude évaluée par des pairs a révélé que des spécimens de polytétrafluoroéthylène (PTFE) et de caoutchouc fluorocarboné (FKM) répondaient aux tolérances de propriétés de traction pertinentes dans des conditions d'exposition contrôlée à l'hydrogène, confirmant leur adéquation pour les services de transmission d'hydrogène. Ces applications exigeantes soutiennent un rôle à long terme pour les polymères spéciaux et les conceptions à haute valeur ajoutée sur le marché des joints industriels, même lorsque les cycles de projets connexes sont plus longs que les cycles de maintenance standard.
Conformité aux émissions fugitives et à l'absence de fuite
Les exigences en matière de contrôle des émissions transforment de nombreuses mises à niveau de joints de simples achats discrétionnaires en investissements imposés par la conformité sur les sites pétroliers, gaziers, chimiques et de raffinage, où les opérateurs doivent documenter leur approche pour contrôler les rejets. L'Agence américaine de protection de l'environnement a finalisé en 2024 la sous-partie 40 du Code of Federal Regulations (CFR) Partie 60, incluant des exigences de surveillance et de réparation pour les émissions provenant des sources pétrolières et gazières concernées. Les joints de pompes font partie des composants d'équipement que les opérateurs examinent dans le cadre de programmes plus larges de détection et de réparation des fuites, aux côtés des vannes, des connecteurs et d'autres équipements de processus pertinents. Les configurations à double joint et à joint à gaz sec peuvent remplacer des configurations plus simples lorsque les sites exigent de meilleures performances en matière d'étanchéité et une documentation de maintenance plus claire. Les cadres de conformité européens et asiatiques renforcent l'évolution vers une étanchéité premium dans les installations de processus qui nécessitent un contrôle documenté des émissions fugitives et un fonctionnement fiable. Cet environnement réglementaire peut rendre la demande pour une partie du marché des joints industriels moins dépendante de l'expansion discrétionnaire et davantage liée aux échéances de maintenance, aux exigences de surveillance et aux actions correctives définies.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pompes sans joint et fermetures de batteries de véhicules électriques collées par adhésif | -0.5% | Mondial, y compris la fabrication chimique, pharmaceutique et de véhicules électriques | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en fluoropolymères spéciaux et en carbure de silicium | -0.4% | Mondial, y compris les industries des semi-conducteurs, des véhicules électriques et des processus chimiques | Court terme (≤ 2 ans) |
| Longs cycles de qualification pour les nouveaux composés et conceptions | -0.3% | Mondial, y compris le pétrole et le gaz, les semi-conducteurs et l'aérospatiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pompes sans joint et fermetures de batteries de véhicules électriques collées par adhésif
Les pompes à entraînement magnétique sans joint peuvent remplacer les joints mécaniques conventionnels dans certaines applications de fluides dangereux, en particulier lorsque la conception de l'équipement privilégie le confinement plutôt que l'accès pour la maintenance des joints. Leur pertinence est la plus grande dans les opérations chimiques, pharmaceutiques et de fabrication de semi-conducteurs où le confinement, la sécurité des processus et le contrôle des émissions sont des considérations de conception centrales. Flowserve a introduit la pompe à double entraînement INNOMAG TB-MAG en mars 2025 en tant que produit à entraînement magnétique sans joint avec double confinement hermétique. Ce produit démontre que les fournisseurs de joints établis participent également à des conceptions d'équipements qui éliminent le besoin de joints conventionnels dans des applications de pompes spécifiques, plutôt que de traiter ces conceptions uniquement comme une concurrence externe. Dans les véhicules électriques, certaines conceptions cellule-à-pack utilisent des adhésifs structuraux pour les fermetures de batteries et remplacent partiellement les composants d'étanchéité de périmètre discrets dans certaines configurations de boîtiers. Ces approches ne sont pas universelles, mais elles peuvent réduire la teneur en joints conventionnels dans certaines conceptions tout en soumettant les joints restants à des exigences de performance plus strictes en matière de température, d'exposition chimique et de protection.
Volatilité des matériaux spéciaux et longs cycles de qualification
Les fluoropolymères spéciaux et les composants en carbure de silicium peuvent faire face à des perturbations d'approvisionnement, à des coûts d'intrants fluctuants et à une disponibilité limitée de certaines qualités approuvées pour les applications d'étanchéité haute performance. Les producteurs sans intégration des matériaux ou sans arrangements d'approvisionnement à long terme peuvent faire face à une pression accrue sur les performances de livraison, les calendriers de fabrication et les marges lorsque ces matériaux deviennent plus difficiles à obtenir. Cette préoccupation est la plus aiguë dans les applications de semi-conducteurs, de véhicules électriques et de processus chimiques qui nécessitent des matériaux avancés et ne peuvent pas facilement modifier les spécifications après la validation d'un produit. Les longues périodes de qualification créent une limitation distincte, car les composés de remplacement et les nouvelles conceptions peuvent nécessiter une validation approfondie pour les applications pétrolières et gazières, de semi-conducteurs et aérospatiales avant que les utilisateurs puissent les accepter. La qualification protège les titulaires une fois qu'un produit est approuvé, mais elle ralentit également les introductions de nouveaux produits et limite la flexibilité des utilisateurs finaux lors des perturbations d'approvisionnement. Il en résulte un processus d'achat et de conception plus prudent sur le marché des joints industriels haute performance, avec une importance accrue accordée aux sources approuvées et à la continuité des matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : l'e-groupe motopropulseur et l'automatisation des processus entraînent une divergence des formats
Les joints radiaux détenaient 33,21 % du chiffre d'affaires mondial en 2025, reflétant leur utilisation sur les arbres de pompes, les paliers de moteurs, les sorties de boîtes de vitesses et d'autres interfaces rotatives. Leur base installée soutient une demande de remplacement répétée dans la fabrication automobile, les installations de processus et les machines industrielles générales, où l'usure de routine et la rétention des fluides restent des préoccupations de maintenance essentielles. Le pétrole et le gaz, la production d'énergie et la production de véhicules conventionnels restent des sources importantes de commandes, car chacun exploite de grandes populations d'actifs rotatifs avec des intervalles de service établis. Les joints axiaux servent les applications à charge axiale, notamment les colonnes de direction et les compresseurs axiaux, où le mouvement se produit le long de l'arbre et où les exigences de conception diffèrent de celles des configurations radiales. Les joints en carbone sont utilisés dans des applications aérospatiales spécialisées et dans des turbomachines à grande vitesse où les conditions thermiques et centrifuges peuvent être exigeantes, ce qui entraîne un champ d'application plus étroit mais des exigences plus strictes.
L'autre catégorie comprend des géométries hybrides pour les essieux électriques qui subissent simultanément des charges radiales et axiales. Ce groupe reste plus petit mais fait l'objet d'une attention en matière de développement car les systèmes d'entraînement électrique peuvent combiner plusieurs conditions de charge dans des ensembles compacts, créant de la place pour des conceptions personnalisées. Les joints mécaniques sont le type à la croissance la plus rapide, avec un CAGR prévu de 6,13 % de 2026 à 2031. Les projets d'infrastructure pour semi-conducteurs et hydrogène soutiennent leur utilisation dans des environnements de processus exigeants qui favorisent les faces techniques, les matériaux soigneusement sélectionnés et les processus de fabrication validés. En 2025, John Crane a introduit un joint lubrifié au gaz sans contact résistant au coke qui a réduit la consommation d'énergie de 90 % à 95 % par rapport à une configuration héritée et a limité les temps d'arrêt pour remplacement à un jour.


Par matériau : les polymères haute performance captent une valeur disproportionnée
Les joints en élastomère représentaient 40,34 % du chiffre d'affaires mondial en 2025. Le caoutchouc fluorocarboné (FKM), le monomère d'éthylène-propylène-diène (EPDM) et le caoutchouc nitrile-butadiène (NBR) servent les applications automobiles, de CVC, pétrolières et gazières et de transformation alimentaire en offrant un équilibre entre coût, flexibilité et performance sur une large gamme d'équipements. Leur large base installée soutient une demande répétée sur de nombreux cycles de maintenance et catégories d'équipements, y compris les applications qui ne nécessitent pas de polymères spéciaux ou de conceptions métalliques. Les joints métalliques sont utilisés dans les applications de raffinerie et aérospatiales à haute pression et haute température où les élastomères peuvent ne pas offrir une résistance suffisante ou une stabilité dimensionnelle à long terme. Les joints composites sont pertinents lorsqu'un seul matériau ne peut pas répondre aux exigences thermiques, de pression et chimiques d'une application, permettant aux fournisseurs d'adapter les conceptions à des fonctions plus spécialisées.
Les joints thermoplastiques devraient enregistrer un CAGR de 6,26 % de 2026 à 2031. Les conceptions en polytétrafluoroéthylène (PTFE) et en polyéther éther cétone (PEEK) répondent aux besoins du service d'hydrogène cryogénique, des chambres de semi-conducteurs à ultra-vide et des équipements de manutention de fluides agressifs où les élastomères conventionnels peuvent être insuffisants. Le marché des joints industriels pour les produits thermoplastiques est soutenu par des exigences de faible perméation, de durabilité chimique et de performances stables dans des conditions d'exploitation exigeantes sur de longues périodes de service. Les tests contrôlés à l'hydrogène ont révélé que le PTFE et le FKM répondaient à la tolérance de propriétés de traction citée dans les conditions de test spécifiées. Les arrangements d'approvisionnement en matériaux peuvent de plus en plus influencer la concurrence entre les fournisseurs de joints en polymères premium, car les matériaux approuvés ne peuvent pas être modifiés rapidement et les utilisateurs peuvent exiger une continuité tout au long de la qualification et de l'exploitation.
Par secteur d'utilisation finale : la dynamique des semi-conducteurs réévalue la composition des segments
Les utilisateurs finaux du secteur automobile représentaient 34,17 % du chiffre d'affaires mondial en 2025. La production mondiale de véhicules et la teneur en étanchéité plus élevée dans de nombreux systèmes de véhicules électriques soutiennent cette position sur les canaux d'équipement d'origine et de remplacement, y compris les plateformes qui nécessitent des joints dédiés pour les composants de gestion des batteries et thermique. Le pétrole et le gaz, les produits chimiques et pétrochimiques, et la production d'énergie génèrent également de grandes commandes grâce à la maintenance planifiée, aux mises à niveau de fiabilité et aux travaux de conformité sur les parcs d'équipements existants. Les produits pharmaceutiques et les sciences de la vie, les aliments et boissons, et l'exploitation minière nécessitent des certifications ou des attributs de performance spécifiques aux applications qui influencent la sélection des fournisseurs et découragent la substitution directe. L'aérospatiale et la défense ont de longs cycles de qualification qui peuvent soutenir des relations durables entre les utilisateurs et les fournisseurs de joints qualifiés, même lorsque les chiffres d'approvisionnement sont inférieurs à ceux des applications automobiles.
Les applications dans le secteur des semi-conducteurs devraient être la catégorie d'utilisation finale à la croissance la plus rapide, avec un CAGR de 6,73 % jusqu'en 2031. Les équipements de traitement des plaquettes nécessitent des joints en FFKM et en thermoplastiques spéciaux pour des conditions de processus exigeantes impliquant le vide, les gaz réactifs, la chimie humide et un contrôle strict de la contamination. La qualification sur une génération d'outils de processus peut créer une activité de remplacement récurrente sur la durée de vie de l'équipement, ce qui affecte le marché des joints industriels au-delà de la première vente de composants et soutient la continuité des fournisseurs. L'exploitation minière et les métaux restent importants en Amérique latine, en Australie et en Afrique australe, où la résistance à l'abrasion et la durée de vie dans la manutention des boues peuvent primer sur la compatibilité chimique. Ces diverses exigences d'utilisation finale maintiennent la composition des segments liée à la fois à une activité de maintenance à volume élevé et à des applications plus petites à plus haute valeur ajoutée avec des spécifications plus exigeantes.
Analyse géographique
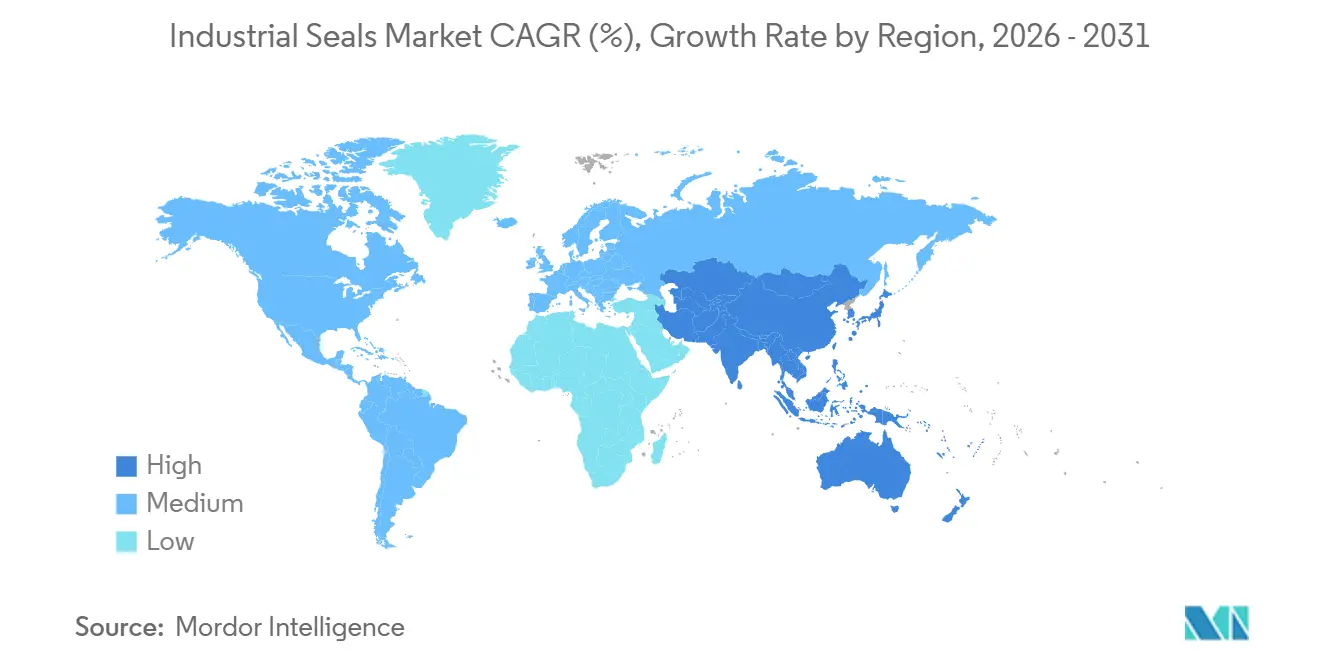
L'Asie-Pacifique représentait 38,43 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 5,86 % jusqu'en 2031. La Chine soutient la demande régionale grâce au traitement chimique, au développement national des semi-conducteurs et à la production de véhicules, qui créent ensemble des exigences dans les applications d'étanchéité standard et spéciale. Le Japon reste important pour les matériaux d'étanchéité de précision et les fluoropolymères de qualité semi-conducteur, tandis que la Corée du Sud ajoute une demande provenant de sa base de fabrication de semi-conducteurs et de la chaîne d'approvisionnement en équipements connexes. La région combine de grands centres de production d'utilisateurs finaux avec des fournisseurs de matériaux avancés et d'équipements de processus, soutenant une base de demande variée pour le marché des joints industriels. L'Inde est un site vierge pour les investissements manufacturiers, notamment un campus de Trelleborg Sealing Solutions à Bengaluru, annoncé en avril 2026, qui couvrira les produits en PTFE, les joints mécaniques à faces, les joints d'arbre rotatifs, les solutions en polyuréthane, ainsi que les activités de recherche et d'essais.
L'Amérique du Nord et l'Europe forment le deuxième plus grand groupe de demande pour le marché des joints industriels. Les actifs industriels anciens et les programmes de remplacement imposés par la conformité soutiennent la demande de produits premium dans les deux régions, tandis que la base installée génère une demande de service après-vente, de support de maintenance et de solutions qui aident les opérateurs à gérer la fiabilité des équipements. En Amérique du Nord, les exigences de l'EPA attirent l'attention sur les configurations à faible fuite dans les opérations de raffinage et de transport de gaz en amont. Le Canada et le Mexique ajoutent une demande liée aux sables bitumineux, à la pétrochimie et aux stratégies d'approvisionnement de proximité, les clients recherchant un approvisionnement fiable pour les nouveaux projets et les opérations existantes[2]Agence américaine de protection de l'environnement, « Guide de conformité pour les petites entités concernant les normes d'émissions du secteur pétrolier et gazier pour les sources nouvelles, reconstruites et modifiées », Agence américaine de protection de l'environnement, epa.gov. En Europe, l'infrastructure hydrogène nécessite des systèmes capables de gérer la décompression rapide des gaz et le service à haute pression, tandis que le document 261 de l'Association européenne des gaz industriels (EIGA) définit les exigences pour les canalisations d'hydrogène sur les sites des utilisateurs.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des bassins de revenus plus modestes mais nécessitent souvent des systèmes à plus haute valeur ajoutée. Le Brésil soutient la demande grâce aux opérations sucre-éthanol et aux activités pétrolières et gazières en eaux profondes, tandis que l'Argentine contribue à la demande de traitement chimique et d'exploitation minière qui peut nécessiter un support d'équipement spécifique aux applications. Les programmes de conversion saoudiens et les investissements dans la capture du carbone créent une demande pour des ensembles spécialisés, tandis que l'exploitation minière sud-africaine nécessite des joints mécaniques résistants aux boues dans des environnements d'exploitation à forte usure. Les longues routes logistiques vers les sites offshore et éloignés peuvent favoriser des pièces durables et à haute spécification par rapport à l'option au coût initial le plus bas, car le remplacement non planifié peut être difficile, coûteux et perturbateur pour les opérations des installations. Trelleborg a ouvert une installation aérospatiale dédiée à Casablanca en juin 2026 pour fabriquer des joints en polymère et des composants de moteurs pour Boeing et Airbus.

Paysage concurrentiel
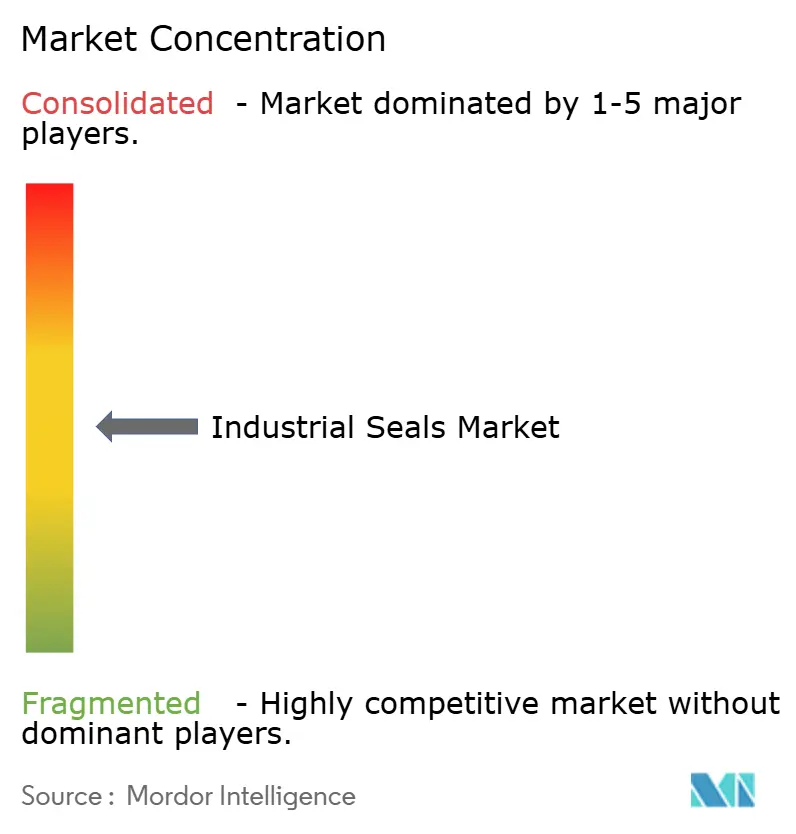
Le marché des joints industriels est modérément fragmenté. Les principaux concurrents comprennent John Crane, EagleBurgmann, Freudenberg Sealing Technologies, Flowserve Corporation, Trelleborg AB, Parker Hannifin et AESSEAL, qui se font concurrence sur l'ingénierie des applications, les qualifications des matériaux et la portée du service après-vente. Leurs positions sur le marché sont soutenues par leur expérience dans des environnements de processus exigeants, leurs relations établies avec les utilisateurs d'équipements et leur capacité à fournir des produits sur plusieurs sites industriels. Les grands fournisseurs se développent en Asie-Pacifique et dans la région MENA, où les investissements industriels et la diversification des chaînes d'approvisionnement créent des opportunités pour des capacités locales, des délais de livraison plus courts et un support client plus étroit. Ces fournisseurs poursuivent également des activités adjacentes de filtration et de contrôle des flux pour élargir les relations avec les clients au-delà des ventes individuelles de joints et soutenir des offres de maintenance plus complètes. En août 2026, Parker Hannifin Corporation a finalisé l'acquisition de Filtration Group Corporation pour 9,25 milliards USD, élargissant sa plateforme de service après-vente en filtration et étanchéité.
Les joints intégrant des capteurs restent un domaine en développement, car de nombreuses installations de processus continuent de surveiller les équipements rotatifs à l'aide de capteurs externes plutôt que de systèmes de joints embarqués. Les travaux DigiSeal de Fraunhofer démontrent comment la maintenance prédictive peut intégrer les données des joints mécaniques avec les connaissances opérationnelles. Cette approche pourrait accroître l'importance de la capacité de service, car les fournisseurs devraient soutenir à la fois le composant physique et l'interprétation des données d'exploitation. Le service à l'hydrogène représente un autre domaine de développement des matériaux, nécessitant que les fournisseurs traitent la décompression rapide des gaz, les conditions cryogéniques et la faible perméation au sein d'un seul produit, ce qui peut nécessiter des composés spécialisés et une validation détaillée. En 2026, Flowserve KSM a reçu un brevet américain pour un élément d'étanchéité en carbure de silicium avec du graphite dispersé, reflétant le développement continu des matériaux pour les applications exigeantes. Flowserve a également finalisé l'acquisition de la division Vannes de Trillium Flow Technologies en 2026 pour 490 millions USD, étendant sa position dans le contrôle des flux dans le domaine de l'énergie nucléaire et des infrastructures critiques.
Les fournisseurs régionaux en ASEAN, en Corée du Sud et en Inde deviennent plus compétitifs dans les applications de milieu de gamme en combinant des délais de livraison plus courts et des coûts inférieurs avec des qualifications améliorées selon l'American Petroleum Institute (API) 682. Cela crée une pression concurrentielle dans les applications qui ne nécessitent pas les matériaux les plus avancés ou le réseau de service mondial le plus large. Leur présence locale peut être un avantage lorsque les clients ont besoin d'une livraison et d'un service réactifs pour les besoins industriels courants. Les fournisseurs mondiaux conservent des avantages dans le développement des composés, l'usinage de précision, les dossiers de qualification et le support après-vente étendu. Les plateformes de surveillance numérique peuvent rendre les fournisseurs plus difficiles à remplacer une fois installées, maintenant les applications spécialisées plus concentrées que les produits de remplacement standard. Par conséquent, la concurrence sur le marché des joints industriels varie considérablement selon l'application, les exigences de qualification des clients et le coût des temps d'arrêt des équipements.
Leaders du secteur des joints industriels
John Crane
Freudenberg Sealing Technologies
Trelleborg AB
SKF
Flowserve Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Parker Hannifin Corporation a finalisé l'acquisition de Filtration Group Corporation pour 9,25 milliards USD. L'opération élargit la plateforme de service après-vente en filtration et étanchéité de Parker, étendant sa portée dans les marchés aérospatial, des semi-conducteurs et industriels et renforçant les synergies de vente croisée entre l'étanchéité de précision et la maintenance des systèmes de filtration.
- Février 2026 : Flowserve Corporation a conclu un accord définitif pour acquérir la division Vannes de Trillium Flow Technologies pour 490 millions USD et a ensuite finalisé la transaction. L'acquisition a élargi l'offre d'étanchéité et de contrôle des flux de Flowserve dans le domaine de l'énergie nucléaire et des infrastructures critiques, où les cycles de qualification réglementaire soutiennent une visibilité des revenus après-vente sur plusieurs décennies.


Périmètre du rapport mondial sur le marché des joints industriels
Les joints industriels sont des dispositifs mécaniques ou des matériaux utilisés pour combler les espaces entre les pièces fixes et mobiles des machines. Ils empêchent les fuites de fluides ou de gaz et bloquent les contaminants externes tels que la poussière et la saleté.
Le marché des joints industriels est segmenté par type, matériau, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en joints radiaux, joints mécaniques, joints axiaux, joints en carbone et autres. Par matériau, le marché est segmenté en joints en élastomère, joints thermoplastiques, joints métalliques, joints composites et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, pétrole et gaz, produits chimiques et pétrochimiques, production d'énergie et services publics, semi-conducteurs, aérospatiale et défense, alimentation et boissons, produits pharmaceutiques et sciences de la vie, exploitation minière et métaux, et autres. Le rapport couvre également la taille du marché et les prévisions pour les joints industriels dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Joints radiaux |
| Joints mécaniques |
| Joints axiaux |
| Joints en carbone |
| Autres |
| Joints en élastomère |
| Joints thermoplastiques |
| Joints métalliques |
| Joints composites |
| Autres |
| Automobile |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Production d'énergie et services publics |
| Semi-conducteurs |
| Aérospatiale et défense |
| Alimentation et boissons |
| Produits pharmaceutiques et sciences de la vie |
| Exploitation minière et métaux |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Joints radiaux | |
| Joints mécaniques | ||
| Joints axiaux | ||
| Joints en carbone | ||
| Autres | ||
| Par matériau | Joints en élastomère | |
| Joints thermoplastiques | ||
| Joints métalliques | ||
| Joints composites | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile | |
| Pétrole et gaz | ||
| Produits chimiques et pétrochimiques | ||
| Production d'énergie et services publics | ||
| Semi-conducteurs | ||
| Aérospatiale et défense | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et sciences de la vie | ||
| Exploitation minière et métaux | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des joints industriels ?
La taille du marché des joints industriels a été estimée à 18,45 milliards USD en 2025 et devrait croître de 19,34 milliards USD en 2026 à 24,89 milliards USD d'ici 2031, à un CAGR de 5,17 % au cours de la période de prévision (2026-2031).
Quel type de produit devrait connaître la croissance la plus rapide ?
Les joints mécaniques devraient croître à un CAGR de 6,13 % jusqu'en 2031, soutenus par les applications dans les semi-conducteurs et l'hydrogène. Sur le marché des joints industriels, ces applications favorisent les produits techniques pour lesquels les performances, la validation, les résultats de maintenance, les conditions de processus et la capacité à fonctionner dans des environnements difficiles comptent davantage que le coût d'un composant de remplacement de base.
Quelle catégorie de matériaux présente les meilleures perspectives de croissance ?
Les joints thermoplastiques devraient se développer à un CAGR de 6,26 % jusqu'en 2031, car le polytétrafluoroéthylène (PTFE) et la polyéther éther cétone (PEEK) sont bien adaptés aux applications chimiques, sous vide et à l'hydrogène exigeantes.
Quelle application d'utilisation finale présente les prévisions de croissance les plus élevées ?
Les applications dans le secteur des semi-conducteurs devraient enregistrer un CAGR de 6,73 % jusqu'en 2031, reflétant les exigences spécialisées des équipements et la demande de remplacement guidée par la qualification.
Dernière mise à jour de la page le:



