
Tamanho e Participação do Mercado de Logística Reversa da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
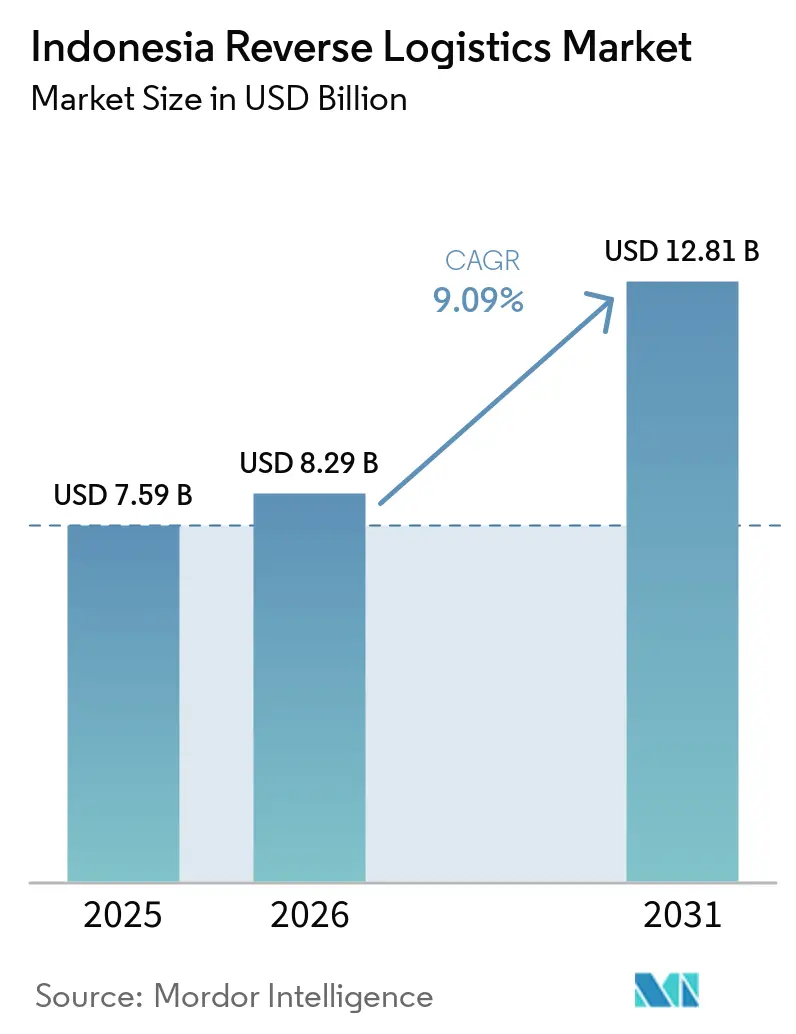
| Tamanho do mercado no ano base (2025) | 7.59 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.09 % |
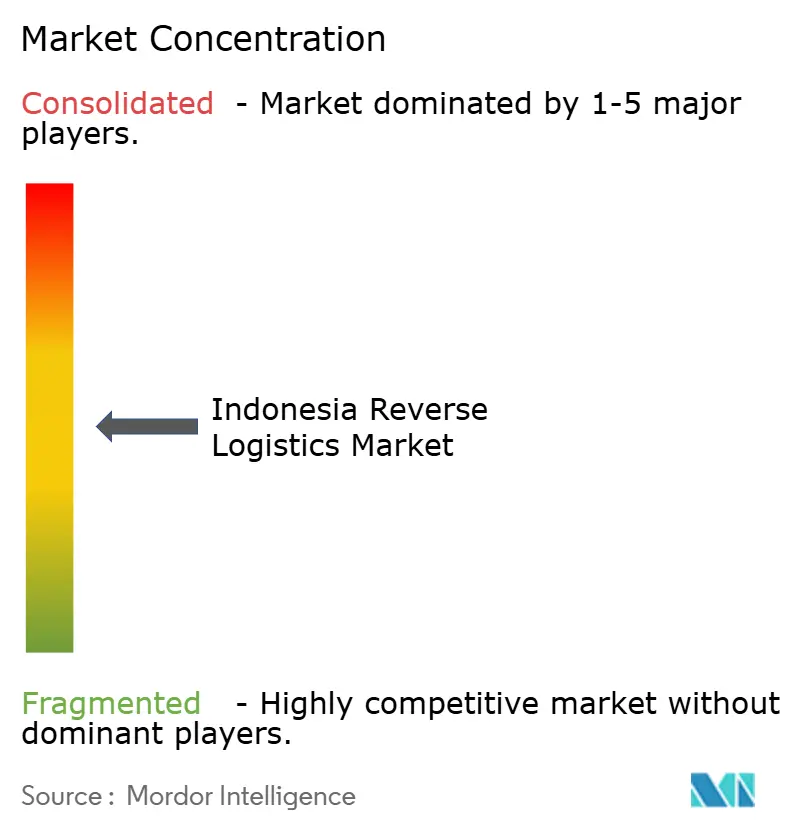
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Logística Reversa da Indonésia por Mordor Intelligence
O tamanho do mercado de logística reversa da Indonésia foi avaliado em 7,59 bilhões de USD em 2025 e estima-se que cresça de 8,29 bilhões de USD em 2026 para atingir 12,81 bilhões de USD até 2031, a um CAGR de 9,09% durante o período de previsão (2026-2031).
A geografia insular da Indonésia torna a coleta, consolidação e processamento de devoluções mais difíceis do que em economias com conexão terrestre, uma vez que os deslocamentos frequentemente cruzam vários corredores de transporte. A atividade de comércio eletrônico aumentou o volume de mercadorias indesejadas, danificadas e não entregues que entram nos canais reversos, enquanto as falhas nas entregas contra reembolso adicionaram uma fonte distinta de devoluções. Os prestadores de serviços estão expandindo as capacidades de coleta, triagem, rastreamento e recuperação de valor para lidar com esses fluxos de forma mais consistente. O trabalho regulatório sobre a responsabilidade do produtor também apoiou uma abordagem mais organizada para a coleta e recuperação. O mercado de logística reversa da Indonésia, portanto, combina grandes necessidades de transporte com uma demanda crescente por serviços de recondicionamento, reabastecimento e disposição em conformidade.
Principais Conclusões do Relatório
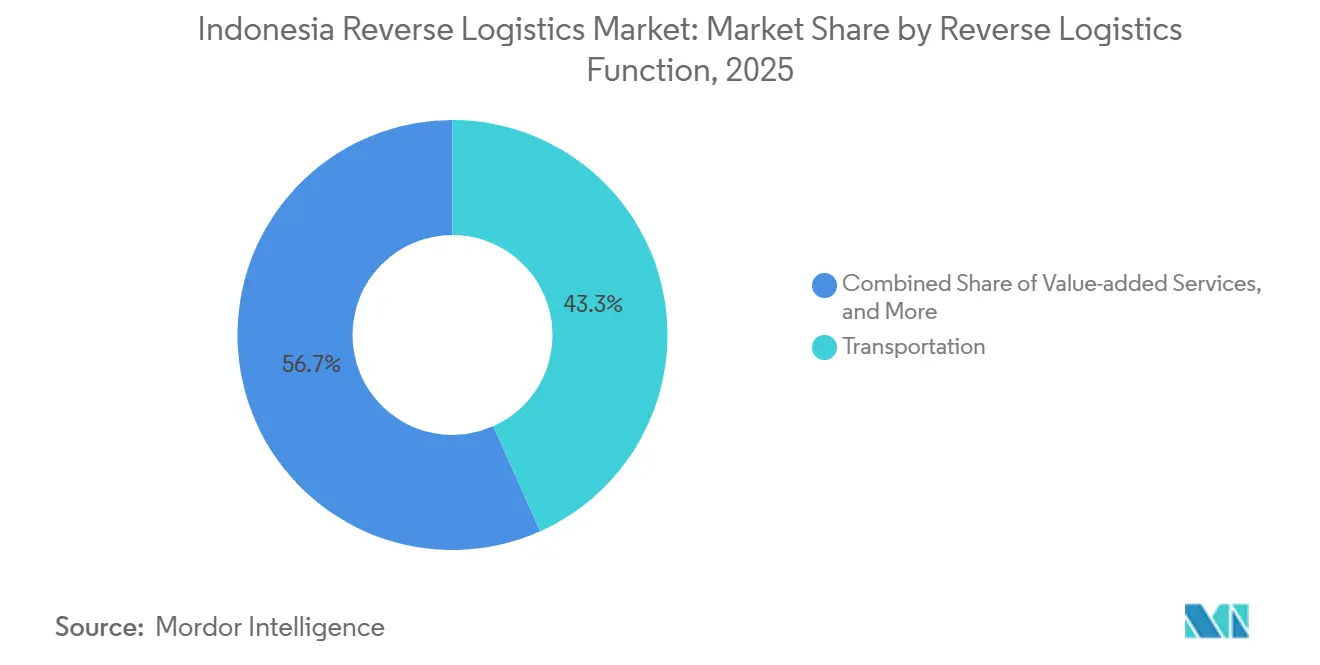
- Por função de logística reversa, o transporte deteve 43,25% da participação do mercado de logística reversa da Indonésia em 2025, enquanto outros serviços de valor agregado registraram o maior CAGR projetado de 12,45% até 2031.
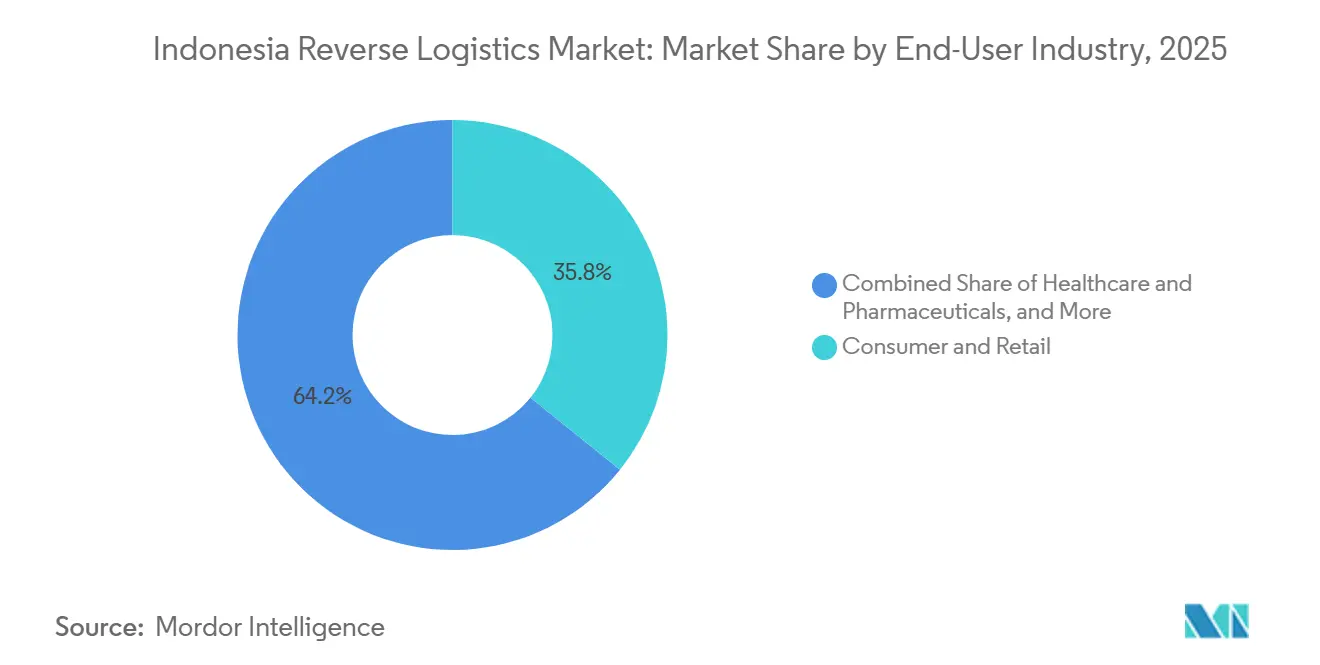
- Por setor de usuário final, consumo e varejo deteve 35,78% do tamanho do mercado de logística reversa da Indonésia em 2025, enquanto saúde e produtos farmacêuticos registraram o maior CAGR projetado de 11,34% até 2031.
- Por geografia, Java, incluindo Jacarta e BOD, deteve 67,23% da participação do mercado de logística reversa da Indonésia em 2025, enquanto Kalimantan registrou o maior CAGR projetado de 13,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Reversa da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Devoluções do Comércio Eletrônico Aumentando a Demanda por Logística Reversa | +2.0% | Global, concentrado em Java e Sumatra | Curto prazo (≤ 2 anos) |
| Expectativas dos Clientes por Processamento de Devoluções Mais Rápido | +1.2% | Nacional, mais forte nos centros urbanos de Java | Curto prazo (≤ 2 anos) |
| Prioridades da Economia Circular Apoiando a Recuperação de Valor dos Produtos | +1.0% | Nacional, com ganhos iniciais em Jacarta e Surabaya | Médio prazo (2-4 anos) |
| Crescimento do Recomércio Expandindo os Canais de Recuperação de Estoque | +1.0% | Nacional, mais forte nas cidades de Nível 1 e Nível 2 de Java | Curto prazo (≤ 2 anos) |
| Obrigações de Recolhimento pelo Produtor Apoiando a Logística Reversa Organizada | +0.9% | Nacional, com ganhos iniciais de conformidade em Java | Médio prazo (2-4 anos) |
| Expansão para Cidades Secundárias Criando Oportunidades de Logística Reversa | +0.9% | Cidades secundárias de Kalimantan, Sulawesi e Sumatra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Devoluções do Comércio Eletrônico Aumentando a Demanda por Logística Reversa
Os mercados digitais da Indonésia criaram fluxos de devolução que diferiam dos existentes em economias predominantemente baseadas em cartão. As falhas nas entregas contra reembolso responderam por mais de 20% das remessas e adicionaram devoluções além dos produtos que os consumidores enviaram de volta por serem indesejados ou defeituosos. A qualidade do produto ficou à frente da experiência de entrega e da clareza da política de devolução como motivo para devoluções de consumidores no comércio eletrônico B2C indonésio. A política de junho de 2026 do TikTok Shop exige que os vendedores arquem com parte dos custos de logística de devolução, até USD 0,62 por transação reversa, o que demonstra o ônus financeiro das devoluções nas operações da plataforma. Essa combinação de entregas malsucedidas e devoluções iniciadas pelo consumidor ampliou o trabalho disponível para prestadores especializados. Também tornou o controle de custos e a coleta mais rápida mais importantes em todo o mercado de logística reversa da Indonésia.[1]"Eficácia do Processo Reverso como Mediador da Incerteza do Volume de Devoluções, Qualidade das Informações de Devolução e Qualidade das Decisões de Devolução no Desempenho Operacional de Armazéns em Empresas de FMCG Indonésias." Siber Journal of Transportation and Logistics, research.e-siber.org A combinação também exigiu que os prestadores tratassem de forma diferente as devoluções iniciadas por uma entrega malsucedida daquelas de produtos devolvidos após uso ou inspeção, pois o momento da coleta, a revisão de condição, a comunicação com o vendedor, o status do estoque e a rota final adequada podiam variar mesmo quando ambos os pacotes transitavam pela mesma rede de marketplace.
Expectativas dos Clientes Acelerando o Processamento Mais Rápido de Devoluções de Produtos
O tempo de processamento de devoluções tornou-se uma parte mais importante da retenção de comerciantes e da economia dos vendedores à medida que as expectativas dos clientes aumentaram. Um estudo em armazéns de FMCG indonésios constatou que a incerteza no volume de devoluções reduzia o desempenho do armazém, enquanto a qualidade das informações de devolução desempenhava um papel importante nos resultados operacionais. Isso tornou os registros de inspeção, os códigos de condição e as decisões claras de disposição valiosos para os prestadores que lidam com volumes crescentes de devoluções. A SiCepat Logistik foi lançada em julho de 2026 com capacidades de rastreamento, APIs de painel e agendamento digital de coleta até devolução. Essas ferramentas reduziram etapas manuais desnecessárias entre a coleta e a disposição final. O processamento mais rápido tornou-se especialmente importante para devoluções de saúde e eletrônicos de consumo, onde erros poderiam gerar consequências financeiras ou de conformidade.[2]"Regulamento do Ministro do Meio Ambiente e Florestas Número 2 de 2024 sobre Rotulagem Ecológica," Ministério do Meio Ambiente e Florestas, menlhk.go.id Um processo mais confiável também permite que os vendedores recebam atualizações de status mais claras, que os armazéns preparem pessoal e espaço para as mercadorias recebidas e que os operadores separem os produtos para reabastecimento, reparo, recuperação ou transporte adicional sem aguardar informações incompletas.
Prioridades da Economia Circular Fortalecendo a Recuperação de Valor dos Produtos
O Roteiro de Economia Circular da Indonésia para 2025-2045 e o regulamento de rotulagem ecológica de 2024 deslocaram a atenção para a recuperação em vez do descarte. O estoque devolvido pode passar por canais de recondicionamento, reciclagem ou revenda quando sua condição suporta a recuperação. Um estudo de distribuição farmacêutica constatou que medidas ambientais no planejamento poderiam reduzir os custos de recuperação de produtos vencidos e as emissões. O modelo da LIQUID8 converteu devoluções de comércio eletrônico e estoque não entregue em mercadorias revendáveis, o que conferiu a essa atividade uma base comercial mais estruturada. Essa abordagem ampliou o papel do mercado de logística reversa da Indonésia além do simples movimento de encomendas. Criou demanda por processos de inspeção, classificação, reabastecimento, reparo e venda secundária que preservaram o valor do produto. Cada uma dessas rotas dependia de uma avaliação precisa do item devolvido, incluindo sua condição, valor recuperável, status da embalagem e adequação para revenda, recondicionamento, reciclagem ou outro caminho de recuperação em conformidade.
Obrigações de Recolhimento pelo Produtor Apoiando a Logística Reversa Organizada
O Ministério do Meio Ambiente declarou em 2026 que as disposições de responsabilidade estendida do produtor foram incluídas em um projeto de regulamento presidencial submetido à Secretaria de Estado. Apenas 26 empresas haviam apresentado roteiros de redução de resíduos sob o regulamento de redução de resíduos do produtor na última revisão. As obrigações obrigatórias de recolhimento podem criar demanda formal por sistemas de coleta em embalagens plásticas, eletrônicos de consumo e embalagens farmacêuticas. Isso pode favorecer os operadores que já operam amplas redes de coleta e centros de distribuição. A extensa rede de pontos de atendimento da Pos Indonesia pode apoiar a coleta de recolhimento em áreas que carecem de instalações especializadas. Os serviços contratados de coleta e recuperação também podem conferir ao mercado de logística reversa da Indonésia uma base de receita mais regular do que as devoluções ad hoc de consumidores. Os produtores podem precisar de rotas práticas para coletar mercadorias, levá-las a locais apropriados, registrar seus movimentos e direcioná-las para recuperação ou tratamento final, o que aumenta o valor da coordenação em nível nacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes de Recuperação Fragmentadas Limitando a Eficiência | -1.8% | Nacional, mais agudo em Sulawesi, Kalimantan e Sumatra | Longo prazo (≥ 4 anos) |
| Devoluções entre Ilhas Aumentando os Custos de Transporte e Manuseio | -1.5% | Nacional, mais forte no leste da Indonésia e nas ilhas periféricas | Longo prazo (≥ 4 anos) |
| Padronização Deficiente de Dados de Devolução Aumentando a Complexidade do Processamento | -0.8% | Nacional | Médio prazo (2-4 anos) |
| Fraude em Devoluções e Falsificação Aumentando os Riscos Operacionais | -0.7% | Nacional, concentrado nos centros de marketplace de Java | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Redes de Recuperação Fragmentadas Limitando a Eficiência da Logística Reversa
Muitas localidades de Nível 2 e Nível 3 careciam de instalações próximas para inspeção de devoluções, reparo ou preparação para revenda. Os prestadores frequentemente precisavam absorver várias etapas de transporte ou aguardar até que mercadorias suficientes se acumulassem para justificar uma remessa consolidada. Um estudo em 34 províncias constatou que uma conectividade portuária mais forte reduziu a variação de preços entre ilhas em 4,7-6,2%, embora as diferenças de preços no varejo tenham mudado pouco após o investimento em rotas marítimas. O resultado indicou que as melhorias na distribuição direta não resolveram totalmente as restrições de última milha e milha de retorno. O Programa Sea Toll completou 756 viagens e movimentou 32.732 TEUs para 104 portos em 2025, mas investimentos comparáveis em infraestrutura de fluxo de retorno permaneceram limitados. Os serviços de consolidação para fluxos fragmentados em Sulawesi, Kalimantan e Sumatra permaneceram uma oportunidade clara no mercado de logística reversa da Indonésia.[3]"A Implementação de Métodos Adequados de Distribuição de Medicamentos no Manuseio de Produtos de Cadeia Fria em um Grande Distribuidor Farmacêutico na Cidade de Manado." Journal of Wound Science 5, nº 2 (2024), doi.org Sem volumes previsíveis de devoluções, os prestadores enfrentavam uma escolha difícil entre reter mercadorias para uma carga eficiente ou movê-las mais cedo a um custo unitário mais alto, e ambas as escolhas podiam atrasar a recuperação, o reabastecimento ou a disposição final.
Devoluções entre Ilhas Aumentando os Custos de Transporte e Manuseio
Uma encomenda devolvida de uma ilha periférica para um centro de distribuição em Java frequentemente necessita de várias etapas de transporte antes que o processamento possa começar. Esses deslocamentos reduzem as margens que os operadores domésticos não conseguem recuperar totalmente por meio das taxas de serviço do marketplace. As devoluções farmacêuticas sensíveis à temperatura também exigem manuseio documentado ao longo de todo o percurso reverso, conforme os requisitos atualizados de Boas Práticas de Distribuição. Um estudo sobre gestão de cadeia fria no Regência de Siak constatou que 50% das instalações analisadas careciam de infraestrutura dedicada de cadeia fria em 2024. A melhoria das ligações marítimas reduziu a disparidade de preços do arroz entre Java e Papua de 47% em 2019 para 31% em 2025, mas as diferenças de custo materiais permaneceram. As campanhas de compras sazonais aumentaram ainda mais os custos de manuseio quando a capacidade nas ilhas periféricas não conseguia expandir com rapidez suficiente.[4]"Rumo à Distribuição Sustentável de Vacinas contra a Poliomielite: Avaliando uma Estrutura de Métricas Verdes na Indústria Farmacêutica da Indonésia." doi.org O problema envolvia mais do que as tarifas de frete, pois cada transferência adicional poderia acrescentar necessidades de inspeção, tempo de espera, risco de embalagem, trabalho de documentação e a possibilidade de que a condição do produto mudasse antes de chegar ao local de processamento final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Logística Reversa: Serviços de Valor Agregado Ganham Espaço ao Lado do Transporte
O transporte deteve 43,25% da participação do mercado de logística reversa da Indonésia em 2025, refletindo o custo do movimento de devoluções entre cidades, entre ilhas e na última milha. O transporte rodoviário carregou grande parte do volume ao longo das rotas de Java e das principais rotas de Sumatra, onde os pontos de coleta, as instalações de triagem e os centros de distribuição estavam mais estreitamente ligados. Esse modal permaneceu essencial quando as devoluções precisavam de movimentação rotineira entre consumidores, vendedores, armazéns e locais de consolidação. O transporte aéreo lidou com devoluções farmacêuticas urgentes e eletrônicos de alto valor que exigiam um retorno mais rápido e controle mais rigoroso. Seu papel era mais restrito em termos de volume, mas permanecia importante quando os requisitos de condição, prazo e cadeia de custódia limitavam o uso de modais mais lentos. A consolidação marítima sob outros modais ganhou relevância para devoluções menos urgentes que podiam ser agrupadas em cargas econômicas. O serviço de frete marítimo entre ilhas Fast Lane da SiCepat forneceu uma alternativa de menor custo ao frete aéreo para devoluções adequadas de ilhas periféricas. O serviço refletiu a necessidade de adequar a escolha do modal ao valor do produto, ao prazo de retorno necessário e à localização na ilha. Também demonstrou que os prestadores podiam reduzir os custos de movimentação reversa evitando uma abordagem de modal único. A J&T Express tinha 127 centros de triagem no Sudeste Asiático em meados de 2026, incluindo 6 unidades adicionadas durante o primeiro semestre e 75 linhas de triagem automatizadas. Essa infraestrutura demonstrou a escala necessária para receber, escanear, separar e redirecionar volumes crescentes de transporte com eficiência.
Outros serviços de valor agregado tiveram o crescimento previsto mais rápido, com CAGR de 12,45% de 2026 a 2031. A armazenagem permaneceu a segunda maior função porque as mercadorias devolvidas precisavam de preparação, inspeção, classificação e disposição antes do reabastecimento ou revenda. Esses locais davam aos operadores tempo para verificar o item, registrar sua condição e decidir se ele poderia retornar à venda, ser encaminhado para reparo ou entrar em um canal de recuperação. A armazenagem também limitou movimentações desnecessárias de longa distância ao permitir que os operadores consolidassem as mercadorias antes de uma transferência adicional. Esse grupo incluía processamento de devoluções, recondicionamento, reabastecimento e disposição final. Seu crescimento refletiu maior atenção ao valor recuperável do estoque devolvido, e não apenas ao custo de movimentá-lo. A plataforma Fulfillment at Speed da Blibli atendeu 100 marcas e registrou GMV acumulado de 200 milhões de USD nos 2 anos após seu lançamento externo em 2024. A plataforma ilustrou como as marcas podiam combinar armazenagem, atendimento de pedidos e gestão de devoluções em canais online e offline. Tais arranjos reduziram as transferências entre prestadores de serviços separados e melhoraram a visibilidade sobre o estoque devolvido. Também apoiaram decisões mais rápidas sobre reabastecimento, revenda, reparo, reciclagem ou descarte. As regras de responsabilidade do produtor poderiam ainda apoiar a demanda por serviços de reparo, recuperação e disposição em conformidade. Essas funções aumentaram a importância da capacidade operacional além do transporte no mercado de logística reversa da Indonésia.


Por Setor de Usurio Final: Conformidade em Saúde Apoia Crescimento Mais Rápido
Consumo e varejo liderou a demanda com 35,78% do tamanho do mercado de logística reversa da Indonésia em 2025. Moda, eletrônicos e produtos de beleza geraram volumes significativos de devoluções em marketplaces porque os clientes podiam devolver itens por razões de qualidade, tamanho, condição ou relacionadas à entrega. A qualidade do produto permaneceu o principal fator de devolução de consumidores no comércio eletrônico B2C indonésio. Isso exigiu que transportadoras e vendedores distinguissem entre mercadorias adequadas para reabastecimento rápido e itens que necessitavam de revisão ou recuperação. As práticas de devolução, portanto, afetaram a disponibilidade de estoque, bem como a carga de trabalho de transporte. As devoluções de FMCG seguiram um padrão diferente que incluía gestão de vencimento, redistribuição por distribuidores e recuperação de embalagens. O desempenho do armazém dependia fortemente de informações confiáveis sobre devoluções nessa área. Dados claros ajudavam os armazéns a identificar o que havia retornado, por que havia retornado e a próxima etapa de manuseio. As devoluções de Casa e Decoração frequentemente ocorriam após danos no transporte ou incompatibilidades de especificações de tamanho. Esses produtos podem precisar de inspeção adicional porque sua condição pode mudar durante a entrega ou o transporte de devolução. Equipamentos educacionais, suprimentos industriais e outros usuários finais geralmente utilizavam redes de uso geral porque suas necessidades regulatórias eram menores e os prazos de processamento eram mais longos. As diferentes necessidades dos produtos significavam que o setor de logística reversa da Indonésia atendia a vários modelos operacionais, em vez de um único processo uniforme de devolução.
Saúde e produtos farmacêuticos registraram o maior CAGR previsto de 11,34% de 2026 a 2031. O programa Jaminan Kesehatan Nasional cobria 284,3 milhões de participantes em abril de 2026, expandindo a base de distribuição de produtos farmacêuticos. Uma base de distribuição maior também criou mais instâncias de gestão de vencimento, desvios de temperatura e redistribuição de produtos. Essas devoluções precisavam de manuseio controlado porque a condição do produto e os registros podiam determinar se as mercadorias podiam ser devolvidas, recuperadas ou retiradas de circulação. Os requisitos de cadeia fria elevaram o padrão de infraestrutura para esses fluxos reversos. Os prestadores precisavam de registros confiáveis, monitoramento de temperatura e documentação da cadeia de custódia em cada etapa do transporte. Os requisitos tornaram os processos padrão de encomendas inadequados para muitas devoluções farmacêuticas, particularmente aquelas que envolviam produtos sensíveis. O Workshop de Excelência em Logística de Saúde da DSV em 2026 envolveu mais de 60 fabricantes farmacêuticos e distribuidores de dispositivos médicos. A participação demonstrou que a rastreabilidade e a conformidade permaneciam prioridades ativas em todo o setor. Operadores certificados podiam cobrar preços mais elevados onde as transportadoras domésticas careciam de instalações comparáveis. Eles também tinham uma base mais clara para atender fabricantes e distribuidores que exigiam procedimentos reversos documentados. Esse contexto de conformidade apoiou uma demanda sustentada por manuseio reverso especializado no mercado de logística reversa da Indonésia.
Análise Geográfica
Java, incluindo Jacarta e BOD, deteve 67,23% da participação do mercado de logística reversa da Indonésia em 2025. A densidade populacional, os centros de distribuição e a atividade de comércio eletrônico concentraram tanto a geração de devoluções quanto a capacidade de processamento na ilha. Java contribuiu com 56,93% da atividade econômica nacional, o que sustentou seu grande volume de fluxos de devoluções de consumidores. A DHL Express Indonésia tinha 7 gateways, 25 instalações operacionais, mais de 70 voos diários e investimentos acima de 20 milhões de USD em seu gateway de Jacarta em agosto de 2026. A DHL inaugurou um centro de processamento em Surabaya em dezembro de 2025, adicionando capacidade no leste de Java. Os 470 centros e 61 armazéns operacionais da SiCepat também demonstraram a densidade do corredor estabelecido de Java. À medida que a penetração do comércio eletrônico amadureceu nos clusters acessíveis, mais crescimento incremental de devoluções se deslocou para além de Java.
Kalimantan registrou o maior CAGR previsto de 13,67% de 2026 a 2031. A Fase II do IKN para 2025-2029 tem um orçamento governamental de 3,01 bilhões de USD e aumenta a atividade de carga de entrada na região. A Pelindo lançou o primeiro serviço internacional de exportação de contêineres do Terminal Kijing, no oeste de Kalimantan, em junho de 2026. O terminal movimentou 4 milhões de toneladas em 2025, em comparação com 1,95 milhão de toneladas em 2023. O plano Greater Nusantara conectou 5 jurisdições do leste de Kalimantan por meio de um sistema coordenado de transporte e cadeia de suprimentos. Esses desenvolvimentos melhoraram as perspectivas para o investimento privado em logística. Sumatra permaneceu a segunda maior área regional, embora seu perfil de commodities de saída e a limitada carga de entrada tenham criado custos de reposicionamento de contêineres vazios.
Sulawesi tinha espaço para crescimento em devoluções de eletrônicos de consumo e alimentos à medida que a atividade de comércio eletrônico aumentava em Makassar e nas cidades secundárias. Um estudo de cadeia fria de 2024 mostrou que 50% das instalações examinadas no Regência de Siak careciam de infraestrutura dedicada de cadeia fria. Essa lacuna criou risco de conformidade e uma abertura para operadores certificados no leste da Indonésia. Bali e Nusa Tenggara tinham padrões sazonais de devolução ligados à atividade de varejo impulsionada pelo turismo. Os prestadores que lidavam com fluxos de recuperação urgentes podiam atender a essa demanda especializada. A Região de Papua e as Ilhas Maluku permaneceram mal atendidas devido às estradas limitadas e à dependência de serviços marítimos e aéreos, que aumentavam os custos de transporte. Os fluxos reversos organizados nessas áreas eram mais viáveis para operadores com mandatos governamentais, contratos de saúde ou programas institucionais.
Cenário Competitivo
O mercado de logística reversa da Indonésia apresentava intensidade competitiva moderada nas devoluções de consumidores em Java e menor densidade competitiva em serviços especializados e nas ilhas periféricas. Operadores logísticos terceirizados globais como DHL Group, DSV A/S, Kuehne+Nagel International AG e CEVA Logistics competiam pelos fluxos de devoluções farmacêuticas, de eletrônicos e transfronteiriças. Essas atividades exigiam procedimentos mais rigorosos de cadeia de custódia e armazenagem certificada. As instalações J1 e B12 em conformidade com as Boas Práticas de Distribuição da DSV, próximas ao Aeroporto Soekarno-Hatta, incluíam armazenagem com controle de temperatura, áreas de contenção segura e rastreamento de estoque em tempo real. A Kuehne+Nagel e a CEVA Logistics desenvolveram capacidades em torno de reparo, recondicionamento e remanufatura. A GEODIS e o Rhenus Group também tinham operações na Indonésia que podiam apoiar volumes de devoluções farmacêuticas e transfronteiriças. Essas capacidades colocaram os operadores globais em uma posição favorável para devoluções regulamentadas e de alto valor. Sua vantagem residia em instalações e processos documentados que eram difíceis de estabelecer rapidamente, particularmente quando uma devolução necessitava de armazenagem segura, controles ambientais, avaliação de condição, rastreabilidade do produto e uma transferência claramente registrada desde a coleta até a recuperação, revenda, reparo ou disposição final em conformidade.
Os operadores domésticos competiam por meio de amplitude de rede, preços de encomendas e integração com marketplaces. J&T Express, SiCepat Ekspres, JNE Express e Ninja Xpress lidavam com altos volumes de devoluções de bens de consumo provenientes de canais de marketplace. A SiCepat lançou a SiCepat Logistik em julho de 2026, expandindo-se para cadeia de suprimentos B2B, armazenagem, caminhões FTL e LTL, frete marítimo multimodal, agenciamento de cargas e desembaraço aduaneiro. O movimento estendeu seu papel de operações de courier para serviços logísticos integrados. A consolidação planejada de 9 entidades logísticas estatais sob a Pos Indonesia deu início às etapas iniciais em julho de 2026. A rede de pontos de atendimento da Pos Indonesia pode se alinhar com os futuros requisitos de coleta de recolhimento pelo produtor. Esse alcance nacional pode ajudá-la a coletar mercadorias mais próximo dos consumidores, reduzir a dependência de pontos de coleta distantes e conectar a atividade de coleta com arranjos mais amplos de transporte, triagem, armazenagem e recuperação em todo o arquipélago.
A consolidação de devoluções entre ilhas periféricas permaneceu um território aberto, particularmente em Sulawesi, Kalimantan e Papua. Nenhum prestador detinha uma posição defensável nesses fluxos fragmentados. A LIQUID8 obteve financiamento pré-semente da SPIL Ventures em fevereiro de 2025 para escalar sua plataforma de recomércio e recuperação de estoque. Seu modelo apoiava a revenda de estoque devolvido e não entregue que as transportadoras tradicionais normalmente não gerenciavam. Isso introduziu um concorrente especializado focado na recuperação de valor, e não apenas no transporte. O setor de logística reversa da Indonésia, portanto, incluía tanto transportadoras orientadas por escala quanto empresas focadas na disposição a jusante. A coexistência desses modelos refletia o fato de que as mercadorias devolvidas tinham diferentes resultados comerciais, variando de uma encomenda rapidamente reabastecível a um estoque que precisava de reparo, preparação para revenda, reciclagem ou um processo de remoção controlado. Também significava que a escala de rede de uma transportadora por si só não determinava sua capacidade de capturar valor após um item ter sido coletado.
Líderes do Setor de Logística Reversa da Indonésia
-
DHL Group
-
JNE Express
-
J&T Express
-
Ninja Van
-
SPX Express
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A DHL Express Indonésia anunciou uma estratégia de expansão para posicionar a Indonésia como um hub logístico da Ásia-Pacífico, incluindo a construção de uma nova instalação em Batam e um navio de carga diário dedicado na rota Batam-Singapura para a atividade da cadeia de suprimentos de manufatura de eletrônicos.
- Julho de 2026: A SiCepat Ekspres lançou a SiCepat Logistik, expandindo-se para cadeia de suprimentos B2B, armazenagem, caminhões FTL e LTL, frete marítimo multimodal, agenciamento de cargas e desembaraço aduaneiro.
- Abril de 2026: A Ninja Xpress lançou o Ninja Cross Border, permitindo que vendedores indonésios de PMEs enviem para mais de 40 países na Ásia-Pacífico, no Oriente Médio e na Europa Ocidental.
- Dezembro de 2025: A DHL Express Indonésia inaugurou um centro de processamento em Surabaya, fortalecendo a capacidade de processamento de comércio eletrônico e fluxos de devoluções no leste de Java.


Escopo do Relatório do Mercado de Logística Reversa da Indonésia
| Transporte | Rodoviário |
| Aéreo | |
| Outros Modais | |
| Armazenagem (Armazenamento, Distribuição, Consolidação) | |
| Outros Serviços de Valor Agregado (Processamento de Devoluções, Reabastecimento, Recondicionamento, Disposição) |
| Consumo e Varejo |
| Casa e Decoração |
| Saúde e Produtos Farmacêuticos |
| FMCG |
| Outros Usuários Finais |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Função de Logística Reversa | Transporte | Rodoviário |
| Aéreo | ||
| Outros Modais | ||
| Armazenagem (Armazenamento, Distribuição, Consolidação) | ||
| Outros Serviços de Valor Agregado (Processamento de Devoluções, Reabastecimento, Recondicionamento, Disposição) | ||
| Por Setor de Usuário Final | Consumo e Varejo | |
| Casa e Decoração | ||
| Saúde e Produtos Farmacêuticos | ||
| FMCG | ||
| Outros Usuários Finais | ||
| Por Região | Java (Jacarta e BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Região de Papua e Ilhas Maluku |


Principais Perguntas Respondidas no Relatório
Qual foi o valor do setor de logística reversa da Indonésia em 2026?
O setor é avaliado em 8,29 bilhões de USD em 2026 e prevê-se que atinja 12,81 bilhões de USD até 2031.
Qual taxa de crescimento é prevista para a logística reversa na Indonésia até 2031?
O CAGR previsto é de 9,09% para 2026-2031.
Qual função de logística reversa deteve a maior participação na Indonésia?
O transporte deteve 43,25% de participação em 2025 porque os movimentos de devolução entre ilhas e cidades geraram uma demanda substancial de transporte.
Qual segmento de usuário final cresceu mais rapidamente até 2031?
Saúde e produtos farmacêuticos registraram o maior CAGR previsto de 11,34%, apoiado por necessidades de manuseio controlado e conformidade.
Qual região indonésia cresceu mais rapidamente em logística reversa?
Kalimantan registrou o maior CAGR projetado de 13,67% de 2026 a 2031, apoiado por infraestrutura e desenvolvimento relacionado ao IKN.
Por que as devoluções do comércio eletrônico indonésio precisam de serviços logísticos especializados?
Falhas nas entregas contra reembolso, devoluções de consumidores, geografia fragmentada e necessidades de recuperação de produtos aumentaram a necessidade de serviços de coleta, rastreamento e processamento.
Página atualizada pela última vez em:



