
インドネシア逆物流市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
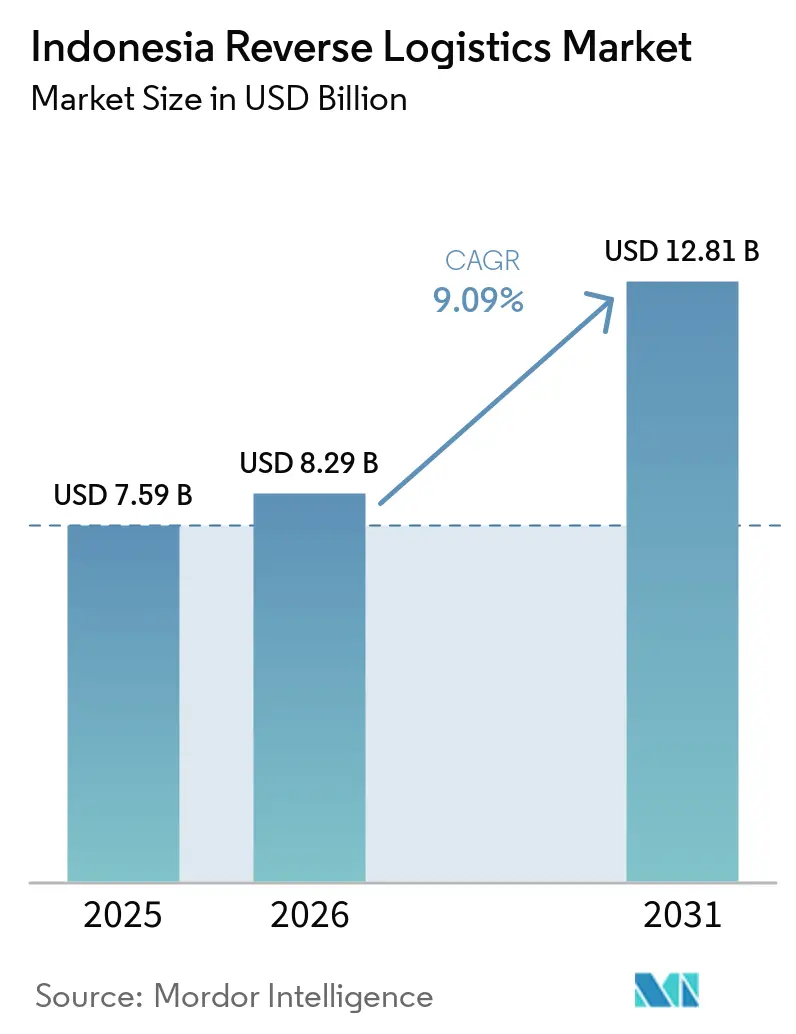
| 基準年の市場規模 (2025) | 7.59 十億米ドル |
| 市場規模 (2026) | 8.29 十億米ドル |
| 市場規模 (2031) | 12.81 十億米ドル |
| Growth Rate (2026 - 2031) | 9.09 % |
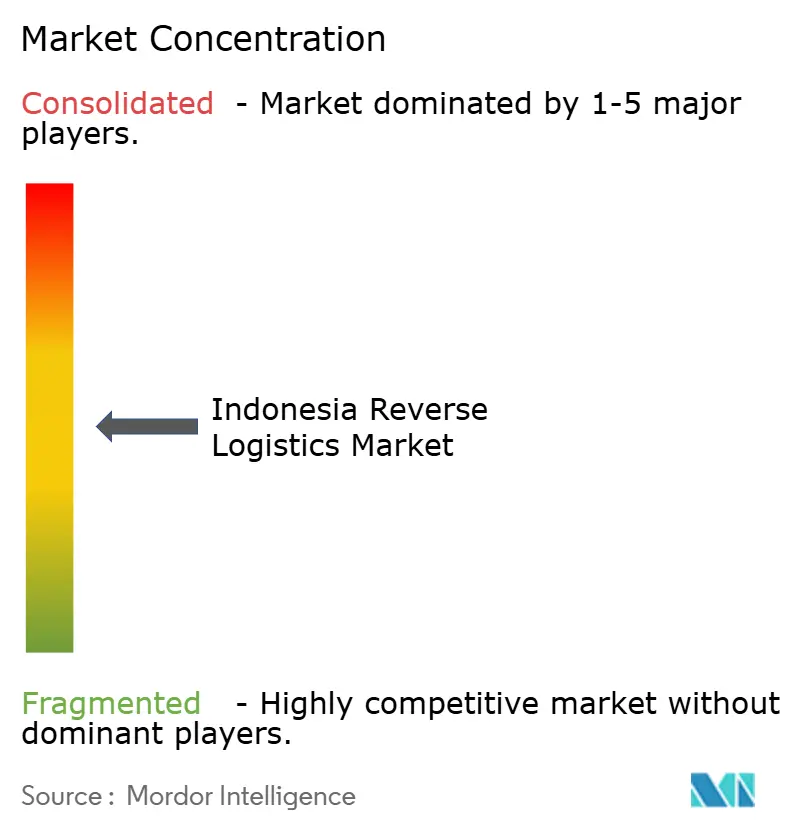
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア逆物流市場分析
インドネシア逆物流市場規模は2025年に75.9億米ドルと評価され、2026年の82.9億米ドルから2031年には128.1億米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 9.09%で成長する見込みです。
インドネシアの島嶼地理は、陸続きの経済圏と比較して、返品回収・集約・処理をより困難にしており、移動が複数の輸送回廊をまたぐことが多いです。Eコマース活動は、逆流通チャネルに流入する不要品・破損品・未配達品の量を増加させ、代金引換の配達失敗が独自の返品源を追加しました。プロバイダーは、これらの流れをより一貫して処理するために、回収・仕分け・追跡・価値回収の能力を拡大しています。生産者責任に関する規制整備も、回収・リカバリーへのより組織的なアプローチを支援しました。したがって、インドネシア逆物流市場は、大規模な輸送ニーズと、修繕・再入荷・正処分サービスへの需要増大を組み合わせています。
主要レポートのポイント
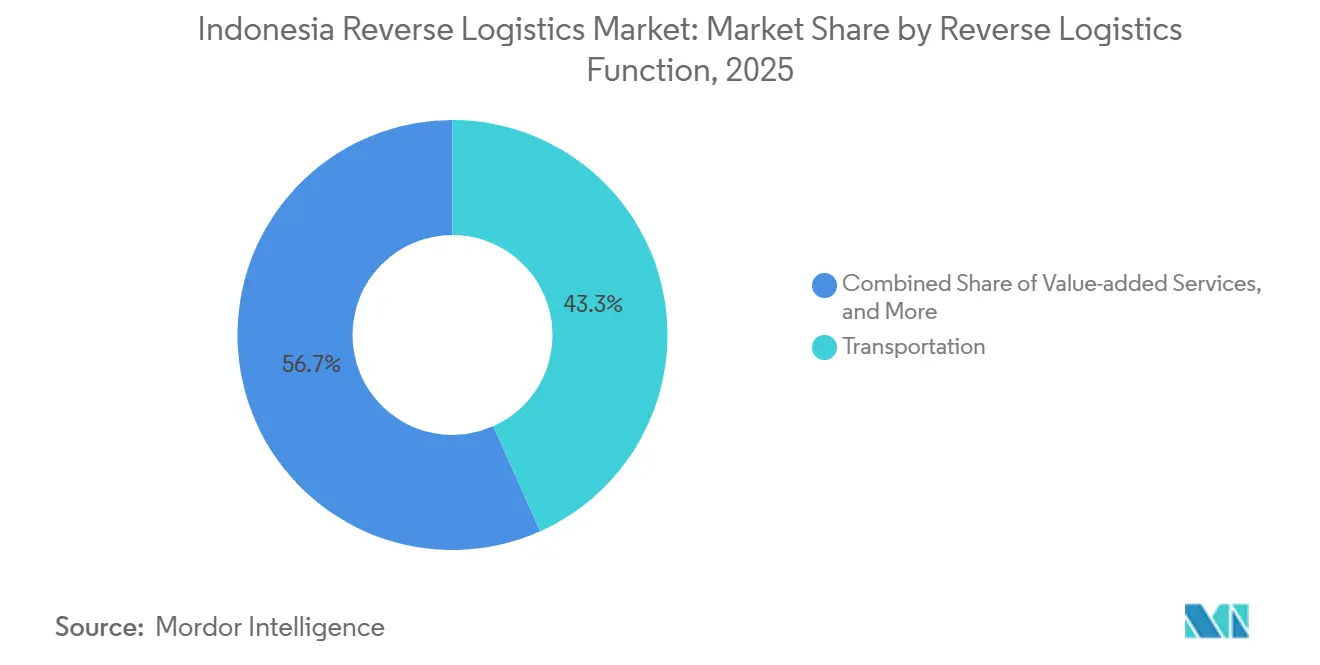
- 逆物流機能別では、輸送が2025年のインドネシア逆物流市場シェアの43.25%を占め、その他付加価値サービスが2031年にかけて最高の予測CAGRである12.45%を記録しました。
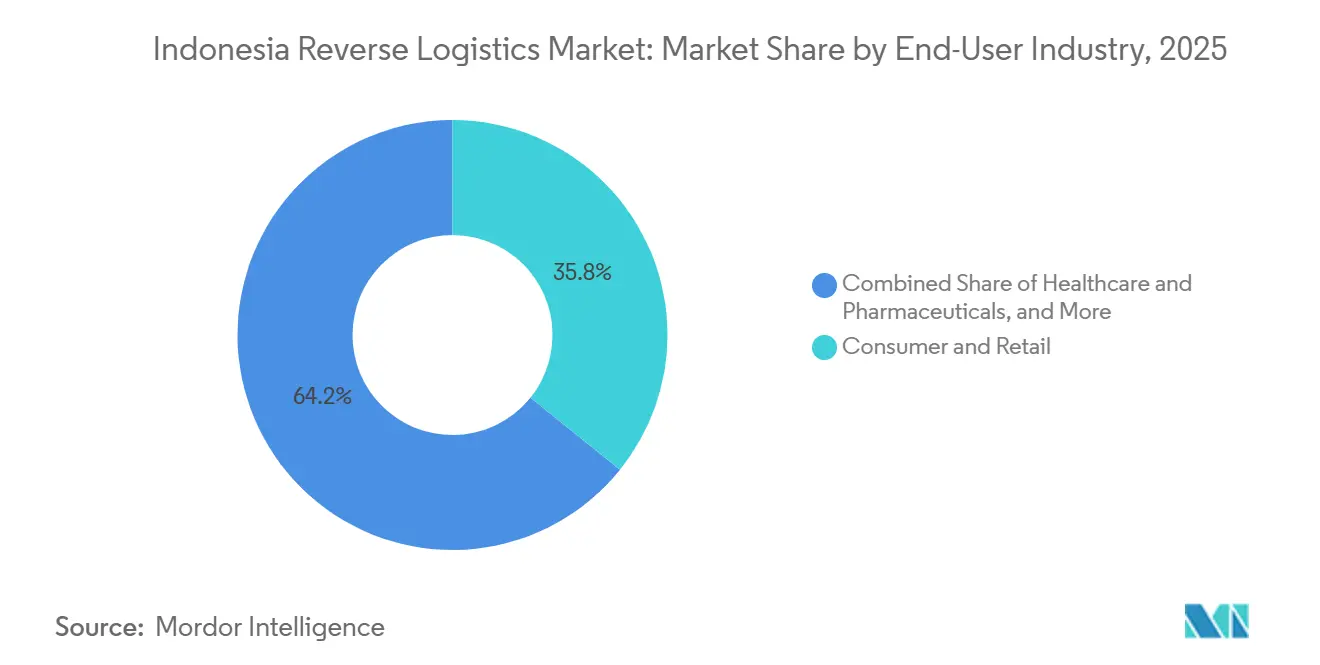
- エンドユーザー産業別では、消費者・小売が2025年のインドネシア逆物流市場規模の35.78%を占め、ヘルスケア・医薬品が2031年にかけて最高の予測CAGRである11.34%を記録しました。
- 地域別では、ジャカルタおよびBODを含むジャワが2025年のインドネシア逆物流市場シェアの67.23%を占め、カリマンタンが2031年にかけて最高の予測CAGRである13.67%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア逆物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマース返品による逆物流需要の増加 | +2.0% | グローバル、ジャワおよびスマトラに集中 | 短期(2年以内) |
| より迅速な返品処理に対する顧客期待 | +1.2% | 全国、ジャワ都市部で最も強い | 短期(2年以内) |
| 製品価回収を支援する循環経済の優先事項 | +1.0% | 全国、ジャカルタおよびスラバヤで早期の成果 | 中期(2~4年) |
| 在庫回収チャネルを拡大するリコマース成長 | +1.0% | 全国、ジャワの第1・第2都市で最も強い | 短期(2年以内) |
| 組織的な逆物流を支援する生産者回収義務 | +0.9% | 全国、ジャワで早期のコンプライアンス成果 | 中期(2~4年) |
| 逆物流機会を創出する第2都市への拡大 | +0.9% | カリマンタン、スラウェシ、スマトラの第2都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
逆物流需要を増加させるEコマース返品
インドネシアのデジタルマーケットプレイスは、主にカード決済の経済圏とは異なる返品フローを生み出しました。代金引換の配達失敗は出荷の20%以上を占め、消費者が不要品や不良品として返送した製品以外の返品を追加しました。インドネシアのB2C Eコマースにおける消費者返品の理由として、配達体験や返品ポリシーの明確さよりも製品品質が上位にランクされました。TikTok Shopの2026年6月のポリシーでは、販売者が逆取引1件あたり最大0.62米ドルの返品物流コストの一部を負担することを義務付けており、プラットフォーム運営における返品の財的負担を示しています。配達失敗と消費者主導の返品の組み合わせにより、専門プロバイダーが利用できる業務量が拡大しました。また、インドネシア逆物流市場全体でコスト管理と迅速な回収がより重要になりました。[1]「インドネシアFMCG企業における倉庫業務パフォーマンスに対する返品量の不確実性、返品情報品質、返品意思決定品質の媒介変数としての逆プロセス有効性」Siber Journal of Transportation and Logistics、research.e-siber.org この組み合わせにより、プロバイダーは、配達失敗から始まった返品と、使用後または検査後に返品された製品とを異なる方法で処理することが求められました。なぜなら、両方の荷物が同じマーケットプレイスネットワークを通じて移動する場合でも、回収タイミング、状態認、販売者とのコミュニケーション、在庫状況、および適切な最終ルートが異なる可能性があるためです。
より迅速な製品返品処理を加速させる顧客期待
顧客期待が高まるにつれ、返品処理時間は販売者維持と販売者経済においてより重要な要素となりました。インドネシアのFMCG倉庫を対象とした研究では、返品量の不確実性が倉庫パフォーマンスを低下させる一方、返品情報品質が業務成果において重要な役割を果たすことが明らかになりました。これにより、検査記録、状態コード、明確な処分決定が、増加する返品量を処理するプロバイダーにとって価値あるものとなりました。SiCepat Logistikは2026年7月に、追跡機能、ダッシュボードAPI、デジタルによる集荷から返品までのスケジューリング機能を備えてサービスを開始しました。これらのツールは、回収から最終処分までの間の不要な手動ステップを削減しました。より迅速な処理は、エラーが財務的またはコンプライアンス上の影響をもたらす可能性があるヘルスケアおよび家電製品の返品において特に重要となりました。[2]「エコラベリングに関する環境林業大臣規則第2号(2024年)」環境林業省、menlhk.go.id より信頼性の高いプロセスにより、販売者はより明確なステータス更新を受け取り、倉庫は入荷商品のスタッフとスペースを準備し、オペレーターは不完全な情報を待つことなく、再入荷・修理・回収・さらなる輸送のために商品を仕分けることができます。
製品価値回収を強化する循環経済の優先事項
インドネシアの2025年~2045年循環経済ロードマップおよび2024年エコラベリング規制は、廃棄よりも回収に注目を移しました。返品在庫は、その状態が回収を支持する場合、修繕・リサイクル・再販チャネルを通じて移動できます。医薬品流通の研究では、計画における環境対策が期限切れ製品の回収コストと排出量を削減できることが明らかになりました。LIQUID8のモデルは、Eコマースの返品と未配達在庫を再販可能な商品に転換し、この活動により構造化された商業的基盤を与えました。このアプローチにより、インドネシア逆物流市場の役割が荷物の移動を超えて拡大しました。製品価値を保全する検査・格付け・再入荷・修理・二次販売プロセスへの需要が生まれました。これらの各ルートは、返品品の正確な評価に依存しており、その状態、回収可能価値、包装状態、および再販・修繕・リサイクル・その他の適正回収経路への適合性が含まれます。
組織的な逆物流を支援する生産者回収義務
環境省は2026年に、拡大生産者責任条項が国家事務局に提出された大統領令草案に含まれていると発表しました。最新の審査時点で、生産者廃棄物削減規制に基づく廃棄物削減ロードマップを提出した企業はわずか26社でした。強制的な回収義務により、プラスチック包装・家電製品・医薬品包装における回収システムへの正式な需要が生まれる可能性があります。これは、すでに広範な回収・ハブネットワークを運営しているオペレーターに有利に働く可能性があります。Pos Indonesiaの広範なサービスポイントネットワークは、専門施設が不足している地域全体での回収をサポートできます。契約による回収・リカバリーサービスは、インドネシア物流市場に、散発的な消費者返品よりも安定した収益基盤を提供することもできます。生産者は、商品を回収し、適切な場所に運び、その移動を記録し、回収または最終処理に向けて誘導するための実用的なルートを必要とする可能性があり、これにより全国規模の調整の価値が高まります。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 効率性を制限する断片化した回収ネットワーク | -1.8% | 全国、スラウェシ・カリマンタン・スマトラで最も深刻 | 長期(4年以上) |
| 輸送・取扱コストを増加させる島間返品 | -1.5% | 全国、東インドネシアおよび離島で最も強い | 長期(4年以上) |
| 処理の複雑さを増大させる返品データ標準化の不備 | -0.8% | 全国 | 中期(2~4年) |
| 業務リスクを増大させる返品詐欺と偽造品 | -0.7% | 全国、ジャワのマーケットプレイスハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
逆物流効率を制限する断片化した回収ネットワーク
第2・第3都市の多くは、返品検査・修理・再販準備のための近隣施設を欠いていました。プロバイダーは、複数の輸送区間を吸収するか、統合輸送を正当化するのに十分な商品が蓄積されるまで待つことを余儀なくされることが多くありました。34州を対象とした研究では、港湾接続性の強化が島間価格差を4.7~6.2%削減したものの、海上ルートへの投資後も小売価格差はほとんど変化しなかったことが明らかになりました。この結果は、前方流通の改善がラストマイルおよびリターンマイルの制約を完全には解消していないことを示しています。シートールプログラムは2025年に756航海を完了し、104港に32,732TEUを輸送しましたが、返品フローインフラへの同等の投資は限定的なままでした。スラウェシ・カリマンタン・スマトラにおける断片化したフローの統合サービスは、インドネシア逆物流市場における明確な機会として残っています。[3]「マナド市の主要医薬品販売業者におけるコールドチェーン製品取り扱いにおける適切な医薬品流通方法の実施」Journal of Wound Science 5巻2号(2024年)、doi.org 予測可能な返品量がなければ、プロバイダーは効率的な積載量のために商品を保管するか、より高い単位コストで早期に移動させるかという困難な選択に直面し、どちらの選択も回収・再入荷・最終処分を遅らせる可能性がありました。
輸送・取扱コストを増加させる島間返品
離島からジャワのフルフィルメントハブに返品された荷物は、処理が開始される前に複数の輸送区間を必要とすることが多くあります。これらの移動は、国内オペレーターがマーケットプレイスのサービス料金では完全に回収できない利益率を削減します。温度管理が必要な医薬品の返品も、更新されたGDP(適正流通基準)要件に基づき、逆輸送の全行程にわたって文書化された取り扱いが必要です。シアク県のコールドチェーン管理に関する研究では、2024年に審査された施設の50%が専用コールドチェーンインフラを欠いていることが明らかになりました。改善された海上リンクにより、ジャワ・パプア間の米価格差は2019年の47%から2025年の31%に縮小しましたが、実質的なコスト差は残っています。季節なショッピングキャンペーンは、離島の能力が十分に迅速に拡大できない場合、取扱コストをさらに増加させました。[4]「持続可能なポリオワクチン流通に向けて:インドネシアの医薬品産業におけるグリーン指標フレームワークの評価」doi.org この問題はフレート料金以上のものを含んでいました。なぜなら、追加の引き渡しごとに検査の必要性、待機時間、包装リスク、文書作業、および製品が最終処理場所に到達する前に状態が変化する可能性が加わる可能性があるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
逆物流機能別:輸送と並んで付加価値サービスが地位を確立
輸送は2025年のインドネシア逆物流市場シェアの43.25%を占め、都市間・島間・ラストマイルの返品移動のコストを反映しています。道路輸送は、回収ポイント・仕分け施設・フルフィルメントセンターがより密接に連携しているジャワおよびスマトラ主要ルートに沿って大部分の量を担いました。このモードは、消費者・販売者・倉庫・統合サイト間の定期的な移動が必要な返品において不可欠なままでした。航空輸送は、より迅速なターンアラウンドと厳密な管理を必要とする時間的制約のある医薬品返品および高価値電子機器を処理しました。その役割は量的には限定的でしたが、状態・タイミング・保管連鎖要件が低速モードの使用を制限する場合に重要なままでした。その他のモードによる海上統合は、時間的制約が少なく経済的な積載量にまとめられる返品に対して関連性を増しました。SiCepat社のFast Lane島間海上フレートサービスは、適切な離島返品に対して航空フレートより低コストの代替手段を提供しました。このサービスは、輸送手段の選択を製品の価値・必要なターンアラウンド・島の位置に合わせる必要性を反映していました。また、プロバイダーが単一モードのアプローチを避けることで逆輸送コストを削減できることも示しました。J&T Expressは2026年半ばまでに東南アジア全体で127の仕分けセンターを保有し、上半期に追加された6ユニットと75の自動仕分けラインを含んでいました。このインフラは、増加する輸送量を効率的に受け取り・スキャン・仕分け・転送するために必要な規模を示しています。
その他付加価値サービスは、2026年から2031年にかけてCAGR 12.45%で最も速い予測成長を示しました。倉庫保管は、返品商品が再入荷または再販前に準備・検査・格付け・処分を必要とするため、第2位の機能として残りました。これらのサイトにより、オペレーターは商品を確認し、状態を記録し、販売に戻せるか、修理に移すか、回収チャネルに入れるかを決定する時間を得ることができました。倉庫保管はまた、オペレーターがさらなる移送前に商品を統合できるようにすることで、不必要な長距離移動を制限しました。このグループには、返品処理・修繕・再入荷・最終処分が含まれました。その成長は、返品在庫の移動コストだけでなく、回収可能価値への注目の高まりを反映しています。BlibliのFulfillment at Speedプラットフォームは100ブランドにサービスを提供し、2024年の外部ローンチから2年間で累計GMV 2億米ドルを記録しました。このプラットフォームは、ブランドがオンラインおよびオフラインチャル全体で保管・注文フルフィルメント・返品処理を組み合わせる方法を示しました。このような取り決めにより、別々のサービスプロバイダー間の引き渡しが減少し、返品在庫の可視性が向上しました。また、再入荷・再販・修理・リサイクル・廃棄に関するより迅速な意思決定を支援しました。生産者責任規則は、適合した修理・回収・処分サービスへの需要をさらに支援する可能性があります。これらの機能により、インドネシア逆物流市場における輸送を超えた業務能力の重要性が高まりました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:ヘルスケアコンプライアンスがより速い成長を支援
消費者・小売は2025年のインドネシア逆物流市場規模の35.78%を占め、需要をリードしました。ファッション・電子機器・美容製品は、顧客が品質・フィット感・状態・配達関連の理由で商品を返品できるため、マーケットプレイスで大量の返品量を生み出しました。インドネシアのB2C Eコマースにおける消費者返品の主要因として製品品質が残りました。これにより、運送業者と販売者は、迅速な再入荷に適した商品と確認または回収が必要な商品を区別することが求められました。したがって、返品慣行は輸送業務だけでなく在庫の可用性にも影響を与えました。FMCG返品は、期限管理・販売業者の再配布・包装回収を含む異なるパターンに従いました。倉庫パフォーマンスはこの分野で信頼性の高い返品情報に大きく依存していました。明確なデータにより、倉庫は何が返品されたか、なぜ返品されたか、次の処理ステップを特定するのに役立ちました。ホーム・デコールの返品は、輸送中の損傷またはサイズ仕様の不一致に続くことが多くありました。これらの製品は、配達または返品輸送中に状態が変化する可能性があるため、追加の検査が必要になる場合があります。教育機器・産業用品・その他のエンドユーザーは、規制ニーズが低く処理期間が長いため、一般的に汎用ネットワークを使用しました。製品ニーズの違いにより、インドネシア逆物流産業は、一つの均一な返品プロセスではなく、複数の業務モデルにサービスを提供しました。
ヘルスケア・医薬品は、2026年から2031年にかけて最高の予測CAGRである11.34%を記録しました。Jaminan Kesehatan Nasional(国民健康保険)プログラムは2026年4月時点で2億8,430万人の参加者をカバーし、医薬品の流通基盤を拡大しました。より大きな流通基盤は、期限管理・温度逸脱・製品再配布のケースも増加させました。これらの返品は、製品の状態と記録が商品を返品・回収・流通から除去できるかどうかを決定する可能性があるため、管理された取り扱いが必要でした。コールドチェーン要件により、これらの逆流のインフラ基準が引き上げられました。プロバイダーは、すべての輸送区間にわたって信頼性の高い記録・温度監視・保管連鎖文書を必要としました。この要件により、特に敏感な製品を含む多くの医薬品返品対して、標準的な荷物プロセスが不適切となりました。DSVの2026年ヘルスケア物流エクセレンスワークショップには、60社以上の医薬品メーカーと医療機器販売業者が参加しました。この参加は、トレーサビリティとコンプライアンスがセクター全体で引き続き重要な優先事項であることを示しました。認定オペレーターは、国内運送業者が同等の施設を欠く場合、より強い価格設定を要求できました。また、文書化された逆手順を必要とするメーカーや販売業者にサービスを提供するためのより明確な基盤を持っていました。このコンプライアンス環境は、インドネシア逆物流市場における専門的な逆取り扱いへの持続的な需要を支援しました。
地域分析
ジャカルタおよびBODを含むジャワは、2025年のインドネシア逆物流市場シェアの67.23%を占めました。人口密度・フルフィルメントハブ・Eコマース活動が、返品の発生と処理能力の両方を島に集中させました。ジャワは国内経済活動の56.93%を占め、大量の消費者返品フローを支援しました。DHL Express Indonesiaは2026年8月時点で7つのゲートウェイ・25の業務施設・70便以上の毎日のフライトを保有し、ジャカルタゲートウェイへの投資は2,000万米ドルを超えていました。DHLは2025年12月にスラバヤに処理センターを開設し、東ジャワの能力を追加しました。SiCepat社の470のハブと61の業務倉庫も、確立されたジャワ回廊の密度を示しています。アクセス可能なクラスターでEコマース普及率が成熟するにつれ、より増分的な返品成長がジャワを超えて移動しました。
カリマンタンは、2026年から2031年にかけて最高の予測CAGRである13.67%を記録しました。2025年~2029年のIKNフェーズIIは政府予算30.1億米ドルを有し、地域への入荷カーゴ活動を増加させます。Pelindoは2026年6月に西カリマンタンのキジン埠頭から最初の国際コンテナ輸出サービスを開始しました。この埠頭は2025年に400万トンを処理し、2023年の195万トンと比較されます。大ヌサンタラ計画は、調整された輸送・サプライチェーンシステムを通じて東カリマンタンの5つの管轄区域を連結しました。これらの発展により、民間物流投資の根拠が改善されました。スマトラは第2位の地域として残りましたが、その輸出商品プロファイルと限られた入荷カーゴが空コンテナの再配置コストを生み出しました。
スラウェシは、マカッサルおよび第2都市でEコマース活動が増加するにつれ、家電製品および食品返品において成長の余地がありました。2024年のコールドチェーン研究では、シアク県で調査された施設の50%が専用コールドチェーンインフラを欠いていることが明らかになりました。このギャップは、東インドネシアの認定オペレーターにコンプライアンスリスクと機会を生み出しました。バリおよびヌサトゥンガラは、観光主導の小売活動に関連した季節的な返品パターンを持っていました。時間的制約のある回収フローを処理するプロバイダーは、この専門的な需要に対応できました。パプア地域とマルク諸島は限られた道路と海上・航空サービスへの依存が輸送コストを増加させるため、サービスが不十分なままでした。これらの地域での組織的な逆流は、政府の委任・ヘルスケア契約・機関プログラムを持つオペレーターにとって最も実現可能でした。
競合環境
インドネシア逆物流市場は、ジャワの消費者返品において中程度の競争強度を持ち、専門的および離島サービスでは競争密度が低い状況でした。DHL Group、DSV A/S、Kuehne+Nagel International AG、CEVA Logisticsなどのグローバル3PLは、医薬品・電子機器・越境返品フローを競い合いました。これらの活動には、より強固な保管連鎖手順と認定保管が必要でした。DSVのスカルノハッタ空港近くのGDP準拠J1およびB12施設には、温度管理保管・安全な封じ込めエリア・リアルタイム在庫追跡が含まれていました。Kuehne+NagelとCEVA Logisticsは、修理・修繕・再製造に関する能力を開発しました。GEODISとRhenus Groupもインドネシアでの業務を持ち、医薬品および越境返品量をサポートできました。これらの能力により、グローバルオペレーターは規制された高価値返品において有利な立場に置かれました。その優位性は、特に返品が安全な保管・環境管理・状態評価・製品トレーサビリティ、および回収・再販・修理・適正最終処分を通じた回収から明確に記録された引き渡しを必要とする場合に、迅速に確立することが困難な施設と文書化されたプロセスに基づいていました。
国内オペレーターは、ネットワークの広さ・荷物価格・マーケットプレイス統合を通じて競争しました。J&T Express、SiCepat Ekspres、JNE Express、Ninja Xpressは、マーケットプレイスチャネルからの大量の消費者商品返品を処理しました。SiCepat社は2026年7月にSiCepat Logistikを立ち上げ、B2Bサプライチェーン・倉庫保管・FTLおよびLTLトラック輸送・マルチモーダル海上フレート・フレートフォワーディング・通関業務に拡大しました。この動きにより、宅配業務から統合物流サービスへの役割が拡大しました。Pos Indonesiaの下での9つの国有物流事業体の統合計画は2026年7月に初期ステップを開始しました。Pos Indonesiaのサービスポイントネットワークは、将来の生産者回収収集要件と整合する可能性があります。この全国的なリーチにより、消費者により近い場所で商品を回収し、遠隔回収ポイントへの依存を減らし、回収活動を群島全体の輸送・仕分け・倉庫保管・回収の取り決めと結びつけることができます。
離島返品の統合は、特にスラウェシ・カリマンタン・パプアにおいて未開拓の領域として残っていました。これらの断片化したフロー全体で防御可能な立場を持つプロバイダーはいませんでした。LIQUID8は2025年2月にSPIL Venturesからプレシード資金を確保し、リコマースおよび在庫回収プラットフォームを拡大しました。そのモデルは、従来の運送業者が通常管理しない返品・未配達在庫の再販をサポートしました。これにより、輸送だけでなく価値回収に焦点を当てた専門的な競合他社が参入しました。したがって、インドネシア逆物流産業には、規模主導の運送業者と下流処分に焦点を当てた企業の両方が含まれていました。これらのモデルの共存は、返品商品が迅速に再入荷可能な荷物から修理・再販準備・リサイクル・管理された除去プロセスを必要とする在庫まで、異なる商業的結果を持つという事実を反映していました。また、運送業者のネットワーク規模だけでは、商品が回収された後の価値獲得能力を決定しないことも意味していました。
インドネシア逆物流産業のリーダー企業
DHL Group
JNE Express
J&T Express
Ninja Van
SPX Express
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:DHL Express Indonesiaは、インドネシアをアジア太平洋の物流ハブとして位置付けるための拡大戦略を発表し、バタムへの新施設建設と電子機器製造サプライチェーン活動のためのバタム・シンガポール間専用毎日カーゴ船を含みます。
- 2026年7月:SiCepat EkspresはSiCepat Logistikを立ち上げ、B2Bサプライチェーン・倉庫保管・FTLおよびLTLトラック輸送・マルチモーダル海上フレート・フレートフォワーディング・通関業務に拡大しました。
- 2026年4月:Ninja XpressはNinja Cross Borderを立ち上げ、インドネシアのSME販売者がアジア太平洋・中東・西ヨーロッパの40カ国以上に出荷できるようにしました。
- 2025年12月:DHL Express Indonesiaはスラバヤに処理センターを開設し、東ジャワにおけるEコマースおよび返品フロー処理能力を強化しました。


インドネシア逆物流市場レポートの範囲
| 輸送 | 道路 |
| 航空 | |
| その他のモード | |
| 倉庫保管(保管・流通・統合) | |
| その他付加価値サービス(返品処理・再入荷・修繕・処分) |
| 消費者・小売 |
| ホーム・デコール |
| ヘルスケア・医薬品 |
| FMCG |
| その他のエンドユーザー |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域とマルク諸島 |
| 逆物流機能別 | 輸送 | 道路 |
| 航空 | ||
| その他のモード | ||
| 倉庫保管(保管・流通・統合) | ||
| その他付加価値サービス(返品処理・再入荷・修繕・処分) | ||
| エンドユーザー産業別 | 消費者・小売 | |
| ホーム・デコール | ||
| ヘルスケア・医薬品 | ||
| FMCG | ||
| その他のエンドユーザー | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサトゥンガラ | ||
| パプア地域とマルク諸島 |


レポートで回答される主要な質問
2026年のインドネシア逆物流セクターの価値はいくらでしたか?
このセクターは2026年に82.9億米ドルと評価され、2031年までに128.1億米ドルに達すると予測されています。
2031年までのインドネシアの逆物流の予測成長率はどのくらいですか?
予測CAGRは2026年~2031年で9.09%です。
インドネシアで最大のシェアを持つ逆物流機能はどれですか?
輸送は2025年に43.25%のシェアを占めました。これは、島間および都市間の返品移動が大幅な輸送需要を生み出したためです。
2031年にかけて最も速く成長したエンドユーザーセグメントはどれですか?
ヘルスケア・医薬品は、管理された取り扱いとコンプライアンスニーズに支援され、最高の予測CAGRである11.34%を記録しました。
逆物流において最も速く成長したインドネシアの地域はどこですか?
カリマンタンは、インフラとIKN関連の開発に支援され、2026年から2031年にかけて最高の予測CAGRである13.67%を記録しました。
インドネシアのEコマース返品が専門的な物流サービスを必要とするのはなぜですか?
代金引換の失敗・消費者返品・断片化した地理・製品回収ニーズが、回収・追跡・処理サービスの必要性を高めました。
最終更新日:



