
Indonesien Reverse-Logistics-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
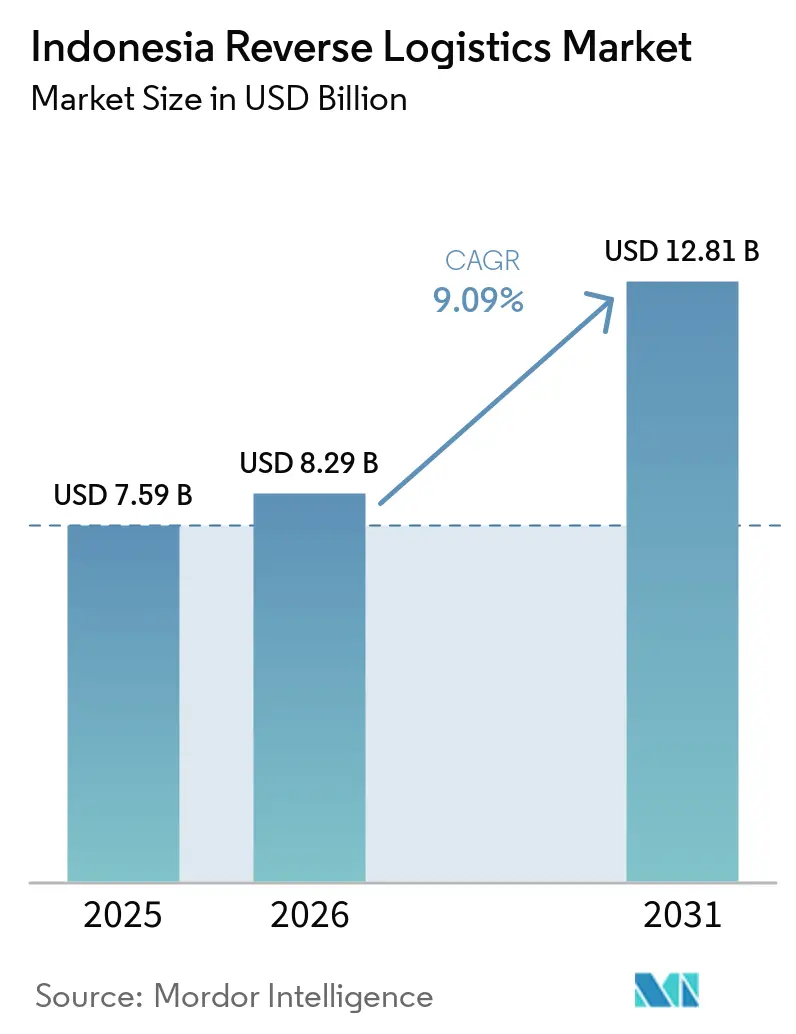
| Marktgröße im Basisjahr (2025) | 7.59 Milliarden US-Dollar |
| Marktgröße (2026) | 8.29 Milliarden US-Dollar |
| Marktgröße (2031) | 12.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.09 % |
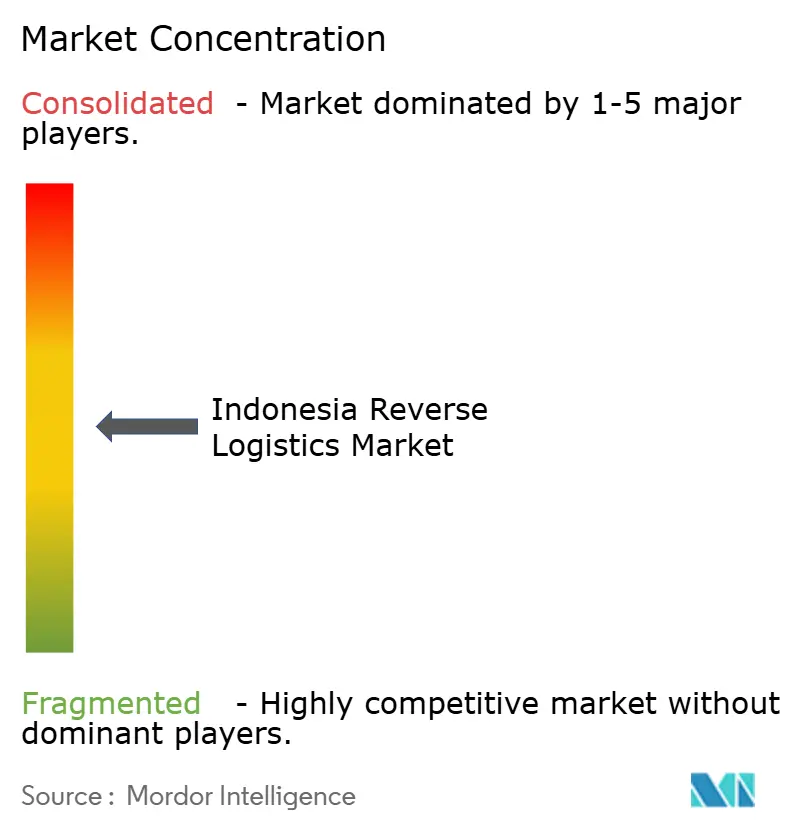
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Reverse-Logistics-Marktanalyse von Mordor Intelligence
Die Größe des indonesischen Reverse-Logistics-Marktes wurde im Jahr 2025 auf 7,59 Milliarden USD geschätzt und soll von 8,29 Milliarden USD im Jahr 2026 auf 12,81 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,09 % während des Prognosezeitraums (2026–2031).
Indonesiens Inselgeografie macht die Rückhollogistik, Konsolidierung und Verarbeitung schwieriger als in landverbundenen Volkswirtschaften, da Bewegungen häufig mehrere Transportkorridore überqueren. Die E-Commerce-Aktivität erhöhte das Volumen unerwünschter, beschädigter und nicht zugestellter Waren, die in Rückkanäle gelangen, während Nachnahme-Fehllieferungen eine eigenständige Quelle von Retouren darstellten. Anbieter erweitern ihre Kapazitäten für Abholung, Sortierung, Nachverfolgung und Wertwiederherstellung, um diese Warenströme konsistenter zu bewältigen. Regulatorische Arbeiten zur Herstellerverantwortung unterstützten ebenfalls einen organisierteren Ansatz bei Sammlung und Rückgewinnung. Der indonesische Reverse-Logistics-Markt verbindet daher einen hohen Transportbedarf mit wachsender Nachfrage nach Aufarbeitungs-, Wiedereinlagerungs- und konformen Entsorgungsdienstleistungen.
Wichtigste Erkenntnisse des Berichts
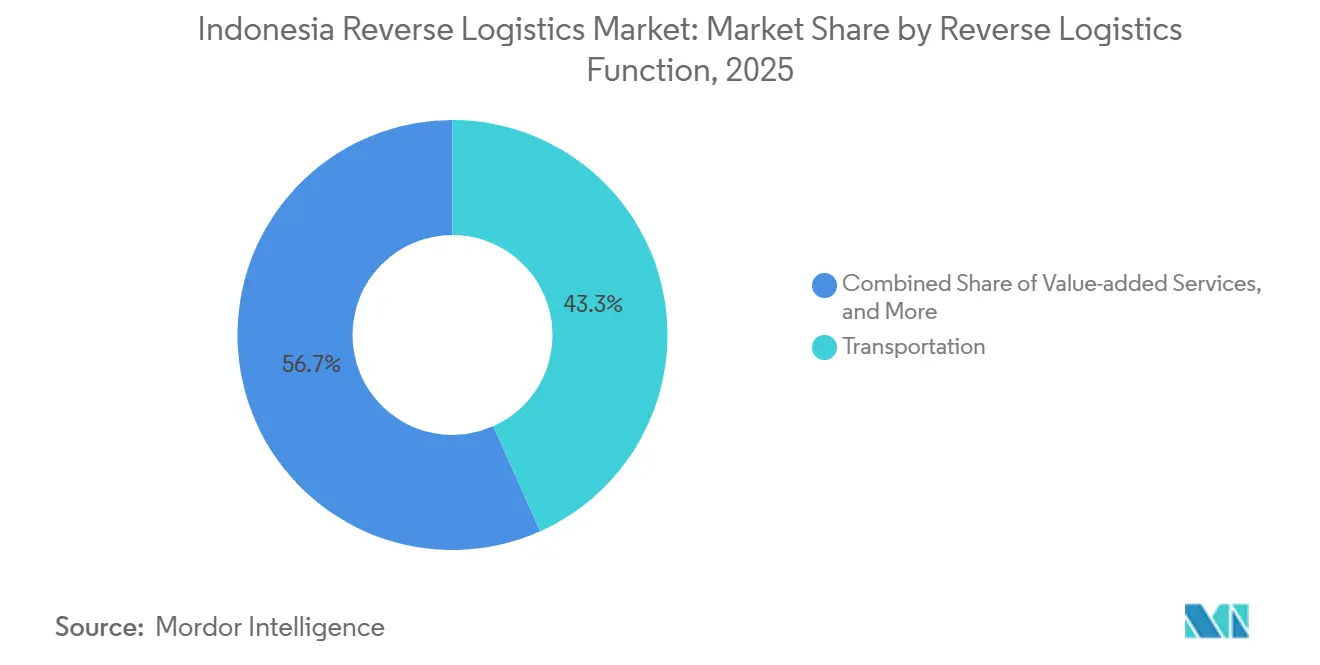
- Nach Reverse-Logistics-Funktion hielt Transport im Jahr 2025 einen Marktanteil von 43,25 % am indonesischen Reverse-Logistics-Markt, während sonstige Mehrwertdienste bis 2031 die höchste prognostizierte CAGR von 12,45 % verzeichneten.
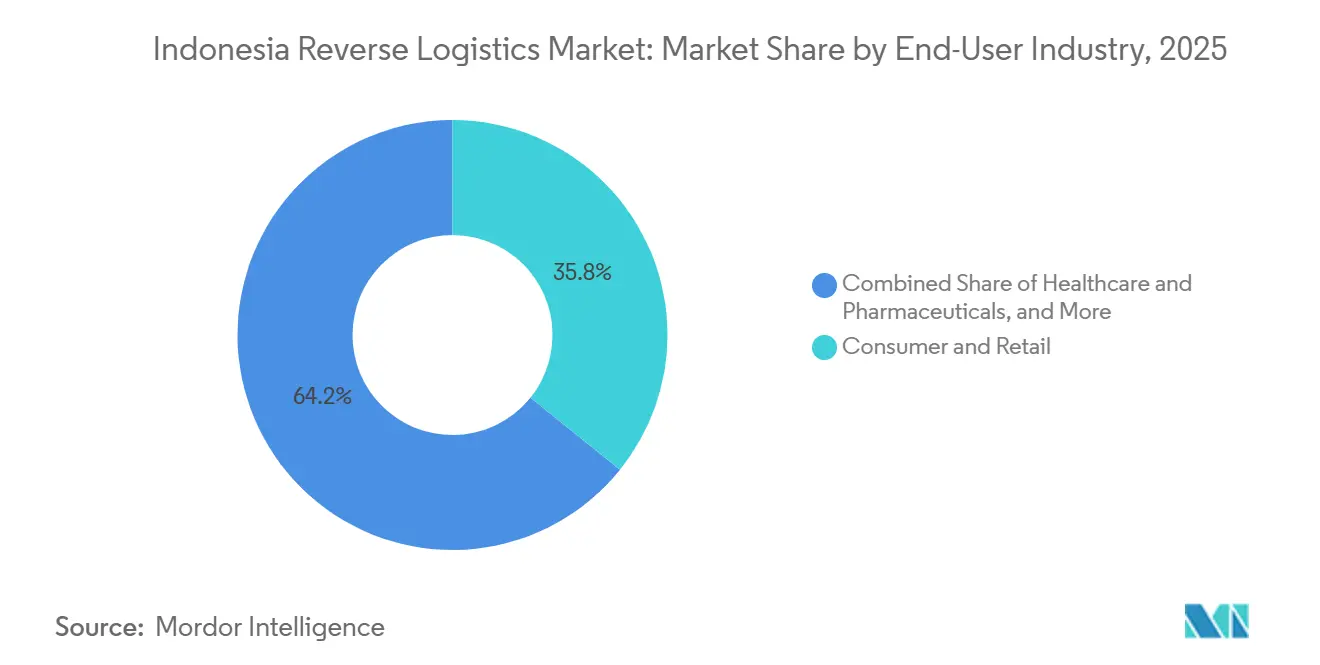
- Nach Endverbraucherbranche hielt Konsumgüter und Einzelhandel im Jahr 2025 einen Anteil von 35,78 % an der Größe des indonesischen Reverse-Logistics-Marktes, während Gesundheitswesen und Pharmazeutika bis 2031 die höchste prognostizierte CAGR von 11,34 % verzeichneten.
- Nach Geografie hielt Java, einschließlich Jakarta und BOD, im Jahr 2025 einen Marktanteil von 67,23 % am indonesischen Reverse-Logistics-Markt, während Kalimantan bis 2031 die höchste prognostizierte CAGR von 13,67 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Reverse-Logistics-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende E-Commerce-Retouren erhöhen die Nachfrage nach Reverse Logistics | +2.0% | Global, konzentriert auf Java und Sumatra | Kurzfristig (≤ 2 Jahre) |
| Kundenerwartungen an schnellere Retourenbearbeitung | +1.2% | National, am stärksten in städtischen Zentren Javas | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftsprioritäten zur Unterstützung der Produktwertrückgewinnung | +1.0% | National, mit frühen Gewinnen in Jakarta und Surabaya | Mittelfristig (2–4 Jahre) |
| Recommerce-Wachstum erweitert Kanäle zur Bestandsrückgewinnung | +1.0% | National, am stärksten in Tier-1- und Tier-2-Städten Javas | Kurzfristig (≤ 2 Jahre) |
| Herstellerrücknahmepflichten unterstützen organisierte Reverse Logistics | +0.9% | National, mit frühen Compliance-Gewinnen in Java | Mittelfristig (2–4 Jahre) |
| Expansion in Sekundärstädte schafft Chancen für Reverse Logistics | +0.9% | Sekundärstädte in Kalimantan, Sulawesi und Sumatra | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende E-Commerce-Retouren erhöhen die Nachfrage nach Reverse Logistics
Indonesiens digitale Marktplätze erzeugten Retourenströme, die sich von denen in überwiegend kartenbasierten Volkswirtschaften unterschieden. Nachnahme-Fehllieferungen machten mehr als 20 % der Sendungen aus und fügten Retouren hinzu, die über Produkte hinausgingen, die Verbraucher zurückschickten, weil sie unerwünscht oder defekt waren. Die Produktqualität rangierte in der indonesischen B2C-E-Commerce-Branche vor der Liefererfahrung und der Klarheit der Rückgaberichtlinien als Grund für Verbraucherretouren. Die im Juni 2026 eingeführte Richtlinie von TikTok Shop verpflichtet Verkäufer, einen Teil der Retourenlogistikkosten zu tragen – bis zu 0,62 USD pro Retourentransaktion –, was die finanzielle Belastung durch Retouren innerhalb des Plattformbetriebs verdeutlicht. Diese Kombination aus fehlgeschlagenen Lieferungen und verbrauchergesteuerten Retouren erweiterte das Arbeitsvolumen für Spezialanbieter. Sie machte auch Kostenkontrolle und schnellere Abholung im gesamten indonesischen Reverse-Logistics-Markt wichtiger.[1]„Reverse Process Effectiveness as a Mediator of Return Volume Uncertainty, Return Information Quality, and Return Decision Quality on Warehouse Operational Performance in Indonesian FMCG Companies.” Siber Journal of Transportation and Logistics, research.e-siber.org Die Kombination erforderte auch, dass Anbieter Retouren, die mit einer fehlgeschlagenen Lieferung begannen, anders behandelten als Produkte, die nach Gebrauch oder Inspektion zurückgegeben wurden, da Abholzeitpunkt, Zustandsprüfung, Verkäuferkommunikation, Bestandsstatus und die geeignete endgültige Route variieren konnten, selbst wenn beide Pakete dasselbe Marktplatznetzwerk durchliefen.
Kundenerwartungen beschleunigen die schnellere Bearbeitung von Produktretouren
Die Retourenbearbeitungszeit wurde zu einem wichtigeren Bestandteil der Händlerbindung und der Verkäuferökonomie, da die Kundenerwartungen stiegen. Eine Studie über indonesische FMCG-Lager ergab, dass Unsicherheit im Retourenvolumen die Lagerleistung verringerte, während die Qualität der Retourendaten eine wichtige Rolle bei den betrieblichen Ergebnissen spielte. Dies machte Inspektionsaufzeichnungen, Zustandscodes und klare Dispositionsentscheidungen für Anbieter wertvoll, die wachsende Retourenvolumina bearbeiten. SiCepat Logistik wurde im Juli 2026 mit Tracking-, Dashboard-APIs und digitalen Abholungs-bis-Retouren-Planungskapazitäten eingeführt. Diese Tools reduzierten vermeidbare manuelle Schritte zwischen Abholung und endgültiger Disposition. Eine schnellere Bearbeitung wurde besonders wichtig für Retouren im Gesundheitswesen und bei Unterhaltungselektronik, wo Fehler finanzielle oder Compliance-Konsequenzen haben könnten.[2]„Regulation of the Minister of Environment and Forestry Number 2 of 2024 on Eco-Labeling,” Ministerium für Umwelt und Forstwirtschaft, menlhk.go.id Ein zuverlässigerer Prozess ermöglicht es Verkäufern auch, klarere Statusaktualisierungen zu erhalten, Lagern, Personal und Platz für eingehende Waren vorzubereiten, und Betreibern, Waren für Wiedereinlagerung, Reparatur, Rückgewinnung oder weiteren Transport zu trennen, ohne auf unvollständige Informationen warten zu müssen.
Kreislaufwirtschaftsprioritäten stärken die Produktwertrückgewinnung
Indonesiens Kreislaufwirtschafts-Roadmap für 2025–2045 und die Ökolabel-Verordnung von 2024 lenkten die Aufmerksamkeit auf Rückgewinnung statt Entsorgung. Zurückgegebene Bestände können durch Aufarbeitungs-, Recycling- oder Wiederverkaufskanäle fließen, wenn ihr Zustand eine Rückgewinnung unterstützt. Eine pharmazeutische Vertriebsstudie ergab, dass Umweltmaßnahmen in der Planung die Kosten und Emissionen für die Rückgewinnung abgelaufener Produkte reduzieren könnten. Das Modell von LIQUID8 wandelte E-Commerce-Retouren und nicht zugestellte Bestände in wiederverkäufliche Waren um, was dieser Tätigkeit eine strukturiertere kommerzielle Grundlage gab. Dieser Ansatz erweiterte die Rolle des indonesischen Reverse-Logistics-Marktes über die bloße Paketzustellung hinaus. Er schuf Nachfrage nach Inspektions-, Bewertungs-, Wiedereinlagerungs-, Reparatur- und Sekundärverkaufsprozessen, die den Produktwert erhielten. Jede dieser Routen hing von einer genauen Bewertung des zurückgegebenen Artikels ab, einschließlich seines Zustands, des wiedergewinnbaren Werts, des Verpackungsstatus und der Eignung für Wiederverkauf, Aufarbeitung, Recycling oder einen anderen konformen Rückgewinnungsweg.
Herstellerrücknahmepflichten unterstützen organisierte Reverse Logistics
Das Ministerium für Umwelt erklärte im Jahr 2026, dass Bestimmungen zur erweiterten Herstellerverantwortung in einem Entwurf einer Präsidialverordnung enthalten waren, der dem Staatssekretariat vorgelegt wurde. Nur 26 Unternehmen hatten bei der letzten Überprüfung Abfallreduzierungs-Roadmaps gemäß der Herstellerabfallreduzierungsverordnung eingereicht. Obligatorische Rücknahmepflichten könnten formelle Nachfrage nach Sammelsystemen für Kunststoffverpackungen, Unterhaltungselektronik und Pharmaverpackungen schaffen. Dies könnte Betreibern zugutekommen, die bereits über breite Sammel- und Hub-Netzwerke verfügen. Das umfangreiche Servicepunktnetzwerk von Pos Indonesia kann die Rücknahmesammlung in Gebieten unterstützen, in denen spezialisierte Einrichtungen fehlen. Vertraglich vereinbarte Sammel- und Rückgewinnungsdienstleistungen können dem indonesischen Reverse-Logistics-Markt auch eine regelmäßigere Einnahmebasis verschaffen als sporadische Verbraucherretouren. Hersteller benötigen möglicherweise praktische Wege zum Sammeln von Waren, zum Transport zu geeigneten Standorten, zur Aufzeichnung ihrer Bewegung und zur Weiterleitung in Richtung Rückgewinnung oder Endbehandlung, was den Wert einer landesweiten Koordination erhöht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Rückgewinnungsnetzwerke begrenzen die Effizienz | -1.8% | National, am akutesten in Sulawesi, Kalimantan und Sumatra | Langfristig (≥ 4 Jahre) |
| Inselübergreifende Retouren erhöhen Transport- und Handlingkosten | -1.5% | National, am stärksten in Ostindonesien und den äußeren Inseln | Langfristig (≥ 4 Jahre) |
| Mangelnde Standardisierung von Retourendaten erhöht die Verarbeitungskomplexität | -0.8% | National | Mittelfristig (2–4 Jahre) |
| Retourenbetrug und Fälschungen erhöhen operative Risiken | -0.7% | National, konzentriert in Java-Marktplatzzentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Rückgewinnungsnetzwerke begrenzen die Effizienz der Reverse Logistics
Viele Tier-2- und Tier-3-Standorte verfügten nicht über nahegelegene Einrichtungen für Retoureninspektion, Reparatur oder Wiederverkaufsvorbereitung. Anbieter mussten häufig mehrere Transportabschnitte absorbieren oder warten, bis genügend Waren angesammelt waren, um eine konsolidierte Sendung zu rechtfertigen. Eine Studie über 34 Provinzen ergab, dass eine stärkere Hafenkonnektivität die Preisvariation zwischen den Inseln um 4,7–6,2 % reduzierte, obwohl sich die Einzelhandelspreislücken nach Investitionen in Seerouten kaum veränderten. Das Ergebnis zeigte, dass Verbesserungen bei der Vorwärtsverteilung die Einschränkungen auf der letzten Meile und der Retourenmeile nicht vollständig behoben hatten. Das Seetoll-Programm absolvierte im Jahr 2025 756 Fahrten und bewegte 32.732 TEU zu 104 Häfen, aber vergleichbare Investitionen in die Infrastruktur für Retourenströme blieben begrenzt. Konsolidierungsdienstleistungen für fragmentierte Ströme in Sulawesi, Kalimantan und Sumatra blieben eine klare Chance innerhalb des indonesischen Reverse-Logistics-Marktes.[3]„The Implementation of Proper Drug Distribution Methods in Handling Cold Chain Products at a Major Pharmaceutical Distributor in Manado City.” Journal of Wound Science 5, Nr. 2 (2024), doi.org Ohne vorhersehbare Retourenvolumina standen Anbieter vor der schwierigen Wahl, Waren für eine effiziente Ladung zurückzuhalten oder sie früher zu höheren Stückkosten zu bewegen, und beide Entscheidungen konnten Rückgewinnung, Wiedereinlagerung oder endgültige Disposition verzögern.
Inselübergreifende Retouren erhöhen Transport- und Handlingkosten
Ein Paket, das von einer äußeren Insel zu einem Fulfillment-Hub auf Java zurückgegeben wird, benötigt häufig mehrere Transportabschnitte, bevor die Verarbeitung beginnen kann. Diese Bewegungen reduzieren Margen, die inländische Betreiber nicht vollständig durch Marktplatz-Servicegebühren ausgleichen können. Temperaturempfindliche pharmazeutische Retouren erfordern auch eine dokumentierte Handhabung während der gesamten Rückreise gemäß den aktualisierten Anforderungen der Guten Vertriebspraxis. Eine Studie über das Kälteketten-Management im Siak-Regentschaft ergab, dass 50 % der überprüften Einrichtungen im Jahr 2024 keine dedizierte Kälteketteninfrastruktur hatten. Verbesserte Seeverbindungen verringerten die Preisdisparität für Reis zwischen Java und Papua von 47 % im Jahr 2019 auf 31 % im Jahr 2025, aber wesentliche Kostenlücken blieben bestehen. Saisonale Einkaufskampagnen erhöhten die Handlingkosten weiter, wenn die Kapazität der äußeren Inseln nicht schnell genug ausgebaut werden konnte.[4]„Towards Sustainable Polio Vaccine Distribution: Evaluating a Green Metrics Framework in Indonesia's Pharmaceutical Industry.” doi.org Das Problem umfasste mehr als Frachtkosten, da jede zusätzliche Übergabe Inspektionsbedarf, Wartezeiten, Verpackungsrisiken, Dokumentationsaufwand und die Möglichkeit hinzufügen konnte, dass sich der Zustand des Produkts änderte, bevor es den endgültigen Verarbeitungsstandort erreichte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reverse-Logistics-Funktion: Mehrwertdienste gewinnen neben dem Transport an Bedeutung
Transport hielt im Jahr 2025 einen Anteil von 43,25 % am indonesischen Reverse-Logistics-Markt, was die Kosten für innerstädtische, inselübergreifende und letzte-Meile-Retourenbewegungen widerspiegelt. Der Straßentransport trug einen Großteil des Volumens entlang der Java- und wichtigen Sumatra-Routen, wo Sammelpunkte, Sortieranlagen und Fulfillment-Center enger miteinander verbunden waren. Dieser Modus blieb unverzichtbar, wenn Retouren routinemäßige Bewegungen zwischen Verbrauchern, Verkäufern, Lagern und Konsolidierungsstandorten erforderten. Der Lufttransport übernahm zeitkritische pharmazeutische Retouren und hochwertige Elektronik, die einen schnelleren Durchlauf und engere Kontrolle erforderten. Seine Rolle war volumenmäßig enger, blieb aber wichtig, wenn Zustand, Timing und Anforderungen an die Lieferkettenkontrolle den Einsatz langsamerer Modi einschränkten. Die Seekonsolidierung unter anderen Modi gewann an Relevanz für Retouren, die weniger zeitkritisch waren und zu wirtschaftlichen Ladungen zusammengefasst werden konnten. SiCepats Fast-Lane-Insel-Seefracht-Service bot eine kostengünstigere Alternative zum Luftfracht für geeignete Retouren von äußeren Inseln. Der Service spiegelte die Notwendigkeit wider, die Transportwahl an den Wert des Produkts, den erforderlichen Durchlauf und den Inselstandort anzupassen. Er zeigte auch, dass Anbieter die Kosten für Rückwärtsbewegungen reduzieren konnten, indem sie einen Einzel-Modus-Ansatz vermieden. J&T Express verfügte bis Mitte 2026 über 127 Sortierzentren in Südostasien, darunter 6 Einheiten, die im ersten Halbjahr hinzugefügt wurden, und 75 automatisierte Sortierlinien. Diese Infrastruktur zeigte den Umfang, der erforderlich ist, um steigende Transportvolumina effizient zu empfangen, zu scannen, zu trennen und umzuleiten.
Sonstige Mehrwertdienste verzeichneten mit einer CAGR von 12,45 % von 2026 bis 2031 das schnellste prognostizierte Wachstum. Die Lagerhaltung blieb die zweitgrößte Funktion, da zurückgegebene Waren vor der Wiedereinlagerung oder dem Wiederverkauf bereitgestellt, inspiziert, bewertet und disponiert werden mussten. Diese Standorte gaben Betreibern Zeit, den Artikel zu überprüfen, seinen Zustand aufzuzeichnen und zu entscheiden, ob er zum Verkauf zurückkehren, zur Reparatur gehen oder in einen Rückgewinnungskanal eintreten konnte. Die Lagerhaltung begrenzte auch unnötige Langstreckenbewegungen, indem sie Betreibern ermöglichte, Waren vor einem weiteren Transfer zu konsolidieren. Diese Gruppe umfasste Retourenverarbeitung, Aufarbeitung, Wiedereinlagerung und endgültige Disposition. Ihr Wachstum spiegelte eine stärkere Aufmerksamkeit auf den wiedergewinnbaren Wert zurückgegebener Bestände wider, nicht nur auf die Kosten ihrer Bewegung. Bliblis Fulfillment-at-Speed-Plattform bediente 100 Marken und verzeichnete in den 2 Jahren nach ihrer externen Einführung im Jahr 2024 einen kumulierten GMV von 200 Millionen USD. Die Plattform veranschaulichte, wie Marken Lagerung, Auftragserfüllung und Retourenbearbeitung über Online- und Offline-Kanäle kombinieren konnten. Solche Vereinbarungen reduzierten Übergaben zwischen separaten Dienstleistern und verbesserten die Transparenz über zurückgegebene Bestände. Sie unterstützten auch schnellere Entscheidungen über Wiedereinlagerung, Wiederverkauf, Reparatur, Recycling oder Entsorgung. Herstellerverantwortungsregeln könnten die Nachfrage nach konformen Reparatur-, Rückgewinnungs- und Dispositionsdienstleistungen weiter unterstützen. Diese Funktionen erhöhten die Bedeutung operativer Fähigkeiten über den Transport hinaus im indonesischen Reverse-Logistics-Markt.


Nach Endverbraucherbranche: Compliance im Gesundheitswesen unterstützt schnelleres Wachstum
Konsumgüter und Einzelhandel führten die Nachfrage mit einem Anteil von 35,78 % an der Größe des indonesischen Reverse-Logistics-Marktes im Jahr 2025 an. Mode, Elektronik und Schönheitsprodukte erzeugten erhebliche Marktplatz-Retourenvolumina, da Kunden Artikel aus Qualitäts-, Passform-, Zustands- oder lieferbezogenen Gründen zurückgeben konnten. Die Produktqualität blieb der führende Verbraucherretouren-Faktor im indonesischen B2C-E-Commerce. Dies erforderte, dass Spediteure und Verkäufer zwischen Waren unterschieden, die für eine schnelle Wiedereinlagerung geeignet waren, und Artikeln, die einer Überprüfung oder Rückgewinnung bedurften. Retourenpraktiken wirkten sich daher sowohl auf die Bestandsverfügbarkeit als auch auf die Transportarbeitsbelastung aus. FMCG-Retouren folgten einem anderen Muster, das Ablaufmanagement, Händlerumverteilung und Verpackungsrückgewinnung umfasste. Die Lagerleistung hing in diesem Bereich stark von zuverlässigen Retourendaten ab. Klare Daten halfen Lagern zu identifizieren, was zurückgekehrt war, warum es zurückgekehrt war und den nächsten Handlingsschritt. Retouren aus dem Bereich Wohnen und Dekoration folgten häufig Transportschäden oder Größenspezifikationsabweichungen. Diese Produkte können eine zusätzliche Inspektion erfordern, da sich ihr Zustand während der Liefer- oder Retourentransportation ändern kann. Bildungsausrüstung, Industriebedarf und andere Endverbraucher nutzten im Allgemeinen Allzwecknetzwerke, da ihre regulatorischen Anforderungen geringer und die Verarbeitungsfenster länger waren. Die unterschiedlichen Produktanforderungen bedeuteten, dass die indonesische Reverse-Logistics-Branche mehrere operative Modelle bediente und keinen einheitlichen Retourenprozess hatte.
Gesundheitswesen und Pharmazeutika verzeichneten die höchste prognostizierte CAGR von 11,34 % von 2026 bis 2031. Das Jaminan-Kesehatan-Nasional-Programm deckte ab April 2026 284,3 Millionen Teilnehmer ab und erweiterte die Vertriebsbasis für Pharmazeutika. Eine größere Vertriebsbasis schuf auch mehr Fälle von Ablaufmanagement, Temperaturabweichungen und Produktumverteilung. Diese Retouren erforderten eine kontrollierte Handhabung, da Produktzustand und Aufzeichnungen bestimmen konnten, ob Waren zurückgegeben, zurückgewonnen oder aus dem Verkehr gezogen werden konnten. Kältekettenanforderungen erhöhten den Infrastrukturstandard für diese Rückwärtsströme. Anbieter benötigten zuverlässige Aufzeichnungen, Temperaturüberwachung und Dokumentation der Lieferkettenkontrolle über jeden Transportabschnitt. Die Anforderungen machten Standard-Paketprozesse für viele pharmazeutische Retouren ungeeignet, insbesondere für solche mit empfindlichen Produkten. DSVs Healthcare-Logistics-Excellence-Workshop 2026 umfasste mehr als 60 Pharmahersteller und Medizinproduktehändler. Die Beteiligung zeigte, dass Rückverfolgbarkeit und Compliance aktive Prioritäten im gesamten Sektor blieben. Zertifizierte Betreiber konnten stärkere Preise erzielen, wo inländischen Spediteuren vergleichbare Einrichtungen fehlten. Sie hatten auch eine klarere Grundlage für die Betreuung von Herstellern und Händlern, die dokumentierte Rückwärtsverfahren erforderten. Dieses Compliance-Umfeld unterstützte eine anhaltende Nachfrage nach spezialisierter Rückwärtshandhabung innerhalb des indonesischen Reverse-Logistics-Marktes.
Geografische Analyse
Java, einschließlich Jakarta und BOD, hielt im Jahr 2025 einen Marktanteil von 67,23 % am indonesischen Reverse-Logistics-Markt. Bevölkerungsdichte, Fulfillment-Hubs und E-Commerce-Aktivität konzentrierten sowohl die Retourengenerierung als auch die Verarbeitungskapazität auf der Insel. Java trug 56,93 % zur nationalen Wirtschaftsleistung bei, was sein hohes Volumen an Verbraucherretourenströmen unterstützte. DHL Express Indonesien verfügte ab August 2026 über 7 Gateways, 25 Betriebseinrichtungen, mehr als 70 tägliche Flüge und Investitionen von über 20 Millionen USD in seinem Jakarta-Gateway. DHL eröffnete im Dezember 2025 ein Verarbeitungszentrum in Surabaya und baute damit Kapazitäten in Ostjava aus. SiCepats 470 Hubs und 61 Betriebslager zeigten ebenfalls die Dichte des etablierten Java-Korridors. Als die E-Commerce-Durchdringung in zugänglichen Clustern reifte, verlagerte sich mehr inkrementelles Retourenwachstum über Java hinaus.
Kalimantan verzeichnete mit einer CAGR von 13,67 % von 2026 bis 2031 die höchste prognostizierte Wachstumsrate. Die IKN-Phase II für 2025–2029 hat ein Regierungsbudget von 3,01 Milliarden USD und erhöht die eingehende Frachtaktivität in der Region. Pelindo startete im Juni 2026 den ersten internationalen Container-Exportdienst vom Terminal Kijing in Westkalimantan. Das Terminal verarbeitete im Jahr 2025 4 Millionen Tonnen, verglichen mit 1,95 Millionen Tonnen im Jahr 2023. Der Große-Nusantara-Plan verband 5 Jurisdiktionen in Ostkalimantan durch ein koordiniertes Transport- und Lieferkettensystem. Diese Entwicklungen verbesserten die Grundlage für private Logistikinvestitionen. Sumatra blieb das zweitgrößte regionale Gebiet, obwohl sein ausgehendes Rohstoffprofil und begrenzte eingehende Fracht Leercontainer-Repositionierungskosten verursachten.
Sulawesi hatte Wachstumspotenzial bei Unterhaltungselektronik- und Lebensmittelretouren, da die E-Commerce-Aktivität in Makassar und Sekundärstädten zunahm. Eine Kältekettenstudie aus dem Jahr 2024 zeigte, dass 50 % der untersuchten Einrichtungen im Siak-Regentschaft keine dedizierte Kälteketteninfrastruktur hatten. Diese Lücke schuf Compliance-Risiken und eine Öffnung für zertifizierte Betreiber in Ostindonesien. Bali und Nusa Tenggara hatten saisonale Retourenmuster, die mit tourismusbedingter Einzelhandelsaktivität verbunden waren. Anbieter, die zeitkritische Rückgewinnungsströme bearbeiteten, konnten diese spezialisierte Nachfrage bedienen. Papua-Region und Maluku-Inseln blieben unterversorgt, da begrenzte Straßen und die Abhängigkeit von See- und Luftdiensten die Transportkosten erhöhten. Organisierte Rückwärtsströme in diesen Gebieten waren am praktikabelsten für Betreiber mit staatlichen Mandaten, Gesundheitsverträgen oder institutionellen Programmen.
Wettbewerbslandschaft
Der indonesische Reverse-Logistics-Markt wies eine moderate Wettbewerbsintensität bei Java-Verbraucherretouren und eine geringere Wettbewerbsdichte bei spezialisierten und Außeninseldiensten auf. Globale Drittlogistikanbieter wie DHL Group, DSV A/S, Kuehne+Nagel International AG und CEVA Logistics konkurrierten um pharmazeutische, elektronische und grenzüberschreitende Retourenströme. Diese Aktivitäten erforderten stärkere Lieferkettenkontrollverfahren und zertifizierte Lagerung. DSVs GDP-konforme J1- und B12-Einrichtungen in der Nähe des Flughafens Soekarno-Hatta umfassten klimakontrollierte Lagerung, sichere Eindämmungsbereiche und Echtzeit-Bestandsverfolgung. Kuehne+Nagel und CEVA Logistics entwickelten Fähigkeiten rund um Reparatur, Aufarbeitung und Wiederherstellung. GEODIS und Rhenus Group hatten ebenfalls indonesische Betriebe, die pharmazeutische und grenzüberschreitende Retourenvolumina unterstützen konnten. Diese Fähigkeiten platzierten globale Betreiber in einer günstigen Position für regulierte, hochwertige Retouren. Ihr Vorteil beruhte auf Einrichtungen und dokumentierten Prozessen, die schwer schnell zu etablieren waren, insbesondere wenn eine Retoure sichere Lagerung, Umweltkontrollen, Zustandsbewertung, Produktrückverfolgbarkeit und eine klar aufgezeichnete Übergabe von der Abholung über Rückgewinnung, Wiederverkauf, Reparatur oder konforme endgültige Disposition erforderte.
Inländische Betreiber konkurrierten durch Netzwerkbreite, Paketpreise und Marktplatzintegration. J&T Express, SiCepat Ekspres, JNE Express und Ninja Xpress bearbeiteten hohe Verbrauchsgüter-Retourenvolumina aus Marktplatzkanälen. SiCepat startete SiCepat Logistik im Juli 2026 und erweiterte sich in B2B-Lieferkette, Lagerhaltung, FTL- und LTL-Lkw-Transport, multimodalen Seefrachtverkehr, Spedition und Zollabfertigung. Der Schritt erweiterte seine Rolle von Kurierdiensten hin zu integrierten Logistikdienstleistungen. Die geplante Konsolidierung von 9 staatlichen Logistikunternehmen unter Pos Indonesia begann im Juli 2026 mit ersten Schritten. Das Servicepunktnetzwerk von Pos Indonesia könnte sich an zukünftigen Herstellerrücknahmeanforderungen ausrichten. Diese nationale Reichweite kann dazu beitragen, Waren näher an Verbrauchern zu sammeln, die Abhängigkeit von entfernten Sammelpunkten zu reduzieren und die Sammelaktivität mit breiteren Transport-, Sortier-, Lager- und Rückgewinnungsvereinbarungen im gesamten Archipel zu verbinden.
Die Konsolidierung von Außeninseln-Retouren blieb offenes Terrain, insbesondere in Sulawesi, Kalimantan und Papua. Kein Anbieter hatte eine verteidigungsfähige Position über diese fragmentierten Ströme hinweg. LIQUID8 sicherte sich im Februar 2025 eine Pre-Seed-Finanzierung von SPIL Ventures, um seine Recommerce- und Bestandsrückgewinnungsplattform zu skalieren. Sein Modell unterstützte den Wiederverkauf von zurückgegebenen und nicht zugestellten Beständen, die traditionelle Spediteure typischerweise nicht verwalteten. Dies führte einen spezialisierten Wettbewerber ein, der sich auf Wertrückgewinnung statt nur auf Transport konzentrierte. Die indonesische Reverse-Logistics-Branche umfasste daher sowohl skalengeführte Spediteure als auch Unternehmen, die sich auf nachgelagerte Disposition konzentrierten. Das Nebeneinander dieser Modelle spiegelte die Tatsache wider, dass zurückgegebene Waren unterschiedliche kommerzielle Ergebnisse hatten, von einem schnell wiedereinlagerbaren Paket bis hin zu Beständen, die Reparatur, Wiederverkaufsvorbereitung, Recycling oder einen kontrollierten Entfernungsprozess benötigten. Es bedeutete auch, dass die Netzwerkgröße eines Spediteurs allein nicht seine Fähigkeit bestimmte, Wert zu erfassen, nachdem ein Artikel gesammelt worden war.
Marktführer der indonesischen Reverse-Logistics-Branche
DHL Group
JNE Express
J&T Express
Ninja Van
SPX Express
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: DHL Express Indonesien kündigte eine Expansionsstrategie an, um Indonesien als Logistik-Hub im asiatisch-pazifischen Raum zu positionieren, einschließlich des Baus einer neuen Einrichtung in Batam und eines dedizierten täglichen Batam-Singapur-Frachtschiffs für Lieferkettenaktivitäten in der Elektronikhersteller-Branche.
- Juli 2026: SiCepat Ekspres startete SiCepat Logistik und expandierte in B2B-Lieferkette, Lagerhaltung, FTL- und LTL-Lkw-Transport, multimodalen Seefrachtverkehr, Spedition und Zollabfertigung.
- April 2026: Ninja Xpress startete Ninja Cross Border und ermöglichte indonesischen KMU-Verkäufern, in mehr als 40 Länder im asiatisch-pazifischen Raum, im Nahen Osten und in Westeuropa zu versenden.
- Dezember 2025: DHL Express Indonesien eröffnete ein Verarbeitungszentrum in Surabaya und stärkte damit die E-Commerce- und Retourenfluss-Verarbeitungskapazität in Ostjava.


Berichtsumfang des indonesischen Reverse-Logistics-Marktes
| Transport | Straße |
| Luft | |
| Sonstige Modi | |
| Lagerhaltung (Lagerung, Verteilung, Konsolidierung) | |
| Sonstige Mehrwertdienste (Retourenverarbeitung, Wiedereinlagerung, Aufarbeitung, Disposition) |
| Konsumgüter und Einzelhandel |
| Wohnen und Dekoration |
| Gesundheitswesen und Pharmazeutika |
| FMCG |
| Sonstige Endverbraucher |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Reverse-Logistics-Funktion | Transport | Straße |
| Luft | ||
| Sonstige Modi | ||
| Lagerhaltung (Lagerung, Verteilung, Konsolidierung) | ||
| Sonstige Mehrwertdienste (Retourenverarbeitung, Wiedereinlagerung, Aufarbeitung, Disposition) | ||
| Nach Endverbraucherbranche | Konsumgüter und Einzelhandel | |
| Wohnen und Dekoration | ||
| Gesundheitswesen und Pharmazeutika | ||
| FMCG | ||
| Sonstige Endverbraucher | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Wie hoch war der Wert des indonesischen Reverse-Logistics-Sektors im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 8,29 Milliarden USD geschätzt und soll bis 2031 einen Wert von 12,81 Milliarden USD erreichen.
Welche Wachstumsrate wird für die Reverse Logistics in Indonesien bis 2031 prognostiziert?
Die prognostizierte CAGR beträgt 9,09 % für 2026–2031.
Welche Reverse-Logistics-Funktion hatte den größten Anteil in Indonesien?
Transport hielt im Jahr 2025 einen Anteil von 43,25 %, da Retourenbewegungen über Inseln und Städte eine erhebliche Transportnachfrage erzeugten.
Welches Endverbrauchersegment wuchs bis 2031 am schnellsten?
Gesundheitswesen und Pharmazeutika verzeichneten die höchste prognostizierte CAGR von 11,34 %, unterstützt durch kontrollierte Handhabungs- und Compliance-Anforderungen.
Welche indonesische Region wuchs bei der Reverse Logistics am schnellsten?
Kalimantan verzeichnete die höchste prognostizierte CAGR von 13,67 % von 2026 bis 2031, unterstützt durch Infrastruktur und IKN-bezogene Entwicklung.
Warum benötigen indonesische E-Commerce-Retouren spezialisierte Logistikdienstleistungen?
Nachnahme-Fehllieferungen, Verbraucherretouren, fragmentierte Geografie und Produktrückgewinnungsbedarf erhöhten den Bedarf an Sammel-, Tracking- und Verarbeitungsdienstleistungen.
Seite zuletzt aktualisiert am:



