
Tamaño y Participación del Mercado de Logística Inversa de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.59 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.09 % |
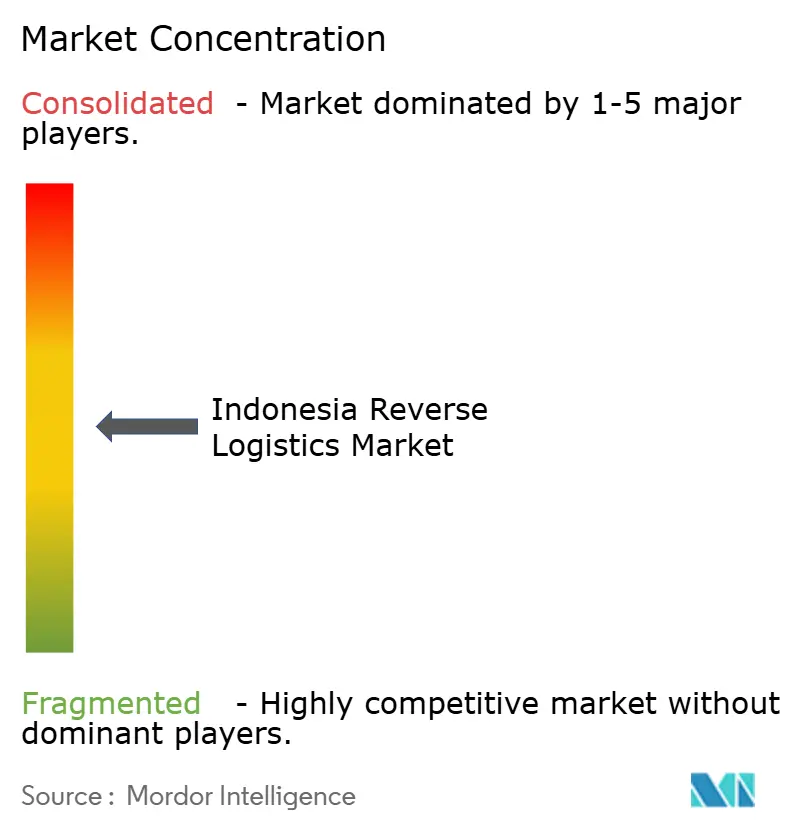
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística Inversa de Indonesia por Mordor Intelligence
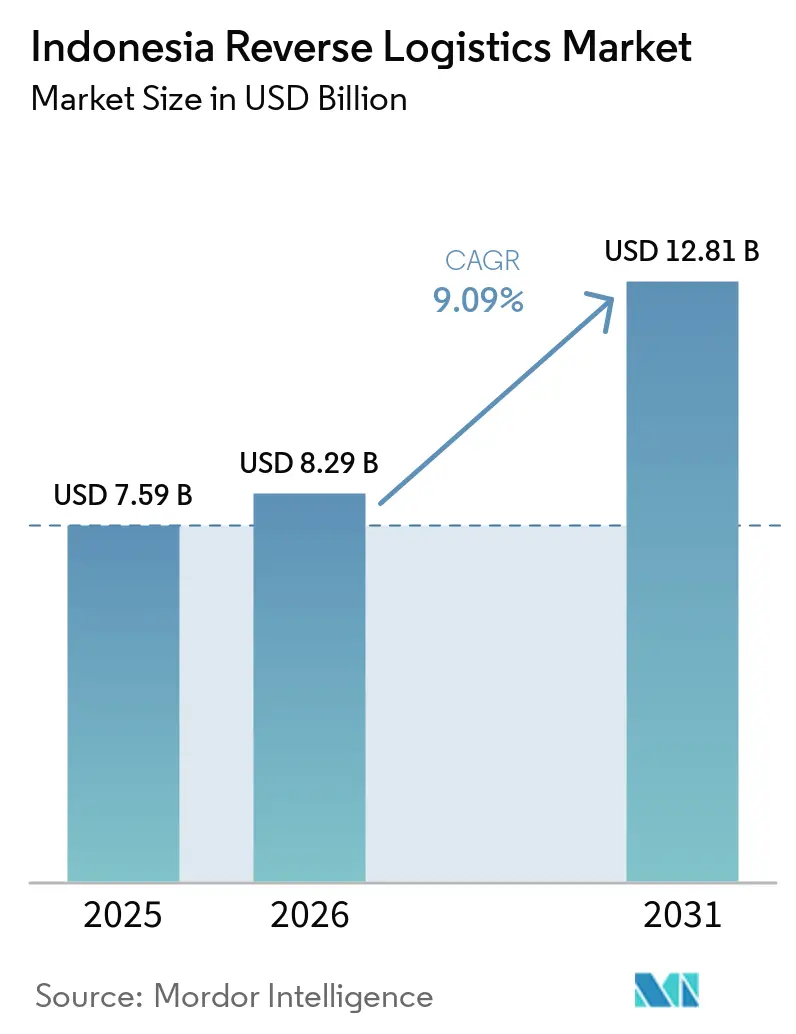
El tamaño del mercado de logística inversa de Indonesia fue valorado en 7,59 mil millones de USD en 2025 y se estima que crecerá desde 8,29 mil millones de USD en 2026 hasta alcanzar los 12,81 mil millones de USD en 2031, a una CAGR del 9,09% durante el período de pronóstico (2026-2031).
La geografía insular de Indonesia hace que la recolección, consolidación y procesamiento de devoluciones sea más difícil que en las economías conectadas por tierra, ya que los movimientos a menudo cruzan varios corredores de transporte. La actividad del comercio electrónico incrementó el volumen de bienes no deseados, dañados y no entregados que ingresan a los canales inversos, mientras que los fallos en la entrega contra reembolso añadieron una fuente distinta de devoluciones. Los proveedores están ampliando las capacidades de recolección, clasificación, seguimiento y recuperación de valor para gestionar estos flujos de manera más consistente. El trabajo regulatorio sobre la responsabilidad del productor también respaldó un enfoque más organizado para la recolección y recuperación. El mercado de logística inversa de Indonesia, por lo tanto, combina grandes necesidades de transporte con una creciente demanda de servicios de reacondicionamiento, reabastecimiento y disposición conforme.
Conclusiones Clave del Informe
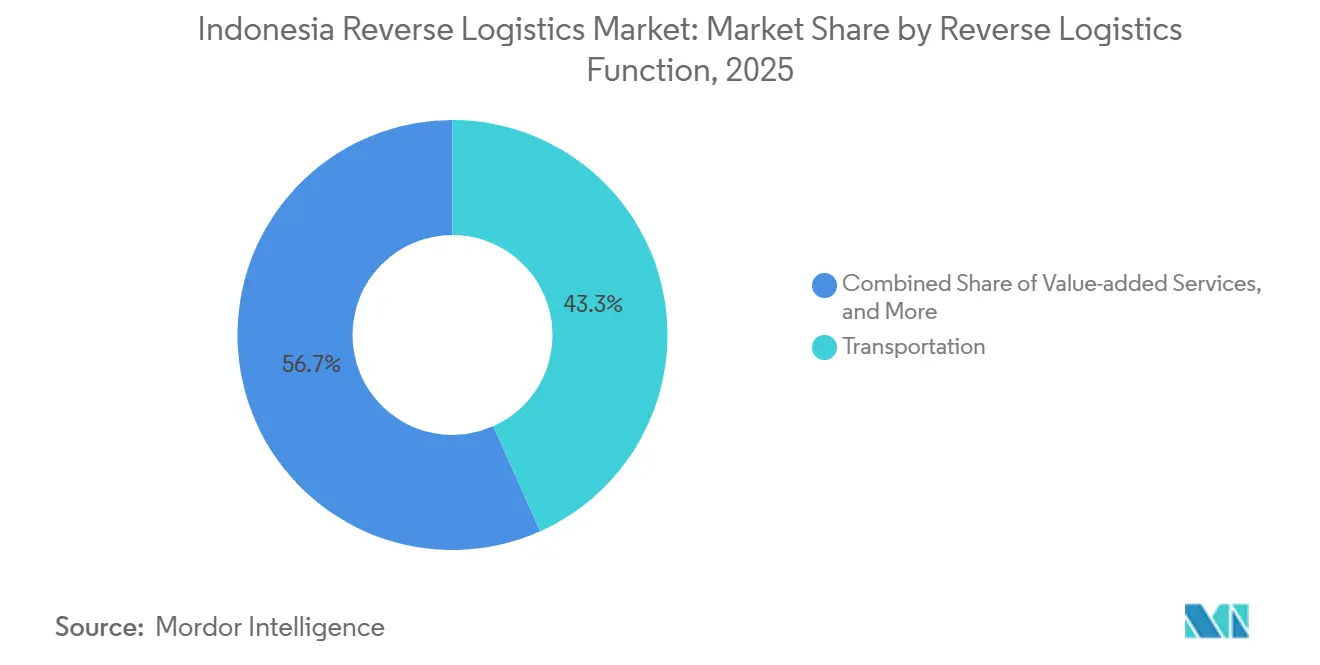
- Por función de logística inversa, el transporte representó el 43,25% de la participación del mercado de logística inversa de Indonesia en 2025, mientras que otros servicios de valor agregado registraron la CAGR proyectada más alta del 12,45% hasta 2031.
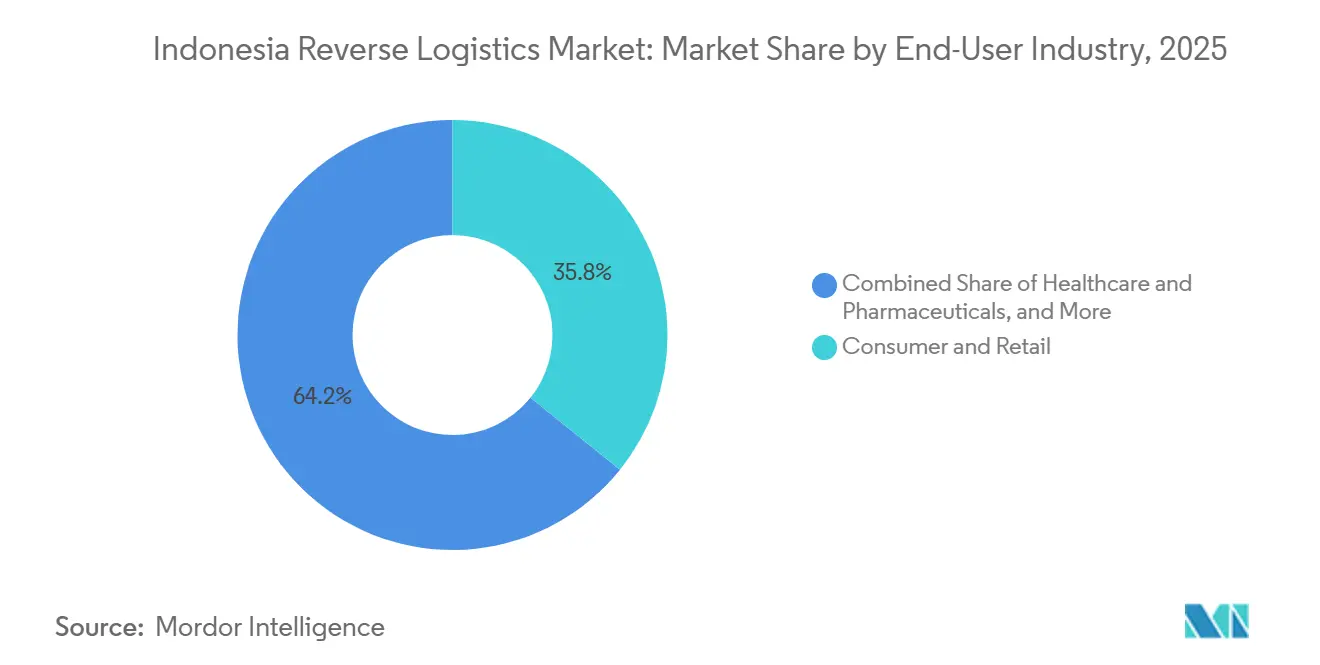
- Por industria de usuario final, consumo y comercio minorista representó el 35,78% del tamaño del mercado de logística inversa de Indonesia en 2025, mientras que salud y productos farmacéuticos registró la CAGR proyectada más alta del 11,34% hasta 2031.
- Por geografía, Java, incluidas Yakarta y BOD, representó el 67,23% de la participación del mercado de logística inversa de Indonesia en 2025, mientras que Kalimantan registró la CAGR proyectada más alta del 13,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Inversa de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Devoluciones del Comercio Electrónico Incrementan la Demanda de Logística Inversa | +2.0% | Global, concentrado en Java y Sumatra | Corto plazo (≤ 2 años) |
| Las Expectativas de los Clientes para un Procesamiento de Devoluciones más Rápido | +1.2% | Nacional, más fuerte en los centros urbanos de Java | Corto plazo (≤ 2 años) |
| Las Prioridades de la Economía Circular que Respaldan la Recuperación del Valor del Producto | +1.0% | Nacional, con ganancias tempranas en Yakarta y Surabaya | Mediano plazo (2-4 años) |
| El Crecimiento del Recomercio que Amplía los Canales de Recuperación de Inventario | +1.0% | Nacional, más fuerte en las ciudades de Nivel 1 y Nivel 2 de Java | Corto plazo (≤ 2 años) |
| Las Obligaciones de Devolución del Productor que Respaldan la Logística Inversa Organizada | +0.9% | Nacional, con ganancias tempranas de cumplimiento en Java | Mediano plazo (2-4 años) |
| La Expansión a Ciudades Secundarias que Crea Oportunidades de Logística Inversa | +0.9% | Ciudades secundarias de Kalimantan, Sulawesi y Sumatra | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Devoluciones del Comercio Electrónico Incrementan la Demanda de Logística Inversa
Los mercados digitales de Indonesia crearon flujos de devoluciones que diferían de los de las economías predominantemente basadas en tarjetas. Los fallos en la entrega contra reembolso representaron más del 20% de los envíos y añadieron devoluciones más allá de los productos que los consumidores devolvieron por ser no deseados o defectuosos. La calidad del producto se situó por delante de la experiencia de entrega y la claridad de la política de devoluciones como razón para las devoluciones de los consumidores en el comercio electrónico B2C indonesio. La política de TikTok Shop de junio de 2026 exige a los vendedores asumir parte de los costos de logística de devolución, hasta 0,62 USD por transacción inversa, lo que muestra la carga financiera de las devoluciones dentro de las operaciones de la plataforma. Esta combinación de entregas fallidas y devoluciones iniciadas por el consumidor amplió el trabajo disponible para los proveedores especializados. También hizo que el control de costos y una recolección más rápida fueran más importantes en todo el mercado de logística inversa de Indonesia.[1]"Efectividad del Proceso Inverso como Mediador de la Incertidumbre del Volumen de Devoluciones, la Calidad de la Información de Devoluciones y la Calidad de la Decisión de Devoluciones sobre el Rendimiento Operativo del Almacén en Empresas FMCG Indonesias." Siber Journal of Transportation and Logistics, research.e-siber.org La combinación también requirió que los proveedores gestionaran de manera diferente las devoluciones que comenzaron con una entrega fallida respecto a los productos devueltos tras su uso o inspección, ya que el momento de la recolección, la revisión de condición, la comunicación con el vendedor, el estado del inventario y la ruta final adecuada podían variar incluso cuando ambos paquetes se movían a través de la misma red de mercado.
Las Expectativas de los Clientes Aceleran el Procesamiento más Rápido de Devoluciones de Productos
El tiempo de procesamiento de devoluciones se convirtió en una parte más importante de la retención de comerciantes y la economía del vendedor a medida que aumentaron las expectativas de los clientes. Un estudio de almacenes FMCG indonesios encontró que la incertidumbre en el volumen de devoluciones reducía el rendimiento del almacén, mientras que la calidad de la información de devoluciones desempeñaba un papel importante en los resultados operativos. Esto hizo que los registros de inspección, los códigos de condición y las decisiones claras de disposición fueran valiosos para los proveedores que gestionaban volúmenes crecientes de devoluciones. SiCepat Logistik se lanzó en julio de 2026 con capacidades de seguimiento, APIs de panel de control y programación digital de recogida hasta devolución. Estas herramientas redujeron los pasos manuales evitables entre la recolección y la disposición final. El procesamiento más rápido se volvió especialmente importante para las devoluciones de productos sanitarios y electrónica de consumo, donde los errores podrían generar consecuencias financieras o de cumplimiento.[2]"Reglamento del Ministro de Medio Ambiente y Silvicultura Número 2 de 2024 sobre Ecoetiquetado," Ministerio de Medio Ambiente y Silvicultura, menlhk.go.id Un proceso más confiable también permite a los vendedores recibir actualizaciones de estado más claras, a los almacenes preparar personal y espacio para los bienes entrantes, y a los operadores separar los bienes para reabastecimiento, reparación, recuperación o transporte adicional sin esperar información incompleta.
Las Prioridades de la Economía Circular Fortalecen la Recuperación del Valor del Producto
La Hoja de Ruta de Economía Circular de Indonesia para 2025-2045 y el reglamento de ecoetiquetado de 2024 desplazaron la atención hacia la recuperación en lugar de la eliminación. El inventario devuelto puede pasar por canales de reacondicionamiento, reciclaje o reventa cuando su condición respalda la recuperación. Un estudio de distribución farmacéutica encontró que las medidas ambientales en la planificación podían reducir los costos de recuperación de productos vencidos y las emisiones. El modelo de LIQUID8 convirtió las devoluciones del comercio electrónico y el inventario no entregado en bienes revendibles, lo que dio a esta actividad una base comercial más estructurada. Este enfoque amplió el papel del mercado de logística inversa de Indonesia más allá del movimiento de paquetes. Creó demanda de procesos de inspección, clasificación, reabastecimiento, reparación y venta secundaria que preservaron el valor del producto. Cada una de estas rutas dependía de una evaluación precisa del artículo devuelto, incluida su condición, valor recuperable, estado del embalaje y aptitud para la reventa, el reacondicionamiento, el reciclaje u otra vía de recuperación conforme.
Las Obligaciones de Devolución del Productor Respaldan la Logística Inversa Organizada
El Ministerio de Medio Ambiente declaró en 2026 que las disposiciones de responsabilidad extendida del productor estaban incluidas en un borrador de reglamento presidencial presentado a la Secretaría de Estado. Solo 26 empresas habían presentado hojas de ruta de reducción de residuos bajo el reglamento de reducción de residuos del productor en la última revisión. Las obligaciones obligatorias de devolución pueden crear demanda formal de sistemas de recolección en envases plásticos, electrónica de consumo y envases farmacéuticos. Esto puede favorecer a los operadores que ya operan amplias redes de recolección y centros de distribución. La extensa red de puntos de servicio de Pos Indonesia puede respaldar la recolección de devoluciones en áreas que carecen de instalaciones especializadas. Los servicios contratados de recolección y recuperación también pueden dar al mercado de logística inversa de Indonesia una base de ingresos más regular que las devoluciones de consumidores ad hoc. Los productores pueden necesitar rutas prácticas para recolectar bienes, llevarlos a los sitios apropiados, registrar su movimiento y dirigirlos hacia la recuperación o el tratamiento final, lo que aumenta el valor de la coordinación a nivel nacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Redes de Recuperación Fragmentadas que Limitan la Eficiencia | -1.8% | Nacional, más agudo en Sulawesi, Kalimantan y Sumatra | Largo plazo (≥ 4 años) |
| Devoluciones entre Islas que Incrementan los Costos de Transporte y Manipulación | -1.5% | Nacional, más fuerte en el este de Indonesia y las islas exteriores | Largo plazo (≥ 4 años) |
| Escasa Estandarización de Datos de Devoluciones que Incrementa la Complejidad del Procesamiento | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Fraude en Devoluciones y Falsificación que Incrementan los Riesgos Operativos | -0.7% | Nacional, concentrado en los centros de mercado de Java | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Redes de Recuperación Fragmentadas que Limitan la Eficiencia de la Logística Inversa
Muchas ubicaciones de Nivel 2 y Nivel 3 carecían de instalaciones cercanas para la inspección, reparación o preparación para la reventa de devoluciones. Los proveedores a menudo tenían que absorber varios tramos de transporte o esperar hasta que se acumularan suficientes bienes para justificar un envío consolidado. Un estudio en 34 provincias encontró que una mayor conectividad portuaria redujo la variación de precios entre islas en un 4,7-6,2%, aunque las brechas de precios minoristas cambiaron poco tras la inversión en rutas marítimas. El hallazgo indicó que las mejoras en la distribución hacia adelante no habían resuelto completamente las restricciones de última milla y milla de retorno. El Programa Sea Toll completó 756 viajes y movió 32.732 TEU a 104 puertos en 2025, pero la inversión comparable en infraestructura de flujo de retorno siguió siendo limitada. Los servicios de consolidación para flujos fragmentados en Sulawesi, Kalimantan y Sumatra siguieron siendo una oportunidad clara dentro del mercado de logística inversa de Indonesia.[3]"La Implementación de Métodos Adecuados de Distribución de Medicamentos en el Manejo de Productos de Cadena de Frío en un Importante Distribuidor Farmacéutico en la Ciudad de Manado." Journal of Wound Science 5, n.º 2 (2024), doi.org Sin volúmenes de devolución predecibles, los proveedores se enfrentaban a una difícil elección entre retener los bienes para una carga eficiente o moverlos antes a un costo unitario más alto, y ambas opciones podían retrasar la recuperación, el reabastecimiento o la disposición final.
Las Devoluciones entre Islas Incrementan los Costos de Transporte y Manipulación
Un paquete devuelto desde una isla exterior a un centro de cumplimiento en Java a menudo necesita varios tramos de transporte antes de que pueda comenzar el procesamiento. Estos movimientos reducen los márgenes que los operadores domésticos no pueden recuperar completamente a través de las tarifas de servicio del mercado. Las devoluciones farmacéuticas sensibles a la temperatura también requieren una manipulación documentada a lo largo de todo el recorrido inverso bajo los requisitos actualizados de Buenas Prácticas de Distribución. Un estudio de gestión de cadena de frío en la Regencia de Siak encontró que el 50% de las instalaciones revisadas carecían de infraestructura dedicada de cadena de frío en 2024. Los vínculos marítimos mejorados redujeron la disparidad de precios del arroz entre Java y Papua del 47% en 2019 al 31% en 2025, pero las brechas de costos materiales persistieron. Las campañas de compras estacionales incrementaron aún más los costos de manipulación cuando la capacidad de las islas exteriores no podía expandirse con suficiente rapidez.[4]"Hacia una Distribución Sostenible de la Vacuna contra la Poliomielitis: Evaluación de un Marco de Métricas Verdes en la Industria Farmacéutica de Indonesia." doi.org El problema implicaba más que los cargos de flete, porque cada transferencia adicional podía añadir necesidades de inspección, tiempo de espera, riesgo de embalaje, trabajo de documentación y la posibilidad de que la condición del producto cambiara antes de llegar a la ubicación de procesamiento final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Logística Inversa: Los Servicios de Valor Agregado Ganan Terreno junto al Transporte
El transporte representó el 43,25% de la participación del mercado de logística inversa de Indonesia en 2025, reflejando el costo del movimiento de devoluciones entre ciudades, entre islas y de última milla. El transporte por carretera llevó gran parte del volumen a lo largo de las rutas de Java y las principales rutas de Sumatra, donde los puntos de recolección, las instalaciones de clasificación y los centros de cumplimiento estaban más estrechamente vinculados. Este modo siguió siendo esencial cuando las devoluciones necesitaban un movimiento rutinario entre consumidores, vendedores, almacenes y sitios de consolidación. El transporte aéreo gestionó las devoluciones farmacéuticas urgentes y la electrónica de alto valor que requería una rotación más rápida y un control más estrecho. Su papel era más reducido en términos de volumen, pero seguía siendo importante cuando los requisitos de condición, tiempo y cadena de custodia limitaban el uso de modos más lentos. La consolidación marítima bajo otros modos ganó relevancia para las devoluciones menos urgentes que podían agruparse en cargas económicas. El servicio de flete marítimo entre islas Fast Lane de SiCepat proporcionó una alternativa de menor costo al flete aéreo para las devoluciones adecuadas de islas exteriores. El servicio reflejó la necesidad de adaptar la elección del transporte al valor del producto, la rotación requerida y la ubicación en la isla. También demostró que los proveedores podían reducir los costos de movimiento inverso evitando un enfoque de modo único. J&T Express tenía 127 centros de clasificación en todo el Sudeste Asiático a mediados de 2026, incluidas 6 unidades añadidas durante el primer semestre y 75 líneas de clasificación automatizadas. Esta infraestructura mostró la escala necesaria para recibir, escanear, separar y redirigir eficientemente los crecientes volúmenes de transporte.
Otros servicios de valor agregado tuvieron el crecimiento proyectado más rápido con una CAGR del 12,45% de 2026 a 2031. El almacenamiento siguió siendo la segunda función más grande porque los bienes devueltos necesitaban preparación, inspección, clasificación y disposición antes del reabastecimiento o la reventa. Estos sitios dieron a los operadores tiempo para verificar el artículo, registrar su condición y decidir si podía volver a la venta, pasar a reparación o ingresar a un canal de recuperación. El almacenamiento también limitó los movimientos innecesarios de larga distancia al permitir a los operadores consolidar los bienes antes de una transferencia adicional. Este grupo incluía el procesamiento de devoluciones, el reacondicionamiento, el reabastecimiento y la disposición final. Su crecimiento reflejó una mayor atención al valor recuperable del inventario devuelto en lugar de solo el costo de moverlo. La plataforma Fulfillment at Speed de Blibli atendió a 100 marcas y registró un GMV acumulado de 200 millones de USD en los 2 años posteriores a su lanzamiento externo en 2024. La plataforma ilustró cómo las marcas podían combinar almacenamiento, cumplimiento de pedidos y gestión de devoluciones en canales en línea y fuera de línea. Tales acuerdos redujeron las transferencias entre proveedores de servicios separados y mejoraron la visibilidad sobre el stock devuelto. También respaldaron decisiones más rápidas sobre reabastecimiento, reventa, reparación, reciclaje o eliminación. Las normas de responsabilidad del productor podrían respaldar aún más la demanda de servicios conformes de reparación, recuperación y disposición. Estas funciones aumentaron la importancia de la capacidad operativa más allá del transporte en el mercado de logística inversa de Indonesia.


Por Industria de Usuario Final: El Cumplimiento en Salud Respalda un Crecimiento más Rápido
Consumo y comercio minorista lideró la demanda con el 35,78% del tamaño del mercado de logística inversa de Indonesia en 2025. La moda, la electrónica y los productos de belleza generaron volúmenes significativos de devoluciones en el mercado porque los clientes podían devolver artículos por razones de calidad, talla, condición o relacionadas con la entrega. La calidad del producto siguió siendo el principal factor de devolución de los consumidores en el comercio electrónico B2C indonesio. Esto requirió que los transportistas y vendedores distinguieran entre bienes aptos para un reabastecimiento rápido y artículos que necesitaban revisión o recuperación. Las prácticas de devolución, por lo tanto, afectaron la disponibilidad del inventario así como la carga de trabajo del transporte. Las devoluciones de FMCG siguieron un patrón diferente que incluía la gestión de vencimientos, la redistribución entre distribuidores y la recuperación de envases. El rendimiento del almacén dependía en gran medida de información de devoluciones confiable en esta área. Los datos claros ayudaron a los almacenes a identificar qué había regresado, por qué había regresado y el siguiente paso de manipulación. Las devoluciones de Hogar y Decoración a menudo seguían daños en tránsito o discrepancias en las especificaciones de tamaño. Estos productos pueden necesitar una inspección adicional porque su condición puede cambiar durante la entrega o el transporte de devolución. Los equipos educativos, los suministros industriales y otros usuarios finales generalmente utilizaban redes de propósito general porque sus necesidades regulatorias eran menores y las ventanas de procesamiento eran más largas. Las diferentes necesidades de los productos significaron que la industria de logística inversa de Indonesia atendía varios modelos operativos en lugar de un proceso de devolución uniforme.
Salud y productos farmacéuticos registró la CAGR proyectada más alta del 11,34% de 2026 a 2031. El programa Jaminan Kesehatan Nasional cubrió a 284,3 millones de participantes a abril de 2026, ampliando la base de distribución de productos farmacéuticos. Una base de distribución más amplia también creó más instancias de gestión de vencimientos, excursiones de temperatura y redistribución de productos. Estas devoluciones necesitaban una manipulación controlada porque la condición del producto y los registros podían determinar si los bienes podían ser devueltos, recuperados o retirados de la circulación. Los requisitos de cadena de frío elevaron el estándar de infraestructura para estos flujos inversos. Los proveedores necesitaban registros confiables, monitoreo de temperatura y documentación de cadena de custodia en cada tramo de transporte. Los requisitos hicieron que los procesos estándar de paquetería fueran inadecuados para muchas devoluciones farmacéuticas, particularmente las que involucraban productos sensibles. El Taller de Excelencia en Logística Sanitaria de DSV en 2026 involucró a más de 60 fabricantes farmacéuticos y distribuidores de dispositivos médicos. La participación mostró que la trazabilidad y el cumplimiento seguían siendo prioridades activas en todo el sector. Los operadores certificados podían exigir precios más sólidos donde los transportistas domésticos carecían de instalaciones comparables. También tenían una base más clara para atender a fabricantes y distribuidores que requerían procedimientos inversos documentados. Este entorno de cumplimiento respaldó una demanda sostenida de manipulación inversa especializada dentro del mercado de logística inversa de Indonesia.
Análisis Geográfico
Java, incluidas Yakarta y BOD, representó el 67,23% de la participación del mercado de logística inversa de Indonesia en 2025. La densidad de población, los centros de cumplimiento y la actividad del comercio electrónico concentraron tanto la generación de devoluciones como la capacidad de procesamiento en la isla. Java contribuyó con el 56,93% de la actividad económica nacional, lo que respaldó su gran volumen de flujos de devoluciones de consumidores. DHL Express Indonesia tenía 7 puertas de enlace, 25 instalaciones operativas, más de 70 vuelos diarios e inversiones superiores a 20 millones de USD en su puerta de enlace de Yakarta a agosto de 2026. DHL abrió un centro de procesamiento en Surabaya en diciembre de 2025, añadiendo capacidad en Java Oriental. Los 470 centros y 61 almacenes operativos de SiCepat también mostraron la densidad del corredor establecido de Java. A medida que la penetración del comercio electrónico maduró en los clústeres accesibles, más crecimiento incremental de devoluciones se desplazó más allá de Java.
Kalimantan registró la CAGR proyectada más alta del 13,67% de 2026 a 2031. La Fase II de IKN para 2025-2029 tiene un presupuesto gubernamental de 3,01 mil millones de USD e incrementa la actividad de carga entrante en la región. Pelindo lanzó el primer servicio internacional de exportación de contenedores desde la Terminal Kijing en Kalimantan Occidental en junio de 2026. La terminal manejó 4 millones de toneladas en 2025, en comparación con 1,95 millones de toneladas en 2023. El plan Gran Nusantara vinculó 5 jurisdicciones de Kalimantan Oriental a través de un sistema coordinado de transporte y cadena de suministro. Estos desarrollos mejoraron el caso para la inversión privada en logística. Sumatra siguió siendo la segunda área regional más grande, aunque su perfil de productos básicos de salida y la limitada carga entrante crearon costos de reposicionamiento de contenedores vacíos.
Sulawesi tenía margen de crecimiento en devoluciones de electrónica de consumo y alimentos a medida que aumentaba la actividad del comercio electrónico en Makassar y las ciudades secundarias. Un estudio de cadena de frío de 2024 mostró que el 50% de las instalaciones examinadas en la Regencia de Siak carecían de infraestructura dedicada de cadena de frío. Esa brecha creó riesgo de cumplimiento y una apertura para operadores certificados en el este de Indonesia. Bali y Nusa Tenggara tenían patrones de devolución estacionales vinculados a la actividad minorista impulsada por el turismo. Los proveedores que gestionaban flujos de recuperación urgentes podían atender esta demanda especializada. La Región de Papua y las Islas Maluku seguían siendo poco atendidas debido a que las carreteras limitadas y la dependencia de los servicios marítimos y aéreos incrementaban los costos de transporte. Los flujos inversos organizados en estas áreas eran más viables para los operadores con mandatos gubernamentales, contratos de salud o programas institucionales.
Panorama Competitivo
El mercado de logística inversa de Indonesia tenía una intensidad competitiva moderada en las devoluciones de consumidores de Java y una menor densidad competitiva en los servicios especializados y de islas exteriores. Los operadores logísticos terceros globales como DHL Group, DSV A/S, Kuehne+Nagel International AG y CEVA Logistics competían por los flujos de devoluciones farmacéuticas, electrónicas y transfronterizas. Estas actividades requerían procedimientos más sólidos de cadena de custodia y almacenamiento certificado. Las instalaciones J1 y B12 conformes con las Buenas Prácticas de Distribución de DSV cerca del Aeropuerto Soekarno-Hatta incluían almacenamiento con control de temperatura, áreas de contención segura y seguimiento de inventario en tiempo real. Kuehne+Nagel y CEVA Logistics desarrollaron capacidades en torno a la reparación, el reacondicionamiento y la remanufactura. GEODIS y Rhenus Group también tenían operaciones en Indonesia que podían respaldar volúmenes de devoluciones farmacéuticas y transfronterizas. Estas capacidades colocaron a los operadores globales en una posición favorable para las devoluciones reguladas de alto valor. Su ventaja descansaba en instalaciones y procesos documentados que eran difíciles de establecer rápidamente, particularmente cuando una devolución necesitaba almacenamiento seguro, controles ambientales, evaluación de condición, trazabilidad del producto y una transferencia claramente registrada desde la recolección hasta la recuperación, reventa, reparación o disposición final conforme.
Los operadores domésticos competían a través de la amplitud de la red, los precios de paquetería y la integración con los mercados. J&T Express, SiCepat Ekspres, JNE Express y Ninja Xpress gestionaban altos volúmenes de devoluciones de bienes de consumo de los canales del mercado. SiCepat lanzó SiCepat Logistik en julio de 2026, expandiéndose hacia la cadena de suministro B2B, el almacenamiento, el transporte por camión FTL y LTL, el flete marítimo multimodal, el transitario y el despacho de aduanas. El movimiento extendió su papel desde las operaciones de mensajería hacia los servicios logísticos integrados. La consolidación planificada de 9 entidades logísticas estatales bajo Pos Indonesia comenzó los pasos iniciales en julio de 2026. La red de puntos de servicio de Pos Indonesia puede alinearse con los futuros requisitos de recolección de devoluciones del productor. Este alcance nacional puede ayudarla a recolectar bienes más cerca de los consumidores, reducir la dependencia de puntos de recolección distantes y conectar la actividad de recolección con acuerdos más amplios de transporte, clasificación, almacenamiento y recuperación en todo el archipiélago.
La consolidación de devoluciones entre islas exteriores siguió siendo territorio abierto, particularmente en Sulawesi, Kalimantan y Papua. Ningún proveedor mantenía una posición defendible en estos flujos fragmentados. LIQUID8 obtuvo financiación pre-semilla de SPIL Ventures en febrero de 2025 para escalar su plataforma de recomercio y recuperación de inventario. Su modelo respaldó la reventa de inventario devuelto y no entregado que los transportistas tradicionales no solían gestionar. Esto introdujo un competidor especializado centrado en la recuperación de valor en lugar de solo el transporte. La industria de logística inversa de Indonesia, por lo tanto, incluía tanto transportistas de escala como empresas centradas en la disposición posterior. La coexistencia de estos modelos reflejó el hecho de que los bienes devueltos tenían diferentes resultados comerciales, que iban desde un paquete rápidamente reabastecible hasta stock que necesitaba reparación, preparación para la reventa, reciclaje o un proceso de eliminación controlado. También significó que la escala de la red de un transportista por sí sola no determinaba su capacidad para capturar valor después de que un artículo había sido recolectado.
Líderes de la Industria de Logística Inversa de Indonesia
-
DHL Group
-
JNE Express
-
J&T Express
-
Ninja Van
-
SPX Express
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: DHL Express Indonesia anunció una estrategia de expansión para posicionar a Indonesia como un centro logístico de Asia-Pacífico, incluida la construcción de una nueva instalación en Batam y un buque de carga diario dedicado Batam-Singapur para la actividad de la cadena de suministro de fabricación de electrónica.
- Julio de 2026: SiCepat Ekspres lanzó SiCepat Logistik, expandiéndose hacia la cadena de suministro B2B, el almacenamiento, el transporte por camión FTL y LTL, el flete marítimo multimodal, el transitario y el despacho de aduanas.
- Abril de 2026: Ninja Xpress lanzó Ninja Cross Border, permitiendo a los vendedores pymes indonesios enviar a más de 40 países en Asia-Pacífico, Oriente Medio y Europa Occidental.
- Diciembre de 2025: DHL Express Indonesia abrió un centro de procesamiento en Surabaya, fortaleciendo la capacidad de procesamiento del comercio electrónico y los flujos de devoluciones en Java Oriental.


Alcance del Informe del Mercado de Logística Inversa de Indonesia
| Transporte | Por Carretera |
| Aéreo | |
| Otros Modos | |
| Almacenamiento (Almacenaje, Distribución, Consolidación) | |
| Otros Servicios de Valor Agregado (Procesamiento de Devoluciones, Reabastecimiento, Reacondicionamiento, Disposición) |
| Consumo y Comercio Minorista |
| Hogar y Decoración |
| Salud y Productos Farmacéuticos |
| FMCG |
| Otros Usuarios Finales |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papua e Islas Maluku |
| Por Función de Logística Inversa | Transporte | Por Carretera |
| Aéreo | ||
| Otros Modos | ||
| Almacenamiento (Almacenaje, Distribución, Consolidación) | ||
| Otros Servicios de Valor Agregado (Procesamiento de Devoluciones, Reabastecimiento, Reacondicionamiento, Disposición) | ||
| Por Industria de Usuario Final | Consumo y Comercio Minorista | |
| Hogar y Decoración | ||
| Salud y Productos Farmacéuticos | ||
| FMCG | ||
| Otros Usuarios Finales | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papua e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor del sector de logística inversa de Indonesia en 2026?
El sector está valorado en 8,29 mil millones de USD en 2026 y se prevé que alcance los 12,81 mil millones de USD en 2031.
¿Qué tasa de crecimiento se prevé para la logística inversa en Indonesia hasta 2031?
La CAGR prevista es del 9,09% para 2026-2031.
¿Qué función de logística inversa tuvo la mayor participación en Indonesia?
El transporte representó una participación del 43,25% en 2025 porque los movimientos de devoluciones entre islas y ciudades generaron una demanda de transporte sustancial.
¿Qué segmento de usuario final creció más rápido hasta 2031?
Salud y productos farmacéuticos registró la CAGR proyectada más alta del 11,34%, respaldada por las necesidades de manipulación controlada y cumplimiento.
¿Qué región indonesia creció más rápido en logística inversa?
Kalimantan registró la CAGR proyectada más alta del 13,67% de 2026 a 2031, respaldada por la infraestructura y el desarrollo relacionado con IKN.
¿Por qué las devoluciones del comercio electrónico indonesio necesitan servicios logísticos especializados?
Los fallos en la entrega contra reembolso, las devoluciones de consumidores, la geografía fragmentada y las necesidades de recuperación de productos incrementaron la necesidad de servicios de recolección, seguimiento y procesamiento.
Última actualización de la página el:



