
Taille et part du marché de la logistique inverse en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.59 Milliards de dollars |
| Taille du Marché (2026) | 8.29 Milliards de dollars |
| Taille du Marché (2031) | 12.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.09 % |
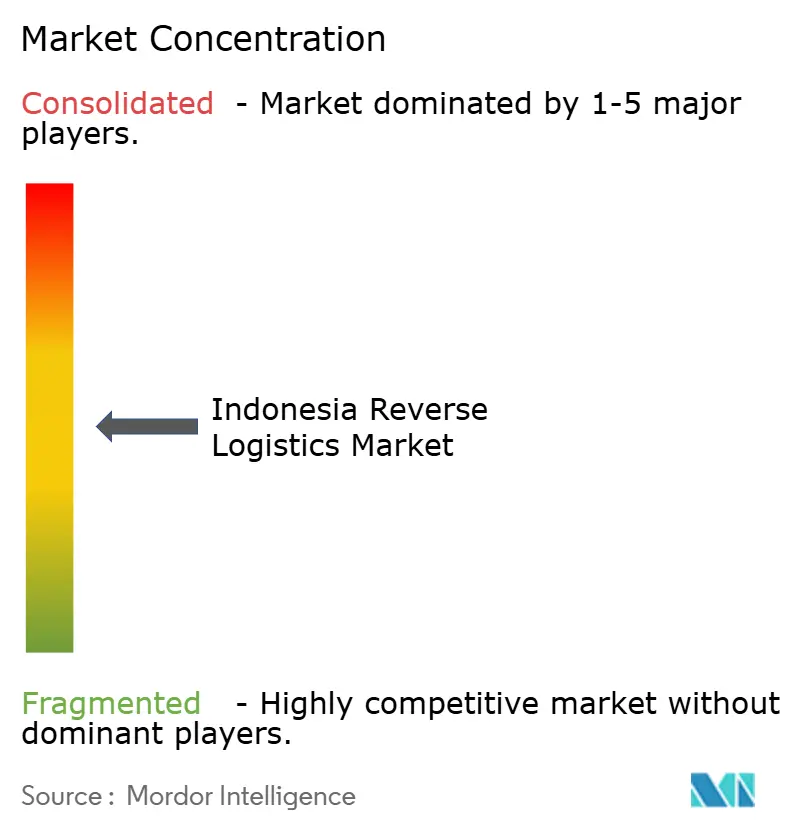
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique inverse en Indonésie par Mordor Intelligence
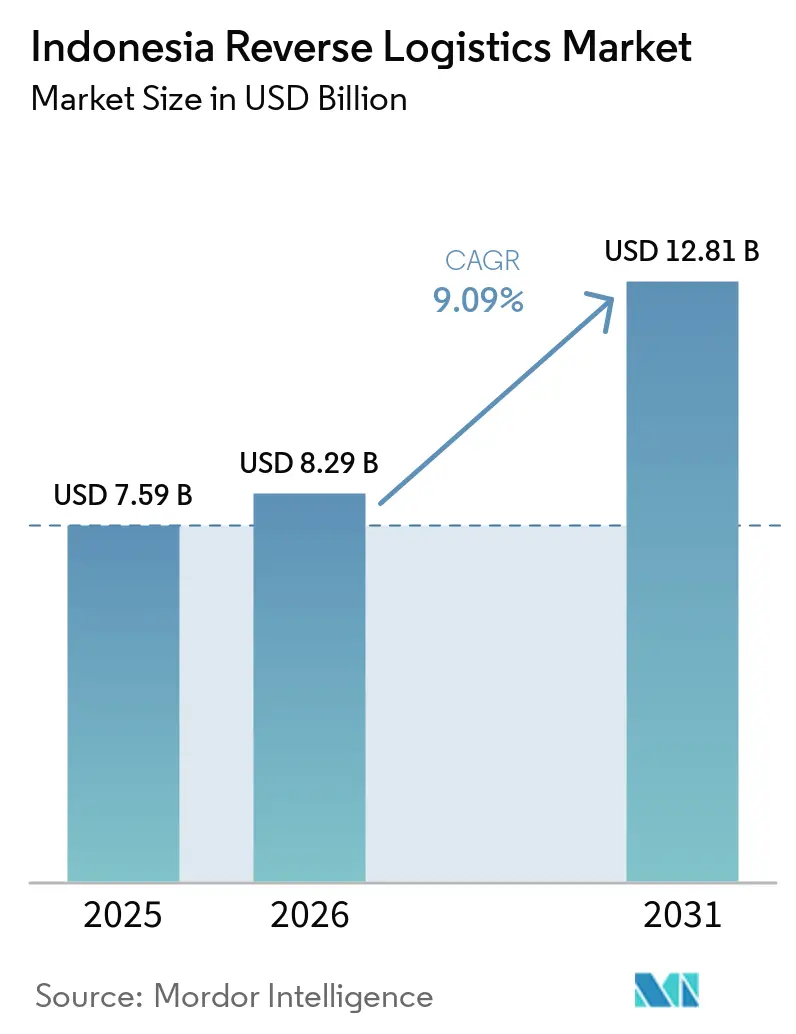
La taille du marché de la logistique inverse en Indonésie était évaluée à 7,59 milliards USD en 2025 et devrait croître de 8,29 milliards USD en 2026 pour atteindre 12,81 milliards USD d'ici 2031, à un CAGR de 9,09 % durant la période de prévision (2026-2031).
La géographie insulaire de l'Indonésie rend la collecte, la consolidation et le traitement des retours plus difficiles que dans les économies reliées par voie terrestre, car les mouvements traversent souvent plusieurs corridors de transport. L'activité du commerce électronique a augmenté le volume de marchandises indésirables, endommagées et non livrées entrant dans les circuits inverses, tandis que les échecs de livraison contre remboursement ont ajouté une source distincte de retours. Les prestataires élargissent leurs capacités de collecte, de tri, de suivi et de récupération de valeur pour gérer ces flux de manière plus cohérente. Les travaux réglementaires sur la responsabilité des producteurs ont également soutenu une approche plus organisée de la collecte et de la récupération. Le marché de la logistique inverse en Indonésie combine donc d'importants besoins de transport avec une demande croissante de services de remise en état, de réapprovisionnement et de disposition conforme.
Points clés du rapport
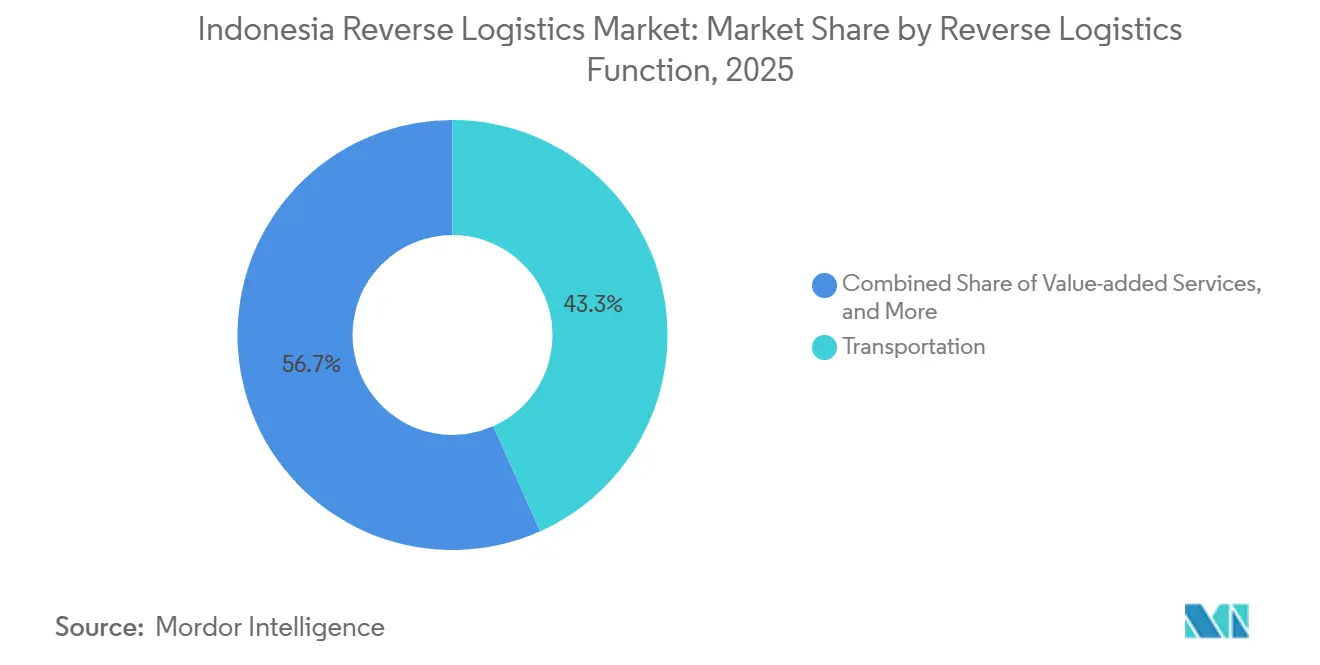
- Par fonction de logistique inverse, le transport détenait 43,25 % de la part du marché de la logistique inverse en Indonésie en 2025, tandis que les autres services à valeur ajoutée enregistraient le CAGR projeté le plus élevé à 12,45 % jusqu'en 2031.
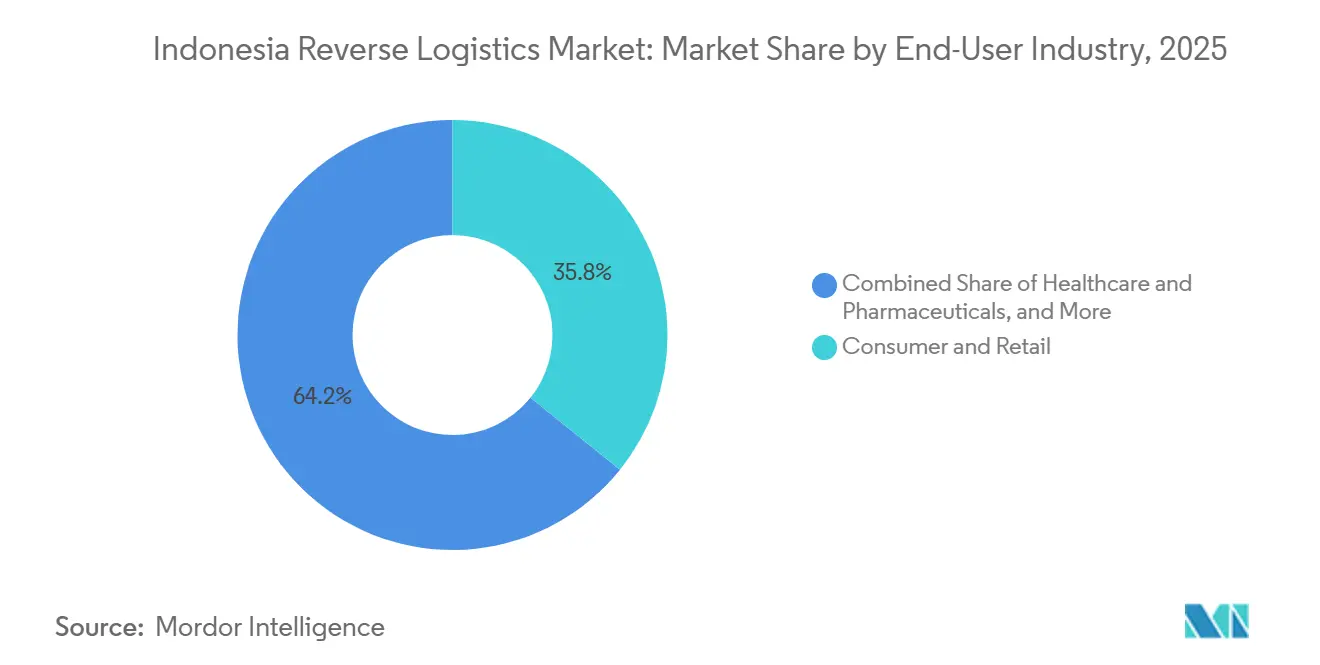
- Par secteur d'utilisation final, la consommation et le commerce de détail détenaient 35,78 % de la taille du marché de la logistique inverse en Indonésie en 2025, tandis que la santé et les produits pharmaceutiques enregistraient le CAGR projeté le plus élevé à 11,34 % jusqu'en 2031.
- Par géographie, Java, incluant Jakarta et BOD, détenait 67,23 % de la part du marché de la logistique inverse en Indonésie en 2025, tandis que Kalimantan enregistrait le CAGR projeté le plus élevé à 13,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique inverse en Indonésie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des retours du commerce électronique stimulant la demande de logistique inverse | +2.0% | Mondial, concentré à Java et Sumatra | Court terme (≤ 2 ans) |
| Attentes des clients en faveur d'un traitement plus rapide des retours | +1.2% | National, plus fort dans les centres urbains de Java | Court terme (≤ 2 ans) |
| Priorités de l'économie circulaire soutenant la récupération de la valeur des produits | +1.0% | National, avec des gains précoces à Jakarta et Surabaya | Moyen terme (2-4 ans) |
| Croissance du recommerce élargissant les circuits de récupération des stocks | +1.0% | National, plus fort dans les villes de rang 1 et rang 2 de Java | Court terme (≤ 2 ans) |
| Obligations de reprise par les producteurs soutenant une logistique inverse organisée | +0.9% | National, avec des gains de conformité précoces à Java | Moyen terme (2-4 ans) |
| Expansion vers les villes secondaires créant des opportunités de logistique inverse | +0.9% | Villes secondaires de Kalimantan, Sulawesi et Sumatra | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des retours du commerce électronique stimulant la demande de logistique inverse
Les places de marché numériques indonésiennes ont créé des flux de retours différents de ceux des économies à prédominance de paiement par carte. Les échecs de livraison contre remboursement représentaient plus de 20 % des expéditions et ajoutaient des retours au-delà des produits que les consommateurs renvoyaient parce qu'ils étaient indésirables ou défectueux. La qualité des produits était classée avant l'expérience de livraison et la clarté de la politique de retour comme raison des retours des consommateurs dans le commerce électronique B2C indonésien. La politique de juin 2026 de TikTok Shop oblige les vendeurs à prendre en charge une partie des coûts de logistique de retour, jusqu'à 0,62 USD par transaction inverse, ce qui illustre la charge financière des retours au sein des opérations de plateforme. Ce mélange de livraisons échouées et de retours initiés par les consommateurs a largi le travail disponible pour les prestataires spécialisés. Il a également rendu le contrôle des coûts et une collecte plus rapide plus importants sur l'ensemble du marché de la logistique inverse en Indonésie.[1]« Efficacité du processus inverse en tant que médiateur de l'incertitude du volume de retours, de la qualité de l'information sur les retours et de la qualité des décisions de retour sur la performance opérationnelle des entrepôts dans les entreprises FMCG indonésiennes. » Siber Journal of Transportation and Logistics, research.e-siber.org La combinaison a également obligé les prestataires à traiter différemment les retours issus d'une livraison échouée et les produits retournés après utilisation ou inspection, car le calendrier de collecte, l'examen de l'état, la communication avec le vendeur, le statut des stocks et l'itinéraire final approprié pouvaient varier même lorsque les deux colis transitaient par le même réseau de place de marché.
Attentes des clients accélérant le traitement plus rapide des retours de produits
Le délai de traitement des retours est devenu un élément plus important de la fidélisation des marchands et de l'économie des vendeurs à mesure que les attentes des clients augmentaient. Une étude portant sur des entrepôts FMCG indonésiens a révélé que l'incertitude du volume de retours réduisait la performance des entrepôts, tandis que la qualité de l'information sur les retours jouait un rôle important dans les résultats opérationnels. Cela a rendu les enregistrements d'inspection, les codes d'état et les décisions de disposition claires précieuses pour les prestataires gérant des volumes de retours croissants. SiCepat Logistik a été lancé en juillet 2026 avec des capacités de suivi, d'API de tableau de bord et de planification numérique de la collecte jusqu'au retour. Ces outils ont réduit les étapes manuelles évitables entre la collecte et la disposition finale. Un traitement plus rapide est devenu particulièrement important pour les retours de produits de santé et d'électronique grand public, où les erreurs pourraient entraîner des conséquences financières ou de conformité.[2]« Règlement du Ministre de l'Environnement et des Forêts numéro 2 de 2024 sur l'éco-étiquetage », Ministère de l'Environnement et des Forêts, menlhk.go.id Un processus plus fiable permet également aux vendeurs de recevoir des mises à jour de statut plus claires, aux entrepôts de préparer le personnel et l'espace pour les marchandises entrantes, et aux opérateurs de séparer les marchandises pour le réapprovisionnement, la réparation, la récupération ou le transport ultérieur sans attendre des informations incomplètes.
Priorités de l'économie circulaire renforçant la récupération de la valeur des produits
La feuille de route de l'économie circulaire de l'Indonésie pour 2025-2045 et la réglementation sur l'éco-étiquetage de 2024 ont déplacé l'attention vers la récupération plutôt que l'élimination. Les stocks retournés peuvent transiter par des circuits de remise en état, de recyclage ou de revente lorsque leur état permet la récupération. Une étude sur la distribution pharmaceutique a révélé que les mesures environnementales dans la planification pouvaient réduire les coûts de récupération des produits périmés et les émissions. Le modèle de LIQUID8 a converti les retours du commerce électronique et les stocks non livrés en marchandises revendables, ce qui a donné à cette activité une base commerciale plus structurée. Cette approche a élargi le rôle du marché de la logistique inverse en Indonésie au-delà du simple mouvement de colis. Elle a créé une demande pour des processus d'inspection, de classement, de réapprovisionnement, de réparation et de vente secondaire qui préservaient la valeur des produits. Chacun de ces circuits dépendait d'une évaluation précise de l'article retourné, incluant son état, sa valeur récupérable, l'état de son emballage et son aptitude à la revente, à la remise en état, au recyclage ou à une autre voie de récupération conforme.
Obligations de reprise par les producteurs soutenant une logistique inverse organisée
Le Ministère de l'Environnement a déclaré en 2026 que des dispositions relatives à la responsabilité élargie des producteurs étaient incluses dans un projet de règlement présidentiel soumis au Secrétariat d'État. Seulement 26 entreprises avaient soumis des feuilles de route de réduction des déchets dans le cadre du règlement sur la réduction des déchets des producteurs lors de la dernière révision. Les obligations obligatoires de reprise pourraient créer une demande formelle pour des systèmes de collecte dans les emballages plastiques, l'électronique grand public et les emballages pharmaceutiques. Cela pourrait favoriser les opérateurs qui exploitent déjà de vastes réseaux de collecte et de plateformes. Le vaste réseau de points de service de Pos Indonesia peut soutenir la collecte dans le cadre de la reprise dans des zones dépourvues d'installations spécialisées. Les services de collecte et de récupération sous contrat peuvent également donner au marché de la logistique inverse en Indonésie une base de revenus plus régulière que les retours ad hoc des consommateurs. Les producteurs pourraient avoir besoin de voies pratiques pour collecter les marchandises, les acheminer vers des sites appropriés, enregistrer leurs mouvements et les orienter vers la récupération ou le traitement final, ce qui accroît la valeur de la coordination à l'échelle nationale.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réseaux de récupération fragmentés limitant l'efficacité | -1.8% | National, plus aigu à Sulawesi, Kalimantan et Sumatra | Long terme (≥ 4 ans) |
| Retours inter-îles augmentant les coûts de transport et de manutention | -1.5% | National, plus fort dans l'est de l'Indonésie et les îles périphériques | Long terme (≥ 4 ans) |
| Mauvaise standardisation des données de retour augmentant la complexité du traitement | -0.8% | National | Moyen terme (2-4 ans) |
| Fraude aux retours et contrefaçon augmentant les risques opérationnels | -0.7% | National, concentré dans les plateformes de place de marché de Java | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réseaux de récupération fragmentés limitant l'efficacité de la logistique inverse
De nombreuses localités de rang 2 et rang 3 manquaient d'installations à proximité pour l'inspection des retours, la réparation ou la préparation à la revente. Les prestataires devaient souvent absorber plusieurs étapes de transport ou attendre que suffisamment de marchandises s'accumulent pour justifier une expédition consolidée. Une étude portant sur 34 provinces a révélé qu'une meilleure connectivité portuaire réduisait la variation des prix inter-îles de 4,7 à 6,2 %, bien que les écarts de prix de détail aient peu changé après les investissements dans les liaisons maritimes. Ce résultat indiquait que les améliorations de la distribution en aval n'avaient pas entièrement résolu les contraintes de dernière maille et de maille de retour. Le programme Sea Toll a effectué 756 voyages et déplacé 32 732 EVP vers 104 ports en 2025, mais les investissements comparables dans l'infrastructure des flux de retour restaient limités. Les services de consolidation pour les flux fragmentés à Sulawesi, Kalimantan et Sumatra représentaient une opportunité claire au sein du marché de la logistique inverse en Indonésie.[3]« La mise en œuvre de méthodes appropriées de distribution de médicaments dans la gestion des produits à chaîne du froid chez un grand distributeur pharmaceutique à Manado. » Journal of Wound Science 5, n° 2 (2024), doi.org Sans volumes de retours prévisibles, les prestataires faisaient face à un choix difficile entre conserver les marchandises pour une charge efficace ou les déplacer plus tôt à un coût unitaire plus élevé, et les deux choix pouvaient retarder la récupération, le réapprovisionnement ou la disposition finale.
Retours inter-îles augmentant les coûts de transport et de manutention
Un colis retourné depuis une île périphérique vers un centre de distribution à Java nécessite souvent plusieurs étapes de transport avant que le traitement puisse commencer. Ces mouvements réduisent les marges que les opérateurs nationaux ne peuvent pas entièrement récupérer via les frais de service des places de marché. Les retours pharmaceutiques sensibles à la température nécessitent également une manutention documentée tout au long du trajet inverse conformément aux exigences actualisées des Bonnes Pratiques de Distribution. Une étude sur la gestion de la chaîne du froid dans la régence de Siak a révélé que 50 % des installations examinées manquaient d'infrastructure dédiée à la chaîne du froid en 2024. L'amélioration des liaisons maritimes a réduit l'écart de prix du riz entre Java et la Papouasie de 47 % en 2019 à 31 % en 2025, mais des écarts de coûts matériels subsistaient. Les campagnes d'achats saisonnières ont encore augmenté les coûts de manutention lorsque la capacité des îles périphériques ne pouvait pas s'étendre assez rapidement.[4]« Vers une distribution durable du vaccin contre la polio : évaluation d'un cadre de métriques vertes dans l'industrie pharmaceutique indonésienne. » doi.org Le problème dépassait les simples frais de fret, car chaque transfert supplémentaire pouvait ajouter des besoins d'inspection, des temps d'attente, des risques d'emballage, des travaux de documentation et la possibilité que l'état du produit change avant d'atteindre le site de traitement final.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de logistique inverse : les services à valeur ajoutée gagnent du terrain aux côtés du transport
Le transport détenait 43,25 % de la part du marché de la logistique inverse en Indonésie en 2025, reflétant le coût des mouvements de retour inter-villes, inter-îles et de dernière maille. Le transport routier assurait une grande partie du volume le long des routes de Java et des principales routes de Sumatra, où les points de collecte, les installations de tri et les centres de distribution étaient plus étroitement liés. Ce mode restait essentiel lorsque les retours nécessitaient un mouvement de routine entre les consommateurs, les vendeurs, les entrepôts et les sites de consolidation. Le transport aérien gérait les retours pharmaceutiques urgents et l'électronique de haute valeur nécessitant un délai d'exécution plus rapide et un contrôle plus étroit. Son rôle était plus restreint en termes de volume, mais il restait important lorsque les exigences de condition, de délai et de traçabilité limitaient l'utilisation de modes plus lents. La consolidation maritime sous d'autres modes a gagné en pertinence pour les retours moins urgents pouvant être regroupés en charges économiques. Le service de fret maritime inter-îles Fast Lane de SiCepat offrait une alternative moins coûteuse au fret aérien pour les retours appropriés des îles périphériques. Ce service reflétait la nécessité d'adapter le choix du transport à la valeur du produit, au délai d'exécution requis et à la localisation insulaire. Il montrait également que les prestataires pouvaient réduire les coûts de mouvement inverse en évitant une approche monomodale. J&T Express disposait de 127 centres de tri en Asie du Sud-Est à mi-2026, dont 6 unités ajoutées au cours du premier semestre et 75 lignes de tri automatisées. Cette infrastructure illustrait l'échelle nécessaire pour recevoir, scanner, séparer et rediriger efficacement des volumes de transport croissants.
Les autres services à valeur ajoutée affichaient la croissance prévisionnelle la plus rapide à un CAGR de 12,45 % de 2026 à 2031. L'entreposage restait la deuxième fonction en importance car les marchandises retournées nécessitaient une mise en attente, une inspection, un classement et une disposition avant le réapprovisionnement ou la revente. Ces sites donnaient aux opérateurs le temps de vérifier l'article, d'enregistrer son état et de décider s'il pouvait retourner à la vente, passer à la réparation ou entrer dans un circuit de récupération. L'entreposage limitait également les mouvements inutiles sur de longues distances en permettant aux opérateurs de consolider les marchandises avant un transfert ultérieur. Ce groupe comprenait le traitement des retours, la remise en état, le réapprovisionnement et la disposition finale. Sa croissance reflétait une plus grande attention portée à la valeur récupérable des stocks retournés plutôt qu'au seul coût de leur déplacement. La plateforme Fulfillment at Speed de Blibli servait 100 marques et enregistrait un GMV cumulé de 200 millions USD dans les 2 ans suivant son lancement externe en 2024. La plateforme illustrait comment les marques pouvaient combiner le stockage, l'exécution des commandes et la gestion des retours sur les canaux en ligne et hors ligne. De tels arrangements réduisaient les transferts entre prestataires de services distincts et amélioraient la visibilité sur les stocks retournés. Ils soutenaient également des décisions plus rapides sur le réapprovisionnement, la revente, la réparation, le recyclage ou l'élimination. Les règles de responsabilité des producteurs pourraient encore soutenir la demande de services de réparation, de récupération et de disposition conformes. Ces fonctions ont accru l'importance des capacités opérationnelles au-delà du transport sur le marché de la logistique inverse en Indonésie.


Par secteur d'utilisation final : la conformité dans la santé soutient une croissance plus rapide
La consommation et le commerce de détail ont dominé la demande avec 35,78 % de la taille du marché de la logistique inverse en Indonésie en 2025. La mode, l'électronique et les produits de beauté ont généré des volumes de retours importants sur les places de marché, car les clients pouvaient retourner des articles pour des raisons de qualité, d'ajustement, d'état ou liées à la livraison. La qualité des produits restait le principal facteur de retour des consommateurs dans le commerce électronique B2C indonésien. Cela obligeait les transporteurs et les vendeurs à distinguer les marchandises adaptées à un réapprovisionnement rapide des articles nécessitant un examen ou une récupération. Les pratiques de retour affectaient donc la disponibilité des stocks ainsi que la charge de travail du transport. Les retours FMCG suivaient un schéma différent incluant la gestion des dates de péremption, la redistribution par les distributeurs et la récupération des emballages. La performance des entrepôts dépendait fortement d'informations fiables sur les retours dans ce domaine. Des données claires aidaient les entrepôts à identifier ce qui était retourné, pourquoi il était retourné et la prochaine étape de manutention. Les retours de maison et décoration suivaient souvent des dommages de transit ou des inadéquations de spécifications de taille. Ces produits peuvent nécessiter une inspection supplémentaire car leur état peut changer pendant la livraison ou le transport de retour. Le matériel éducatif, les fournitures industrielles et les autres utilisateurs finaux utilisaient généralement des réseaux polyvalents car leurs besoins réglementaires étaient moindres et les délais de traitement plus longs. Les différents besoins des produits signifiaient que le secteur de la logistique inverse en Indonésie servait plusieurs modèles opérationnels plutôt qu'un processus de retour uniforme.
La santé et les produits pharmaceutiques ont enregistré le CAGR prévisionnel le plus élevé à 11,34 % de 2026 à 2031. Le programme Jaminan Kesehatan Nasional couvrait 284,3 millions de participants en avril 2026, élargissant la base de distribution des produits pharmaceutiques. Une base de distribution plus large créait également davantage d'instances de gestion des dates de péremption, d'écarts de température et de redistribution des produits. Ces retours nécessitaient une manutention contrôlée car l'état des produits et les enregistrements pouvaient déterminer si les marchandises pouvaient être retournées, récupérées ou retirées de la circulation. Les exigences de la chaîne du froid élevaient le standard d'infrastructure pour ces flux inverses. Les prestataires avaient besoin d'enregistrements fiables, d'une surveillance de la température et d'une documentation de traçabilité à chaque étape du transport. Ces exigences rendaient les processus standard de colis inadaptés à de nombreux retours pharmaceutiques, en particulier ceux impliquant des produits sensibles. L'atelier d'excellence en logistique de santé 2026 de DSV impliquait plus de 60 fabricants pharmaceutiques et distributeurs de dispositifs médicaux. La participation montrait que la traçabilité et la conformité restaient des priorités actives dans le secteur. Les opérateurs certifiés pouvaient obtenir des tarifs plus élevés là où les transporteurs nationaux manquaient d'installations comparables. Ils avaient également une base plus claire pour servir les fabricants et distributeurs exigeant des procédures inverses documentées. Ce contexte de conformité soutenait une demande soutenue de manutention inverse spécialisée au sein du marché de la logistique inverse en Indonésie.
Analyse géographique
Java, incluant Jakarta et BOD, détenait 67,23 % de la part du marché de la logistique inverse en Indonésie en 2025. La densité de population, les plateformes de distribution et l'activité du commerce électronique concentraient à la fois la génération des retours et la capacité de traitement sur l'île. Java contribuait à 56,93 % de l'activité économique nationale, ce qui soutenait son important volume de flux de retours des consommateurs. DHL Express Indonésie disposait de 7 passerelles, 25 installations opérationnelles, plus de 70 vols quotidiens et des investissements supérieurs à 20 millions USD dans sa passerelle de Jakarta en août 2026. DHL a ouvert un centre de traitement à Surabaya en décembre 2025, ajoutant de la capacité dans l'est de Java. Les 470 plateformes et 61 entrepôts opérationnels de SiCepat illustraient également la densité du corridor établi de Java. À mesure que la pénétration du commerce électronique arrivait à maturité dans les clusters accessibles, une plus grande croissance incrémentale des retours se déplaçait au-delà de Java.
Kalimantan a enregistré le CAGR prévisionnel le plus élevé à 13,67 % de 2026 à 2031. La phase II de l'IKN pour 2025-2029 dispose d'un budget gouvernemental de 3,01 milliards USD et augmente l'activité de fret entrant dans la région. Pelindo a lancé le premier service international d'exportation de conteneurs depuis le Terminal Kijing à Kalimantan occidental en juin 2026. Le terminal a traité 4 millions de tonnes en 2025, contre 1,95 million de tonnes en 2023. Le plan du Grand Nusantara reliait 5 juridictions du Kalimantan oriental à travers un système de transport et de chaîne d'approvisionnement coordonné. Ces développements ont amélioré les arguments en faveur des investissements privés en logistique. Sumatra restait la deuxième zone régionale en importance, bien que son profil de marchandises sortantes et le fret entrant limité créaient des coûts de repositionnement de conteneurs vides.
Sulawesi avait de la marge pour la croissance dans les retours d'électronique grand public et alimentaire à mesure que l'activité du commerce électronique augmentait à Makassar et dans les villes secondaires. Une étude sur la chaîne du froid de 2024 a montré que 50 % des installations examinées dans la régence de Siak manquaient d'infrastructure dédiée à la chaîne du froid. Cet écart créait un risque de conformité et une ouverture pour les opérateurs certifiés dans l'est de l'Indonésie. Bali et Nusa Tenggara avaient des schémas de retours saisonniers liés à l'activité commerciale de détail liée au tourisme. Les prestataires gérant des flux de récupération urgents pouvaient répondre à cette demande spécialisée. La région de Papouasie et les îles Moluques restaient sous-desservies en raison de routes limitées et de la dépendance aux services maritimes et aériens qui augmentaient les coûts de transport. Les flux inverses organisés dans ces zones étaient les plus viables pour les opérateurs disposant de mandats gouvernementaux, de contrats de santé ou de programmes institutionnels.
Paysage concurrentiel
Le marché de la logistique inverse en Indonésie présentait une intensité concurrentielle modérée dans les retours de consommateurs à Java et une densité concurrentielle plus faible dans les services spécialisés et des îles périphériques. Les prestataires logistiques tiers mondiaux tels que DHL Group, DSV A/S, Kuehne+Nagel International AG et CEVA Logistics se disputaient les flux de retours pharmaceutiques, électroniques et transfrontaliers. Ces activités nécessitaient des procédures de traçabilité plus solides et un stockage certifié. Les installations conformes aux Bonnes Pratiques de Distribution de DSV, J1 et B12, situées près de l'aéroport de Soekarno-Hatta, comprenaient un stockage à température contrôlée, des zones de confinement sécurisées et un suivi des stocks en temps réel. Kuehne+Nagel et CEVA Logistics ont développé des capacités autour de la réparation, de la remise en état et de la remanufacturation. GEODIS et Rhenus Group avaient également des opérations indonésiennes pouvant soutenir les volumes de retours pharmaceutiques et transfrontaliers. Ces capacités plaçaient les opérateurs mondiaux dans une position favorable pour les retours réglementés à haute valeur. Leur avantage reposait sur des installations et des processus documentés difficiles à établir rapidement, en particulier lorsqu'un retour nécessitait un stockage scurisé, des contrôles environnementaux, une évaluation de l'état, une traçabilité des produits et un transfert clairement enregistré de la collecte à la récupération, la revente, la réparation ou la disposition finale conforme.
Les opérateurs nationaux se disputaient la clientèle grâce à l'étendue du réseau, la tarification des colis et l'intégration aux places de marché. J&T Express, SiCepat Ekspres, JNE Express et Ninja Xpress géraient des volumes élevés de retours de biens de consommation provenant des canaux des places de marché. SiCepat a lancé SiCepat Logistik en juillet 2026, s'étendant à la chaîne d'approvisionnement B2B, à l'entreposage, au camionnage FTL et LTL, au fret maritime multimodal, à la commission de transport et au dédouanement. Cette initiative a étendu son rôle des opérations de messagerie vers des services logistiques intégrés. La consolidation prévue de 9 entités logistiques d'État sous Pos Indonesia a commencé ses premières étapes en juillet 2026. Le réseau de points de service de Pos Indonesia pourrait s'aligner sur les futures exigences de collecte dans le cadre de la reprise par les producteurs. Cette portée nationale peut l'aider à collecter les marchandises plus près des consommateurs, à réduire la dépendance aux points de collecte distants et à connecter l'activité de collecte avec des arrangements plus larges de transport, de tri, d'entreposage et de récupération à travers l'archipel.
La consolidation des retours des îles périphériques restait un territoire ouvert, en particulier à Sulawesi, Kalimantan et en Papouasie. Aucun prestataire ne détenait une position défendable sur ces flux fragmentés. LIQUID8 a obtenu un financement de pré-amorçage de SPIL Ventures en février 2025 pour développer sa plateforme de recommerce et de récupération des stocks. Son modèle soutenait la revente des stocks retournés et non livrés que les transporteurs traditionnels ne géraient généralement pas. Cela a introduit un concurrent spécialisé axé sur la récupération de valeur plutôt que sur le seul transport. Le secteur de la logistique inverse en Indonésie comprenait donc à la fois des transporteurs à grande échelle et des entreprises axées sur la disposition en aval. La coexistence de ces modèles reflétait le fait que les marchandises retournées avaient des résultats commerciaux différents, allant d'un colis rapidement réapprovisionnement à des stocks nécessitant une réparation, une préparation à la revente, un recyclage ou un processus de retrait contrôlé. Cela signifiait également que l'échelle du réseau d'un transporteur seul ne déterminait pas sa capacité à capturer de la valeur après qu'un article avait été collecté.
Leaders du secteur de la logistique inverse en Indonésie
DHL Group
JNE Express
J&T Express
Ninja Van
SPX Express
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : DHL Express Indonésie a annoncé une stratégie d'expansion pour positionner l'Indonésie comme plateforme logistique de l'Asie-Pacifique, incluant la construction d'une nouvelle installation à Batam et un navire cargo quotidien dédié Batam-Singapour pour l'activité de la chaîne d'approvisionnement de fabrication électronique.
- Juillet 2026 : SiCepat Ekspres a lancé SiCepat Logistik, s'étendant à la chaîne d'approvisionnement B2B, à l'entreposage, au camionnage FTL et LTL, au fret maritime multimodal, à la commission de transport et au dédouanement.
- Avril 2026 : Ninja Xpress a lancé Ninja Cross Border, permettant aux vendeurs PME indonésiens d'expédier vers plus de 40 pays en Asie-Pacifique, au Moyen-Orient et en Europe occidentale.
- Décembre 2025 : DHL Express Indonésie a ouvert un centre de traitement à Surabaya, renforçant la capacité de traitement du commerce électronique et des flux de retours dans l'est de Java.


Périmètre du rapport sur le marché de la logistique inverse en Indonésie
| Transport | Routier |
| Aérien | |
| Autres modes | |
| Entreposage (stockage, distribution, consolidation) | |
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise en état, disposition) |
| Consommation et commerce de détail |
| Maison et décoration |
| Santé et produits pharmaceutiques |
| FMCG |
| Autres utilisateurs finaux |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et îles Moluques |
| Par fonction de logistique inverse | Transport | Routier |
| Aérien | ||
| Autres modes | ||
| Entreposage (stockage, distribution, consolidation) | ||
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise en état, disposition) | ||
| Par secteur d'utilisation final | Consommation et commerce de détail | |
| Maison et décoration | ||
| Santé et produits pharmaceutiques | ||
| FMCG | ||
| Autres utilisateurs finaux | ||
| Par région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et îles Moluques |


Questions clés auxquelles le rapport répond
Quelle était la valeur du secteur de la logistique inverse en Indonésie en 2026 ?
Le secteur est évalué à 8,29 milliards USD en 2026 et devrait atteindre 12,81 milliards USD d'ici 2031.
Quel taux de croissance est prévu pour la logistique inverse en Indonésie jusqu'en 2031 ?
Le CAGR prévisionnel est de 9,09 % pour 2026-2031.
Quelle fonction de logistique inverse détenait la plus grande part en Indonésie ?
Le transport détenait une part de 43,25 % en 2025 car les mouvements de retours entre les îles et les villes généraient une demande de transport substantielle.
Quel segment d'utilisation final a connu la croissance la plus rapide jusqu'en 2031 ?
La santé et les produits pharmaceutiques ont enregistré le CAGR prévisionnel le plus élevé à 11,34 %, soutenu par les besoins de manutention contrôlée et de conformité.
Quelle région indonésienne a connu la croissance la plus rapide pour la logistique inverse ?
Kalimantan a enregistré le CAGR projeté le plus élevé à 13,67 % de 2026 à 2031, soutenu par les infrastructures et le développement lié à l'IKN.
Pourquoi les retours du commerce électronique indonésien nécessitent-ils des services logistiques spécialisés ?
Les échecs de livraison contre remboursement, les retours des consommateurs, la géographie fragmentée et les besoins de récupération des produits ont accru le besoin de services de collecte, de suivi et de traitement.
Dernière mise à jour de la page le:



