
Tamanho e Participação do Mercado de Entrega de Última Milha na Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
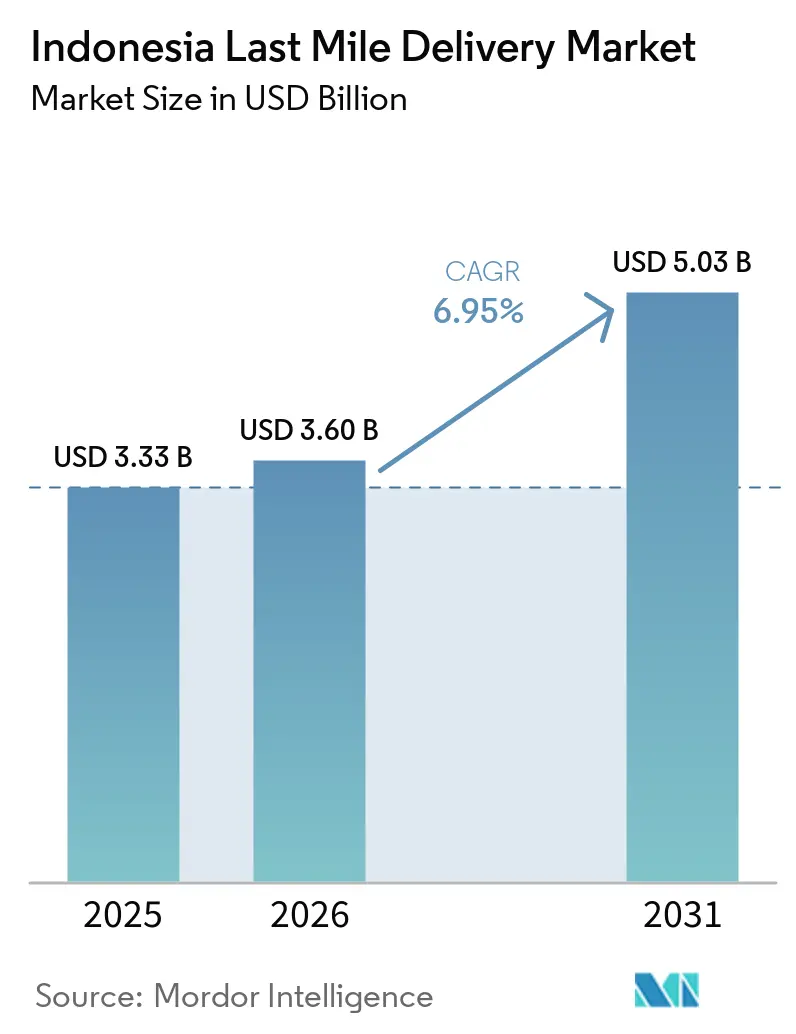
| Tamanho do mercado no ano base (2025) | 3.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.95 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Entrega de Última Milha na Indonésia por Mordor Intelligence
O tamanho do mercado de entrega de última milha na Indonésia foi avaliado em 3,33 bilhões de USD em 2025 e estima-se que cresça de 3,60 bilhões de USD em 2026 para atingir 5,03 bilhões de USD até 2031, a um CAGR de 6,95% durante o período de previsão (2026-2031).
O comércio por vídeo processou 2,6 bilhões de transações em 2025, após um crescimento de 90%, e aumentou a frequência de pedidos menores e com prazo definido. Esse padrão favorece operadores com alta capacidade de triagem urbana, frotas de entrega flexíveis e coordenação ágil de coleta, em vez de redes centradas no transporte rodoviário intercidades. O crescente volume de pedidos fragmentados também está aumentando a necessidade de consolidação eficiente de encomendas, otimização de rotas e visibilidade em tempo real das remessas. A concorrência está, portanto, se movendo em direção a um controle mais próximo dos custos de rota, cobrança de pagamentos e integração de plataformas, à medida que os operadores buscam melhorar a economia de entrega e a confiabilidade do serviço. A cobertura geográfica continua onerosa além de Java devido à estrutura arquipelágica e à infraestrutura logística desigual, embora investimentos em transporte e o uso mais amplo do QRIS possam melhorar as condições operacionais até 2031.
Principais Conclusões do Relatório
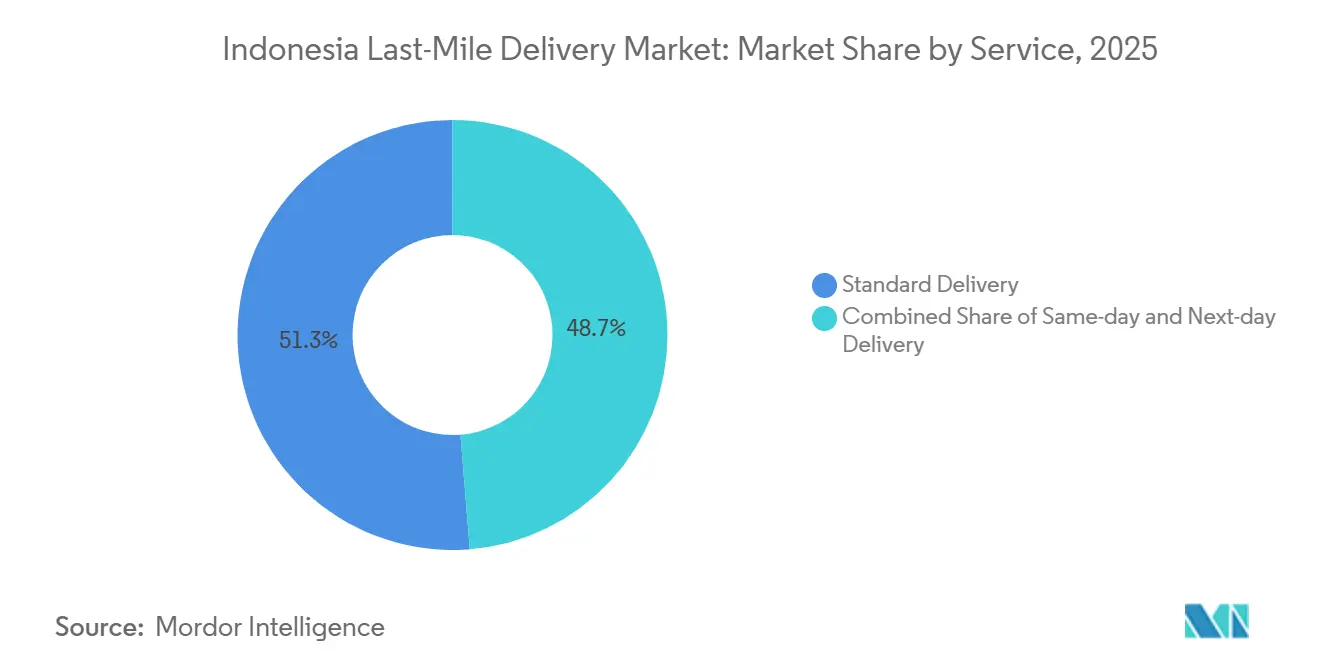
- Por serviço, a entrega padrão detinha 51,28% do tamanho do mercado de entrega de última milha na Indonésia em 2025, enquanto a entrega no mesmo dia tem previsão de registrar um CAGR de 9,12% até 2031.
- Por negócio, o B2C detinha 75,32% da participação de receita do mercado de entrega de última milha na Indonésia em 2025, enquanto o C2C tem projeção de registrar o maior CAGR de 13,44% até 2031.
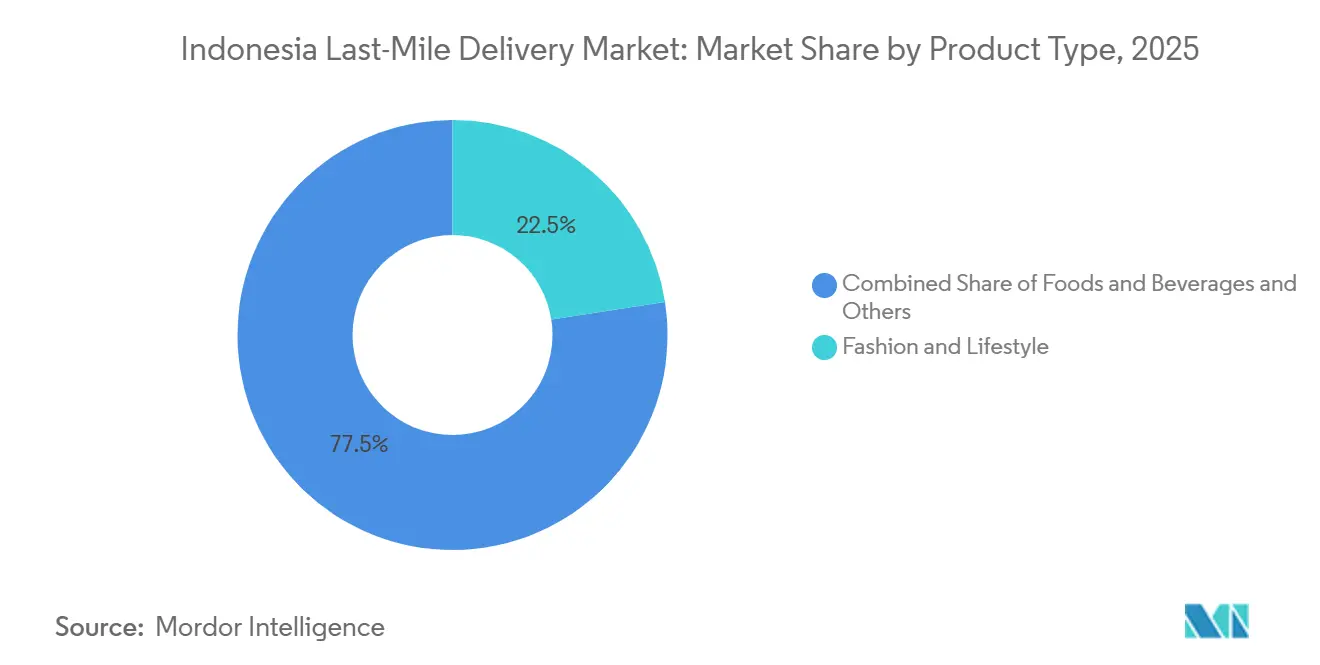
- Por tipo de produto, moda e estilo de vida detinham 22,54% do tamanho do mercado de entrega de última milha na Indonésia em 2025, enquanto alimentos e bebidas têm previsão de expandir a um CAGR de 10,49% até 2031.
- Por nível de cidade, as cidades de nível 1 detinham 58,71% da participação do mercado de entrega de última milha na Indonésia em 2025, enquanto o nível 2 tem previsão de registrar um CAGR de 11,47% até 2031.
- Por cidade, Jacarta detinha 25,78% do tamanho do mercado de entrega de última milha na Indonésia em 2025, enquanto Makassar tem projeção de registrar um CAGR de 12,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Entrega de Última Milha na Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico e de Marketplaces Acelerando a Demanda por Encomendas | +2.3% | Nacional, concentrado em Java e cidades de Nível 1, com expansão para cidades de Nível 2 e Sumatra. | Curto prazo (≤ 2 anos) |
| Expectativas Crescentes de Velocidade de Entrega Impulsionando a Demanda por Conveniência Urbana | +1.5% | Nacional, com aceleração inicial em Jacarta, Surabaya e Bandung | Curto prazo (≤ 2 anos) |
| Pagamentos Digitais e Integração de Comerciantes Simplificando Operações | +1.0% | Nacional, com maior adoção em Java e Bali | Médio prazo (2-4 anos) |
| Investimento em Infraestrutura Logística Melhorando a Conectividade de Entrega | +0.8% | Sumatra, Kalimantan, Sulawesi e leste da Indonésia | Longo prazo (≥ 4 anos) |
| Padrões de Rastreabilidade Digital Melhorando a Visibilidade e a Conformidade | +0.5% | Nacional | Médio prazo (2-4 anos) |
| Compartilhamento de Redes Expandindo a Cobertura em Áreas Remotas | +0.4% | Papua, Maluku e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico e de Marketplaces Acelerando a Demanda por Entrega de Encomendas
O setor de comércio eletrônico da Indonésia expandiu-se fortemente durante 2025, com plataformas lideradas por marketplaces respondendo por uma parcela significativa das vendas online e concentrando a demanda por serviços de courier em grandes fluxos de pedidos. A rápida adoção do comércio por vídeo também aumentou a frequência de transações, resultando em remessas mais frequentes e de menor volume em comparação com as compras online convencionais. Essa mudança sustenta a demanda por fulfillment flexível, consolidação de encomendas e capacidades de entrega de última milha em toda a Indonésia. A venda por transmissão ao vivo exige janelas de coleta ágeis e intervalos de despacho mais curtos após a confirmação dos pedidos. Transportadoras com agendamento integrado de coleta e painéis para vendedores estão mais bem posicionadas do que os modelos baseados em balcão para processar esse padrão de pedidos. O mercado de entrega de última milha na Indonésia depende, portanto, cada vez mais da capacidade de conectar os fluxos de trabalho dos vendedores, a entrega de encomendas e o rastreamento de remessas dentro do mesmo processo operacional.
Expectativas Crescentes de Velocidade de Entrega Impulsionando a Demanda por Conveniência Urbana
O GMV de entrega de alimentos na Indonésia atingiu 6,4 bilhões de USD em 2025 e adicionou 1 bilhão de USD em valor durante o ano. Os consumidores que utilizam entrega rápida de alimentos estão aplicando expectativas de entrega semelhantes a pedidos que não são de alimentos. Essa mudança é mais visível em Jacarta, Surabaya e outras cidades de Nível 1, onde a densidade de pedidos suporta rotas mais curtas. Dark stores e operações de micro-fulfillment melhoraram o alcance prático dos serviços de entrega rápida. A entrega no mesmo dia tem previsão de registrar um CAGR de 9,12% até 2031, à frente dos demais níveis de serviço. No mercado de entrega de última milha na Indonésia, a entrega rápida está se tornando um requisito central dos marketplaces em locais urbanos densos, em vez de uma opção premium limitada.
Pagamentos Digitais e Integração de Comerciantes Simplificando as Operações de Entrega
O Banco da Indonésia reportou 57 milhões de usuários do QRIS e mais de 39 milhões de comerciantes ativos no primeiro trimestre de 2025[1]Banco da Indonésia, "Do COD ao QRIS: Como o Setor de Logística da Indonésia Reduz Falhas de Pagamento," Xendit, xendit.co. O uso mais amplo do QRIS oferece aos operadores de entrega uma alternativa à cobrança em dinheiro na porta do destinatário. A cobrança de pagamentos digitais pode reduzir disputas associadas ao pagamento na entrega e encurtar o tempo necessário para repassar os valores aos vendedores. Pos Indonesia lançou o COD PosAja! no Shopee em agosto de 2025, estendendo um serviço integrado de COD além dos balcões convencionais de courier[2]PT Pos Indonesia, "PosIND dan Bina Karya Luncurkan Nusantara Logistics Hub di IKN," Pos Indonesia, posindonesia.co.id. O serviço é relevante para localidades rurais e remotas onde vendedores e compradores ainda dependem de opções de pagamento vinculadas à entrega. No mercado de entrega de última milha na Indonésia, a integração de pagamentos e a rastreabilidade elevam o padrão operacional para os provedores que buscam acordos com marketplaces.
Investimento em Infraestrutura Logística Melhorando a Conectividade de Entrega em Todo o País
A Rodovia Pedagiada Trans-Sumatra contava com 982 km de corredor operacional em agosto de 2026, conectando 15 corredores econômicos a partir de Bakauheni em direção ao norte. O corredor reduz o congestionamento em rotas que anteriormente limitavam o movimento intercidades de encomendas em Sumatra. A KAI e o Ministério dos Transportes, em julho de 2026, aceleraram o planejamento para o desenvolvimento da ferrovia Trans-Kalimantan. Kalimantan atualmente não possui ferrovia pública operacional, portanto a proposta é relevante para o acesso de frete a longo prazo, e não para a capacidade imediata de encomendas. Esses projetos podem melhorar a conexão entre centros de triagem e redes de entrega local fora de Java. O mercado de entrega de última milha na Indonésia tem sua maior oportunidade relacionada à infraestrutura em áreas onde a penetração atual da rede é baixa e novos corredores de transporte estão planejados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Geografia Arquipelágica Aumentando a Complexidade e os Custos de Entrega entre Ilhas | -1.5% | Papua, Maluku, Nusa Tenggara, Kalimantan e Sulawesi | Longo prazo (≥ 4 anos) |
| Volatilidade do Combustível e Concorrência de Preços Comprimindo as Margens de Entrega | -1.2% | Nacional, mais agudo em rotas de ilhas externas e de baixa densidade | Curto prazo (≤ 2 anos) |
| Custos de Entrega em Zonas Remotas Desafiando a Economia dos Níveis de Serviço | -0.9% | Papua, Maluku e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Limites de Carga de Motocicletas e Conciliação de COD: Aumento da Complexidade | -0.7% | Nacional, mais agudo em áreas urbanas de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Geografia Arquipelágica Aumentando a Complexidade e os Custos de Entrega entre Ilhas
A geografia de 17.508 ilhas da Indonésia mantém os custos de entrega em rotas de ilhas externas 20-40% acima das médias de Java. As remessas para o leste da Indonésia frequentemente exigem o uso de motocicleta, caminhão, frete marítimo e outra motocicleta. Essas transferências adicionam 3 a 5 pontos de contato a uma rota de encomenda e aumentam a chance de atraso, dano ou perda. O risco de serviço resultante limita os níveis de serviço que os provedores podem comprometer em áreas remotas. Os planos do governo para infraestrutura compartilhada entre transportadoras e capacidade consolidada de triagem visam atender a essa necessidade, mas seu cronograma se estende além do curto prazo. O mercado de entrega de última milha na Indonésia continuará, portanto, enfrentando tarifas mais elevadas e menor consistência de serviço em Papua, Maluku, Nusa Tenggara e outras rotas de ilhas externas.
Volatilidade do Combustível, Concorrência de Preços e Complexidade Operacional Comprimindo as Margens de Entrega
A Associação de Courier da Indonésia identificou a concorrência tarifária insustentável como um risco sistêmico para os operadores de courier. J&T Express, SPX Express e SiCepat responderam por uma grande parcela da atividade de encomendas em marketplaces, o que mantém pressão sobre as tarifas por pacote. A volatilidade dos preços do combustível é especialmente difícil para os operadores que atendem rotas de baixa densidade ou de ilhas externas. Os limites de carga das motocicletas também restringem a economia das rotas, enquanto a conciliação do COD cria trabalho administrativo adicional em localidades com menor adoção. A implantação de frete elétrico oferece uma resposta potencial aos custos de combustível, mas o investimento necessário é mais difícil de financiar para transportadoras menores. O mercado de entrega de última milha na Indonésia deve, portanto, continuar a ver maior pressão sobre os pequenos operadores que não conseguem absorver aumentos de insumos ou desenvolver capacidades tecnológicas e de veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: A Entrega Padrão Mantém o Volume Enquanto a Entrega no Mesmo Dia Ganha Valor
A entrega padrão detinha 51,28% do tamanho do mercado de entrega de última milha na Indonésia em 2025, enquanto a entrega no mesmo dia tem previsão de registrar um CAGR de 9,12% até 2031. Os serviços padrão mantêm o maior papel porque oferecem custos de pacote mais baixos e ciclos de roteamento previsíveis. Seu modelo operacional é compatível com movimentos consolidados de caminhões de milha intermediária e demanda rotineira de marketplaces. Isso torna o serviço padrão adequado para produtos não perecíveis, onde os compradores aceitam uma janela de entrega mais longa. Também permite que as transportadoras utilizem a capacidade de triagem estabelecida em grandes volumes de pedidos. O tamanho do mercado de entrega de última milha na Indonésia associado à entrega padrão continua sendo sustentado pela necessidade de fulfillment econômico em diversas categorias de consumidores.
A entrega no mesmo dia é sustentada pelo fulfillment urbano denso e pela demanda por conclusão mais rápida dos pedidos. As dark stores podem posicionar o estoque mais próximo dos compradores e reduzir a distância de deslocamento da coleta à entrega. Esse serviço pode cobrar uma tarifa mais elevada onde a densidade de rotas for suficiente para suportar o custo. A entrega no dia seguinte situa-se entre os dois modelos para clientes que desejam um despacho mais rápido, mas não querem pagar pelo serviço no mesmo dia. Sua posição está sob pressão porque os serviços no mesmo dia competem na extremidade premium, enquanto a entrega padrão aprimorada melhora na outra extremidade. O mix de serviços dependerá da capacidade das transportadoras de combinar velocidade de entrega com capacidade confiável e custos de rota gerenciáveis.


Por Negócio: O B2C Mantém a Escala Enquanto o C2C Expande pelo Comércio Social
O B2C representou 75,32% da participação do mercado de entrega de última milha na Indonésia em 2025, enquanto o C2C tem projeção de registrar um CAGR de 13,44% até 2031. As plataformas de marketplace geram a densidade de pedidos que torna o B2C o modelo de negócio dominante. A participação de 54% do Shopee no GMV de comércio eletrônico da Indonésia em 2025 ilustra a influência de uma grande plataforma nos volumes das transportadoras. As regras de seleção de transportadoras em grandes plataformas podem moldar a distribuição nacional de pedidos. A entrega B2C também se beneficia de padrões de coleta repetíveis e requisitos de envio relativamente padronizados. O setor de entrega de última milha na Indonésia depende fortemente dessas relações com plataformas porque elas coordenam a demanda dos vendedores em escala.
Os serviços B2B suportam fluxos programados entre fabricantes, distribuidores, vendedores e locais de fulfillment. A SAPX Express está buscando programas de distribuição governamental, incluindo as iniciativas Sekolah Rakyat e Koperasi Merah Putih. A atividade C2C está crescendo por meio do comércio social no WhatsApp, Instagram e TikTok. Vendedores individuais usam esses canais para enviar diretamente aos compradores sem intermediação de marketplace. Esses pedidos podem ser irregulares e geograficamente dispersos, o que favorece plataformas que agregam múltiplas opções de transportadoras. O mercado de entrega de última milha na Indonésia pode, portanto, exigir diferentes modelos de serviço para a demanda recorrente de marketplaces e remessas de menor densidade de vendedor para comprador.
Por Tipo de Produto: Moda Lidera a Receita Enquanto Alimentos e Bebidas Exigem Execução Especializada
Moda e estilo de vida detinham 22,54% da participação do mercado de entrega de última milha na Indonésia em 2025, enquanto alimentos e bebidas têm projeção de registrar um CAGR de 10,49% até 2031. A moda permanece significativa porque a adoção inicial do comércio eletrônico na Indonésia estava intimamente ligada a vendedores de vestuário no Tokopedia e no Shopee. As devoluções de vestuário de 15-25% tornam a logística reversa uma consideração importante para contratos B2C de moda. As transportadoras precisam de processos claros de coleta, inspeção e devolução para atender os vendedores nessa categoria. Os volumes de moda também se encaixam bem nas redes de encomendas padrão porque muitos produtos são compactos e não perecíveis. O tamanho do mercado de entrega de última milha na Indonésia para essa categoria está, consequentemente, vinculado tanto ao manuseio de encomendas de saída quanto à capacidade de gerenciar devoluções.
A demanda por alimentos e bebidas reflete a atividade de entrega de alimentos de 6,4 bilhões de USD da Indonésia em 2025. Seus requisitos de manuseio diferem dos do vestuário porque a condição do produto e o prazo de entrega importam mais. Um estudo de 2025 constatou que a integridade da embalagem, o fluxo de informações digitais e a logística colaborativa melhoraram o desempenho de entrega para PMEs indonésias de alimentos e bebidas. Isso reforça a importância da capacidade de cadeia de frio e das informações de remessa rastreáveis. Cuidados pessoais, produtos domésticos, eletrônicos de consumo e móveis fornecem demanda recorrente para redes de entrega padrão. Seus variados padrões de pedidos ajudam a manter os volumes de encomendas fora do segmento de alimentos mais sensível ao tempo.
Por Nível de Cidade: O Nível 1 Gera Receita, Enquanto o Nível 2 Ganha Impulso
As cidades de Nível 1 contribuíram com 58,71% do tamanho do mercado de entrega de última milha na Indonésia em 2025, enquanto as cidades de Nível 2 têm previsão de registrar um CAGR de 11,47% até 2031. Jacarta, Surabaya, Bandung, Medan e Makassar têm a densidade de rotas necessária para alta utilização de ativos. A J&T Express operava mais de 1.000 máquinas de triagem, 500 centros de entrega e 2.700 pontos de atendimento na Indonésia em junho de 2026. Essa escala é mais prática onde os fluxos de encomendas são contínuos e as rotas de entrega são compactas. As redes de Nível 1 também suportam ciclos mais frequentes de coleta e entrega. O mercado de entrega de última milha na Indonésia continua a derivar grande parte de sua receita desses corredores urbanos estabelecidos.
As cidades de Nível 2 estão se expandindo à medida que as plataformas aumentam seu alcance fora de Java e a densidade de rotas melhora. Palembang, Makassar e Balikpapan são exemplos de localidades onde investimentos adicionais em hubs se tornam mais viáveis à medida que os volumes de pedidos aumentam. Custos mais baixos por pacote podem seguir quando uma rede tiver um fluxo mais estável de encomendas em ambas as direções. As cidades de Nível 3 e menores enfrentam ambiguidade de endereços, menor adoção de pagamentos digitais e maiores taxas de rejeição de COD. Os padrões nacionais de licenciamento de courier estabelecem um patamar mínimo de cobertura de serviço, mas a fiscalização permanece inconsistente em algumas localidades de Nível 3. A expansão para essas áreas exige que as transportadoras equilibrem os objetivos de acesso com maior incerteza operacional.
Análise Geográfica
Jacarta detinha 25,78% do tamanho do mercado de entrega de última milha da Indonésia em 2025, tornando-a o maior mercado do país em nível de cidade. Sua liderança é sustentada pela concentração de consumidores de comércio eletrônico, vendedores em marketplaces, instalações de fulfillment, pontos de atendimento de courier e capacidade de triagem em toda a Grande Jacarta. Rotas de entrega densas em Jacarta, Tangerang, Bekasi, Depok e Bogor permitem maior utilização de courier e ciclos de coleta mais frequentes. A cidade também sustenta forte demanda por entrega no mesmo dia e entrega instantânea, particularmente para alimentos, moda, beleza e compras orientadas à conveniência. Como resultado, Jacarta permanece o principal hub de receita e operações para os provedores nacionais de entrega de última milha.
Makassar tem previsão de registrar um CAGR de 12,83% durante 2026-2031. A cidade está fortalecendo seu papel como gateway comercial, de distribuição e de consolidação de encomendas para o leste da Indonésia. O crescente consumo urbano, a maior participação em marketplaces e a crescente demanda dos comerciantes estão criando oportunidades para empresas de courier expandirem a capacidade local de triagem, coleta e entrega. Makassar também permite que as transportadoras consolidem remessas chegando de Java antes de distribuí-las por Sulawesi e outros destinos do leste da Indonésia. Isso posiciona a cidade como um importante mercado de crescimento para operadores que buscam expandir além do maduro corredor da Grande Jacarta.
Outros grandes centros urbanos, incluindo Surabaya, Bandung, Medan, Palembang e Balikpapan, permanecem importantes para a rede nacional de entrega de última milha da Indonésia. Essas cidades sustentam a demanda por encomendas por meio de grandes populações de consumidores, atividade comercial, ecossistemas de vendedores locais e ligações com cidades secundárias vizinhas. No entanto, a economia de entrega varia por cidade dependendo da densidade de rotas, condições de tráfego, concentração de comerciantes, disponibilidade de armazéns locais e dependência de reabastecimento entre ilhas. Jacarta continuará a responder pela maior parcela da receita do mercado, enquanto o CAGR de 12,83% de Makassar reflete o maior potencial de expansão nos corredores de distribuição urbana emergentes[3]BIMP-EAGA, "A Indonésia Planeja Rede de Ro-Ros para Conectar Regiões do Leste," BIMP-EAGA, bimp-eaga. asia.
Cenário Competitivo
O mercado de entrega de última milha na Indonésia é moderadamente concentrado, mas a concorrência por preço e serviço permanece intensa. A parceria de participação cruzada da J&T Express em janeiro de 2026 com a SF Holding foi avaliada em 8,3 bilhões de HKD (1,06 bilhão de USD). O acordo combina a rede de última milha da J&T em 13 países com as capacidades de frete principal e alfandegárias da SF Holding.
As transportadoras estão buscando diferenciação por meio de serviços transfronteiriços, contratos B2B e integração de plataformas, em vez de apenas reduções tarifárias. A Ninja Xpress expandiu o Ninja Cross Border para 45 países em abril de 2026. A Lion Parcel expandiu seu serviço INTERPACK para mais de 50 países em 5 continentes em setembro de 2026. A SAPX Express está buscando programas de distribuição governamental B2B. Pos Indonesia e SiCepat Ekspres iniciaram os Serviços de Logística Integrada em novembro de 2025 para combinar suas redes de distribuição, sistemas de rastreamento e ativos operacionais[4]PT Pos Indonesia, "Pos Indonesia e SiCepat Ekspres Lançam Oficialmente a Primeira Remessa dos Serviços de Logística Integrada," Pos Indonesia, posindonesia.co.id. Esses movimentos mostram que a cobertura de entrega e a integração de serviços estão se tornando mais importantes do que a concorrência direta por preço.
O investimento em tecnologia também está moldando a posição competitiva dos principais operadores. A J&T utilizou monitoramento de fluxo por inteligência artificial em tempo real durante o festival Double 6 de junho de 2026, quando seus volumes na Indonésia aumentaram 112%. O AI Dispatcher da Ninja Van tem como objetivo automatizar decisões de roteamento e melhorar a eficiência de entrega em picos. A Kargo Technologies planejou implantar 2.500 veículos elétricos até o final de 2026 após reportar uma redução de 66,5% nos custos operacionais nas implantações em Jacarta. Discussões apoiadas pelo governo em novembro de 2025 consideraram uma potencial fusão entre a Grab Holdings e o Grupo GoTo. Uma empresa combinada teria grande densidade de entrega instantânea, sujeita à aprovação antitruste do KPPU e às condições governamentais.
Líderes do Setor de Entrega de Última Milha na Indonésia
-
J&T Express
-
JNE Express
-
SPX Express
-
SiCepat Ekspres
-
DHL Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Ninja Xpress expandiu seu serviço Ninja Cross Border para 45 países, estendendo-se além da Malásia e de Singapura para incluir Japão, Hong Kong, Reino Unido, Alemanha, França e as Américas. Desde seu lançamento em 2024, o serviço atendeu mais de 350 remetentes comerciais ativos com volumes mensais superiores a 7.500 encomendas por remetente e crescimento de remessas superior a 100%.
- Novembro de 2025: Pos Indonesia e SiCepat Ekspres lançaram os Serviços de Logística Integrada com a primeira remessa oficial em 20 de novembro de 2025. A colaboração combina as redes de distribuição, sistemas de rastreamento e ativos operacionais de ambas as empresas para oferecer soluções de ponta a ponta a MPMEs, empresas de comércio eletrônico e corporações, com um mandato explícito de estender cobertura confiável às áreas remotas da Indonésia.
- Agosto de 2025: Pos Indonesia lançou o COD PosAja! no Shopee a partir de agosto de 2025, inicialmente em Jabodetabek antes de expandir para todo o país. O serviço estende o COD integrado digitalmente a geografias rurais e remotas, desafiando diretamente os braços logísticos de propriedade dos marketplaces focados na entrega urbana e apoiando vendedores de MPMEs no alcance de compradores em corredores mal atendidos.
- Agosto de 2025: A DHL Express Indonésia lançou oficialmente o Gateway e Centro de Serviços de Surabaya, apoiado por um investimento de 10 milhões de USD, fortalecendo a conectividade do Leste de Java e expandindo o acesso das PMEs a serviços expressos transfronteiriços. Simultaneamente, a empresa planejou novos centros de processamento em Denpasar e Batam para capturar volumes crescentes do comércio impulsionado pelo turismo de Bali e do cluster de manufatura de eletrônicos de Batam.


Escopo do Relatório do Mercado de Entrega de Última Milha na Indonésia
| Entrega Padrão |
| Entrega no Mesmo Dia |
| Entrega no Dia Seguinte |
| B2B (Empresa para Empresa) |
| B2C (Empresa para Consumidor) |
| C2C (Consumidor para Consumidor) |
| Alimentos e Bebidas |
| Cuidados Pessoais e Domésticos |
| Moda e Estilo de Vida (acessórios, vestuário, calçados) |
| Móveis |
| Eletrônicos de Consumo e Eletrodomésticos |
| Outros Produtos |
| Nível 1 |
| Nível 2 |
| Nível 3 e Abaixo |
| Jacarta |
| Bandung |
| Surabaya |
| Medan |
| Tasikmalaya |
| Yogyakarta |
| Semarang |
| Denpasar |
| Makassar |
| Demais Cidades |
| Por Serviço | Entrega Padrão |
| Entrega no Mesmo Dia | |
| Entrega no Dia Seguinte | |
| Por Negócio | B2B (Empresa para Empresa) |
| B2C (Empresa para Consumidor) | |
| C2C (Consumidor para Consumidor) | |
| Por Tipo de Produto | Alimentos e Bebidas |
| Cuidados Pessoais e Domésticos | |
| Moda e Estilo de Vida (acessórios, vestuário, calçados) | |
| Móveis | |
| Eletrônicos de Consumo e Eletrodomésticos | |
| Outros Produtos | |
| Por Nível de Cidade | Nível 1 |
| Nível 2 | |
| Nível 3 e Abaixo | |
| Por Cidade | Jacarta |
| Bandung | |
| Surabaya | |
| Medan | |
| Tasikmalaya | |
| Yogyakarta | |
| Semarang | |
| Denpasar | |
| Makassar | |
| Demais Cidades |


Principais Questões Respondidas no Relatório
Qual é a previsão do mercado de entrega de última milha na Indonésia até 2031?
Estima-se que o setor cresça de 3,60 bilhões de USD em 2026 para 5,03 bilhões de USD até 2031, a um CAGR de 6,95%, com fluxos de pedidos de marketplaces, fulfillment urbano mais rápido, pagamentos digitais e ligações de transporte moldando a demanda e a gestão de custos.
Qual serviço está crescendo mais rapidamente no setor de entrega da Indonésia?
A entrega no mesmo dia tem previsão de registrar um CAGR de 9,12% até 2031, sustentada por fulfillment urbano mais denso, pedidos online mais frequentes e expectativas dos consumidores estabelecidas pela entrega de alimentos em Jacarta, Surabaya e outras cidades de Nível 1.
Qual tipo de cliente gera mais receita de encomendas na Indonésia?
O B2C respondeu por 75,32% da receita de 2025, refletindo a escala dos fluxos de pedidos de marketplaces, a coleta padronizada de vendedores e as relações com transportadoras que conectam plataformas online a compradores em todo o país.
Qual categoria de produto está se expandindo mais rapidamente para os operadores de entrega?
Alimentos e bebidas têm previsão de registrar um CAGR de 10,49% até 2031 e exigem manuseio oportuno e rastreável, forte integridade de embalagem e operações de entrega que possam preservar a condição do produto desde a coleta até a entrega final.
Qual cidade tem a perspectiva de crescimento de entrega mais forte?
Makassar tem previsão de registrar um CAGR de 12,83% até 2031, sustentada pela demanda relacionada ao IKN, ligações de transporte planejadas e a necessidade de redes de entrega que possam atender uma geografia de baixa penetração com fluxos institucionais e comerciais emergentes.
Quão concentrado é o setor de courier da Indonésia?
O mercado de entrega de última milha na Indonésia é moderadamente concentrado, o que confere às principais transportadoras uma escala de volume considerável, enquanto provedores menores competem por meio de cobertura especializada, serviços transfronteiriços, contratos B2B e conexões com plataformas.
Página atualizada pela última vez em:



