
Tamaño y Participación del Mercado de Entrega de Última Milla en Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
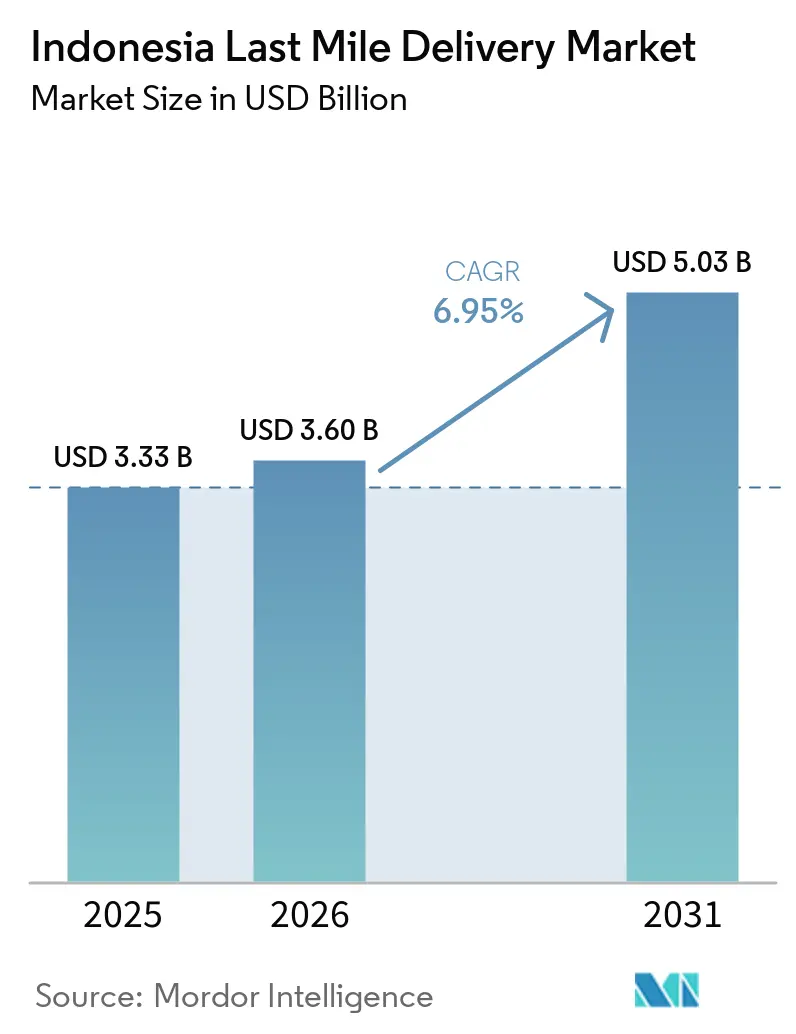
| Tamaño del mercado en el año base (2025) | 3.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.95 % |
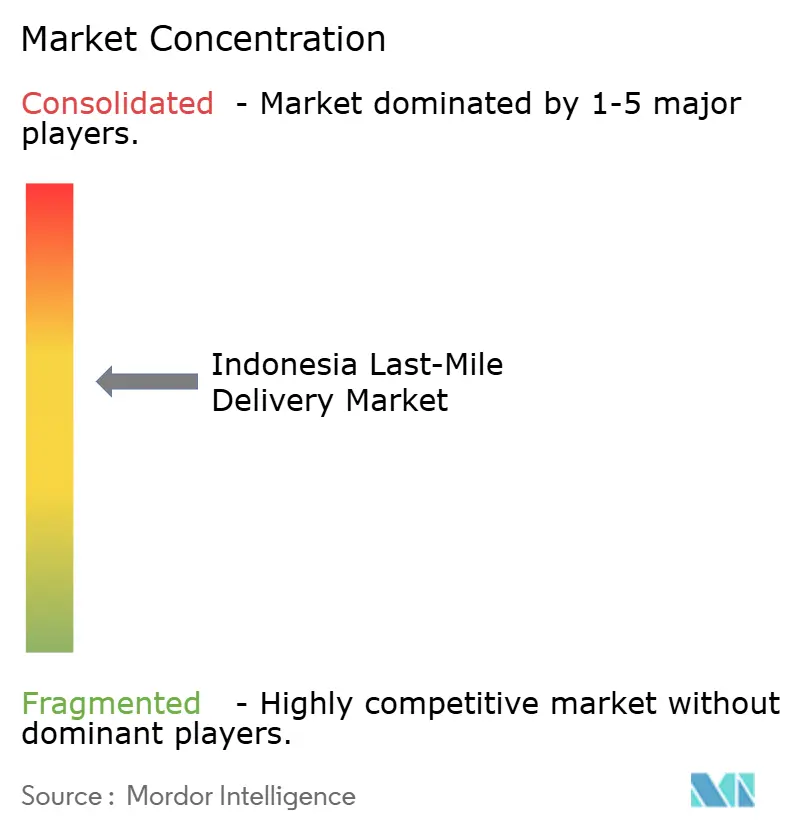
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Entrega de Última Milla en Indonesia por Mordor Intelligence
El tamaño del mercado de entrega de última milla en Indonesia fue valorado en 3,33 mil millones de USD en 2025 y se estima que crecerá desde 3,60 mil millones de USD en 2026 hasta alcanzar 5,03 mil millones de USD en 2031, a una CAGR del 6,95% durante el período de pronóstico (2026-2031).
El comercio en video procesó 2.600 millones de transacciones en 2025, tras un crecimiento del 90%, e incrementó la frecuencia de pedidos más pequeños y sensibles al tiempo. Este patrón favorece a los operadores con alta capacidad de clasificación urbana, flotas de entrega flexibles y coordinación ágil de recogida, en lugar de redes centradas en el transporte interurbano. El crecimiento en el volumen de pedidos fragmentados también está aumentando la necesidad de consolidación eficiente de paquetes, optimización de rutas y visibilidad de envíos en tiempo real. La competencia se orienta, por tanto, hacia un mayor control de los costos de ruta, la recaudación de pagos y la integración con plataformas, a medida que los operadores buscan mejorar la economía de la entrega y la fiabilidad del servicio. La cobertura geográfica sigue siendo costosa más allá de Java debido a la estructura archipelágica y la infraestructura logística desigual, aunque las inversiones en transporte y el uso más amplio de QRIS podrían mejorar las condiciones operativas hasta 2031.
Conclusiones Clave del Informe
- Por servicio, la entrega estándar representó el 51,28% del tamaño del mercado de entrega de última milla en Indonesia en 2025, mientras que se prevé que la entrega en el mismo día registre una CAGR del 9,12% hasta 2031.
- Por negocio, B2C representó el 75,32% de la participación en los ingresos del mercado de entrega de última milla en Indonesia en 2025, mientras que se proyecta que C2C registre la CAGR más alta, del 13,44%, hasta 2031.
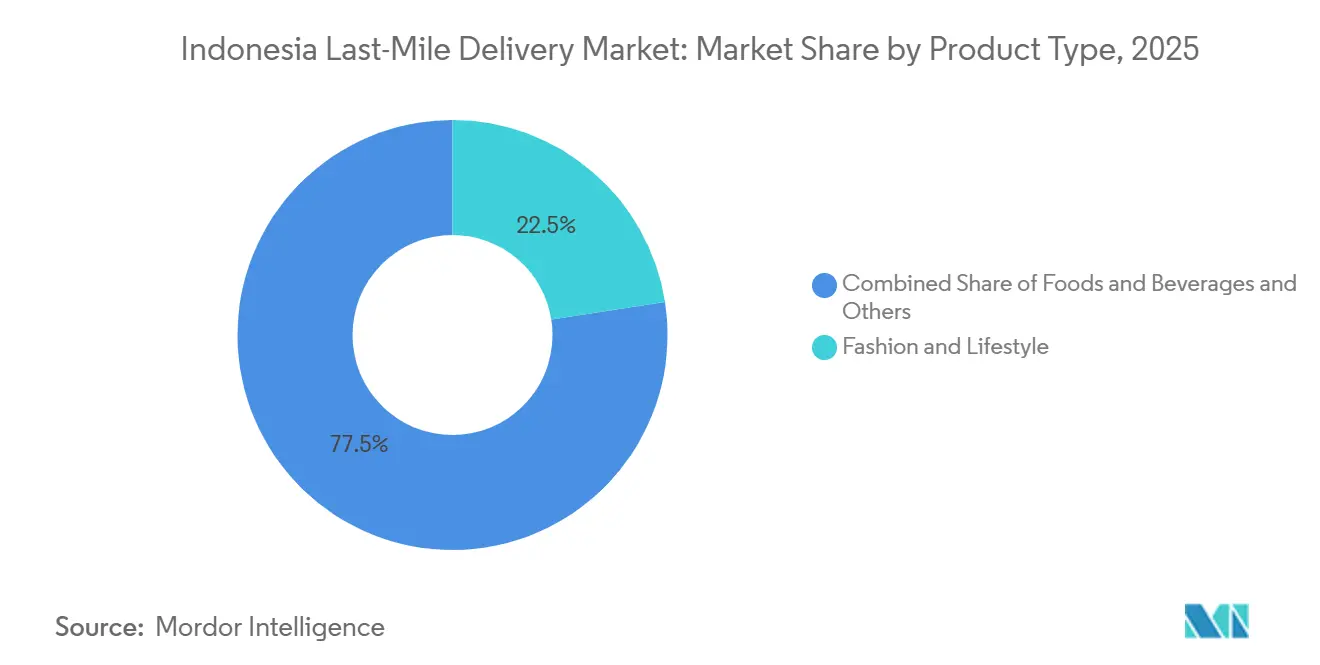
- Por tipo de producto, moda y estilo de vida representó el 22,54% del tamaño del mercado de entrega de última milla en Indonesia en 2025, mientras que se prevé que alimentos y bebidas se expanda a una CAGR del 10,49% hasta 2031.
- Por nivel de ciudad, las ciudades de nivel 1 representaron el 58,71% de la participación del mercado de entrega de última milla en Indonesia en 2025, mientras que se prevé que el nivel 2 registre una CAGR del 11,47% hasta 2031.
- Por ciudad, Yakarta representó el 25,78% del tamaño del mercado de entrega de última milla en Indonesia en 2025, mientras que se proyecta que Makassar registre una CAGR del 12,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Entrega de Última Milla en Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico y los Mercados en Línea Acelerando la Demanda de Paquetería | +2.3% | Nacional, concentrado en Java y ciudades de Nivel 1, con expansión hacia ciudades de Nivel 2 y Sumatra. | Corto plazo (≤ 2 años) |
| Aumento de las Expectativas de Velocidad de Entrega Impulsando la Demanda de Conveniencia Urbana | +1.5% | Nacional, con aceleración temprana en Yakarta, Surabaya y Bandung | Corto plazo (≤ 2 años) |
| Pagos Digitales e Integración con Comerciantes Optimizando las Operaciones | +1.0% | Nacional, con la mayor adopción en Java y Bali | Mediano plazo (2-4 años) |
| Inversión en Infraestructura Logística Mejorando la Conectividad de Entrega | +0.8% | Sumatra, Kalimantan, Sulawesi e Indonesia oriental | Largo plazo (≥ 4 años) |
| Estándares de Trazabilidad Digital Mejorando la Visibilidad y el Cumplimiento | +0.5% | Nacional | Mediano plazo (2-4 años) |
| Compartición de Redes Ampliando la Cobertura en Zonas Remotas | +0.4% | Papúa, Maluku y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico y los Mercados en Línea Acelerando la Demanda de Entrega de Paquetería
El sector de comercio electrónico de Indonesia se expandió con fuerza durante 2025, con plataformas lideradas por marketplaces que representaron una participación significativa de las ventas en línea y concentraron la demanda de mensajería dentro de grandes flujos de pedidos. La rápida adopción del comercio en video también incrementó la frecuencia de transacciones, resultando en envíos más frecuentes y de menor tamaño en comparación con las compras en línea convencionales. Este cambio apoya la demanda de cumplimiento flexible, consolidación de paquetes y capacidades de entrega de última milla en toda Indonesia. La venta en transmisión en vivo requiere ventanas de recogida ágiles e intervalos de despacho más cortos tras la confirmación de los pedidos. Los transportistas con programación de recogida integrada y paneles de control para vendedores están mejor posicionados que los modelos basados en mostrador para procesar este patrón de pedidos. El mercado de entrega de última milla en Indonesia depende, por tanto, cada vez más de la capacidad de conectar los flujos de trabajo del vendedor, la entrega de paquetes y el seguimiento de envíos dentro del mismo proceso operativo.
Aumento de las Expectativas de Velocidad de Entrega Impulsando la Demanda de Conveniencia Urbana
El volumen bruto de mercancías de entrega de alimentos en Indonesia alcanzó 6.400 millones de USD en 2025 y añadió 1.000 millones de USD en valor durante el año. Los consumidores que utilizan la entrega rápida de alimentos están aplicando expectativas de entrega similares a los pedidos que no son de alimentos. Este cambio es más visible en Yakarta, Surabaya y otras ciudades de Nivel 1, donde la densidad de pedidos permite rutas más cortas. Las tiendas oscuras y las operaciones de microcumplimiento han mejorado el alcance práctico de los servicios de entrega rápida. Se prevé que la entrega en el mismo día registre una CAGR del 9,12% hasta 2031, por delante de otros niveles de servicio. En el mercado de entrega de última milla en Indonesia, la entrega rápida se está convirtiendo en un requisito central de los marketplaces en ubicaciones urbanas densas, en lugar de ser una opción premium limitada.
Pagos Digitales e Integración con Comerciantes Optimizando las Operaciones de Entrega
El Banco de Indonesia reportó 57 millones de usuarios de QRIS y más de 39 millones de comerciantes activos en el primer trimestre de 2025[1]Banco de Indonesia, "De COD a QRIS: Cómo la Industria Logística de Indonesia Reduce los Fallos de Pago," Xendit, xendit.co. El uso más amplio de QRIS ofrece a los operadores de entrega una vía para alejarse de la recaudación de efectivo en la puerta. La recaudación de pagos digitales puede reducir las disputas asociadas al pago contra reembolso y acortar el tiempo necesario para remitir los ingresos a los vendedores. Pos Indonesia lanzó COD PosAja! en Shopee en agosto de 2025, extendiendo un servicio integrado de pago contra reembolso más allá de los mostradores de mensajería convencionales[2]PT Pos Indonesia, "PosIND dan Bina Karya Luncurkan Nusantara Logistics Hub di IKN," Pos Indonesia, posindonesia.co.id. El servicio es relevante para ubicaciones rurales y remotas donde vendedores y compradores aún dependen de opciones de pago vinculadas a la entrega. En el mercado de entrega de última milla en Indonesia, la integración de pagos y la trazabilidad elevan el estándar operativo para los proveedores que buscan acuerdos con marketplaces.
Inversión en Infraestructura Logística Mejorando la Conectividad de Entrega a Nivel Nacional
La Autopista Trans-Sumatra contaba con 982 km de corredor operativo en agosto de 2026, conectando 15 corredores económicos desde Bakauheni hacia el norte. El corredor reduce la congestión en rutas que anteriormente limitaban el movimiento interurbano de paquetes en Sumatra. KAI y el Ministerio de Transportes, en julio de 2026, aceleraron la planificación del desarrollo del ferrocarril Trans-Kalimantan. Kalimantan actualmente no cuenta con ferrocarril público operativo, por lo que la propuesta es relevante para el acceso al flete a largo plazo más que para la capacidad inmediata de paquetería. Estos proyectos podrían mejorar la conexión entre los centros de clasificación y las redes de entrega local fuera de Java. El mercado de entrega de última milla en Indonesia tiene su mayor oportunidad relacionada con la infraestructura en las áreas donde la penetración actual de la red es baja y se planean nuevos corredores de transporte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Geografía Archipelágica que Aumenta la Complejidad y los Costos de Entrega entre Islas | -1.5% | Papúa, Maluku, Nusa Tenggara, Kalimantan y Sulawesi | Largo plazo (≥ 4 años) |
| Volatilidad del Combustible y Competencia de Precios Comprimiendo los Márgenes de Entrega | -1.2% | Nacional, más agudo en rutas de islas exteriores y de baja densidad | Corto plazo (≤ 2 años) |
| Costos de Entrega en Zonas Remotas que Desafían la Economía del Nivel de Servicio | -0.9% | Papúa, Maluku y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Límites de Carga de Motocicletas y Conciliación de COD: Aumento de la Complejidad | -0.7% | Nacional, más agudo en áreas urbanas de Nivel 2 y Nivel 3 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Geografía Archipelágica que Aumenta la Complejidad y los Costos de Entrega entre Islas
La geografía de las 17.508 islas de Indonesia mantiene los costos de entrega en rutas de islas exteriores entre un 20% y un 40% por encima de los promedios de Java. Los envíos al este de Indonesia a menudo requieren una motocicleta, un camión, flete marítimo y otro movimiento en motocicleta. Estos traspasos añaden entre 3 y 5 puntos de contacto a la ruta de un paquete y aumentan la probabilidad de retrasos, daños o pérdidas. El riesgo de servicio resultante limita los niveles de servicio que los proveedores pueden comprometer en zonas remotas. Los planes del gobierno para infraestructura compartida entre transportistas y capacidad de clasificación consolidada abordan esta necesidad, pero su cronograma se extiende más allá del corto plazo. El mercado de entrega de última milla en Indonesia continuará, por tanto, enfrentando cargos más elevados y menor consistencia del servicio en Papúa, Maluku, Nusa Tenggara y otras rutas de islas exteriores.
Volatilidad del Combustible, Competencia de Precios y Complejidad Operativa Comprimiendo los Márgenes de Entrega
La Asociación de Mensajería de Indonesia ha identificado la competencia tarifaria insostenible como un riesgo sistémico para los operadores de mensajería. J&T Express, SPX Express y SiCepat representaron una gran parte de la actividad de paquetería en marketplaces, lo que mantiene la presión sobre las tarifas por paquete. La volatilidad del precio del combustible es especialmente difícil para los operadores que atienden rutas de baja densidad o de islas exteriores. Los límites de carga de las motocicletas también restringen la economía de las rutas, mientras que la conciliación de COD genera trabajo administrativo adicional en ubicaciones con menor adopción. El despliegue de flete eléctrico ofrece una respuesta potencial a los costos de combustible, pero la inversión requerida es más difícil de financiar para los transportistas más pequeños. Es probable, por tanto, que el mercado de entrega de última milla en Indonesia experimente mayor presión sobre los operadores pequeños que no pueden absorber los aumentos de insumos ni desarrollar capacidades tecnológicas y de vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Entrega Estándar Retiene el Volumen Mientras la Entrega en el Mismo Día Gana Valor
La entrega estándar representó el 51,28% del tamaño del mercado de entrega de última milla en Indonesia en 2025, mientras que se prevé que la entrega en el mismo día registre una CAGR del 9,12% hasta 2031. Los servicios estándar mantienen el mayor protagonismo porque ofrecen menores costos por paquete y ciclos de enrutamiento predecibles. Su modelo operativo es compatible con los movimientos de camiones de milla intermedia consolidados y la demanda habitual de los marketplaces. Esto hace que el servicio estándar sea adecuado para productos no perecederos donde los compradores aceptan una ventana de entrega más amplia. También permite a los transportistas utilizar la capacidad de clasificación establecida en grandes volúmenes de pedidos. El tamaño del mercado de entrega de última milla en Indonesia asociado a la entrega estándar sigue respaldado por la necesidad de cumplimiento económico en diversas categorías de consumidores.
La entrega en el mismo día está respaldada por el cumplimiento urbano denso y la demanda de finalización de pedidos más rápida. Las tiendas oscuras pueden posicionar el inventario más cerca de los compradores y reducir la distancia de desplazamiento desde la recogida hasta la entrega. Este servicio puede exigir una tarifa más alta donde la densidad de rutas es suficiente para soportar el costo. La entrega al día siguiente se sitúa entre los dos modelos para los clientes que desean un despacho más rápido pero no quieren pagar por el servicio en el mismo día. Su posición está bajo presión porque los servicios en el mismo día compiten en el extremo premium, mientras que la entrega estándar mejorada avanza en el otro extremo. La combinación de servicios dependerá de si los transportistas pueden igualar la velocidad de entrega con capacidad fiable y costos de ruta manejables.
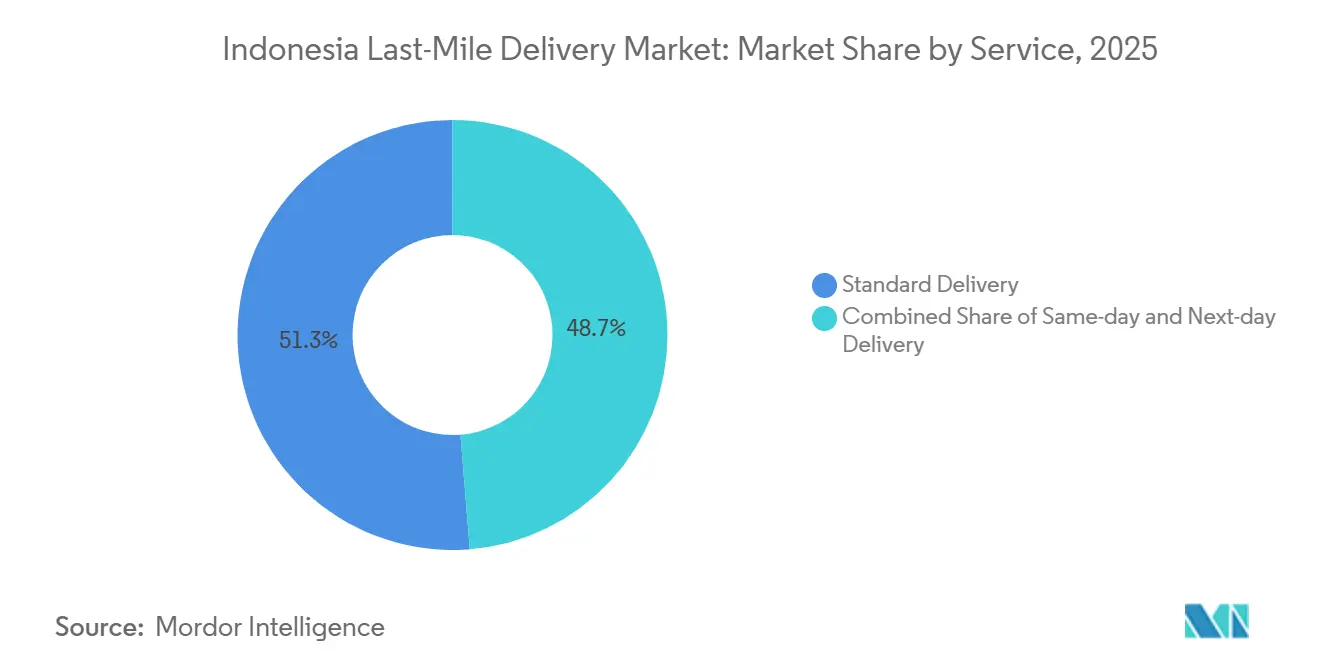
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Negocio: B2C Mantiene la Escala Mientras C2C se Expande a Través del Comercio Social
B2C representó el 75,32% de la participación del mercado de entrega de última milla en Indonesia en 2025, mientras que se proyecta que C2C registre una CAGR del 13,44% hasta 2031. Las plataformas de marketplace generan la densidad de pedidos que hace de B2C el modelo de negocio dominante. La participación del 54% de Shopee en el volumen bruto de mercancías del comercio electrónico de Indonesia en 2025 ilustra la influencia de una plataforma importante en los volúmenes de los transportistas. Las reglas de selección de transportistas en las grandes plataformas pueden dar forma a la distribución nacional de pedidos. La entrega B2C también se beneficia de patrones de recogida repetibles y requisitos de envío relativamente estandarizados. La industria de entrega de última milla en Indonesia depende en gran medida de estas relaciones con las plataformas porque coordinan la demanda de los vendedores a escala.
Los servicios B2B apoyan flujos programados entre fabricantes, distribuidores, vendedores y ubicaciones de cumplimiento. SAPX Express está persiguiendo programas de distribución gubernamental, incluidas las iniciativas Sekolah Rakyat y Koperasi Merah Putih. La actividad C2C está creciendo a través del comercio social en WhatsApp, Instagram y TikTok. Los vendedores individuales utilizan estos canales para enviar directamente a los compradores sin intermediación de marketplace. Dichos pedidos pueden ser irregulares y geográficamente dispersos, lo que favorece a las plataformas que agregan múltiples opciones de transportistas. El mercado de entrega de última milla en Indonesia puede, por tanto, requerir diseños de servicio diferentes para la demanda recurrente de marketplaces y los envíos de menor densidad de vendedor a comprador.
Por Tipo de Producto: La Moda Lidera los Ingresos Mientras los Alimentos y Bebidas Requieren una Ejecución Especializada
Moda y estilo de vida representó el 22,54% de la participación del mercado de entrega de última milla en Indonesia en 2025, mientras que se proyecta que alimentos y bebidas registren una CAGR del 10,49% hasta 2031. La moda sigue siendo significativa porque la adopción temprana del comercio electrónico en Indonesia estuvo estrechamente vinculada con los vendedores de ropa en Tokopedia y Shopee. Las devoluciones de ropa del 15-25% hacen de la logística inversa una consideración importante para los contratos B2C de moda. Los transportistas necesitan procesos claros de recogida, inspección y devolución para atender a los vendedores en esta categoría. Los volúmenes de moda también encajan bien con las redes de paquetería estándar porque muchos productos son compactos y no perecederos. El tamaño del mercado de entrega de última milla en Indonesia para esta categoría está, en consecuencia, vinculado tanto al manejo de paquetes salientes como a la capacidad de gestionar devoluciones.
La demanda de alimentos y bebidas refleja la actividad de entrega de alimentos de 6.400 millones de USD en Indonesia en 2025. Sus requisitos de manejo difieren de los de la ropa porque la condición del producto y el momento de la entrega importan más. Un estudio de 2025 encontró que la integridad del embalaje, el flujo de información digital y la logística colaborativa mejoraron el rendimiento de la entrega para las pymes indonesias de alimentos y bebidas. Esto respalda la importancia de la capacidad de cadena de frío y la información de envío trazable. Los productos de cuidado personal, productos del hogar, electrónica de consumo y mobiliario proporcionan demanda recurrente para las redes de entrega estándar. Sus variados patrones de pedidos ayudan a mantener los volúmenes de paquetes fuera del segmento de alimentos más sensible al tiempo.
Por Nivel de Ciudad: El Nivel 1 Genera Ingresos Mientras el Nivel 2 Gana Impulso
Las ciudades de Nivel 1 contribuyeron con el 58,71% del tamaño del mercado de entrega de última milla en Indonesia en 2025, mientras que se prevé que las ciudades de Nivel 2 registren una CAGR del 11,47% hasta 2031. Yakarta, Surabaya, Bandung, Medan y Makassar tienen la densidad de rutas necesaria para una alta utilización de activos. J&T Express operó más de 1.000 máquinas de clasificación, 500 centros de depósito y 2.700 puntos de venta en Indonesia a junio de 2026. Esta escala es más práctica donde los flujos de paquetes son continuos y las rutas de entrega son compactas. Las redes de Nivel 1 también admiten ciclos de recogida y entrega más frecuentes. El mercado de entrega de última milla en Indonesia continúa derivando gran parte de sus ingresos de estos corredores urbanos consolidados.
Las ciudades de Nivel 2 se están expandiendo a medida que las plataformas amplían su alcance fuera de Java y mejora la densidad de rutas. Palembang, Makassar y Balikpapan son ejemplos de ubicaciones donde la inversión adicional en centros de distribución se vuelve más viable a medida que aumentan los volúmenes de pedidos. Los menores costos por paquete pueden seguir una vez que una red tenga un flujo más constante de paquetes en ambas direcciones. Las ciudades de Nivel 3 y las más pequeñas enfrentan ambigüedad de direcciones, menor adopción de pagos digitales y tasas más altas de rechazo de COD. Los estándares nacionales de licencias de mensajería establecen un piso mínimo de cobertura del servicio, pero la aplicación sigue siendo inconsistente en algunas ubicaciones de Nivel 3. La expansión hacia estas áreas requiere que los transportistas equilibren los objetivos de acceso frente a una mayor incertidumbre operativa.
Análisis Geográfico
Yakarta representó el 25,78% del tamaño del mercado de entrega de última milla en Indonesia en 2025, convirtiéndola en el mayor mercado a nivel de ciudad del país. Su liderazgo está respaldado por la concentración de consumidores de comercio electrónico, vendedores en marketplaces, instalaciones de cumplimiento, puntos de mensajería y capacidad de clasificación en todo el Gran Yakarta. Las densas rutas de entrega en Yakarta, Tangerang, Bekasi, Depok y Bogor permiten una mayor utilización de los mensajeros y ciclos de recogida más frecuentes. La ciudad también apoya una fuerte demanda de entrega en el mismo día e instantánea, particularmente para alimentos, moda, belleza y compras orientadas a la conveniencia. Como resultado, Yakarta sigue siendo el principal centro de ingresos y operaciones para los proveedores nacionales de entrega de última milla.
Se prevé que Makassar registre una CAGR del 12,83% durante 2026-2031. La ciudad está fortaleciendo su papel como puerta de entrada comercial, de distribución y de consolidación de paquetes para el este de Indonesia. El aumento del consumo urbano, la creciente participación en marketplaces y la creciente demanda de los comerciantes están creando oportunidades para que las empresas de mensajería amplíen la capacidad local de clasificación, recogida y entrega. Makassar también permite a los transportistas consolidar los envíos que llegan desde Java antes de distribuirlos por Sulawesi y otros destinos del este de Indonesia. Esto posiciona a la ciudad como un importante mercado de crecimiento para los operadores que buscan expandirse más allá del maduro corredor del Gran Yakarta.
Otros grandes centros urbanos, incluidos Surabaya, Bandung, Medan, Palembang y Balikpapan, siguen siendo importantes para la red nacional de entrega de última milla de Indonesia. Estas ciudades apoyan la demanda de paquetería a través de grandes poblaciones de consumidores, actividad comercial, ecosistemas de vendedores locales y vínculos con las ciudades secundarias circundantes. Sin embargo, la economía de la entrega varía según la ciudad en función de la densidad de rutas, las condiciones de tráfico, la concentración de comerciantes, la disponibilidad de almacenes locales y la dependencia del reabastecimiento entre islas. Yakarta continuará representando la mayor participación de los ingresos del mercado, mientras que la CAGR del 12,83% de Makassar refleja el mayor potencial de expansión en los corredores de distribución urbana emergentes[3]BIMP-EAGA, "Indonesia Planea una Red de Transbordadores para Conectar las Regiones Orientales," BIMP-EAGA, bimp-eaga. asia.
Panorama Competitivo
El mercado de entrega de última milla en Indonesia está moderadamente concentrado, pero la competencia en precios y servicios sigue siendo intensa. La asociación de capital cruzado de J&T Express en enero de 2026 con SF Holding fue valorada en 8.300 millones de HKD (1.060 millones de USD). El acuerdo combina la red de última milla de J&T en 13 países con las capacidades de flete principal y aduanas de SF Holding.
Los transportistas buscan diferenciación a través de servicios transfronterizos, contratos B2B e integración con plataformas, en lugar de únicamente reducciones tarifarias. Ninja Xpress amplió Ninja Cross Border a 45 países en abril de 2026. Lion Parcel amplió su servicio INTERPACK a más de 50 países en 5 continentes en septiembre de 2026. SAPX Express está persiguiendo programas de distribución gubernamental B2B. Pos Indonesia y SiCepat Ekspres iniciaron Servicios Logísticos Integrados en noviembre de 2025 para combinar sus redes de distribución, sistemas de seguimiento y activos operativos[4]PT Pos Indonesia, "Pos Indonesia y SiCepat Ekspres Lanzan Oficialmente el Primer Envío de Servicios Logísticos Integrados," Pos Indonesia, posindonesia.co.id. Estos movimientos muestran que la cobertura de entrega y la integración de servicios se están volviendo más importantes que la competencia directa en precios.
La inversión en tecnología también está configurando la posición competitiva de los principales operadores. J&T utilizó monitoreo de flujo con inteligencia artificial en tiempo real durante el festival Double 6 de junio de 2026, cuando sus volúmenes en Indonesia aumentaron un 112%. El Despachador de Inteligencia Artificial de Ninja Van está destinado a automatizar las decisiones de enrutamiento y mejorar la eficiencia de entrega en períodos pico. Kargo Technologies planeó desplegar 2.500 vehículos eléctricos para finales de 2026 tras reportar una reducción del 66,5% en los costos operativos en los despliegues de Yakarta. Las discusiones respaldadas por el gobierno en noviembre de 2025 consideraron una posible fusión de Grab Holdings y GoTo Group. Una empresa combinada tendría una importante densidad de entrega instantánea, sujeta a la aprobación antimonopolio de la KPPU y las condiciones gubernamentales.
Líderes de la Industria de Entrega de Última Milla en Indonesia
J&T Express
JNE Express
SPX Express
SiCepat Ekspres
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Ninja Xpress amplió su servicio Ninja Cross Border a 45 países, extendiéndose más allá de Malasia y Singapur para incluir Japón, Hong Kong, el Reino Unido, Alemania, Francia y las Américas. Desde su lanzamiento en 2024, el servicio ha atendido a más de 350 remitentes comerciales activos con volúmenes mensuales que superan los 7.500 paquetes por remitente y un crecimiento de envíos de más del 100%.
- Noviembre de 2025: Pos Indonesia y SiCepat Ekspres lanzaron los Servicios Logísticos Integrados con el primer envío oficial el 20 de noviembre de 2025. La colaboración combina las redes de distribución, los sistemas de seguimiento y los activos operativos de ambas empresas para ofrecer soluciones de extremo a extremo a pymes, empresas de comercio electrónico y corporaciones, con un mandato explícito de extender una cobertura fiable a las zonas remotas de Indonesia.
- Agosto de 2025: Pos Indonesia lanzó COD PosAja! en Shopee desde agosto de 2025, inicialmente en Jabodetabek antes de expandirse a nivel nacional. El servicio extiende el COD integrado digitalmente a geografías rurales y remotas, desafiando directamente a los brazos logísticos propiedad de los marketplaces centrados en la entrega urbana y apoyando a los vendedores pymes para llegar a los compradores en corredores desatendidos.
- Agosto de 2025: DHL Express Indonesia lanzó oficialmente la Puerta de Enlace y Centro de Servicio de Surabaya, respaldada por una inversión de 10 millones de USD, fortaleciendo la conectividad de Java Oriental y ampliando el acceso de las pymes a los servicios exprés transfronterizos. Simultáneamente, la empresa planeó nuevos centros de procesamiento en Denpasar y Batam para capturar los crecientes volúmenes del comercio impulsado por el turismo de Bali y el clúster de fabricación de electrónica de Batam.


Alcance del Informe del Mercado de Entrega de Última Milla en Indonesia
| Entrega Estándar |
| Entrega en el Mismo Día |
| Entrega al Día Siguiente |
| B2B (Empresa a Empresa) |
| B2C (Empresa a Consumidor) |
| C2C (Consumidor a Consumidor) |
| Alimentos y Bebidas |
| Cuidado Personal y del Hogar |
| Moda y Estilo de Vida (accesorios, ropa, calzado) |
| Mobiliario |
| Electrónica de Consumo y Electrodomésticos |
| Otros Productos |
| Nivel 1 |
| Nivel 2 |
| Nivel 3 e Inferior |
| Yakarta |
| Bandung |
| Surabaya |
| Medan |
| Tasikmalaya |
| Yogyakarta |
| Semarang |
| Denpasar |
| Makassar |
| Resto de Ciudades |
| Por Servicio | Entrega Estándar |
| Entrega en el Mismo Día | |
| Entrega al Día Siguiente | |
| Por Negocio | B2B (Empresa a Empresa) |
| B2C (Empresa a Consumidor) | |
| C2C (Consumidor a Consumidor) | |
| Por Tipo de Producto | Alimentos y Bebidas |
| Cuidado Personal y del Hogar | |
| Moda y Estilo de Vida (accesorios, ropa, calzado) | |
| Mobiliario | |
| Electrónica de Consumo y Electrodomésticos | |
| Otros Productos | |
| Por Nivel de Ciudad | Nivel 1 |
| Nivel 2 | |
| Nivel 3 e Inferior | |
| Por Ciudad | Yakarta |
| Bandung | |
| Surabaya | |
| Medan | |
| Tasikmalaya | |
| Yogyakarta | |
| Semarang | |
| Denpasar | |
| Makassar | |
| Resto de Ciudades |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del mercado de entrega de última milla en Indonesia hasta 2031?
Se estima que el sector crecerá desde 3,60 mil millones de USD en 2026 hasta 5,03 mil millones de USD en 2031, a una CAGR del 6,95%, con los flujos de pedidos de marketplaces, el cumplimiento urbano más rápido, los pagos digitales y los vínculos de transporte configurando la demanda y la gestión de costos.
¿Qué servicio crece más rápido en el sector de entrega de Indonesia?
Se prevé que la entrega en el mismo día registre una CAGR del 9,12% hasta 2031, respaldada por un cumplimiento urbano más denso, pedidos en línea más frecuentes y las expectativas de los consumidores establecidas por la entrega de alimentos en Yakarta, Surabaya y otras ciudades de Nivel 1.
¿Qué tipo de cliente genera más ingresos por paquetería en Indonesia?
B2C representó el 75,32% de los ingresos de 2025, reflejando la escala de los flujos de pedidos de marketplaces, la recogida estandarizada de vendedores y las relaciones con los transportistas que conectan las plataformas en línea con los compradores en todo el país.
¿Qué categoría de producto se expande más rápido para los operadores de entrega?
Se prevé que alimentos y bebidas registren una CAGR del 10,49% hasta 2031 y requieren un manejo oportuno y trazable, una sólida integridad del embalaje y operaciones de entrega que puedan preservar la condición del producto desde la recogida hasta la entrega final.
¿Qué ciudad tiene las mejores perspectivas de crecimiento en entrega?
Se prevé que Makassar registre una CAGR del 12,83% hasta 2031, respaldada por la demanda relacionada con IKN, los vínculos de transporte planificados y la necesidad de redes de entrega que puedan atender una geografía de baja penetración con flujos institucionales y comerciales emergentes.
¿Qué tan concentrado está el sector de mensajería en Indonesia?
El mercado de entrega de última milla en Indonesia está moderadamente concentrado, lo que otorga a los principales transportistas una escala de volumen considerable, mientras que los proveedores más pequeños compiten a través de cobertura especializada, servicios transfronterizos, contratos B2B y conexiones con plataformas.
Última actualización de la página el:



