
Indonesien Letzte-Meile-Liefermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
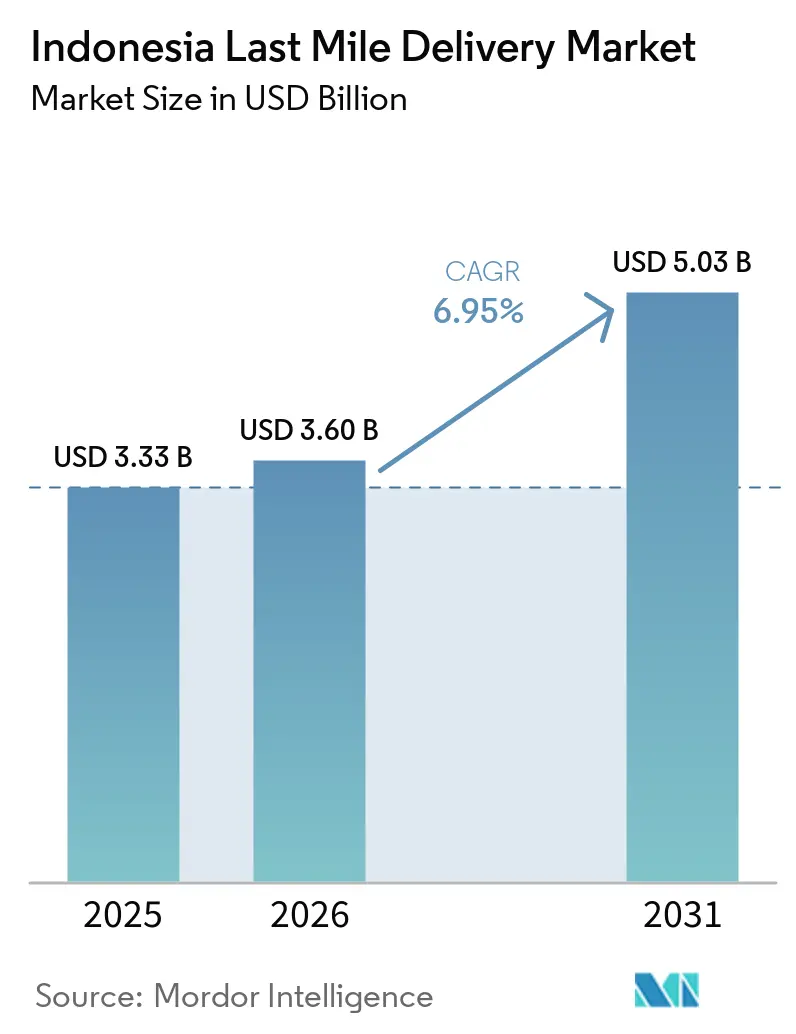
| Marktgröße im Basisjahr (2025) | 3.33 Milliarden US-Dollar |
| Marktgröße (2026) | 3.60 Milliarden US-Dollar |
| Marktgröße (2031) | 5.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.95 % |
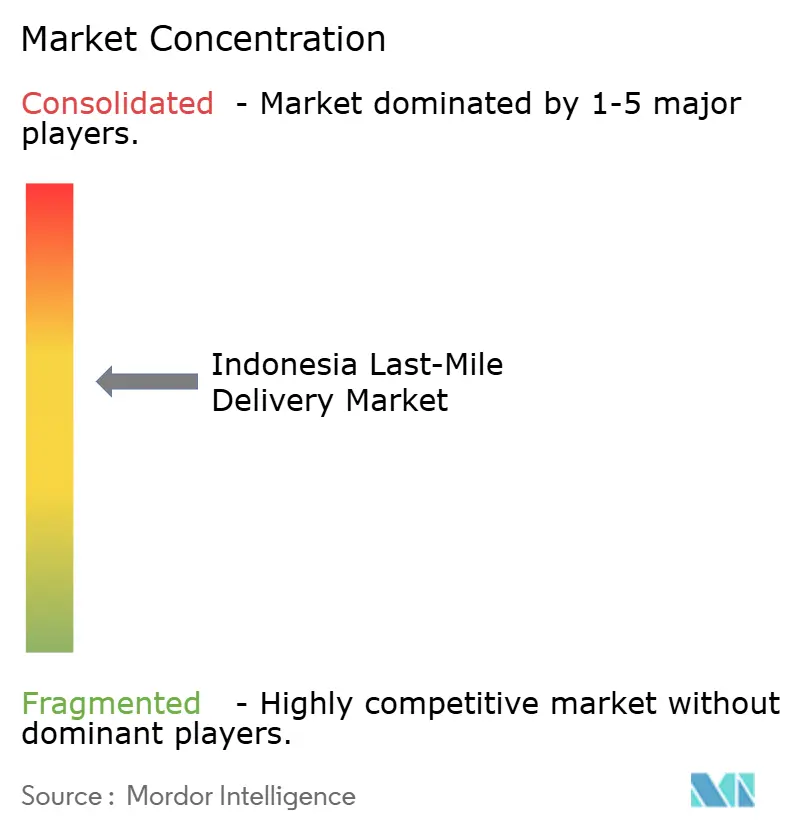
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Letzte-Meile-Liefermarkt Analyse von Mordor Intelligence
Die Größe des indonesischen Letzte-Meile-Liefermarkts wurde im Jahr 2025 auf 3,33 Milliarden USD geschätzt und soll von 3,60 Milliarden USD im Jahr 2026 auf 5,03 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,95 % während des Prognosezeitraums (2026–2031).
Der Video-Commerce verarbeitete im Jahr 2025 2,6 Milliarden Transaktionen nach einem Wachstum von 90 % und erhöhte die Häufigkeit kleinerer, zeitkritischer Bestellungen. Dieses Muster begünstigt Betreiber mit dichter städtischer Sortierkapazität, flexiblen Lieferflotten und schneller Abholkoordination gegenüber Netzwerken, die auf den Fernverkehr zwischen Städten ausgerichtet sind. Das steigende Volumen fragmentierter Bestellungen erhöht auch den Bedarf an effizienter Paketzusammenführung, Routenoptimierung und Echtzeit-Sendungsverfolgung. Der Wettbewerb verlagert sich daher hin zu einer engeren Kontrolle der Routenkosten, der Zahlungsabwicklung und der Plattformintegration, da die Betreiber die Lieferökonomie und die Zuverlässigkeit des Service verbessern wollen. Die geografische Abdeckung bleibt aufgrund der Archipelstruktur und der ungleichmäßigen Logistikinfrastruktur außerhalb Javas kostspielig, obwohl Transportinvestitionen und eine breitere QRIS-Nutzung die Betriebsbedingungen bis 2031 verbessern könnten.
Wichtigste Erkenntnisse des Berichts
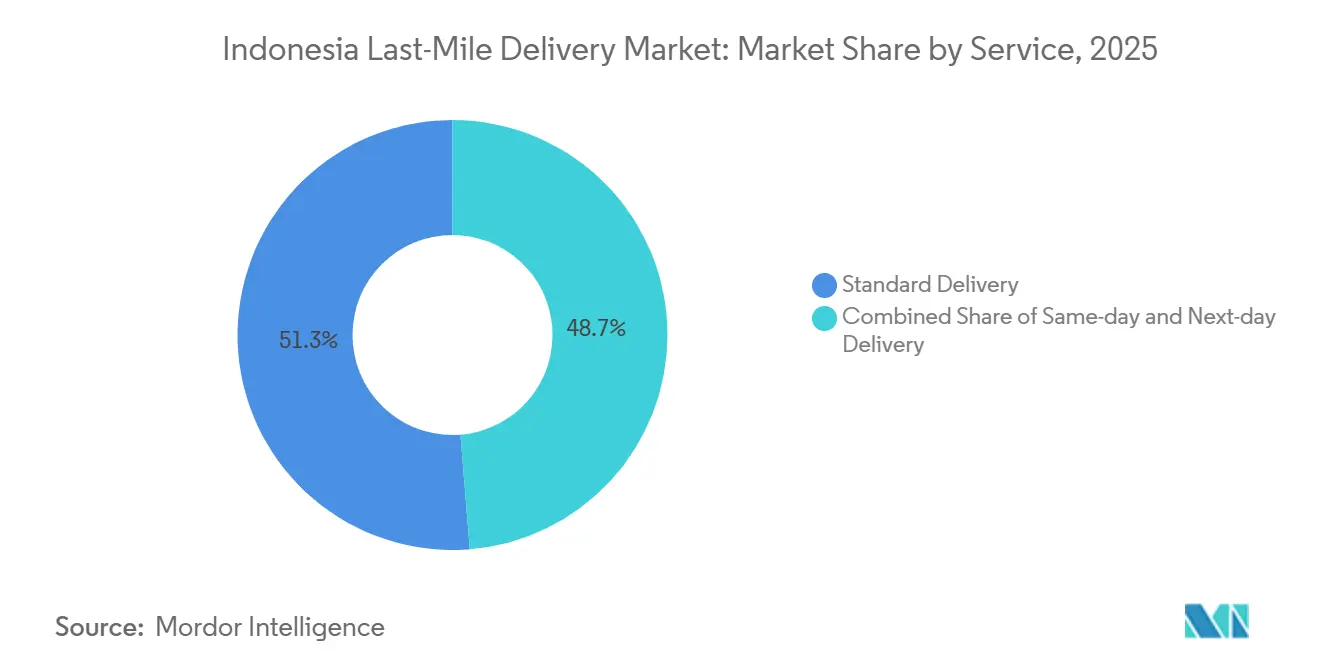
- Nach Dienstleistung hielt die Standardlieferung im Jahr 2025 einen Anteil von 51,28 % an der Größe des indonesischen Letzte-Meile-Liefermarkts, während die Same-Day-Lieferung bis 2031 voraussichtlich eine CAGR von 9,12 % verzeichnen wird.
- Nach Geschäftsbereich hielt B2C im Jahr 2025 einen Umsatzanteil von 75,32 % am indonesischen Letzte-Meile-Liefermarkt, während C2C bis 2031 voraussichtlich die höchste CAGR von 13,44 % verzeichnen wird.
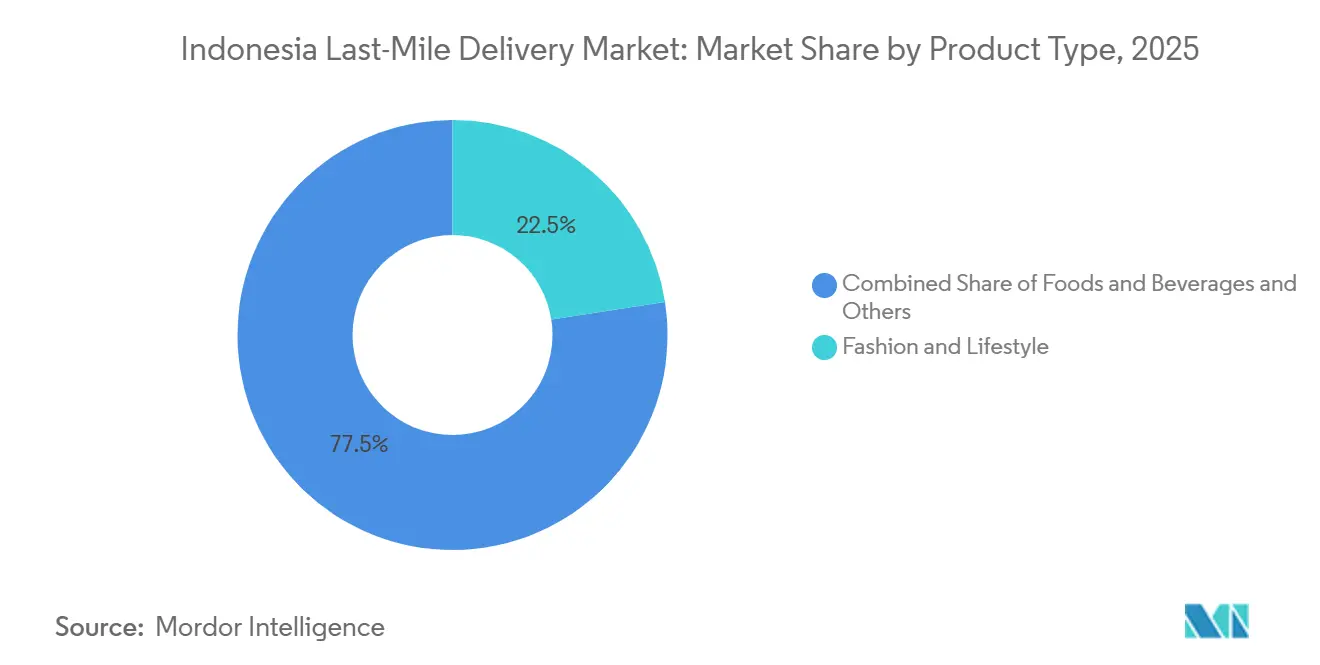
- Nach Produkttyp hielt Mode und Lifestyle im Jahr 2025 einen Anteil von 22,54 % an der Größe des indonesischen Letzte-Meile-Liefermarkts, während Lebensmittel und Getränke bis 2031 voraussichtlich mit einer CAGR von 10,49 % wachsen werden.
- Nach Stadttier hielten Tier-1-Städte im Jahr 2025 einen Marktanteil von 58,71 % am indonesischen Letzte-Meile-Liefermarkt, während Tier 2 bis 2031 voraussichtlich eine CAGR von 11,47 % verzeichnen wird.
- Nach Stadt hielt Jakarta im Jahr 2025 einen Anteil von 25,78 % an der Größe des indonesischen Letzte-Meile-Liefermarkts, während Makassar bis 2031 voraussichtlich eine CAGR von 12,83 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Indonesien Letzte-Meile-Liefermarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des E-Commerce und der Marktplätze beschleunigt die Paketnachfrage | +2.3% | National, konzentriert auf Java und Tier-1- Städte, mit Expansion in Tier-2-Städte und Sumatra. | Kurzfristig (≤ 2 Jahre) |
| Steigende Erwartungen an die Liefergeschwindigkeit treiben die Nachfrage nach städtischer Bequemlichkeit | +1.5% | National, mit früher Beschleunigung in Jakarta, Surabaya und Bandung | Kurzfristig (≤ 2 Jahre) |
| Digitale Zahlungen und Händlerintegration rationalisieren den Betrieb | +1.0% | National, mit der höchsten Akzeptanz in Java und Bali | Mittelfristig (2–4 Jahre) |
| Investitionen in die Logistikinfrastruktur verbessern die Lieferkonnektivität | +0.8% | Sumatra, Kalimantan, Sulawesi und Ostindonesien | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeitsstandards verbessern Transparenz und Compliance | +0.5% | National | Mittelfristig (2–4 Jahre) |
| Netzwerkteilung erweitert die Abdeckung in abgelegenen Gebieten | +0.4% | Papua, Maluku und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des E-Commerce und der Marktplätze beschleunigt die Paketnachfrage
Indonesiens E-Commerce-Sektor expandierte im Jahr 2025 stark, wobei marktplatzgeführte Plattformen einen erheblichen Anteil am Online-Umsatz ausmachten und die Kuriernachfrage innerhalb großer Bestellströme konzentrierten. Die rasche Verbreitung des Video-Commerce erhöhte auch die Transaktionshäufigkeit, was im Vergleich zum herkömmlichen Online-Shopping zu häufigeren und kleineren Sendungen führte. Diese Verschiebung unterstützt die Nachfrage nach flexibler Auftragsabwicklung, Paketzusammenführung und Letzte-Meile-Lieferfähigkeiten in ganz Indonesien. Live-Stream-Verkäufe erfordern prompte Abholzeitfenster und kürzere Versandintervalle nach Auftragsbestätigung. Spediteure mit integrierter Abholplanung und Verkäufer-Dashboards sind besser positioniert als schalterbasierte Modelle, um dieses Bestellmuster zu verarbeiten. Der indonesische Letzte-Meile-Liefermarkt hängt daher zunehmend von der Fähigkeit ab, Verkäufer-Workflows, Paketübergabe und Sendungsverfolgung innerhalb desselben Betriebsprozesses zu verbinden.
Steigende Erwartungen an die Liefergeschwindigkeit treiben die Nachfrage nach städtischer Bequemlichkeit
Indonesiens Lebensmittellieferungs-GMV erreichte im Jahr 2025 6,4 Milliarden USD und legte im Laufe des Jahres um 1 Milliarde USD zu. Verbraucher, die schnelle Lebensmittellieferungen nutzen, übertragen ähnliche Liefererwartungen auf Nicht-Lebensmittelbestellungen. Diese Verschiebung ist am deutlichsten in Jakarta, Surabaya und anderen Tier-1-Städten sichtbar, wo die Bestelldichte kürzere Routen ermöglicht. Dark Stores und Micro-Fulfillment-Betriebe haben die praktische Reichweite von Schnelllieferdiensten verbessert. Die Same-Day-Lieferung soll bis 2031 eine CAGR von 9,12 % verzeichnen, was über anderen Dienstleistungsstufen liegt. Im indonesischen Letzte-Meile-Liefermarkt wird die schnelle Lieferung in dicht besiedelten städtischen Gebieten zu einer zentralen Marktplatzanforderung, anstatt eine begrenzte Premiumoption zu bleiben.
Digitale Zahlungen und Händlerintegration rationalisieren den Lieferbetrieb
Die Bank Indonesia meldete im ersten Quartal 2025 57 Millionen QRIS-Nutzer und mehr als 39 Millionen aktive Händler[1]Bank Indonesia, "From COD to QRIS: How Indonesia's Logistics Industry Reduces Payment Failures," Xendit, xendit.co. Die breitere QRIS-Nutzung bietet Lieferbetreibern einen Weg weg von der Bargeldabholung an der Haustür. Die digitale Zahlungsabwicklung kann Streitigkeiten im Zusammenhang mit Nachnahme reduzieren und die Zeit für die Weiterleitung von Erlösen an Verkäufer verkürzen. Pos Indonesia führte im August 2025 COD PosAja! auf Shopee ein und erweiterte damit einen integrierten Nachnahmedienst über herkömmliche Kurierschalter hinaus[2]PT Pos Indonesia, "PosIND dan Bina Karya Luncurkan Nusantara Logistics Hub di IKN," Pos Indonesia, posindonesia.co.id. Der Dienst ist relevant für ländliche und abgelegene Standorte, an denen Verkäufer und Käufer weiterhin auf lieferungsgebundene Zahlungsoptionen angewiesen sind. Im indonesischen Letzte-Meile-Liefermarkt erhöhen Zahlungsintegration und Rückverfolgbarkeit den Betriebsstandard für Anbieter, die Marktplatzvereinbarungen anstreben.
Investitionen in die Logistikinfrastruktur verbessern die landesweite Lieferkonnektivität
Die Trans-Sumatra-Mautstraße verfügte bis August 2026 über 982 km betriebsbereiten Korridor und verbindet 15 Wirtschaftskorridore von Bakauheni nordwärts. Der Korridor reduziert Staus auf Strecken, die zuvor den Paketverkehr zwischen Städten in Sumatra einschränkten. KAI und das Verkehrsministerium beschleunigten im Juli 2026 die Planung für die Entwicklung der Trans-Kalimantan-Eisenbahn. Kalimantan verfügt derzeit über keine betriebsbereite öffentliche Eisenbahn, sodass der Vorschlag eher für den langfristigen Frachtzugang als für unmittelbare Paketkapazitäten relevant ist. Diese Projekte könnten die Verbindung zwischen Sortierzentren und lokalen Liefernetzwerken außerhalb Javas verbessern. Der indonesische Letzte-Meile-Liefermarkt hat seine stärkste infrastrukturbezogene Chance in Gebieten, in denen die aktuelle Netzwerkdurchdringung gering ist und neue Transportkorridore geplant sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Archipelgeografie erhöht die Komplexität und Kosten der Lieferung zwischen Inseln | -1.5% | Papua, Maluku, Nusa Tenggara, Kalimantan und Sulawesi | Langfristig (≥ 4 Jahre) |
| Kraftstoffvolatilität und Preiswettbewerb komprimieren die Liefermargen | -1.2% | National, am stärksten auf Außeninseln und Routen mit geringer Dichte | Kurzfristig (≤ 2 Jahre) |
| Lieferkosten in abgelegenen Zonen stellen die Wirtschaftlichkeit des Serviceniveaus in Frage | -0.9% | Papua, Maluku und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Nutzlastgrenzen von Motorrädern und COD- Abstimmung erhöhen die Komplexität | -0.7% | National, am stärksten in Tier-2- und Tier-3- Stadtgebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Archipelgeografie erhöht die Komplexität und Kosten der Lieferung zwischen Inseln
Indonesiens Geografie mit 17.508 Inseln hält die Lieferkosten auf Außeninseln-Routen 20–40 % über dem Java-Durchschnitt. Sendungen nach Ostindonesien erfordern oft eine Motorrad-, eine LKW-, eine Seefracht- und eine weitere Motorradzustellung. Diese Übergaben fügen einer Paketroute 3–5 Berührungspunkte hinzu und erhöhen die Wahrscheinlichkeit von Verzögerungen, Beschädigungen oder Verlusten. Das daraus resultierende Servicerisiko begrenzt die Serviceniveaus, zu denen sich Anbieter in abgelegenen Gebieten verpflichten können. Regierungspläne für gemeinsame Infrastruktur zwischen Spediteuren und konsolidierte Sortierkapazitäten sollen den Bedarf decken, aber ihr Zeitplan erstreckt sich über die kurzfristige Perspektive hinaus. Der indonesische Letzte-Meile-Liefermarkt wird daher weiterhin mit höheren Gebühren und geringerer Servicekonsistenz in Papua, Maluku, Nusa Tenggara und anderen Außeninseln-Routen konfrontiert sein.
Kraftstoffvolatilität, Preiswettbewerb und Betriebskomplexität komprimieren die Liefermargen
Der indonesische Kurierverband hat den nicht nachhaltigen Tarifwettbewerb als systemisches Risiko für Kurierbetreiber identifiziert. J&T Express, SPX Express und SiCepat machten einen großen Anteil der Marktplatz-Paketaktivität aus, was den Druck auf die Stückpreise aufrecht erhält. Die Kraftstoffpreisvolatilität ist besonders schwierig für Betreiber, die Routen mit geringer Dichte oder Außeninseln bedienen. Nutzlastgrenzen von Motorrädern schränken auch die Routenwirtschaftlichkeit ein, während die COD-Abstimmung in Gebieten mit geringerer Akzeptanz zusätzlichen Verwaltungsaufwand verursacht. Der Einsatz von Elektro-Frachtfahrzeugen bietet eine potenzielle Antwort auf Kraftstoffkosten, aber die erforderliche Investition ist für kleinere Spediteure schwerer zu finanzieren. Der indonesische Letzte-Meile-Liefermarkt wird daher wahrscheinlich weiteren Druck auf kleine Betreiber erleben, die Inputerhöhungen nicht absorbieren oder Technologie- und Fahrzeugkapazitäten aufbauen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Standardlieferung behält das Volumen, während Same-Day-Lieferung an Wert gewinnt
Die Standardlieferung hielt im Jahr 2025 einen Anteil von 51,28 % an der Größe des indonesischen Letzte-Meile-Liefermarkts, während die Same-Day-Lieferung bis 2031 voraussichtlich eine CAGR von 9,12 % verzeichnen wird. Standarddienste behalten die größte Rolle, da sie niedrigere Paketkosten und vorhersehbare Routing-Zyklen bieten. Ihr Betriebsmodell ist kompatibel mit konsolidierten Mittelstrecken-LKW-Bewegungen und routinemäßiger Marktplatznachfrage. Dies macht den Standarddienst geeignet für nicht verderbliche Produkte, bei denen Käufer ein längeres Lieferfenster akzeptieren. Es ermöglicht Spediteuren auch, etablierte Sortierkapazitäten über große Bestellvolumina hinweg zu nutzen. Die Größe des indonesischen Letzte-Meile-Liefermarkts im Zusammenhang mit der Standardlieferung bleibt durch den Bedarf an wirtschaftlicher Auftragsabwicklung in verschiedenen Verbraucherkategorien gestützt.
Die Same-Day-Lieferung wird durch dichte städtische Auftragsabwicklung und die Nachfrage nach schnellerer Auftragserfüllung unterstützt. Dark Stores können Bestände näher an Käufern positionieren und die Reisedistanz von der Abholung bis zur Lieferung reduzieren. Dieser Dienst kann einen höheren Tarif verlangen, wenn die Routendichte ausreicht, um die Kosten zu decken. Die Next-Day-Lieferung liegt zwischen den beiden Modellen für Kunden, die eine schnellere Versendung wünschen, aber nicht für den Same-Day-Service zahlen möchten. Ihre Position steht unter Druck, da Same-Day-Dienste am Premiumende konkurrieren, während verbesserte Standardlieferung am anderen Ende aufholt. Der Dienstleistungsmix wird davon abhängen, ob Spediteure die Liefergeschwindigkeit mit zuverlässiger Kapazität und handhabbaren Routenkosten in Einklang bringen können.


Nach Geschäftsbereich: B2C hält das Volumen, während C2C durch Social Commerce expandiert
B2C repräsentierte im Jahr 2025 75,32 % des Marktanteils am indonesischen Letzte-Meile-Liefermarkt, während C2C bis 2031 voraussichtlich eine CAGR von 13,44 % verzeichnen wird. Marktplattformen erzeugen die Bestelldichte, die B2C zum dominanten Geschäftsmodell macht. Shopees Anteil von 54 % am indonesischen E-Commerce-GMV 2025 verdeutlicht den Einfluss einer großen Plattform auf Spediteurvolumina. Spediteurauswahlregeln auf großen Plattformen können die nationale Auftragsverteilung prägen. B2C-Lieferungen profitieren auch von wiederholbaren Abholmustern und relativ standardisierten Versandanforderungen. Die indonesische Letzte-Meile-Lieferbranche ist stark auf diese Plattformbeziehungen angewiesen, da sie die Verkäufernachfrage in großem Maßstab koordinieren.
B2B-Dienste unterstützen geplante Abläufe zwischen Herstellern, Distributoren, Verkäufern und Fulfillment-Standorten. SAPX Express verfolgt staatliche Vertriebsprogramme, darunter die Initiativen Sekolah Rakyat und Koperasi Merah Putih. C2C-Aktivitäten wachsen durch Social Commerce auf WhatsApp, Instagram und TikTok. Einzelne Verkäufer nutzen diese Kanäle, um direkt an Käufer zu versenden, ohne Marktplatzvermittlung. Solche Bestellungen können unregelmäßig und geografisch verstreut sein, was Plattformen begünstigt, die mehrere Spediteuroptionen aggregieren. Der indonesische Letzte-Meile-Liefermarkt könnte daher unterschiedliche Servicedesigns für wiederkehrende Marktplatznachfrage und Sendungen mit geringerer Dichte von Verkäufer zu Käufer erfordern.
Nach Produkttyp: Mode führt beim Umsatz, während Lebensmittel und Getränke spezialisierte Ausführung erfordern
Mode und Lifestyle hielten im Jahr 2025 einen Marktanteil von 22,54 % am indonesischen Letzte-Meile-Liefermarkt, während Lebensmittel und Getränke bis 2031 voraussichtlich eine CAGR von 10,49 % verzeichnen werden. Mode bleibt bedeutend, da die frühe E-Commerce-Akzeptanz in Indonesien eng mit Bekleidungsverkäufern auf Tokopedia und Shopee verbunden war. Bekleidungsrücksendungen von 15–25 % machen die Rückwärtslogistik zu einem wichtigen Aspekt für B2C-Modeverträge. Spediteure benötigen klare Abholungs-, Inspektions- und Rückgabeprozesse, um Verkäufer in dieser Kategorie zu bedienen. Modevolumina passen auch gut zu Standard-Paketnetzwerken, da viele Produkte kompakt und nicht verderblich sind. Die Größe des indonesischen Letzte-Meile-Liefermarkts für diese Kategorie ist daher sowohl mit der ausgehenden Paketabwicklung als auch mit der Fähigkeit zur Verwaltung von Rücksendungen verbunden.
Die Nachfrage nach Lebensmitteln und Getränken spiegelt Indonesiens Lebensmittellieferungsaktivität von 6,4 Milliarden USD im Jahr 2025 wider. Die Handhabungsanforderungen unterscheiden sich von denen für Bekleidung, da Produktzustand und Lieferzeitpunkt wichtiger sind. Eine Studie aus dem Jahr 2025 ergab, dass Verpackungsintegrität, digitaler Informationsfluss und Crowd-Logistik die Lieferleistung für indonesische Lebensmittel- und Getränke-KMU verbesserten. Dies unterstreicht die Bedeutung von Kühlkettenkapazitäten und rückverfolgbaren Sendungsinformationen. Körperpflege, Haushaltsprodukte, Unterhaltungselektronik und Möbel sorgen für wiederkehrende Nachfrage in Standard-Liefernetzwerken. Ihre unterschiedlichen Bestellmuster helfen, Paketvolumina außerhalb des zeitkritischeren Lebensmittelsegments aufrechtzuerhalten.
Nach Stadttier: Tier 1 generiert Umsatz, während Tier 2 an Dynamik gewinnt
Tier-1-Städte trugen im Jahr 2025 58,71 % zur Größe des indonesischen Letzte-Meile-Liefermarkts bei, während Tier-2-Städte bis 2031 voraussichtlich eine CAGR von 11,47 % verzeichnen werden. Jakarta, Surabaya, Bandung, Medan und Makassar verfügen über die Routendichte, die für eine hohe Anlagenauslastung erforderlich ist. J&T Express betrieb in Indonesien bis Juni 2026 mehr als 1.000 Sortiermaschinen, 500 Drop-Center und 2.700 Filialen. Dieser Maßstab ist am praktischsten, wo Paketströme kontinuierlich und Lieferrouten kompakt sind. Tier-1-Netzwerke unterstützen auch häufigere Abhol- und Lieferzyklen. Der indonesische Letzte-Meile-Liefermarkt erzielt weiterhin einen Großteil seines Umsatzes aus diesen etablierten städtischen Korridoren.
Tier-2-Städte expandieren, da Plattformen ihre Reichweite außerhalb Javas ausweiten und die Routendichte verbessert wird. Palembang, Makassar und Balikpapan sind Beispiele für Standorte, an denen zusätzliche Hub-Investitionen rentabler werden, wenn die Bestellvolumina steigen. Niedrigere Stückkosten können folgen, sobald ein Netzwerk einen gleichmäßigeren Paketfluss in beide Richtungen hat. Tier-3- und kleinere Städte sind mit Adressunklarheiten, geringerer Akzeptanz digitaler Zahlungen und höheren COD-Ablehnungsraten konfrontiert. Nationale Kurierlizenzierungsstandards legen eine Mindestdienstabdeckung fest, aber die Durchsetzung bleibt in einigen Tier-3-Standorten inkonsistent. Die Expansion in diese Gebiete erfordert von Spediteuren, Zugangsziele gegen höhere betriebliche Unsicherheit abzuwägen.
Geografische Analyse
Jakarta hielt im Jahr 2025 25,78 % der Größe des indonesischen Letzte-Meile-Liefermarkts und ist damit der größte Markt auf Stadtebene des Landes. Seine Führungsposition wird durch die Konzentration von E-Commerce-Verbrauchern, Marktplatzverkäufern, Fulfillment-Einrichtungen, Kurierfilialen und Sortierkapazitäten in Groß-Jakarta gestützt. Dichte Lieferrouten in Jakarta, Tangerang, Bekasi, Depok und Bogor ermöglichen eine höhere Kurierauslastung und häufigere Abholzyklen. Die Stadt unterstützt auch eine starke Nachfrage nach Same-Day- und Sofortlieferungen, insbesondere für Lebensmittel, Mode, Beauty und bequemlichkeitsorientierte Einkäufe. Infolgedessen bleibt Jakarta der primäre Umsatz- und Betriebsstandort für nationale Letzte-Meile-Lieferanbieter.
Makassar soll im Zeitraum 2026–2031 eine CAGR von 12,83 % verzeichnen. Die Stadt stärkt ihre Rolle als kommerzielles, Distributions- und Paketkonsolidierungs-Gateway für Ostindonesien. Steigender städtischer Konsum, wachsende Marktplatzbeteiligung und zunehmende Händlernachfrage schaffen Möglichkeiten für Kurierfirmen, lokale Sortier-, Abhol- und Lieferkapazitäten auszubauen. Makassar ermöglicht es Spediteuren auch, Sendungen aus Java zu konsolidieren, bevor sie über Sulawesi und andere ostindonesische Ziele verteilt werden. Dies positioniert die Stadt als wichtigen Wachstumsmarkt für Betreiber, die über den reifen Korridor Groß-Jakarta hinaus expandieren möchten.
Andere wichtige städtische Zentren, darunter Surabaya, Bandung, Medan, Palembang und Balikpapan, bleiben für Indonesiens nationales Letzte-Meile-Liefernetzwerk wichtig. Diese Städte unterstützen die Paketnachfrage durch große Verbraucherpopulationen, kommerzielle Aktivitäten, lokale Verkäufer-Ökosysteme und Verbindungen zu umliegenden Sekundärstädten. Die Lieferökonomie variiert jedoch je nach Stadt in Abhängigkeit von Routendichte, Verkehrsbedingungen, Händlerkonzentration, lokaler Lagerverfügbarkeit und Abhängigkeit von der Versorgung zwischen Inseln. Jakarta wird weiterhin den größten Anteil am Marktumsatz ausmachen, während Makassars CAGR von 12,83 % das stärkere Expansionspotenzial in aufstrebenden städtischen Distributionskorridoren widerspiegelt[3]BIMP-EAGA, "Indonesia Plans Network of Ro-Ros to Link Eastern Regions," BIMP-EAGA, bimp-eaga. asia.
Wettbewerbslandschaft
Der indonesische Letzte-Meile-Liefermarkt ist mäßig konzentriert, aber Preis- und Servicewettbewerb bleiben stark. J&T Express' Cross-Equity-Partnerschaft mit SF Holding vom Januar 2026 wurde mit 8,3 Milliarden HKD (1,06 Milliarden USD) bewertet. Die Vereinbarung kombiniert J&Ts Letzte-Meile-Netzwerk in 13 Ländern mit SF Holdings Hauptstrecken-Fracht- und Zollkapazitäten.
Spediteure suchen Differenzierung durch grenzüberschreitende Dienste, B2B-Verträge und Plattformintegration statt allein durch Tarifreduzierungen. Ninja Xpress erweiterte Ninja Cross Border im April 2026 auf 45 Länder. Lion Parcel erweiterte seinen INTERPACK-Dienst im September 2026 auf mehr als 50 Länder auf 5 Kontinenten. SAPX Express verfolgt B2B-Regierungsvertriebsprogramme. Pos Indonesia und SiCepat Ekspres starteten im November 2025 Integrierte Logistikdienste, um ihre Vertriebsnetzwerke, Tracking-Systeme und Betriebsanlagen zu kombinieren[4]PT Pos Indonesia, "Pos Indonesia and SiCepat Ekspres Officially Release First Shipment of Integrated Logistics Services," Pos Indonesia, posindonesia.co.id. Diese Schritte zeigen, dass Lieferabdeckung und Serviceintegration wichtiger werden als direkter Preiswettbewerb.
Technologieinvestitionen prägen auch die Wettbewerbsposition großer Betreiber. J&T nutzte während des Double-6-Festivals im Juni 2026 Echtzeit-KI-Flussüberwachung, als seine Indonesien-Volumina um 112 % stiegen. Ninja Vans KI-Dispatcher soll Routing-Entscheidungen automatisieren und die Liefereffizienz in Spitzenzeiten verbessern. Kargo Technologies plante, bis Ende 2026 2.500 Elektrofahrzeuge einzusetzen, nachdem eine Betriebskostenreduzierung von 66,5 % bei Jakarta-Einsätzen gemeldet wurde. Staatlich unterstützte Gespräche im November 2025 erwogen eine mögliche Fusion von Grab Holdings und GoTo Group. Ein kombiniertes Unternehmen würde über eine erhebliche Sofortlieferdichte verfügen, vorbehaltlich der KPPU-Kartellfreigabe und staatlicher Auflagen.
Indonesien Letzte-Meile-Liefermarkt Branchenführer
J&T Express
JNE Express
SPX Express
SiCepat Ekspres
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Ninja Xpress erweiterte seinen Ninja-Cross-Border-Dienst auf 45 Länder und ging über Malaysia und Singapur hinaus, um Japan, Hongkong, das Vereinigte Königreich, Deutschland, Frankreich und Amerika einzuschließen. Seit seinem Start im Jahr 2024 hat der Dienst über 350 aktive gewerbliche Versender mit monatlichen Volumina von mehr als 7.500 Paketen pro Versender und einem Sendungswachstum von mehr als 100 % bedient.
- November 2025: Pos Indonesia und SiCepat Ekspres starteten Integrierte Logistikdienste mit der offiziellen ersten Sendung am 20. November 2025. Die Zusammenarbeit kombiniert die Vertriebsnetzwerke, Tracking-Systeme und Betriebsanlagen beider Unternehmen, um End-to-End-Lösungen für KMU, E-Commerce-Unternehmen und Konzerne bereitzustellen, mit einem ausdrücklichen Auftrag, eine zuverlässige Abdeckung in abgelegenen Gebieten Indonesiens auszuweiten.
- August 2025: Pos Indonesia führte COD PosAja! auf Shopee ab August 2025 ein, zunächst in Jabodetabek, bevor es landesweit ausgeweitet wurde. Der Dienst erweitert digital-integriertes COD auf ländliche und abgelegene Gebiete und stellt damit eine direkte Herausforderung für marktplatzeigene Logistikzweige dar, die sich auf städtische Lieferungen konzentrieren, und unterstützt KMU-Verkäufer dabei, Käufer in unterversorgten Korridoren zu erreichen.
- August 2025: DHL Express Indonesien eröffnete offiziell das Surabaya Gateway & Service Centre, unterstützt durch eine Investition von 10 Millionen USD, stärkte die Konnektivität in Ostjava und erweiterte den KMU-Zugang zu grenzüberschreitenden Expressdiensten. Gleichzeitig plante das Unternehmen neue Verarbeitungszentren in Denpasar und Batam, um wachsende Volumina aus dem tourismusgetriebenen Handel Balis und dem Elektronikhersteller-Cluster Batams zu erfassen.


Indonesien Letzte-Meile-Liefermarkt Berichtsumfang
| Standardlieferung |
| Same-Day-Lieferung |
| Next-Day-Lieferung |
| B2B (Business-to-Business) |
| B2C (Business-to-Consumer) |
| C2C (Kunde-zu-Kunde) |
| Lebensmittel und Getränke |
| Körper- und Haushaltspflege |
| Mode und Lifestyle (Accessoires, Bekleidung, Schuhe) |
| Möbel |
| Unterhaltungselektronik und Haushaltsgeräte |
| Sonstige Produkte |
| Tier 1 |
| Tier 2 |
| Tier 3 und darunter |
| Jakarta |
| Bandung |
| Surabaya |
| Medan |
| Tasikmalaya |
| Yogyakarta |
| Semarang |
| Denpasar |
| Makassar |
| Übrige Städte |
| Nach Dienstleistung | Standardlieferung |
| Same-Day-Lieferung | |
| Next-Day-Lieferung | |
| Nach Geschäftsbereich | B2B (Business-to-Business) |
| B2C (Business-to-Consumer) | |
| C2C (Kunde-zu-Kunde) | |
| Nach Produkttyp | Lebensmittel und Getränke |
| Körper- und Haushaltspflege | |
| Mode und Lifestyle (Accessoires, Bekleidung, Schuhe) | |
| Möbel | |
| Unterhaltungselektronik und Haushaltsgeräte | |
| Sonstige Produkte | |
| Nach Stadttier | Tier 1 |
| Tier 2 | |
| Tier 3 und darunter | |
| Nach Stadt | Jakarta |
| Bandung | |
| Surabaya | |
| Medan | |
| Tasikmalaya | |
| Yogyakarta | |
| Semarang | |
| Denpasar | |
| Makassar | |
| Übrige Städte |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den indonesischen Letzte-Meile-Liefermarkt bis 2031?
Der Sektor soll von 3,60 Milliarden USD im Jahr 2026 auf 5,03 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,95 %, wobei Marktplatz-Bestellströme, schnellere städtische Auftragsabwicklung, digitale Zahlungen und Transportverbindungen Nachfrage und Kostenmanagement prägen.
Welcher Dienst wächst in Indonesiens Liefersektor am schnellsten?
Die Same-Day-Lieferung soll bis 2031 eine CAGR von 9,12 % verzeichnen, unterstützt durch dichtere städtische Auftragsabwicklung, häufigere Online-Bestellungen und Verbrauchererwartungen, die durch Lebensmittellieferungen in Jakarta, Surabaya und anderen Tier-1-Städten etabliert wurden.
Welcher Kundentyp generiert in Indonesien den meisten Paketumsatz?
B2C machte im Jahr 2025 75,32 % des Umsatzes aus und spiegelt das Ausmaß der Marktplatz-Bestellströme, standardisierte Verkäuferabholung und Spediteurbeziehungen wider, die Online-Plattformen mit Käufern im ganzen Land verbinden.
Welche Produktkategorie expandiert für Lieferbetreiber am schnellsten?
Lebensmittel und Getränke sollen bis 2031 eine CAGR von 10,49 % verzeichnen und erfordern zeitnahe, rückverfolgbare Handhabung, starke Verpackungsintegrität und Lieferbetriebe, die den Produktzustand von der Abholung bis zur endgültigen Übergabe erhalten können.
Welche Stadt hat die stärksten Wachstumsaussichten für die Lieferung?
Makassar soll bis 2031 eine CAGR von 12,83 % verzeichnen, unterstützt durch IKN-bezogene Nachfrage, geplante Transportverbindungen und den Bedarf an Liefernetzwerken, die eine Geografie mit geringer Durchdringung und aufkommenden institutionellen und kommerziellen Strömen bedienen können.
Wie konzentriert ist Indonesiens Kuriersektor?
Der indonesische Letzte-Meile-Liefermarkt ist mäßig konzentriert, was den führenden Spediteuren ein erhebliches Volumenvolumen gibt, während kleinere Anbieter durch spezialisierte Abdeckung, grenzüberschreitende Dienste, B2B-Verträge und Plattformverbindungen konkurrieren.
Seite zuletzt aktualisiert am:



