
Taille et part du marché de la livraison du dernier kilomètre en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
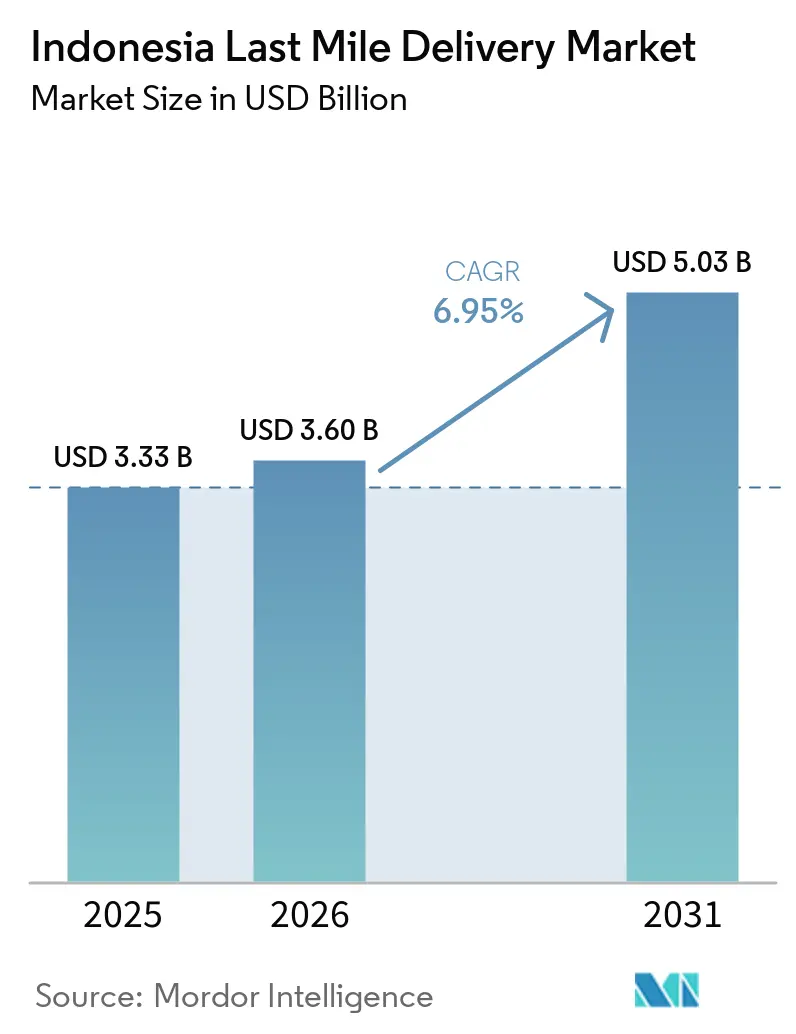
| Taille du marché de l'année de base (2025) | 3.33 Milliards de dollars |
| Taille du Marché (2026) | 3.60 Milliards de dollars |
| Taille du Marché (2031) | 5.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.95 % |
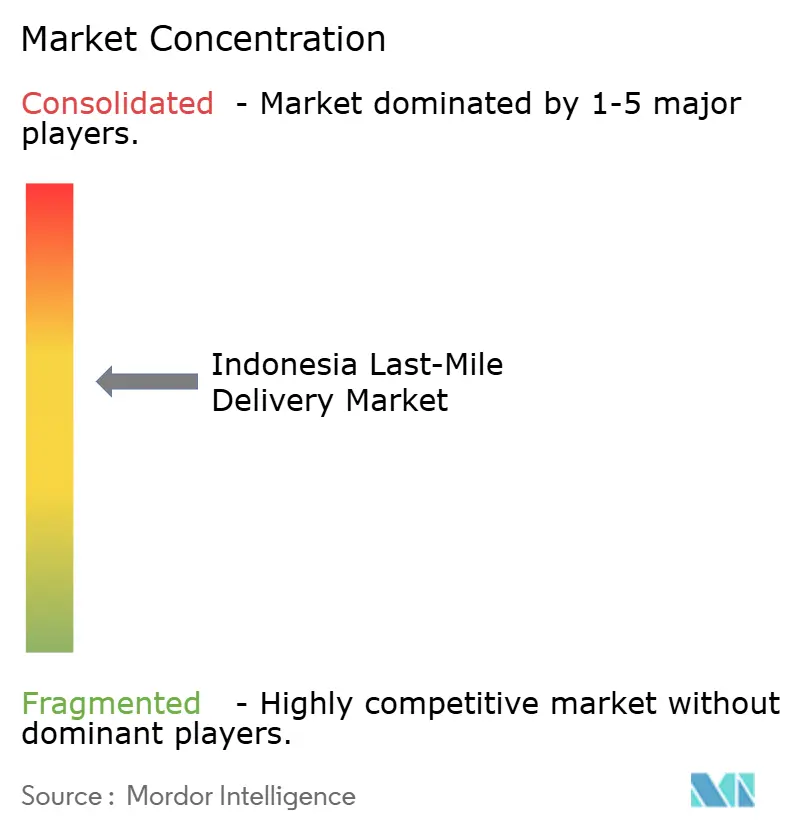
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la livraison du dernier kilomètre en Indonésie par Mordor Intelligence
La taille du marché de la livraison du dernier kilomètre en Indonésie était évaluée à 3,33 milliards USD en 2025 et devrait croître de 3,60 milliards USD en 2026 pour atteindre 5,03 milliards USD d'ici 2031, à un CAGR de 6,95 % durant la période de prévision (2026-2031).
Le commerce vidéo a traité 2,6 milliards de transactions en 2025, après une croissance de 90 %, et a augmenté la fréquence des commandes plus petites et urgentes. Ce schéma favorise les opérateurs disposant d'une capacité de tri urbain dense, de flottes de livraison flexibles et d'une coordination rapide des enlèvements, plutôt que les réseaux centrés sur le transport routier interurbain. Le volume croissant de commandes fragmentées accroît également le besoin d'une consolidation efficace des colis, d'une optimisation des itinéraires et d'une visibilité en temps réel des expéditions. La concurrence se déplace donc vers un contrôle plus étroit des coûts d'itinéraire, de la collecte des paiements et de l'intégration aux plateformes, les opérateurs cherchant à améliorer l'économie de la livraison et la fiabilité du service. La couverture géographique reste coûteuse au-delà de Java en raison de la structure archipelagique et des infrastructures logistiques inégales, bien que les investissements dans les transports et l'utilisation plus large du QRIS puissent améliorer les conditions d'exploitation d'ici 2031.
Points clés du rapport
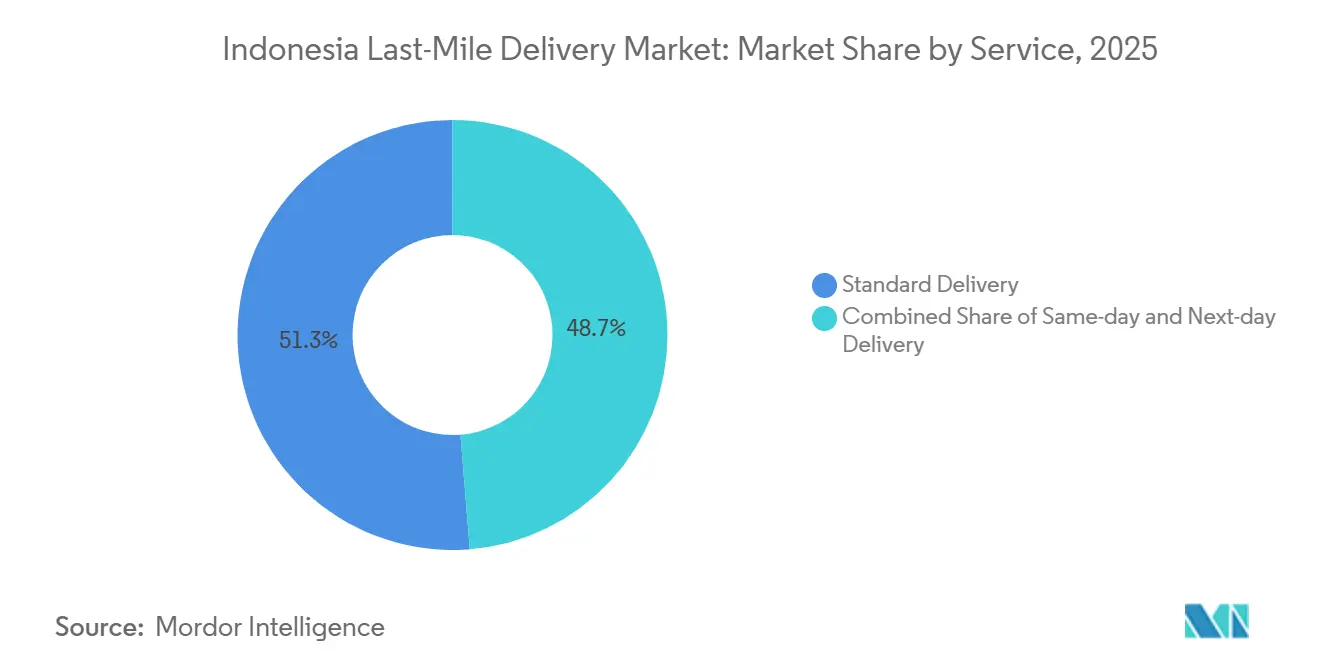
- Par service, la livraison standard détenait 51,28 % de la taille du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que la livraison le jour même devrait enregistrer un CAGR de 9,12 % jusqu'en 2031.
- Par activité, le B2C détenait 75,32 % de la part de revenus du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que le C2C devrait enregistrer le CAGR le plus élevé à 13,44 % jusqu'en 2031.
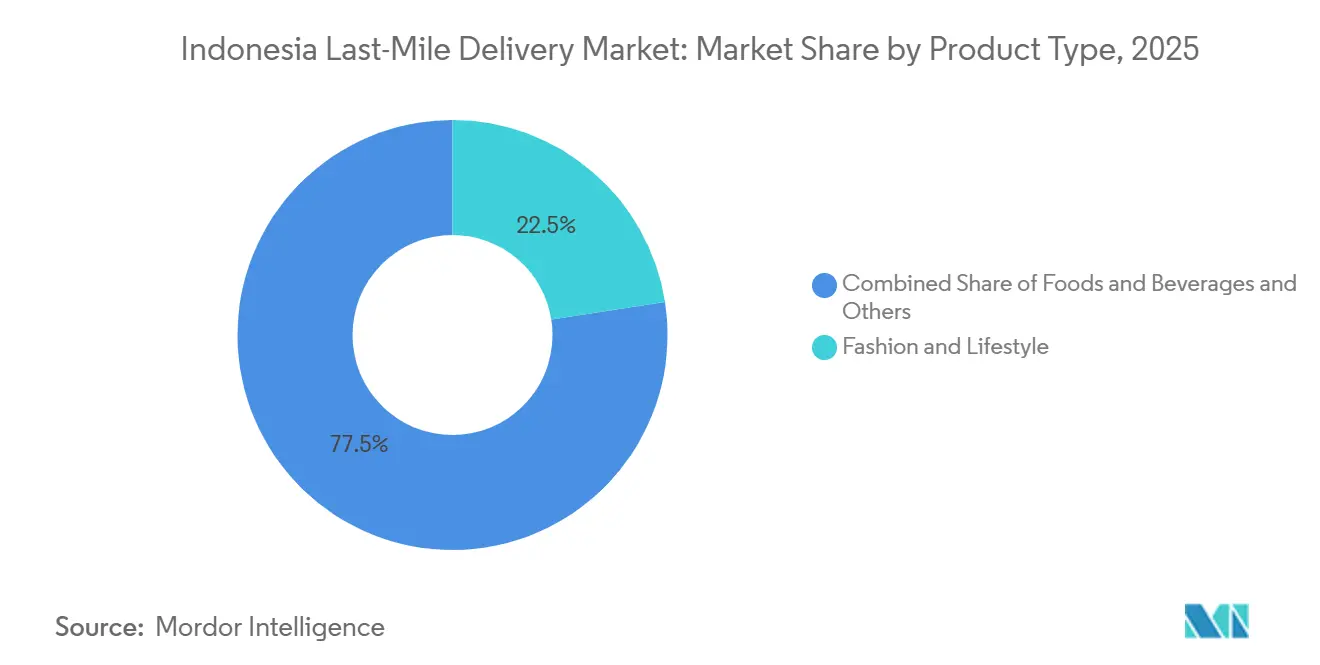
- Par type de produit, la mode et le style de vie détenaient 22,54 % de la taille du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que l'alimentation et les boissons devraient se développer à un CAGR de 10,49 % jusqu'en 2031.
- Par niveau de ville, les villes de niveau 1 détenaient 58,71 % de la part du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que le niveau 2 devrait enregistrer un CAGR de 11,47 % jusqu'en 2031.
- Par ville, Jakarta détenait 25,78 % de la taille du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que Makassar devrait enregistrer un CAGR de 12,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la livraison du dernier kilomètre en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique et des places de marché accélérant la demande de colis | +2.3% | National, concentré à Java et dans les villes de niveau 1, avec expansion vers les villes de niveau 2 et Sumatra. | Court terme (≤ 2 ans) |
| Hausse des attentes en matière de rapidité de livraison stimulant la demande de commodité urbaine | +1.5% | National, avec une accélération précoce à Jakarta, Surabaya et Bandung | Court terme (≤ 2 ans) |
| Paiements numériques et intégration des marchands rationalisant les opérations | +1.0% | National, avec la plus forte adoption à Java et Bali | Moyen terme (2-4 ans) |
| Investissement dans les infrastructures logistiques améliorant la connectivité de livraison | +0.8% | Sumatra, Kalimantan, Sulawesi et l'est de l'Indonésie | Long terme (≥ 4 ans) |
| Normes de traçabilité numérique améliorant la visibilité et la conformité | +0.5% | National | Moyen terme (2-4 ans) |
| Partage de réseau élargissant la couverture dans les zones reculées | +0.4% | Papouasie, Moluques et Nusa Tenggara | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce électronique et des places de marché accélérant la demande de livraison de colis
Le secteur du commerce électronique indonésien s'est fortement développé en 2025, les plateformes dirigées par des places de marché représentant une part significative des ventes en ligne et concentrant la demande de coursiers au sein de flux de commandes importants. L'adoption rapide du commerce vidéo a également augmenté la fréquence des transactions, entraînant des expéditions plus fréquentes et de plus petite taille par rapport aux achats en ligne conventionnels. Ce changement soutient la demande de traitement flexible des commandes, de consolidation des colis et de capacités de livraison du dernier kilomètre à travers l'Indonésie. La vente en direct nécessite des fenêtres d'enlèvement rapides et des intervalles d'expédition plus courts après la confirmation des commandes. Les transporteurs disposant d'une planification intégrée des enlèvements et de tableaux de bord vendeurs sont mieux positionnés que les modèles basés sur des comptoirs pour traiter ce schéma de commandes. Le marché de la livraison du dernier kilomètre en Indonésie dépend donc de plus en plus de la capacité à connecter les flux de travail des vendeurs, la remise des colis et le suivi des expéditions au sein d'un même processus opérationnel.
Hausse des attentes en matière de rapidité de livraison stimulant la demande de commodité urbaine
Le GMV de la livraison de repas en Indonésie a atteint 6,4 milliards USD en 2025 et a ajouté 1 milliard USD de valeur au cours de l'année. Les consommateurs qui utilisent la livraison rapide de repas appliquent des attentes similaires aux commandes hors alimentation. Ce changement est le plus visible à Jakarta, Surabaya et dans d'autres villes de niveau 1, où la densité des commandes permet des itinéraires plus courts. Les dark stores et les opérations de micro-traitement ont amélioré la portée pratique des services de livraison rapide. La livraison le jour même devrait enregistrer un CAGR de 9,12 % jusqu'en 2031, devançant les autres niveaux de service. Sur le marché de la livraison du dernier kilomètre en Indonésie, la livraison rapide devient une exigence fondamentale des places de marché dans les zones urbaines denses, plutôt qu'une option premium limitée.
Paiements numériques et intégration des marchands rationalisant les opérations de livraison
Bank Indonesia a signalé 57 millions d'utilisateurs QRIS et plus de 39 millions de marchands actifs au premier trimestre 2025[1]Bank Indonesia, "Du paiement à la livraison (COD) au QRIS : comment le secteur logistique indonésien réduit les échecs de paiement," Xendit, xendit.co. L'utilisation plus large du QRIS offre aux opérateurs de livraison une voie pour s'éloigner de la collecte d'espèces à la porte. La collecte de paiements numériques peut réduire les litiges associés au paiement à la livraison et raccourcir le délai nécessaire pour reverser les recettes aux vendeurs. Pos Indonesia a lancé COD PosAja! sur Shopee en août 2025, étendant un service COD intégré au-delà des comptoirs de coursiers conventionnels[2]PT Pos Indonesia, "PosIND dan Bina Karya Luncurkan Nusantara Logistics Hub di IKN," Pos Indonesia, posindonesia.co.id. Le service est pertinent pour les zones rurales et reculées où les vendeurs et les acheteurs s'appuient encore sur des options de paiement liées à la livraison. Sur le marché de la livraison du dernier kilomètre en Indonésie, l'intégration des paiements et la traçabilité élèvent le standard opérationnel pour les prestataires qui cherchent à conclure des accords avec les places de marché.
Investissement dans les infrastructures logistiques améliorant la connectivité de livraison à l'échelle nationale
La route à péage Trans-Sumatra comptait 982 km de corridor opérationnel en août 2026, reliant 15 corridors économiques depuis Bakauheni vers le nord. Le corridor réduit la congestion sur les itinéraires qui contraignaient auparavant le mouvement des colis interurbains à Sumatra. KAI et le ministère des Transports ont, en juillet 2026, accéléré la planification du développement du chemin de fer Trans-Kalimantan. Kalimantan ne dispose actuellement d'aucun chemin de fer public opérationnel, de sorte que la proposition est pertinente pour l'accès au fret à long terme plutôt que pour la capacité immédiate de traitement des colis. Ces projets pourraient améliorer la connexion entre les centres de tri et les réseaux de livraison locale en dehors de Java. Le marché de la livraison du dernier kilomètre en Indonésie présente sa plus forte opportunité liée aux infrastructures dans les zones où la pénétration actuelle du réseau est faible et où de nouveaux corridors de transport sont planifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Géographie archipelagique augmentant la complexité et les coûts de livraison inter-îles | -1.5% | Papouasie, Moluques, Nusa Tenggara, Kalimantan et Sulawesi | Long terme (≥ 4 ans) |
| Volatilité du carburant et concurrence par les prix comprimant les marges de livraison | -1.2% | National, plus aigu sur les itinéraires des îles extérieures et à faible densité | Court terme (≤ 2 ans) |
| Coûts de livraison en zone reculée mettant à l'épreuve l'économie des niveaux de service | -0.9% | Papouasie, Moluques et Nusa Tenggara | Long terme (≥ 4 ans) |
| Limites de charge des motos et réconciliation du paiement à la livraison : complexité croissante | -0.7% | National, plus aigu dans les zones urbaines de niveau 2 et niveau 3 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Géographie archipelagique augmentant la complexité et les coûts de livraison inter-îles
La géographie des 17 508 îles de l'Indonésie maintient les coûts de livraison sur les itinéraires des îles extérieures 20 à 40 % au-dessus des moyennes de Java. Les expéditions vers l'est de l'Indonésie nécessitent souvent un déplacement en moto, en camion, par fret maritime, puis à nouveau en moto. Ces transferts ajoutent 3 à 5 points de contact à un itinéraire de colis et augmentent le risque de retard, de dommage ou de perte. Le risque de service qui en résulte limite les niveaux de service que les prestataires peuvent s'engager à respecter dans les zones reculées. Le gouvernement prévoit des infrastructures partagées entre transporteurs et une capacité de tri consolidée pour répondre à ce besoin, mais leur calendrier s'étend au-delà du court terme. Le marché de la livraison du dernier kilomètre en Indonésie continuera donc à faire face à des tarifs plus élevés et à une moindre cohérence de service en Papouasie, aux Moluques, à Nusa Tenggara et sur d'autres itinéraires des îles extérieures.
Volatilité du carburant, concurrence par les prix et complexité opérationnelle comprimant les marges de livraison
L'Association indonésienne des coursiers a identifié la concurrence tarifaire non viable comme un risque systémique pour les opérateurs de coursiers. J&T Express, SPX Express et SiCepat représentaient une large part de l'activité de colis sur les places de marché, ce qui maintient la pression sur les tarifs par colis. La volatilité des prix du carburant est particulièrement difficile pour les opérateurs desservant des itinéraires à faible densité ou sur les îles extérieures. Les limites de charge des motos contraignent également l'économie des itinéraires, tandis que la réconciliation du paiement à la livraison crée un travail administratif supplémentaire dans les zones à faible adoption. Le déploiement du fret électrique offre une réponse potentielle aux coûts de carburant, mais l'investissement requis est plus difficile à financer pour les petits transporteurs. Le marché de la livraison du dernier kilomètre en Indonésie devrait donc voir une pression accrue sur les petits opérateurs qui ne peuvent pas absorber les hausses des intrants ou développer des capacités technologiques et de flotte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : la livraison standard conserve le volume tandis que la livraison le jour même gagne en valeur
La livraison standard détenait 51,28 % de la taille du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que la livraison le jour même devrait enregistrer un CAGR de 9,12 % jusqu'en 2031. Les services standard conservent le rôle le plus important car ils offrent des coûts de colis plus faibles et des cycles d'acheminement prévisibles. Leur modèle opérationnel est compatible avec les mouvements de camions de maillon intermédiaire consolidés et la demande régulière des places de marché. Cela rend le service standard adapté aux produits non périssables pour lesquels les acheteurs acceptent une fenêtre de livraison plus longue. Il permet également aux transporteurs d'utiliser la capacité de tri établie sur de grands volumes de commandes. La taille du marché de la livraison du dernier kilomètre en Indonésie associée à la livraison standard reste soutenue par le besoin d'un traitement économique des commandes dans diverses catégories de consommateurs.
La livraison le jour même est soutenue par un traitement urbain dense et une demande de finalisation plus rapide des commandes. Les dark stores peuvent positionner les stocks plus près des acheteurs et réduire la distance de déplacement entre l'enlèvement et la livraison. Ce service peut exiger un tarif plus élevé lorsque la densité des itinéraires est suffisante pour en supporter le coût. La livraison le lendemain se situe entre les deux modèles pour les clients qui souhaitent une expédition plus rapide mais ne veulent pas payer pour un service le jour même. Sa position est sous pression car les services le jour même concurrencent à l'extrémité premium, tandis que la livraison standard améliorée progresse à l'autre extrémité. La combinaison de services dépendra de la capacité des transporteurs à associer la rapidité de livraison à une capacité fiable et à des coûts d'itinéraire gérables.


Par activité : le B2C détient l'échelle tandis que le C2C se développe via le commerce social
Le B2C représentait 75,32 % de la part du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que le C2C devrait enregistrer un CAGR de 13,44 % jusqu'en 2031. Les plateformes de places de marché génèrent la densité de commandes qui fait du B2C le modèle commercial dominant. La part de 54 % de Shopee dans le GMV du commerce électronique indonésien en 2025 illustre l'influence d'une grande plateforme sur les volumes des transporteurs. Les règles de sélection des transporteurs sur les grandes plateformes peuvent façonner la distribution nationale des commandes. La livraison B2C bénéficie également de schémas de collecte reproductibles et d'exigences d'expédition relativement standardisées. Le secteur de la livraison du dernier kilomètre en Indonésie s'appuie fortement sur ces relations avec les plateformes car elles coordonnent la demande des vendeurs à grande échelle.
Les services B2B soutiennent les flux programmés entre fabricants, distributeurs, vendeurs et sites de traitement des commandes. SAPX Express poursuit des programmes de distribution gouvernementaux, notamment les initiatives Sekolah Rakyat et Koperasi Merah Putih. L'activité C2C se développe via le commerce social sur WhatsApp, Instagram et TikTok. Les vendeurs individuels utilisent ces canaux pour expédier directement aux acheteurs sans intermédiaire de place de marché. Ces commandes peuvent être irrégulières et géographiquement dispersées, ce qui favorise les plateformes qui agrègent plusieurs options de transporteurs. Le marché de la livraison du dernier kilomètre en Indonésie pourrait donc nécessiter des conceptions de service différentes pour la demande récurrente des places de marché et les expéditions de vendeur à acheteur à plus faible densité.
Par type de produit : la mode domine les revenus tandis que l'alimentation et les boissons nécessitent une exécution spécialisée
La mode et le style de vie détenaient 22,54 % de la part du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que l'alimentation et les boissons devraient enregistrer un CAGR de 10,49 % jusqu'en 2031. La mode reste significative car l'adoption précoce du commerce électronique en Indonésie était étroitement liée aux vendeurs de vêtements sur Tokopedia et Shopee. Les retours de vêtements de 15 à 25 % font de la logistique inverse une considération importante pour les contrats B2C dans la mode. Les transporteurs ont besoin de processus clairs de collecte, d'inspection et de retour pour servir les vendeurs dans cette catégorie. Les volumes de mode s'intègrent également bien aux réseaux de colis standard car de nombreux produits sont compacts et non périssables. La taille du marché de la livraison du dernier kilomètre en Indonésie pour cette catégorie est donc liée à la fois au traitement des colis sortants et à la capacité à gérer les retours.
La demande en alimentation et boissons reflète l'activité de livraison de repas de 6,4 milliards USD en Indonésie en 2025. Ses exigences de manutention diffèrent de celles des vêtements car l'état du produit et le délai de livraison importent davantage. Une étude de 2025 a révélé que l'intégrité de l'emballage, le flux d'informations numériques et la logistique participative amélioraient les performances de livraison pour les PME indonésiennes du secteur de l'alimentation et des boissons. Cela souligne l'importance de la capacité de chaîne du froid et des informations d'expédition traçables. Les soins personnels, les produits ménagers, l'électronique grand public et le mobilier fournissent une demande récurrente pour les réseaux de livraison standard. Leurs schémas de commandes variés contribuent à maintenir les volumes de colis en dehors du segment alimentaire plus sensible au temps.
Par niveau de ville : le niveau 1 génère les revenus tandis que le niveau 2 prend de l'élan
Les villes de niveau 1 ont contribué à 58,71 % de la taille du marché de la livraison du dernier kilomètre en Indonésie en 2025, tandis que les villes de niveau 2 devraient enregistrer un CAGR de 11,47 % jusqu'en 2031. Jakarta, Surabaya, Bandung, Medan et Makassar disposent de la densité d'itinéraires nécessaire pour une utilisation élevée des actifs. J&T Express exploitait plus de 1 000 machines de tri, 500 centres de dépôt et 2 700 points de vente en Indonésie en juin 2026. Cette échelle est la plus pratique là où les flux de colis sont continus et les itinéraires de livraison compacts. Les réseaux de niveau 1 soutiennent également des cycles d'enlèvement et de livraison plus fréquents. Le marché de la livraison du dernier kilomètre en Indonésie continue de tirer une grande partie de ses revenus de ces corridors urbains établis.
Les villes de niveau 2 se développent à mesure que les plateformes étendent leur portée en dehors de Java et que la densité des itinéraires s'améliore. Palembang, Makassar et Balikpapan sont des exemples de localités où des investissements supplémentaires dans les hubs deviennent plus viables à mesure que les volumes de commandes augmentent. Des coûts par colis plus faibles peuvent suivre une fois qu'un réseau dispose d'un flux plus régulier de colis dans les deux sens. Les villes de niveau 3 et les villes plus petites font face à une ambiguïté des adresses, à une adoption plus faible des paiements numériques et à des taux de rejet du paiement à la livraison plus élevés. Les normes nationales de licence de coursier fixent un plancher minimum de couverture de service, mais l'application reste incohérente dans certaines localités de niveau 3. L'expansion dans ces zones oblige les transporteurs à équilibrer les objectifs d'accès avec une incertitude opérationnelle plus élevée.
Analyse géographique
Jakarta détenait 25,78 % de la taille du marché de la livraison du dernier kilomètre en Indonésie en 2025, ce qui en fait le plus grand marché au niveau des villes du pays. Son leadership est soutenu par la concentration de consommateurs de commerce électronique, de vendeurs sur les places de marché, d'installations de traitement des commandes, de points de coursiers et de capacité de tri dans le Grand Jakarta. Les itinéraires de livraison denses à Jakarta, Tangerang, Bekasi, Depok et Bogor permettent une utilisation plus élevée des coursiers et des cycles d'enlèvement plus fréquents. La ville soutient également une forte demande de livraison le jour même et instantanée, notamment pour l'alimentation, la mode, la beauté et les achats axés sur la commodité. En conséquence, Jakarta reste le principal hub de revenus et d'exploitation pour les prestataires nationaux de livraison du dernier kilomètre.
Makassar devrait enregistrer un CAGR de 12,83 % durant 2026-2031. La ville renforce son rôle de passerelle commerciale, de distribution et de consolidation des colis pour l'est de l'Indonésie. La consommation urbaine croissante, la participation croissante aux places de marché et la demande marchande en hausse créent des opportunités pour les entreprises de coursiers d'étendre la capacité locale de tri, d'enlèvement et de livraison. Makassar permet également aux transporteurs de consolider les expéditions arrivant de Java avant de les distribuer à travers Sulawesi et d'autres destinations de l'est de l'Indonésie. Cela positionne la ville comme un marché de croissance important pour les opérateurs cherchant à s'étendre au-delà du corridor mature du Grand Jakarta.
D'autres grands centres urbains, notamment Surabaya, Bandung, Medan, Palembang et Balikpapan, restent importants pour le réseau national de livraison du dernier kilomètre en Indonésie. Ces villes soutiennent la demande de colis grâce à de grandes populations de consommateurs, à l'activité commerciale, aux écosystèmes de vendeurs locaux et aux liens avec les villes secondaires environnantes. Cependant, l'économie de la livraison varie selon les villes en fonction de la densité des itinéraires, des conditions de circulation, de la concentration des marchands, de la disponibilité des entrepôts locaux et de la dépendance au réapprovisionnement inter-îles. Jakarta continuera de représenter la plus grande part des revenus du marché, tandis que le CAGR de 12,83 % de Makassar reflète le potentiel d'expansion plus fort dans les corridors de distribution urbains émergents[3]BIMP-EAGA, "L'Indonésie prévoit un réseau de Ro-Ro pour relier les régions orientales," BIMP-EAGA, bimp-eaga. asia.
Paysage concurrentiel
Le marché de la livraison du dernier kilomètre en Indonésie est modérément concentré, mais la concurrence par les prix et les services reste forte. Le partenariat croisé en capital de J&T Express conclu en janvier 2026 avec SF Holding a été évalué à 8,3 milliards HKD (1,06 milliard USD). L'accord combine le réseau de livraison du dernier kilomètre de J&T dans 13 pays avec les capacités de fret principal et de dédouanement de SF Holding.
Les transporteurs cherchent à se différencier par des services transfrontaliers, des contrats B2B et l'intégration aux plateformes plutôt que par des seules réductions tarifaires. Ninja Xpress a étendu Ninja Cross Border à 45 pays en avril 2026. Lion Parcel a étendu son service INTERPACK à plus de 50 pays sur 5 continents en septembre 2026. SAPX Express poursuit des programmes de distribution gouvernementaux B2B. Pos Indonesia et SiCepat Ekspres ont lancé des Services Logistiques Intégrés en novembre 2025 pour combiner leurs réseaux de distribution, systèmes de suivi et actifs opérationnels[4]PT Pos Indonesia, "Pos Indonesia et SiCepat Ekspres lancent officiellement la première expédition des Services Logistiques Intégrés," Pos Indonesia, posindonesia.co.id. Ces mouvements montrent que la couverture de livraison et l'intégration des services deviennent plus importantes que la concurrence directe par les prix.
L'investissement technologique façonne également la position concurrentielle des principaux opérateurs. J&T a utilisé la surveillance des flux par intelligence artificielle en temps réel lors du festival Double 6 de juin 2026, lorsque ses volumes en Indonésie ont augmenté de 112 %. Le Dispatcher IA de Ninja Van est destiné à automatiser les décisions d'acheminement et à améliorer l'efficacité de la livraison en période de pointe. Kargo Technologies prévoyait de déployer 2 500 véhicules électriques d'ici fin 2026 après avoir signalé une réduction de 66,5 % des coûts opérationnels dans les déploiements à Jakarta. Des discussions soutenues par le gouvernement en novembre 2025 ont envisagé une fusion potentielle de Grab Holdings et du groupe GoTo. Une entreprise combinée disposerait d'une densité de livraison instantanée majeure, sous réserve de l'autorisation antitrust du KPPU et des conditions gouvernementales.
Leaders du secteur de la livraison du dernier kilomètre en Indonésie
J&T Express
JNE Express
SPX Express
SiCepat Ekspres
DHL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Ninja Xpress a étendu son service Ninja Cross Border à 45 pays, au-delà de la Malaisie et de Singapour, pour inclure le Japon, Hong Kong, le Royaume-Uni, l'Allemagne, la France et les Amériques. Depuis son lancement en 2024, le service a servi plus de 350 expéditeurs commerciaux actifs avec des volumes mensuels dépassant 7 500 colis par expéditeur et une croissance des expéditions de plus de 100 %.
- Novembre 2025 : Pos Indonesia et SiCepat Ekspres ont lancé les Services Logistiques Intégrés avec la première expédition officielle le 20 novembre 2025. La collaboration combine les réseaux de distribution, les systèmes de suivi et les actifs opérationnels des deux entreprises pour offrir des solutions de bout en bout aux PME, aux entreprises de commerce électronique et aux grandes entreprises, avec un mandat explicite d'étendre une couverture fiable aux zones reculées de l'Indonésie.
- Août 2025 : Pos Indonesia a lancé COD PosAja! sur Shopee à partir d'août 2025, initialement dans la région de Jabodetabek avant de s'étendre à l'échelle nationale. Le service étend le paiement à la livraison intégré numériquement aux zones rurales et reculées, défiant directement les bras logistiques appartenant aux places de marché axés sur la livraison urbaine et soutenant les vendeurs PME pour atteindre les acheteurs dans les corridors mal desservis.
- Août 2025 : DHL Express Indonésie a officiellement lancé la passerelle et le centre de services de Surabaya, soutenu par un investissement de 10 millions USD, renforçant la connectivité de Java-Est et élargissant l'accès des PME aux services express transfrontaliers. Simultanément, l'entreprise a planifié de nouveaux centres de traitement à Denpasar et Batam pour capter les volumes croissants du commerce axé sur le tourisme à Bali et du cluster de fabrication électronique de Batam.


Périmètre du rapport sur le marché de la livraison du dernier kilomètre en Indonésie
| Livraison standard |
| Livraison le jour même |
| Livraison le lendemain |
| B2B (entreprise à entreprise) |
| B2C (entreprise à consommateur) |
| C2C (consommateur à consommateur) |
| Alimentation et boissons |
| Soins personnels et ménagers |
| Mode et style de vie (accessoires, vêtements, chaussures) |
| Mobilier |
| Électronique grand public et appareils ménagers |
| Autres produits |
| Niveau 1 |
| Niveau 2 |
| Niveau 3 et en dessous |
| Jakarta |
| Bandung |
| Surabaya |
| Medan |
| Tasikmalaya |
| Yogyakarta |
| Semarang |
| Denpasar |
| Makassar |
| Reste des villes |
| Par service | Livraison standard |
| Livraison le jour même | |
| Livraison le lendemain | |
| Par activité | B2B (entreprise à entreprise) |
| B2C (entreprise à consommateur) | |
| C2C (consommateur à consommateur) | |
| Par type de produit | Alimentation et boissons |
| Soins personnels et ménagers | |
| Mode et style de vie (accessoires, vêtements, chaussures) | |
| Mobilier | |
| Électronique grand public et appareils ménagers | |
| Autres produits | |
| Par niveau de ville | Niveau 1 |
| Niveau 2 | |
| Niveau 3 et en dessous | |
| Par ville | Jakarta |
| Bandung | |
| Surabaya | |
| Medan | |
| Tasikmalaya | |
| Yogyakarta | |
| Semarang | |
| Denpasar | |
| Makassar | |
| Reste des villes |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions du marché de la livraison du dernier kilomètre en Indonésie jusqu'en 2031 ?
Le secteur devrait croître de 3,60 milliards USD en 2026 à 5,03 milliards USD d'ici 2031, à un CAGR de 6,95 %, les flux de commandes des places de marché, le traitement urbain plus rapide, les paiements numériques et les liaisons de transport façonnant la demande et la gestion des coûts.
Quel service connaît la croissance la plus rapide dans le secteur de la livraison en Indonésie ?
La livraison le jour même devrait enregistrer un CAGR de 9,12 % jusqu'en 2031, soutenue par un traitement urbain plus dense, des commandes en ligne plus fréquentes et les attentes des consommateurs établies par la livraison de repas à Jakarta, Surabaya et dans d'autres villes de niveau 1.
Quel type de client génère le plus de revenus de colis en Indonésie ?
Le B2C représentait 75,32 % des revenus de 2025, reflétant l'ampleur des flux de commandes des places de marché, la collecte standardisée auprès des vendeurs et les relations avec les transporteurs qui connectent les plateformes en ligne aux acheteurs à travers le pays.
Quelle catégorie de produits se développe le plus rapidement pour les opérateurs de livraison ?
L'alimentation et les boissons devraient enregistrer un CAGR de 10,49 % jusqu'en 2031 et nécessitent une manutention rapide et traçable, une forte intégrité de l'emballage et des opérations de livraison capables de préserver l'état du produit de la collecte jusqu'à la remise finale.
Quelle ville présente les meilleures perspectives de croissance en matière de livraison ?
Makassar devrait enregistrer un CAGR de 12,83 % jusqu'en 2031, soutenu par la demande liée à l'IKN, les liaisons de transport planifiées et le besoin de réseaux de livraison capables de desservir une géographie à faible pénétration avec des flux institutionnels et commerciaux émergents.
Quelle est la concentration du secteur des coursiers en Indonésie ?
Le marché de la livraison du dernier kilomètre en Indonésie est modérément concentré, ce qui confère aux principaux transporteurs une échelle de volume considérable tout en laissant aux prestataires plus petits la possibilité de se concurrencer par une couverture spécialisée, des services transfrontaliers, des contrats B2B et des connexions aux plateformes.
Dernière mise à jour de la page le:



