
インドネシア ラストマイル配送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
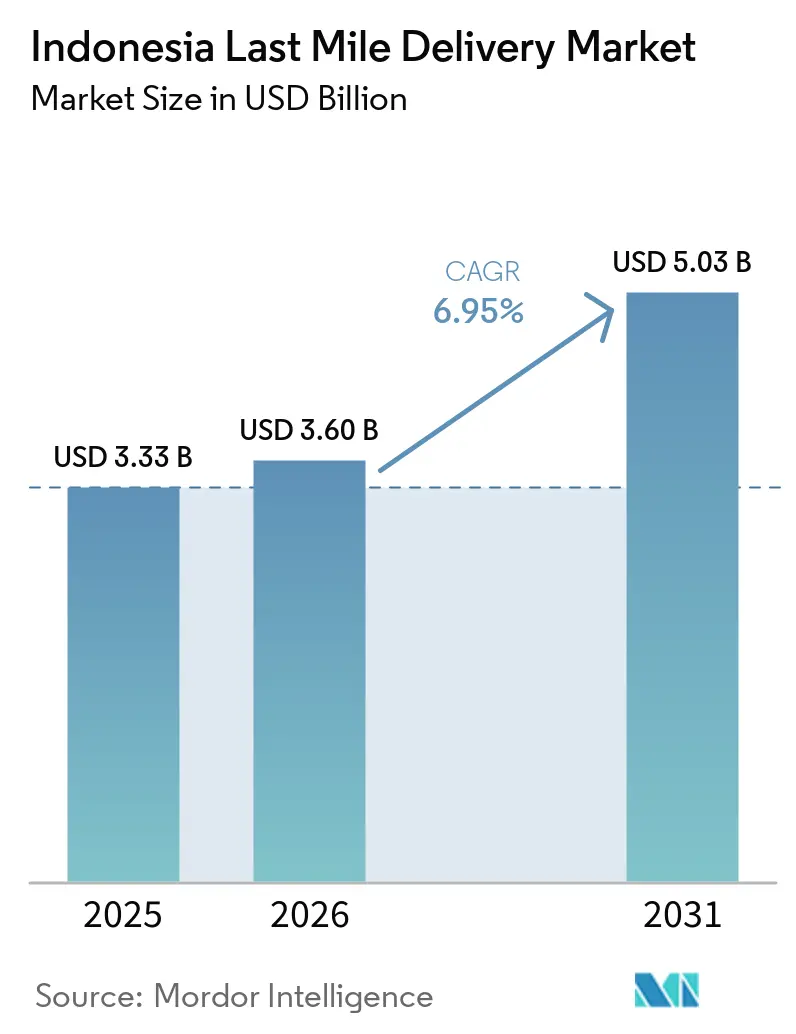
| 基準年の市場規模 (2025) | 3.33 十億米ドル |
| 市場規模 (2026) | 3.60 十億米ドル |
| 市場規模 (2031) | 5.03 十億米ドル |
| Growth Rate (2026 - 2031) | 6.95 % |
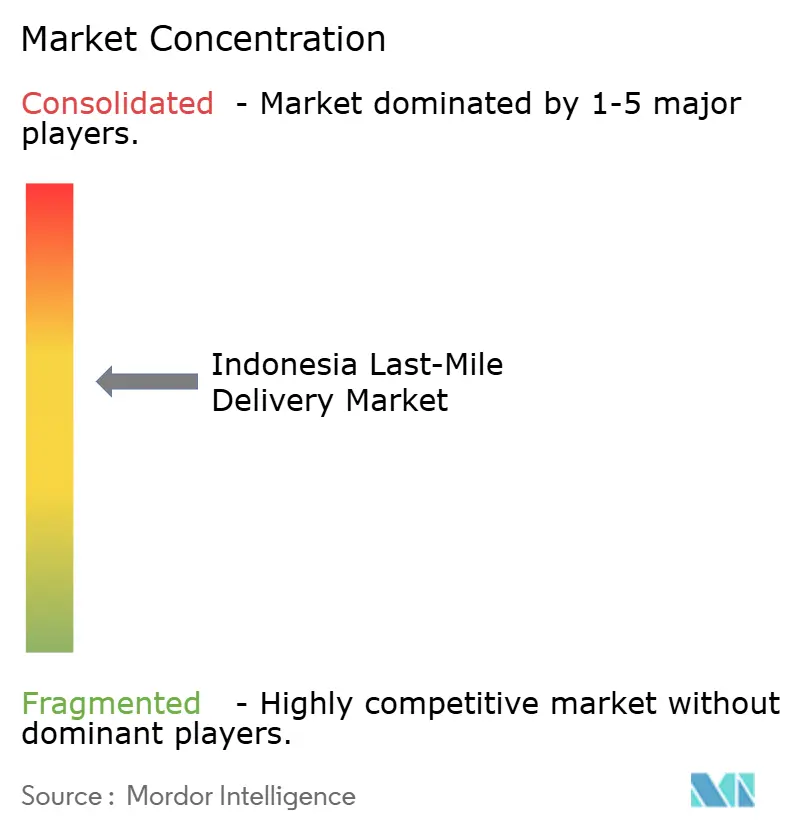
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア ラストマイル配送市場分析
インドネシア ラストマイル配送市場規模は2025年に3.33 ビリオン 米ドルと評価され、2026年の3.60 ビリオン 米ドルから2031年には5.03 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.95%です。
ビデオコマースは2025年に90%の成長を経て26億件の取引を処理し、小口かつ時間的制約のある注文の頻度を高めました。このパターンは、都市間トラック輸送を中心としたネットワークよりも、都市部の高密度な仕分け能力、柔軟な配送フリート、迅速なピックアップ調整を持つ事業者に有利に働きます。断片化した注文量の増加は、効率的な小包統合、ルート最適化、リアルタイムの貨物可視性の必要性も高めています。したがって、競争は配送コスト、代金回収、プラットフォーム統合のより緊密な管理へと移行しており、事業者は配送経済性とサービス信頼性の向上を目指しています。ジャワ島以外での地理的カバレッジは、群島構造と不均一な物流インフラにより依然としてコストがかかりますが、輸送投資とQRISの普及拡大により、2031年までに運営環境が改善される可能性があります。
レポートの主要ポイント
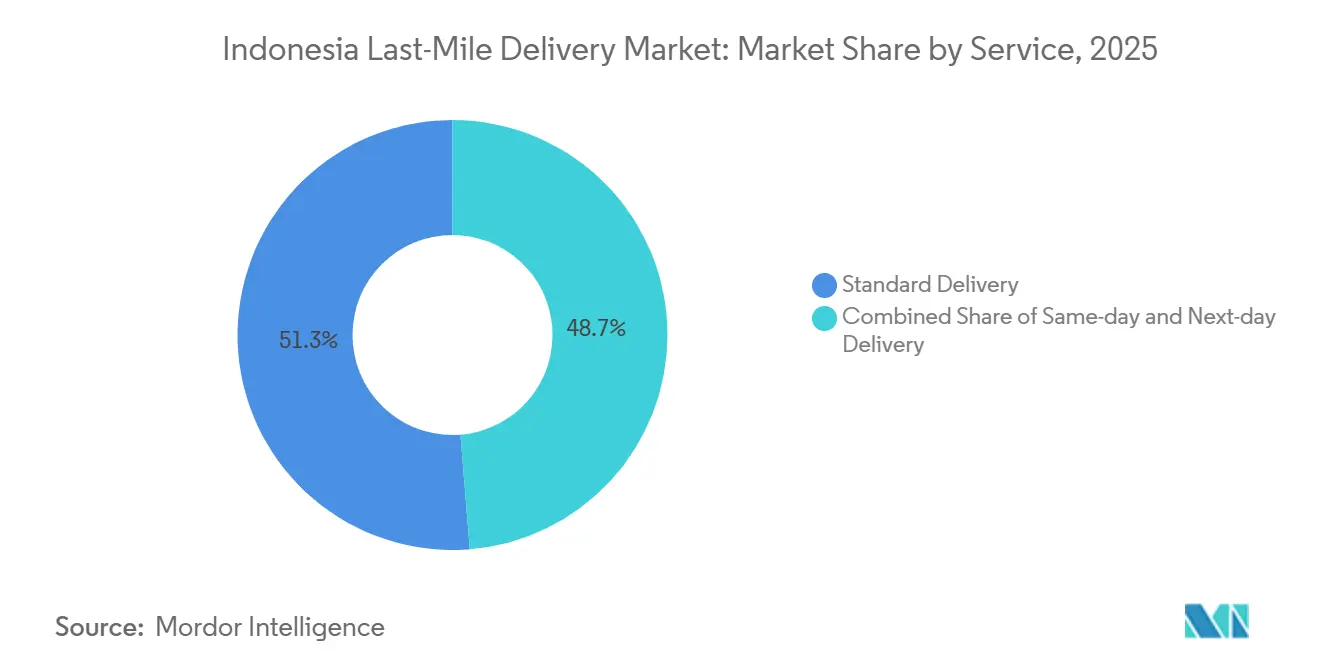
- サービス別では、標準配送が2025年のインドネシア ラストマイル配送市場規模の51.28%を占め、当日配送は2031年までに9.12%のCAGRで成長すると予測されています。
- ビジネス別では、B2Cが2025年のインドネシア ラストマイル配送収益シェアの75.32%を占め、C2Cは2031年までに13.44%という最高のCAGRを記録すると予測されています。
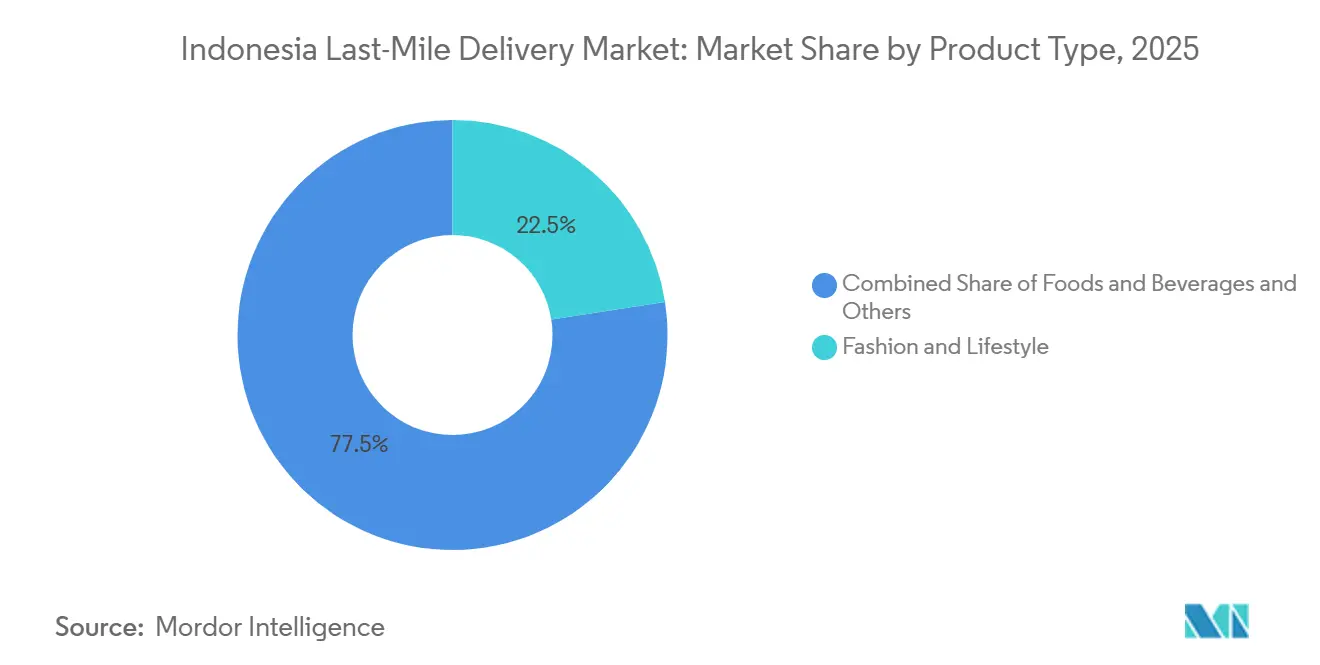
- 製品タイプ別では、ファッション・ライフスタイルが2025年のインドネシア ラストマイル配送市場規模の22.54%を占め、飲食料品は2031年までに10.49%のCAGRで拡大すると予測されています。
- 都市ティア別では、ティア1都市が2025年のインドネシア ラストマイル配送市場シェアの58.71%を占め、ティア2は2031年までに11.47%のCAGRで成長すると予測されています。
- 都市別では、ジャカルタが2025年のインドネシア ラストマイル配送市場規模の25.78%を占め、マカッサルは2031年までに12.83%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア ラストマイル配送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引とマーケットプレイスの成長による 小包需要の加速 | +2.3% | 全国規模、ジャワ島とティア1都市に集中し、 ティア2都市とスマトラへ拡大 | 短期(2年以内) |
| 配送スピードへの期待の高まりによる 都市部の利便性需要の促進 | +1.5% | 全国規模、ジャカルタ、スラバヤ、 バンドンで早期加速 | 短期(2年以内) |
| デジタル決済と加盟店統合による 業務効率化 | +1.0% | 全国規模、ジャワ島とバリ島で 最も高い普及率 | 中期(2〜4年) |
| 物流インフラ投資による 配送接続性の向上 | +0.8% | スマトラ、カリマンタン、スラウェシ、 インドネシア東部 | 長期(4年以上) |
| デジタルトレーサビリティ基準による 可視性とコンプライアンスの向上 | +0.5% | 全国規模 | 中期(2〜4年) |
| ネットワーク共有による 遠隔地へのカバレッジ拡大 | +0.4% | パプア、マルク、ヌサトゥンガラ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引とマーケットプレイスの成長による小包配送需要の加速
インドネシアの電子商取引セクターは2025年に力強く拡大し、マーケットプレイス主導のプラットフォームがオンライン販売の相当なシェアを占め、大規模な注文フローの中に宅配便需要を集中させました。ビデオコマースの急速な普及も取引頻度を高め、従来のオンラインショッピングと比較してより頻繁かつ小口の出荷をもたらしました。この変化は、インドネシア全土における柔軟なフルフィルメント、小包統合、ラストマイル配送能力への需要を支えています。ライブストリーム販売は、注文確定後に迅速なピックアップ窓口と短い出荷間隔を必要とします。統合されたピックアップスケジューリングと販売者ダッシュボードを持つ運送業者は、この注文パターンを処理するうえでカウンターベースのモデルよりも有利な立場にあります。したがって、インドネシア ラストマイル配送市場は、販売者のワークフロー、小包の引き渡し、貨物追跡を同一の業務プロセス内で連携させる能力にますます依存するようになってます。
配送スピードへの期待の高まりによる都市部の利便性需要の促進
インドネシアのフードデリバリーGMVは2025年に64億米ドルに達し、同年中に10億米ドルの価値を追加しました。迅速なフードデリバリーを利用する消費者は、非食品注文にも同様の配送への期待を適用しています。この変化は、注文密度が短いルートを支えるジャカルタ、スラバヤ、その他のティア1都市で最も顕著です。ダークストアとマイクロフルフィルメント事業が迅速配送サービスの実質的なリーチを向上させています。当日配送は2031年までに9.12%のCAGRで成長すると予測されており、他のサービスティアを回っています。インドネシア ラストマイル配送市場において、迅速配送は限られたプレミアムオプションではなく、高密度都市部における中核的なマーケットプレイス要件になりつつあります。
デジタル決済と加盟店統合による配送業務の効率化
インドネシア銀行は2025年第1四半期に5,700万人のQRISユーザーと3,900万人以上のアクティブ加盟店を報告しました[1]インドネシア銀行、「CODからQRISへ:インドネシアの物流業界が決済失敗を削減する方法」、Xendit、xendit.co。QRISの普及拡大により、配送事業者は玄関先での現金回収から脱却する手段を得ています。デジタル決済回収は、代金引換に関連する紛争を減らし、販売者への送金に要する時間を短縮できます。Pos IndonesiaはShopeeにてCOD PosAja!を2025年8月に開始し、従来の宅配便カウンターを超えた統合CODサービスを拡大しました[2]PT Pos Indonesia、「PosINDとBina KaryaがIKNにヌサンタラ物流ハブを開設」、Pos Indonesia、posindonesia.co.id。このサービスは、販売者と購入者が依然として配送連動型の決済オプションに依存している農村部や遠隔地に関連しています。インドネシア ラストマイル配送市場において、決済統合とトレーサビリティは、マーケットプレイス契約を求める事業者の運営基準を引き上げています。
物流インフラ投資による全国配送接続性の向上
トランス・スマトラ有料道路は2026年8月時点で982kmの運用回廊を有し、バカウヘニから北方向に15の経済回廊を結んでいます。この回廊は、以前スマトラの都市間小包輸送を制約していたルートの渋滞を緩和します。KAIと運輸省は2026年7月、トランス・カリマンタン鉄道開発の計画を加速させました。カリマンタンには現在運営中の公共鉄道がないため、この提案は即時の小包輸送能力よりも長期的な貨物アクセスに関連しています。これらのプロジェクトは、ジャワ島以外の仕分けセンターと地域配送ネットワーク間の接続を改善する可能性があります。インドネシア ラストマイル配送市場は、現在のネットワーク浸透率が低く、新たな輸送回廊が計画されている地域において、インフラ関連の最大の機会を有しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 群島地形による 島間配送の複雑性とコストの増大 | -1.5% | パプア、マルク、ヌサトゥンガラ、カリマンタン、 スラウェシ | 長期(4年以上) |
| 燃料価格の変動と価格競争による 配送マージンの圧縮 | -1.2% | 全国規模、離島および低密度ルートで 最も深刻 | 短期(2年以内) |
| 遠隔地配送コストによる サービスレベル経済性への挑戦 | -0.9% | パプア、マルク、ヌサトゥンガラ | 長期(4年以上) |
| バイクの積載制限とCOD精算による 複雑性の増大 | -0.7% | 全国規模、ティア2およびティア3 都市部で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
群島地形による島間配送の複雑性とコストの増大
インドネシアの17,508の島からなる地理的条件により、離島ルートの配送コストはジャワ島平均より20〜40%高くなています。インドネシア東部への出荷は、バイク、トラック、海上輸送、さらにバイクという移動を必要とすることが多くあります。これらの引き渡しにより、小包ルートに3〜5つのタッチポイントが追加され、遅延、損傷、紛失の可能性が高まります。その結果生じるサービスリスクは、事業者が遠隔地でコミットできるサービスレベルを制限します。政府はこのニーズに対応するため、運送業者間の共有インフラと統合仕分け能力の計画を立てていますが、その実施時期は短期を超えています。したがって、インドネシア ラストマイル配送市場は、パプア、マルク、ヌサトゥンガラ、その他の離島ルートにおいて、引き続き高い料金と低いサービス一貫性に直面するでしょう。
燃料価格の変動、価格競争、業務の複雑性による配送マージンの圧縮
インドネシア宅配便協会は、持続不可能な料金競争を宅配便事業者にとっての体系的リスクとして特定しています。J&T Express、SPX Express、SiCepat はマーケットプレイスの小包活動の大きなシェアを占めており、1パッケージあたりの料金に圧力をかけています。燃料価格の変動は、低密度または離島ルートを担う事業者にとって特に困難です。バイクの積載制限もルート経済性を制約し、COD精算は普及率の低い地域で追加的な管理業務を生み出しています。電動貨物車両の導入は燃料コストへの潜在的な対応策を提供しますが、必要な投資は小規模な運送業者にとって資金調達が困難です。したがって、インドネシア ラストマイル配送市場では、投入コストの増加を吸収したり、技術・車両能力を構築したりできない小規模事業者へのさらなる圧力が見込まれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:標準配送が量を維持しながら当日配送が価値を獲得
標準配送は2025年のインドネシア ラストマイル配送市場規模の51.28%を占め、当日配送は2031年までに9.12%のCAGRで成長すると予測されています。標準サービスは、低いパッケージコストと予測可能なルーティングサイクルを提供するため、最大の役割を維持しています。その運営モデルは、統合されたミドルマイルのトラック輸送と定常的なマーケットプレイス需要に適合しています。これにより、標準サービスは購入者がより長い配送窓口を受け入れる非生鮮品に適しています。また、運送業者は大量の注文にわたって既存の仕分け能力を活用できます。標準配送に関連するインドネシア ラストマイル配送市場規模は、多様な消費者カテゴリーにわたる経済的なフルフィルメントの必要性によって引き続き支えられています。
当日配送は、高密度な都市部フルフィルメントとより迅速な注文完了への需要によって支えられています。ダークストアは在庫を購入者の近くに配置し、ピックアップから配送までの移動距離を短縮できます。このサービスは、ルート密度がコストを支えるのに十分な場合、より高い料金を設定できます。翌日配送は、より迅速な出荷を望みながらも当日サービスの料金を支払いたくない顧客向けに、両モデルの中間に位置しています。当日サービスがプレミアム端で競合し、改善された標準配送がもう一方の端で向上するため、その立場は圧力を受けています。サービスミックスは、運送業者が配送スピードを信頼できる能力と管理可能なルートコストに合わせられるかどうかにかかっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


ビジネス別:B2Cが規模を維持しながらC2Cがソーシャルコマースを通じて拡大
B2Cは2025年のインドネシア ラストマイル配送市場シェアの75.32%を占め、C2Cは2031年までに13.44%のCAGRで成長すると予測されています。マーケットプレイスプラットフォームは、B2Cを支配的なビジネスモデルにする注文密度を生み出しています。インドネシアの2025年電子商取引GMVの54%を占めるShopeeのシェアは、主要プラットフォームが運送業者の取扱量に与える影響を示しています。大規模プラットフォームにおける運送業者選定ルールは、全国の注文分配を形成できます。B2C配送はまた、繰り返し可能な集荷パターンと比較的標準化された配送要件の恩恵を受けています。インドネシア ラストマイル配送産業は、これらのプラットフォーム関係に大きく依存しており、それらが大規模な販売者需要を調整しているためです。
B2Bサービスは、メーカー、流通業者、販売者、フルフィルメント拠点間の定期的なフローを支援します。SAPX Expressは、Sekolah RakyatやKoperasi Merah Putihイニシアチブを含む政府流通プログラムを追求しています。C2C活動は、WhatsApp、Instagram、TikTokのソーシャルコマースを通じて成長しています。個人販売者はこれらのチャネルを使用して、マーケットプレイスの仲介なしに購入者に直接出荷しています。このような注文は不規則で地理的に分散している可能性があり、複数の運送業者オプションを集約するプラットフォームに有利です。したがって、インドネシア ラストマイル配送市場は、定期的なマーケットプレイス需要と低密度な販売者から購入者への出荷に対して、異なるサービス設計を必要とする可能性があります。
製品タイプ別:ファッションが収益をリードしながら飲食料品が専門的な実行を必要とする
ファッション・ライフスタイルは2025年のインドネシア ラストマイル配送市場シェアの22.54%を占め、飲食料品は2031年までに10.49%のCAGRで成長すると予測されています。インドネシアにおける電子商取引の初期普及がTokopediaとShopeeのアパレル販売者と密接に結びついていたため、ファッションは依然として重要です。返品率15〜25%のアパレル返品は、B2Cファッション契約において逆物流の重要な考慮事項となっています。運送業者はこのカテゴリーの販売者にサービスを提供するために、明確な回収、検査、返品プロセスを必要とします。ファッションの取扱量は、多くの製品がコンパクトで非生鮮品であるため、標準的な小包ネットワークにも適しています。したがって、このカテゴリーのインドネシア ラストマイル配送市場規模は、アウトバウンドの小包取り扱いと返品管理能力の両方に結びついています。
飲食料品の需要は、2025年のインドネシアの64億米ドルのフードデリバリー活動を反映しています。製品の状態と配送タイミングがより重要であるため、その取り扱い要件はアパレルとは異なります。2025年の研究では、包装の完全性、デジタル情報フロー、クラウド物流がインドネシアの飲食料品中小企業の配送パフォーンスを向上させることが判明しました。これはコールドチェーン能力と追跡可能な出荷情報の重要性を支持しています。パーソナルケア、家庭用品、民生用電子機器、家具は、標準配送ネットワークへの定期的な需要を提供しています。それらの多様な注文パターンは、より時間的制約のある食品セグメント以外での小包量の維持に役立っています。
都市ティア別:ティア1が収益を生み出しながらティア2が勢いを構築
ティア1都市は2025年のインドネシア ラストマイル配送市場規模の58.71%を占め、ティア2都市は2031年までに11.47%のCAGRで成長すると予測されています。ジャカルタ、スラバヤ、バンドン、メダン、マカッサルは、高い資産稼働率に必要なルート密度を有しています。J&T Expressは2026年6月時点でインドネシアに1,000台以上の仕分け機、500のドロップセンター、2,700の販売拠点を運営していました。この規模は、小包フローが継続的で配送ルートがコンパクトな場所で最も実用的です。ティア1ネットワークはまた、より頻繁なピックアップと配送サイクルを支援します。インドネシア ラストマイル配送市場は、これらの確立された都市回廊から収益の多くを引き続き得ています。
ティア2都市は、プラットフォームがジャワ島以外へのリーチを拡大し、ルート密度が向上するにつれて拡大しています。パレンバン、マカッサル、バリクパパンは、注文量が増加するにつれて追加のハブ投資がより実現可能になる場所の例です。ネットワークが双方向で安定した小包フローを持つようになれば、1パッケージあたりのコストが低下する可能性があります。ティア3以下の都市は、住所の曖昧さ、デジタル決済普及率の低さ、COD拒否率の高さという課題に直面しています。全国宅配便ライセンス基準は最低限のサービスカバレッジを設定していますが、一部のティア3地域では施行が一貫していません。これらの地域への拡大には、運送業者がアクセス目標とより高い業務上の不確実性のバランスを取ることが求められます。
地理的分析
ジャカルタは2025年のインドネシア ラストマイル配送市場規模の25.78%を占め、国内最大の都市レベル市場となっています。その優位性は、大ジャカルタ全域における電子商取引消費者、マーケットプレイス販売者、フルフィルメント施設、宅配便拠点、仕分け能力の集中によって支えられています。ジャカルタ、タンゲラン、ベカシ、デポック、ボゴールにわたる高密度な配送ルートにより、宅配便の稼働率が高まり、ピックアップサイクルがより頻繁になります。この都市はまた、特に食品、ファッション、美容、利便性主導の購買において、当日・即時配送への強い需要を支えています。その結果、ジャカルタは全国のラストマイル配送事業者にとって主要な収益・運営ハブであり続けています。
マカッサルは2026年〜2031年の期間に12.83%のCAGRで成長すると予測されています。同市はインドネシア東部の商業・流通・小包統合ゲートウェイとしての役割を強化しています。都市部消費の増加、マーケットプレス参加の拡大、加盟店需要の増加により、宅配便企業が地域の仕分け、ピックアップ、配送能力を拡大する機会が生まれています。マカッサルはまた、ジャワ島から到着した貨物をスラウェシやその他のインドネシア東部の目的地に配送する前に統合する拠点としての役割も果たしています。これにより、成熟した大ジャカルタ回廊を超えて拡大を目指す事業者にとって、同市は重要な成長市場として位置づけられています。
スラバヤ、バンドン、メダン、パレンバン、バリクパパンを含むその他の主要都市は、インドネシアの全国ラストマイル配送ネットワークにとって引き続き重要です。これらの都市は、大規模な消費者人口、商業活動、地域販売者エコシステム、周辺二次都市へのリンクを通じて小包需要を支えています。しかし、配送経済性はルート密度、交通状況、加盟店集中度、地域倉庫の利用可能性、島間補充への依存度によって都市ごとに異なります。ジャカルタは引き続き市場収益の最大シェアを占め、マカッサルの12.83%のCAGRは新興都市流通回廊における強い拡大可能性を反映しています[3]BIMP-EAGA、「インドネシアが東部地域を結ぶRo-Roネットワークを計画」、BIMP-EAGA、bimp-eaga. asia。
競争環境
インドネシア ラストマイル配送市場は中程度に集中していますが、価格とサービスの競争は依然として激しいです。J&T Expressの2026年1月のSF Holdingとのクロスエクイティパートナーシップは83億香港ドル(10.6億米ドル)と評価されました。この取り決めは、J&Tの13カ国にわたるラストマイルネットワークとSF Holdingの幹線貨物・通関能力を組み合わせています。
運送業者は、料金引き下げだけでなく、クロスボーダーサービス、B2B契約、プラットフォーム統合を通じた差別化を追求しています。Ninja Xpressは2026年4月にNinja Cross Borderを45カ国に拡大しました。Lion Parcelは2026年9月にINTERPACKサービスを5大陸50カ国以上に拡大しました。SAPX ExpressはB2B政府流通プログラムを追求しています。Pos IndonesiaとSiCepat Ekspresは2025年11月に統合物流サービスを開始し、両社の流通ネットワーク、追跡システム、運営資産を統合しました[4]PT Pos Indonesia、「Pos IndonesiaとSiCepat Ekspresが統合物流サービスの初回出荷を正式に開始」、Pos Indonesia、posindonesia.co.id。これらの動きは、配送カバレッジとサービス統合が直接的な価格競争よりも重要になりつつあることを示しています。
技術投資も主要事業者の競争上の立場を形成しています。J&Tは、インドネシアの取扱量が112%増加した2026年6月のダブル6フェスティバル中にリアルタイムAIフロー監視を使用しました。Ninja VanのAIディスパッチャーは、ルーティング決定を自動化し、ピーク時の配送効率を向上させることを目的としています。Kargo Technologiesは、ジャカルタの展開で66.5%の運営コスト削減を報告した後、2026年末までに2,500台のEVを展開する計画を立てました。2025年11月の政府支援による協議では、Grab HoldingsとGoTo Groupの合併の可能性が検討されました。統合された企業はKPPU独占禁止法の承認と政府条件を条件として、主要な即時配送密度を持つことになります。
インドネシア ラストマイル配送産業リーダー
J&T Express
JNE Express
SPX Express
SiCepat Ekspres
DHL Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:Ninja XpressはNinja Cross Borderサービスをマレーシアとシンガポールを超えて日本、香港、英国、ドイツ、フランス、南北アメリカを含む45カ国に拡大しました。2024年の開始以来、このサービスは350社以上のアクティブな商業出荷業者にサービスを提供し、月間取扱量は出荷業者1社あたり7,500個を超え、出荷量は100%以上増加しています。
- 2025年11月:Pos IndonesiaとSiCepat Ekspresは2025年11月20日に公式初回出荷をもって統合物流サービスを開始しました。この協力関係は、両社の流通ネットワーク、追跡システム、運営資産を組み合わせ、中小零細企業、電子商取引事業者、企業にエンドツーエンドのソリューションを提供し、インドネシアの遠隔地への信頼できるカバレッジ拡大という明確な使命を持っています。
- 2025年8月:Pos IndonesiaはShopeeにてCOD PosAja!を2025年8月にジャボデタベック地区から開始し、その後全国に拡大しました。このサービスは農村部や遠隔地にデジタル統合CODを拡大し、都市部配送に注力するマーケットプレイス系物流部門に直接挑戦し、サービスが行き届いていない回廊の購入者にリーチしようとする中小零細企業の販売者を支援しています。
- 2025年8月:DHL Express Indonesiaは1,000万米ドルの投資を背景にスラバヤゲートウェイ&サービスセンターを正式に開設し、東ジャワの接続性を強化し、クロスボーダー急送サービスへの中小企業のアクセスを拡大しました。同時に、バリの観光主導型商取引とバタムの電子機器製造クラスターからの増加する取扱量を取り込むため、デンパサールとバタムに新たな処理センターを計画しました。


インドネシア ラストマイル配送市場レポートの範囲
| 標準配送 |
| 当日配送 |
| 翌日配送 |
| B2B(企業間取引) |
| B2C(企業対消費者) |
| C2C(消費者間取引) |
| 飲食料品 |
| パーソナルケア・家庭用品 |
| ファッション・ライフスタイル(アクセサリー、アパレル、フットウェア) |
| 家具 |
| 民生用電子機器・家電製品 |
| その他の製品 |
| ティア1 |
| ティア2 |
| ティア3以下 |
| ジャカルタ |
| バンドン |
| スラバヤ |
| メダン |
| タシクマラヤ |
| ジョグジャカルタ |
| スマラン |
| デンパサール |
| マカッサル |
| その他の都市 |
| サービス別 | 標準配送 |
| 当日配送 | |
| 翌日配送 | |
| ビジネス別 | B2B(企業間取引) |
| B2C(企業対消費者) | |
| C2C(消費者間取引) | |
| 製品タイプ別 | 飲食料品 |
| パーソナルケア・家庭用品 | |
| ファッション・ライフスタイル(アクセサリー、アパレル、フットウェア) | |
| 家具 | |
| 民生用電子機器・家電製品 | |
| その他の製品 | |
| 都市ティア別 | ティア1 |
| ティア2 | |
| ティア3以下 | |
| 都市別 | ジャカルタ |
| バンドン | |
| スラバヤ | |
| メダン | |
| タシクマラヤ | |
| ジョグジャカルタ | |
| スマラン | |
| デンパサール | |
| マカッサル | |
| その他の都市 |


レポートで回答される主要な質問
インドネシア ラストマイル配送市場の2031年までの予測は?
このセクターは2026年の36.0億米ドルから2031年には50.3億米ドルに成長すると推定されており、CAGRは6.95%で、マーケットプレイスの注文フロー、より迅速な都市部フルフィルメント、デジタル決済、輸送リンクが需要とコスト管理を形成しています。
インドネシアの配送セクターで最も急速に成長しているサービスはどれですか?
当日配送は2031年までに9.12%のCAGRで成長すると予測されており、より高密度な都市部フルフィルメント、より頻繁なオンライン注文、ジャカルタ、スラバヤ、その他のティア1都市でのフードデリバリーによって確立された消費者の期待によって支えられています。
インドネシアで最も多くの小包収益を生み出す顧客タイプはどれですか?
B2Cは2025年の収益の75.32%を占め、マーケットプレイスの注文フローの規模、標準化された販売者回収、オンラインプラットフォームと全国の購入者を結ぶ運送業者関係を反映しています。
配送事業者にとって最も急速に拡大している製品カテゴリーはどれですか?
飲食料品は2031年までに10.49%のCAGRで成長すると予測されており、タイムリーで追跡可能な取り扱い、強固な包装の完全性、回収から最終引き渡しまで製品の状態を維持できる配送業務を必要とします。
最も強い配送成長見通しを持つ都市はどこですか?
マカッサルは2031年までに12.83%のCAGRで成長すると予測されており、IKN関連の需要、計画された輸送リンク、浸透率の低い地域に新興の制度的・商業的フローでサービスを提供できる配送ネットワークの必要性によって支えられています。
インドネシアの宅配便セクターはどの程度集中していますか?
インドネシア ラストマイル配送市場は中程度に集中しており、主要な運送業者に相当な取扱量規模を与える一方、小規模な事業者は専門的なカバレッジ、クロスボーダーサービス、B2B契約、プラットフォーム接続を通じて競争しています。
最終更新日:



