
Tamanho e Participação do Mercado de Data Centers Hiperscale da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
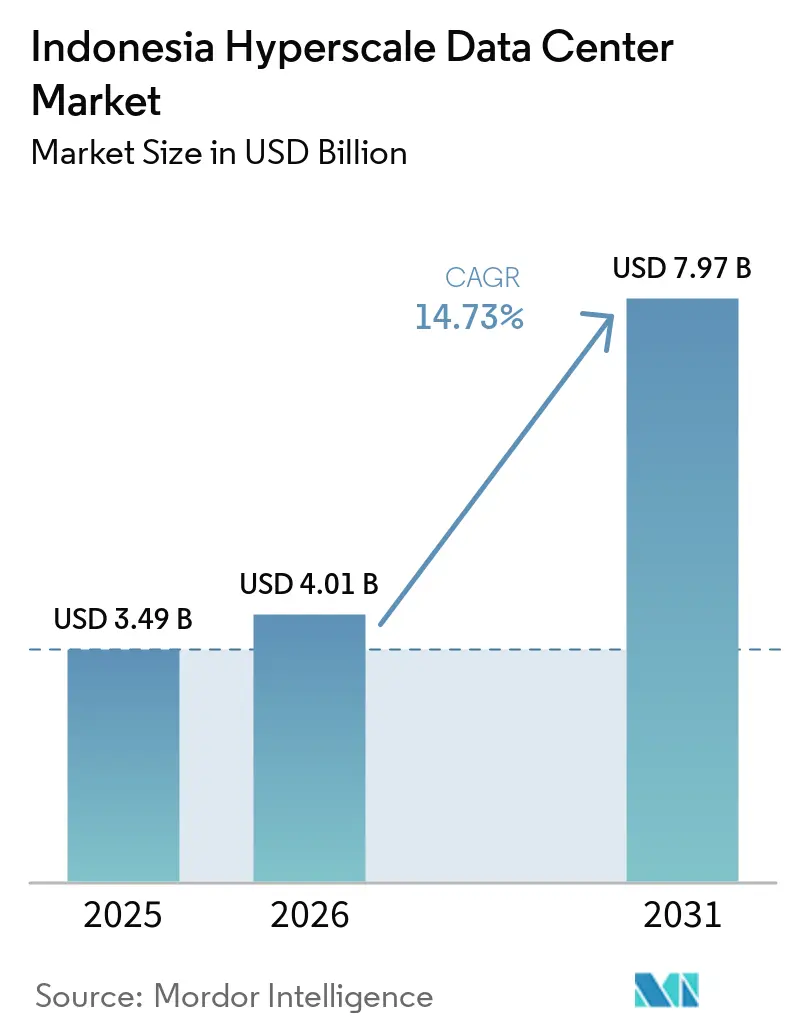
| Tamanho do Mercado (2026) | 4.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.97 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.73 % |
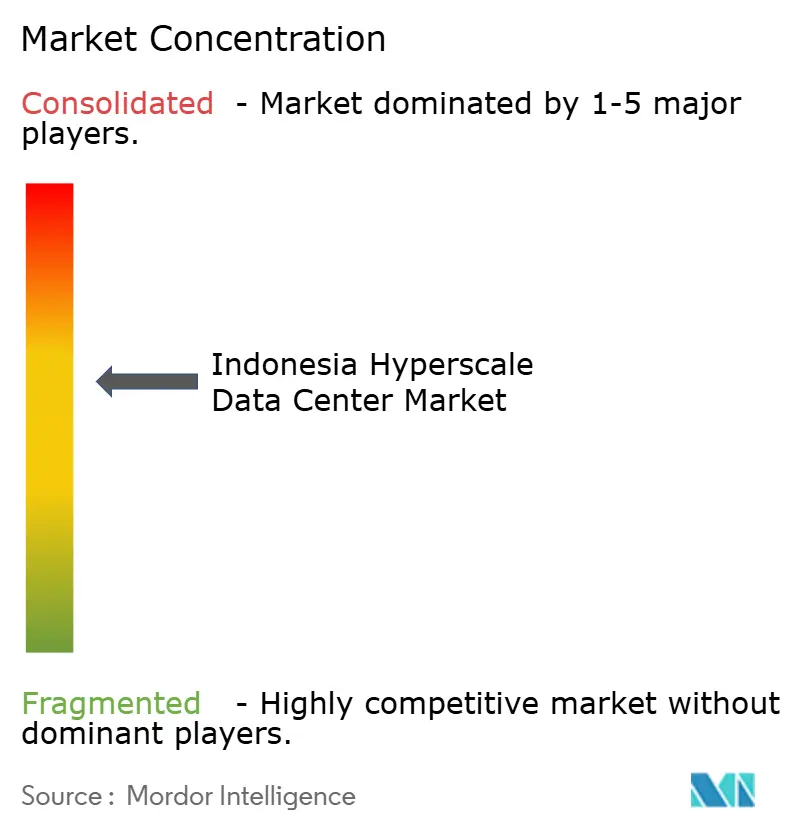
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperscale da Indonésia por Mordor Intelligence
O tamanho do mercado de data centers hiperscale da Indonésia atingiu USD 3,49 bilhões em 2025 e deverá chegar a USD 7,96 bilhões até 2031, avançando a um CAGR de 14,71%. A capacidade de energia paralela será escalonada de 1.074,86 MW para 2.992,42 MW a um CAGR ainda mais rápido de 18,61%, ressaltando como racks de maior densidade e prontos para IA elevam o valor econômico mais rapidamente do que a área física. A demanda é amplificada pelo impulso de digitalização industrial "Making Indonesia 4.0", pelo tráfego de vídeo OTT que cresce acima de 35% ao ano e pelos pagamentos em tempo real BI-FAST, que exigem redundância Nível IV ativo-ativo. A colocação continua dominante hoje, mas o rápido crescimento de autoconstrução pelos provedores hiperscale ilustra um mercado emergente de duas camadas, no qual instalações de nuvem soberana coexistem com salas multilocatário. A expansão da oferta está se deslocando para Java Ocidental à medida que as alocações de rede de Grande Jacarta acima de 200 MVA se tornam mais restritas, levando os operadores a garantir PPAs renováveis e projetos de resfriamento líquido que atendam às cargas térmicas de IA.
Principais Conclusões do Relatório
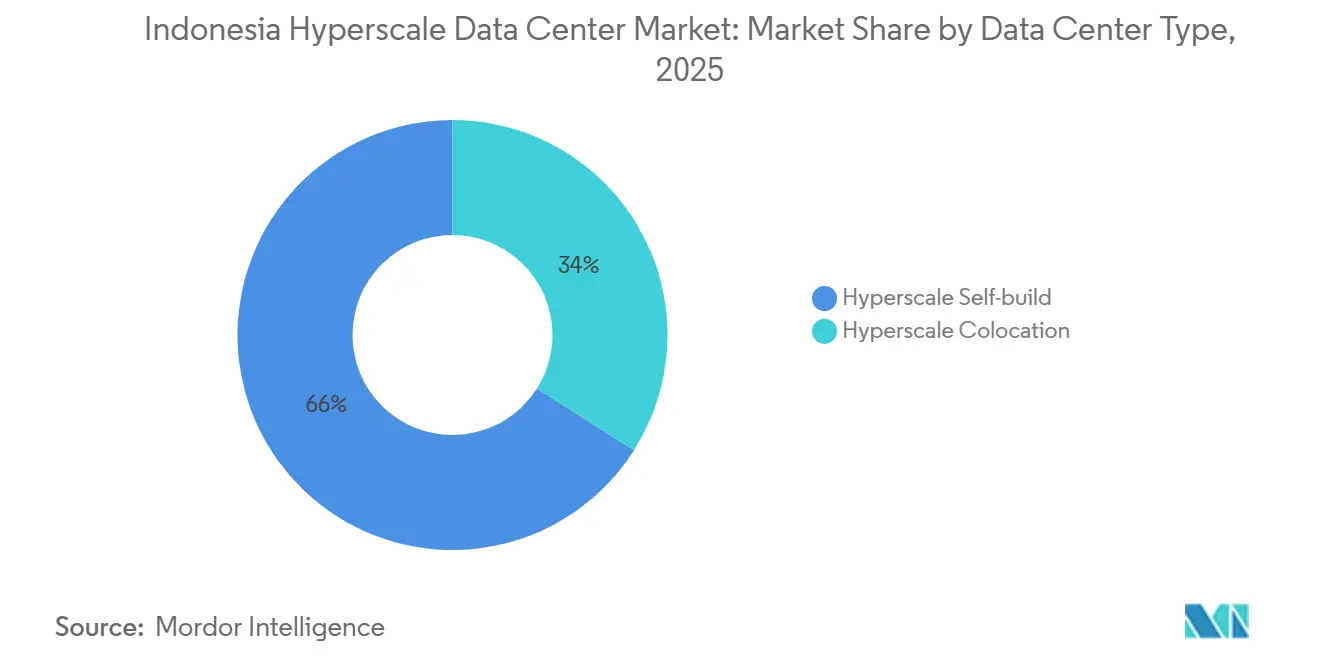
- Por tipo de data center, a colocação hiperescala liderou com 66% da participação do mercado de data centers hiperescala da Indonésia em 2025; as instalações de construção própria por hiperescaladores têm previsão de expansão a um CAGR de 16,6% até 2031.
- Por componente, a infraestrutura de TI representou 43% da participação do tamanho do mercado de data centers hiperescala da Indonésia em 2025, enquanto os sistemas de resfriamento líquido avançam a um CAGR de 15,1% até 2031.
- Por padrão de nível, as instalações de Nível III detinham 75% de participação em 2025; o Nível IV é a classe de crescimento mais rápido, com um CAGR de 14,9% até 2031.
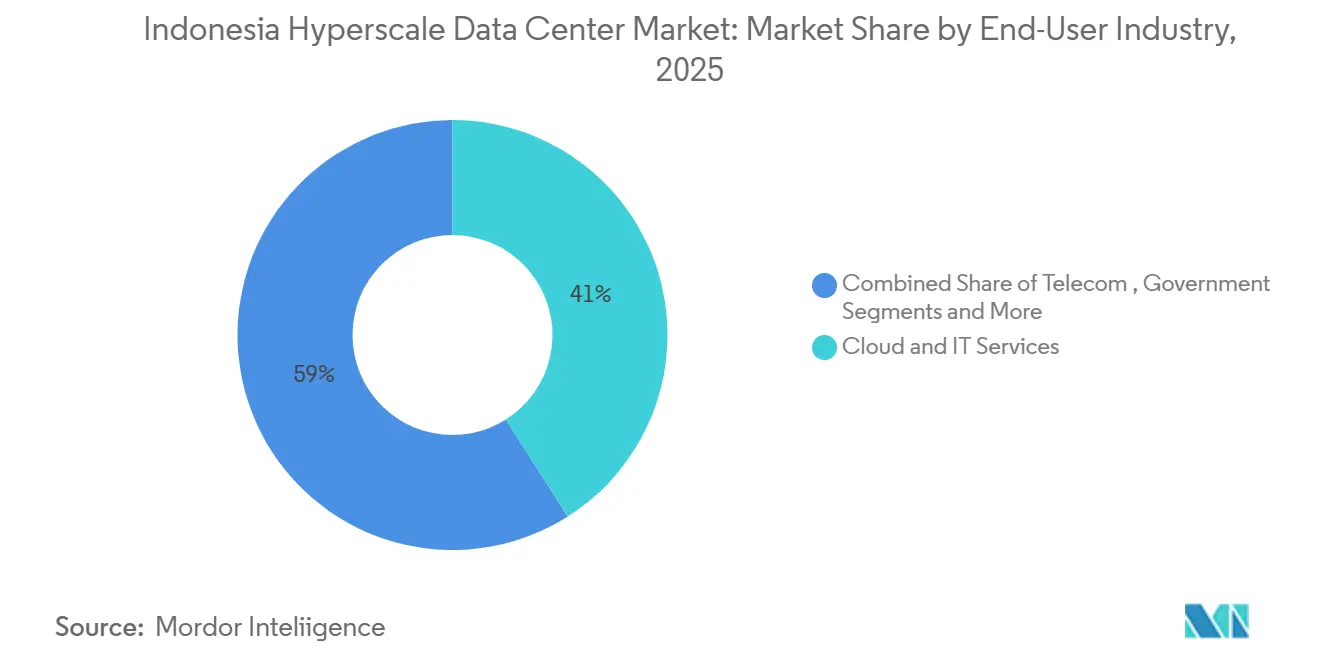
- Por setor de usuário final, nuvem e TI comandaram 41% da receita em 2025; os provedores de nuvem de IA têm projeção de crescimento a um CAGR de 15,3% até 2031.
- Por tamanho de data center, os grandes campi (25-60 MW) capturaram 57% da participação do mercado de data centers hiperescala da Indonésia em 2025, enquanto os megassítios (acima de 60 MW) estão se expandindo a um CAGR de 17,0%.
Tendências e Perspectivas do Mercado de Data Centers Hiperscale da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso da indústria digital "Making Indonesia 4.0" | +2.8% | Nacional; Grande Jacarta e Java Ocidental | Médio prazo (2–4 anos) |
| Tráfego de vídeo OTT e comércio eletrônico >35% CAGR | +3.2% | Grande Jacarta, Java Ocidental, expandindo para Java Central e Java Oriental | Curto prazo (≤2 anos) |
| Mandato ativo-ativo Nível IV do BI-FAST | +2.1% | Prioridade nacional em Grande Jacarta | Médio prazo (2–4 anos) |
| Certificados de energia verde da PLN para PPAs hiperscale | +1.9% | Nacional; uso inicial em Java e Sumatra | Longo prazo (≥4 anos) |
| Subestações de rack de 50 kW Jacarta–Cibitung | +1.8% | Grande Jacarta e Java Ocidental | Curto prazo (≤2 anos) |
| Zonas de borda de IA em Nusantara | +1.5% | Kalimantan e transbordamento para Java Oriental | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso da indústria digital "Making Indonesia 4.0" apoiado pelo governo
A política industrial está forçando as fábricas a integrar análises em tempo real e robótica, e essas cargas de trabalho sensíveis à latência exigem sites de borda hiperscale localizados em Bekasi, Cikarang e nas futuras zonas de Nusantara.[1]PT PLN (Persero), "PLN Siapkan Listrik Bersih Layani Pertumbuhan Industri Data Center di Indonesia", pln.co.id A meta de 80% de automação industrial até 2030 cria demanda de visibilidade direta para racks com latência abaixo de 10 ms que as salas empresariais tradicionais não conseguem oferecer. As subestações dedicadas da PLN para racks de 50 kW espelham essa mudança industrial e conferem novo impulso ao mercado de data centers hiperscale da Indonésia fora do núcleo de Jacarta. O governo valoriza a contribuição incremental do setor de USD 3,37 bilhões ao PIB, ancorando ciclos de capex previsíveis para os operadores. O padrão centrado na manufatura diferencia a Indonésia de seus pares voltados ao consumidor e consolida seu papel como hub de dados de produção do Sudeste Asiático.
Tráfego de vídeo OTT e comércio eletrônico crescendo acima de 35% de CAGR
Os picos de largura de banda provenientes de transmissões ao vivo de compras e catálogos de vídeo em alta definição estão comprimindo as janelas tradicionais de atualização, compelindo plataformas como a Tokopedia a pré-reservar capacidade hiperscale muito antes de festivais ou liquidações relâmpago. A diversidade linguística em 17.000 ilhas empurra os provedores de conteúdo em direção a nós de cache distribuídos que apenas o mercado de data centers hiperscale da Indonésia pode fornecer em escala. As compras ao vivo sozinhas elevam a largura de banda de pico 16 vezes mais do que o conteúdo estático, aumentando a densidade de racks e os requisitos de interconexão.[2]Intel Corporation, "Tokopedia suporta a crescente base de usuários", intel.com Os operadores, portanto, especificam estruturas leaf-spine de 400G e 800G como construções padrão. O delta de crescimento entre tráfego (CAGR de 35%) e o espaço legado adiciona fidelização para fornecedores de colocação que conseguem implantar salas modulares em 9–12 meses.
Comutador nacional de pagamentos (BI-FAST) exigindo sites Nível IV ativo-ativo
A finalidade de pagamento em tempo real em menos de um segundo exige computação sem tempo de inatividade, tornando a energia de caminho duplo e o resfriamento Nível IV compulsórios para aplicações bancárias centrais.[3]Banco da Indonésia, "BI-FAST News Release", bi.go.id As instituições financeiras, portanto, provisionam pelo menos dois campi com avaliação idêntica dentro do mercado de data centers hiperscale da Indonésia, geralmente em Jacarta e Java Ocidental, para satisfazer a topologia ativo-ativo. A mudança gera um aumento estrutural nos custos de instalação de alta qualidade porque as redundâncias em nível de instalação substituem os projetos N+1 em nível de equipamento. O BI-FAST também se propaga para os ecossistemas adjacentes de fintech e comércio eletrônico, multiplicando a demanda subjacente. Como resultado, os espaços de racks Nível IV estão projetados para crescer mais rapidamente do que os Nível III, apesar do maior capex por MW.
Certificados de energia verde da PLN habilitando PPAs hiperscale
A concessionária estatal PLN agora oferece pacotes de energia renovável certificada para clientes de data centers, removendo o maior obstáculo que as marcas globais de nuvem enfrentavam para cumprir as metas de emissões do Escopo 2. Seus projetos-piloto de hidrogênio verde e arranjos de energia solar flutuante permitem que grandes compradores fixem preços por 10 anos, o que protege as despesas operacionais e acelera novos compromissos de construção. O arcabouço posiciona o mercado de data centers hiperescala da Indonésia como o primeiro no Sudeste Asiático capaz de garantir PPAs verdes de múltiplas centenas de MW em escala, atraindo hiperescaladores que anteriormente concentravam expansões em Singapura ou na Malásia. A confiabilidade do fornecimento de energia renovável também ajuda os operadores a obter aprovações ambientais em distritos com restrição de águas subterrâneas, como Bekasi.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de alocações de rede acima de 200 MVA | –2.9% | Grande Jacarta e Java Ocidental | Curto prazo (≤2 anos) |
| Atrasos em licenças de importação para GPUs e ópticas | –1.8% | Campi hiperscale nacionais | Médio prazo (2–4 anos) |
| Limites de extração de lençol freático | –1.4% | Bekasi e Cikarang; expansão de Java Central | Longo prazo (≥4 anos) |
| Piloto de precificação de carbono em backup a diesel >30 MW | –1.2% | Sites hiperscale nacionais | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de alocações de rede acima de 200 MVA em Grande Jacarta
O backbone de transmissão de Jacarta está próximo da saturação, com as reservas de data centers previstas para absorver 2.200 MW até 2030, mais de um terço das adições incrementais de subestações da PLN. Os titulares, portanto, garantem reservas plurianuais, deixando espaço limitado para novos participantes e empurrando a expansão para Bekasi e Cikarang. O desvio aumenta a oferta de terrenos, mas eleva a latência para aplicativos centrados em Jacarta, forçando os operadores a projetar novos anéis de fibra escura metro-connect que adicionam capex. A escassez artificial simultaneamente eleva a barreira de entrada para o mercado de data centers hiperscale da Indonésia, efetivamente recompensando os primeiros participantes com poder de precificação e fidelidade de locatários.
Atrasos em licenças de importação para GPUs e ópticas
GPUs de alta qualidade e transceivers de 800G enfrentam 6 a 12 meses de desembaraço aduaneiro sob as regras de conteúdo local, prolongando os cronogramas de implantação de clusters de IA além das janelas de demanda dos clientes. Operadores maiores atenuam isso por meio de frete de charter de cargas completas em contêineres, mas os participantes menores absorvem o atraso, perdendo participação em projetos de IA. O risco de obsolescência de hardware aumenta porque as gerações de chips para treinamento de modelos avançam a cada 18 meses, tornando a fila de licenciamento uma pressão sobre a alavancagem operacional do setor de data centers hiperscale da Indonésia. O gargalo também desencoraja os operadores de nuvem pública de oferecer aceleradores de IA da geração mais recente localmente até que a certeza aduaneira melhore.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: A dominância da colocação impulsiona a maturação do mercado
As salas de colocação representaram 66% da receita de 2025 no mercado de data centers hiperescala da Indonésia, refletindo a preferência das empresas por escalabilidade com baixo investimento de capital e provisionamento rápido sob demanda. Os requisitos de nuvem soberana, no entanto, estão impulsionando um CAGR de 16,6% nas instalações de construção própria até 2031. Os sítios com múltiplos inquilinos distribuem os custos fixos de infraestrutura entre diversos locatários, permitindo que plataformas de comércio eletrônico ampliem a capacidade durante picos sazonais sem precisar possuir imóveis. Por outro lado, os campi de construção própria da Microsoft e do Google oferecem envelopes de resfriamento personalizados e camadas de segurança proprietárias, essenciais para o treinamento de modelos de IA. Ao longo do período de previsão, as estratégias de implantação híbrida combinarão colocação de curto prazo com construções dedicadas de longo prazo, reforçando duas trajetórias de crescimento paralelas dentro do mercado de data centers hiperescala da Indonésia.
A base instalada de colocação já se beneficia da concentração de localização em zonas de fibra metropolitana, oferecendo latência consistente de interconexão inferior a 1 ms. Os projetos de construção própria estão sendo cada vez mais instalados em terrenos não urbanizados, onde densidades de rack de 50 kW se tornam especificação de referência. Essas densidades inclinam o custo total de propriedade em direção ao resfriamento por imersão e à distribuição por barramento de média tensão, alterando o mix de fornecedores em favor dos fornecedores de resfriamento líquido. À medida que os mandatos governamentais de residência de dados se tornam mais rígidos, os hiperescaladores estão acompanhando planos de expansão em paralelo para garantir que entidades jurídicas totalmente de propriedade indonésia detenham os títulos de propriedade, uma abordagem que adiciona complexidade de estruturação corporativa, mas desbloqueia grandes orçamentos de investimento de capital.


Por Componente: A infraestrutura de TI lidera enquanto a inovação em resfriamento acelera
Servidores, armazenamento e equipamentos de rede representaram 43% dos gastos de 2025, refletindo pacotes de aceleradores de IA, memória DDR5 e malhas ópticas de 400G agora padrão nos ciclos de atualização hiperescala. A tecnologia de resfriamento é o subsegmento de avanço mais rápido, expandindo-se a um CAGR de 15,1% à medida que os envelopes térmicos de rack ultrapassam 70 kW. O tamanho do mercado de data centers hiperescala da Indonésia para equipamentos de resfriamento, portanto, cresce mais rapidamente do que para distribuição de energia, e os fornecedores começaram a localizar a fabricação de conjuntos de unidades de distribuição de refrigerante e placas frias. A demanda pela espinha dorsal elétrica permanece robusta porque as topologias de barramento duplo de Nível IV exigem cadeias de UPS simétricas, mas os transformadores de energia agora são especificados com comutação de derivação em carga para corresponder à variabilidade do PPA de energia renovável. Experimentos de imersão usando óleo de coco virgem destacam a pesquisa e desenvolvimento doméstica que busca reduzir a dependência de importação de fluido dielétrico.
A adoção do resfriamento líquido é ainda mais impulsionada pelas restrições de extração de água em Bekasi, que limitam o uso tradicional de torres evaporativas. Os operadores compensam implantando sistemas baseados em refrigerante de circuito fechado acoplados ao reaproveitamento de calor para propriedades industriais adjacentes. O crescimento da infraestrutura de armazenamento também aumenta à medida que as regras de soberania de dados obrigam a retenção no país, elevando a demanda por arrays NVMe de alta densidade. Combinadas, essas tendências preservam a liderança de participação de hardware de TI enquanto permitem que os sistemas mecânicos reduzam a diferença de valor ao longo do período de previsão.
Por Padrão de Nível: A dominância do Nível III é desafiada pelo crescimento do Nível IV
As salas de Nível III comandaram 75% da potência instalada em 2025 porque sua disponibilidade de 99,98% corresponde à maioria dos SLAs empresariais a custos 30% abaixo dos padrões de construção de Nível IV. No entanto, os pagamentos em tempo real do BI-FAST e as cargas de trabalho governamentais críticas estão impulsionando a demanda de Nível IV a um CAGR de 14,9%. Caminhos duplos de energia e resfriamento, além da capacidade de manutenção contínua, diferenciam o Nível IV, e essas características implicam maior investimento de capital por MW e aprovações mais longas. O tamanho do mercado de data centers hiperescala da Indonésia para instalações de Nível IV, portanto, superará o crescimento agregado, mesmo que a base absoluta permaneça menor. A certificação TCOS Gold do Bank Rakyat Indonesia fornece um referencial nacional e catalisa a adoção por pares, especialmente entre os players regulados do setor de serviços bancários, financeiros e de seguros (BFSI) que agora tratam o tempo de inatividade como violação regulatória, e não como risco operacional.
O Nível III manterá a liderança em volume porque PMEs sensíveis ao preço e plataformas de conteúdo frequentemente consideram janelas de manutenção curtas aceitáveis. Os operadores estão respondendo ao agrupar espaço de Nível III com zonas de disponibilidade de software em camadas, simulando efetivamente resultados de Nível IV a um custo de instalação menor. No entanto, os reguladores financeiros dificilmente substituirão a redundância de software pela diversidade física, o que significa que a penetração do Nível IV aumentará a cada ano da previsão.
Por Setor de Usuário Final: A liderança de Nuvem e TI enfrenta disrupção da IA
As cargas de trabalho de nuvem e TI detinham 41% da receita em 2025, enraizadas em migrações empresariais e na consolidação de serviços eletrônicos governamentais. Os provedores de nuvem de IA formam a fatia de crescimento mais rápido, com um CAGR de 15,3%, à medida que os LLMs centrados no idioma Bahasa exigem clusters de GPU locais para conformidade com latência e soberania de dados. As subsidiárias de data centers alinhadas às operadoras de telecomunicações aproveitam os anéis ópticos nacionais para vender interconexões e bordas regionais de forma cruzada. As cargas de trabalho de mídia e entretenimento crescem em paralelo com a localização de streaming em 4K e agora representam uma participação de dígito único médio no mercado de data centers hiperescala da Indonésia. As agências governamentais consolidam armários de dados isolados em pods de nuvem soberana, ampliando a participação do setor público.
As instituições do setor BFSI expandem a capacidade impulsionadas pela análise de risco em tempo real, enquanto os fabricantes implantam nós de borda para sensores de manutenção preditiva em chãos de fábrica alinhados com o programa "Making Indonesia 4.0". Os gigantes do comércio eletrônico adotam mecanismos de recomendação baseados em IA, que por sua vez exigem racks de GPU de alta densidade. Em todos os setores, os modelos de consumo estão evoluindo de gaiolas de colocação estáticas para compromissos de energia elásticos que flexionam dentro de uma faixa de 20-50%, levando os operadores a integrar software de planejamento de capacidade orientado por IA em suas pilhas de DCIM.

Por Tamanho de Data Center: As instalações massivas dominam enquanto a escala mega emerge
Os sítios com capacidade de 25-60 MW controlaram 57% das implantações de energia em 2025 porque otimizam o equilíbrio entre economia de escala e viabilidade de conexão à rede elétrica. Os megacampi acima de 60 MW, no entanto, registrarão um CAGR de 17,0% à medida que as extensões da espinha dorsal de 500 kV da PLN entram em operação. Essas megaconstruções permitem blocos de inquilino único para hiperescaladores que desejam layouts de sala contíguos e espaço para banhos de imersão. As grandes instalações abaixo de 25 MW permanecem relevantes para empresas que desejam espaço dedicado sem a complexidade hiperescala. O tamanho do mercado de data centers hiperescala da Indonésia para megaprojetos permanecerá limitado pelo acesso à rede elétrica próximo a Jacarta, levando os desenvolvedores a adotar uma estratégia de mega distribuído — múltiplos parques de 70 MW em vez de um complexo acima de 150 MW — para contornar os limites de MVA.
As instalações de grande porte padronizam hoje em fases de construção de 12 MW, permitindo a reciclagem de capital a cada nove meses quando a utilização ultrapassa 80%. Elas também se adequam a pods de utilidade modulares que podem ser construídos em paralelo no local. Os terrenos de mega porte oferecem eficiências de custo de terreno, mas aumentam os desafios de abastecimento de água para resfriamento. Consequentemente, os operadores sobrepõem fazendas solares e de baterias no local para reduzir o pico de consumo da rede elétrica, reforçando as credenciais de sustentabilidade exigidas pelos locatários de nuvem.
Análise Geográfica
Grande Jacarta permanece o centro gravitacional do mercado de data centers hiperscale da Indonésia graças aos 32 milhões de habitantes da capital e à concentração de sedes financeiras. Trinta e cinco projetos operacionais estavam ativos em 2024, principalmente agrupados ao longo das rodovias de anel externo, onde o terreno é mais barato, mas ainda dentro de 20 km de latência das aplicações do CBD. A escassez de alocação de energia acima de 200 MVA, no entanto, está direcionando a próxima onda de construções para fora, especialmente para Bekasi e Cikarang. O complexo Jakarta 3 da NTT no valor de USD 500 milhões em Cikarang é típico dessa tendência: próximo o suficiente para latência metropolitana, mas fora dos gargalos de transmissão.
O corredor Bekasi-Cikarang em Java Ocidental se beneficia das subestações da PLN projetadas para racks de 50 kW, tornando-o a zona preferida de extravasamento para salas de alta densidade de IA. O parque de Karawang da DCI Indonesia com assistência solar exemplifica a integração da geração renovável com cargas hiperscale. No entanto, limites mais rígidos de extração de lençol freático exigem a adoção de resfriadores a seco ou sistemas de líquido de circuito fechado, elevando o capex mecânico. A mão de obra industrial qualificada, cultivada por décadas de atividade manufatureira, reduz o risco operacional para instalações complexas em relação às regiões greenfield.
A nova capital de Kalimantan, Nusantara, apresenta zonas de borda de IA pré-provisionadas que incluem um data center soberano de 160 petabytes programado para comissionamento em 2025. Embora a capacidade inicial seja modesta em comparação com Java, a vontade política de diversificar a atividade econômica posiciona Kalimantan como um hub secundário dentro do mercado de data centers hiperscale da Indonésia mais amplo. Em outras regiões, Java Central e Java Oriental hospedam construções de borda menores atendendo cinturões industriais locais, enquanto Sumatra e Sulawesi apresentam implantações em estágio inicial vinculadas a atualizações do backbone de telecomunicações. A geografia arquipelágica significa que os serviços sensíveis à latência eventualmente exigirão nós distribuídos, apesar das eficiências de escala dos megacampi de Java.
Cenário Competitivo
A participação de mercado está dispersa — o maior operador controla menos de 1/6 do mercado —, refletindo um perfil de fragmentação moderada para o mercado de data centers hiperescala da Indonésia. Os incumbentes locais, como DCI Indonesia e NeutraDC da Telkom, aproveitam os relacionamentos de longa data com a PLN e o conhecimento governamental para garantir reservas antecipadas de energia. Os players globais, como STT GDC e Princeton Digital Group, importam modelos de design e capital mais barato, acelerando os cronogramas de construção. As alocações seguras de rede elétrica emergiram como a barreira decisiva à entrada, eclipsando o custo do terreno ou a capacidade de construção.
A diferenciação estratégica está se inclinando para a prontidão para IA. A BDx está implantando um campus de IA alimentado por energia renovável de 500 MW com racks de 120 kW, enquanto a EdgeConneX triplicou a capacidade em Jacarta para 200 MW para hospedar clusters de GPU com múltiplos inquilinos. O posicionamento de sustentabilidade divide ainda mais o campo: os operadores que se comprometem com PPAs 100% renováveis conquistam locatários âncora hiperescaladores de longo prazo. A construção modular usando estruturas pré-fabricadas reduz os ciclos de implantação para 12 meses, uma vantagem explorada pelo programa regional de 1,7 bilhão de USD da Microsoft, parcialmente destinado à Indonésia.
A pressão de consolidação está aumentando porque as construções prontas para IA agora superam 500 milhões de USD por sítio. A venda de ativos da IOH por 170 milhões de USD para a BDx em 2024 ilustra como as operadoras de telecomunicações menores monetizam unidades de data center para financiar expansões de rede. Ao longo do horizonte de previsão, as consolidações apoiadas por capital privado são prováveis, à medida que os investidores buscam escala para obter descontos de aquisição em GPUs e equipamentos de energia. O setor de data centers hiperescala da Indonésia, portanto, pivota do foco imobiliário para o modelo de provedor de infraestrutura de pilha completa, enfatizando as capacidades de design, construção e operação.
Líderes do Setor de Data Centers Hiperscale da Indonésia
Amazon Web Services
PT DCI Indonesia Tbk.
Google Cloud
Microsoft Azure
Alibaba Cloud
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2025: A Microsoft anunciou um plano global de data centers de IA de USD 80 bilhões, alocando parte de seu compromisso de USD 1,7 bilhão no Sudeste Asiático para a Indonésia
- Janeiro de 2025: O Data Center Nacional em Cikarang foi planejado para entrar em operação em março de 2025 com armazenamento de 160 PB
- Dezembro de 2024: A EdgeConneX expandiu seu campus em Jacarta para 200 MW após a aquisição de um terreno de 45.000 m².
- Novembro de 2024: A Telkom Indonesia inaugurou uma instalação em Yogyakarta para ampliar o alcance além da principal área metropolitana de Java.


Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
De acordo com a Mordor Intelligence, o mercado de data centers hiperescala da Indonésia compreende todas as instalações recém-construídas ou de colocação projetadas para fornecer carga de TI contígua de >=4 MW, operadas em arquitetura de servidor x86 modular e equipadas para racks de alta densidade, resfriamento avançado e conectividade de múltiplos terabits. Os valores refletem a receita bruta anual de campi de construção própria hiperescala e salas de colocação por atacado operando dentro das fronteiras da Indonésia.
Exclusão de escopo: Borda, empresarial, micro e POPs de nuvem no exterior estão fora deste estudo.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperscale
- Colocação Hiperscale
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Painéis Elétricos
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Envoltória
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho de Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Múltiplos pontos de contato com designers de instalações, fabricantes de equipamentos de energia, operadores de campi em Jacarta-Bekasi e responsáveis por aquisições de nuvem nos ajudaram a confirmar as densidades de rack alcançáveis, as taxas de ocupação atuais e as taxas de locação típicas. As entrevistas abrangeram Java, Batam e Kalimantan para capturar variações de custo regionais e gatilhos de expansão.
Pesquisa Documental
Nossos analistas examinaram fontes de acesso aberto, como o Ministério da Comunicação e Informática da Indonésia, comunicados de capacidade de energia da PLN, registros regulatórios da Telkom, estatísticas de investimento do BKPM e dados de grupos do setor da ACEN e da PUEI. As rotas comerciais e as contagens de remessas foram verificadas por meio da Volza, enquanto as notícias sobre banco de terrenos de hiperescaladores foram validadas nos feeds do Dow Jones Factiva. Essas referências forneceram capacidade de referência, tarifas e cronogramas de projetos; são ilustrativas, não exaustivas.
Dimensionamento de Mercado e Previsão
Uma construção de produção e comércio de cima para baixo avaliou os MW comissionados, o investimento de capital por MW e as taxas de atacado vigentes antes de traduzi-los em receita. Os resultados foram então validados por meio de verificações cruzadas seletivas de baixo para cima, contratos de locação de hiperescaladores amostrados e consolidações de fornecedores para ajustar os totais. As principais variáveis incluem o prazo de conexão à rede elétrica, o preço médio por kW por mês, a penetração do resfriamento líquido, a adoção de PPA de energia renovável, a participação de racks de IA e as curvas de absorção de racks em Jacarta. A regressão multivariada, informada pelo consenso de especialistas em cada fator, gera a previsão para 2025-2031. Onde os dados em nível de campus estavam incompletos, médias modeladas de construções semelhantes de Nível III/IV preencheram as lacunas.
Validação de Dados e Ciclo de Atualização
Os resultados passam por varreduras de anomalias em relação a rastreadores independentes de MW, licenças de subestações da PLN e movimentos cambiais. Um segundo analista revisa cada variação antes da aprovação. Os relatórios são atualizados anualmente, com atualizações intermediárias se mudanças de política, restrições de rede elétrica ou fusões e aquisições de hiperescaladores alterarem materialmente as perspectivas.
Por que a Linha de Base de Data Centers Hiperescala da Indonésia da Mordor se Mantém Firme
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes tipos de instalações, bases de receita e anos de início. Nossa corroboração disciplinada de baixo para cima garante que cada MW, prazo de locação e cláusula de reajuste esteja alinhado com a realidade no terreno.
Os principais fatores de divergência incluem alguns editores que tratam o gasto total de investimento como receita, outros que incorporam salas empresariais e de borda no total, e vários que congelam as taxas de câmbio na assinatura do contrato em vez de no faturamento. A cadência de atualizações anuais da Mordor e a modelagem de ASP ponderada pela carga de TI minimizam essas distorções.
Comparação de referência
| Tamanho do Mercado | Fonte anônima | Principal fator de divergência |
|---|---|---|
| 3,49 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,39 bilhões de USD (2024) | Consultoria Regional A | Mede fluxos de investimento de capital, omite a receita contínua de locação |
| 2,80 bilhões de USD (2024) | Publicação Comercial B | Combina empresarial, borda e hiperescala; geografia mais restrita |
| 2,14 bilhões de USD (2024) | Associação do Setor C | Utiliza apenas o preço médio de rack; exclui campi de construção própria |
A comparação mostra que, ao ancorar o escopo estritamente em salas hiperescala de >=4 MW, aplicando métricas de receita e não de gastos, e atualizando anualmente os insumos de câmbio e preço, a Mordor Intelligence fornece uma linha de base equilibrada e transparente na qual os tomadores de decisão podem confiar.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de data centers hiperscale da Indonésia?
O mercado é avaliado em 3,49 bilhões de USD em 2025 e está no caminho para atingir 7,97 bilhões de USD até 2031.
Qual tipo de data center domina a Indonésia?
A colocação lidera com 66% de participação de receita em 2025, embora os campi de construção própria estejam crescendo a um CAGR de 16,6%.
Por que a demanda pelo Nível IV está acelerando?
Os pagamentos em tempo real do BI-FAST e as aplicações bancárias de zero tempo de inatividade exigem instalações ativo-ativo, elevando o crescimento do Nível IV para um CAGR de 14,9%.
Como as restrições de energia estão moldando a estratégia de localização?
A escassez de conexões à rede elétrica acima de 200 MVA em Jacarta está impulsionando o desenvolvimento para Bekasi e Cikarang, onde subestações dedicadas estão sendo instaladas.
Qual vertical de usuário final está se expandindo mais rapidamente?
Os provedores de nuvem de IA lideram com um CAGR de 15,3%, impulsionados por modelos de IA soberanos e necessidades de processamento de língua local.
Quais tecnologias de resfriamento estão ganhando terreno?
Os sistemas de resfriamento líquido e por imersão estão avançando a um CAGR de 15,1% à medida que as densidades de rack excedem 70 kW e os limites de uso de água se intensificam.
Página atualizada pela última vez em:
- Mercado de Data Centers Hyperscale do Oriente Médio
- Mercado de Data Centers Hyperscale dos Emirados Árabes Unidos
- Mercado de Data Centers Hyperscale da Austrália
- Mercado de Data Centers Hyperscale
- Mercado de Data Center Hiperescala da Tailândia
- Mercado de Data Centers Hyperscale dos Estados Unidos
- Mercado de Data Centers de Hiperescala no Japão
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Processadores para Data Centers da Indonésia Processadores na Indonésia, divididos por tipo de processador, aplicação e arquitetura.
- Mercado de Refrigeração de Data Center da Dinamarca Refrigeração na Dinamarca, dividida por tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de Energia para Data Centers na Indonésia Sistemas de energia na Indonésia, divididos por componente, tipo de instalação e dimensão da instalação.
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) na Indonésia Instalações de IA na Indonésia, divididas por tipo de instalação, componente e nível.



