
Taille et part du marché des centres de données hyperscale en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
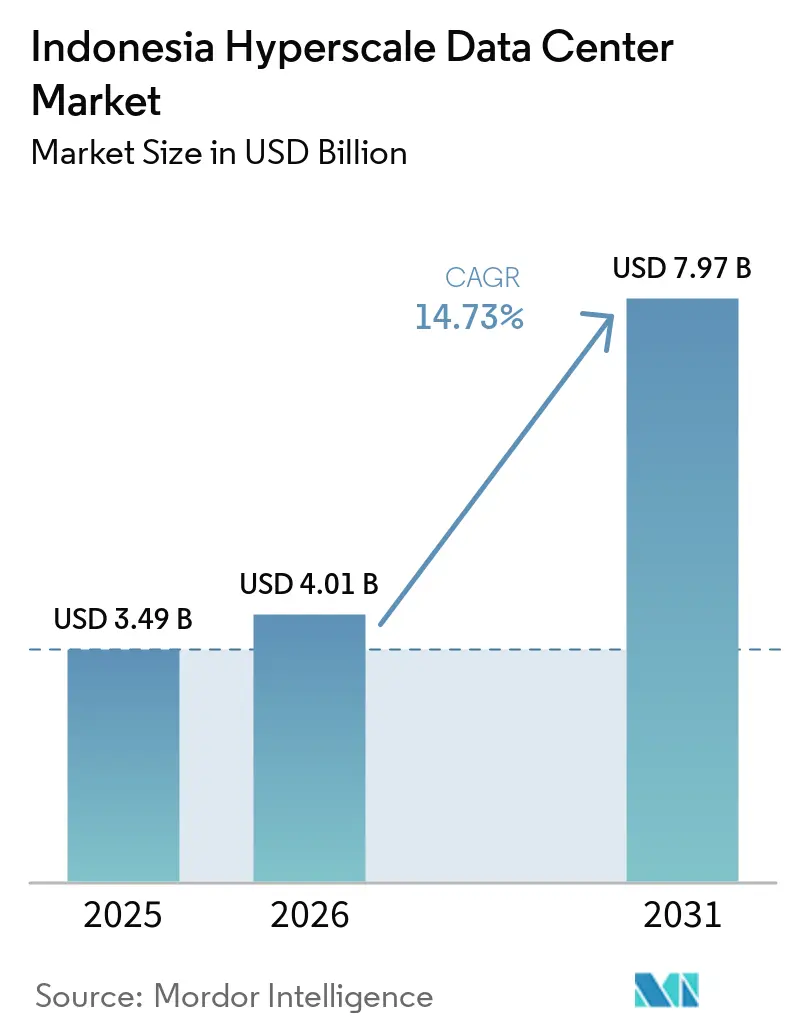
| Taille du Marché (2026) | 4.01 Milliards de dollars |
| Taille du Marché (2031) | 7.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.73 % |
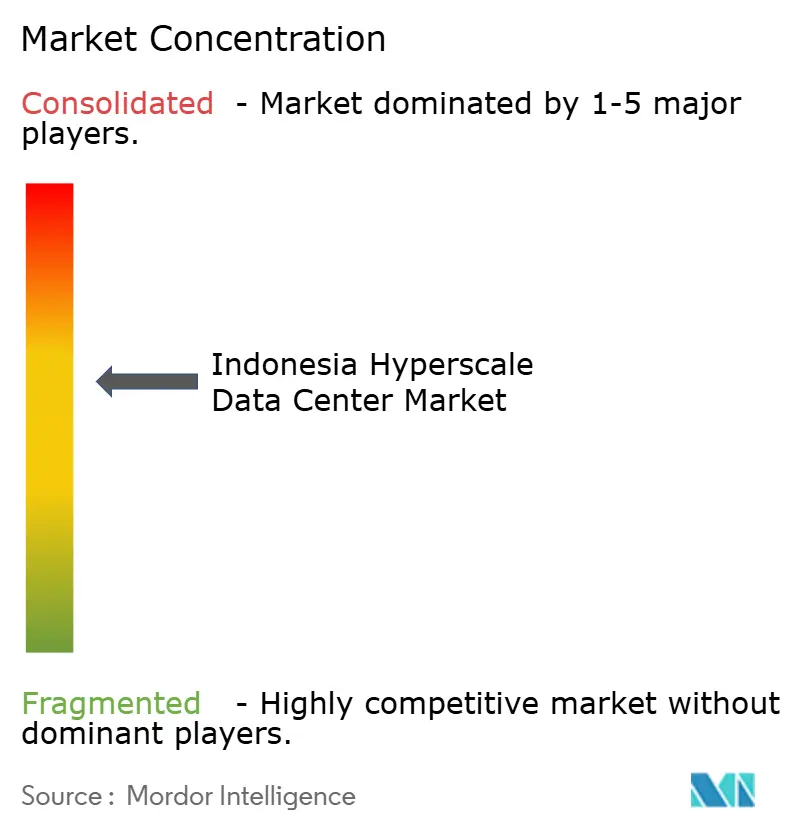
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Indonésie par Mordor Intelligence
La taille du marché des centres de données hyperscale en Indonésie a atteint 3,49 milliards USD en 2025 et devrait grimper à 7,96 milliards USD d'ici 2031, progressant à un TCAC de 14,71 %. La capacité électrique parallèle passera de 1 074,86 MW à 2 992,42 MW à un TCAC encore plus rapide de 18,61 %, soulignant comment les baies à haute densité prêtes pour l'IA font progresser la valeur économique plus rapidement que l'empreinte physique. La demande est amplifiée par la numérisation industrielle « Making Indonesia 4.0 », le trafic vidéo OTT qui augmente de plus de 35 % par an, et les paiements en temps réel BI-FAST qui imposent une redondance Niveau IV actif-actif. La colocation reste dominante aujourd'hui, mais la croissance rapide de l'auto-construction par les hyperscaleurs illustre un marché à deux niveaux émergent dans lequel les domaines cloud souverains coexistent avec des salles multi-locataires. L'expansion de l'offre se déplace désormais vers Java-Ouest alors que les allocations de réseau électrique du Grand Jakarta dépassant 200 MVA se resserrent, incitant les opérateurs à sécuriser des contrats d'achat d'énergie renouvelable et des conceptions de refroidissement liquide adaptées aux charges thermiques de l'IA.
Points clés du rapport
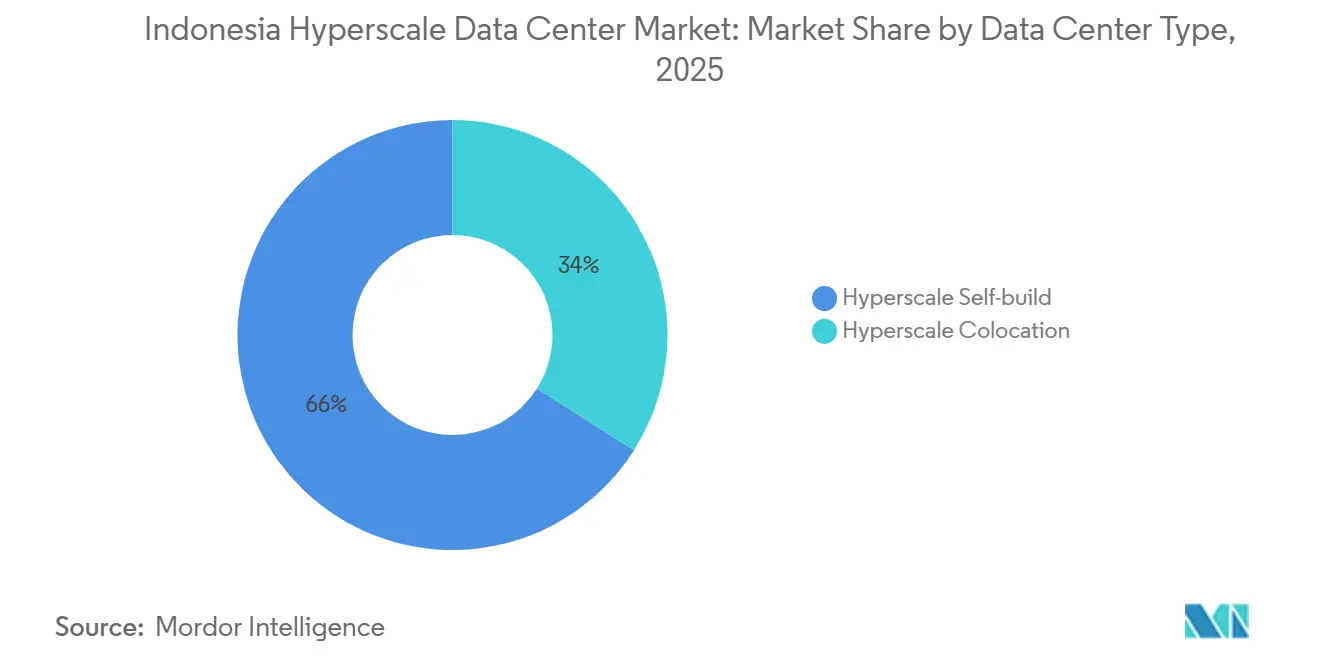
- Par type de centre de données, la colocation hyperscale a dominé avec 66 % de la part de marché des centres de données hyperscale en Indonésie en 2025 ; les installations en autoconstruction des hyperscalers devraient se développer à un CAGR de 16,6 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 43 % de la taille du marché des centres de données hyperscale en Indonésie en 2025, tandis que les systèmes de refroidissement liquide progressent à un CAGR de 15,1 % jusqu'en 2031.
- Par norme de niveau, les installations de Niveau III détenaient 75 % de part en 2025 ; le Niveau IV est la catégorie à la croissance la plus rapide avec un CAGR de 14,9 % jusqu'en 2031.
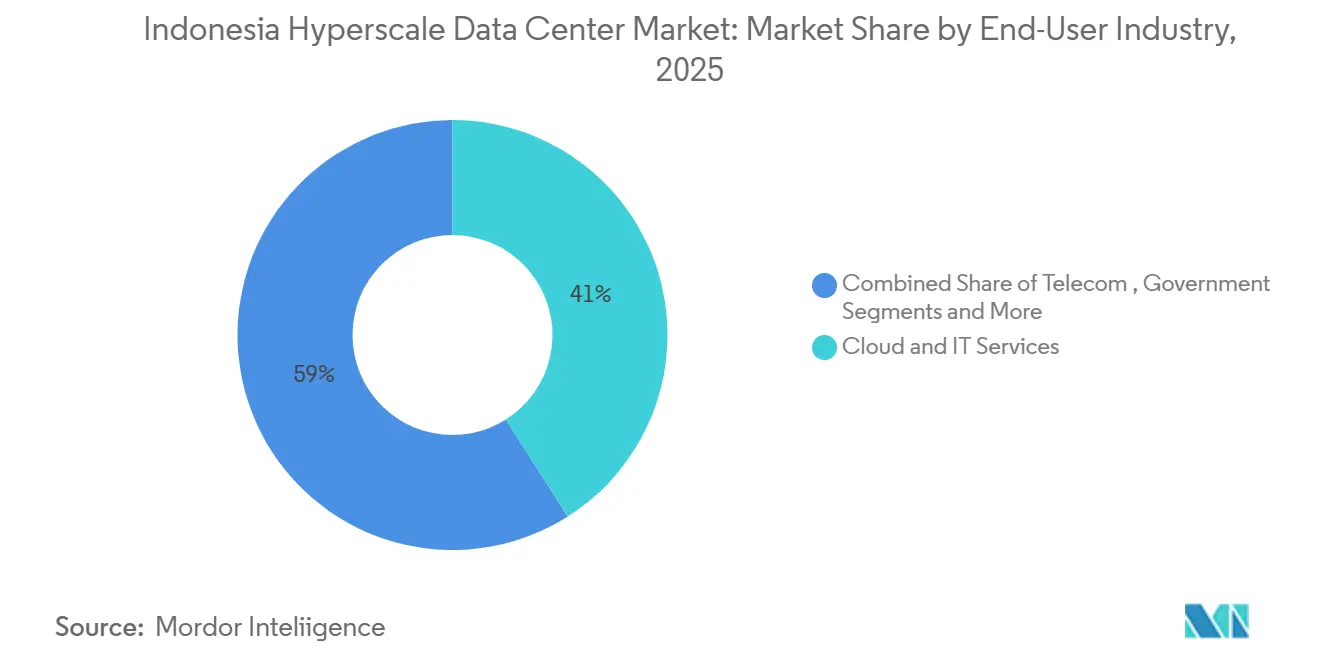
- Par secteur d'utilisation final, le cloud et l'informatique représentaient 41 % des revenus en 2025 ; les fournisseurs de cloud IA devraient croître à un CAGR de 15,3 % jusqu'en 2031.
- Par taille de centre de données, les campus massifs (25-60 MW) ont capturé 57 % de la part du marché des centres de données hyperscale en Indonésie en 2025, tandis que les méga-sites (supérieurs à 60 MW) se développent à un CAGR de 17,0 %.
Tendances et perspectives du marché des centres de données hyperscale en Indonésie
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Impulsion de l'industrie numérique « Making Indonesia 4.0 » soutenue par le gouvernement | +2.8% | National ; Grand Jakarta et Java-Ouest | Moyen terme (2–4 ans) |
| Trafic OTT vidéo et e-commerce >35 % de TCAC | +3.2% | Grand Jakarta, Java-Ouest, s'étendant à Java-Centre et Java-Est | Court terme (≤2 ans) |
| Mandat actif-actif Niveau IV du système national de paiement (BI-FAST) | +2.1% | Priorité nationale dans le Grand Jakarta | Moyen terme (2–4 ans) |
| Certificats d'énergie verte PLN pour les contrats d'achat d'énergie hyperscale | +1.9% | National ; utilisation précoce à Java et Sumatra | Long terme (≥4 ans) |
| Sous-stations de baies à 50 kW Jakarta–Cibitung | +1.8% | Grand Jakarta et Java-Ouest | Court terme (≤2 ans) |
| Zones d'inférence IA Nusantara | +1.5% | Kalimantan et débordement vers Java-Est | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Impulsion de l'industrie numérique « Making Indonesia 4.0 » soutenue par le gouvernement
La politique industrielle contraint les usines à intégrer l'analytique en temps réel et la robotique, et ces charges de travail sensibles à la latence exigent des sites périphériques hyperscale situés à Bekasi, Cikarang et dans les futures zones de Nusantara.[1]PT PLN (Persero), "PLN Siapkan Listrik Bersih Layani Pertumbuhan Industri Data Center di Indonesia," pln.co.id L'objectif d'automatisation de 80 % de la fabrication d'ici 2030 crée une demande prévisible pour des baies à latence inférieure à 10 ms que les salles d'entreprise traditionnelles ne peuvent pas fournir. Les sous-stations dédiées de PLN pour les baies à 50 kW reflètent ce changement industriel et donnent au marché des centres de données hyperscale en Indonésie un nouvel élan en dehors du cœur de Jakarta. Le gouvernement valorise la contribution incrémentale de 3,37 milliards USD du secteur au PIB, ancrant des cycles d'investissement prévisibles pour les opérateurs. Le modèle centré sur la fabrication différencie l'Indonésie de ses pairs axés sur la consommation et cimente son rôle de plaque tournante des données de production en Asie du Sud-Est.
Trafic OTT vidéo et e-commerce en hausse de plus de 35 % de TCAC
Les pics de bande passante liés aux flux d'achats en direct et aux catalogues vidéo haute définition compriment les fenêtres de mise à niveau traditionnelles, contraignant des plateformes telles que Tokopedia à réserver à l'avance une capacité hyperscale bien avant les festivals ou les ventes flash. La diversité linguistique à travers 17 000 îles pousse les fournisseurs de contenu vers des nœuds de cache distribués que seul le marché des centres de données hyperscale en Indonésie peut fournir à grande échelle. Les achats en direct à eux seuls font monter la bande passante de pointe 16 fois plus haut que le contenu statique, augmentant la densité des baies et les exigences d'interconnexion.[2]Intel Corporation, "Tokopedia Supports Growing Userbase", intel.com Les opérateurs spécifient donc des architectures feuille-épine 400G et 800G comme constructions standard. Le delta de croissance entre le trafic (TCAC de 35 %) et l'espace hérité crée un effet de verrouillage pour les fournisseurs de colocation capables de déployer des salles modulaires en 9 à 12 mois.
Système national de paiement (BI-FAST) imposant des sites Niveau IV actif-actif
La finalité des paiements en temps réel en moins d'une seconde nécessite un calcul sans interruption, rendant l'alimentation et le refroidissement à double chemin Niveau IV obligatoires pour les applications bancaires centrales.[3]Banque d'Indonésie, "BI-FAST News Release", bi.go.id Les institutions financières provisionnent donc au moins deux campus de même niveau au sein du marché des centres de données hyperscale en Indonésie, généralement à Jakarta et à Java-Ouest, pour satisfaire la topologie actif-actif. Ce changement entraîne une hausse structurelle des coûts d'aménagement haut de gamme parce que les redondances au niveau des installations remplacent les conceptions N+1 au niveau des équipements. BI-FAST se répercute également dans les écosystèmes adjacents de la fintech et du e-commerce, multipliant la demande sous-jacente. En conséquence, les empreintes de baies Niveau IV devraient augmenter plus rapidement que le Niveau III malgré leur coût d'investissement par MW plus élevé.
Certificats d'énergie verte PLN permettant des contrats d'achat d'énergie hyperscale
La compagnie d'électricité publique PLN propose désormais des offres d'énergie renouvelable certifiée pour les clients des centres de données, supprimant ainsi le principal obstacle auquel les grandes marques mondiales du cloud faisaient face pour atteindre leurs objectifs d'émissions de Scope 2. Ses projets pilotes d'hydrogène vert et ses installations solaires flottantes permettent aux grands acheteurs de verrouiller des prix fixes sur 10 ans, ce qui protège les dépenses d'exploitation et accélère les engagements de nouvelles constructions. Ce cadre positionne le marché des centres de données hyperscale en Indonésie comme le premier en Asie du Sud-Est capable de sécuriser des contrats d'achat d'énergie verte de plusieurs centaines de MW à grande échelle, attirant des hyperscalers qui concentraient auparavant leurs expansions à Singapour ou en Malaisie. La fiabilité de l'approvisionnement en énergie renouvelable aide également les opérateurs à obtenir des autorisations environnementales dans les districts à restrictions d'eaux souterraines tels que Bekasi.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté des allocations de réseau supérieures à 200 MVA | –2.9% | Grand Jakarta et Java-Ouest | Court terme (≤2 ans) |
| Retards de licences d'importation pour les GPU et les composants optiques | –1.8% | Campus hyperscale nationaux | Moyen terme (2–4 ans) |
| Plafonds d'extraction d'eaux souterraines | –1.4% | Bekasi et Cikarang ; expansion vers Java-Centre | Long terme (≥4 ans) |
| Projet pilote de tarification carbone sur les groupes électrogènes diesel de secours >30 MW | –1.2% | Sites hyperscale nationaux | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Rareté des allocations de réseau supérieures à 200 MVA dans le Grand Jakarta
L'épine dorsale de transmission de Jakarta est proche de la saturation, les réservations de centres de données devant absorber 2 200 MW d'ici 2030, soit plus d'un tiers des ajouts incrémentiels de sous-stations de PLN. Les titulaires sécurisent donc des réservations pluriannuelles, laissant peu de marge aux nouveaux entrants et poussant l'expansion vers Bekasi et Cikarang. Le détour augmente l'offre foncière mais accroît la latence pour les applications centrées sur Jakarta, obligeant les opérateurs à concevoir de nouveaux anneaux de fibre noire métro-connectés qui ajoutent des dépenses d'investissement. La rareté artificielle augmente simultanément les barrières à l'entrée pour le marché des centres de données hyperscale en Indonésie, récompensant effectivement les premiers arrivants avec un pouvoir de fixation des prix et une fidélisation des locataires.
Retards de licences d'importation pour les GPU et les composants optiques
Les GPU haut de gamme et les émetteurs-récepteurs 800G font face à des délais de dédouanement à l'importation de 6 à 12 mois en vertu des règles de contenu local, allongeant les délais de déploiement des grappes IA au-delà des fenêtres de demande des clients. Les opérateurs plus importants atténuent cela en affrétant des chargements de conteneurs complets, mais les entrants plus petits absorbent le délai, perdant des parts sur les projets IA. Le risque d'obsolescence matérielle augmente parce que les générations de puces d'entraînement de modèles progressent tous les 18 mois, faisant de la file d'attente de licences un frein au levier opérationnel pour le secteur des centres de données hyperscale en Indonésie. Ce goulot d'étranglement décourage également les opérateurs de cloud public d'offrir localement des accélérateurs IA de dernière génération jusqu'à ce que la certitude douanière s'améliore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : La domination de la colocation stimule la maturation du marché
Les salles de colocation représentaient 66 % des revenus de 2025 au sein du marché des centres de données hyperscale en Indonésie, reflétant la préférence des entreprises pour une mise à l'échelle légère en termes de dépenses d'investissement et un approvisionnement rapide à la demande. Les exigences de cloud souverain alimentent cependant un CAGR de 16,6 % dans les empreintes en autoconstruction jusqu'en 2031. Les sites multi-locataires répartissent les coûts d'infrastructure fixes entre des locataires diversifiés, permettant aux plateformes de commerce électronique d'augmenter leur capacité lors des pics saisonniers sans posséder de biens immobiliers. À l'inverse, les campus en autoconstruction de Microsoft et Google offrent des enveloppes de refroidissement personnalisées et des couches de sécurité propriétaires essentielles pour l'entraînement de modèles d'IA. Sur la période de prévision, les stratégies de déploiement hybrides combineront la colocation à court terme avec des constructions dédiées à plus long terme, renforçant deux trajectoires de croissance parallèles au sein du marché des centres de données hyperscale en Indonésie.
La base installée de colocation bénéficie déjà de la concentration géographique dans les zones de fibre métropolitaine, offrant une latence de connexion croisée constante inférieure à 1 ms. Les projets en autoconstruction sont de plus en plus implantés sur des terrains vierges où des densités de baies de 50 kW deviennent la spécification de base. Ces densités font pencher le coût total de possession vers le refroidissement par immersion et la distribution par jeu de barres à moyenne tension, modifiant la composition des fournisseurs en faveur des vendeurs de refroidissement liquide. À mesure que les mandats gouvernementaux de résidence des données se renforcent, les hyperscalers suivent des plans d'expansion en double voie pour s'assurer que des entités juridiques entièrement détenues par des Indonésiens détiennent les titres fonciers, une approche qui ajoute une complexité de structuration d'entreprise mais débloque de larges budgets de dépenses d'investissement.


Par composant : L'infrastructure informatique est en tête tandis que l'innovation en matière de refroidissement s'accélère
Les serveurs, le stockage et les équipements réseau représentaient 43 % des dépenses de 2025, reflétant les offres groupées d'accélérateurs IA, la mémoire DDR5 et les structures optiques 400G désormais standard dans les cycles de renouvellement hyperscale. La technologie de refroidissement est le sous-segment à la progression la plus rapide, se développant à un CAGR de 15,1 % alors que les enveloppes thermiques des baies dépassent 70 kW. La taille du marché des centres de données hyperscale en Indonésie pour les équipements de refroidissement augmente donc plus rapidement que pour la distribution d'énergie, et les fournisseurs ont commencé à localiser la fabrication des assemblages CDU et de plaques froides. La demande en infrastructure électrique reste robuste car les topologies à double bus de Niveau IV nécessitent des chaînes d'onduleurs symétriques, mais les transformateurs de puissance sont désormais spécifiés avec un changeur de prises en charge pour s'adapter à la variabilité des contrats d'achat d'énergie renouvelable. Les expériences d'immersion utilisant de l'huile de noix de coco vierge mettent en évidence la R&D nationale qui cherche à réduire la dépendance aux importations de fluides diélectriques.
L'adoption du refroidissement liquide est en outre renforcée par les plafonds d'extraction d'eau à Bekasi qui limitent l'utilisation traditionnelle des tours évaporatives. Les opérateurs compensent en déployant des systèmes à circuit fermé à base de réfrigérant couplés à la réutilisation de chaleur vers des zones industrielles adjacentes. La croissance de l'infrastructure de stockage progresse également à la hausse, car les règles de souveraineté des données obligent à la conservation dans le pays, stimulant la demande de baies NVMe haute densité. Combinées, ces tendances préservent le leadership de la part du matériel informatique tout en permettant aux systèmes mécaniques de réduire l'écart de valeur tout au long de la période de prévision.
Par norme de niveau : La domination du Niveau III est mise en défi par la croissance du Niveau IV
Les salles de Niveau III représentaient 75 % de la puissance installée en 2025 car leur disponibilité de 99,98 % correspond à la plupart des accords de niveau de service des entreprises à des coûts inférieurs de 30 % aux normes de construction de Niveau IV. Pourtant, les paiements en temps réel BI-FAST et les charges de travail gouvernementales critiques poussent la demande de Niveau IV à un CAGR de 14,9 %. Les doubles chemins d'alimentation et de refroidissement ainsi que la capacité de maintenance continue différencient le Niveau IV, et ces caractéristiques impliquent des dépenses d'investissement plus élevées par MW et des délais d'approbation plus longs. La taille du marché des centres de données hyperscale en Indonésie pour les installations de Niveau IV dépassera donc la croissance globale même si la base absolue reste plus petite. La certification TCOS Gold de Bank Rakyat Indonesia fournit un référentiel national et catalyse l'adoption par les pairs, notamment parmi les acteurs réglementés du secteur bancaire, financier, des assurances et des services financiers qui considèrent désormais les temps d'arrêt comme une violation réglementaire plutôt qu'un risque opérationnel.
Le Niveau III conservera le leadership en volume car les PME sensibles aux prix et les plateformes de contenu jugent souvent les courtes fenêtres de maintenance acceptables. Les opérateurs répondent en regroupant l'espace de Niveau III avec des zones de disponibilité logicielles en couches, simulant efficacement les résultats du Niveau IV à un coût d'installation inférieur. Néanmoins, les régulateurs financiers sont peu susceptibles de substituer la redondance logicielle à la diversité physique, ce qui signifie que la pénétration du Niveau IV progressera chaque année de la prévision.
Par secteur d'utilisateur final : Le leadership du cloud et de l'informatique fait face à la disruption de l'IA
Les charges de travail cloud et informatiques représentaient 41 % des revenus en 2025, ancrées dans les migrations d'entreprises et la consolidation des services électroniques gouvernementaux. Les fournisseurs de cloud IA constituent la tranche à la croissance la plus rapide avec un CAGR de 15,3 %, car les grands modèles de langage centrés sur le Bahasa nécessitent des clusters GPU locaux pour la conformité en matière de latence et de souveraineté des données. Les filiales de centres de données alignées sur les télécommunications exploitent les anneaux optiques nationaux pour vendre des interconnexions et des périphéries régionales. Les charges de travail des médias et du divertissement croissent parallèlement à la localisation du streaming 4K et représentent désormais une part à un chiffre moyen du marché des centres de données hyperscale en Indonésie. Les agences gouvernementales consolident les armoires de données isolées dans des pods de cloud souverain, augmentant la part du secteur public.
Les institutions du secteur bancaire, financier, des assurances et des services financiers développent leur capacité sous l'impulsion de l'analyse des risques en temps réel, tandis que les fabricants déploient des nœuds périphériques pour les capteurs de maintenance prédictive sur les planchers d'usine alignés avec « Making Indonesia 4.0 ». Les géants du commerce électronique adoptent des moteurs de recommandation basés sur l'IA, qui à leur tour exigent des baies GPU haute densité. Dans tous les secteurs, les modèles de consommation évoluent des cages de colocation statiques vers des engagements de puissance élastiques qui fluctuent dans une fourchette de 20 à 50 %, incitant les opérateurs à intégrer des logiciels de planification de capacité pilotés par l'IA dans leurs piles DCIM.

Par taille de centre de données : Les installations massives dominent tandis que la méga-échelle émerge
Les sites de 25 à 60 MW contrôlaient 57 % des déploiements de puissance en 2025 car ils optimisent l'équilibre entre les économies d'échelle et la faisabilité de connexion au réseau. Les méga-campus de plus de 60 MW enregistreront cependant un CAGR de 17,0 % à mesure que les extensions du réseau 500 kV de PLN seront mises en service. Ces méga-constructions permettent des blocs mono-locataires pour les hyperscalers souhaitant des agencements de salles contiguës et de l'espace pour les bains d'immersion. Les grandes installations inférieures à 25 MW restent pertinentes pour les entreprises souhaitant un espace dédié sans la complexité hyperscale. La taille du marché des centres de données hyperscale en Indonésie pour les méga-projets restera contrainte par l'accès au réseau près de Jakarta, poussant les développeurs à adopter une stratégie méga-distribuée — plusieurs parcs de 70 MW plutôt qu'un seul complexe dépassant 150 MW — pour contourner les plafonds MVA.
Les installations massives standardisent aujourd'hui sur des phases de construction de 12 MW, permettant le recyclage du capital tous les neuf mois lorsque le taux d'utilisation dépasse 80 %. Elles conviennent également aux pods utilitaires modulaires pouvant être construits en parallèle sur site. Les méga-terrains offrent des efficiences de coût foncier mais augmentent les défis d'approvisionnement en eau de refroidissement. Par conséquent, les opérateurs superposent des installations solaires et des parcs de batteries sur site pour réduire les pointes de consommation du réseau, renforçant les références de durabilité exigées par les locataires cloud.
Analyse géographique
Le Grand Jakarta reste le centre gravitationnel du marché des centres de données hyperscale en Indonésie grâce à la population de 32 millions d'habitants de la capitale et à la concentration des sièges sociaux financiers. Trente-cinq projets opérationnels étaient en service en 2024, principalement regroupés le long des autoroutes à péage de la ceinture périphérique où les terrains sont moins chers mais toujours à moins de 20 km de latence des applications du centre d'affaires. La rareté des allocations de puissance supérieures à 200 MVA, cependant, pousse la prochaine vague de constructions vers l'extérieur, notamment vers Bekasi et Cikarang. Le complexe Jakarta 3 de NTT de 500 millions USD à Cikarang illustre cette tendance : suffisamment proche pour la latence métro mais en dehors des goulots d'étranglement de transmission.
Le corridor Bekasi-Cikarang de Java-Ouest bénéficie des sous-stations PLN conçues pour les baies à 50 kW, ce qui en fait la zone de débordement privilégiée pour les salles à haute densité IA. Le parc solaire assisté de DCI Indonesia à Karawang illustre l'intégration de la production d'énergie renouvelable avec les charges hyperscale. Néanmoins, des plafonds plus stricts d'extraction d'eaux souterraines imposent l'adoption de refroidisseurs secs ou de systèmes liquides en circuit fermé, augmentant les dépenses d'investissement mécaniques. La main-d'œuvre industrielle qualifiée, cultivée par des décennies d'activité manufacturière, réduit le risque opérationnel pour les installations complexes par rapport aux régions vierges.
La nouvelle capitale de Kalimantan, Nusantara, dispose de zones périphériques IA pré-provisionnées qui incluent un centre de données souverain de 160 pétaoctets prévu pour la mise en service en 2025. Bien que la capacité initiale soit modeste par rapport à Java, la volonté politique de diversifier l'activité économique positionne Kalimantan comme un pôle secondaire au sein du marché des centres de données hyperscale en Indonésie plus large. Par ailleurs, Java-Centre et Java-Est accueillent des constructions périphériques plus petites desservant les zones manufacturières locales, tandis que Sumatra et Sulawesi connaissent des déploiements en phase initiale liés aux mises à niveau de l'épine dorsale des télécommunications. La géographie archipelagique signifie que les services sensibles à la latence nécessiteront en fin de compte des nœuds distribués malgré les efficiences d'échelle des méga-campus de Java.
Paysage concurrentiel
La part de marché est dispersée, le plus grand opérateur contrôlant moins d'un sixième du marché, reflétant un profil de fragmentation modérée pour le marché des centres de données hyperscale en Indonésie. Les acteurs locaux établis tels que DCI Indonesia et NeutraDC de Telkom exploitent leurs relations de longue date avec PLN et leur connaissance du gouvernement pour verrouiller les réservations de puissance anticipées. Les acteurs mondiaux comme STT GDC et Princeton Digital Group importent des modèles de conception et des capitaux moins coûteux, accélérant les délais de construction. Les allocations sécurisées de réseau sont devenues la barrière à l'entrée décisive, éclipsant le coût foncier ou la maîtrise de la construction.
La différenciation stratégique s'oriente vers la préparation à l'IA. BDx déploie un campus IA alimenté par des énergies renouvelables de 500 MW avec des baies de 120 kW, tandis qu'EdgeConneX a triplé la capacité de Jakarta à 200 MW pour héberger des clusters GPU multi-locataires. Le positionnement en matière de durabilité divise davantage le secteur : les opérateurs qui s'engagent à 100 % de contrats d'achat d'énergie renouvelable remportent des locataires ancres hyperscalers à long terme. La construction modulaire utilisant des skids préfabriqués réduit les cycles de déploiement à 12 mois, un avantage exploité par le programme régional de Microsoft d'1,7 milliard USD partiellement destiné à l'Indonésie.
La pression de consolidation s'intensifie car les constructions prêtes pour l'IA dépassent désormais 500 millions USD par site. La cession d'actifs d'IOH à BDx pour 170 millions USD en 2024 illustre comment les petits opérateurs de télécommunications monétisent leurs unités de centres de données pour financer les expansions de réseau. Sur l'horizon de prévision, des regroupements soutenus par des fonds de capital-investissement sont probables, les investisseurs cherchant à atteindre une échelle permettant d'obtenir des remises sur les achats de GPU et d'équipements d'alimentation. Le secteur des centres de données hyperscale en Indonésie pivote donc d'une orientation immobilière vers un modèle de fournisseur d'infrastructure à pile complète, mettant l'accent sur les capacités de conception-construction-exploitation.
Leaders du secteur des centres de données hyperscale en Indonésie
Amazon Web Services
PT DCI Indonesia Tbk.
Google Cloud
Microsoft Azure
Alibaba Cloud
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Janvier 2025 : Microsoft a annoncé un plan mondial de centres de données IA de 80 milliards USD, allouant une partie de son engagement de 1,7 milliard USD en Asie du Sud-Est à l'Indonésie
- Janvier 2025 : Le centre de données national de Cikarang est prévu pour une mise en service en mars 2025 avec 160 Po de stockage
- Décembre 2024 : EdgeConneX a étendu son campus de Jakarta à 200 MW après l'acquisition de 45 000 m² de terrain.
- Novembre 2024 : Telkom Indonesia a ouvert une installation à Yogyakarta pour étendre sa portée au-delà de la métropole principale de Java.


Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Selon Mordor Intelligence, le marché des centres de données hyperscale en Indonésie comprend toutes les installations nouvellement construites ou de colocation conçues pour fournir une charge informatique contiguë supérieure ou égale à 4 MW, fonctionnant sur une architecture de serveur x86 modulaire et équipées pour des baies haute densité, un refroidissement avancé et une connectivité multi-térabit. Les valeurs reflètent le chiffre d'affaires brut annuel provenant des campus hyperscale en autoconstruction et des salles de colocation en gros opérant à l'intérieur des frontières de l'Indonésie.
Exclusion du périmètre : les points de présence cloud périphériques, d'entreprise, micro et à l'étranger sont hors du champ de cette étude.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'énergie
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Groupes électrogènes
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions DCIM/SGT
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- Secteur bancaire, financier, des assurances et des valeurs mobilières
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
De multiples points de contact avec des concepteurs d'installations, des fabricants d'équipements d'alimentation, des opérateurs de campus Jakarta-Bekasi et des responsables des achats cloud nous ont aidés à confirmer les densités de baies réalisables, les taux de remplissage actuels et les tarifs de location typiques. Les entretiens ont couvert Java, Batam et Kalimantan pour capturer les variations de coûts régionaux et les déclencheurs d'expansion.
Recherche documentaire
Nos analystes ont examiné des sources en accès libre telles que le ministère de la Communication et de l'Informatique d'Indonésie, les publications de capacité d'alimentation de PLN, les dépôts réglementaires de Telkom, les statistiques d'investissement du BKPM et les données des groupes industriels d'ACEN et de PUEI. Les flux commerciaux et les comptages d'expéditions ont été recoupés via Volza, tandis que les actualités sur les réserves foncières des hyperscalers ont été validées dans les flux Dow Jones Factiva. Ces références ont fourni les capacités de base, les tarifs et les calendriers de projets ; elles sont illustratives et non exhaustives.
Dimensionnement du marché et prévisions
Une construction descendante de production et de commerce a évalué les MW mis en service, les dépenses d'investissement par MW et les tarifs de gros en vigueur avant de les traduire en revenus. Les résultats ont ensuite été validés par des recoupements ascendants sélectifs, des contrats de location d'hyperscalers échantillonnés et des consolidations de fournisseurs pour affiner les totaux. Les variables clés comprennent le délai de connexion au réseau, le prix médian par kW par mois, la pénétration du refroidissement liquide, l'adoption des contrats d'achat d'énergie renouvelable, la part des baies IA et les courbes d'absorption des baies à Jakarta. La régression multivariée, éclairée par le consensus d'experts sur chaque facteur, produit les prévisions 2025-2031. Lorsque les données au niveau des campus étaient incomplètes, des moyennes modélisées à partir de constructions similaires de Niveau III/IV ont comblé les lacunes.
Cycle de validation des données et de mise à jour
Les résultats passent des analyses d'anomalies par rapport aux trackers MW indépendants, aux permis de sous-stations PLN et aux mouvements de devises. Un second analyste examine chaque écart avant validation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires si des changements de politique, des contraintes de réseau ou des fusions-acquisitions d'hyperscalers modifient matériellement les perspectives.
Pourquoi la base de référence des centres de données hyperscale en Indonésie de Mordor reste solide
Les estimations publiées divergent souvent car les entreprises choisissent différents types d'installations, bases de revenus et années de départ. Notre corroboration ascendante rigoureuse garantit que chaque MW, durée de bail et clause d'escalade correspond à la réalité sur le terrain.
Les principaux facteurs d'écart comprennent certains éditeurs traitant les dépenses d'investissement totales comme des revenus, d'autres intégrant les salles d'entreprise et périphériques dans le décompte, et plusieurs gelant les taux de change à la signature du contrat plutôt qu'à la facturation. La cadence de Mordor consistant en des actualisations annuelles et une modélisation du prix de vente moyen pondéré par la charge informatique minimise ces biais.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 3,49 milliards USD (2025) | Mordor Intelligence | - |
| 2,39 milliards USD (2024) | Cabinet de conseil régional A | Mesure les flux de dépenses d'investissement, omet les revenus locatifs continus |
| 2,80 milliards USD (2024) | Journal professionnel B | Mélange entreprise, périphérique et hyperscale ; géographie plus étroite |
| 2,14 milliards USD (2024) | Association sectorielle C | Utilise uniquement le prix moyen des baies ; exclut les campus en autoconstruction |
La comparaison montre qu'en ancrant strictement le périmètre aux salles hyperscale supérieures ou égales à 4 MW, en appliquant des métriques de revenus et non de dépenses, et en actualisant annuellement les données de devises et de prix, Mordor Intelligence fournit une base de référence équilibrée et transparente sur laquelle les décideurs peuvent s'appuyer.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des centres de données hyperscale en Indonésie ?
Le marché est évalué à 3,49 milliards USD en 2025 et est en bonne voie pour atteindre 7,97 milliards USD d'ici 2031.
Quel type de centre de données domine en Indonésie ?
La colocation domine avec une part de revenus de 66 % en 2025, bien que les campus en autoconstruction croissent à un CAGR de 16,6 %.
Pourquoi la demande de Niveau IV s'accélère-t-elle ?
Les paiements en temps réel BI-FAST et les applications bancaires à zéro temps d'arrêt nécessitent des installations actif-actif, portant la croissance du Niveau IV à un TCAC de 14,9 %.
Comment les contraintes d'alimentation façonnent-elles la stratégie d'implantation ?
La rareté des connexions réseau supérieures à 200 MVA à Jakarta pousse le développement vers Bekasi et Cikarang où des sous-stations dédiées sont en cours d'installation.
Quel secteur vertical d'utilisateur final se développe le plus rapidement ?
Les fournisseurs de cloud IA sont en tête avec un TCAC de 15,3 %, portés par les modèles IA souverains et les besoins de traitement des langues locales.
Quelles technologies de refroidissement gagnent du terrain ?
Les systèmes de refroidissement liquide et par immersion progressent à un TCAC de 15,1 % alors que les densités des baies dépassent 70 kW et que les limites d'utilisation de l'eau se resserrent.
Dernière mise à jour de la page le:
- Marché des data centers hyperscale au Moyen-Orient
- Marché des centres de données hyperscale aux Émirats arabes unis
- Marché des data centers hyperscale en Australie
- Marché des data centers hyperscale
- Marché des centres de données hyperscale de Thaïlande
- Marché des centres de données hyperscale des États-Unis
- Marché des centres de données hyperscale au Japon
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché des Processeurs de Centres de Données en Indonésie Processeurs en Indonésie, répartis par type de processeur, application et architecture.
- Marché du refroidissement des centres de données au Danemark Refroidissement au Danemark, réparti par technologie de refroidissement, type et secteur d'utilisateur final.
- Marché de l'alimentation électrique des centres de données en Indonésie Systèmes d'alimentation en Indonésie, répartis par composant, type d'installation et taille d'installation.
- Marché des centres de données optimisés pour l'intelligence artificielle (IA) en Indonésie Installations d'IA en Indonésie, réparties par type d'installation, composant et niveau.



