
インドネシア ハイパースケール データセンター 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
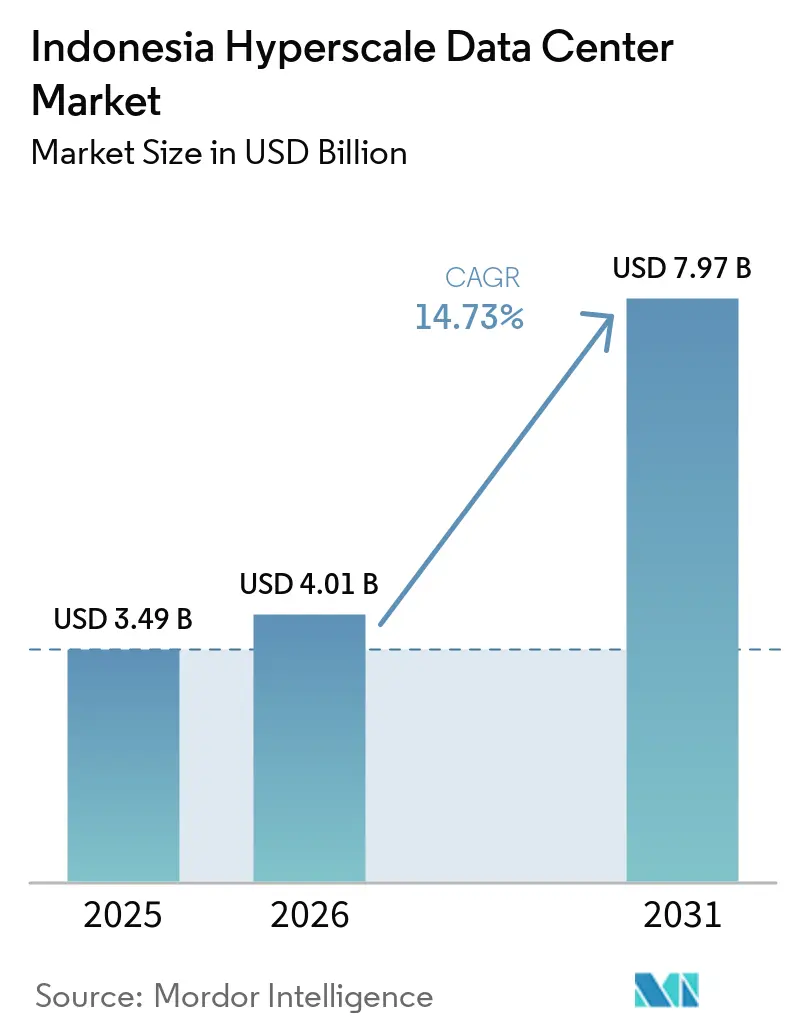
| 市場規模 (2026) | 4.01 十億米ドル |
| 市場規模 (2031) | 7.97 十億米ドル |
| 成長率 (2026 - 2031) | 14.73 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア ハイパースケール データセンター 市場分析
インドネシア ハイパースケール データセンター 市場規模は2025年に米ドル 34億9,000万に達し、2031年までに米ドル 79億6,000万に達すると予測され、14.71%のCAGRで前進します。並行電力容量は1,074.86 MWから2,992.42 MWへとさらに速い18.61%のCAGRで拡大し、より高密度でAI対応のラックが物理的フットプリントよりも速く経済的価値を押し上げることを強調しています。需要は「Making Indonesia 4.0」製造デジタル化、年間35%を超えて増加するOTT動画トラフィック、およびアクティブ・アクティブ ティアIV冗長性を義務付けるBI-FASTリアルタイム決済によって増幅されています。コロケーションは現在も優勢ですが、ハイパースケーラーによる急速な自社構築の成長は、ソブリン クラウド資産とマルチテナントホールが共存する新興の二層市場を示しています。供給拡大は現在、大ジャカルタの200 MVAを超えるグリッド割当が逼迫するにつれて西ジャワへとシフトしており、オペレーターは再生可能エネルギーPPAとAI熱負荷に対応した液体冷却設計を確保しようとしています。
主要レポートのポイント
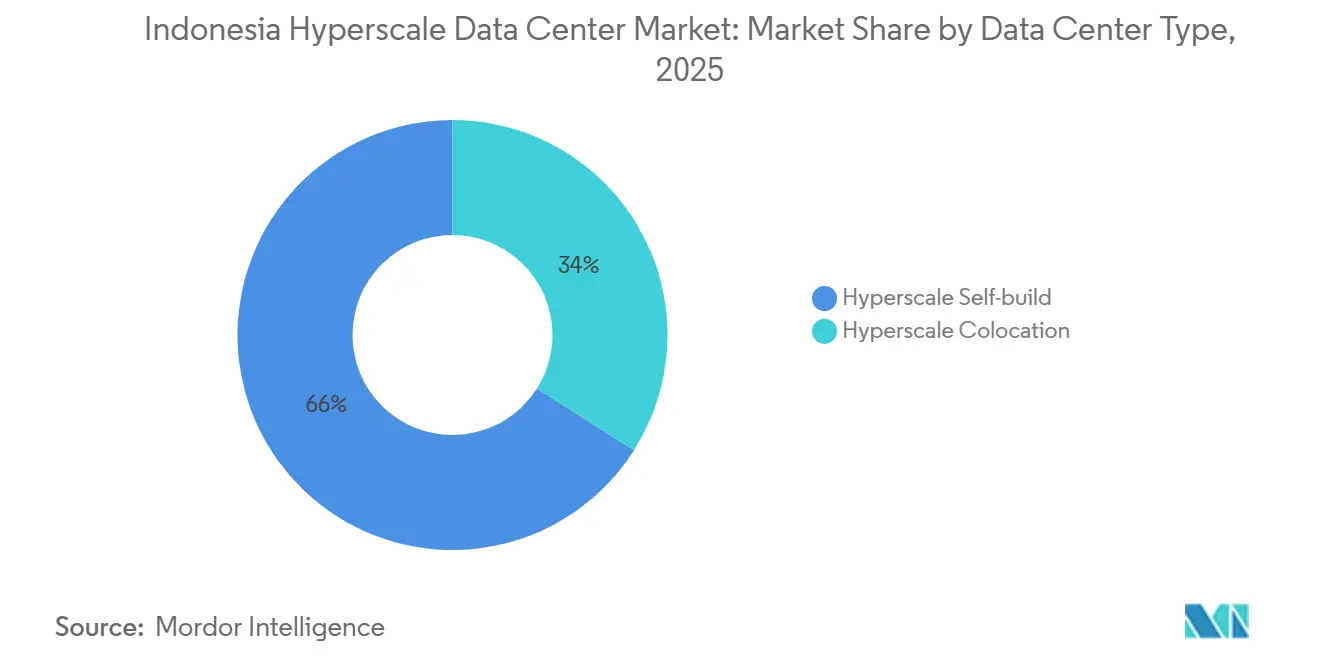
- データセンタータイプ別では、ハイパースケール コロケーションが2025年のインドネシア ハイパースケール データセンター市場シェアの66%をリードし、ハイパースケーラー自社建設施設は2031年までに16.6%のCAGRで拡大する見込みです。
- コンポーネント別では、ITインフラが2025年のインドネシア ハイパースケール データセンター市場規模の43%を占め、液体冷却システムは2031年までに15.1%のCAGRで進展しています。
- ティア規格別では、ティアIII施設が2025年に75%のシェアを保持し、ティアIVは2031年までに14.9%のCAGRで最も急成長するクラスとなっています。
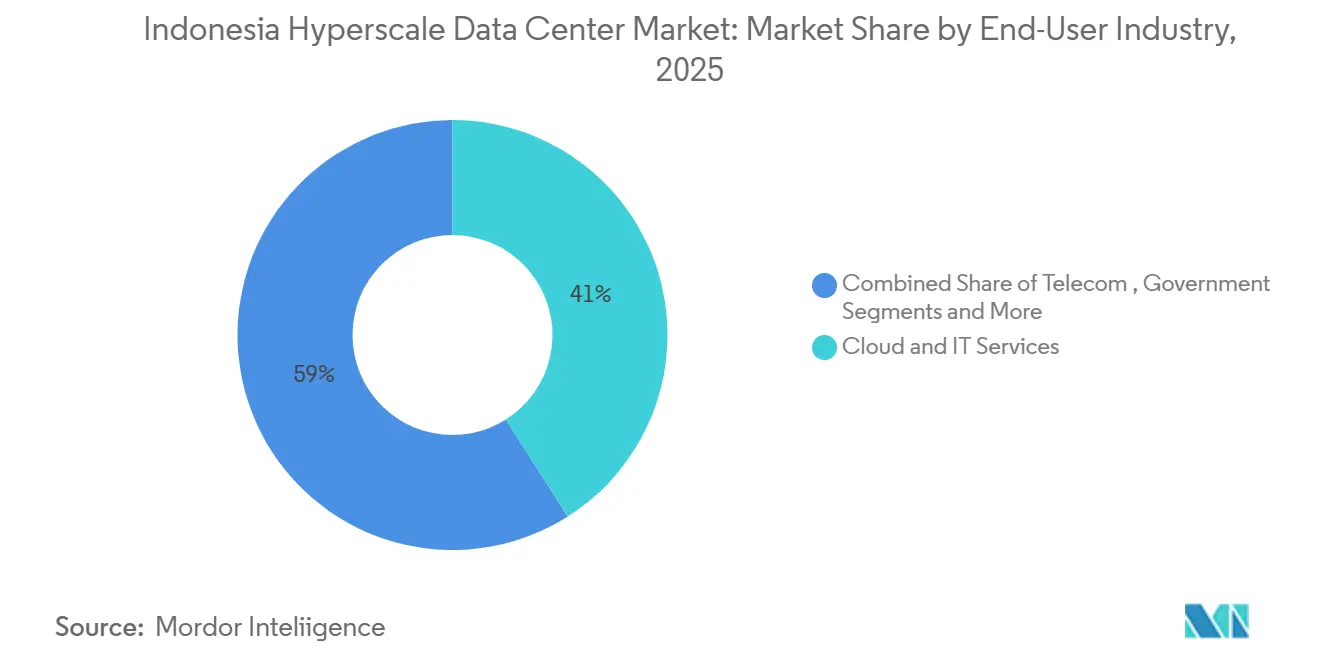
- エンドユーザー産業別では、クラウドおよびITが2025年に41%の収益を占め、AIクラウドプロバイダーは2031年までに15.3%のCAGRで成長すると予測されています。
- データセンター規模別では、大規模キャンパス(25~60 MW)が2025年のインドネシア ハイパースケール データセンター市場の57%のシェアを獲得し、メガサイト(60 MWを超えるもの)は17.0%のCAGRで拡大しています。
インドネシア ハイパースケール データセンター 市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRの予測への影響(〜)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 「Making Indonesia 4.0」デジタル産業推進 | +2.8% | 全国;大ジャカルタおよび西ジャワ | 中期(2〜4年) |
| OTT動画および電子商取引トラフィック 年率35%超のCAGR | +3.2% | 大ジャカルタ、西ジャワ、中部ジャワおよび東ジャワへ拡大 | 短期(2年以内) |
| BI-FASTアクティブ・アクティブ ティアIV義務化 | +2.1% | 大ジャカルタにおける全国優先事項 | 中期(2〜4年) |
| ハイパースケールPPA向けPLNグリーンエネルギー証書 | +1.9% | 全国;ジャワおよびスマトラでの早期活用 | 長期(4年以上) |
| ジャカルタ-チビトゥン 50 kWラック変電所 | +1.8% | 大ジャカルタおよび西ジャワ | 短期(2年以内) |
| ヌサンタラAIエッジゾーン | +1.5% | カリマンタンおよび東ジャワへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府支援による「Making Indonesia 4.0」デジタル産業推進
産業政策は工場にリアルタイム分析とロボティクスの統合を強制しており、それらのレイテンシに敏感なワークロードは、ベカシ、チカラン、および今後のヌサンタラゾーンに位置するハイパースケール エッジサイトを必要とします。[1]PT PLN (Persero), "PLN Siapkan Listrik Bersih Layani Pertumbuhan Industri Data Center di Indonesia," pln.co.id. 2030年までに80%の製造自動化を目指す目標は、従来の企業向けサーバールームでは提供できない10ミリ秒未満のレイテンシ ラックへの明確な需要を生み出します。50 kWラック向けPLNの専用変電所はこの産業シフトを反映し、ジャカルタ中心部以外でのインドネシア ハイパースケール データセンター 市場に新たな勢いを与えます。政府はこのセクターがGDPに対して米ドル 33億7,000万の追加的な貢献をもたらすと評価しており、オペレーターにとって予測可能な設備投資サイクルを固定しています。製造業中心のパターンはインドネシアを消費者主導の同業他社と差別化し、東南アジアの生産データハブとしての役割を確立します。
OTT動画および電子商取引トラフィックが年率35%超のCAGRで急増
ライブショッピングストリームおよび高精細動画カタログからの帯域幅急増は、従来のアップグレードウィンドウを圧縮しており、Tokopediaなどのプラットフォームがフェスティバルやフラッシュセールの前にハイパースケール容量を事前予約することを強いています。17,000の島々にわたる言語的多様性は、コンテンツプロバイダーをインドネシア ハイパースケール データセンター 市場だけが規模で提供できる分散キャッシュノードへと向かわせます。ライブショッピングだけで静的コンテンツの16倍のピーク帯域幅を押し上げ、ラック密度と相互接続要件を高めます。[2]インテル コーポレーション、「Tokopediaは成長するユーザーベースに対応」、intel.com したがってオペレーターは400Gおよび800Gリーフスパインファブリックを標準構成として指定します。トラフィック(35%のCAGR)とレガシースペースの間の成長格差は、9〜12ヶ月以内にモジュラーホールを展開できるコロケーションサプライヤーへのロックインを追加します。
全国決済スイッチ(BI-FAST)によるアクティブ・アクティブ ティアIVサイトの義務化
1秒以内のリアルタイム決済完結はゼロダウンタイムコンピューティングを必要とし、コアバンキングアプリケーションにとってティアIVデュアルパス電源および冷却を必須にします。[3]インドネシア中央銀行、「BI-FAST ニュースリリース」、bi.go.id したがって金融機関は、アクティブ・アクティブトポロジーを満たすために、インドネシア ハイパースケール データセンター 市場内、通常ジャカルタと西ジャワに、同等の評価を持つキャンパスを少なくとも2箇所プロビジョニングします。このシフトは、施設レベルの冗長性が機器レベルのN+1設計を置き換えるため、高級フィットアウトコストの構造的な上昇を引き起こします。BI-FASTは隣接するフィンテックおよび電子商取引のエコシステムにも波及し、根本的な需要を増加させます。その結果、ティアIVラックのフットプリントは、MWあたりの設備投資コストが高いにもかかわらず、ティアIIIよりも速く増加すると予測されています。
ハイパースケールPPAを可能にするPLNグリーンエネルギー証書
国営電力会社PLNは現在、データセンタークライアント向けに認証済み再生可能エネルギーバンドルを提供しており、グローバルクラウドブランドがスコープ2排出目標の達成において直面していた最大の障壁を取り除いています。グリーン水素パイロットプロジェクトおよび浮体式太陽光発電アレイにより、大口購入者は10年間の固定価格を確保でき、運営費を保護し、新規建設へのコミットメントを加速させます。この枠組みにより、インドネシア ハイパースケール データセンター市場は東南アジアで初めて、大規模な数百MWのグリーン電力購入契約(PPA)を確保できる市場として位置づけられ、これまでシンガポールやマレーシアへの拡張を中心としていたハイパースケーラーを引き付けています。再生可能エネルギーの供給信頼性は、地下水制限地区(ブカシなど)における環境許可の取得においても事業者を支援しています。
阻害要因の影響分析*
| 阻害要因 | CAGRの予測への影響(〜)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 200 MVA超のグリッド割当の不足 | –2.9% | 大ジャカルタおよび西ジャワ | 短期(2年以内) |
| GPUおよび光学機器の輸入ライセンス遅延 | –1.8% | 全国ハイパースケール キャンパス | 中期(2〜4年) |
| 地下水採取規制の強化 | –1.4% | ベカシおよびチカラン;中部ジャワの拡張 | 長期(4年以上) |
| 30 MW超のディーゼルバックアップに対するカーボンプライシング パイロット | –1.2% | 全国ハイパースケール サイト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大ジャカルタにおける200 MVA超のグリッド割当の不足
ジャカルタの送電バックボーンは飽和に近づいており、データセンターの予約は2030年までに2,200 MWを吸収すると予測され、これはPLNの増分変電所追加の3分の1以上に相当します。既存事業者は複数年にわたる予約を確保しており、新規参入者の余地が限られているため、拡張はベカシおよびチカランへと向かっています。迂回により土地の供給は増加しますが、ジャカルタ中心のアプリのレイテンシが増加し、オペレーターは設備投資を追加する新しいメトロコネクト ダークファイバーリングを設計せざるを得ません。人為的な希少性はインドネシア ハイパースケール データセンター 市場への参入障壁を同時に引き上げ、早期参入者に価格決定力とテナント粘着性を事実上与えています。
GPUおよび光学機器の輸入ライセンス遅延
高性能GPUおよび800Gトランシーバーは、現地コンテンツ規則のもとで6〜12ヶ月の輸入通関に直面しており、AIクラスターの展開タイムラインを顧客の需要ウィンドウを超えて延長しています。大手オペレーターはフルコンテナ搭載のチャーターフレートで緩和しますが、小規模参入者はその遅延を吸収し、AIプロジェクトでシェアを失います。モデルトレーニング用チップ世代は18ヶ月ごとに進歩するため、ハードウェアの陳腐化リスクが高まり、ライセンシングキューはインドネシア ハイパースケール データセンター 産業における営業レバレッジの足かせとなります。このボトルネックはまた、通関の確実性が改善されるまで、パブリッククラウドオペレーターが現地で最新世代のAIアクセラレーターを提供することを妨げます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:コロケーションの優位性が市場の成熟を牽引
コロケーションホールは2025年のインドネシア ハイパースケール データセンター市場における収益の66%を占め、設備投資を抑えたスケーリングとオンデマンドでの迅速なプロビジョニングに対する企業の選好を反映しています。しかし、ソブリンクラウドの要件が、2031年までに自社建設フットプリントの16.6%のCAGRを促進しています。マルチテナントサイトは固定インフラコストを多様なテナントに分散させ、eコマースプラットフォームが不動産を所有することなく季節的なピーク時に容量を拡張することを可能にします。一方、MicrosoftおよびGoogleによる自社建設キャンパスは、AIモデルトレーニングに不可欠カスタマイズされた冷却エンベロープと独自のセキュリティレイヤーを提供します。予測期間中、ハイブリッド展開戦略は短期的なコロケーションと長期的な専用建設を組み合わせ、インドネシア ハイパースケール データセンター市場全体において二つの並行した成長軌道を強化します。
コロケーションの既存基盤は、メトロファイバーゾーンへの立地集中からすでに恩恵を受けており、1ミリ秒未満の安定したクロスコネクト遅延を提供しています。自社建設プロジェクトは、50 kWのラック密度がベースライン仕様となるグリーンフィールド用地に立地するケースが増えています。これらの密度は、総所有コストを液浸冷却および中圧バスウェイ配電に傾け、液体冷却ベンダーに有利なサプライヤー構成を変化させています。政府のデータ居住義務が厳格化するにつれ、ハイパースケーラーは完全にインドネシア所有の法人が土地権原を保有することを確保するため、拡張計画を二重に追跡するアプローチを採用しており、これにより企業構造の複雑さが増す一方で、大規模な設備投資予算が解放されます。


コンポーネント別:ITインフラストラクチャがリードし冷却イノベーションが加速
サーバー、ストレージ、ネットワーク機器が2025年の支出の43%を占め、ハイパースケールの更新サイクルで現在標準となっているAIアクセラレーターバンドル、DDR5メモリ、400G光ファブリックを反映しています。冷却技術は最も急速に進歩しているサブセグメントであり、ラックの熱エンベロープが70 kWを超えるにつれて15.1%のCAGRで拡大しています。インドネシア ハイパースケール データセンター市場における冷却機器の市場規模は、電力配電よりも速いペースで拡大しており、ベンダーはCDUおよびコールドプレートアセンブリの現地製造を開始しています。電気バックボーンの需要は、ティアIVのデュアルバストポロジーが対称的なUPSチェーンを必要とするため引き続き堅調ですが、電力変圧器は現在、再可能エネルギーPPAの変動に対応するためにオンロードタップ切換機能付きで仕様化されています。バージンココナッツオイルを使用した液浸実験は、誘電体流体の輸入依存を低減しようとする国内研究開発の取り組みを示しています。
液体冷却の採用は、従来の蒸発式冷却塔の使用を制限するブカシの水抽出上限によってさらに促進されています。事業者は、隣接する工業団地への熱再利用と組み合わせた閉ループ冷媒ベースシステムを導入することで対応しています。データ主権規則が国内保管を義務付けるにつれて、ストレージインフラの成長も上昇しており、高密度NVMeアレイへの需要が高まっています。これらのトレンドが組み合わさることで、ITハードウェアのシェアリーダーシップが維持される一方、機械システムが予測期間全体を通じて価値格差を縮小することが可能となります。
ティア標準別:ティアIIIの優位性がティアIVの成長に挑戦される
ティアIIIルームは2025年の設置電力の75%を占めました。これは、99.98%の可用性がほとんどの企業SLAに適合し、コストがティアIVの建設基準より30%低いためです。しかし、BI-FASTリアルタイム決済および重要な府ワークロードが、ティアIVの需要を14.9%のCAGRに押し上げています。デュアル電源・冷却経路と継続的なメンテナンス能力がティアIVを差別化しており、これらの機能はMWあたりの設備投資が高く、承認期間も長くなります。インドネシア ハイパースケール データセンター市場におけるティアIV施設の市場規模は、絶対的な基盤が依然として小さいにもかかわらず、全体的な成長を上回るペースで拡大します。Bank Rakyat IndonesiaのTCOS Gold認証は国内ベンチマークを提供し、特に現在ダウンタイムを運用リスクではなく規制違反として扱う規制対象のBFSI(銀行・金融サービス・保険)プレーヤーの間でのピア採用を促進しています。
ティアIIIは、価格に敏感な中小企業やコンテンツプラットフォームが短いメンテナンスウィンドウを許容可能と判断することが多いため、ボリュームリーダーシップを維持します。事業者は、ティアIIIスペースを階層化されたソフトウェア可用性ゾーンとバンドルすることで対応しており、実質的にティアIVの成果をより低い施設コストでシミュレートしています。それでも、金融規制当局がソフトウェア冗長性を物理的多様性の代替とする可能性は低く、ティアIVの普及率は予測の毎年わずかずつ上昇するでしょう。
エンドユーザー産業別:クラウドおよびITのリーダーシップがAIの混乱に直面
クラウドおよびITワークロードは2025年に41%の収益を保持し、企業の移行および政府の電子サービス統合に根ざしています。バハサ(インドネシア語)中心の大規模言語モデル(LLM)が遅延とデータ主権コンプライアンスのためにローカルGPUクラスターを必要とするため、AIクラウドプロバイダーは15.3%のCAGRで最も急成長するセグメントを形成しています。通信会社系列のデータセンター子会社は、全国光ファイバーリングを活用してインターコネクトと地域エッジをクロスセルしています。メディアおよびエンターテインメントのワークロードは、4Kストリーミングのローカライゼーションと並行して成長しており、現在インドネシア ハイパースケール データセンター市場の中一桁台のシェアを占めています。政府機関は孤立したデータクローゼットをソブリンクラウドポッドに統合し、公共部門のシェアを拡大しています。
BFSI機関はリアルタイムリスク分析によって容量を拡大し、製造業者は「メイキング・インドネシア4.0」に沿った工場フロアの予知保全センサー向けにエッジノードを展開しています。eコマース大手はAIベースのレコメンデーションエンジンを採用しており、これが高密度GPUラックへの需要を生み出しています。各セクターにわたって、消費モデルは静的なコロケーションケージから20~50%の範囲内で柔軟に対応できる弾力的な電力コミットメントへと進化しており、事業者はDCIM(データセンターインフラ管理)スタック内にAI駆動の容量計画ソフトウェアを統合するよう促されています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンターサイズ別:大規模施設が優勢でメガスケールが台頭
25~60 MWの規模のサイトは、規模の経済と系統接続の実現可能性のバランスを最適化するため、2025年の電力展開の57%を占めました。しかし、PLNの500 KV基幹系統延伸が稼働するにつれて、60 MWを超えるメガキャンパスは17.0%のCAGRを記録するでしょう。これらのメガ建設は、連続したホールレイアウトと液浸槽のスペースを求めるハイパースケーラー向けのシングルテナントブロックを可能にします。25 MW未満の大規模施設は、ハイパースケールの複雑さなしに専用スペースを求める企業にとって引き続き関連性があります。インドネシア ハイパースケール データセンター市場におけるメガプロジェクトの市場規模は、ジャカルタ近郊の系統アクセスによって制約され続け、開発者は分散型メガ戦略(150 MWを超える複合施設一つではなく、複数の70 MWパーク)を採用してMVA上限を回避するよう促されます。
大規模施設は現在、12 MWの建設フェーズを標準化しており、稼働率が80%を超えるたびに9ヶ月ごとの資本再利用を可能にしています。また、現場で並行して建設できるモジュール式ユーティリティポッドにも適しています。メガ用地は土地コストの効率性を提供しますが、冷却水の調達課題が増大します。その結果、事業者はオンサイト太陽光発電とバッテリーファームを重合わせてピーク系統需要を削減し、クラウドテナントが求める持続可能性の信頼性を強化しています。
地理的分析
大ジャカルタはインドネシア ハイパースケール データセンター 市場の重力的中心であり続けており、首都の3,200万人の人口と金融本社の集中によるものです。2024年までに35の稼働プロジェクトが稼働しており、ほとんどが土地が安いが中心業務地区アプリケーションの20 kmレイテンシ圏内にある外環状有料道路沿いに集中しています。しかし、200 MVA超の電力割当の不足が次の構築の波を外向きに、特にベカシとチカランへと押し進めています。チカランにあるNTTの米ドル 5億のJakarta 3複合施設はこの動きの典型です:メトロレイテンシに十分近く、しかし送電のボトルネックの外側にあります。
西ジャワのベカシ-チカラン回廊は、50 kWラック向けに設計されたPLN変電所から恩恵を受けており、AI密度の高いホールのお気に入りのスピルオーバーゾーンとなっています。DCI Indonesiaの太陽光発電支援カラワンパークは、再生可能エネルギー発電とハイパースケール負荷の統合を示しています。それでも、厳格な地下水採取規制により、ドライクーラーまたは閉ループ液体システムの採用が強制され、機械的な設備投資コストが上昇します。数十年の製造活動によって培われた熟練した産業労働力は、グリーンフィールド地域と比較して複雑な施設の運用リスクを低下させます。
カリマンタンの新首都ヌサンタラには、2025年の稼働を予定している160ペタバイトのソブリン データセンターを含む事前プロビジョニングされたAIエッジゾーンがあります。初期容量はジャワと比較して控えめですが、経済活動を多様化しようとする政治的意志がカリマンタンをより広範なインドネシア ハイパースケール データセンター 市場内のセカンダリハブとして位置づけています。その他の地域では、中部ジャワと東ジャワが地域の製造ベルトに対応する小規模エッジ構築を有しており、スマトラとスラウェシでは通信バックボーンのアップグレードに結びついた初期段階の展開が見られます。群島の地理は、ジャワのメガキャンパスの規模の効率にもかかわらず、レイテンシに敏感なサービスが最終的には分散ノードを必要とすることを意味します。
競争環境
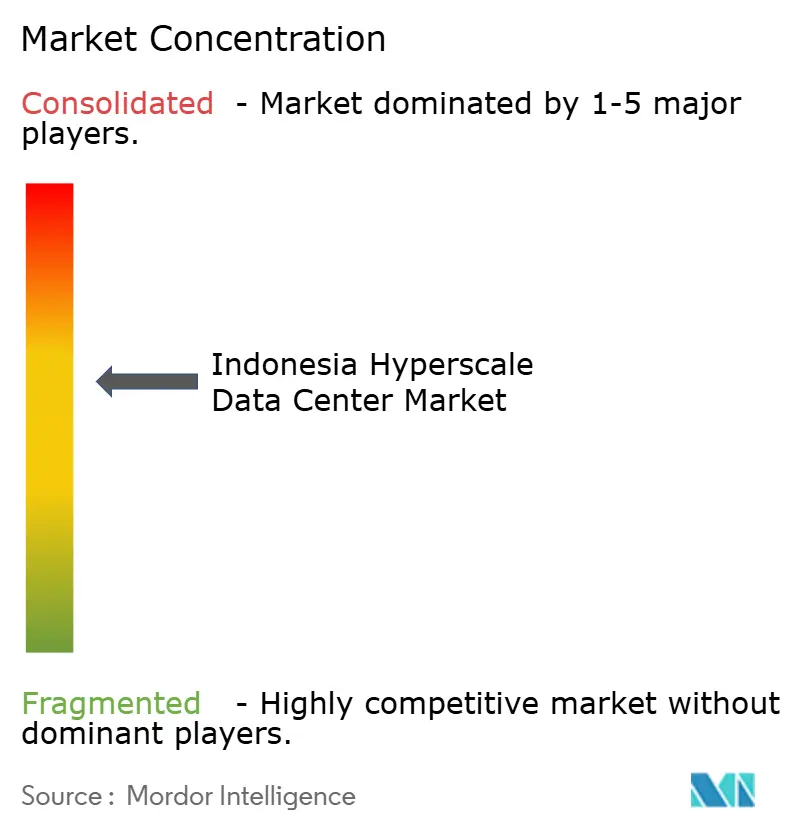
市場シェアは分散しており、最大の事業者が市場の6分の1未満を支配しているため、インドネシア ハイパースケール データセンター市場は中程度の分散プロファイルを示しています。DCI IndonesiaやTelkomのNeutraDCなどの地元大手は、長年にわたるPLNとの関係と政府への洞察を活用して、早期の電力予約を確保しています。STT GDCやPrinceton Digital Groupなどのグローバルプレーヤーは、設計テンプレートとより安価な資本を持ち込み、建設タイムラインを加速させています。安定した系統割り当ての確保が、土地コストや建設能力を凌ぐ参入への決定的な障壁として浮上しています。
戦略的差別化はAI対応性へと傾いています。BDxは120 kWラックを備えた500 MWの再生可能エネルギー駆動AIキャンパスを展開しており、EdgeConneXはマルチテナントGPUクラスターをホストするためにジャカルタの容量を200 MWに3倍増しました。持続可能性のポジショニングがさらに競争を分断しており、100%再生可能エネルギーPPAにコットする事業者が長期的なハイパースケーラーのアンカーテナントを獲得しています。プレハブスキッドを使用したモジュール式建設は展開サイクルを12ヶ月に短縮し、これはMicrosoftの地域17 ビリオン 米ドルプログラム(一部がインドネシア向けに割り当て)によって活用されている優位性です。
AI対応建設のコストが現在サイトあたり500 ミリオン 米ドルを超えるため、統合圧力が高まっています。2024年のIOHによるBDxへの170 ミリオン 米ドルの資産売却は、小規模な通信会社がデータセンター部門を収益化してネットワーク拡張の資金を調達する方法を示しています。予測期間中、投資家がGPUおよび電力機器の調達割引を達成するための規模を求めるため、プライベートエクイティ主導のロールアップが増加する可能性があります。インドネシア ハイパースケール データセンター産業は、不動産重視から設計・建設・運営能力を重視するフルスタックインフラプロバイダーモデルへと転換しています。
インドネシア ハイパースケール データセンター 産業リーダー
Amazon Web Services
PT DCI Indonesia Tbk.
Google Cloud
Microsoft Azure
Alibaba Cloud
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2025年1月:Microsoftがグローバルで米ドル 800億のAI データセンター計画を発表し、インドネシアに東南アジアへの米ドル 17億コミットメントの一部を割り当てました
- 2025年1月:チカランの国家データセンターが160 PBストレージで2025年3月の稼働を目標としています
- 2024年12月:EdgeConneXが45,000 m²の土地購入に続き、ジャカルタのキャンパスを200 MWに拡張しました。
- 2024年11月:Telkom Indonesiaがジャワの主要都市圏を超えた展開を拡大するため、ジョグジャカルタの施設を開設しました。


研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
Mordor Intelligenceによると、インドネシア ハイパースケール データセター市場は、4 MW以上の連続ITロードを提供するよう設計され、モジュール式x86サーバーアーキテクチャで稼働し、高密度ラック、高度な冷却、マルチテラビット接続を備えた、新規建設またはコロケーション施設をすべて含みます。数値は、インドネシア国内で稼働するハイパースケール自社建設キャンパスおよびホールセールコロケーションホールからの年間総収益を反映しています。
スコープ除外:エッジ、エンタープライズ、マイクロ、よび海外クラウドPOPはこの調査の対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール 自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラストラクチャ
- サーバーインフラストラクチャ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電気インフラストラクチャ
- 電力配電ユニット
- 転換スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェルの開発
- 設置および試運転サービス
- 設計エンジニアリング
- 火災検知、消火および物理セキュリティ
- DCIM・BMSソリューション
- ITインフラストラクチャ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンターサイズ別
- 大規模(25 MW以下)
- 大型(25 MW超60 MW以下)
- メガ(60 MW超)
詳細な調査方法とデータ検証
一次調査
施設設計者、電力機器OEM、ジャカルタ・ブカシキャンパス事業者、クラウド調達リードとの複数のタッチポイントにより、達成可能なラック密度、現在の充填率、および典型的なリース料を確認しました。インタビューはジャワ、バタム、カリマンタンをカバーし、地域コストの変動と拡張のトリガーを把握しました。
デスクリサーチ
アナリストは、インドネシア通信・情報省、PLNの電力容量リリース、Telkomの規制申請、BKPM投資統計、ACENおよびPUEIの業界団体データなどのオープンアクセスソースをスクリーニングしました。貿易ルートと出荷数はVolzaを通じてクロスチェックされ、ハイパースケーラーの土地バンクニュースはDow Jones Factivaフィードで検証されました。これらの参照資料は、基準容量、関税、プロジェクトタイムラインを提供するものであり、例示的なものであり、網羅的なものではありません。
市場規模推計と予測
トップダウンの生産・貿易構築により、稼働MW、MWたりの設備投資、および現行のホールセール料金を評価した後、収益に換算しました。結果は、選択的なボトムアップクロスチェック、サンプリングされたハイパースケーラーリース契約、およびサプライヤーロールアップを通じて検証され、合計値を微調整しました。主要変数には、系統接続のリードタイム、kWあたり月額の中央値価格、液体冷却の普及率、再生可能エネルギーPPAの採用、AIラックシェア、およびジャカルタのラック吸収曲線が含まれます。各ドライバーに関する専門家のコンセンサスに基づく多変量回帰により、2025年から2031年の予測が得られます。キャンパスレベルのデータが不完全な場合、類似のティアIII/IV建設からのモデル化された平均値でギャップを補完しました。
データ検証と更新サイクル
アウトプットは、独立したMWトラッカー、PLN変電所許可、および為替変動との異常スキャンを通過します。第二のアナリストが承認前にすべての差異をレビューします。レポートは年次で更新され、政策変更、系統制約、またはハイパースケーラーのM&Aが見通しを大幅に変える場合中間更新が行われます。
Mordorのインドネシアハイパースケールデータセンターベースラインがなぜ堅固であるか
公表された推計は、企業が異なる施設タイプ、収益基盤、開始年を選択するため、しばしば乖離します。当社の厳格なボトムアップ検証により、各MW、リース期間、およびエスカレーション条項が現地の実態と一致することを確保しています。
主要なギャップ要因には、一部の出版社が総投資支出を収益として扱うこと、他社がエンタープライズおよびエッジホールを集計に含めること、そして複数の出版社が請求時ではなく契約締結時の為替レートを固定することが含まれます。Mordorの年次更新サイクルとITロード加重ASPモデリングにより、これらの歪みを最小化しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 34.9 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 23.9 ビリオン 米ドル(2024年) | 地域コンサルタントA | 設備投資フローを測定し、継続的なリース収益を除外 |
| 28.0 ビリオン 米ドル(2024年) | 業界誌B | エンタープライズ、エッジ、ハイパースケールを混在させ、地理的範囲が狭い |
| 21.4 ビリオン 米ドル(2024年) | 業界団体C | 平均ラック価格のみを使用し、自社建設キャンパスを除外 |
この比較は、スコープを4 MW以上のハイパースケールホールに厳密に固定し、支出ではなく収益指標を適用し、通貨と価格インプットを毎年更新することで、Mordor Intelligenceが意思決定者が信頼できる均衡かつ透明性の高いベースラインを提供することを示しています。


レポートで回答される主要な質問
インドネシア ハイパースケール データセンター 市場の現在の価値は何ですか?
市場は2025年に34.9 ビリオン 米ドルと評価されており、2031年までに79.7 ビリオン 米ドルに達する軌道にあります。
インドネシアではどのデータセンタータイプが優勢ですか?
コロケーションは2025年に66%の収益シェアでリードしていますが、自社建設キャンパスは16.6%のCAGRで成長しています。
なぜティアIV需要が加速しているのですか?
BI-FASTリアルタイム決済とゼロダウンタイム バンキングアプリケーションがアクティブ・アクティブ施設を必要とし、ティアIVの成長を14.9%のCAGRに押し上げています。
電力制約は立地戦略をどのように形成していますか?
ジャカルタにおける200 MVAを超える系統接続の不足が、専用変電所が設置されているブカシおよびチカランへの開発を促しています。
どのエンドユーザー垂直市場が最も速く拡大していますか?
AIクラウドプロバイダーがソブリンAIモデルと現地言語処理ニーズに牽引され15.3%のCAGRでリードしています。
どの冷却技術が普及していますか?
液体およびイマージョン冷却システムは、ラック密度が70 kWを超え水使用制限が厳格化するにつれて15.1%のCAGRで進歩しています。
最終更新日:
- データセンター電力市場 世界の電源システム(コンポーネント、ティア、施設規模別)
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- インドネシアデータセンタープロセッサ市場 インドネシアのプロセッサー市場を、プロセッサータイプ、アプリケーション、アーキテクチャ別に分類。
- デンマーク データセンター冷却市場 デンマークの冷却を、冷却技術、タイプ、エンドユーザー業界別に分類しています。
- インドネシアデータセンター電力市場 インドネシアの電源システムを、コンポーネント、施設タイプ、施設規模別に分類。
- インドネシア人工知能(AI)最適化データセンター市場 インドネシアのAI施設を、施設タイプ、コンポーネント、ティア別に分類しています。



