
Tamaño y Participación del Mercado de Cables y Alambres de India
Análisis del Mercado de Cables y Alambres de India por Mordor Intelligence
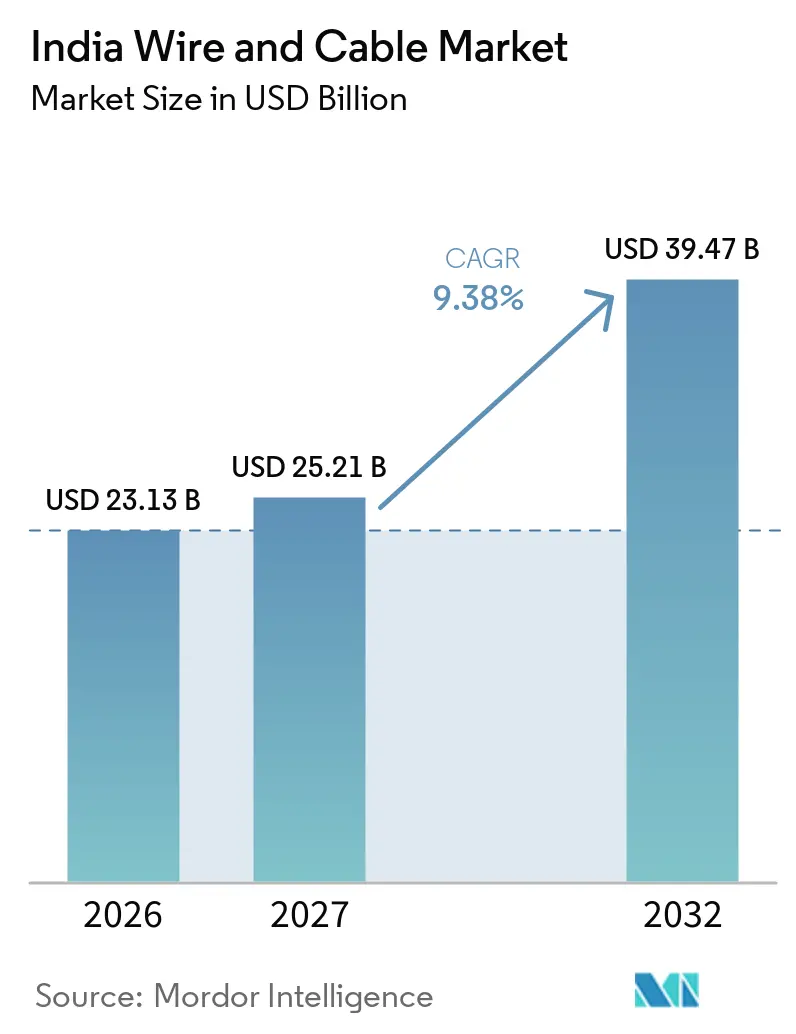
Se espera que el tamaño del mercado de cables y alambres de India aumente de 23,13 mil millones de USD en 2026 a 25,21 mil millones de USD en 2027 y alcance los 39,47 mil millones de USD para 2032, creciendo a una CAGR del 9,38% durante 2027-2032.
Las finalizaciones de construcción, las instalaciones de energías renovables y las actualizaciones de redes públicas conectan la demanda en India tanto con el cableado residencial como con los cables para proyectos. Estas fuerzas impulsan a los fabricantes a combinar una distribución amplia con una cobertura dedicada de cuentas institucionales. El despliegue de fibra óptica crea oportunidades en la expansión y modernización de redes, mientras que la construcción de centros de datos añade otra vía de demanda. La volatilidad del costo de los metales puede complicar la conversión de la actividad de infraestructura en ventas rentables cuando los fabricantes trasladan los incrementos a los clientes de forma escalonada. Las ventas minoristas de cables para el hogar y los paquetes institucionales de energía o fibra óptica requieren canales de distribución separados, y la recuperación del precio de los metales determina en qué medida el crecimiento de la demanda se traduce en ganancias.
Conclusiones Clave del Informe
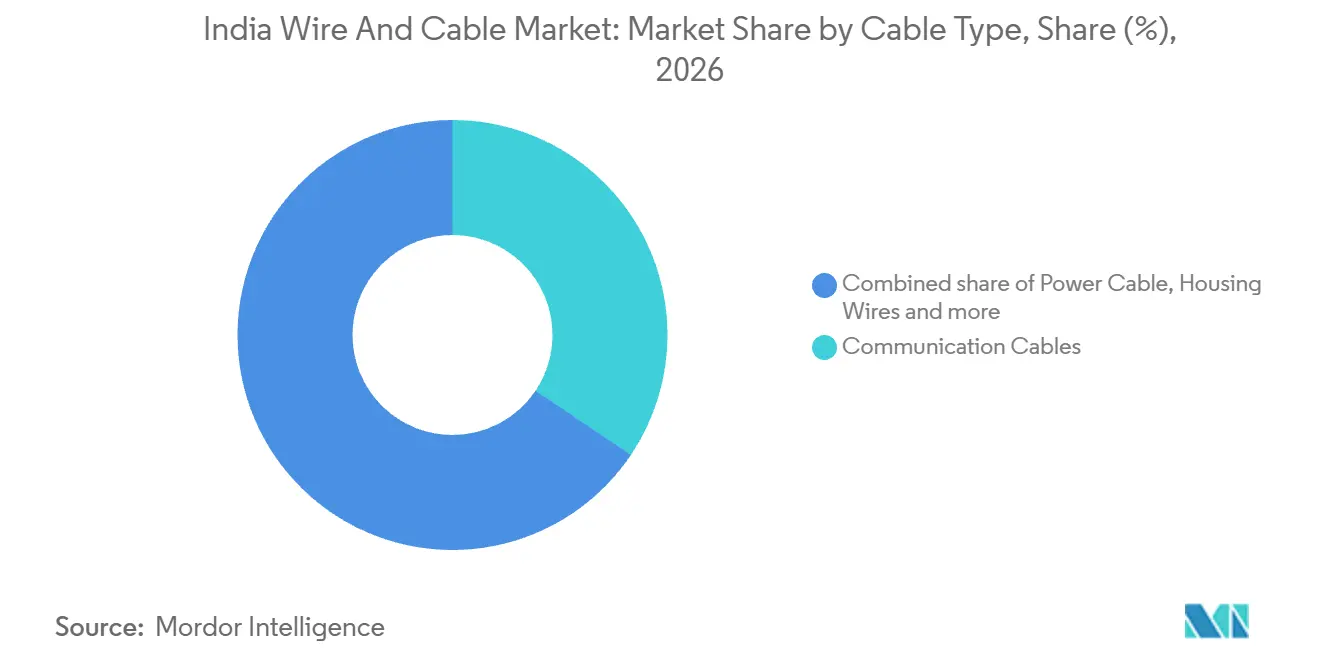
- Por tipo de cable, los cables de comunicación representaron una participación del 34,43% en el mercado de cables y alambres de India en 2026 y se prevé que crezcan más rápido con una CAGR del 12,45% durante 2027-2032.
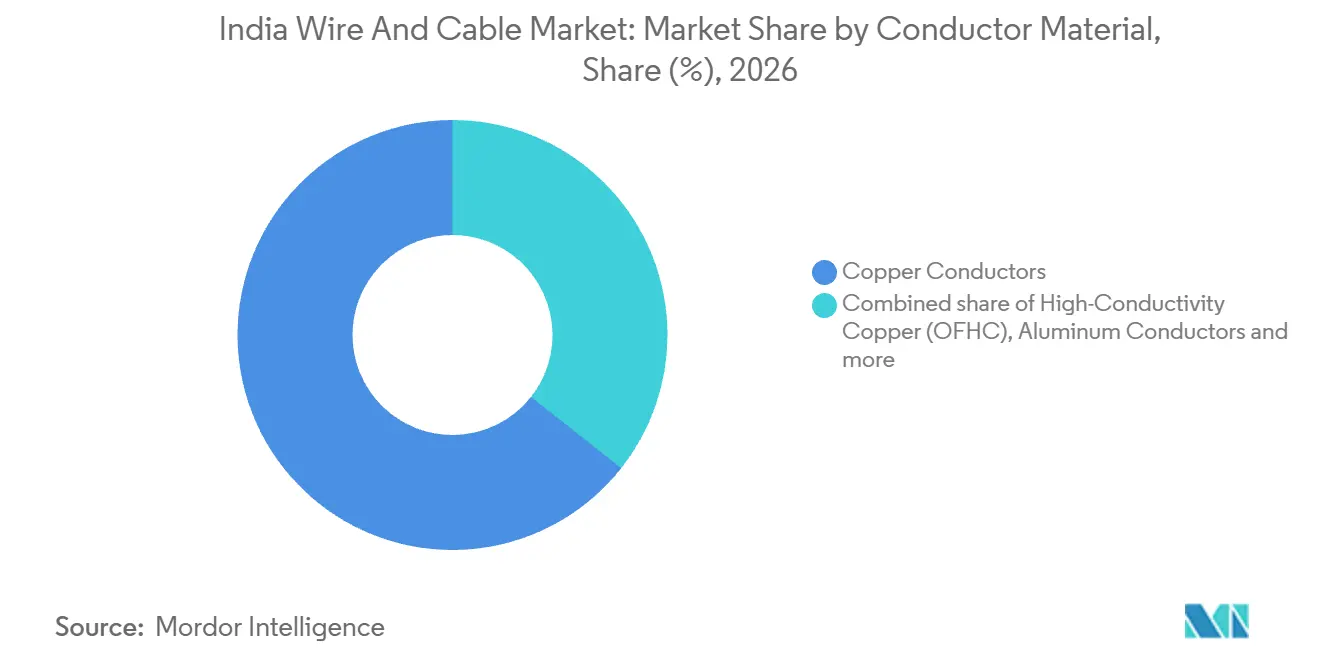
- Dentro de los materiales conductores, los conductores de cobre representaron una participación del 64,37% del tamaño del mercado de cables y alambres de India en 2026, mientras que se prevé que el cobre de alta conductividad (OFHC) crezca más rápido con una CAGR del 10,2% durante 2027-2032.
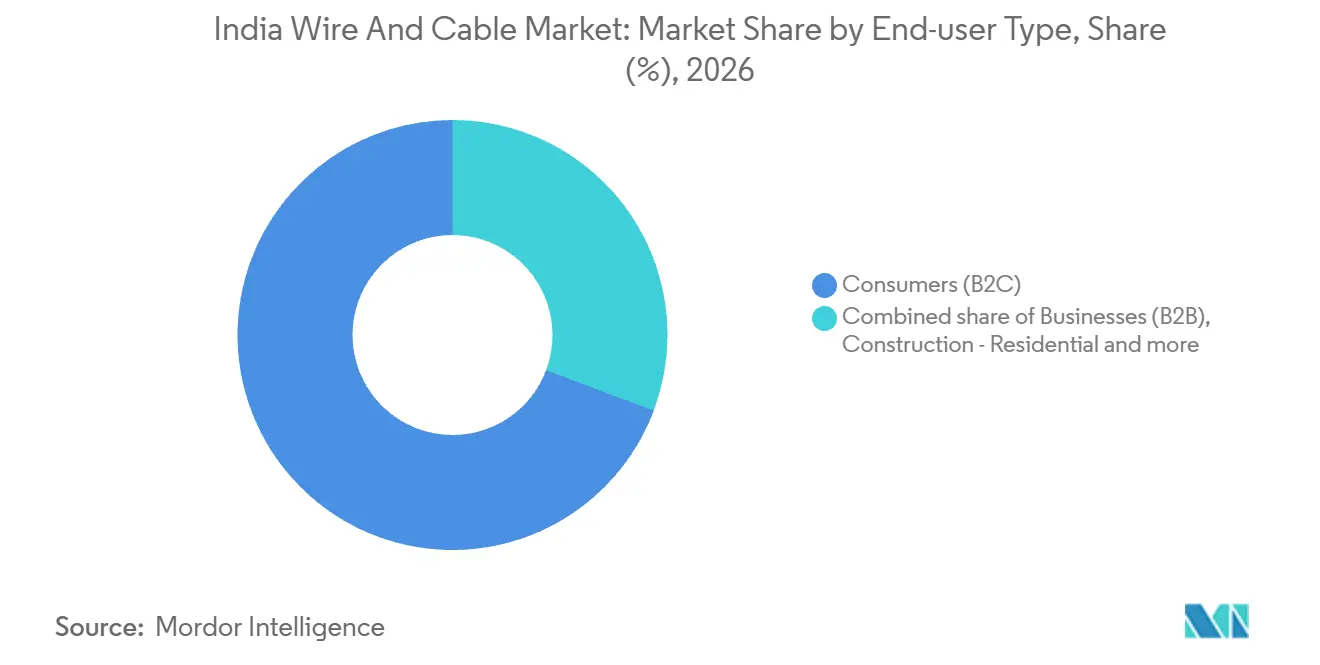
- Los Consumidores (B2C) lideraron la demanda de usuarios finales con el 69,28% del valor del mercado en 2026, y se prevé que las tecnologías de la información y las telecomunicaciones crezcan más rápido con una CAGR del 10,4% durante 2027-2032.
- En términos geográficos, Maharashtra es el estado de mayor consumo, mientras que los estados del este ofrecen el crecimiento más rápido desde una base menor.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las finalizaciones de proyectos inmobiliarios residenciales y comerciales | +3.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aceleración del desarrollo de energías renovables a escala de servicios públicos | +3.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Fiberización 5G a nivel nacional y actualizaciones de backhaul de torres | +2.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso gubernamental para la electrificación de hogares rurales | +1.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Carrera por centros de datos de hiperescala preparados para IA que impulsa la demanda de fibra óptica de baja pérdida | +1.2% | Visakhapatnam, Andhra Pradesh | Largo plazo (≥ 4 años) |
| Reducción del arancel de importación de chatarra de cobre que permite la refundición rentable | +0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las finalizaciones de proyectos inmobiliarios residenciales y comerciales
Los acabados eléctricos vinculan los edificios terminados con la demanda del cableado necesario para hacer habitable ese espacio. CBRE reportó aproximadamente 19 millones de pies cuadrados de finalizaciones de desarrollo de oficinas en India en el tercer trimestre de 2026, un aumento del 26% interanual. Por su parte, el Ministerio de Desarrollo Rural reportó 2,66 millones de viviendas rurales PMAY-G completadas en el ejercicio fiscal 2025-26, incluidas viviendas sancionadas en ejercicios fiscales anteriores. En el marco del PMAY-G, los beneficiarios construyen sus viviendas por cuenta propia o supervisan la construcción. Los acabados de oficinas y la construcción liderada por beneficiarios ofrecen a los proveedores de cables acceso a escalas de proyectos distintas y diferentes vías de demanda. Atender ambos segmentos puede distribuir la exposición a la construcción entre desarrollos comerciales concentrados y requisitos de cableado residencial dispersos.
Aceleración del desarrollo de energías renovables a escala de servicios públicos
India añadió un récord de 44,61 GW de capacidad solar en el ejercicio fiscal 2025-26, incluidos 16,31 GW de energía solar distribuida, y contaba con 110,4 GW de capacidad a escala de servicios públicos al 31 de marzo de 2026, lo que respalda la demanda de infraestructura subyacente al Tamaño del Mercado de Cables y Alambres de India. El 13 de octubre de 2026, Gujarat Industries Power Company (GIPCL) convocó licitaciones para cable de energía de corriente continua solar para su proyecto de 40 MW en la Parcela 1 del Parque Solar Charanka de Gujarat. La licitación especificó el 27 de octubre como fecha límite para la presentación de ofertas, y GIPCL se reservó el derecho de modificar las cantidades antes de realizar el pedido o de dividir el suministro entre proveedores. Esta adquisición conecta la infraestructura de generación de servicios públicos con un requisito específico de cable aislado. Para la industria de cables y alambres de India, la actividad de licitación crea una vía hacia la demanda, aunque la asignación de pedidos queda condicionada. Para esta parcela, el derecho del comprador a dividir el suministro hace que la asignación final de proveedores, más que la capacidad del proyecto, sea la base relevante para la producción de cables.
Fiberización 5G a nivel nacional y actualizaciones de backhaul de torres
La red 5G instalada de India alcanzó 563.000 estaciones base transceptoras en junio de 2026, creando una base de infraestructura sustancial relacionada con el backhaul. En diciembre de 2025, la Autoridad Reguladora de Telecomunicaciones de India (TRAI) informó que el número de estaciones base de telefonía móvil celular con fibra óptica había aumentado con el tiempo. Del total de estaciones base de telefonía móvil celular, el 46,09% contaba con conexión de fibra en marzo de 2025, según datos del Departamento de Telecomunicaciones citados por la TRAI. El backhaul por microondas siguió siendo necesario porque las conexiones de fibra podían resultar difíciles, lentas o antieconómicas en algunos emplazamientos. El despliegue de fibra puede, por tanto, expandirse junto con el backhaul inalámbrico a medida que los operadores amplían la capacidad de radio, lo que refleja los patrones de inversión en infraestructura que dan forma a las tendencias del mercado de cables y alambres de India. La oportunidad de cable resultante depende de las rutas ópticas viables dentro de una red de backhaul mixta, con pedidos determinados por los lugares donde los operadores pueden justificar la construcción de fibra.
Impulso gubernamental para la electrificación de hogares rurales
La electrificación focalizada de hogares puede extender la demanda de cables a comunidades que un despliegue puramente comercial podría alcanzar más lentamente. En febrero de 2026, India había sancionado obras de electrificación mediante red del Esquema Revitalizado del Sector de Distribución para 1,37 millones de hogares, incluidos hogares tribales identificados, de castas registradas y de zonas remotas. La cobertura incluyó beneficiarios del PM-JANMAN, DA-JGUA, PM-AJAY y el Programa Vibrant Village, con electrificación mediante red siempre que fuera factible. Para los proveedores, esta carga de trabajo sancionada crea una vía potencial hacia las conexiones domésticas a través de la inversión pública en distribución. Su conversión en pedidos de cables depende de la implementación, por lo que la oportunidad comercial se desarrolla con la entrega de conexiones. La demanda de estas conexiones focalizadas puede ampliar el alcance de un proveedor más allá de la economía de atender a clientes en zonas densamente pobladas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios del cobre y el aluminio que comprime los márgenes | -1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Elevado CAPEX para redes subterráneas de extra alta tensión | -1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Proliferación de cables de baja calidad falsificados en mercados de nivel 3 | -0.6% | Meerut, Uttar Pradesh | Mediano plazo (2-4 años) |
| Cuellos de botella en la importación de compuestos especiales de XLPE | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios del cobre y el aluminio que comprime los márgenes
Los aumentos rápidos en los precios de los metales pueden obligar a los fabricantes de cables a elegir entre la recuperación inmediata de precios y la protección de la demanda de los clientes. Polycab India Ltd atribuyó la presión sobre la rentabilidad del segmento en el tercer trimestre del ejercicio fiscal 2026 principalmente a la inflación de materias primas y a la depreciación de la rupia. Entre septiembre y diciembre de 2025, los precios del cobre y el aluminio aumentaron secuencialmente en aproximadamente un 21% y un 11%, respectivamente, en términos de rupia.[1] Una escalada de costos tan comprimida deja menos tiempo para alinear los precios de venta con los costos de reposición de insumos. Durante el tercer trimestre del ejercicio fiscal 2026, Polycab India Ltd trasladó los aumentos de forma escalonada para evitar la disrupción de la demanda, aceptando una presión a corto plazo sobre los márgenes a nivel empresarial con el objetivo de proteger los volúmenes. El costo no resuelto es el intervalo de inflación no recuperada, por lo que proteger la demanda no elimina la exposición a corto plazo del productor en términos de márgenes.
Elevado CAPEX para redes subterráneas de extra alta tensión
Los costos de las rutas subterráneas de extra alta tensión pueden limitar el requerimiento de cables que un presupuesto de transmisión fijo puede soportar. En su respuesta parlamentaria de agosto de 2025, el Ministerio de Energía realizó una comparación indicativa basada en experiencias pasadas que situó los costos de tendido subterráneo de doble circuito a 400 kV por encima de las opciones aéreas de vano normal listadas para distancias cortas. La comparación excluyó los costos de servidumbre de paso. Excluir esos costos mantiene la comparación centrada en el tendido de la línea, convirtiendo la instalación en una restricción de capital diferenciada. Para las empresas de servicios públicos que optan por la construcción subterránea, un mayor gasto de instalación por kilómetro puede dejar financiación para menos kilómetros de ruta y, por tanto, pedidos de cables más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cable:
Las Redes de Comunicación Combinan Escala con ExpansiónLos cables de comunicación representaron una participación del 34,43% del tamaño del mercado de cables y alambres de India en 2026 y son el segmento de mayor crecimiento, con un CAGR previsto del 12,45% durante 2027-2032. El Departamento de Telecomunicaciones informó que se habían tendido 55.780 kilómetros de cable de fibra óptica bajo el Programa BharatNet Modificado hasta agosto de 2026, con 28.700 Gram Panchayats actualizados y conectados.[2] El programa combina mejoras a la red BharatNet existente con infraestructura incremental para Gram Panchayats adicionales. Esa combinación ofrece a los proveedores de cables exposición tanto a la modernización de la red como a la ampliación de la cobertura, vinculando la escala comercial del segmento con más de un tipo de carga de trabajo de construcción.
El Mercado de Cables y Alambres de India conecta a los fabricantes con la inversión en redes eléctricas, incluidas las mejoras de distribución respaldadas por el Plan Revitalizado del Sector de Distribución. Finolex Cables Ltd reportó un crecimiento de volumen cercano al 21% en su negocio de cables de energía en el ejercicio fiscal 2025-26 y vinculó la sólida demanda de cables de baja y alta tensión con dicho plan. Esto crea un mecanismo de demanda independiente de la infraestructura de comunicaciones, con el suministro de cables ligado a los trabajos de distribución eléctrica. Un fabricante que atiende ambos grupos de productos puede abordar diferentes requisitos de infraestructura a través de su cartera. El resultado basado en volumen apunta a una mayor carga de trabajo de suministro físico para Finolex Cables Ltd, más allá de cualquier efecto de los precios sobre los ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material del Conductor:
La Escala del Cobre Respalda la Diferenciación Basada en EspecificacionesLos conductores de cobre representaron una participación del 64,37% en el mercado de cables y alambres de India en 2026, convirtiéndolos en el segmento más grande. En el ejercicio fiscal 2025-26, Finolex Cables Ltd reportó el desarrollo de capacidad de conductores de cobre estañado mediante la instalación de una nueva línea de estañado electrolítico. El desarrollo apuntó a requisitos en cables solares, especiales y de automoción, conectando el procesamiento de conductores con varias aplicaciones de cables terminados. Para los productores de cables, ese rango de aplicaciones ofrece a la inversión en un proceso de conductor más de una vía potencial de uso comercial. Los pedidos de cables solares, especiales y de automoción determinarían la utilización de la línea de estañado, vinculando su rentabilidad a la demanda de aplicaciones más que al volumen agregado de cobre.
El cobre de alta conductividad (OFHC) es el segmento de mayor crecimiento, con una CAGR prevista del 10,2% durante 2027-2032. Aurubis describe la resistencia a la fragilización por hidrógeno en la varilla de alambre de cobre libre de oxígeno producida en su instalación de Olen, Bélgica. Su declaración técnica identifica la ingeniería eléctrica, los cables y conductores flexibles para automoción, y los cables resistentes al fuego como aplicaciones. La resistencia a la fragilización por hidrógeno otorga a este insumo un papel específico en el procesamiento y servicio en atmósferas que contienen hidrógeno a temperaturas elevadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Usuario Final:
El Alcance al Consumidor y el Despliegue de Telecomunicaciones Requieren Canales DiferentesLos consumidores (B2C) representaron el 69,28% de la Participación del Mercado de Cables y Alambres de India en 2026, convirtiéndose en el segmento más grande. En su informe del ejercicio fiscal 2025-26, Finolex Cables Ltd describió más de 215.000 minoristas, alrededor de 5.000 socios de canal y 26 depósitos, con cobertura en 28 estados y 8 territorios de la unión. Su alcance al consumidor se centró en cables para el hogar y en la selección de productos ignífugos que cumplen con las normas de seguridad. Esta combinación de escala de distribución y selección de productos conecta a los fabricantes con las decisiones de cableado residencial a través de múltiples intermediarios.
Las tecnologías de la información y las telecomunicaciones es el segmento de mayor crecimiento, con un CAGR previsto del 10,4% durante 2027-2032. La red acumulada de cables de fibra óptica de India alcanzó 4,25 millones de kilómetros de ruta al 31 de diciembre de 2025, según el Ministerio de Comunicaciones, estableciendo una base de infraestructura instalada sustancial. A nivel nacional, se tendieron 850.284 kilómetros de ruta entre abril de 2022 y marzo de 2025, lo que refleja la construcción de redes terrestres. El 27 de marzo de 2025, Bharti Airtel aterrizó 2Africa Pearls en India como socio de aterrizaje junto con los inversores center3 y Meta, aportando más de 100 Tbps de capacidad internacional. Las adiciones de rutas terrestres y los aterrizajes internacionales ofrecen a los proveedores de telecomunicaciones 2 aplicaciones de infraestructura distintas, vinculando la expansión a la construcción física de redes más allá de la huella doméstica instalada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cables y Alambres de Maharashtra
Maharashtra es el estado de mayor consumo, respaldado por el corredor de centros de datos de Mumbai y la densa actividad de reurbanización urbana. Cushman & Wakefield informó que Mumbai contaba con 890 MW de capacidad operativa de centros de datos en el primer semestre de 2026 y una cartera de suministro de 1.726 MW, la mayor de India.[3] La base operativa identifica una concentración establecida de compradores de infraestructura digital, mientras que la cartera apunta a una demanda de construcción adicional potencial. Para los fabricantes de cables, esa combinación crea exposición a un grupo concentrado de instalaciones con conexiones eléctricas y de comunicación sustanciales.
Mercado de Cables y Alambres de los Estados del Este
Los estados del este ofrecen el crecimiento más rápido desde una base de consumo menor, con un uso per cápita inferior al de los mercados estatales más desarrollados. El Ministerio de Comunicaciones reportó 26.406 kilómetros de ruta de cable de fibra óptica tendidos en Odisha entre abril de 2022 y marzo de 2025. El despliegue en Bihar totalizó 17.210 kilómetros de ruta durante el mismo período, representando una carga de trabajo de instalación de comunicaciones separada. Las adiciones de Odisha fueron aproximadamente 1,5 veces las de Bihar durante ese período. Sus redes acumuladas eran más similares en escala al 31 de diciembre de 2025, con 156.298 kilómetros de ruta en Odisha y 129.992 en Bihar.
Gujarat contaba con 290.429 kilómetros de ruta de cable de fibra óptica al 31 de diciembre de 2025, incluidos 24.235 tendidos entre abril de 2022 y marzo de 2025. Tamil Nadu contaba con 308.907 kilómetros de ruta en la misma fecha, incluidos 102.865 tendidos durante ese período. El total de Rajasthan fue de 239.458 kilómetros de ruta, con adiciones de 45.058 durante el mismo período. Uttar Pradesh contaba con 406.697 kilómetros de ruta en total, incluidos 55.672 añadidos durante el período. Las mayores adiciones de Tamil Nadu situaron más actividad de construcción de nueva fibra en ese estado durante esos 3 años, a pesar de la mayor red instalada de Uttar Pradesh.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, India y Maharashtra, desde la perspectiva de los proveedores de cables que atienden a clientes de instalaciones eléctricas. Las normas nacionales de seguridad exigen que los cables flexibles utilizados con equipos portátiles o transportables tengan un aislamiento adecuado al voltaje y una protección mecánica suficiente. A partir del 1 de abril de 2027, una enmienda adoptada de la Autoridad Central de Electricidad (CEA) añade obligaciones de auditoría de seguridad contra incendios para los propietarios de instalaciones de almacenamiento de baterías conectadas por encima de 650 V. En un plazo de 3 meses desde la entrada en vigor, se realizarán auditorías de seguridad contra incendios independientes por terceros siguiendo un procedimiento que emitirá la autoridad, y los propietarios presentarán los informes a los Inspectores Eléctricos en la inspección.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Autoridad Central de Electricidad | Junta de Licencias Eléctricas e Inspectorado Eléctrico |
| Instrumentos o directrices clave | Reglamentos de seguridad de la CEA, 2023, Reglamentos 23 y 31 | Normas de licencias eléctricas con enmiendas de 2019 y calendario de servicios de 2025 |
| Efecto comercial | Cables flexibles protegidos y adecuados al voltaje y personal cualificado para los trabajos de instalación cubiertos | Licencias de contratistas a través de funcionarios designados y límites de servicio específicos por categoría |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja requisitos claros de uso de cables junto con una barrera de instalación cualificada, con los trabajos que infrinjan la norma del contratista cubierto impedidos de energización. La calificación Media de Maharashtra también refleja su proceso de licencias definido, cuyos plazos legales son de 45 días hábiles cuando el propietario y el supervisor son la misma persona y de 60 cuando difieren. A partir del 1 de abril de 2027, la obligación de auditoría recae sobre los propietarios de instalaciones de almacenamiento de baterías conectadas por encima de 650 V, añadiendo un requisito de inspección para este grupo de clientes de instalaciones de cables. Ese paso de cumplimiento adicional respalda la calificación En endurecimiento para los proveedores que atienden estas instalaciones en India y, a través de la misma norma nacional, en Maharashtra.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de material conductor, la fabricación de cables y la distribución mayorista a través de sus ganancias y restricciones operativas. Hindalco reportó una capacidad de producción de 0,54 millones de toneladas métricas de varillas de cobre de colada continua en su informe del ejercicio fiscal 2025-26. La capacidad de Hindalco ilustra la escala del suministro de varillas como etapa upstream, separada de la fabricación de cables. La distribución downstream añade alcance local, con valor capturado a través de una transacción de reventa separada.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de material conductor | Productores de varillas de cobre como Hindalco | Ventas de varillas | Consistencia de los insumos de conductores | Calificar suministros alternativos frente a los mismos requisitos de material |
| Fabricación de cables | Fabricantes de cables y alambres como Polycab India Ltd y Finolex Cables Ltd | Ventas de cables y alambres terminados | Volatilidad de materias primas durante la conversión | Coordinar revisiones de precios y coberturas |
| Distribución mayorista | Mayoristas de cables y alambres como New India Cables Trading | Márgenes de reventa mayorista | Adecuar la disponibilidad local de productos a los diferentes usos de los clientes | Coordinar el reabastecimiento con fabricantes y la demanda local |
| Fuente: Mordor Intelligence | ||||
Polycab India Ltd reportó que su división de cables y alambres mantuvo un margen sobre ganancias antes de intereses, impuestos, depreciación y amortización del 13,6% en el ejercicio fiscal 2025-26 a pesar de la volatilidad de las materias primas, respaldado por coberturas y acciones de precios. KEI Industries Ltd reportó una red de 2.125 distribuidores en el ejercicio fiscal 2025-26. Las coberturas y acciones de precios de Polycab India Ltd respaldaron su margen, mientras que la red de KEI Industries Ltd muestra la escala del canal downstream que debe alcanzar la producción de fábrica.
Panorama Competitivo
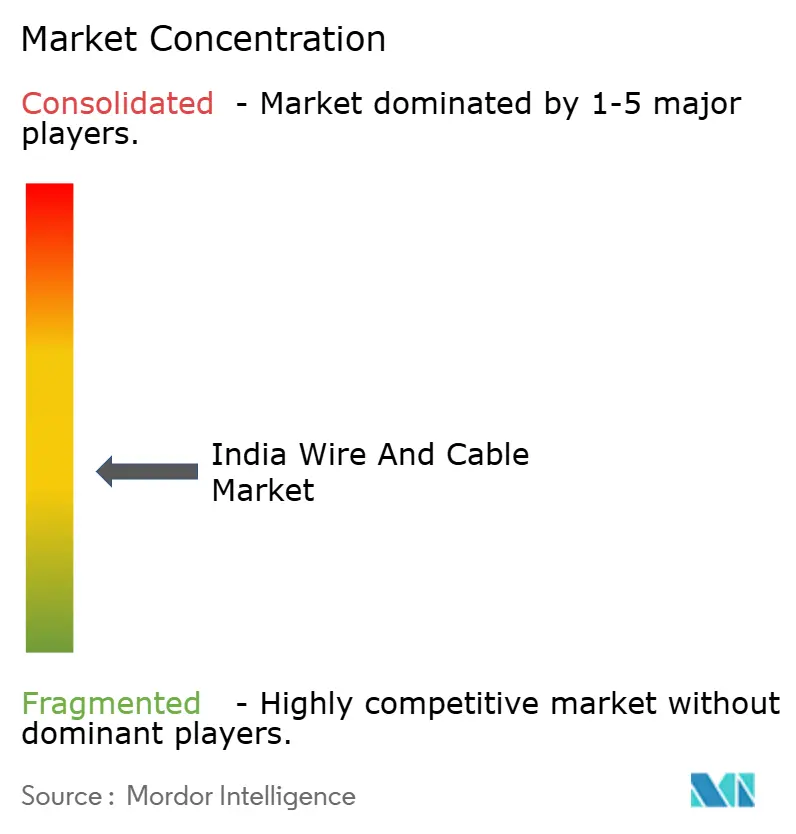
El sector tiene una estructura de proveedores moderadamente fragmentada que abarca el cableado residencial y los proyectos institucionales, y sus principales proveedores son Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd y KEI Industries Ltd. El informe anual del ejercicio fiscal 2025-26 de V-Guard Industries Ltd describió su enfoque en el cableado doméstico nacional, con aproximadamente el 90% al 95% de las ventas a través del comercio minorista y fabricación propia totalmente integrada en Coimbatore y Kashipur. Los ingresos del negocio eléctrico de Finolex Cables Ltd y las ganancias antes de intereses e impuestos crecieron un 22% y un 18%, respectivamente, en el ejercicio fiscal 2025-26. Havells India Ltd reportó mayores ingresos consolidados del segmento de cables en el ejercicio fiscal 2025-26 que en el ejercicio fiscal 2024-25. Las ganancias del negocio eléctrico de Finolex Cables Ltd quedaron por detrás de su crecimiento de ingresos, por lo que el aumento de escala tuvo un menor rendimiento en ganancias de lo que el resultado de ventas por sí solo sugiere.
En el ejercicio fiscal 2025-26, el segmento doméstico de cables y alambres de Polycab India Ltd creció un 33%, mientras que su negocio institucional creció más del 50% junto con una gestión dedicada de cuentas principales. El cambio en la gestión de cuentas aborda cómo Polycab India Ltd llega a los grandes compradores, convirtiendo la cobertura de clientes en una variable competitiva junto con los cables que fabrica. KEI Industries Ltd añadió 80.232 kilómetros de capacidad de cables en el ejercicio fiscal 2025-26, mientras que sus ventas domésticas institucionales de cables de extra alta tensión aumentaron un 82%. El crecimiento de Polycab India Ltd en el ejercicio fiscal 2025-26 vino acompañado de un cambio en la gestión de cuentas principales, mientras que el de KEI Industries Ltd vino con capacidad adicional y crecientes ventas domésticas institucionales de cables de extra alta tensión.
La calificación de productos añade un requisito competitivo diferente al de la escala de fabricación. Los cables aislados con PVC cubiertos por órdenes de control de calidad bajo la norma IS 694, con una clasificación de hasta 1.100 V inclusive, requieren el Sello Estándar de la Oficina de Normas de India (BIS). Los fabricantes deben definir y presentar planes de calidad y mantener registros de pruebas, mientras que el BIS espera pruebas regulares y controles en proceso. Las micro, pequeñas y medianas empresas pueden utilizar instalaciones de pruebas rutinarias compartidas, reconocidas o debidamente acreditadas, mientras que los grandes fabricantes deben mantener capacidad de pruebas rutinarias o utilizar instalaciones compartidas bajo la orientación del BIS. Para las micro, pequeñas y medianas empresas, las instalaciones de pruebas rutinarias compartidas separan el acceso al equipamiento de laboratorio de su propiedad, mientras que las obligaciones de plan de calidad y registro de pruebas preservan un requisito de conformidad común.
Líderes de la Industria de Cables y Alambres de India
-
Finolex Cables Ltd
-
V-Guard Industries Ltd
-
Havells India Ltd
-
Polycab India Ltd
-
KEI Industries Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables y Alambres de India Empresas cubiertas en este informe
- Polycab India Ltd
- Havells India Ltd
- RR Kabel Ltd
- KEI Industries Ltd
- Finolex Cables Ltd
- V-Guard Industries Ltd
- Syska Group
- Panasonic Life Solutions India
- Plaza Wires Ltd
- Sterlite Technologies Ltd (STL)
- HFCL Ltd
- Universal Cables Ltd
- Paramount Communications Ltd
- Dynamic Cables Ltd
- Ram Ratna Wires Ltd
- CMI Ltd
- Ultracab (India) Ltd
- V-Marc India Ltd
- Adani Copper Tubes and Cables (new entrant)
- Birla Cable Ltd
Lea el análisis de las empresas de cables y alambres de india
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan las aplicaciones de cables asociadas con la construcción de infraestructura digital y la planificación de redes de comunicaciones. Google inició las obras de su centro de inteligencia artificial en Visakhapatnam en abril de 2026, comenzando la construcción de un proyecto diseñado para cómputo a escala de gigavatios con AdaniConneX y Nxtra by Airtel. Un campus de este tipo crea aplicaciones potenciales distintas para la distribución eléctrica y la conectividad de comunicaciones. Los proveedores pueden abordar esas necesidades a través de diferentes paquetes de productos, alineando las entregas con las etapas de construcción del desarrollo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Distribución eléctrica del campus | La construcción del centro de inteligencia artificial comenzó en abril de 2026 | Infraestructura eléctrica de centros de datos | Empaquetar el suministro de cables de energía aislados en torno a las etapas de construcción | Alineación con los hitos de instalación eléctrica | Fabricantes de cables de energía cualificados |
| Conexiones de comunicaciones del campus | Inicio de obras del campus de inteligencia artificial en abril de 2026 | Infraestructura de comunicaciones de centros de datos | Coordinar el suministro de cables de comunicación con la instalación de la red | Coordinación de interfaces de red y edificio | Fabricantes de cables de comunicación |
| Sistemas de comunicaciones submarinos | El Ministerio reportó 3 sistemas en planificación en marzo de 2026 | Proveedores de servicios de telecomunicaciones | Involucrar a los desarrolladores de sistemas a medida que se definan los requisitos de cables | Definición del proyecto y plazos de entrega | Proveedores especializados de cables submarinos |
| Fuente: Mordor Intelligence | |||||
En agosto de 2026, el responsable de infraestructura y energía de Google indicó que se esperaba que la primera fase del centro de Visakhapatnam estuviera operativa a finales de 2028. Google esperaba finalizar la construcción e iniciar operaciones en todas las fases en un plazo de 5 años a partir de esa declaración de agosto. Para los proveedores de cables, ese horizonte por fases hace que el calendario de instalación sea más relevante que tratar todo el campus como un único requisito a corto plazo.
Desarrollos recientes de la industria en Mercado de Cables y Alambres de India
- Sep 2026: UltraTech Cement inició la producción comercial en su planta de cables y alambres en Bharuch, Gujarat.
- Dic 2025: KEI Industries Ltd puso en marcha la Fase I de su instalación greenfield en Sanand, Gujarat, para cables de baja y alta tensión.
Mercado de Cables y Alambres de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de cables y alambres de India mide el valor anual en USD a precio de fábrica de los alambres eléctricos aislados fabricados, los cables y los cables de comunicación de fibra óptica vendidos en India. Los consumidores y las empresas los adquieren para la construcción residencial y comercial, las telecomunicaciones, la transmisión y distribución de energía, el petróleo y el gas, y otras industrias.
Exclusiones del alcance: Se excluyen los servicios de reparación, los conductores aéreos desnudos, los conjuntos de arneses terminados y los accesorios vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Cable
- Cable de Potencia
- Baja Tensión (BT)
- Media Tensión (MT)
- Alta y Ultra-Alta Tensión (AT/UAT)
- Alambres para Vivienda
- Alambre para Vivienda de 90 m
- Alambres para Vivienda de 180 m y 200 m
- Cables de Comunicación
- Coaxial
- Fibra Óptica
- Datos y Ethernet
- Par Trenzado
- Cable de Instrumentación y Control
- Cables Industriales Flexibles y de Especialidad
- Cable de Potencia
- Por Material Conductor
- Conductores de Cobre
- Cobre de Alta Conductividad (OFHC)
- Conductores de Aluminio
- Conductores de Aleación de Aluminio
- Por Tipo de Usuario Final
- Consumidores (B2C)
- Empresas (B2B)
- Construcción - Residencial
- Construcción - Comercial
- Tecnología de la Información y Telecomunicaciones
- Transmisión y Distribución de Energía y Potencia
- Petróleo y Gas
- Otros Segmentos (Defensa y Aeroespacial, Manufactura, etc.)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como el Índice de Producción Industrial del Ministerio de Estadística e Implementación de Programas, los indicadores anuales de desempeño de la Autoridad Reguladora de Telecomunicaciones de India (TRAI) y las publicaciones del Ministerio de Energía difundidas por la Oficina de Información de Prensa sobre obras de distribución y digitalización de las empresas distribuidoras de electricidad (DISCOM) proporcionan contexto sobre producción, redes y demanda de infraestructura. Estas series públicas ayudan a los analistas a comparar las señales de demanda de cables con la actividad industrial, el despliegue de telecomunicaciones y la inversión en redes eléctricas en India. Describen actividad relacionada en lugar del total del mercado, por lo que la estimación se ancla en evidencia de ventas de fabricantes y se verifica con estos indicadores independientes.
Los informes anuales de las empresas, las presentaciones ante bolsas de valores, el material para inversores y la prensa financiera de reputación pueden complementar las fuentes públicas con ingresos por productos, cambios de capacidad, exportaciones, movimientos de precios de insumos e información sobre canales. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas con fabricantes de cables indios, distribuidores, compradores de equipos originales (OEM), contratistas y especialistas en adquisiciones de servicios públicos o telecomunicaciones ponen a prueba la evidencia secundaria sobre la combinación de productos, los precios de venta realizados, los márgenes de canal y el calendario de la demanda. Una vez que los encuestados revisan los supuestos detrás de los impulsores del pronóstico y las participaciones de los segmentos, los analistas registran las brechas para seguimiento y las verifican con divulgaciones de empresas, datos de proyectos públicos, flujos comerciales y otras señales de mercado independientes. Cuando las declaraciones son contradictorias, los analistas concilian la evidencia separando el alcance del producto, la etapa de la transacción, el valor de la demanda física y el período que cubre cada observación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% | |
| Actores menores: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor anual de las ventas a precio de fábrica en India en USD de forma descendente, y luego asigna ese total entre tipo de cable, material del conductor y grupos de usuarios finales utilizando divulgaciones de productos de las empresas, combinaciones de ingresos reportadas, actividad de licitaciones y proyectos, y evidencia de canales. Las terminaciones de construcción y los trabajos de vivienda indican la demanda de cables para el hogar, mientras que la inversión en redes eléctricas y energías renovables rastrea la demanda de cables de energía. El despliegue de fibra de telecomunicaciones y la construcción de centros de datos informan la demanda de cables de comunicación, mientras que los precios del cobre y el aluminio ayudan a explicar los cambios en el valor por unidad. Las divulgaciones de fabricantes y aduanas ayudan a distinguir las ventas domésticas de las exportaciones e importaciones. Los pronósticos utilizan regresión multivariante para relacionar estos indicadores de demanda y precio con el valor del mercado, con análisis de escenarios para cambios en el costo de los metales y en el calendario de los proyectos. Las verificaciones selectivas ascendentes comparan los resúmenes de ventas de proveedores divulgados y las estimaciones de precio de venta por volumen muestreadas con el total descendente. Los expertos a nivel de producto verifican la dirección y el calendario de cada pronóstico de impulsor. Las observaciones faltantes se delimitan a partir de años adyacentes y evidencia independiente de proyectos o empresas, y luego se marcan para seguimiento específico.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las ventas de fabricantes, los indicadores de proyectos y uso final, los datos comerciales y la evidencia de canales de compradores, y luego prueban los cambios interanuales y los totales de segmentos en busca de valores atípicos o divergencias inexplicadas. Un segundo analista revisa las definiciones de las fuentes, la alineación de períodos, los cálculos y las resoluciones de anomalías antes de la revisión y aprobación por parte de un analista senior. Las inconsistencias materiales desencadenan el recontacto con el encuestado o propietario de la fuente relevante. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando eventos materiales de política, materias primas, capacidad o proyectos cambian las perspectivas, y recibe una revisión previa a la entrega.
Estimación del Mercado de Cables y Alambres de India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de cables y alambres de India mide el valor anual en USD a precio de fábrica de los alambres eléctricos aislados fabricados, los cables y los cables de comunicación de fibra óptica vendidos en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los pronósticos utilizan regresión multivariante para relacionar estos indicadores de demanda y precio con el valor del mercado, con análisis de escenarios para cambios en el costo de los metales y en el calendario de los proyectos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 23,13 mil millones de USD (2027) | |
| Consultora Regional A | 10,25 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 59,3% inferior al valor de este informe para 2027 de 25,21 mil millones de USD, 2 años después. Su tasa de pronóstico publicada del 7,9% es más lenta que la perspectiva aprobada. |
| Consultora Global B | 7,5 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 70,2% inferior al valor de este informe para 2027 de 25,21 mil millones de USD, 1 año después. Su tasa de pronóstico publicada del 5,31% es más lenta que la perspectiva aprobada. |
Los analistas de Mordor Intelligence triangularon las ventas de fabricantes, los indicadores de proyectos y uso final, los datos comerciales y la evidencia de canales de compradores, y luego probaron los cambios interanuales y los totales de segmentos en busca de valores atípicos o divergencias inexplicadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de cables y alambres de India?
Se espera que el mercado alcance los 25,21 mil millones de USD en 2027 y los 39,47 mil millones de USD para 2032, creciendo a una CAGR del 9,38% durante 2027-2032.
¿Qué impulsa la demanda de cables y alambres en India?
La construcción, las instalaciones solares y las actualizaciones de redes respaldan la demanda. India añadió un récord de 44,61 GW de capacidad solar en el ejercicio fiscal 2025-26, incluidos 16,31 GW de solar distribuida.
¿Qué tipo de cable lidera la demanda del sector?
Los cables de comunicación representaron el 34,43% del valor del mercado en 2026 y se prevé que crezcan más rápido con una CAGR del 12,45% durante 2027-2032.
¿Qué empresas son los principales proveedores de cables y alambres?
Los principales proveedores incluyen Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd y KEI Industries Ltd. Havells India Ltd reportó mayores ingresos consolidados del segmento de cables en el ejercicio fiscal 2025-26 que en el ejercicio fiscal 2024-25.
¿Cuál es el principal desafío de márgenes para los fabricantes de cables?
La volatilidad del precio de los metales puede comprimir los márgenes. Polycab India Ltd vinculó la presión sobre la rentabilidad del segmento en el tercer trimestre del ejercicio fiscal 2026 con la inflación de materias primas y la depreciación de la rupia.
¿Dónde es más fuerte el consumo de cables y alambres en India?
En India, Maharashtra es el estado de mayor consumo, mientras que los estados del este ofrecen el crecimiento más rápido desde una base menor.