
Tamanho e Participação do Mercado de Armazéns na Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
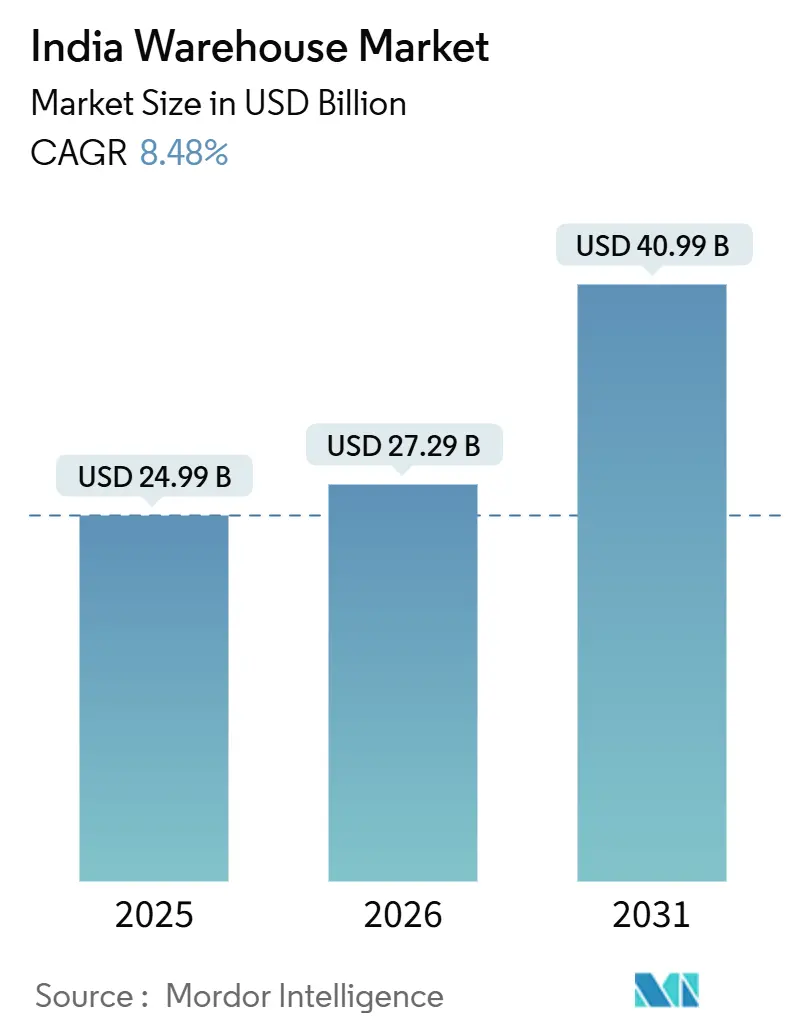
| Tamanho do mercado no ano base (2025) | 24.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 27.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.48 % |
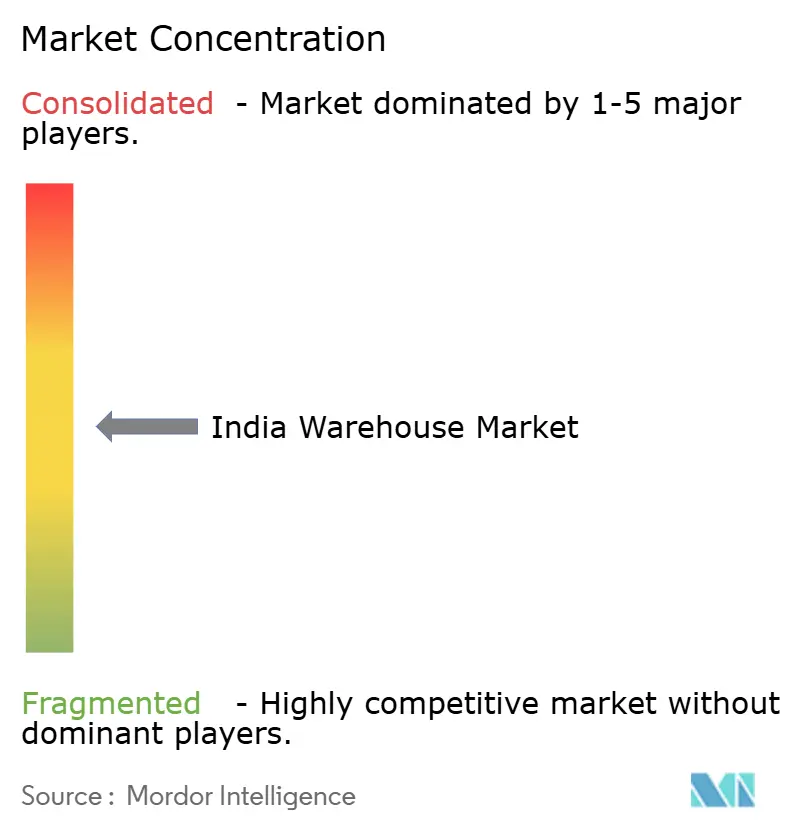
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazéns na Índia por Mordor Intelligence
Espera-se que o tamanho do mercado de armazéns na Índia cresça de USD 24,99 bilhões em 2025 para USD 27,29 bilhões em 2026 e está previsto para atingir USD 40,99 bilhões até 2031 a um CAGR de 8,48% no período de 2026-2031.
Reformas na política de infraestrutura, corredores de carga dedicados e incentivos vinculados à produção estão reduzindo os tempos de transporte, diminuindo os custos logísticos por unidade e ampliando a área de captação viável para instalações de Grau A. Investidores institucionais estão canalizando capital para parques certificados em conformidade com critérios ESG que prometem rendimentos estáveis e ocupação mais rápida. Lacunas na cadeia de frio, varejo omnicanal, complexidade da logística reversa e mandatos de armazéns verdes são catalisadores específicos de segmento que, coletivamente, aprofundam os pools de demanda. Simultaneamente, o aumento dos prêmios de seguro contra incêndio e as demoradas licenças ambientais elevam o risco de execução para os desenvolvedores, mas criam prêmios de aluguel impulsionados pela escassez para o estoque em conformidade.
Principais Conclusões do Relatório
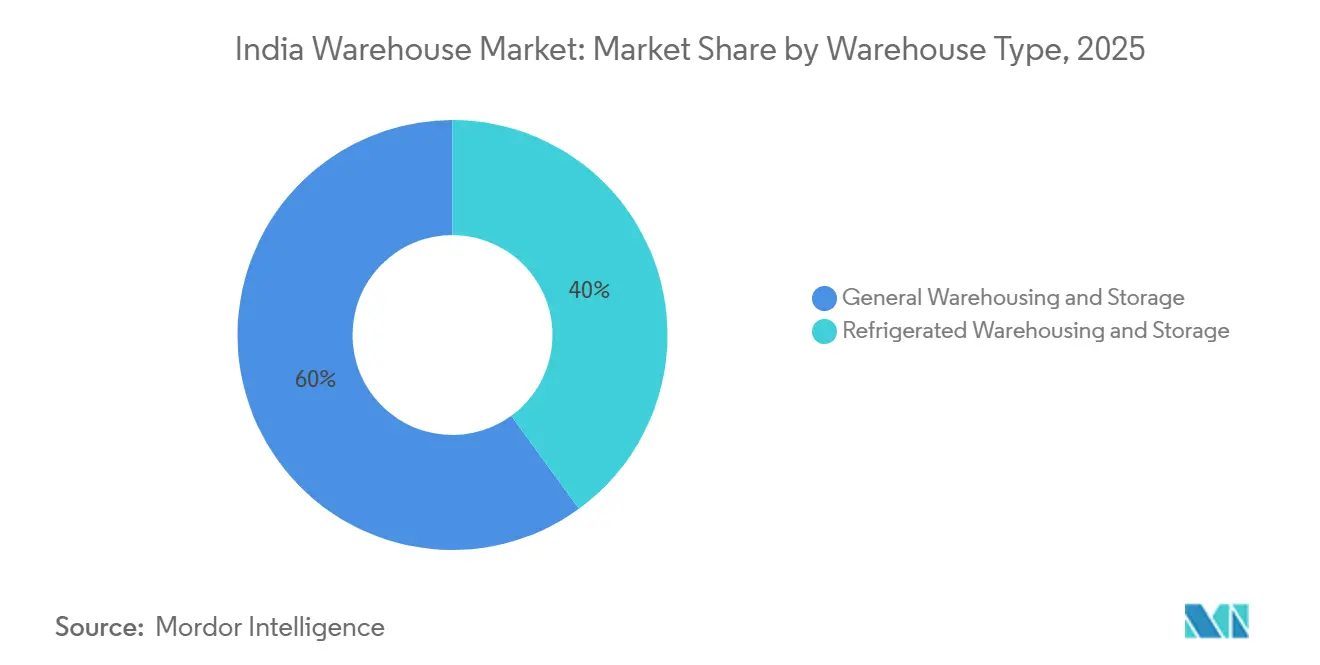
- Por tipo de armazém, a armazenagem e estocagem geral liderou com 60,01% da participação do mercado de armazéns na Índia em 2025. A armazenagem e estocagem refrigerada está projetada para registrar o crescimento mais rápido, com CAGR de 12,94% até 2031.
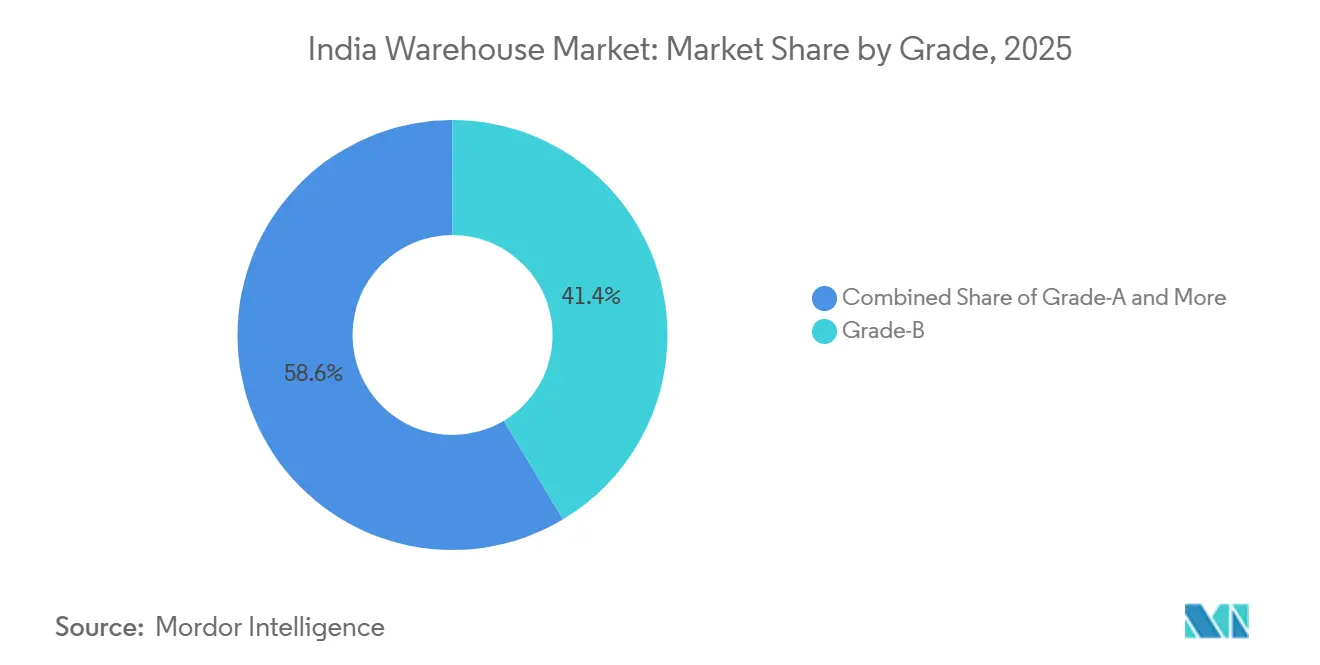
- Por grau, as instalações de Grau B contribuíram com 41,4% para o tamanho do mercado de armazéns na Índia em 2025. Os armazéns de Grau A estão se expandindo a um CAGR de 13,85% no período de 2026-2031.
- Por usuário final, o e-commerce e varejo comandou 26,02% da participação do mercado de armazéns na Índia em 2025, enquanto o setor farmacêutico e de saúde avança a um CAGR de 13,71%.
- Por geografia, o Oeste da Índia capturou 35,19% do tamanho do mercado de armazéns na Índia em 2025, enquanto o Sul da Índia está previsto para crescer a um CAGR de 12,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Armazéns na Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implementação da política nacional de logística | +1.5% | Clusters logísticos nacionais | Médio prazo (2-4 anos) |
| Comissionamento de corredores de carga dedicados e parques logísticos multimodais | +2.0% | Corredores Ocidental e Oriental | Longo prazo (≥ 4 anos) |
| Programas de incentivos vinculados à produção | +1.8% | Principais estados manufatureiros | Médio prazo (2-4 anos) |
| Micro-atendimento de varejo omnicanal | +1.2% | Cidades de Nível I e Nível II | Curto prazo (≤ 2 anos) |
| Armazéns verdes em conformidade com critérios ESG | +0.8% | Ativos de padrão institucional | Médio prazo (2-4 anos) |
| Logística reversa e processamento de devoluções | +0.9% | Hubs nacionais de e-commerce | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implementação da Política Nacional de Logística (NLP-2022)
A política tem como meta a redução do custo logístico para menos de 8% do PIB até 2030, estimulando o investimento em armazenagem organizada. Os CLAPs estaduais introduziram aprovações por janela única que encurtam os ciclos de aprovação, especialmente em Maharashtra, Gujarat e Tamil Nadu. A integração do ULIP com 36 sistemas centrais e estaduais oferece visibilidade em tempo real de carga e capacidade, permitindo alocação dinâmica de espaço para operadores 3PL. Os 35 parques logísticos multimodais obrigatórios, apoiados por INR 46.000 crore, incorporam nós de armazenagem, alfândega e transporte, ampliando o raio de locais viáveis no interior. Os locatários obtêm acesso mais rápido às interfaces ferroviário-rodoviárias, reduzindo o tempo total de permanência e melhorando os giros de estoque[1].
Comissionamento de Corredores de Carga Dedicados e Parques Logísticos Multimodais
Até 2025, os corredores Ocidental e Oriental atingiram 96,4% de conclusão, permitindo 352 trens de carga diários operando a 100 km/h e reduzindo os tempos de trânsito Delhi-Mumbai e Ludhiana-Kolkata em até 40%. Os ocupantes agora preferem locais dentro de 30 km dos nós dos corredores, evidenciado pela robusta absorção em Luhari e Bhiwandi. Anúncios de desenvolvedores, como o parque de 1,7 milhão de pés quadrados da IndoSpace em Bhiwandi e o projeto de 1,2 milhão de pés quadrados da Welspun One em Talegaon, citam especificamente a proximidade com os intercâmbios do Corredor de Carga Dedicado e os MMLPs planejados[2].
Programas de Incentivos Vinculados à Produção Impulsionando o Estoque de Manufatura
As aprovações do PLI no valor de INR 2,16 lakh crore catalisaram clusters setoriais para eletrônicos, automotivo e farmacêuticos. Os fabricantes co-localizam depósitos de componentes dentro de 15 km das plantas para suportar linhas just-in-time, enquanto centros de atendimento de última milha surgem próximos aos hubs de consumo, ampliando conjuntamente a demanda por armazéns híbridos com cargas de energia mais elevadas e blocos de escritórios em mezanino. Projetos de prateleiras de grande altura em novas instalações acomodam montagem leve, estreitando a sobreposição entre imóveis de fábrica e armazém.
A Pressão do Varejo Omnicanal por Centros de Micro-Atendimento Descentralizados
As promessas de entrega no mesmo dia e em duas horas das empresas de quick-commerce desencadeiam uma arquitetura hub-and-spoke de dark stores de 2.000 a 5.000 pés quadrados nas periferias das cidades. As linhas de reabastecimento regional agora arrendam grandes blocos de locatário único, por exemplo, o contrato de 580.700 pés quadrados da Swiggy em Bhiwandi, para abastecer os nós de micro-atendimento de forma eficiente. Os varejistas tradicionais espelham o modelo; a instalação de 66.250 pés quadrados da Avenue Supermarts em Panvel demonstra armazenagem de longa duração, adjacente a metrópoles, que minimiza o custo logístico de última milha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Licenças de impacto ambiental e segurança contra incêndio | −0.7% | Periferias ecossensíveis e urbanas | Curto prazo (≤ 2 anos) |
| Fornecimento intermitente de energia elétrica | −0.6% | Clusters de Nível II/III | Médio prazo (2-4 anos) |
| Escassez de técnicos qualificados em automação | −0.5% | Nacional | Médio prazo (2-4 anos) |
| Aumento dos prêmios de seguro | −0.4% | Zonas de alta densidade ou sujeitas a inundações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Licenciamento de Impacto Ambiental e Segurança contra Incêndio
Instalações com mais de 20.000 m² exigem aprovação de EIA sob as diretrizes do MoEFCC, estendendo a gestação do projeto em até 12 meses. Estruturas de prateleiras altas também enfrentam conformidade rigorosa com sprinklers e hidrantes sob o NBC-2016. Os desenvolvedores às vezes dividem os projetos abaixo do limite de EIA para mitigar atrasos, sacrificando economias de escala. O manual WDRA de 2024 visa harmonizar as normas técnicas, mas a adoção varia entre os estados[3].
Fornecimento Intermitente de Energia Elétrica Comprometendo o Tempo de Atividade da Automação
Os nós de Nível II suportam 2 a 4 horas de corte de carga diário, levando os operadores a instalar geradores a diesel ou sistemas de armazenamento de energia em baterias, o que eleva a intensidade de capital em 10 a 15%. Interrupções não planejadas perturbam os sistemas AS/RS e de esteiras transportadoras, reduzindo o rendimento e elevando as taxas de erro no manuseio manual. Alguns parques de Grau A agora incorporam energia solar em telhados com reserva de bateria de quatro horas, mas isso acrescenta USD 9 a 14 por pé quadrado ao custo de construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Armazém: A Cadeia de Frio Avança com a Expansão do Setor Farmacêutico e de Perecíveis
A armazenagem e estocagem geral controlou 60,01% da participação do mercado de armazéns na Índia em 2025, atendendo ao e-commerce, FMCG e bens de engenharia. A armazenagem refrigerada está prevista para crescer a um CAGR de 12,94% com base na distribuição de vacinas, expansão de redes de alimentação rápida e exportações de perecíveis. A Snowman Logistics ampliou a capacidade de 154.330 para 160.230 paletes em 22 cidades até março de 2026, adicionando novos locais em Pune e Patna. As instalações refrigeradas comandam prêmios de aluguel de até 60% acima dos armazéns de temperatura ambiente e atingem 85 a 90% de ocupação devido às rigorosas lacunas de conformidade. O tamanho do mercado de armazéns na Índia para o subsegmento de cadeia de frio está, portanto, projetado para superar as adições de espaço de temperatura ambiente até 2031.
Os ocupantes farmacêuticos exigem ambientes validados pela OMS-GDP com monitoramento contínuo, sustentando contratos de longa duração e rendimentos mais elevados para operadores especializados. A armazenagem geral permanece vital, mas a comoditização e o excesso de oferta em micromercados moderam o crescimento dos aluguéis, levando os proprietários a modernizar com automação e recursos ESG[4].
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Grau: Capital Institucional Impulsiona a Expansão do Grau A
Os locais de Grau B formaram 41,4% do tamanho do mercado de armazéns na Índia em 2025, atraindo PMEs sensíveis ao custo com aluguéis mensais de INR 18 a 25 por pé quadrado. O estoque de Grau A, no entanto, está se expandindo a um CAGR de 13,85%, à medida que fundos soberanos e plataformas apoiadas por fundos de pensão alocam capital em parques de alta especificação com pé-direito livre de 10 metros, pisos de carga de 5 T/m² e certificações IGBC ou LEED. A absorção nacional de Grau A totalizou 41,7 milhões de pés quadrados em 2025, com Delhi-NCR sozinha entregando quase um terço das novas conclusões.
A narrativa mais ampla de migração para qualidade vê os ocupantes consolidando galpões dispersos de Grau C em menos unidades de Grau A prontas para automação, melhorando o rendimento e reduzindo os prêmios de seguro. Embora os ativos de Grau C ainda atendam a bens de baixo valor em cidades de Nível III, o endurecimento regulatório em segurança contra incêndio e normas verdes está acelerando a obsolescência, levando os proprietários a modernizar ou sair do mercado.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor de Usuário Final: E-Commerce Lidera, Setor Farmacêutico Avança com Conformidade
O comércio eletrônico e o varejo responderam por 26,02% da demanda do setor de armazéns da Índia em 2025, impulsionados pelo atendimento de pedidos liderado por plataformas para entregas no mesmo dia e de comércio rápido. Os contratos de locação da Amazon em Luhari e Hoskote evidenciam a escala das redes nacionais. O setor farmacêutico e de saúde, embora menor em base, está crescendo a uma CAGR de 13,71%, sustentado pela produção de vacinas e biológicos impulsionada pelo PLI, que exige rigoroso controle de temperatura.
Os locatários do setor de alimentos e bebidas atuam em zonas de temperatura ambiente e refrigerada, expandindo-se especialmente próximo aos centros de consumo para reduzir perdas por deterioração. As empresas automotivas e de engenharia preferem armazéns de primeira milha próximos às plantas industriais para facilitar entregas em sequência just-in-sequence. Os modelos de 3PL multicliente respondem atualmente por 45% das locações de grande formato, agrupando a demanda sazonalmente volátil e elevando as taxas de utilização acima de 85%.
Análise Geográfica
O Oeste da Índia ancorou 35,19% do tamanho do mercado de armazéns na Índia em 2025. Bhiwandi sozinha absorveu 4,9 milhões de pés quadrados de oferta de Grau A devido à proximidade com o porto JNPA e à densa base de consumidores de Mumbai. O parque de 66 acres da IndoSpace e o investimento da Welspun One em Talegaon exemplificam a convicção dos desenvolvedores nos fluxos comerciais sustentados pelos portos ocidentais. Os corredores de Vapi e Mundra em Gujarat se beneficiam da manufatura petroquímica e orientada para exportação, enquanto o cinturão Chakan-Talegaon de Pune atende ao cluster automotivo com instalações prontas para automação.
O Sul da Índia está projetado para registrar um CAGR de 12,56% até 2031. Chennai sozinha absorveu mais de 8 milhões de pés quadrados em 2025, impulsionada por fabricantes de eletrônicos e OEMs automotivos concentrados em Oragadam. O contrato de arrendamento de 350.000 pés quadrados da DHL Supply Chain em Polivakkam amplia o alcance da logística contratual. O corredor ocidental de Bengaluru atraiu 1,7 milhão de pés quadrados no primeiro semestre de 2025, metade proveniente do e-commerce, enquanto Hyderabad aproveitou a conectividade da Rodovia Periférica Externa para fortalecer os hubs de distribuição farmacêutica e de tecnologia da informação.
O Norte da Índia, liderado por Delhi-NCR, contribuiu significativamente para a absorção nacional, com Luhari e Manesar sendo preferidos pela adjacência ao Corredor de Carga Dedicado. A Amazon e a Honda arrendaram blocos de 500.000 pés quadrados cada em parques de Grau A, sinalizando confiança na NCR como porta de entrada para a distribuição no noroeste. O Leste da Índia está emergindo: a expansão Go-East da Mahindra Logistics com 400.000 pés quadrados em Guwahati e Agartala posiciona a empresa para o comércio transfronteiriço com Bangladesh, enquanto o local da Snowman em Patna fortalecerá a capacidade da cadeia de frio para frutos do mar e produtos farmacêuticos. O Centro da Índia permanece incipiente, mas ganha tração com custos de terreno mais baixos e rodovias do Bharatmala, destacando o escopo para uma vantagem de pioneiro à medida que as redes pan-Índia se densificam.
Cenário Competitivo
O mercado de armazéns da Índia abriga um conjunto moderadamente fragmentado de players, onde os cinco principais desenvolvedores e operadores de 3PL controlam juntos aproximadamente 45-50% do estoque Grau A. Plataformas institucionais como IndoSpace, ESR e Welspun One desenvolvem parques pan-regionais com pé-direito superior a 10 m, recursos de ESG e acesso multimodal.
Operadores especializados como Snowman Logistics e ColdEx dominam a armazenagem com controle de temperatura, aproveitando a conformidade farmacêutica para garantir contratos de longa duração. Mahindra Logistics, Delhivery e TCI integram transporte, última milha e armazenagem para oferecer soluções completas, reduzindo a rotatividade de locatários. Agregadores digitais, incluindo Warehouzez e Godamwale, conectam a capacidade excedente de armazéns a ocupantes sob demanda, melhorando a liquidez do mercado.
No setor de armazéns da Índia, a adoção de automação e tecnologia diferencia os líderes: sistemas AS/RS, sensores de IoT e sistemas de gestão de armazéns habilitados por IA aprimoram o rendimento e a precisão, enquanto iniciativas de qualificação da mão de obra garantem o tempo de atividade. A conformidade com ESG molda ainda mais a concorrência; parques com certificações IGBC ou LEED alcançam prêmios de aluguel de 8-12% e atraem capital de fundos de pensão. Empresas de comércio rápido internalizam centros de micro-atendimento para controlar os custos de última milha. Oportunidades de espaço em branco persistem em cidades de Nível III, onde a penetração Grau A é inferior a 15%, em centros de logística reversa para devoluções do comércio eletrônico e em instalações híbridas de armazém com montagem leve próximas aos clusters de manufatura do PLI.
Líderes do Setor de Armazéns na Índia
-
DHL Group
-
Mahindra Logistics, Ltd.
-
TVS Supply Chain Solutions
-
IndoSpace
-
Allcargo Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A Snowman Logistics iniciou a construção de um armazém com controle de temperatura de 6.500 paletes em Patna, visando a distribuição de frutos do mar, redes de alimentação rápida e produtos farmacêuticos.
- Janeiro de 2026: A DHL Supply Chain arrendou 350.000 pés quadrados no Value Spaces Logistics and Industrial Park próximo a Chennai para fortalecer sua rede de atendimento no sul.
- Dezembro de 2025: A Welspun One garantiu 46 acres em Talegaon MIDC, Pune, para desenvolver um parque logístico de Grau A de 1,2 milhão de pés quadrados com investimento de INR 550 crore.
- Outubro de 2025: A Mahindra Logistics lançou 300.000 pés quadrados em Guwahati e 130.000 pés quadrados em Agartala sob sua expansão Go-East.


Escopo do Relatório do Mercado de Armazéns na Índia
| Armazenagem e Estocagem Geral |
| Armazenagem e Estocagem Refrigerada |
| Grau A |
| Grau B |
| Grau C e Não Organizado |
| E-commerce e Varejo |
| Alimentos e Bebidas |
| Farmacêutico e Saúde |
| Automotivo |
| Manufatura e Bens de Engenharia |
| Outros |
| Norte da Índia | Delhi-NCR |
| Punjab | |
| Haryana | |
| Outros | |
| Sul da Índia | Karnataka |
| Tamil Nadu | |
| Telangana | |
| Outros | |
| Oeste da Índia | Maharashtra |
| Gujarat | |
| Outros | |
| Leste da Índia | Bengala Ocidental |
| Odisha | |
| Outros | |
| Centro da Índia | Madhya Pradesh |
| Chhattisgarh |
| Segmentação por Tipo de Armazém (Valor) | Armazenagem e Estocagem Geral | |
| Armazenagem e Estocagem Refrigerada | ||
| Segmentação por Grau (Valor) | Grau A | |
| Grau B | ||
| Grau C e Não Organizado | ||
| Segmentação por Setor de Usuário Final (Valor) | E-commerce e Varejo | |
| Alimentos e Bebidas | ||
| Farmacêutico e Saúde | ||
| Automotivo | ||
| Manufatura e Bens de Engenharia | ||
| Outros | ||
| Segmentação por Região (Valor) | Norte da Índia | Delhi-NCR |
| Punjab | ||
| Haryana | ||
| Outros | ||
| Sul da Índia | Karnataka | |
| Tamil Nadu | ||
| Telangana | ||
| Outros | ||
| Oeste da Índia | Maharashtra | |
| Gujarat | ||
| Outros | ||
| Leste da Índia | Bengala Ocidental | |
| Odisha | ||
| Outros | ||
| Centro da Índia | Madhya Pradesh | |
| Chhattisgarh | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de armazéns na Índia em 2031?
O mercado está previsto para atingir USD 40,99 bilhões até 2031.
Qual tipo de armazém está crescendo mais rapidamente?
A armazenagem e estocagem refrigerada está projetada para se expandir a um CAGR de 12,94% até 2031.
Por que as instalações de Grau A estão atraindo mais investidores?
Os armazéns de Grau A oferecem pé-direito livre mais elevado, certificações ESG e recursos de conformidade, permitindo ocupação mais rápida e aluguéis premium.
Qual região deve registrar a maior taxa de crescimento até 2031?
O Sul da Índia está previsto para crescer a um CAGR de 12,56%, impulsionado pelos clusters de eletrônicos, automotivo e farmacêutico.
Como os corredores de carga dedicados influenciam a localização dos armazéns?
Eles reduzem os tempos de trânsito entre cidades em até 40%, levando os ocupantes a instalar armazéns dentro de 30 km dos nós dos corredores para reduzir os custos de transporte e melhorar os giros de estoque.
Quais são os principais desafios para a adoção da automação em armazéns?
O fornecimento intermitente de energia elétrica e a escassez de técnicos qualificados aumentam os custos de capital e operacionais, desacelerando a implantação da automação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
