
Tamanho e Participação do Mercado de Doces da Índia
Análise do Mercado de Doces da Índia pela Mordor Intelligence
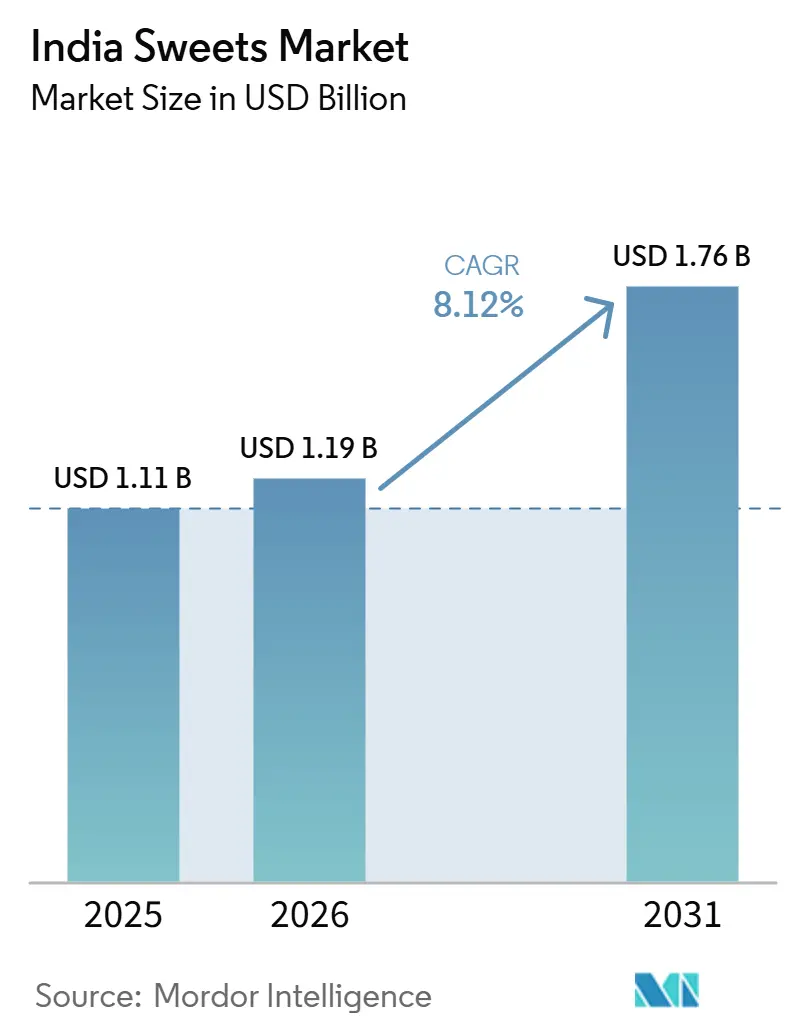
O tamanho do mercado de doces da Índia deve aumentar de 1,19 bilhões de USD em 2026 para 1,29 bilhões de USD em 2027 e atingir 1,94 bilhões de USD até 2032, crescendo a um CAGR de 8,45% no período de 2027 a 2032. O volume de mercado deve aumentar de 185 mil toneladas em 2026 para 195 mil toneladas em 2027 e atingir 253,7 mil toneladas até 2032, crescendo a um CAGR de 5,4% no período de 2027 a 2032.
Na Índia, as compras festivas e as embalagens premium menores sustentam o consumo de doces sazonal e ao longo do ano. Os produtores de produtos embalados podem ampliar o alcance no varejo e no ambiente digital, enquanto os operadores com atendimento no balcão podem combinar doces com refeições. O prazo de validade reduzido e as obrigações recorrentes de testes limitam a expansão das rotas de distribuição e das categorias de alimentos prontos. Para vendedores de produtos embalados e online, a expansão de uma categoria de doces já estabelecida pode distribuir o trabalho de testes por um volume maior de vendas, enquanto novas categorias adicionam compromissos recorrentes.
Principais Conclusões do Relatório
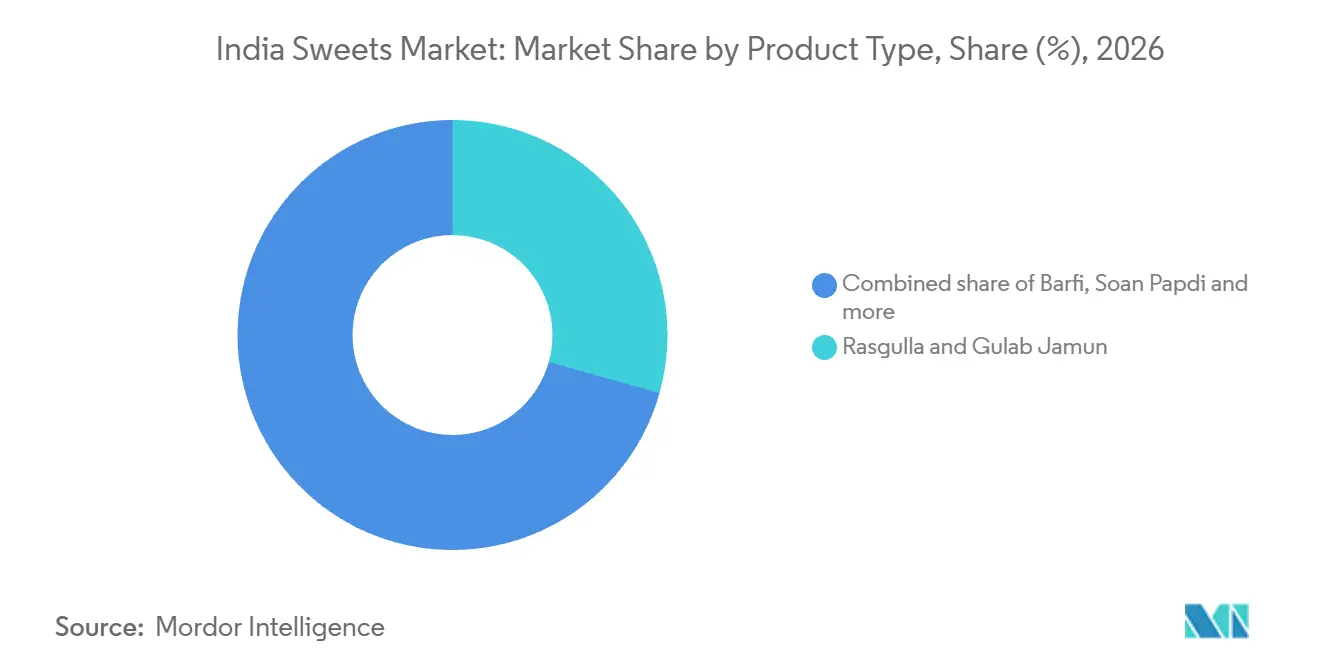
- Por tipo de produto, rasgulla e gulab jamun detinham 29,35% da participação do mercado de doces da Índia em 2026, enquanto o barfi deve crescer mais rapidamente, com um CAGR de 9,5% no período de 2027 a 2032.
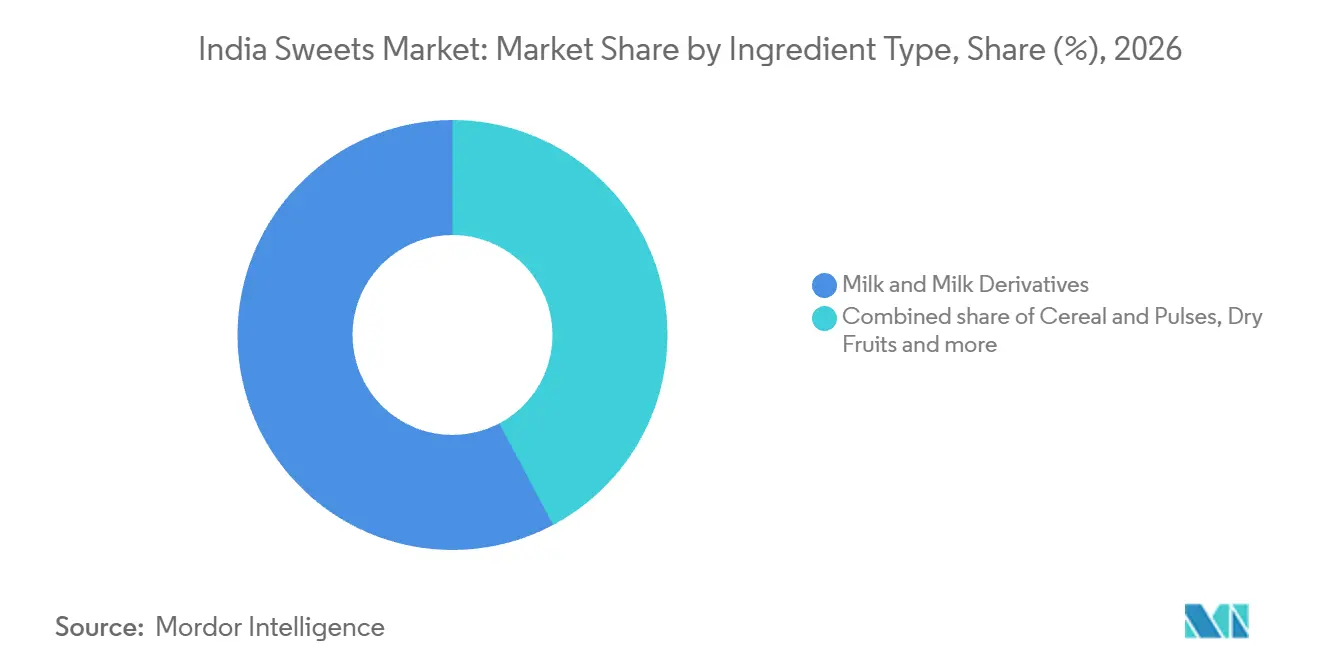
- Leite e derivados de leite lideraram os tipos de ingredientes com uma participação de 57,76% do tamanho do mercado de doces da Índia em 2026, enquanto os doces à base de frutas secas devem crescer mais rapidamente, com um CAGR de 9,7% no período de 2027 a 2032.
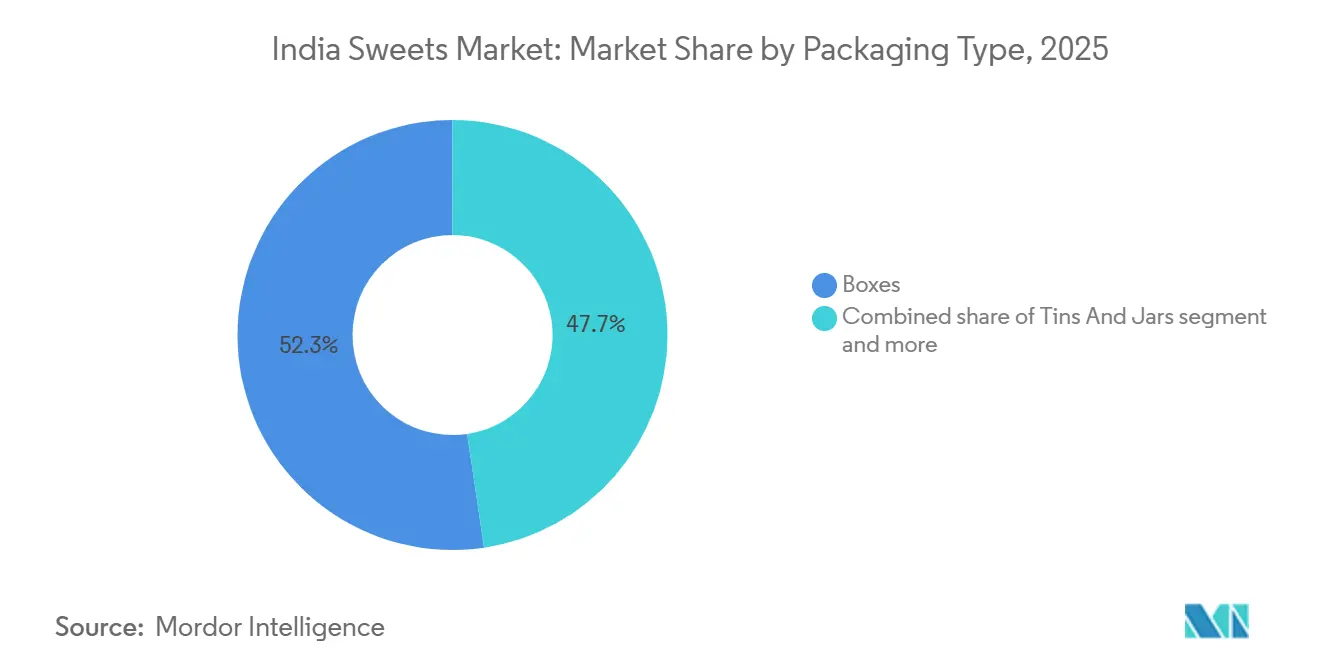
- As caixas lideraram as embalagens com 52,33% do valor de mercado em 2026, e as embalagens flexíveis devem crescer mais rapidamente, com um CAGR de 9,4% no período de 2027 a 2032.
- Por canal de distribuição, supermercados e hipermercados responderam por 38,93% do valor de mercado em 2026, e as lojas de varejo online devem crescer mais rapidamente, com um CAGR de 10,2% no período de 2027 a 2032.
- Geograficamente, o Norte e o Oeste da Índia formam a maior concentração de demanda por doces, sustentada por presentes festivos, celebrações religiosas, casamentos e ocasiões familiares.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por doces indianos premium e artesanais | +2.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Popularidade crescente da cultura de presentes e festividades | +2.8% | Kolkata, Pune e Satara | Curto prazo (≤ 2 anos) |
| Inovação em formulações de doces mais saudáveis | +1.8% | Estado de Karnataka | Médio prazo (2 a 4 anos) |
| Crescimento das plataformas de entrega de alimentos online e de comércio rápido | +2.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| Demanda crescente por doces regionais e tradicionais especiais | +1.2% | Mumbai, Pune, Nagpur, Nashik e Amravati | Longo prazo (≥ 4 anos) |
| Inovação de produtos por meio de sabores fusion e contemporâneos | +0.8% | Kolhapur, em Maharashtra | Médio prazo (2 a 4 anos) |
| Inovação de produtos por meio de sabores fusion e contemporâneos | +0.7% | Nacional, consumidores urbanos e corredores de exportação para a diáspora indiana | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por doces indianos premium e artesanais
A demanda por mithai premium está se expandindo tanto por meio de uma adoção geográfica mais ampla quanto de uma gama mais ampla de ocasiões de consumo. Em 2026, a demanda crescia de forma constante nos mercados de nível 2 e nível 3 da Índia, enquanto as cidades metropolitanas continuavam a liderar o consumo premium. Embalagens de presente menores, sortimentos curados e formatos modernos de varejo também estavam incentivando o consumo de doces premium ao longo do ano entre os compradores urbanos. Para os produtores, esses desenvolvimentos criam diferentes tarefas comerciais, com a expansão geográfica ampliando o alcance e as ofertas menores apoiando compras além dos grandes presentes festivos. Um produtor que se expande além dos compradores de presentes metropolitanos precisa de uma oferta que funcione tanto para uma pequena compra pessoal quanto para uma celebração.
Crescente popularidade da cultura festiva e de presentes
Os pedidos liderados por festivais podem levar um negócio de doces e salgadinhos da produção em escala doméstica para uma estrutura operacional dedicada e maior. As lojas de doces de Kolkata relataram vendas quase 20% maiores durante o Diwali-Kali Puja 2025 em comparação com o ano anterior. [1] O proprietário da Chatak Matak Foods, Sahil Sharma, disse que seu negócio de cozinha doméstica em Pune recebeu pedidos de mais de 5.000 quilogramas de salgadinhos e doces de Diwali faral em 2025. O negócio montou uma cozinha industrial em Satara porque sua cozinha doméstica não conseguia lidar com a quantidade. Essa resposta mostra como um livro de pedidos específico de uma ocasião pode exigir uma mudança no ambiente de produção, além de uma oferta festiva mais ampla. Para um produtor de cozinha doméstica, aceitar um grande pedido de presente compromete o negócio com capacidade de produção, bem como com um sortimento festivo.
Inovação em formulações de doces mais saudáveis
Em outubro de 2025, a Karnataka Milk Federation lançou uma linha de Deepavali sem açúcar adicionado que incluía Nandini Khova Gulab Jamun e Milk Peda, além de Jaggery Oats and Nuts Barfi, em Karnataka. O lançamento associou uma ocasião festiva familiar a uma escolha de ingrediente para famílias que buscam alternativas às receitas convencionais. Oferecer essa escolha dentro de doces reconhecíveis pode reter uma ocasião que, de outra forma, poderia excluir um destinatário consciente do consumo de açúcar. Incluir tanto gulab jamun quanto peda permite que um sortimento de presentes ofereça diferentes formatos de doces dentro da proposta sem açúcar adicionado. Para um fabricante tradicional de doces, variantes festivas selecionadas oferecem uma rota para atender esses destinatários sem substituir o sortimento convencional que outros compradores de presentes buscam.
Crescimento das plataformas de entrega de alimentos online e comércio rápido
O comércio rápido pode ampliar a rota de um fabricante de doces até os clientes, ao mesmo tempo em que cria picos de demanda que exigem uma resposta diferente da expansão permanente de fábricas. O Flipkart Minutes relatou um aumento de 12 vezes na demanda por doces tradicionais durante o Raksha Bandhan 2025 em comparação com o ano anterior. Separadamente, o Flipkart relatou crescimento de 4 vezes ano a ano para sua oferta de comércio rápido Minutes até setembro de 2026. A combinação torna a distribuição digital uma rota de expansão viável, mas o aumento sazonal específico de doces exige capacidade que possa responder à ocasião. Para os fabricantes, isso favorece arranjos flexíveis de fornecimento sazonal em detrimento de compromissos de capacidade permanente dimensionados em torno da demanda de um único festival.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazo de validade reduzido dos doces tradicionais | -1.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Requisitos rigorosos de conformidade com segurança alimentar e qualidade | -0.9% | Em todo o país | Médio prazo (2 a 4 anos) |
| Adulteração e produtos falsificados que afetam a confiança do consumidor | -0.4% | Cidade de Pune | Médio prazo (2 a 4 anos) |
| Dependência de ingredientes lácteos perecíveis | -0.5% | Estado de Gujarat | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prazo de validade reduzido dos doces tradicionais
Uma janela de venda limitada restringe até onde um fabricante de doces tradicionais pode se expandir sem aumentar a exposição a produtos não vendidos ou deteriorados. As orientações da Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI) identificam o prazo de validade limitado dos doces indianos, com as variedades à base de leite durando de 1 a 4 dias e enfrentando maior risco de crescimento microbiano. [2] Para um produtor que amplia a distribuição, o transporte consome parte dessa janela antes que um varejista ou destinatário possa consumir o doce. O maior risco de crescimento microbiano também torna uma unidade de doce à base de leite não vendida uma exposição de segurança, em vez de simplesmente um item que pode aguardar outro comprador. Um ponto de venda distante deve gerar vendas dentro da janela de venda restante, restringindo a expansão por meio de locais com vendas mais lentas.
Requisitos rigorosos de conformidade com segurança alimentar e qualidade
As obrigações recorrentes de testes de alimentos tornam a expansão para categorias adicionais de alimentos prontos um compromisso contínuo de conformidade. A diretriz de 2021 da FSSAI exige que os operadores de empresas alimentícias testem cada categoria de alimento pronto pelo menos uma vez a cada 6 meses por meio de um laboratório credenciado pelo Conselho Nacional de Credenciamento para Laboratórios de Testes e Calibração (NABL) ou notificado pela FSSAI. Quando instalações internas adequadas não estiverem disponíveis, os operadores devem usar um laboratório externo credenciado pelo NABL ou notificado pela FSSAI. A diretriz também exige um programa de controle de qualidade que abranja produtos de entrada, em processo e acabados. Para um fabricante de doces, adicionar categorias pode, portanto, ampliar a carga de trabalho recorrente de testes juntamente com a oportunidade de produção. Um portfólio mais amplo deve suportar essa obrigação contínua, deixando lotes de produção menores com menos produção sobre a qual distribuir o trabalho de conformidade associado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Demanda da Plataforma Sustenta os Doces FamiliaresRasgulla e gulab jamun responderam por uma participação de 29,35% do tamanho do mercado de doces da Índia em 2026. O Swiggy relatou 4,5 milhões de pedidos de gulab jamun na Índia de 1º de janeiro a 30 de novembro de 2025, colocando-o entre as 3 sobremesas mais pedidas da plataforma. A posição do gulab jamun no mix de sobremesas da plataforma cria uma rota comercial baseada na seleção de um doce específico, em vez de um sortimento completo de presentes. Para um vendedor de sobremesas, um pedido de doce único merece sua própria oferta de serviço em vez de uma versão menor de um sortimento de presentes.
O barfi é o segmento de crescimento mais rápido, com um CAGR projetado de 9,5% no período de 2027 a 2032. O Swiggy registrou uma média de 1.668 pedidos de kaju katli (barfi) por hora durante o Raksha Bandhan 2026. [3] Bengaluru e Indore foram as cidades líderes nesse padrão de demanda por kaju katli. Para os produtores de barfi, o fluxo de pedidos festivos por hora torna a produtividade uma questão operacional mais relevante do que o número de variedades oferecidas. Concentrar a produção em kaju katli durante essa janela pode atender à ocasião identificada de forma mais eficaz do que ampliar o menu de barfi.

Por Tipo de Ingrediente:
Identidade Láctea Encontra a Escolha de IngredientesLeite e derivados de leite representaram uma participação de 57,76% do mercado de doces da Índia em 2026. Um produtor que tem como alvo famílias que compram doces lácteos para festivais pode oferecer presentes domésticos menores e sortimentos compartilhados maiores a partir de uma receita comum à base de leite. Variar a quantidade permite que esse produtor atenda a diferentes orçamentos de presentes, mantendo o desenvolvimento de receitas concentrado no doce lácteo. Cada tamanho de embalagem adicional, no entanto, compromete o negcio com o mesmo ingrediente lácteo, de modo que a expansão do sortimento precisa ser compatível com os compromissos de ingredientes. A oportunidade comercial é atender a mais tamanhos de presentes a partir de uma base de receita focada, com o fornecimento de laticínios estabelecendo o limite prático para essa expansão.
Os doces à base de frutas secas são o segmento de crescimento mais rápido, com um CAGR projetado de 9,7% no período de 2027 a 2032. Em Gujarat, a preferência mudou para doces à base de frutas secas em detrimento dos doces de mawa durante o Diwali 2025, quando os preços médios dos doces eram 15% mais altos do que em 2024. Para os produtores, essa preferência sustenta uma oferta liderada por ingredientes mesmo quando a categoria de doces mais ampla se torna mais cara. Os doces de cereais e leguminosas também alcançaram os compradores da plataforma, com o besan laddoo registrando 1,9 milhão de pedidos no Swiggy de 1º de janeiro a 30 de novembro de 2025 e ficando em terceiro lugar entre os doces indianos da plataforma. As receitas de frutas secas oferecem diferenciação por ingrediente, enquanto o besan laddoo fornece uma rota distinta centrada em um item básico estabelecido da plataforma.
Por Tipo de Embalagem:
Apresentação e Finalidade da Embalagem Moldam as OfertasAs caixas foram o maior segmento, respondendo por 52,33% do valor de mercado em 2026. Durante o Diwali 2025, o fundador da Khoya Mithai, Sid Mathur, em Delhi, disse que as caixas de presente premium estavam tendo um desempenho particularmente bom. Para um fornecedor orientado a presentes, isso torna a apresentação externa parte da proposta do doce acabado, em vez de uma decisão desvinculada da ocasião pretendida. Uma oferta de doce do dia a dia e um presente festivo não precisam justificar o mesmo grau de apresentação, mesmo quando seus conteúdos compartilham uma receita.
As embalagens flexíveis são o segmento de crescimento mais rápido, com um CAGR projetado de 9,4% no período de 2027 a 2032. Para um produtor que tem como alvo uma compra individual de doce, uma embalagem flexível pode ser projetada em torno de uma única porção em vez de um sortimento de presentes misto. Isso muda a unidade comercial para uma porção com preço separado, permitindo que um vendedor atenda a compradores que buscam uma pequena compra. A comparação de custo relevante é a embalagem por porção vendável, incluindo qualquer suporte necessário para proteger o doce escolhido durante a entrega. Um produtor poderia testar um novo preço de porção por meio desse formato, mantendo seus sortimentos festivos maiores intactos, dando às vendas de porções um caminho de expansão separado.
Por Canal de Distribuição:
O Varejo Físico Lidera a Expansão DigitalSupermercados e hipermercados foram o maior segmento, com 38,93% do valor de mercado em 2026. Para um produtor que alcança compradores por meio dessas lojas, o doce acabado deve comunicar sua identidade de produto dentro do ambiente de venda de outro varejista. Isso dá ao produto e à sua apresentação uma tarefa comercial diferente dos serviços vinculados às próprias instalações de um produtor. A expansão no varejo coloca mais da oferta no próprio doce, reduzindo a utilidade da diferenciação que depende de uma experiência em loja própria.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR projetado de 10,2% no período de 2027 a 2032. O Swiggy Instamart relatou um aumento de 8 vezes na demanda por doces durante o Raksha Bandhan 2026 em comparação com dias regulares. O contraste torna a demanda festiva uma proposta comercial diferente da demanda em dias regulares. Um vendedor pode construir uma oferta específica para a ocasião em torno do Raksha Bandhan, enquanto trata as compras rotineiras de doces como uma razão separada para manter uma linha ao longo do ano. A expansão online permanente precisa de ocasiões de compra recorrente, enquanto uma linha apenas para festivais pode concentrar seu esforço comercial dentro de uma temporada de vendas mais curta.
Análise Geográfica
Mercado de Doces do Norte e Oeste da Índia
O Norte e o Oeste da Índia formam a maior concentração de demanda por doces, sustentada por presentes festivos, celebrações religiosas, casamentos e ocasiões familiares. Em 16 de abril de 2026, a Chitale Bandhu Mithaiwale inaugurou sua instalação de fabricação no Ranje Vision Park em Bhor, perto de Pune, Maharashtra, destinada a produzir doces, salgadinhos e outros itens alimentícios. O projeto em Maharashtra coloca a produção planejada de doces dentro de uma operação de fabricação de alimentos mais ampla no lado da oferta desse negócio regional. Para um produtor que usa tal instalação de alimentos mistos, os volumes de doces festivos devem ser considerados juntamente com os outros produtos pretendidos ao atribuir a capacidade da planta.
O Leste da Índia mostra como um produto sazonal pode atender a gostos locais estabelecidos e a compradores que mantêm vínculos com outra tradição regional. Os varejistas de Kolkata relataram vendas de 25% a 30% mais altas durante a semana festiva do Sankranti 2025, citando a demanda por pithe, patishapta e nolen gurer sandesh. Para o Makar Sankranti 2026, os mercados de Kolkata venderam tilkut e outros doces tradicionais para residentes nativos de Bihar, enquanto os residentes locais bengalis também apreciaram o tilkut. Para os varejistas, um festival comum pode unir grupos de compradores com diferentes relações com o mesmo doce. Para o planejamento de estoque sazonal, o tilkut pode atender a ambos os grupos de compradores por meio de uma linha de produto compartilhada, juntamente com o sortimento específico de Bengal associado ao aumento de vendas relatado.
No Sul da Índia, as compras festivas de Bengaluru mostram por que as quantidades de doces precisam ser consideradas no nível da cidade. No Ganesh Chaturthi 2025, o Zepto registrou 3,56 vezes mais laddoos comprados em sua plataforma em Bengaluru do que em Mumbai durante o pico das 10h às 11h. A diferença torna uma alocação festiva uniforme em ambas as cidades um ponto de partida inadequado para um vendedor que usa esse sinal da plataforma. Uma oferta de laddoo em Bengaluru não precisa espelhar uma oferta em Mumbai, mesmo durante a mesma celebração. Para um fornecedor que atende ambas as cidades, a decisão comercial é quanto estoque de laddoo alocar localmente antes de ampliar o alcance geográfico.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um fabricante licenciado de doces tradicionais que atende clientes gerais de varejo e de serviços de alimentação. As reformas de 2026 da FSSAI tornaram as licenças e registros de empresas alimentícias perpétuos, salvo suspensão, cancelamento ou desistência, enquanto as obrigações de higiene e segurança aplicáveis continuam. As emendas de junho de 2026 exigiram que os fabricantes licenciados mantivessem registros diários separados de produção e uso de matérias-primas, isentando as empresas não fabricantes. A redução da administração de renovação, portanto, coexiste com o trabalho contínuo de conformidade no nível da fábrica.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Autoridade de Segurança e Padrões Alimentares da Índia | Administração de Alimentos e Medicamentos de Maharashtra |
| Instrumentos ou diretrizes principais | Reformas de licenciamento de 2026; requisitos de registros de fabricação de junho de 2026 | Lei de Segurança e Padrões Alimentares de 2006; regras nacionais da FSSAI implementadas pela FDA estadual |
| Efeito comercial | Validade perpétua da licença sujeita a suspensão, cancelamento ou desistência; registros diários para fabricantes licenciados | Aplicação estadual dos padrões nacionais de empresas alimentícias e obrigações de licenciamento |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia equilibra a eliminação da renovação de licença com as obrigações contínuas de registros de fabricação e segurança. A classificação Média de Maharashtra reflete a implementação estadual da FDA do arcabouço nacional, oferecendo aos fabricantes uma base regulatória comum nos dois níveis. Em agosto de 2026, a FSSAI propôs definições de alimentos escolares com alto teor de açúcar adicionado superior a 3 g por 100 g para sólidos ou 2 g por 100 ml para líquidos. Essa proposta específica para escolas deixa intacto o arcabouço geral operativo de licenciamento e fabricação, sustentando a classificação Sem alteração sob a perspectiva mais ampla do fabricante.
Etapas da Cadeia de Valor
A comparação distingue fabricação, sortimento de varejo e atendimento online como funções operacionais dentro da venda de doces acabados. A Bikaji fabrica doces secos e úmidos na Índia, incluindo soan papdi, barfi, laddoo, rasgulla e gulab jamun. A Bikanervala vende doces frescos e embalados online e opera restaurantes em Delhi, Gurugram e Chennai. Combinar essas funções pode permitir que uma marca retenha a venda ao cliente enquanto assume mais responsabilidade pela execução do produto e da entrega.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de doces | Fabricantes de doces embalados, como Bikaji Foods International Limited | Vendas de doces acabados | Consistência de receita entre doces secos e úmidos distintos | Estabelecer critérios separados de processo e liberação para cada tipo de doce |
| Sortimento e venda no varejo | Varejistas de doces, como Bikanervala | Vendas de doces no varejo | Diferentes requisitos de venda para doces frescos e embalados | Separar as escolhas de sortimento e manuseio por formato de produto |
| Atendimento online direto | Vendedores de doces online, como Haldiram's | Vendas diretas de doces online | Os prazos de entrega variam por código PIN | Oferecer compromissos de entrega específicos por destino |
| Fonte: Mordor Intelligence | ||||
A Haldiram's envia para toda a Índia e afirma que os prazos de entrega variam por código PIN. Para um pedido de presente com data, a opção de entrega utilizável pelo comprador depende, portanto, do destino, bem como do doce selecionado. Um vendedor nacional pode traduzir essa diferença em prazos de pedido específicos por destino, mantendo uma oferta festiva vinculada ao prazo de entrega que pode prometer.
Cenário Competitivo
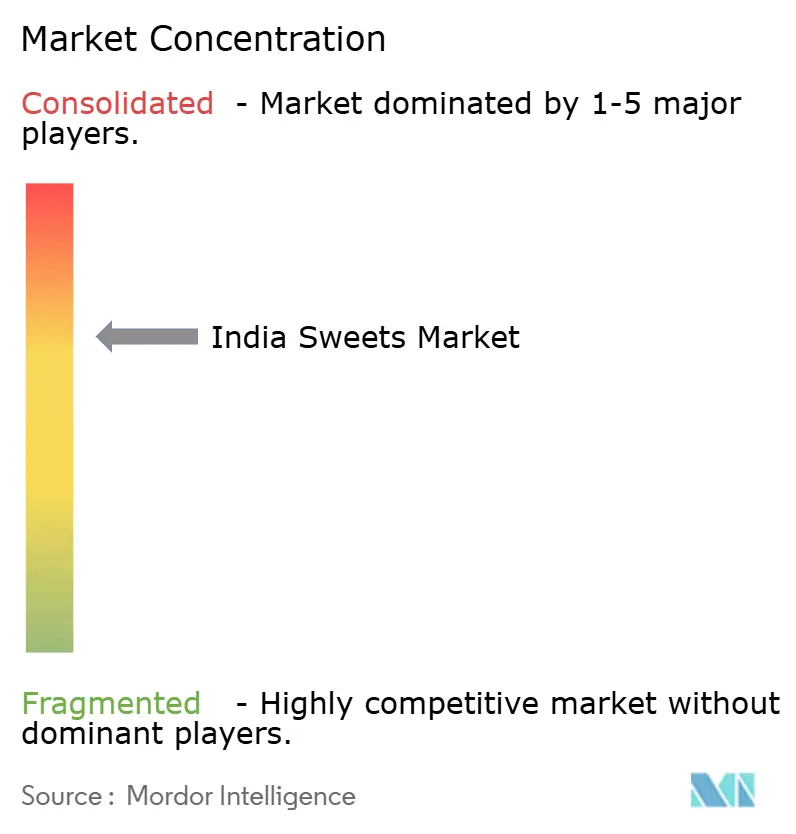
A estrutura competitiva combina marcas de alimentos diversificadas com fabricantes de doces especializados e redes de varejo, criando várias rotas distintas para os compradores. A Haldiram Snacks Food Pvt. Ltd. oferece doces dentro de um portfólio de alimentos mais amplo, enquanto a produtora de doces embalados Bikaji Foods International Limited gerou 12,0% das vendas da empresa a partir dessa categoria no exercício fiscal de 2025-26. A Bikanervala Foods Private Limited combina varejo de doces com refeições, e a Adyar Ananda Bhavan Sweets Pvt Ltd vende doces online. A K. C. Das Grandson Pvt. Ltd. fabrica e vende no varejo doces indianos, incluindo doces enlatados. Essa combinação dispersa a concorrência entre amplitude de portfólio, especialização em produção e experiência no varejo, oferecendo aos compradores alternativas que diferem na forma como o doce chega até eles.
A Bikaji relatou crescimento de 8,9% em sua categoria de doces embalados em toda a empresa no exercício fiscal de 2025-26, tornando-a uma área concreta de expansão dos negócios. Seus doces embalados são projetados para o varejo moderno, vinculando a categoria à distribuição por meio de lojas de varejo em vez de exclusivamente a um balcão especializado. Essa estratégia pode ampliar o acesso a embalagens acabadas em diferentes operadores de lojas e ambientes de compras. Para os concorrentes, uma oferta embalada mais restrita e diferenciada pode fornecer uma rota de entrada sem replicar imediatamente o portfólio de alimentos mais amplo de um concorrente diversificado.
Até 21 de março de 2025, a filial Sri Ganganagar da Bikanervala havia aberto com doces indianos, salgadinhos e pratos multicuisine em um formato de serviço rápido. Combinar doces com refeições cria uma rota competitiva diferente de um produto embalado vendido por outro varejista. Pode colocar a compra de doces ao lado de uma refeição, dando ao operador várias maneiras de apresentar a marca em uma única visita. Para um concorrente, replicar esse formato expandiria o escopo operacional além do varejo de doces para um serviço de refeições. Um entrante focado apenas em doces poderia, em vez disso, concentrar seus recursos em uma oferta mais restrita, deixando o concorrente de formato mais amplo competir por visitas de refeições.
Líderes do Setor de Doces da Índia
-
Haldiram Snacks Food Pvt. Ltd.
-
Bikaji Foods International Limited
-
Bikanervala Foods Private Limited
-
Adyar Ananda Bhavan Sweets Pvt Ltd
-
K. C. Das Grandson Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Doces da Índia Empresas cobertas neste relatório
- Haldiram Snacks Food Pvt. Ltd.
- Bikaji Foods International Limited
- Bikanervala Foods Private Limited
- Adyar Ananda Bhavan Sweets Pvt Ltd
- K. C. Das Grandson Pvt. Ltd.
- N K Food Products
- Lal Sweets Private Limited
- Karnataka Milk Federation
- Gujarat Co-operative Milk Marketing Federation Limited
- Tamil Nadu Co-operative Milk Producers Federation Limited
- Odisha State Co-operative Milk Producers Federation Limited
- Bihar State Co-operative Milk Producers Federation Limited
- Parag Milk Foods Limited
- Mother Dairy Fruit and Vegetable Private Limited
- ITC Limited
- Nestle India Limited
- Perfetti Van Melle India Private Limited
- DS Group
- Lotte India Corporation Limited
- Parle Products Private Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam opções de produto e canal construídas com base na compra online demonstrada de kaju barfi. O Swiggy relatou 2 milhões de pedidos de Kaju Barfi na Índia de 1º de janeiro a 30 de novembro de 2025, classificando-o em segundo lugar entre os doces indianos pedidos em sua plataforma. Essa base de pedidos estabelece uma ocasião de compra existente para um doce familiar. Isso torna uma oferta online focada em barfi comercialmente testável antes que um vendedor se comprometa com um sortimento mais amplo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Uma oferta online consistente de barfi | Adoção demonstrada da plataforma de kaju barfi | Consumidores que pedem barfi online | Definir opções de porção em torno de uma oferta repetível de kaju barfi | Manter a consistência de receita e porção | Fabricantes de doces com marca |
| Sortimentos de presentes liderados por barfi | Um doce âncora estabelecido fornece uma base para um sortimento | Compradores que consideram um presente centrado em barfi | Construir um sortimento limitado em torno do kaju barfi antes de testar adições | Receitas adicionais podem complicar uma oferta focada | Varejistas de doces orientados a sortimentos |
| Entrada digital para especialistas em doces | Os compradores já compram barfi por uma rota digital | Produtores de doces que consideram vendas online | Lançar uma proposta de barfi dentro de uma área de entrega definida | As promessas de serviço devem se adequar ao alcance operacional inicial | Produtores regionais de doces e vendedores online |
| Fonte: Mordor Intelligence | |||||
Para um especialista independente em doces que está entrando nas vendas online, uma única oferta de kaju barfi é o lançamento inicial mais claro. Um sortimento de presentes mais amplo adiciona uma segunda tarefa porque cada receita adicional precisa de sua própria porção e apresentação repetíveis. Manter o menu inicial restrito concentra a execução no produto que os compradores já pediram, enquanto reserva a variedade de caixas de presente para uma expansão posterior.
Desenvolvimentos industriais recentes em Mercado de Doces da Índia
- Set 2026: A Dadu's Sweet Emporio apresentou 5 criações desenvolvidas com a Chef Niyati Rao, combinando doces indianos tradicionais com influências culinárias da Malásia, Japão, Coreia do Sul, França, Itália e Tailândia.
- Jun 2026: A FSSAI exigiu que os fabricantes de alimentos licenciados mantivessem registros diários separados de produção e uso de matérias-primas, isentando as empresas não fabricantes.
- Abr 2026: A Chitale Bandhu Mithaiwale inaugurou sua instalação no Ranje Vision Park em Bhor, Maharashtra, com produção planejada de doces, salgadinhos e outros itens alimentícios.
Mercado de Doces da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de doces da Índia mede os gastos anuais em confeitaria indiana tradicional vendida a compradores na Índia. Abrange doces acabados na etapa de compra do consumidor em canais de varejo e as classificações de produto, ingrediente e embalagem utilizadas no relatório.
Exclusões de escopo: Ingredientes vendidos separadamente, chocolate, balas, sobremesas de padaria e outras confeitarias que não sejam doces indianos, e a demanda por doces fora da Índia estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Rasgulla e Gulab Jamun
- Barfi
- Soan Papdi
- Peda
- Laddoo
- Outros
- Por Tipo de Ingrediente
- Leite e Derivados do Leite
- Cereais e Leguminosas
- Frutas Secas
- Outros
- Por Tipo de Embalagem
- Caixas
- Latas e Potes
- Recipientes Plásticos
- Embalagens Flexíveis
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência e Mercearias
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como as orientações da Autoridade de Segurança e Padrões Alimentares da Índia sobre produtos lácteos tradicionais e suas diretrizes de licenciamento, descrevem o manuseio de doces, o prazo de validade e as obrigações de testes de alimentos prontos. A especificação do Bureau de Padrões da Índia para confeitaria de açúcar informa as classificações de produto e qualidade, enquanto a Pesquisa de Consumo e Despesas Domiciliares do Ministério de Estatística e Implementação de Programas fornece contexto sobre a medição do consumo e das despesas domiciliares.
Relatórios anuais e materiais para investidores de empresas, como os incluídos nos registros de empresas públicas indianas, podem complementar essas fontes ao esclarecer portfólios de produtos e desenvolvimento de canais, enquanto a imprensa empresarial indiana de reputação pode fornecer verificações cruzadas com datas sobre preços e desenvolvimentos de mercado. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas com fabricantes de doces com sede na Índia, operadores de varejo e lojas especializadas, fornecedores de embalagens e participantes da distribuição podem testar evidências secundárias sobre mix de produtos, cobertura de canais, sazonalidade e mudanças de preços. Perguntas estruturadas podem identificar observações ausentes, reconciliar definições conflitantes e esclarecer se uma venda relatada diz respeito a doces acabados na compra do consumidor ou a um insumo ou serviço adjacente, com lacunas registradas e trianguladas com evidências independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Uma estimativa de cima para baixo começa com os gastos anuais do consumidor em doces indianos acabados na Índia e, em seguida, aloca valor e volume físico entre as classificações de produto, ingrediente, embalagem e canal. A série de valor representa os gastos do consumidor em doces acabados, enquanto a série de volume representa a quantidade física em toneladas. Preços representativos por tonelada conectam as duas séries, e mudanças evidenciadas de preço e mix de produtos explicam por que valor e volume podem crescer a taxas diferentes. Os indicadores relevantes incluem padrões de consumo domiciliar e de ocasião, disponibilidade de doces embalados e a granel, alcance no varejo e em lojas especializadas, pedidos online e preços de doces representativos. Esses indicadores explicam a demanda e o mix de canais. As participações de segmento são construídas a partir de evidências de categoria e verificadas de forma cruzada para que cada classificação descreva a mesma venda de doce acabado, enquanto consolidações seletivas de fornecedores amostrados e verificações de canais fornecem verificações seletivas de baixo para cima. As observações ausentes são delimitadas com evidências públicas comparáveis e premissas documentadas. As previsões podem usar regressão multivariada onde os indicadores de demanda têm uma relação defensável com as vendas, com análise de cenários para timing de festivais, premiumização, alcance online e mudanças nos preços dos insumos. Os participantes do setor com sede na Índia podem revisar a direção e a relevância das projeções no nível das variáveis.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam indicadores de demanda do consumidor, divulgações de empresas, evidências de canais de varejo e contexto regulatório ou de produção, verificando se cada fonte corresponde ao limite do mercado e ao ano de medição. As variações em unidades, base de preços, cobertura de canais ou definições de categoria são investigadas, as anomalias são resolvidas antes da aprovação, e as lacunas motivam o recontato com fontes relevantes com sede na Índia quando o esclarecimento pode alterar uma estimativa. O modelo é revisado anualmente, atualizado entre ciclos quando eventos materiais alteram um insumo-chave e recebe uma nova revisão de fonte e consistência antes da entrega.
Tamanho do Mercado de Doces da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de doces da Índia mede os gastos anuais em confeitaria indiana tradicional vendida a compradores na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores relevantes incluem padrões de consumo domiciliar e de ocasião, disponibilidade de doces embalados e a granel, alcance no varejo e em lojas especializadas, pedidos online e preços de doces representativos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: 1,29 bilhões de USD (2027) / Volume: 195 mil toneladas (2027) | |
| Consultoria Global A | INR 84,31 bilhões (2025) | A estimativa de doces embalados exclui as vendas a granel contabilizadas no relatório. |
| Consultoria Regional B | 987 milhões de USD (2024) | A estimativa de mithai organizado exclui as vendas fora do setor organizado. |
Os analistas da Mordor Intelligence triangulam indicadores de demanda do consumidor, divulgações de empresas, evidências de canais de varejo e contexto regulatório ou de produção, verificando se cada fonte corresponde ao limite do mercado e ao ano de medição.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de doces da Índia?
Espera-se que o valor aumente de 1,29 bilhões de USD em 2027 para 1,94 bilhões de USD até 2032, a um CAGR de 8,45% no período de 2027 a 2032. O volume deve atingir 253,7 mil toneladas até 2032.
Quais forças sustentam a demanda por doces indianos tradicionais?
As compras festivas e as embalagens premium menores sustentam a demanda. As lojas de doces de Kolkata relataram vendas quase 20% maiores durante o Diwali-Kali Puja 2025 em comparação com o ano anterior.
Qual tipo de doce indiano lidera as vendas?
Rasgulla e gulab jamun lideraram com 29,35% do valor de mercado em 2026. O barfi deve crescer mais rapidamente, com um CAGR de 9,5% no período de 2027 a 2032.
Quais empresas competem no segmento de doces indianos tradicionais?
Os principais participantes incluem Haldiram Snacks Food Pvt. Ltd., Bikaji Foods International Limited, Bikanervala Foods Private Limited, Adyar Ananda Bhavan Sweets Pvt Ltd e K. C. Das Grandson Pvt. Ltd.
O que restringe a expansão no setor de doces indianos?
O prazo de validade reduzido limita as opções de distribuição. A diretriz de 2021 da FSSAI exige que os operadores de empresas alimentícias testem cada categoria de alimento pronto pelo menos uma vez a cada 6 meses por meio de um laboratório credenciado pelo NABL ou notificado pela FSSAI.
Onde a demanda por doces indianos tradicionais está mais concentrada?
O Norte e o Oeste da Índia formam a maior concentração de demanda por doces. A Chitale Bandhu Mithaiwale inaugurou uma instalação em Maharashtra em abril de 2026, com produção planejada incluindo doces, salgadinhos e outros alimentos.