
Tamanho e Participação do Mercado OTT da Índia
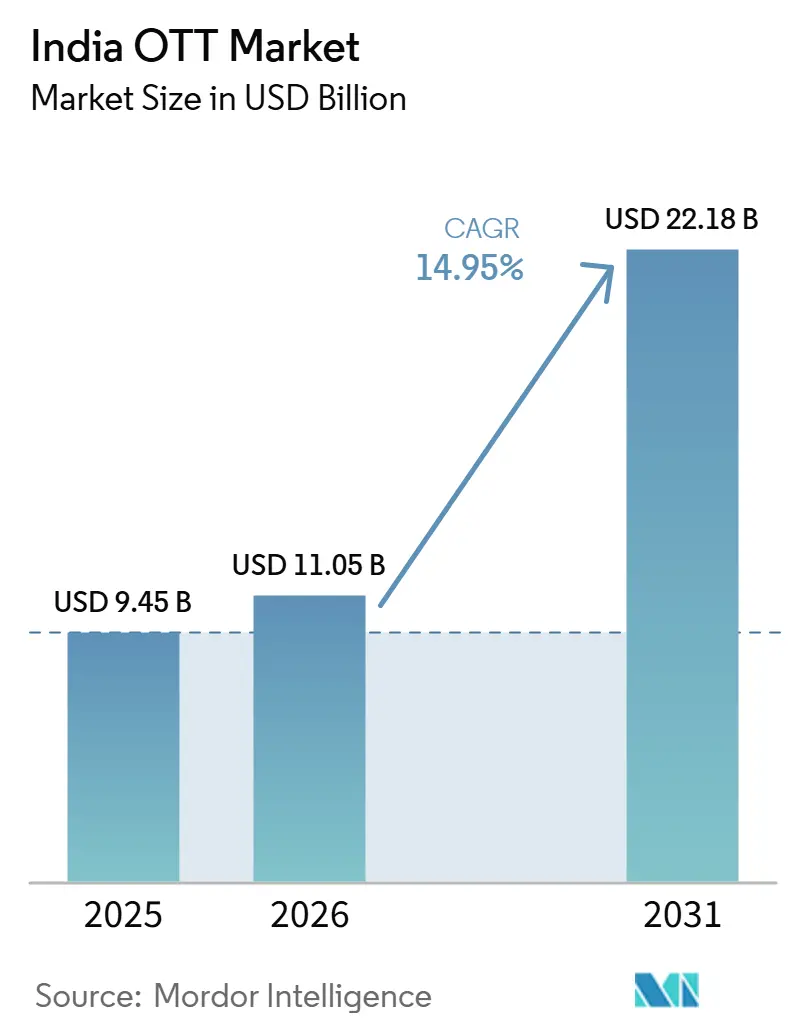
Análise do Mercado OTT da Índia pela Mordor Intelligence
O tamanho do mercado de OTT da Índia deve aumentar de 11,05 bilhões de USD em 2026 para 12,7 bilhões de USD em 2027 e atingir 24,88 bilhões de USD até 2032, crescendo a um CAGR de 14,4% no período de 2027 a 2032.
Na Índia, a transmissão televisiva e os esportes ao vivo criam ocasiões de visualização que podem suportar publicidade em conjunto com o acesso pago. Os originais regionais acrescentam um motivo para que o público fora das metrópoles continue utilizando um serviço, fortalecendo o argumento em favor de um pipeline contínuo de conteúdo. Os custos de assinatura e a distribuição não autorizada, no entanto, limitam o quanto desse engajamento se converte em receita para os fornecedores. As plataformas respondem por meio de acesso em pacotes e licenciamento de conteúdo que conectam catálogos mais amplos a relacionamentos de distribuição estabelecidos. Os serviços que associam programação ao vivo e regional à distribuição em pacotes estão, portanto, melhor posicionados do que as ofertas de assinatura independentes.
Principais Conclusões do Relatório
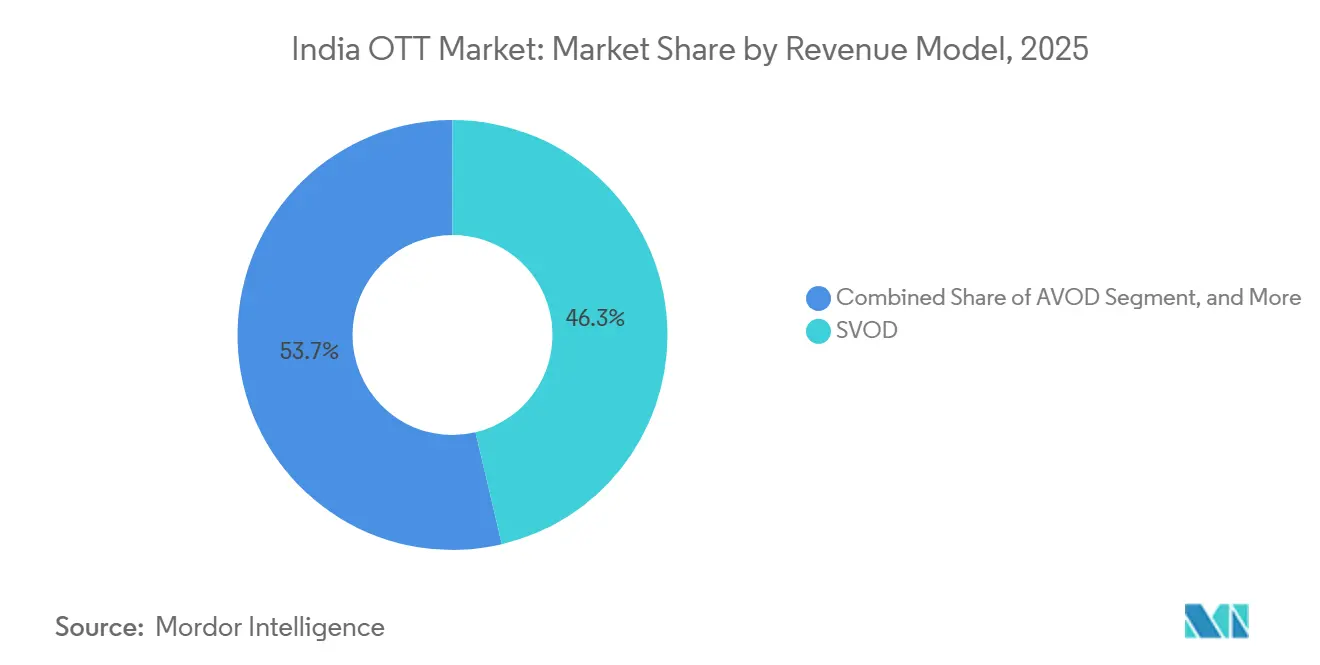
- Por modelo de receita, o SVOD detinha 46,18% da participação do mercado de OTT da Índia em 2026, enquanto o AVOD tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,9% no período de 2027 a 2032.
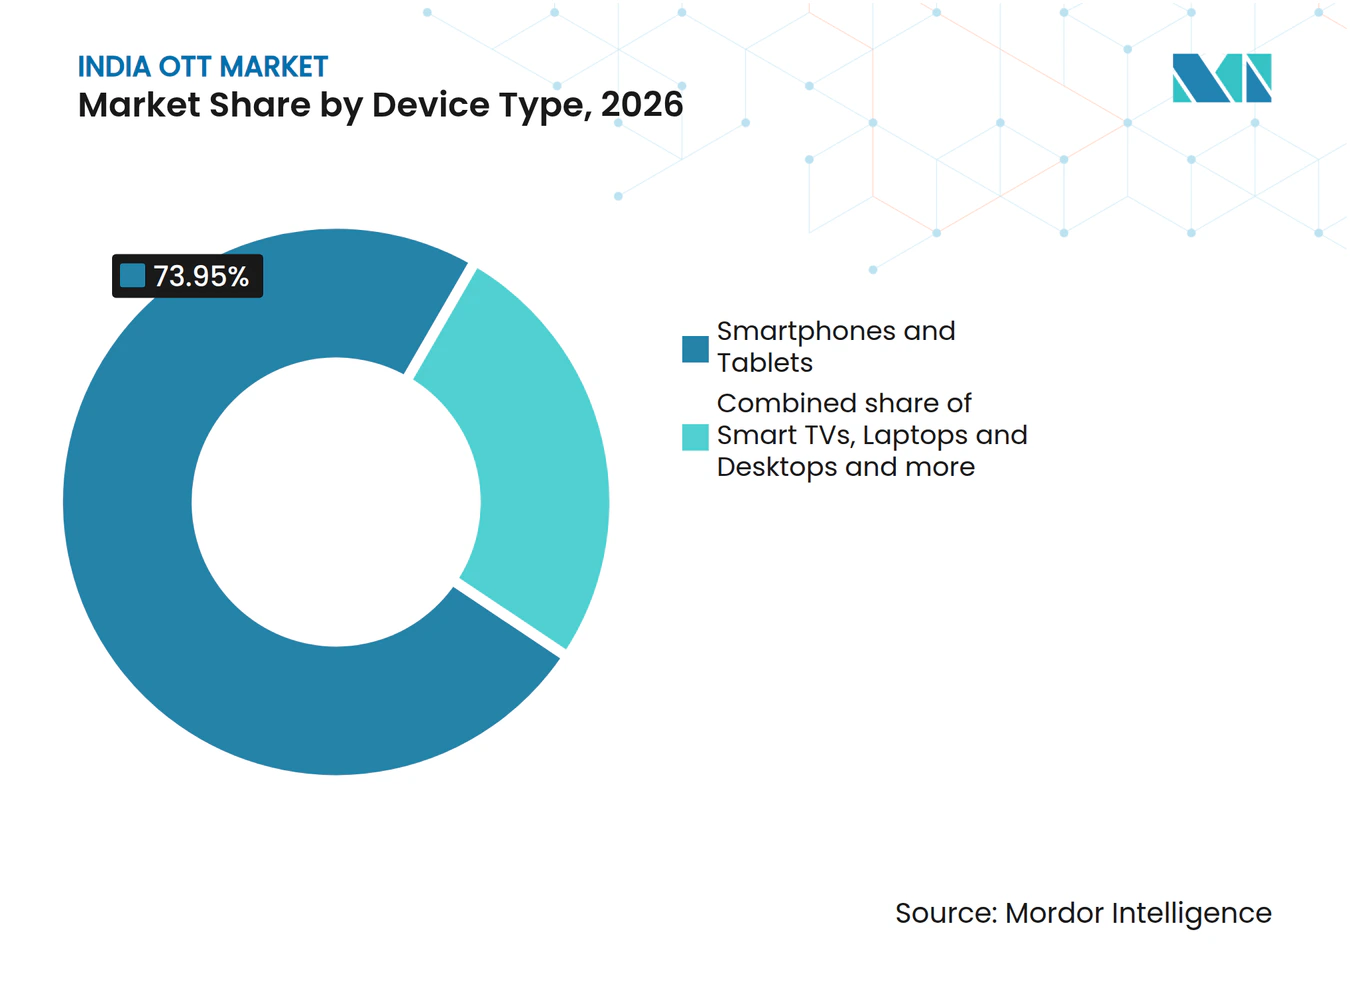
- Smartphones e tablets lideraram a distribuição por tipo de dispositivo, com 73,95% do tamanho do mercado de OTT da Índia em 2026, enquanto as smart TVs têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15% no período de 2027 a 2032.
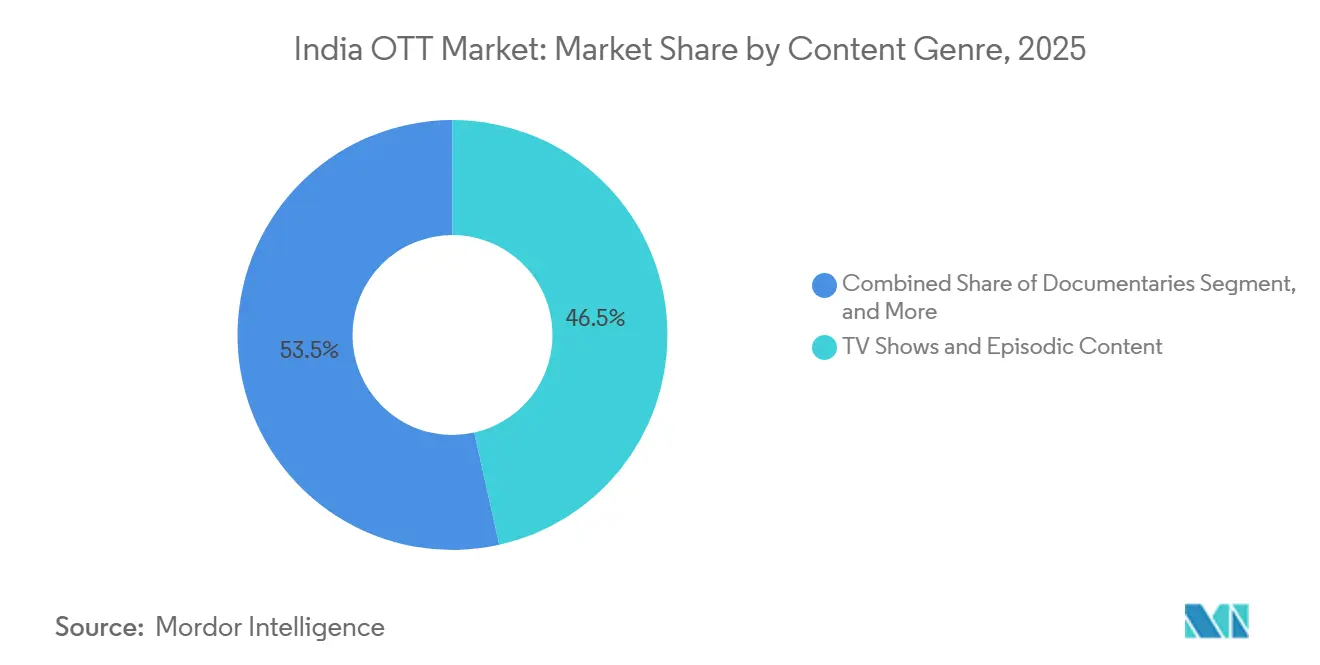
- Entre os gêneros de conteúdo, programas de TV e conteúdo episódico detinham a maior participação, de 46,52% em 2026, e os documentários têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,85% no período de 2027 a 2032.
- Geograficamente, o Norte da Índia lidera em número de assinantes e é um importante centro de demanda por conteúdo em língua hindi.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Adoção de TV Conectada em Domicílios Urbanos | +4.5% | Cidades Metropolitanas e de Nível 2 | Médio prazo (2 a 4 anos) |
| Direitos Esportivos e Monetização de Eventos ao Vivo | +4% | Em todo o país | Curto prazo (≤ 2 anos) |
| A Monetização Híbrida Amplia o Mix de Receitas | +3.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Conteúdo em Idiomas Regionais Amplia o Alcance do Público Além das Metrópoles | +3% | Cidades de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| A Publicidade Programática em TV Conectada Melhora o Rendimento e a Segmentação de Anúncios | +1.5% | Em todo o país | Médio prazo (2-4 anos) |
| Pacotes com Planos de Operadoras de Telecomunicações e Banda Larga Reduzem a Fricção de Aquisição | +1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Adoção de TV Conectada em Domicílios Urbanos
O streaming em tela grande oferece às plataformas um público urbano substancial além da visualização individual em dispositivos móveis. Uma pesquisa da Kantar encomendada pela Amazon Ads constatou que aproximadamente 60% do público urbano de TV assistiu por meio de televisores conectados à internet entre setembro e outubro de 2025.[1] A pesquisa abrangeu 5.780 streamers de vídeo online com idades entre 18 e 55 anos nas classes NCCS A e B em 25 cidades metropolitanas e de Nível 2 da Índia. Para serviços que atendem a esse público, o acesso pela televisão pode tornar uma assinatura relevante para a visualização compartilhada, e não apenas para o entretenimento individual. Isso amplia a justificativa para programações que conquistam atenção recorrente na tela doméstica. Sustentar ocasiões de visualização televisiva é o que transforma esse público urbano em valor recorrente de assinatura.
Direitos Esportivos e Monetização de Eventos ao Vivo
Os esportes ao vivo criam ocasiões de visualização concentradas que podem conectar o engajamento no streaming à demanda dos anunciantes. A JioStar reportou 25 bilhões de visualizações de vídeo digital para o TATA IPL 2026, um aumento de 8% em relação ao ano anterior. A empresa também reportou 125 novos anunciantes para sua apresentação multiplataforma do torneio em comparação com a temporada anterior. Para um detentor de direitos, essa combinação torna a oportunidade comercial mais ampla do que simplesmente arrecadar assinaturas dos espectadores que acompanham a competição. O público de eventos ao vivo pode suportar relacionamentos publicitários adicionais, oferecendo à plataforma outra forma de recuperar o custo de transmitir o torneio. A vantagem de demanda resultante depende de transformar a visualização concentrada de partidas em exposição comercializável, em vez de tratar uma grande contagem de visualizações como receita por si só.
A Monetização Híbrida Amplia o Mix de Receitas
Combinar o acesso por assinatura com publicidade pode aumentar o valor da visualização sem exigir que cada incremento de receita provenha dos assinantes. Os filmes e programas de TV do Amazon Prime Video na Índia passaram a exibir anúncios limitados em 17 de junho de 2025, enquanto o acesso continuava disponível por meio da assinatura mais ampla do Amazon Prime. Isso cria uma oportunidade publicitária em torno de conteúdo já vinculado a um relacionamento com clientes pagantes. Para uma plataforma, a rota de receita adicional pode ampliar o argumento econômico para atender espectadores que não estão dispostos a pagar mais pelo entretenimento. Seu valor depende de equilibrar a oportunidade publicitária com a experiência de visualização que sustenta a continuidade da assinatura. A qualidade da visualização paga é importante tanto para a retenção de assinantes quanto para a exposição vendida aos anunciantes.
Conteúdo em Idiomas Regionais Amplia o Alcance do Público Além das Metrópoles
Para um espectador fora das metrópoles, a programação original pode tornar um serviço relevante por meio do idioma no qual esse espectador deseja se entreter. Em janeiro de 2026, o Mint reportou que quase 40% da audiência do ZEE5 provinha dos mercados de Nível 2 e Nível 3. Esse alcance torna o público fora das metrópoles relevante para a proposta de programação de uma plataforma, além das maiores cidades. O Mint também reportou que os originais do sul da Índia desempenharam um papel fundamental na sustentação do engajamento do ZEE5 e na gestão do churn em um ecossistema de OTT em maturação. Um serviço pode usar um catálogo original distinto para criar um motivo para que os espectadores retornem após o término de um título individual. Isso favorece um pipeline regional de encomendas sustentado em detrimento de adições isoladas a um catálogo nacional.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fadiga de Assinatura entre Usuários Sensíveis ao Preço | -1.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Pirataria de Conteúdo e Compartilhamento de Contas Pressionam a Monetização | -1% | Em todo o país | Médio prazo (2 a 4 anos) |
| Altos Custos de Conteúdo para Esportes Premium e Originais | -0.6% | Em todo o país | Médio prazo (2 a 4 anos) |
| Pagamentos Fragmentados e Queda na Renovação em Segmentos de Mercado de Massa | -0.3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fadiga de Assinatura entre Usuários Sensíveis ao Preço
Para um espectador sensível ao preço, mais uma assinatura recorrente precisa justificar o valor da programação que ela acrescenta. Uma pesquisa da Meta e da Ormax, realizada de novembro de 2025 a janeiro de 2026, abrangeu 2.000 espectadores de micro-dramas em 14 estados indianos. Mais da metade citou preocupações com a renovação automática como motivo para evitar planos pagos de micro-dramas. Essa relutância em aceitar a renovação automática mostra que o próprio compromisso recorrente impede a adesão paga nesse formato. Cada plano adicional precisa de programação suficientemente distinta e regularmente relevante para manter seu lugar nos gastos de entretenimento do espectador. Caso contrário, a taxa necessária para financiar a oferta pode superar o valor que um comprador sensível ao preço atribui ao acesso contínuo.
Pirataria de Conteúdo e Compartilhamento de Contas Pressionam a Monetização
A distribuição não autorizada enfraquece o vínculo entre o pagamento pelos direitos de conteúdo e a obtenção de receita a partir da visualização legítima. Um relatório da IP House e da Media Partners Asia divulgado em maio de 2025 na iniciativa WAVES do Ministério da Informação e Radiodifusão projetou que a pirataria online custaria mais de 10% da receita da indústria de vídeo da Índia no período de 2025 a 2029.[2] Para os detentores de direitos de streaming, essa exposição limita a receita disponível para sustentar programações exclusivas, mesmo quando o público valoriza o conteúdo subjacente. Isso também torna o alcance de audiência uma medida incompleta do retorno de um título. Em maio de 2025, a reclamação da JioStar alegando que a BOS IPTV transmitia ilegalmente conteúdo premium, incluindo conteúdo da JioHotstar e canais restritos, motivou uma investigação de crimes cibernéticos em Gandhinagar. A ação de fiscalização por si só não converte a visualização não autorizada em uso pago, deixando os detentores de direitos expostos à receita que contorna seus serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Receita:
A Escala Paga e o Acesso Publicitário Seguem Economias DistintasO SVOD representou 46,18% do tamanho do mercado de OTT da Índia em 2026. A Ormax estimou 172,6 milhões de assinaturas de OTT pagas ativas na Índia em 2026. Sua contagem abrangeu assinaturas utilizadas pelo menos uma vez no mês anterior, incluindo o acesso obtido por meio de pacotes de telecomunicações e agregadores de OTT. Os provedores de SVOD podem oferecer uma proposta de conteúdo recorrente por meio de um plano direto ou de um direito em pacote, conectando o mesmo ativo de programação a diferentes relacionamentos de acesso. Como a escala de assinaturas recompensa a visualização sustentada entre os parceiros de distribuição, o acesso por parceiros faz parte do argumento de investimento em conteúdo.
O AVOD tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,9% no período de 2027 a 2032. Os dados proprietários da Samsung Ads mostraram que os usuários de AVOD em smart TVs Samsung na Índia aumentaram 26% em 2025. O acesso com suporte publicitário oferece a um serviço uma rota para espectadores sem exigir primeiro um pagamento de assinatura recorrente, deslocando a oportunidade de receita para os anunciantes. Para uma plataforma, isso separa a tarefa de atrair visualizações da tarefa de vender a exposição resultante, de modo que ambos os relacionamentos são importantes para a expansão comercial. O AVOD pode ampliar o acesso sem adicionar um relacionamento de cobrança para cada espectador, tornando a demanda dos anunciantes o fator limitante para monetizar o uso mais amplo.



Por Tipo de Dispositivo:
A Escala Mobile e a Monetização Televisiva Desempenham Papéis DistintosSmartphones e tablets representaram 73,95% da participação do mercado de OTT da Índia em 2026. A EY estimou que 572 milhões de pessoas na Índia assistiram a vídeos em smartphones em 2025. Esse público de smartphones oferece a um serviço de streaming uma base de visualização substancial em torno da qual desenvolver uma proposta mobile, com o acesso individual sendo central para o papel do formato. Para o provedor, a distinção importante é entre disponibilizar conteúdo em uma tela amplamente utilizada e tornar essa visualização valiosa por meio de acesso pago ou publicidade. Atender à tela dominante por si só resolve pouco, pois o acesso pago e a publicidade são decisões separadas sobrepostas ao alcance mobile.
As smart TVs têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15% no período de 2027 a 2032. Mais de 90% das televisões vendidas na Índia no AC2024 e no primeiro semestre do AC2025 (anualizado) eram smart TVs, de acordo com um relatório da Redseer citado no prospecto preliminar da LG Electronics India Limited. Esse mix de vendas suporta uma ampla rota para a visualização televisiva, embora um espectador que migra de um dispositivo móvel não se torne necessariamente um assinante adicional. O acesso com suporte publicitário pode monetizar a visualização televisiva adicional mesmo quando o espectador já obtém acesso pago pelo mesmo serviço. O crescimento das smart TVs só se traduz em resultados onde o uso adicional da tela é monetizado, pois uma tela adicional por si só não acrescenta um assinante.

Por Gênero de Conteúdo:
O Alcance Episódico e a Distribuição de Documentários Ampliam o CatálogoProgramas de TV e conteúdo episódico foram o maior segmento, com 46,52% de participação na receita em 2026. Para o período de janeiro a junho de 2026, a Ormax StreamView projetou uma audiência indiana vitalícia de 17,8 milhões para Made in India: A Titan Story, do Amazon MX Player, com o número final sujeito a alterações. A estimativa abrangeu espectadores não duplicados que assistiram pelo menos 30 minutos e excluiu a visualização no exterior e vídeos de formato curto. Os títulos episódicos podem conquistar audiência por meio de episódios sucessivos e descobertas posteriores, tornando o potencial de vida de uma série mais amplo do que sua ocasião de lançamento inicial. As equipes de encomenda e licenciamento podem ponderar a audiência vitalícia de um título juntamente com o alcance de seu lançamento.
Os documentários têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,85% no período de 2027 a 2032. Até 16 de outubro de 2025, a Bloomberg Media havia disponibilizado programação de documentários por meio do JioTV e do JioTV+ na Índia, descrevendo o acesso para mais de 500 milhões de usuários Jio. Essa rota de distribuição pode inserir a programação de documentários em uma oferta de visualização mais ampla, permitindo que um fornecedor atenda a um público estabelecido de plataforma por meio de conteúdo complementar. Um fornecedor de documentários pode alcançar espectadores por meio de uma plataforma estabelecida sem precisar construir uma assinatura exclusiva de documentários.
Análise Geográfica
Mercado de OTT do Norte da Índia
O Norte da Índia é a maior geografia em número de assinantes, com a demanda por conteúdo em língua hindi conferindo à região um papel central no streaming. Durante o período de 23 a 26 de junho de 2026, a Chrome DM COTT reportou 8,71 milhões de espectadores únicos em Uttar Pradesh e 4,82 milhões em Bihar para a 2ª temporada de Gram Chikitsalay, do Amazon Prime Video. Essas audiências dos primeiros quatro dias mostram como uma única série pode estabelecer um engajamento substancial em mais de um estado. Para uma plataforma, um lançamento em múltiplos estados pode tornar um título relevante para uma estratégia regional antes que o serviço expanda seu catálogo. Uttar Pradesh entregou cerca de 1,8 vez a audiência de Bihar para o mesmo título, de modo que um plano de lançamento baseado nessa série ponderaria os dois estados de forma desigual.
Mercado de OTT do Sul da Índia
A programação do sul da Índia pode constituir uma parte central do investimento em conteúdo de um serviço nacional. Em maio de 2026, o diretor de negócios da ZEE5 afirmou que o conteúdo do sul da Índia representava mais de 41% do tempo total de visualização da plataforma, abrangendo filmes e webséries. A participação engloba tanto filmes quanto webséries, de modo que a dependência não se limita a um único formato. Essa contribuição de visualização específica da plataforma confere à produção orientada por idioma uma justificativa que vai além de preencher lacunas ocasionais em um catálogo mais amplo. Com títulos do sul da Índia acima de 41% do tempo de visualização, o planejamento de programação da ZEE5 depende do desempenho do conteúdo sulista tanto em filmes quanto em webséries.
A programação em língua kannada oferece um teste distinto de como um original regional pode alcançar espectadores por meio de um serviço consolidado. Até 1.º de maio de 2025, a primeira websérie em kannada da ZEE5, Ayyana Mane, havia acumulado 50 milhões de minutos de streaming desde seu lançamento em 25 de abril. A visualização da obra em toda a plataforma demonstra como uma produção específica de um idioma pode gerar uso dentro de uma oferta de assinatura mais ampla. Os 50 milhões de minutos foram acumulados em cerca de uma semana após o lançamento em 25 de abril, de modo que um original em kannada construiu audiência na ZEE5 rapidamente. A visualização inicial nessa escala fornece à ZEE5 evidências para avaliar futuras produções em kannada.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva dos editores de OTT cobertos pelo marco nacional da Índia. A Parte III vincula a classificação de conteúdo e as classificações etárias exibidas antes da visualização a um mecanismo de reclamações envolvendo editores, órgãos de autorregulação e supervisão do Governo Central. Essas obrigações conectam a interface de publicação à responsabilidade pelo tratamento de reclamações, tornando a conformidade uma capacidade operacional e não uma decisão pontual sobre conteúdo.
Tabela Regulatória
| Fator de decisão | Índia | Tamil Nadu |
|---|---|---|
| Autoridade principal | Ministério da Informação e Radiodifusão para a Parte III | Ministério da Informação e Radiodifusão sob o marco nacional |
| Instrumentos ou diretrizes principais | Regras de TI, Parte III; diretrizes de acessibilidade de OTT programadas | Marco nacional da Parte III para editores e diretrizes de acessibilidade programadas |
| Efeito comercial | Classificação de conteúdo, classificações etárias e descritores antes da visualização; níveis de reclamação do editor, do órgão de autorregulação e central | Mesmas obrigações nacionais para editores cobertos que operam no estado |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete o trabalho de classificação e reclamações sob o marco nacional de editores. Após o vencimento de 36 meses a partir de sua publicação em 6 de fevereiro de 2026, as diretrizes introduzem gradualmente pelo menos um recurso de acessibilidade auditiva e audiodescrição em conteúdo recém-publicado, descritores de acessibilidade no lançamento e acessibilidade funcional da interface. As isenções abrangem conteúdo ao vivo e ao vivo diferido, conteúdo de áudio e de formato curto independente, enquanto múltiplos episódios ou segmentos não se qualificam para a isenção de formato curto. Parcelas mais curtas não eliminam a carga de trabalho futura de acessibilidade de um editor episódico, sustentando uma direção de Endurecimento para os editores cobertos.
Etapas da Cadeia de Valor
A captura de valor difere entre o desenvolvimento de programação, a distribuição de acesso em pacotes e a venda de publicidade em torno da visualização. O anúncio do pacote de entretenimento pré-pago da Bharti Airtel Limited em maio de 2025 mostrou uma rota de distribuição que combina benefícios de telecomunicações com acesso proveniente de um portfólio de mais de 25 plataformas de OTT. Produzir programação e controlar o relacionamento de acesso com o cliente criam posições de barganha distintas, de modo que uma oferta em pacote pode conectar participantes sem lhes conferir a mesma fonte de ganhos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento de conteúdo | Desenvolvedores de conteúdo como a Balaji Telefilms Limited | Receita de serviços de desenvolvimento | Coordenação de encomendas e direitos | Definir entregas e direitos antes da produção |
| Distribuição de acesso em pacotes | Distribuidores de telecomunicações como a Bharti Airtel Limited | Vendas de pacotes de entretenimento incluindo benefícios de telecomunicações | Coordenação de múltiplos direitos de plataforma | Especificar claramente o acesso incluído e a validade |
| Vendas de publicidade | Vendedores de publicidade como a JioStar India Private Limited (anteriormente Star India Private Limited) | Honorários de serviços de publicidade sob propostas aceitas | Reservas sujeitas à disponibilidade de inventário | Confirmar a capacidade disponível antes de comprometer campanhas |
| Fonte: Mordor Intelligence | ||||
Os termos de publicidade da JioStar, com última modificação em 2 de julho de 2026, vinculam os clientes que aceitam uma proposta separada de vendas de publicidade e tornam as reservas sujeitas à disponibilidade de inventário. Isso impõe um limite prático à conversão da atenção do público em publicidade contratada, mesmo após a programação e a distribuição serem organizadas. Como as reservas permanecem sujeitas à disponibilidade de inventário, o compromisso de um anunciante depende da capacidade que a plataforma confirma e não apenas da programação.
Cenário Competitivo
Concentração do Mercado
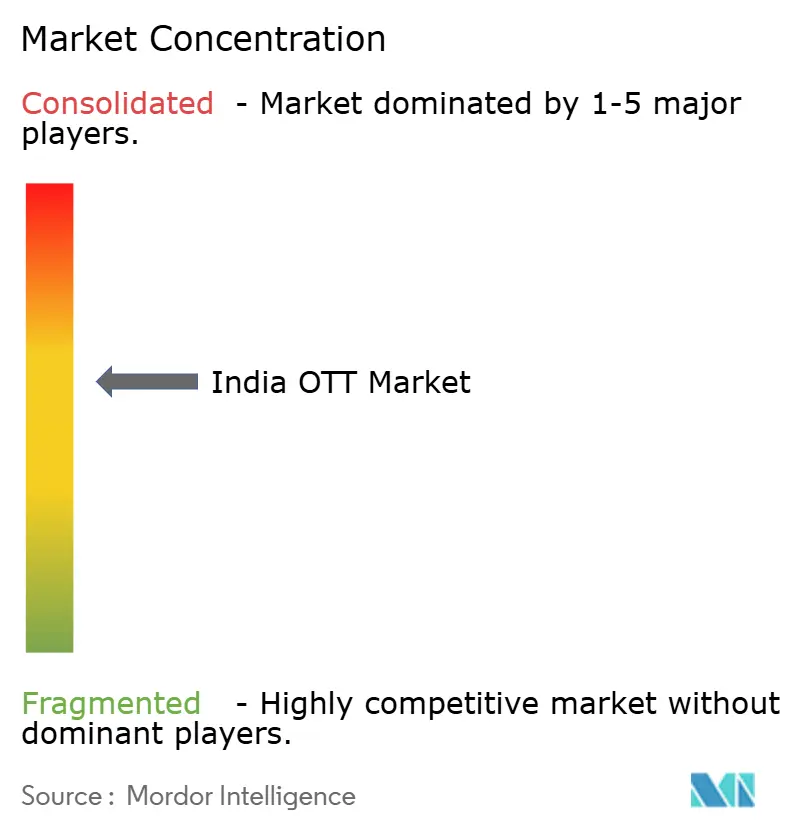
O setor é moderadamente concentrado em torno de plataformas de streaming estabelecidas, com diferenciação construída sobre direitos de conteúdo, modelos de acesso e alcance publicitário. Em novembro de 2025, a Netflix, Inc. iniciou uma parceria faseada com a Yash Raj Films para transmitir globalmente uma seleção de filmes de Bollywood, incluindo na Índia. A Amazon.com, Inc. combina ofertas gratuitas e pagas, enquanto a Zee Entertainment Enterprises Limited distribui programação por televisão e pela ZEE5. Essas diferentes posições tornam a descoberta de conteúdo e o caminho de acesso a um serviço comercialmente importantes, pois uma biblioteca de filmes conhecida e um destino de visualização amplo atendem a razões distintas para escolher uma plataforma.
Em maio de 2026, a Amazon iniciou a integração do conteúdo gratuito do Amazon MX Player com o streaming pago, aluguéis e assinaturas adicionais do Prime Video na Índia, por meio de uma implementação faseada. Reunir essas opções pode permitir que o serviço atenda a diferentes disposições de pagamento sem exigir que todos os espectadores acessem pela mesma oferta comercial. Em junho de 2026, a FIFA firmou acordo com a Zee para distribuir 39 eventos na Índia durante 2026-2034 por meio da UNITE8 Sports e da ZEE5. Além da integração entre modelos de acesso, um portfólio de eventos plurianual cria outra rota competitiva ao oferecer a um distribuidor uma relação de programação definida em torno da qual desenvolver propostas de visualização e publicidade.
O YouTube da Alphabet Inc. registrou um alcance mensal em TVs conectadas de mais de 75 milhões de pessoas com 18 anos ou mais na Índia em abril de 2025, com base em seus dados internos. A JioStar India Private Limited registrou crescimento de 22% no consumo em TVs conectadas durante o TATA IPL 2026, posicionando a cobertura de esportes ao vivo da JioHotstar na tela de televisão onde o YouTube também mede seu alcance. Em 24 de agosto de 2026, o Ministério da Informação e Radiodifusão orientou as plataformas de OTT a exibir avisos durante cenas de uso de entorpecentes em conteúdos publicados ou lançados a partir dessa data.[3] A orientação buscava avisos claros, legíveis e proeminentes, visíveis por duração suficiente. A expansão do catálogo pode gerar trabalho adicional de apresentação específica por cena mesmo após a obtenção dos direitos, tornando a execução do lançamento parte do custo de uma oferta licenciada mais ampla.
Líderes do Setor de OTT da Índia
-
Netflix, Inc.
-
Amazon.com, Inc.
-
Zee Entertainment Enterprises Limited
-
Alphabet Inc.
-
JioStar India Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de OTT da Índia Empresas cobertas neste relatório
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- JioStar India Private Limited
- Zee Entertainment Enterprises Limited
- Sony Pictures Networks India Private Limited
- Sun TV Network Limited
- Skydance Corporation
- Apple Inc.
- Arha Media & Broadcasting Private Limited
- Tata Play Limited
- Bharti Airtel Limited
- Pocket FM
- Shemaroo Entertainment Limited
- Eros Media World PLC
- Hoichoi Technologies Private Limited
- YuppTV, Inc.
- Balaji Telefilms Limited
- Hungama Digital Media Entertainment Private Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam as propostas dos fornecedores dentro da rota de pagamento por visualização do WAVES OTT, juntamente com uma abertura mais ampla para conectar a descoberta social à programação mobile serializada. Um estudo da Kantar de maio de 2026, com 1.045 usuários de smartphones em mercados metropolitanos e não metropolitanos da Índia, constatou que 77% dos espectadores de micro-dramas descobriram o formato por meio de feeds sociais. O Amazon MX Player oferece micro-dramas verticais gratuitos com episódios de 2 minutos por meio de seu aplicativo Android na Índia. O convite da Prasar Bharati de 8 de junho de 2026 para propostas de pagamento por visualização do WAVES oferece uma rota de colocação separada para produtores originais, detentores de direitos, agregadores e distribuidores em potencial.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Propostas de colocação de longas-metragens | Marco atualizado de aquisição de conteúdo para pagamento por visualização | WAVES OTT / programação de longas-metragens | Oferecer um pacote de filmes com direitos documentados | Recuperação incerta do trabalho de preparação e dos direitos aplicáveis | Produtores de filmes e detentores de direitos |
| Propostas de conteúdo serializado | A aquisição atualizada para pagamento por visualização fornece um formato de proposta para webséries | WAVES OTT / programação episódica | Empacotar uma série coerente com direitos documentados | Preparar uma proposta de série sem integração ou receita asseguradas | Produtores de séries e agregadores |
| Propostas de catálogo de documentários e conteúdo educacional | Os formatos de proposta para documentários e conteúdo educacional acompanham o marco atualizado | WAVES OTT / programação de documentários e conteúdo educacional | Apresentar um catálogo focado com as autorizações de imagens aplicáveis | Recuperação do trabalho de autorização aplicável quando a seleção e os retornos são incertos | Produtores e distribuidores de documentários |
| Fonte: Mordor Intelligence | |||||
Documentos de titularidade de direitos ou cadeia de titularidade e autorizações de música, imagens ou terceiros são solicitados quando aplicável para as propostas do WAVES. O envio de uma proposta não garante integração, publicação ou qualquer pagamento mínimo ou receita. Para produtores mobile, uma oferta serializada gratuita pode vincular a descoberta por feed social a uma proposta de visualização contínua. Um detentor de direitos com um catálogo documentado existente enfrenta uma proposta de colocação no WAVES mais contida do que aquele que produz um novo catálogo na expectativa de seleção.
Desenvolvimentos industriais recentes em Mercado de OTT da Índia
- Ago 2026: O Ministério da Informação e Radiodifusão orientou as plataformas de OTT a exibir avisos claros, legíveis e proeminentes durante cenas de uso de entorpecentes em conteúdo publicado ou lançado a partir de 24 de agosto, com duração de exibição suficiente.
- Jul 2026: A Amazon reportou que o conteúdo de streaming gratuito e premium do Amazon MX Player havia sido integrado ao Prime Video na Índia.
- Jun 2026: A FIFA firmou acordo com a Zee Entertainment Enterprises Limited para distribuir 39 eventos na Índia durante 2026-2034 por meio da UNITE8 Sports e do ZEE5.
Mercado de OTT da Índia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de OTT da Índia mensura a receita anual das plataformas na Índia proveniente de serviços de vídeo entregues pela internet e outros serviços de entretenimento digital que oferecem aos consumidores acesso direto ao conteúdo, contornando a distribuição tradicional por radiodifusão e cabo. A receita é classificada por método de monetização, dispositivo de visualização e gênero de conteúdo.
Exclusões de escopo: Banda larga independente e conectividade móvel, hardware de dispositivos inteligentes, assinaturas de televisão por radiodifusão e cabo tradicionais, e contratos de produção ou licenciamento de conteúdo vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Modelo de Receita
- SVOD
- AVOD
- TVOD
- Assinatura Híbrida e Anúncios
- Por Tipo de Dispositivo
- Smartphones e Tablets
- Smart TVs
- Laptops e Desktops
- Outros Tipos de Dispositivos
- Por Gênero de Conteúdo
- Filmes e Longas-Metragens
- Programas de TV e Conteúdo Episódico
- Documentários
- Outros Gêneros de Conteúdo
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Indicadores públicos como o resumo do PIB do Ministério da Informação e Radiodifusão sobre dados de assinaturas do setor, os indicadores de serviço da Autoridade Reguladora de Telecomunicações da Índia, o resumo da India Brand Equity Foundation de um estudo nacional de audiência de OTT e os relatórios de mídia e entretenimento da Federação das Câmaras de Comércio e Indústria da Índia auxiliam no acompanhamento de receitas de assinatura, alcance de audiência, acesso por dispositivos, publicidade e contexto de mercado. Suas métricas apoiam verificações independentes de visualização paga, disponibilidade de acesso móvel e de banda larga, uso de TVs conectadas e condições publicitárias, em vez de tratar contagens de audiência ou conectividade como receita de OTT.
Relatórios anuais de empresas, registros em bolsas de valores, materiais para investidores e a imprensa de negócios indiana de reputação podem acrescentar informações específicas de plataformas sobre receita, pacotes e conteúdo para verificações cruzadas com esses indicadores. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária utiliza entrevistas estruturadas e pesquisas com profissionais de plataformas de streaming, publicidade, distribuição e conteúdo com base na Índia, incluindo executivos, líderes funcionais e gestores. Suas evidências verificam premissas secundárias sobre receitas de assinatura, publicidade e pacotes, uso de dispositivos e demanda por gênero, enquanto as discrepâncias são rastreadas até sua origem e testadas em relação a indicadores publicados independentes. Quando insumos diretos não estão disponíveis, os analistas registram a lacuna como uma premissa e a triangulam com divulgações comparáveis de plataformas, estudos de audiência e preços de planos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | |
| Nível intermediário: 45% | Líderes Funcionais/de Unidade: 35% | |
| Participantes menores: 25% | Gestores: 45% |
Dimensionamento de Mercado e Previsão
O modelo estima a receita das plataformas de OTT em toda a Índia de cima para baixo, verificando em seguida totais selecionados em relação a divulgações amostradas de plataformas e ao preço de assinatura multiplicado pelo número de contas pagantes. Receita de assinatura e contas pagas, receita publicitária, alcance de audiência de vídeo online, uso de TVs conectadas e acesso à internet são indicadores que ajudam a separar o crescimento da monetização das mudanças no acesso à visualização. As participações por segmento são construídas a partir de divisões de receita reportadas quando disponíveis e verificadas em relação a evidências de crescimento relativo entre modelos SVOD, AVOD, TVOD e híbridos, dispositivos e gêneros de conteúdo. A análise de cenários projeta os indicadores de receita e audiência até 2032, com trajetórias alternativas para conversão de assinaturas, monetização publicitária e desenvolvimento de pacotes, e entrevistas com o setor na Índia verificam se essas trajetórias variáveis se adequam às condições de mercado. Quando uma verificação seletiva de baixo para cima carece de detalhes de receita ou contas de plataforma, os analistas utilizam faixas divulgadas e indicadores públicos comparáveis, registram a premissa e a reconciliam com o total de cima para baixo antes de alocar as participações.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de plataformas, medidas públicas de audiência e conectividade, estudos setoriais e verificações seletivas de baixo para cima, investigando em seguida diferenças materiais em definições, periodicidade ou tratamento de receita. Um revisor verifica cálculos, participações por segmento, datas das fontes e anomalias, e os analistas resolvem movimentos incomuns antes da aprovação final, verificando a fonte subjacente ou recontatando um respondente relevante quando um insumo-chave permanece incerto. O modelo é atualizado anualmente, revisitado entre ciclos após eventos materiais de mercado ou regulatórios, e submetido a uma revisão completa de fontes, cálculos e consistência antes da entrega.
Estimativa do Mercado de OTT da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de OTT da Índia mensura a receita anual das plataformas na Índia proveniente de serviços de vídeo entregues pela internet e outros serviços de entretenimento digital que oferecem aos consumidores acesso direto ao conteúdo, contornando a distribuição tradicional por radiodifusão e cabo.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Receita de assinatura e contas pagas, receita publicitária, alcance de audiência de vídeo online, uso de TVs conectadas e acesso à internet são indicadores que ajudam a separar o crescimento da monetização das mudanças no acesso à visualização.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,7 bilhões de USD (2027) | |
| Consultoria Regional A | 4,52 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 64,4% abaixo do valor de 2027 deste relatório de 12,7 bilhões de USD, 2 anos depois. O mercado publicado é o de OTT de vídeo, incluindo serviços com suporte publicitário e de assinatura e a monetização de vídeo do YouTube, enquanto o escopo do relatório também inclui outros serviços de entretenimento digital. |
| Consultoria Regional B | 5,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 57,5% abaixo do valor de 2027 deste relatório de 12,7 bilhões de USD, 2 anos depois. A definição publicada centra-se na televisão entregue pela internet, webséries e filmes, enquanto o escopo do relatório também inclui outros serviços de entretenimento digital. |
Os analistas da Mordor Intelligence triangulam divulgações de plataformas, medidas públicas de audiência e conectividade, estudos setoriais e verificações seletivas de baixo para cima, investigando em seguida diferenças materiais em definições, periodicidade ou tratamento de receita.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de OTT da Índia?
O tamanho deve ser de 12,7 bilhões de USD em 2027 e atingir 24,88 bilhões de USD até 2032, com um CAGR de 14,4% no período de 2027 a 2032.
O que está sustentando a demanda por serviços de vídeo OTT na Índia?
A visualização em TVs conectadas, os esportes ao vivo e a monetização híbrida sustentam a demanda. A JioStar reportou 25 bilhões de visualizações de vídeo digital para o TATA IPL 2026.
Qual modelo de receita lidera os serviços de OTT na Índia?
O SVOD liderou com 46,18% de participação na receita em 2026. O AVOD tem previsão de crescer a um CAGR de 14,9% no período de 2027 a 2032.
Quais empresas são os principais provedores de OTT na Índia?
Os principais provedores incluem Netflix, Inc., Amazon.com, Inc., Zee Entertainment Enterprises Limited, Alphabet Inc. e JioStar India Private Limited.
O que limita a monetização dos serviços de streaming indianos?
A pirataria corrói o retorno do conteúdo licenciado, enquanto as taxas recorrentes podem desestimular espectadores sensíveis ao preço. O crescimento tem previsão de um CAGR de 14,4% no período de 2027 a 2032.
Qual região lidera as assinaturas de OTT na Índia?
O Norte da Índia lidera em número de assinantes, com a demanda por conteúdo em língua hindi sustentando sua posição na Índia.