
Taille et part du marché OTT en Inde
Analyse du marché OTT en Inde par Mordor Intelligence
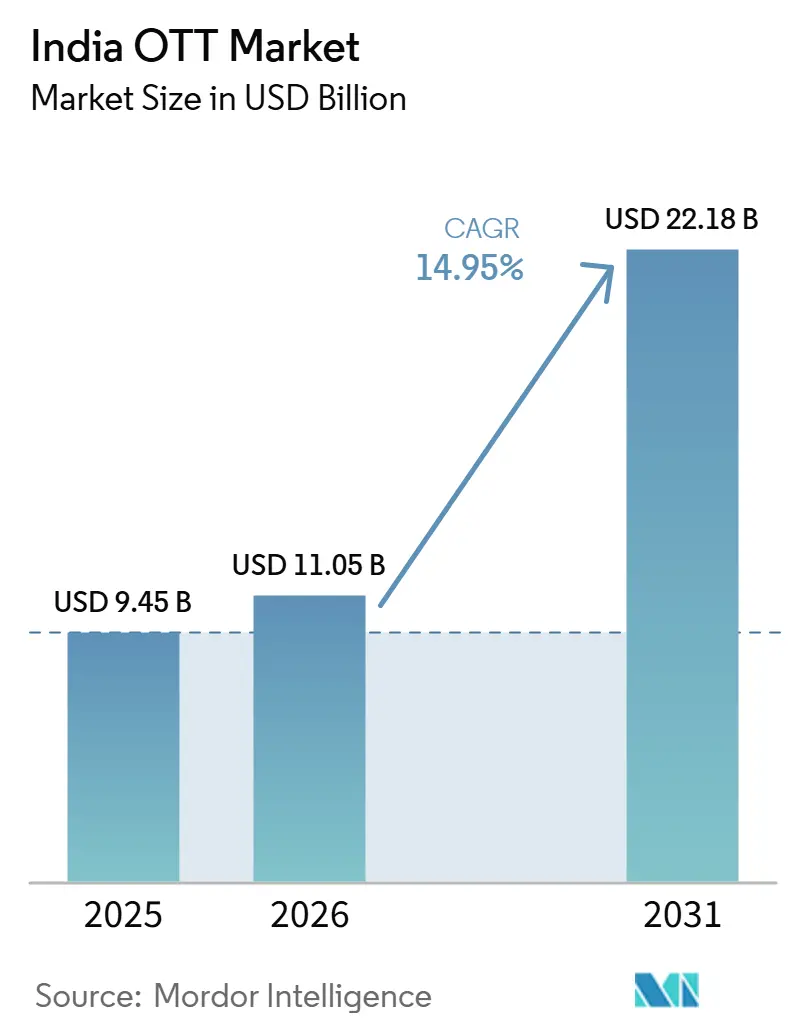
La taille du marché OTT en Inde devrait augmenter de 11,05 milliards USD en 2026 à 12,7 milliards USD en 2027 et atteindre 24,88 milliards USD d'ici 2032, avec un CAGR de 14,4 % sur la période 2027-2032.
En Inde, la diffusion télévisuelle en continu et les sports en direct créent des occasions de visionnage susceptibles de soutenir la publicité parallèlement à l'accès payant. Les productions originales régionales constituent une raison supplémentaire pour les audiences hors métropoles de continuer à utiliser un service, renforçant ainsi la justification d'un pipeline de contenu continu. Les coûts d'abonnement et la distribution non autorisée limitent toutefois la part de cet engagement qui se transforme en revenus pour les fournisseurs. Les plateformes répondent par un accès groupé et des licences de contenu qui relient des catalogues plus larges à des relations de distribution établies. Les services qui associent la programmation en direct et régionale à une distribution groupée sont donc mieux positionnés que les offres d'abonnement autonomes.
Principaux enseignements du rapport
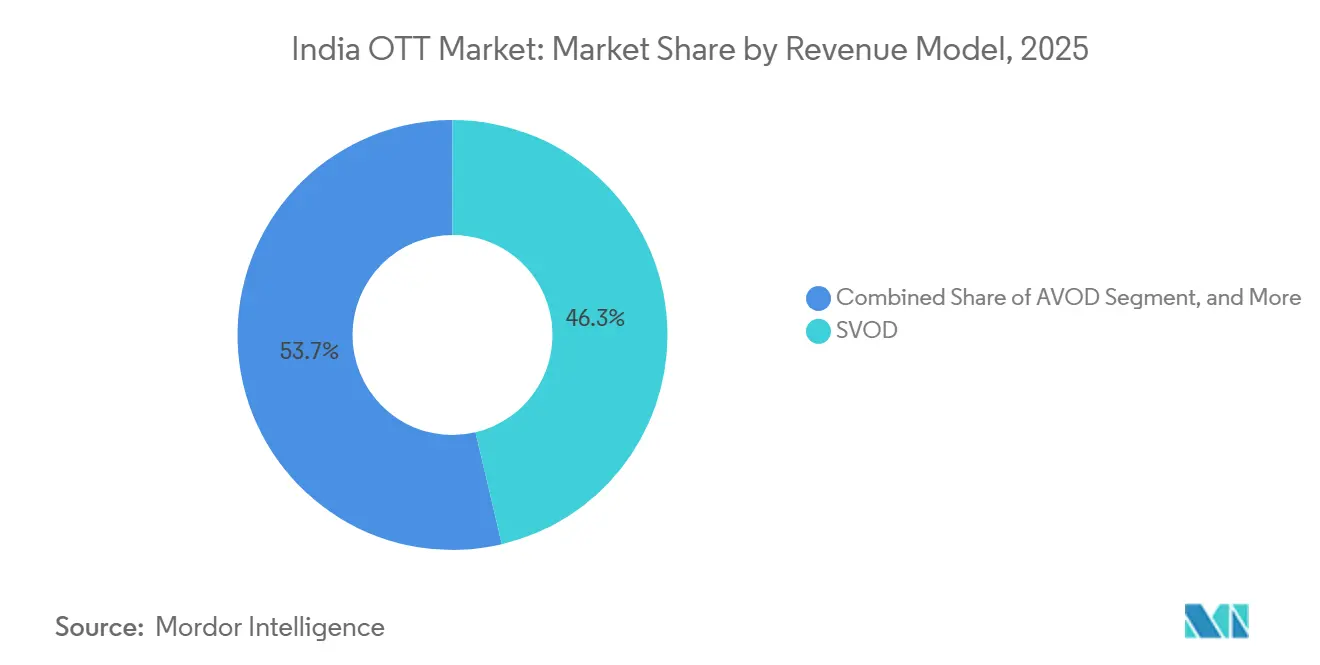
- Par modèle de revenus, le SVOD détenait une part de marché OTT en Inde de 46,18 % en 2026, tandis que l'AVOD devrait être le segment à la croissance la plus rapide avec un CAGR de 14,9 % sur la période 2027-2032.
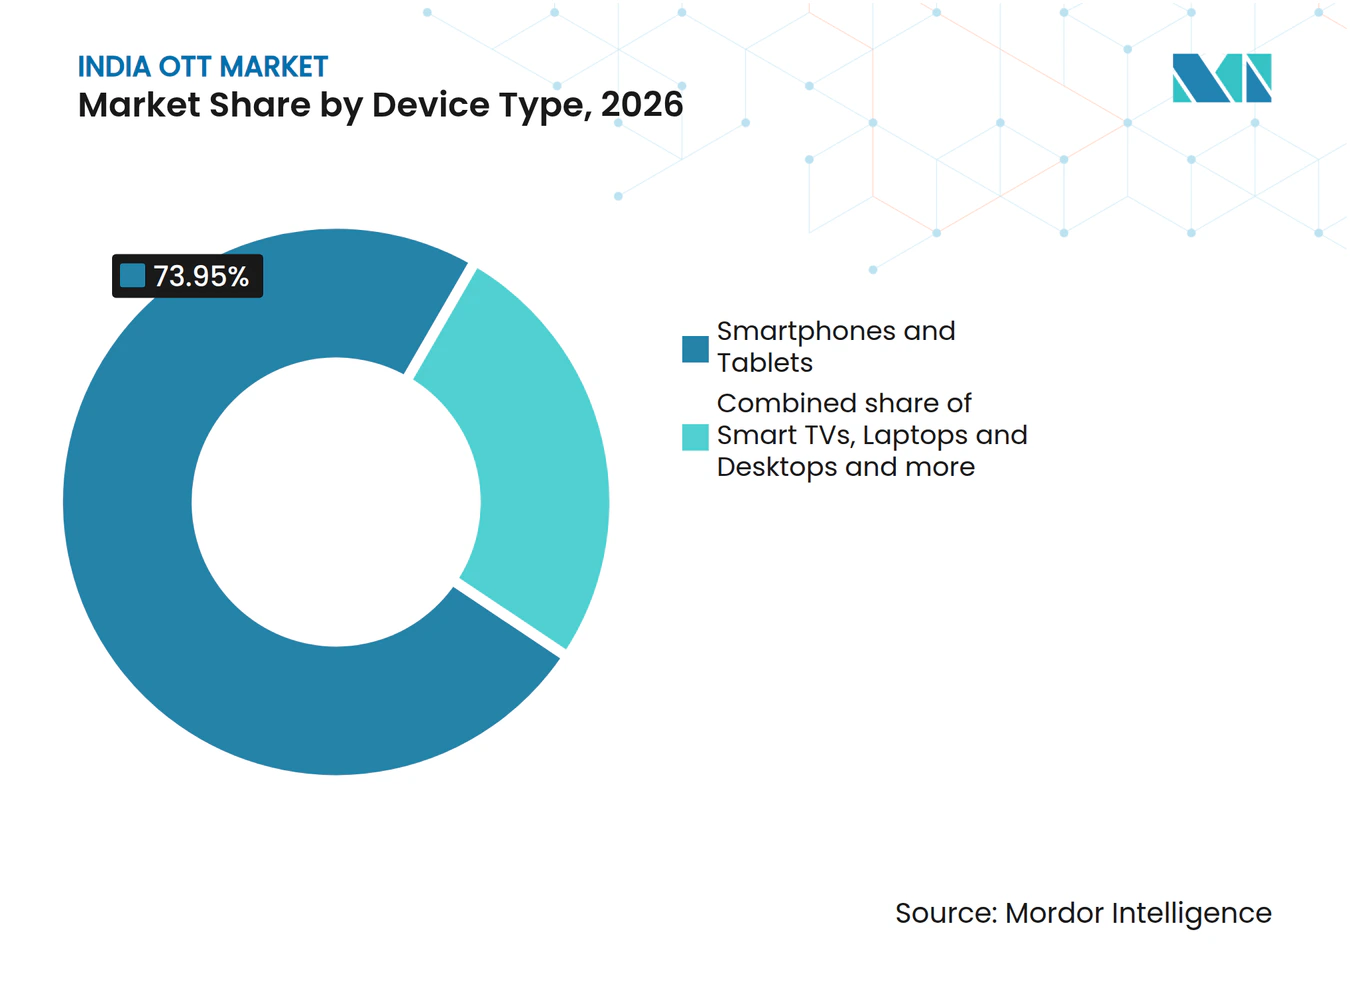
- Les smartphones et tablettes ont dominé la répartition par type d'appareil avec une part de 73,95 % de la taille du marché OTT en Inde en 2026, tandis que les téléviseurs intelligents devraient être le segment à la croissance la plus rapide avec un CAGR de 15 % sur la période 2027-2032.
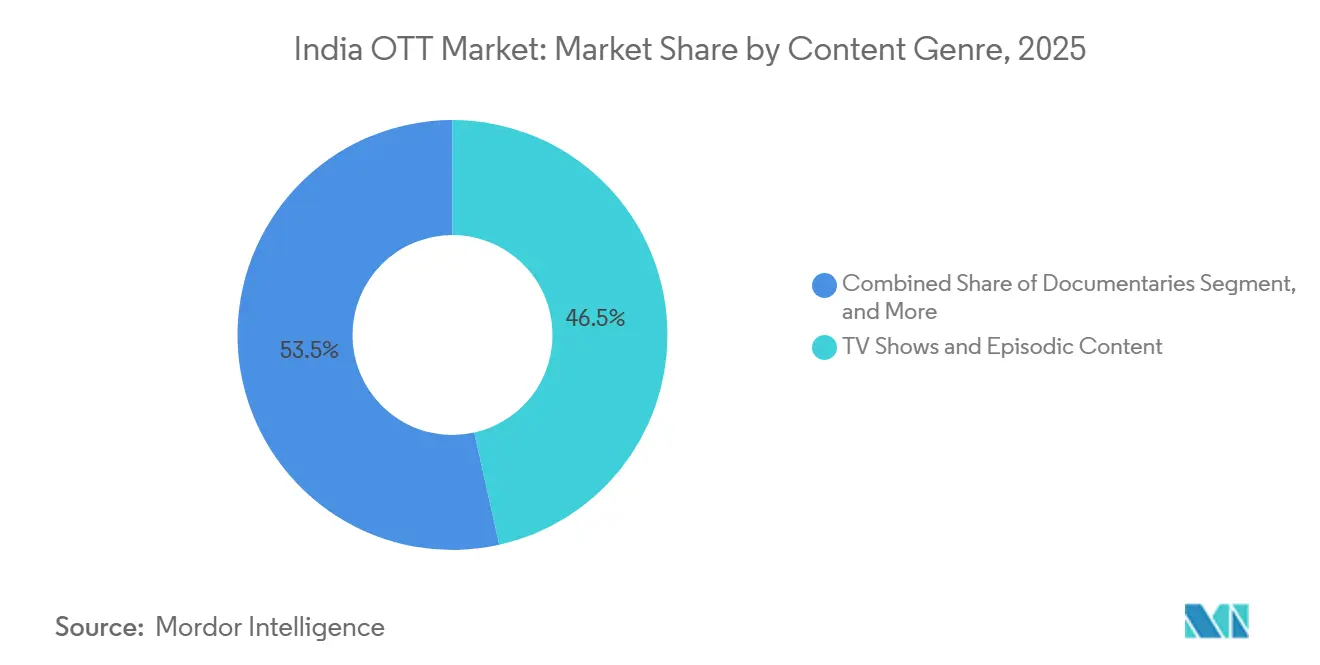
- Parmi les genres de contenu, les émissions de télévision et le contenu épisodique détenaient la plus grande part à 46,52 % en 2026, et les documentaires devraient être le segment à la croissance la plus rapide avec un CAGR de 14,85 % sur la période 2027-2032.
- Sur le plan géographique, le nord de l'Inde est en tête par nombre d'abonnés et constitue un centre majeur de la demande en langue hindi.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des téléviseurs connectés dans les ménages urbains | +4.5% | Métropoles et villes de niveau 2 | Moyen terme (2 à 4 ans) |
| Droits sportifs et monétisation des événements en direct | +4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| La monétisation hybride élargit la structure des revenus | +3.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le contenu en langues régionales élargit l'audience au-delà des grandes métropoles | +3% | Villes de niveau 2 et de niveau 3 | Moyen terme (2-4 ans) |
| La publicité programmatique sur téléviseurs connectés améliore le rendement publicitaire et le ciblage | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| L'offre groupée avec les forfaits télécoms et haut débit réduit les frictions à l'acquisition | +1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des téléviseurs connectés dans les ménages urbains
La diffusion en continu sur grand écran offre aux plateformes une audience urbaine substantielle au-delà du visionnage individuel sur mobile. Une enquête Kantar commandée par Amazon Ads a révélé qu'environ 60 % des audiences urbaines de télévision regardaient via des téléviseurs connectés à Internet en septembre et octobre 2025.[1] L'enquête a couvert 5 780 diffuseurs de vidéos en ligne âgés de 18 à 55 ans dans les catégories NCCS A et B dans 25 métropoles et villes de niveau 2 en Inde. Pour les services ciblant cette audience, l'accès par télévision peut rendre un abonnement pertinent pour un visionnage partagé plutôt que pour le divertissement d'une seule personne. Cela élargit la justification de la programmation qui retient l'attention de manière répétée sur l'écran du foyer. Maintenir les occasions de visionnage télévisé est ce qui transforme cette audience urbaine en valeur d'abonnement récurrente.
Droits sportifs et monétisation des événements en direct
Les sports en direct créent des occasions de visionnage concentrées susceptibles de relier l'engagement en streaming à la demande des annonceurs. JioStar a annoncé 25 milliards de vues vidéo numériques pour la TATA IPL 2026, en hausse de 8 % d'une année sur l'autre. Il a également annoncé 125 nouveaux annonceurs pour sa présentation du tournoi sur plusieurs plateformes par rapport à la saison précédente. Pour un détenteur de droits, cette combinaison élargit l'opportunité commerciale au-delà de la simple collecte d'abonnements auprès des téléspectateurs qui suivent la compétition. Les audiences d'événements en direct peuvent soutenir des relations publicitaires supplémentaires, offrant à la plateforme une autre voie pour récupérer le coût de la diffusion du tournoi. L'avantage concurrentiel qui en résulte dépend de la capacité à transformer le visionnage concentré des matchs en exposition commercialisable, plutôt que de traiter un grand nombre de vues comme un revenu en soi.
La monétisation hybride élargit la structure des revenus
La combinaison de l'accès par abonnement et de la publicité peut augmenter la valeur du visionnage sans que chaque hausse de revenus ne provienne des abonnés. Les films et émissions de télévision d'Amazon Prime Video en Inde ont commencé à diffuser des publicités limitées le 17 juin 2025, tandis que l'accès était disponible via l'adhésion Amazon Prime plus large. Cela crée une opportunité publicitaire autour de contenus déjà associés à une relation client payante. Pour une plateforme, cette voie de revenus supplémentaire peut élargir la justification économique du service aux téléspectateurs peu enclins à payer davantage pour le divertissement. Sa valeur dépend de l'équilibre entre l'opportunité publicitaire et l'expérience de visionnage qui soutient la fidélisation des membres. La qualité du visionnage payant est importante tant pour la rétention des abonnements que pour l'exposition vendue aux annonceurs.
Le contenu en langues régionales élargit l'audience au-delà des grandes métropoles
Pour un téléspectateur hors métropole, une programmation originale peut rendre un service pertinent grâce à la langue dans laquelle ce téléspectateur souhaite se divertir. En janvier 2026, Mint a rapporté que près de 40 % de l'audience de ZEE5 provenait des marchés de niveau 2 et de niveau 3. Cette portée rend les audiences hors métropoles pertinentes pour la proposition de programmation d'une plateforme au-delà des plus grandes villes. Mint a également rapporté que les productions originales du sud de l'Inde ont joué un rôle clé dans le maintien de l'engagement de ZEE5 et la gestion du taux de désabonnement dans un écosystème OTT en maturité. Un service peut utiliser un catalogue original distinct pour créer une raison pour les téléspectateurs de revenir après la fin d'un titre individuel. Cela favorise un pipeline de commandes régionales soutenu plutôt que des ajouts isolés à un catalogue national.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Saturation des abonnements chez les utilisateurs sensibles aux prix | -1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le piratage de contenu et le partage de comptes pèsent sur la monétisation | -1% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Coûts élevés du contenu pour les sports premium et les productions originales | -0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Fragmentation des paiements et abandon des renouvellements dans les segments grand public | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Saturation des abonnements chez les utilisateurs sensibles aux prix
Pour un téléspectateur sensible aux prix, un abonnement récurrent supplémentaire doit justifier la valeur de la programmation qu'il apporte. Une enquête Meta et Ormax menée de novembre 2025 à janvier 2026 a couvert 2 000 téléspectateurs de micro-dramas dans 14 États indiens. Plus de la moitié ont cité les préoccupations liées au renouvellement automatique comme raison d'éviter les formules payantes de micro-dramas. Cette réticence à accepter le renouvellement automatique montre que l'engagement récurrent lui-même freine l'adoption payante dans ce format. Chaque formule supplémentaire doit proposer une programmation suffisamment distincte et régulièrement pertinente pour maintenir sa place dans les dépenses de divertissement du téléspectateur. Sinon, le tarif nécessaire pour financer l'offre peut dépasser la valeur qu'un acheteur sensible aux prix attribue à un accès continu.
Le piratage de contenu et le partage de comptes pèsent sur la monétisation
La distribution non autorisée affaiblit le lien entre le paiement des droits sur le contenu et la génération de revenus issus du visionnage légitime. Un rapport d'IP House et Media Partners Asia publié en mai 2025 lors de l'initiative WAVES du ministère de l'Information et de la Radiodiffusion a estimé que le piratage en ligne coûterait plus de 10 % des revenus de l'industrie vidéo indienne sur la période 2025-2029.[2] Pour les détenteurs de droits de diffusion en continu, cette exposition limite les revenus disponibles pour soutenir la programmation exclusive, même lorsque les audiences valorisent le contenu sous-jacent. Cela fait également de la portée de l'audience une mesure incomplète du retour sur investissement d'un titre. En mai 2025, la plainte de JioStar alléguant que BOS IPTV diffusait illégalement des contenus premium, notamment des contenus JioHotstar et des chaînes restreintes, a déclenché une enquête de la cybercriminalité de Gandhinagar. Les mesures d'application ne convertissent pas en elles-mêmes le visionnage non autorisé en utilisation payante, laissant les détenteurs de droits exposés à des revenus contournant leurs services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de revenus :
l'échelle payante et l'accès publicitaire suivent des économies différentesLe SVOD représentait une part de 46,18 % de la taille du marché OTT en Inde en 2026. Ormax a estimé à 172,6 millions le nombre d'abonnements OTT payants actifs en Inde en 2026. Son décompte couvrait les abonnements utilisés au moins une fois au cours du mois précédent, y compris l'accès obtenu via des offres groupées de télécommunications et des agrégateurs OTT. Les fournisseurs SVOD peuvent proposer une offre de contenu récurrente via un abonnement direct ou un droit groupé, reliant le même actif de programmation à différentes relations d'accès. Étant donné que l'échelle des abonnements récompense le visionnage soutenu auprès des partenaires de distribution, l'accès partenaire fait partie intégrante du dossier d'investissement dans le contenu.
L'AVOD devrait être le segment à la croissance la plus rapide, avec un CAGR de 14,9 % sur la période 2027-2032. Les données propriétaires de Samsung Ads ont montré que les utilisateurs AVOD sur les téléviseurs intelligents Samsung en Inde ont augmenté de 26 % en 2025. L'accès financé par la publicité offre à un service une voie vers les téléspectateurs sans exiger au préalable un paiement d'abonnement récurrent, déplaçant l'opportunité de revenus vers les annonceurs. Pour une plateforme, cela sépare la tâche d'attirer le visionnage de celle de vendre l'exposition qui en résulte, de sorte que les deux relations importent pour l'expansion commerciale. L'AVOD peut élargir l'accès sans ajouter une relation de facturation pour chaque téléspectateur, faisant de la demande des annonceurs la contrainte pour monétiser une utilisation plus large.



Par type d'appareil :
l'échelle mobile et la monétisation télévisuelle remplissent des rôles différentsLes smartphones et tablettes représentaient une part de marché OTT en Inde de 73,95 % en 2026. EY a estimé que 572 millions de personnes en Inde regardaient des vidéos sur smartphones en 2025. Cette audience sur smartphones offre à un service de diffusion en continu une base de visionnage substantielle autour de laquelle développer une proposition mobile, l'accès individuel étant au cœur du rôle de ce format. Pour le fournisseur, la distinction importante est entre rendre le contenu disponible sur un écran largement utilisé et rendre ce visionnage précieux via un accès payant ou de la publicité. Servir l'écran dominant ne règle pas grand-chose en soi, car l'accès payant et la publicité sont des décisions distinctes superposées à la portée mobile.
Les téléviseurs intelligents devraient être le segment à la croissance la plus rapide, avec un CAGR de 15 % sur la période 2027-2032. Plus de 90 % des téléviseurs vendus en Inde en CY2024 et au premier semestre CY2025 (annualisé) étaient des téléviseurs intelligents, selon un rapport Redseer cité dans le prospectus préliminaire de LG Electronics India Limited. Cette composition des ventes soutient une large voie d'accès au visionnage télévisuel, bien qu'un téléspectateur passant d'un appareil mobile ne devienne pas nécessairement un abonné supplémentaire. L'accès financé par la publicité peut monétiser le visionnage télévisuel supplémentaire même lorsque le téléspectateur bénéficie déjà d'un accès payant via le même service. La croissance des téléviseurs intelligents ne porte ses fruits que lorsque l'utilisation supplémentaire de l'écran est monétisée, car un écran supplémentaire n'ajoute pas en soi un abonné.

Par genre de contenu :
la portée épisodique et la distribution documentaire élargissent le catalogueLes émissions de télévision et le contenu épisodique constituaient le segment le plus important, avec une part de revenus de 46,52 % en 2026. Pour la période de janvier à juin 2026, Ormax StreamView a projeté une audience indienne cumulée de 17,8 millions de téléspectateurs pour Made in India: A Titan Story d'Amazon MX Player, le chiffre final étant susceptible d'évoluer. L'estimation couvrait les téléspectateurs non dupliqués ayant regardé au moins 30 minutes et excluait le visionnage à l'étranger et les vidéos de format court. Les titres épisodiques peuvent générer du visionnage grâce à des épisodes successifs et à une découverte ultérieure, rendant la durée de vie potentielle d'une série plus large que son occasion de diffusion initiale. Les équipes de commande et de licence peuvent évaluer l'audience cumulée d'un titre parallèlement à la portée de son lancement.
Les documentaires devraient être le segment à la croissance la plus rapide, avec un CAGR de 14,85 % sur la période 2027-2032. Au 16 octobre 2025, Bloomberg Media avait rendu sa programmation documentaire disponible via JioTV et JioTV+ en Inde, décrivant un accès pour plus de 500 millions d'utilisateurs Jio. Cette voie de distribution peut intégrer la programmation documentaire dans une offre de visionnage plus large, permettant à un fournisseur de toucher une audience de plateforme établie via un contenu complémentaire. Un fournisseur de documentaires peut atteindre les téléspectateurs via une plateforme établie sans avoir à construire un abonnement exclusivement dédié aux documentaires.
Analyse géographique
Marché OTT du nord de l'Inde
Le nord de l'Inde est la plus grande zone géographique par nombre d'abonnés, la demande en langue hindi conférant à la région un rôle central dans la diffusion en continu. Du 23 au 26 juin 2026, Chrome DM COTT a rapporté 8,71 millions de téléspectateurs uniques en Uttar Pradesh et 4,82 millions au Bihar pour Gram Chikitsalay Saison 2 d'Amazon Prime Video. Ces audiences des quatre premiers jours montrent comment une seule série peut générer un engagement substantiel dans plusieurs États. Pour une plateforme, un lancement multi-États peut rendre un titre pertinent pour une stratégie régionale avant que le service n'élargisse son catalogue. L'Uttar Pradesh a livré environ 1,8 fois l'audience du Bihar pour le même titre, de sorte qu'un plan de lancement basé sur cette série pondérerait les deux États de manière inégale.
Marché OTT en Inde du Sud
La programmation du sud de l'Inde peut constituer une part essentielle de l'investissement en contenu d'un service national. En mai 2026, le directeur commercial de ZEE5 a déclaré que le contenu du sud de l'Inde représentait plus de 41 % de son temps de visionnage total, tous films et séries web confondus. Cette part couvre à la fois les films et les séries web, de sorte que la dépendance ne se limite pas à un seul format. Cette contribution au visionnage propre à la plateforme donne à la production axée sur les langues régionales une justification qui va au-delà du simple comblement de lacunes occasionnelles dans un catalogue plus large. Avec les titres du sud de l'Inde représentant plus de 41 % du temps de visionnage, la planification du catalogue de ZEE5 dépend des contenus du sud performant à la fois dans les films et les séries web.
La programmation en langue kannada constitue un test distinct de la manière dont un contenu original régional peut atteindre les spectateurs via un service établi. Au 1er mai 2025, la première série web en kannada de ZEE5, Ayyana Mane, avait accumulé 50 millions de minutes de diffusion depuis son lancement le 25 avril. Le visionnage de ce titre à l'échelle de la plateforme montre comment une production spécifique à une langue peut générer de l'utilisation dans le cadre d'une offre d'abonnement plus large. Les 50 millions de minutes ont été accumulées en environ une semaine après le lancement du 25 avril, ce qui signifie qu'un contenu original en kannada a rapidement construit son audience sur ZEE5. Un visionnage précoce de cette ampleur fournit à ZEE5 des éléments sur lesquels fonder ses décisions concernant de nouvelles commandes en kannada.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des éditeurs OTT couverts par le cadre national indien. La partie III relie la classification du contenu et les évaluations affichées avant le visionnage à un mécanisme de traitement des plaintes impliquant les éditeurs, les organismes d'autorégulation et la supervision du gouvernement central. Ces obligations relient l'interface de publication à la responsabilité du traitement des plaintes, faisant de la conformité une capacité opérationnelle plutôt qu'une décision ponctuelle sur le contenu.
Tableau réglementaire
| Facteur de décision | Inde | Tamil Nadu |
|---|---|---|
| Autorité principale | Ministère de l'Information et de la Radiodiffusion pour la partie III | Ministère de l'Information et de la Radiodiffusion dans le cadre du dispositif national |
| Instruments ou orientations clés | Règles informatiques, partie III ; directives d'accessibilité OTT programmées | Cadre national de la partie III pour les éditeurs et directives d'accessibilité programmées |
| Effet commercial | Classification du contenu, évaluations et descripteurs avant le visionnage ; niveaux de traitement des plaintes par l'éditeur, l'organisme d'autorégulation et le gouvernement central | Mêmes obligations nationales pour les éditeurs couverts opérant dans l'État |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète le travail de classification et de traitement des plaintes dans le cadre national des éditeurs. À l'expiration d'un délai de 36 mois à compter de leur publication du 6 février 2026, les directives introduisent progressivement au moins une fonctionnalité d'accessibilité auditive et une audiodescription sur les nouveaux contenus publiés, des descripteurs d'accessibilité à la sortie et une accessibilité fonctionnelle de l'interface. Les exemptions couvrent les contenus en direct et en différé, les contenus audio et les contenus courts autonomes, tandis que plusieurs épisodes ou segments ne bénéficient pas de l'exemption pour les formats courts. Des épisodes plus courts ne suppriment pas la charge de travail future en matière d'accessibilité d'un éditeur épisodique, ce qui soutient une orientation de Durcissement pour les éditeurs couverts.
Étapes de la chaîne de valeur
La capture de valeur diffère selon que l'on développe des programmes, distribue un accès groupé ou vend de la publicité autour du visionnage. L'annonce de Bharti Airtel Limited en mai 2025 concernant ses offres prépayées de divertissement a montré une voie de distribution combinant des avantages télécom avec un accès puisé dans un portefeuille de plus de 25 plateformes OTT. La production de programmes et le contrôle de la relation d'accès client créent des positions de négociation distinctes, de sorte qu'une offre groupée peut connecter les participants sans leur donner la même source de revenus.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en termes de résilience |
|---|---|---|---|---|
| Développement de contenu | Développeurs de contenu tels que Balaji Telefilms Limited | Revenus de services de développement | Coordination des commandes et des droits | Définir les livrables et les droits avant la production |
| Distribution d'accès groupé | Distributeurs télécom tels que Bharti Airtel Limited | Ventes d'offres de divertissement incluant des avantages télécom | Coordination de plusieurs droits d'accès à des plateformes | Préciser clairement l'accès inclus et la validité |
| Ventes publicitaires | Vendeurs publicitaires tels que JioStar India Private Limited (anciennement Star India Private Limited) | Honoraires de services publicitaires dans le cadre des propositions acceptées | Réservations soumises à la disponibilité des inventaires | Confirmer la capacité disponible avant de s'engager sur des campagnes |
| Source: Mordor Intelligence | ||||
Les conditions publicitaires de JioStar, dernièrement modifiées le 2 juillet 2026, engagent les clients acceptant une proposition de vente publicitaire distincte et soumettent les réservations à la disponibilité des inventaires. Cela impose une limite pratique à la conversion de l'attention de l'audience en publicité contractée, même après que la programmation et la distribution sont organisées. Étant donné que les réservations restent soumises à la disponibilité des inventaires, l'engagement d'un annonceur dépend de la capacité confirmée par la plateforme et non de la programmation seule.
Paysage concurrentiel
Concentration du Marché
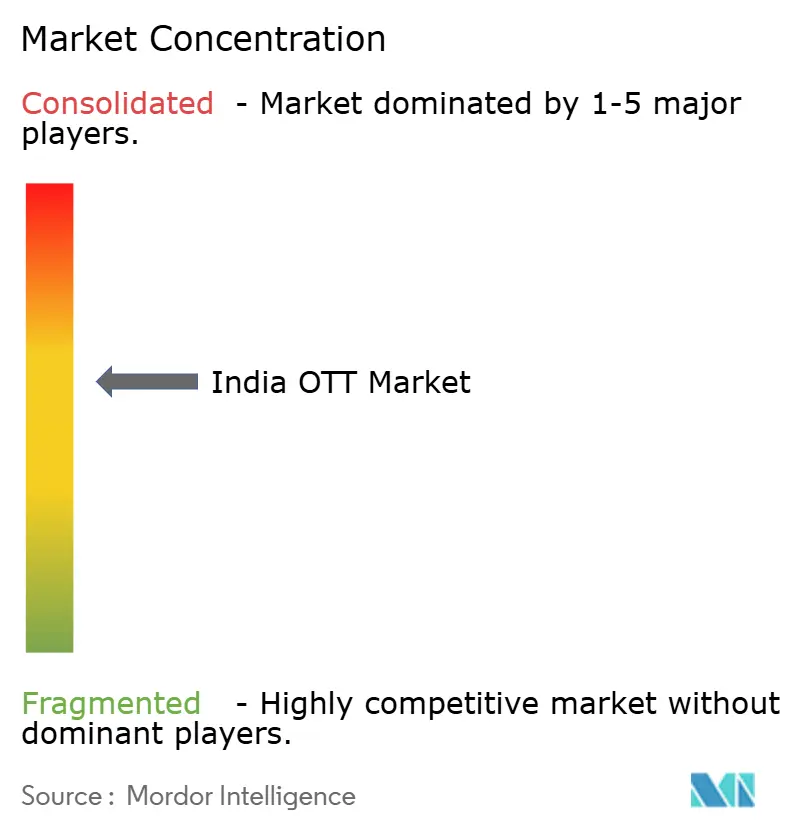
Le secteur est modérément concentré autour de plateformes de diffusion en continu établies, avec une différenciation fondée sur les droits sur le contenu, les modèles d'accès et la portée publicitaire. En novembre 2025, Netflix, Inc. a lancé un partenariat progressif avec Yash Raj Films pour diffuser une sélection de films de Bollywood à l'échelle mondiale, y compris en Inde. Amazon.com, Inc. combine des offres gratuites et payantes, tandis que Zee Entertainment Enterprises Limited distribue sa programmation via la télévision et ZEE5. Ces différentes positions rendent la découverte de contenu et le mode d'accès à un service commercialement importants, car une bibliothèque de films familière et une destination de visionnage large répondent à des raisons distinctes de choisir une plateforme.
Amazon a commencé à intégrer le contenu gratuit d'Amazon MX Player avec la diffusion payante, les locations et les abonnements complémentaires de Prime Video en Inde en mai 2026 via un déploiement progressif. Regrouper ces options peut permettre au service de répondre à différentes dispositions à payer sans obliger chaque spectateur à accéder par la même offre commerciale. En juin 2026, la FIFA a conclu un accord avec Zee pour distribuer 39 événements en Inde durant 2026-2034 via UNITE8 Sports et ZEE5. Parallèlement à l'intégration entre les modèles d'accès, un portefeuille d'événements pluriannuel crée une autre voie concurrentielle en donnant à un distributeur une relation de programmation définie autour de laquelle développer des propositions de visionnage et de publicité.
YouTube d'Alphabet Inc. a déclaré une portée mensuelle sur les téléviseurs connectés de plus de 75 millions de personnes âgées de 18 ans et plus en Inde pour avril 2025, en utilisant ses données internes. JioStar India Private Limited a signalé une croissance de 22 % de la consommation sur téléviseurs connectés durant la TATA IPL 2026, plaçant la couverture sportive en direct de JioHotstar sur l'écran de télévision où YouTube mesure également sa portée. Le 24 août 2026, le ministère de l'Information et de la Radiodiffusion a conseillé aux plateformes OTT d'afficher des avertissements lors des scènes d'usage de stupéfiants dans les contenus publiés ou diffusés à partir de cette date.[3] L'avis demandait des avertissements clairs, lisibles et bien visibles, affichés pendant une durée suffisante. L'expansion du catalogue peut engendrer un travail de présentation spécifique aux scènes même après l'obtention des droits, faisant de l'exécution de la diffusion une partie du coût d'une offre sous licence plus large.
Leaders du secteur OTT en Inde
-
Netflix, Inc.
-
Amazon.com, Inc.
-
Zee Entertainment Enterprises Limited
-
Alphabet Inc.
-
JioStar India Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché OTT en Inde Entreprises couvertes dans ce rapport
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- JioStar India Private Limited
- Zee Entertainment Enterprises Limited
- Sony Pictures Networks India Private Limited
- Sun TV Network Limited
- Skydance Corporation
- Apple Inc.
- Arha Media & Broadcasting Private Limited
- Tata Play Limited
- Bharti Airtel Limited
- Pocket FM
- Shemaroo Entertainment Limited
- Eros Media World PLC
- Hoichoi Technologies Private Limited
- YuppTV, Inc.
- Balaji Telefilms Limited
- Hungama Digital Media Entertainment Private Limited
Principales opportunités pour les acteurs du marché
Les opportunités comparent les propositions des fournisseurs dans le cadre de la voie de paiement à la séance de WAVES OTT, ainsi qu'une ouverture plus large pour relier la découverte sociale à la programmation mobile sérialisée. Une étude Kantar de mai 2026 portant sur 1 045 utilisateurs de smartphones dans des marchés métropolitains et non métropolitains indiens a révélé que 77 % des téléspectateurs de micro-dramas avaient découvert ce format via des fils d'actualité sociaux. Amazon MX Player propose des micro-dramas verticaux gratuits avec des épisodes de 2 minutes via son application Android en Inde. L'invitation de Prasar Bharati du 8 juin 2026 à soumettre des propositions de paiement à la séance pour WAVES fournit une voie de placement distincte pour les producteurs originaux potentiels, les détenteurs de droits, les agrégateurs et les distributeurs.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Propositions de placement de longs métrages | Cadre actualisé d'approvisionnement en contenu PPV | WAVES OTT / programmation de longs métrages | Proposer un package de films avec droits documentés | Récupération incertaine des travaux de préparation et des droits applicables | Producteurs de films et détenteurs de droits |
| Propositions de contenu sérialisé | L'approvisionnement PPV actualisé fournit un format de proposition pour les séries web | WAVES OTT / programmation épisodique | Proposer une série cohérente avec des droits documentés | Préparer une proposition de série sans garantie d'intégration ni de revenus | Producteurs de séries et agrégateurs |
| Propositions de catalogue documentaire et éducatif | Des formats de proposition documentaire et éducatif accompagnent le cadre actualisé | WAVES OTT / programmation documentaire et éducative | Présenter un catalogue ciblé avec les autorisations de séquences applicables | Récupérer les travaux d'autorisation applicables lorsque la sélection et les retours sont incertains | Producteurs de documentaires et distributeurs |
| Source: Mordor Intelligence | |||||
Les documents de propriété des droits ou de chaîne de titres ainsi que les autorisations musicales, de séquences ou de tiers sont demandés le cas échéant pour les propositions WAVES. La soumission d'une proposition ne garantit pas l'intégration, la publication ni aucun paiement minimum ou revenu. Pour les producteurs mobiles, une offre sérialisée gratuite peut relier la découverte via les fils d'actualité sociaux à une proposition de visionnage continue. Un détenteur de droits disposant d'un catalogue documenté existant fait face à une proposition de placement WAVES plus circonscrite que celui qui produit un nouveau catalogue en anticipation d'une sélection.
Développements industriels récents dans Marché OTT en Inde
- Août 2026 : Le ministère de l'Information et de la Radiodiffusion a conseillé aux plateformes OTT d'afficher des avertissements clairs, lisibles et bien visibles lors des scènes de consommation de stupéfiants dans les contenus publiés ou diffusés à partir du 24 août, avec une durée d'affichage suffisante.
- Juil. 2026 : Amazon a annoncé que le contenu de diffusion gratuit et premium d'Amazon MX Player avait été intégré à Prime Video en Inde.
- Juin 2026 : La FIFA a conclu un accord avec Zee Entertainment Enterprises Limited pour distribuer 39 événements en Inde durant 2026-2034 sur UNITE8 Sports et ZEE5.
Marché OTT en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché OTT en Inde mesure les revenus annuels des plateformes en Inde issus des services de vidéo livrée par Internet et d'autres services de divertissement numérique qui offrent aux consommateurs un accès direct au contenu, en contournant la distribution traditionnelle par diffusion hertzienne et câble. Les revenus sont classés par méthode de monétisation, appareil de visionnage et genre de contenu.
Exclusions du périmètre : le haut débit autonome et la connectivité mobile, le matériel des appareils intelligents, les abonnements à la télévision traditionnelle par diffusion hertzienne et câble, ainsi que les contrats de production ou de licence de contenu vendus séparément sont exclus.
Aperçu de la segmentation
- Par modèle de revenus
- SVOD
- AVOD
- TVOD
- Abonnement hybride et publicités
- Par type d'appareil
- Smartphones et tablettes
- Téléviseurs intelligents
- Ordinateurs portables et de bureau
- Autres types d'appareils
- Par genre de contenu
- Films et longs métrages
- Émissions de télévision et contenus épisodiques
- Documentaires
- Autres genres de contenu
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des indicateurs publics tels que le résumé PIB du ministère de l'Information et de la Radiodiffusion sur les chiffres d'abonnement du secteur, les indicateurs de service de l'Autorité de régulation des télécommunications de l'Inde, le résumé de la Fondation pour l'équité de la marque Inde d'une étude nationale sur l'audience OTT, et les rapports sur les médias et le divertissement de la Fédération des chambres de commerce et d'industrie indiennes aident à suivre les revenus d'abonnement, la portée de l'audience, l'accès aux appareils, la publicité et le contexte du marché. Leurs mesures permettent des vérifications distinctes du visionnage payant, de la disponibilité du mobile et du haut débit, de l'utilisation des téléviseurs connectés et des conditions publicitaires, plutôt que de traiter les chiffres d'audience ou de connectivité comme des revenus OTT.
Les rapports annuels des entreprises, les dépôts en bourse, les documents destinés aux investisseurs et la presse économique indienne réputée peuvent apporter des informations spécifiques aux plateformes sur les revenus, les offres groupées et le contenu pour des recoupements avec ces indicateurs. Les sources nommées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire utilise des entretiens structurés et des enquêtes auprès de professionnels indiens des plateformes de diffusion en continu, de la publicité, de la distribution et du contenu, notamment des dirigeants, des responsables fonctionnels et des managers. Leurs témoignages vérifient les hypothèses secondaires concernant les revenus d'abonnement, de publicité et de forfaits, l'utilisation des appareils et la demande par genre, tandis que les écarts sont retracés jusqu'à leur source et testés par rapport à des indicateurs publiés indépendants. Lorsque des données directes ne sont pas disponibles, les analystes conservent l'écart comme hypothèse et le recoupent avec des informations comparables de plateformes, des études d'audience et des tarifs de plans.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus des plateformes OTT à l'échelle de l'Inde selon une approche descendante, puis vérifie certains totaux par rapport aux informations divulguées par des plateformes sélectionnées et au prix d'abonnement multiplié par le nombre de comptes payants. Les revenus d'abonnement et les comptes payants, les revenus publicitaires, la portée de l'audience vidéo en ligne, l'utilisation des téléviseurs connectés et l'accès à Internet sont des indicateurs qui aident à distinguer la croissance de la monétisation des évolutions de l'accès au visionnage. Les parts de segment sont construites à partir des répartitions de revenus déclarées lorsqu'elles sont disponibles et vérifiées par rapport aux données de croissance relative entre les modèles SVOD, AVOD, TVOD et hybrides, les appareils et les genres de contenu. L'analyse de scénarios projette les indicateurs de revenus et d'audience jusqu'en 2032, avec des trajectoires alternatives pour la conversion des abonnements, la monétisation publicitaire et le développement des offres groupées, et des entretiens avec des professionnels du secteur en Inde vérifient si ces trajectoires variables correspondent aux conditions du marché. Lorsqu'une vérification ascendante slective manque de détails sur les revenus ou les comptes de la plateforme, les analystes utilisent les fourchettes divulguées et les indicateurs publics comparables, enregistrent l'hypothèse et la rapprochent du total descendant avant d'allouer les parts.
Cycle de validation des données et de mise à jour
Les analystes recoupent les informations divulguées par les plateformes, les mesures publiques d'audience et de connectivité, les études sectorielles et les vérifications ascendantes sélectionnées, puis examinent les différences significatives dans les définitions, le calendrier ou le traitement des revenus. Un réviseur vérifie les calculs, les parts de segment, les dates des sources et les anomalies, et les analystes résolvent les mouvements inhabituels avant la validation finale en vérifiant la source sous-jacente ou en recontactant un répondant concerné lorsqu'une donnée clé reste peu claire. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements significatifs sur le marché ou dans la réglementation, et soumis à une nouvelle revue des sources, des calculs et de la cohérence avant la livraison.
Estimation du marché OTT en Inde par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché OTT en Inde mesure les revenus annuels des plateformes en Inde issus des services de vidéo livrée par Internet et d'autres services de divertissement numérique qui offrent aux consommateurs un accès direct au contenu, en contournant la distribution traditionnelle par diffusion hertzienne et câble.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les revenus d'abonnement et les comptes payants, les revenus publicitaires, la portée de l'audience vidéo en ligne, l'utilisation des téléviseurs connectés et l'accès à Internet sont des indicateurs qui aident à distinguer la croissance de la monétisation des évolutions de l'accès au visionnage.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,7 milliards USD (2027) | |
| Cabinet de conseil régional A | 4,52 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 64,4 % à la valeur 2027 de ce rapport de 12,7 milliards USD, 2 ans plus tard. Le marché publié porte sur la vidéo OTT, incluant les services financés par la publicité et par abonnement ainsi que la monétisation vidéo de YouTube, tandis que le périmètre du rapport inclut également d'autres services de divertissement numérique. |
| Cabinet de conseil régional B | 5,4 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 57,5 % à la valeur 2027 de ce rapport de 12,7 milliards USD, 2 ans plus tard. La définition publiée se concentre sur la télévision livrée par Internet, les séries web et les films, tandis que le périmètre du rapport inclut également d'autres services de divertissement numérique. |
Les analystes de Mordor Intelligence recoupent les informations divulguées par les plateformes, les mesures publiques d'audience et de connectivité, les études sectorielles et les vérifications ascendantes sélectionnées, puis examinent les différences significatives dans les définitions, le calendrier ou le traitement des revenus.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché OTT en Inde et ses perspectives de croissance ?
La taille devrait être de 12,7 milliards USD en 2027 et atteindre 24,88 milliards USD d'ici 2032, avec un CAGR de 14,4 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande de services vidéo OTT en Inde ?
Le visionnage sur téléviseurs connectés, les sports en direct et la monétisation hybride soutiennent la demande. JioStar a rapporté 25 milliards de vues vidéo numériques pour la TATA IPL 2026.
Quel modèle de revenus domine les services OTT en Inde ?
Le SVOD était en tête avec une part de revenus de 46,18 % en 2026. L'AVOD devrait croître à un CAGR de 14,9 % sur la période 2027-2032.
Quelles entreprises sont les principaux fournisseurs OTT en Inde ?
Les principaux fournisseurs comprennent Netflix, Inc., Amazon.com, Inc., Zee Entertainment Enterprises Limited, Alphabet Inc. et JioStar India Private Limited.
Qu'est-ce qui limite la monétisation pour les services de diffusion en continu indiens ?
Le piratage érode le retour sur investissement du contenu sous licence, tandis que les frais récurrents peuvent dissuader les téléspectateurs sensibles aux prix. La croissance est prévue à un CAGR de 14,4 % sur la période 2027-2032.
Quelle région est en tête des abonnements OTT en Inde ?
Le nord de l'Inde est en tête par nombre d'abonnés, la demande en langue hindi soutenant sa position en Inde.