
Tamaño y Participación del Mercado OTT de India
Análisis del Mercado OTT de India por Mordor Intelligence
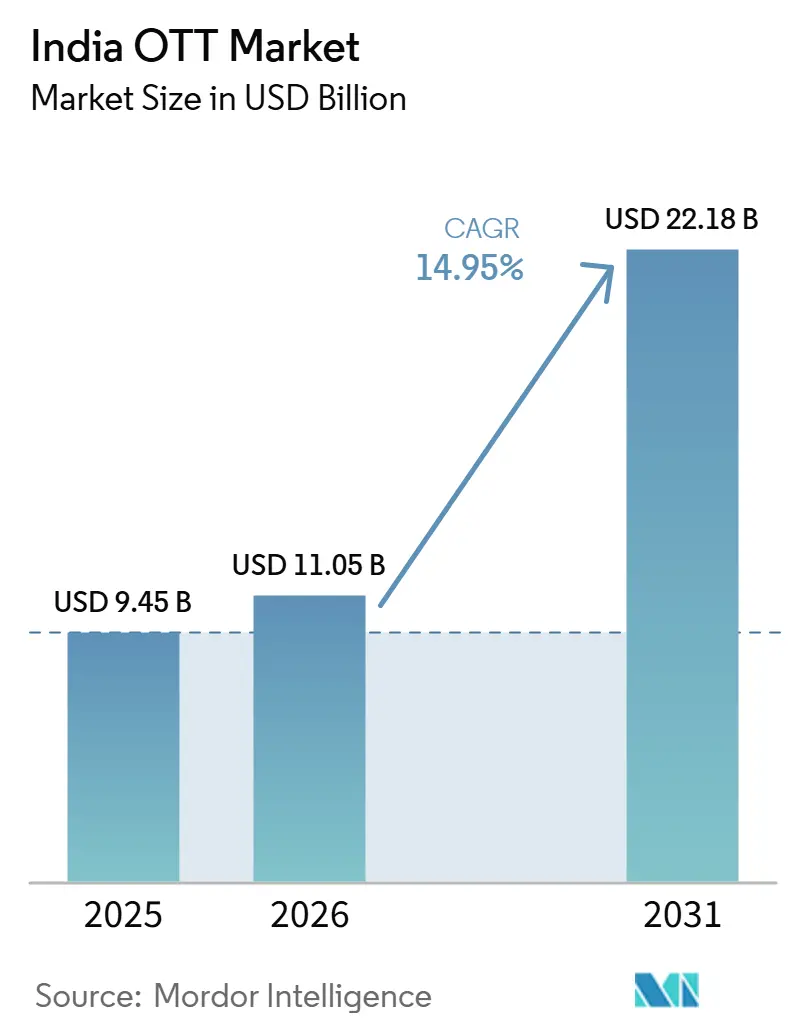
Se espera que el tamaño del mercado OTT de India aumente de 11,05 mil millones de USD en 2026 a 12,7 mil millones de USD en 2027 y alcance los 24,88 mil millones de USD para 2032, creciendo a una CAGR del 14,4% durante 2027-2032.
En India, la transmisión televisiva y los deportes en vivo generan ocasiones de visualización que pueden respaldar la publicidad junto con el acceso de pago. Los contenidos originales regionales añaden un motivo para que las audiencias fuera de las grandes ciudades continúen utilizando un servicio, reforzando el argumento a favor de una cartera de contenidos continua. Sin embargo, los costos de suscripción y la distribución no autorizada limitan la proporción de ese compromiso que se convierte en ingresos para los proveedores. Las plataformas responden mediante acceso agrupado y licencias de contenido que conectan catálogos más amplios con relaciones de distribución establecidas. Por lo tanto, los servicios que combinan programación en vivo y regional con distribución agrupada están mejor posicionados que las ofertas de suscripción independientes.
Conclusiones Clave del Informe
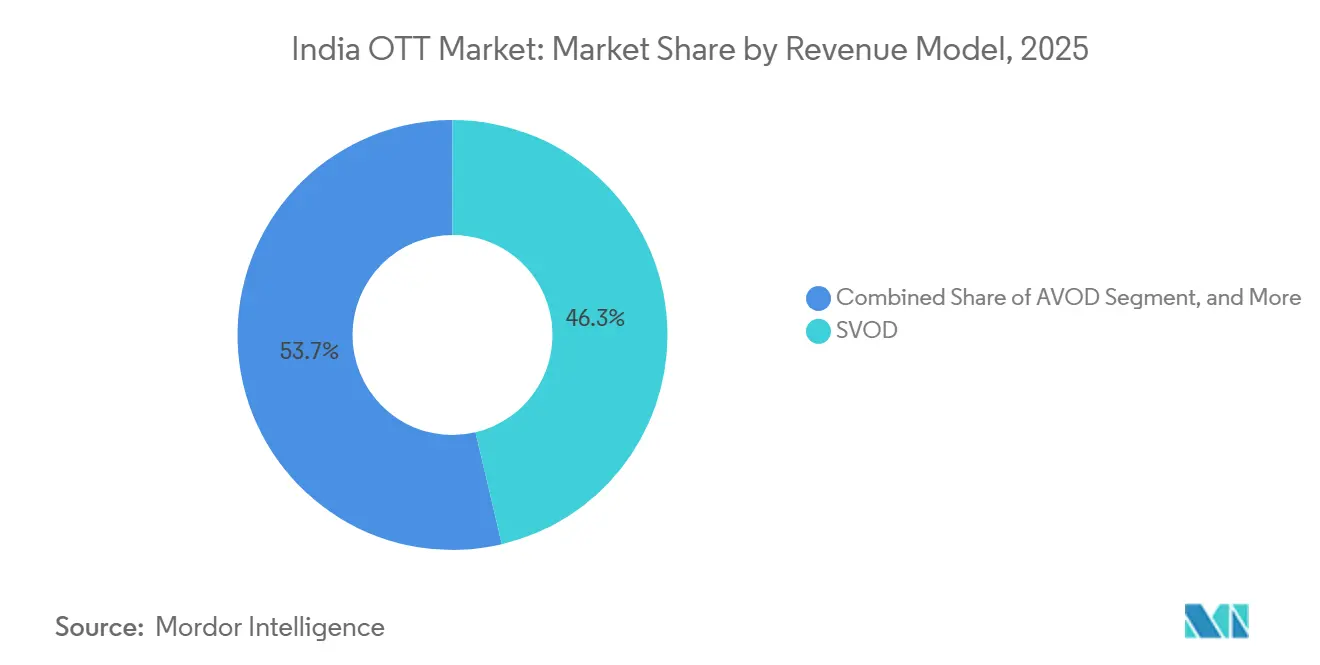
- Por modelo de ingresos, SVOD tuvo una participación del 46,18% en el mercado OTT de India en 2026, mientras que se prevé que AVOD sea el segmento de mayor crecimiento con una CAGR del 14,9% durante 2027-2032.
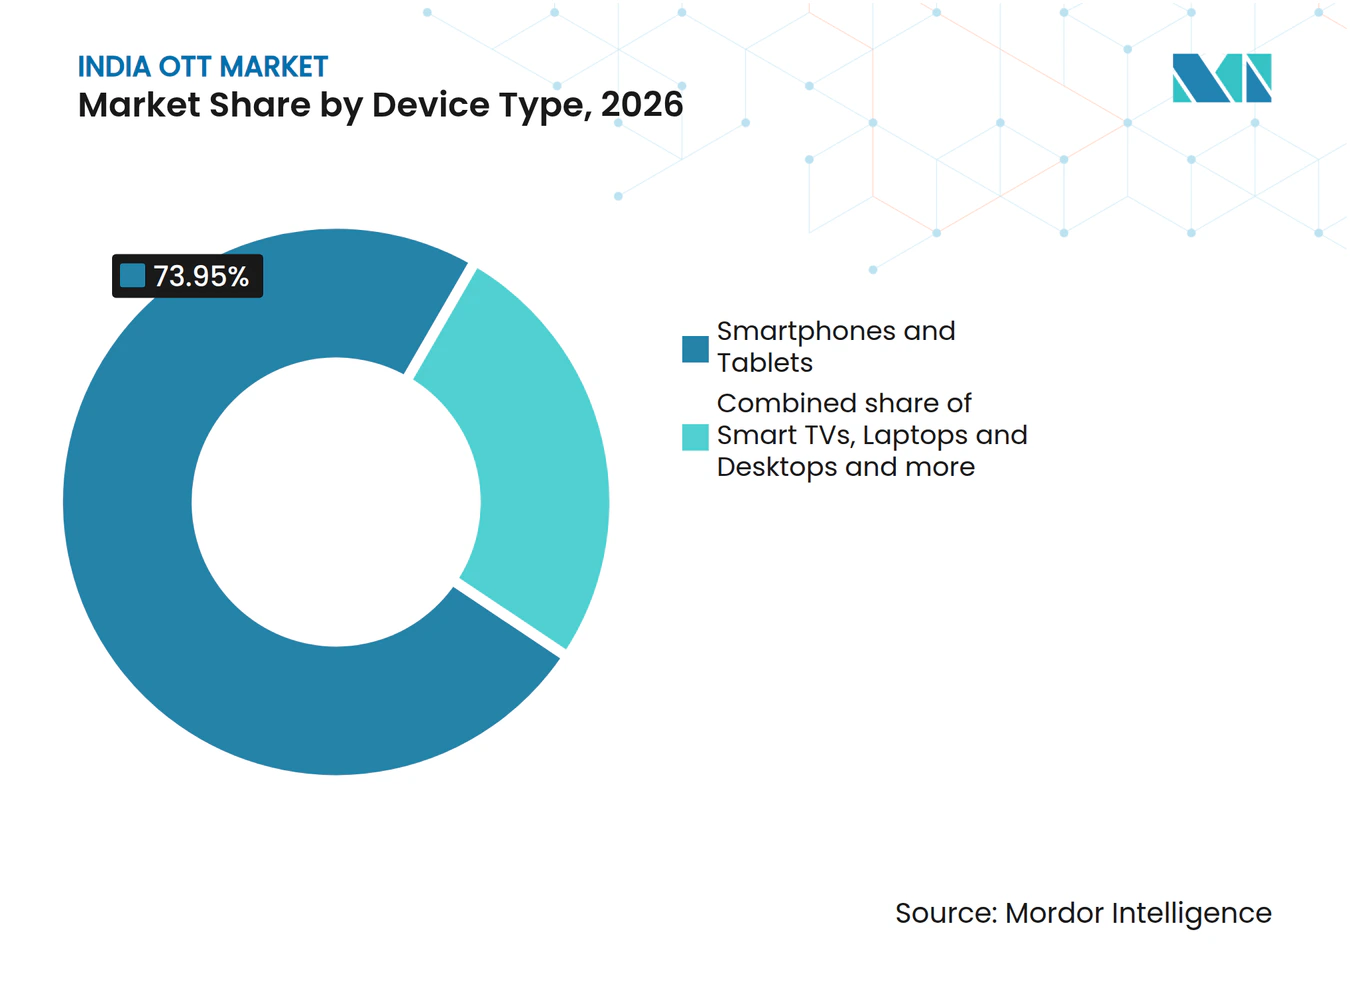
- Los teléfonos inteligentes y tabletas lideraron el desglose por tipo de dispositivo con una participación del 73,95% del tamaño del mercado OTT de India en 2026, mientras que se prevé que los televisores inteligentes sean el segmento de mayor crecimiento con una CAGR del 15% durante 2027-2032.
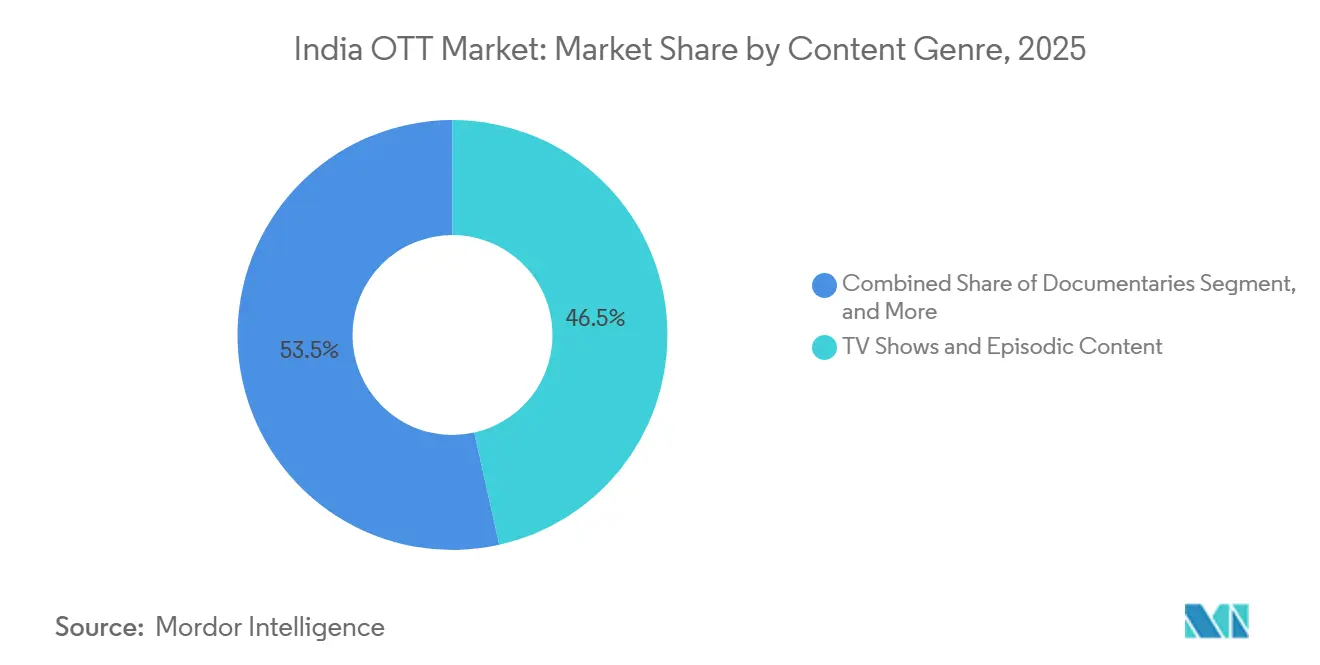
- En cuanto a los géneros de contenido, los programas de televisión y el contenido episódico tuvieron la mayor participación con un 46,52% en 2026, y se prevé que los documentales sean el segmento de mayor crecimiento con una CAGR del 14,85% durante 2027-2032.
- Geográficamente, el norte de India lidera por número de suscriptores y es un centro importante para la demanda en idioma hindi.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Televisión Conectada en Hogares Urbanos | +4.5% | Ciudades metropolitanas y de nivel 2 | Mediano plazo (2-4 años) |
| Derechos Deportivos y Monetización de Eventos en Vivo | +4% | A nivel nacional | Corto plazo (≤ 2 años) |
| La Monetización Híbrida Amplía la Estructura de Ingresos | +3.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| El Contenido en Idiomas Regionales Amplía el Alcance de la Audiencia Más Allá de las Ciudades Metropolitanas | +3% | Ciudades de nivel 2 y nivel 3 | Mediano plazo (2-4 años) |
| La Publicidad Programática en Televisión Conectada Mejora el Rendimiento y la Segmentación Publicitaria | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Los Paquetes con Planes de Telecomunicaciones y Banda Ancha Reducen la Fricción de Adquisición | +1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Televisión Conectada en Hogares Urbanos
La transmisión en pantalla grande ofrece a las plataformas una audiencia urbana sustancial más allá del consumo individual en dispositivos móviles. Una encuesta de Kantar encargada por Amazon Ads encontró que aproximadamente el 60% de las audiencias urbanas de televisión vieron contenido a través de televisores conectados a internet entre septiembre y octubre de 2025.[1] La encuesta abarcó a 5.780 usuarios de video en línea de entre 18 y 55 años de los segmentos NCCS A y B en 25 ciudades metropolitanas y de nivel 2 de India. Para los servicios dirigidos a esta audiencia, el acceso televisivo puede hacer que una suscripción sea relevante para el consumo compartido en lugar de limitarse al entretenimiento de una sola persona. Eso amplía la justificación para programar contenido que genere atención recurrente en la pantalla del hogar. Mantener las ocasiones de consumo televisivo es lo que convierte a esta audiencia urbana en valor de suscripción recurrente.
Derechos Deportivos y Monetización de Eventos en Vivo
Los deportes en vivo crean ocasiones de visualización concentradas que pueden conectar el compromiso con la transmisión con la demanda de los anunciantes. JioStar reportó 25 mil millones de visualizaciones de video digital para la TATA IPL 2026, un aumento del 8% interanual. También reportó 125 nuevos anunciantes para su presentación del torneo en múltiples plataformas en comparación con la temporada anterior. Para un titular de derechos, esta combinación hace que la oportunidad comercial sea más amplia que la simple recaudación de suscripciones de los espectadores que siguen la competición. Las audiencias de eventos en vivo pueden respaldar relaciones publicitarias adicionales, dando a la plataforma otra vía para recuperar el costo de transmitir el torneo. La ventaja de demanda resultante depende de convertir la visualización concentrada de partidos en exposición vendible, en lugar de tratar un gran número de visualizaciones como ingresos por sí mismo.
La Monetización Híbrida Amplía la Estructura de Ingresos
Combinar el acceso por membresía con la publicidad puede aumentar el valor de la visualización sin requerir que cada incremento de ingresos provenga de los suscriptores. Las películas y programas de televisión de Amazon Prime Video en India comenzaron a incluir publicidad limitada el 17 de junio de 2025, mientras que el acceso estaba disponible a través de la membresía más amplia de Amazon Prime. Esto crea una oportunidad publicitaria en torno a contenido ya vinculado a una relación de cliente de pago. Para una plataforma, la vía de ingresos adicional puede ampliar el argumento económico para atender a espectadores que no están dispuestos a pagar más por el entretenimiento. Su valor depende de equilibrar la oportunidad publicitaria con la experiencia de visualización que respalda la continuidad de la membresía. La calidad de la visualización de pago importa tanto para la retención de suscripciones como para la exposición vendida a los anunciantes.
El Contenido en Idiomas Regionales Amplía el Alcance de la Audiencia Más Allá de las Ciudades Metropolitanas
Para un espectador fuera de las grandes ciudades, la programación original puede hacer que un servicio sea relevante a través del idioma en el que ese espectador desea entretenerse. En enero de 2026, Mint informó que casi el 40% de la audiencia de ZEE5 provenía de mercados de nivel 2 y nivel 3. Ese alcance hace que las audiencias fuera de las grandes ciudades sean relevantes para la propuesta de programación de una plataforma más allá de las ciudades más grandes. Mint también informó que los contenidos originales del sur desempeñaron un papel clave en el mantenimiento del compromiso de ZEE5 y en la gestión de la rotación de usuarios en un ecosistema OTT maduro. Un servicio puede utilizar una cartera original diferenciada para crear un motivo que lleve a los espectadores a regresar después de que termine un título individual. Esto favorece una cartera de encargos regionales sostenida frente a adiciones aisladas a un catálogo nacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fatiga de Suscripción entre Usuarios Sensibles al Precio | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| La Piratería de Contenidos y el Uso Compartido de Cuentas Presionan la Monetización | -1% | A nivel nacional | Mediano plazo (2-4 años) |
| Altos Costos de Contenido para Deportes Premium y Contenidos Originales | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Pagos Fragmentados y Abandono de Renovaciones en Segmentos de Mercado Masivo | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fatiga de Suscripción entre Usuarios Sensibles al Precio
Para un espectador sensible al precio, otra suscripción recurrente debe justificar el valor de la programación que añade. Una encuesta de Meta y Ormax realizada entre noviembre de 2025 y enero de 2026 abarcó a 2.000 espectadores de microdrama en 14 estados de India. Más de la mitad citó las preocupaciones sobre la renovación automática como razón para evitar los planes de microdrama de pago. Esa reticencia a aceptar la renovación automática muestra que el compromiso recurrente en sí mismo frena la adopción de pago en este formato. Cada plan adicional necesita suficiente programación distinta y regularmente relevante para mantener su lugar en el gasto de entretenimiento del espectador. De lo contrario, la tarifa necesaria para financiar la oferta puede superar el valor que un comprador sensible al precio asigna al acceso continuo.
La Piratería de Contenidos y el Uso Compartido de Cuentas Presionan la Monetización
La distribución no autorizada debilita el vínculo entre el pago por derechos de contenido y la generación de ingresos a partir del consumo legítimo. Un informe de IP House y Media Partners Asia publicado en mayo de 2025 en el marco de la iniciativa WAVES del Ministerio de Información y Radiodifusión proyectó que la piratería en línea costaría más del 10% de los ingresos de la industria de video de India durante 2025-2029.[2] Para los titulares de derechos de transmisión, esa exposición limita los ingresos disponibles para respaldar la programación exclusiva, incluso cuando las audiencias valoran el contenido subyacente. También convierte el alcance de la audiencia en una medida incompleta del retorno de un título. En mayo de 2025, la denuncia de JioStar alegando que BOS IPTV transmitió ilegalmente contenido premium, incluido contenido de JioHotstar y canales restringidos, desencadenó una investigación de ciberdelincuencia en Gandhinagar. Las acciones de cumplimiento no convierten por sí mismas el consumo no autorizado en uso de pago, dejando a los titulares de derechos expuestos a ingresos que eluden sus servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Ingresos:
La Escala de Pago y el Acceso Publicitario Siguen Economías DiferentesSVOD representó una participación del 46,18% del tamaño del mercado OTT de India en 2026. Ormax estimó 172,6 millones de suscripciones OTT de pago activas en India en 2026. Su recuento abarcó suscripciones utilizadas al menos una vez en el mes anterior, incluido el acceso obtenido a través de paquetes de telecomunicaciones y agregadores OTT. Los proveedores de SVOD pueden ofrecer una propuesta de contenido recurrente a través de un plan directo o un derecho agrupado, conectando el mismo activo de programación con diferentes relaciones de acceso. Dado que la escala de suscripción recompensa la visualización sostenida entre socios de distribución, el acceso de socios forma parte del argumento de inversión en contenido.
Se prevé que AVOD sea el segmento de mayor crecimiento, con una CAGR del 14,9% durante 2027-2032. Los datos propietarios de Samsung Ads mostraron que los usuarios de AVOD en televisores inteligentes Samsung en India aumentaron un 26% en 2025. El acceso con publicidad ofrece a un servicio una vía para llegar a los espectadores sin requerir primero un pago de suscripción recurrente, desplazando la oportunidad de ingresos hacia los anunciantes. Para una plataforma, eso separa la tarea de atraer visualizaciones de la tarea de vender la exposición resultante, por lo que ambas relaciones importan para la expansión comercial. AVOD puede ampliar el acceso sin añadir una relación de facturación para cada espectador, haciendo de la demanda de los anunciantes la restricción para monetizar un uso más amplio.



Por Tipo de Dispositivo:
La Escala Móvil y la Monetización Televisiva Cumplen Roles DiferentesLos teléfonos inteligentes y tabletas representaron una participación del 73,95% en el mercado OTT de India en 2026. EY estimó que 572 millones de personas en India vieron video en teléfonos inteligentes en 2025. Esa audiencia de teléfonos inteligentes ofrece a un servicio de transmisión una base de visualización sustancial en torno a la cual desarrollar una propuesta móvil, con el acceso individual como elemento central del rol del formato. Para el proveedor, la distinción importante es entre hacer el contenido disponible en una pantalla de uso generalizado y hacer que esa visualización sea valiosa a través del acceso de pago o la publicidad. Atender la pantalla dominante no resuelve nada por sí solo, ya que el acceso de pago y la publicidad son decisiones separadas que se superponen al alcance móvil.
Se prevé que los televisores inteligentes sean el segmento de mayor crecimiento, con una CAGR del 15% durante 2027-2032. Más del 90% de los televisores vendidos en India en el año calendario 2024 y el primer semestre del año calendario 2025 (anualizado) fueron televisores inteligentes, según un informe de Redseer citado en el prospecto preliminar de LG Electronics India Limited. Esa combinación de ventas respalda una amplia vía hacia la visualización televisiva, aunque un espectador que pasa de un dispositivo móvil no se convierte necesariamente en un suscriptor adicional. El acceso con publicidad puede monetizar la visualización televisiva adicional incluso cuando el espectador ya obtiene acceso de pago a través del mismo servicio. El crecimiento de los televisores inteligentes solo resulta rentable cuando el uso adicional de la pantalla se monetiza, porque una pantalla adicional no añade por sí sola un suscriptor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Género de Contenido:
El Alcance Episódico y la Distribución de Documentales Amplían el CatálogoLos programas de televisión y el contenido episódico fueron el segmento más grande, con una participación de ingresos del 46,52% en 2026. Para el período de enero a junio de 2026, Ormax StreamView proyectó una audiencia india de por vida de 17,8 millones para Made in India: A Titan Story de Amazon MX Player, con la cifra final sujeta a cambios. La estimación abarcó espectadores no duplicados que vieron al menos 30 minutos y excluyó la visualización en el extranjero y el video de formato corto. Los títulos episódicos pueden generar visualizaciones a través de entregas sucesivas y descubrimientos posteriores, haciendo que el potencial de vida de una serie sea más amplio que su ocasión de lanzamiento inicial. Los equipos de encargos y licencias pueden ponderar la audiencia de por vida de un título junto con el alcance de su lanzamiento.
Se prevé que los documentales sean el segmento de mayor crecimiento, con una CAGR del 14,85% durante 2027-2032. Para el 16 de octubre de 2025, Bloomberg Media había puesto la programación documental a disposición a través de JioTV y JioTV+ en India, describiendo el acceso para más de 500 millones de usuarios de Jio. Esta vía de distribución puede incluir la programación documental dentro de una oferta de visualización más amplia, permitiendo a un proveedor dirigirse a una audiencia de plataforma establecida a través de contenido complementario. Un proveedor de documentales puede llegar a los espectadores a través de una plataforma establecida sin necesidad de crear una suscripción exclusiva de documentales.
Análisis Geográfico
Mercado OTT del Norte de India
El norte de India es la geografía más grande por número de suscriptores, con la demanda en idioma hindi otorgando a la región un papel central en la transmisión. Durante el 23 al 26 de junio de 2026, Chrome DM COTT reportó 8,71 millones de espectadores únicos en Uttar Pradesh y 4,82 millones en Bihar para la Temporada 2 de Gram Chikitsalay de Amazon Prime Video. Esas audiencias de los primeros cuatro días muestran cómo una sola serie puede establecer un compromiso sustancial en más de un estado. Para una plataforma, un lanzamiento en múltiples estados puede hacer que un título sea relevante para una estrategia regional antes de que el servicio amplíe su cartera. Uttar Pradesh entregó aproximadamente 1,8 veces la audiencia de Bihar para el mismo título, por lo que un plan de lanzamiento basado en esta serie ponderaría los dos estados de manera desigual.
Mercado OTT del Sur de India
La programación del sur de India puede constituir una parte central de la inversión en contenido de un servicio nacional. En mayo de 2026, el director de negocios de ZEE5 declaró que el contenido del sur de India representaba más del 41% de su tiempo total de visualización entre películas y series web. La participación abarca tanto películas como series web, por lo que la dependencia no se limita a un solo formato. Esa contribución de visualización específica de la plataforma otorga a la producción orientada por idioma una justificación que va más allá de cubrir vacíos ocasionales en un catálogo más amplio. Con los títulos del sur de India por encima del 41% del tiempo de visualización, la planificación de la programación de ZEE5 depende de que el contenido sureño tenga un buen desempeño tanto en películas como en series web.
La programación en idioma kannada ofrece una prueba diferenciada de cómo un original regional puede llegar a los espectadores a través de un servicio consolidado. Al 1 de mayo de 2025, la primera serie web en kannada de ZEE5, Ayyana Mane, había acumulado 50 millones de minutos de transmisión desde su lanzamiento el 25 de abril. El consumo de este título en toda la plataforma muestra cómo una producción específica de un idioma puede generar uso dentro de una oferta de suscripción más amplia. Los 50 millones de minutos se acumularon en aproximadamente una semana desde el lanzamiento del 25 de abril, por lo que un original en kannada generó visualizaciones en ZEE5 rápidamente. El consumo temprano a esa escala proporciona a ZEE5 evidencia sobre la cual evaluar futuras producciones en kannada.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los editores OTT cubiertos bajo el marco nacional de India. La Parte III vincula la clasificación de contenido y las calificaciones mostradas antes de la visualización con un mecanismo de quejas que involucra a editores, organismos de autorregulación y supervisión del Gobierno Central. Estas obligaciones conectan la interfaz de publicación con la responsabilidad de gestionar las quejas, haciendo del cumplimiento una capacidad operativa en lugar de una decisión de contenido única.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Ministerio de Información y Radiodifusión para la Parte III | Ministerio de Información y Radiodifusión bajo el marco nacional |
| Instrumentos o directrices clave | Normas de TI, Parte III; directrices de accesibilidad OTT programadas | Marco nacional de editores de la Parte III y directrices de accesibilidad programadas |
| Efecto comercial | Clasificación de contenido, calificaciones y descriptores antes de la visualización; niveles de quejas del editor, el organismo de autorregulación y el nivel central | Las mismas obligaciones nacionales para los editores cubiertos que operan en el estado |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja el trabajo de clasificación y quejas bajo el marco nacional de editores. Al vencimiento de los 36 meses desde su publicación el 6 de febrero de 2026, las directrices incorporan al menos una función de accesibilidad auditiva y audiodescripción en el contenido recién publicado, descriptores de accesibilidad en el lanzamiento y accesibilidad funcional de la interfaz. Las exenciones cubren el contenido en vivo y en diferido, el contenido de audio y el contenido de formato corto independiente, mientras que múltiples episodios o segmentos no califican para la exención de formato corto. Los episodios más cortos no eliminan la carga de trabajo de accesibilidad futura de un editor episódico, lo que respalda una dirección de Endurecimiento para los editores cubiertos.
Etapas de la Cadena de Valor
La captura de valor difiere entre el desarrollo de programación, la distribución de acceso agrupado y la venta de publicidad en torno a la visualización. El anuncio del paquete de entretenimiento prepago de Bharti Airtel Limited de mayo de 2025 mostró una vía de distribución que combina beneficios de telecomunicaciones con acceso proveniente de una cartera de más de 25 plataformas OTT. Producir programación y controlar la relación de acceso del cliente crean posiciones de negociación distintas, por lo que una oferta agrupada puede conectar a los participantes sin darles la misma fuente de ingresos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de contenido | Desarrolladores de contenido como Balaji Telefilms Limited | Ingresos por servicios de desarrollo | Coordinación de encargos y derechos | Definir entregables y derechos antes de la producción |
| Distribución de acceso agrupado | Distribuidores de telecomunicaciones como Bharti Airtel Limited | Ventas de paquetes de entretenimiento que incluyen beneficios de telecomunicaciones | Coordinación de múltiples derechos de plataforma | Especificar claramente el acceso incluido y la vigencia |
| Venta de publicidad | Vendedores de publicidad como JioStar India Private Limited (anteriormente Star India Private Limited) | Honorarios por servicios publicitarios bajo propuestas aceptadas | Reservas sujetas a disponibilidad de inventario | Confirmar la capacidad disponible antes de comprometer campañas |
| Fuente: Mordor Intelligence | ||||
Los términos publicitarios de JioStar, modificados por última vez el 2 de julio de 2026, vinculan a los clientes que aceptan una propuesta de venta de publicidad separada y hacen que las reservas estén sujetas a la disponibilidad de inventario. Esto establece un límite práctico para convertir la atención de la audiencia en publicidad contratada, incluso después de que se hayan organizado la programación y la distribución. Dado que las reservas permanecen sujetas a la disponibilidad de inventario, el compromiso de un anunciante depende de la capacidad que la plataforma confirme y no solo de la programación.
Panorama Competitivo
Concentración del Mercado
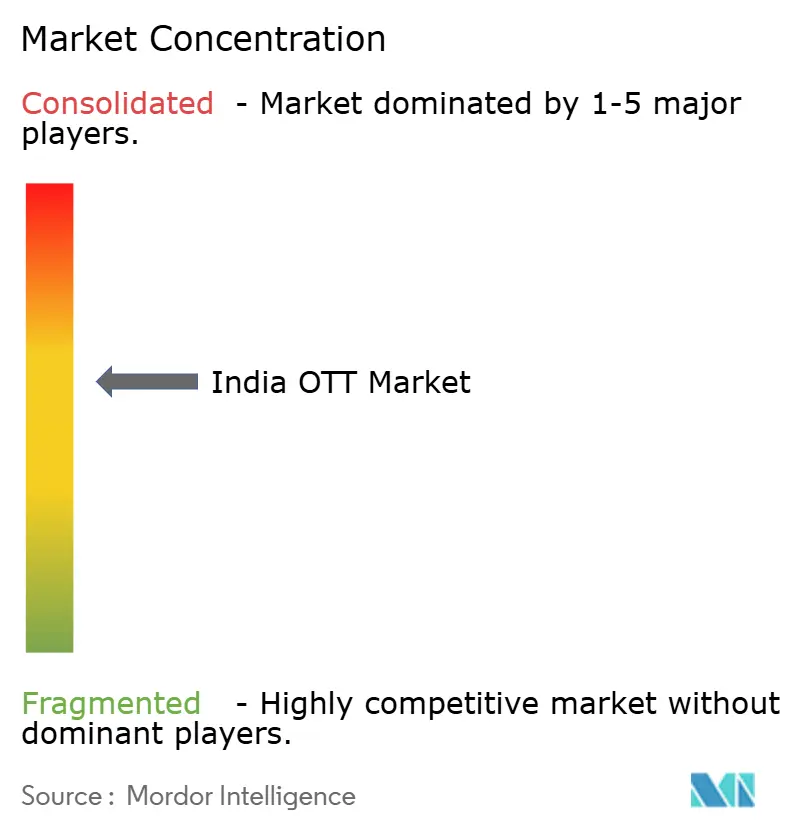
La industria está moderadamente concentrada en torno a plataformas de transmisión consolidadas, con diferenciación basada en derechos de contenido, modelos de acceso y alcance publicitario. En noviembre de 2025, Netflix, Inc. inició una asociación por fases con Yash Raj Films para transmitir una selección de títulos de Bollywood a nivel mundial, incluida India. Amazon.com, Inc. combina ofertas gratuitas y de pago, mientras que Zee Entertainment Enterprises Limited distribuye programación a través de televisión y ZEE5. Estas diferentes posiciones hacen que el descubrimiento de contenido y la vía de acceso a un servicio sean comercialmente importantes, ya que una biblioteca de películas conocida y un destino de visualización amplio responden a razones distintas para elegir una plataforma.
Amazon comenzó a integrar el contenido gratuito de Amazon MX Player con la transmisión de pago, los alquileres y las suscripciones adicionales de Prime Video en India en mayo de 2026 mediante un despliegue por fases. Reunir esas opciones puede permitir al servicio atender diferentes disposiciones a pagar sin exigir que cada espectador acceda a través de la misma oferta comercial. En junio de 2026, la FIFA acordó con Zee distribuir 39 eventos en India durante 2026-2034 a través de UNITE8 Sports y ZEE5. Junto con la integración entre modelos de acceso, un portafolio de eventos plurianual crea otra vía competitiva al otorgar a un distribuidor una relación de programación definida en torno a la cual desarrollar propuestas de visualización y publicidad.
YouTube de Alphabet Inc. reportó un alcance mensual en televisores conectados de más de 75 millones de personas de 18 años o más en India en abril de 2025, utilizando sus datos internos. JioStar India Private Limited reportó un crecimiento del 22% en el consumo a través de televisores conectados durante la TATA IPL 2026, situando la cobertura de deportes en vivo de JioHotstar en la pantalla de televisión donde YouTube también mide su alcance. El 24 de agosto de 2026, el Ministerio de Información y Radiodifusión instó a las plataformas OTT a mostrar advertencias durante las escenas de consumo de estupefacientes en el contenido publicado o lanzado a partir de esa fecha.[3] La recomendación exigía advertencias claras, legibles y prominentes, visibles durante un tiempo suficiente. La expansión del catálogo puede añadir trabajo de presentación específico por escena incluso después de asegurar los derechos, convirtiendo la ejecución del lanzamiento en parte del costo de una oferta con licencia más amplia.
Líderes de la Industria OTT de India
-
Netflix, Inc.
-
Amazon.com, Inc.
-
Zee Entertainment Enterprises Limited
-
Alphabet Inc.
-
JioStar India Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado OTT de India Empresas cubiertas en este informe
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- JioStar India Private Limited
- Zee Entertainment Enterprises Limited
- Sony Pictures Networks India Private Limited
- Sun TV Network Limited
- Skydance Corporation
- Apple Inc.
- Arha Media & Broadcasting Private Limited
- Tata Play Limited
- Bharti Airtel Limited
- Pocket FM
- Shemaroo Entertainment Limited
- Eros Media World PLC
- Hoichoi Technologies Private Limited
- YuppTV, Inc.
- Balaji Telefilms Limited
- Hungama Digital Media Entertainment Private Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las propuestas de los proveedores dentro de la vía de pago por visualización de WAVES OTT, junto con una apertura más amplia para conectar el descubrimiento social con la programación móvil serializada. Un estudio de Kantar de mayo de 2026 realizado a 1.045 usuarios de teléfonos inteligentes en mercados metropolitanos y no metropolitanos de India encontró que el 77% de los espectadores de microdrama descubrieron el formato a través de feeds sociales. Amazon MX Player ofrece microdramas verticales gratuitos con episodios de 2 minutos a través de su aplicación Android en India. La invitación de Prasar Bharati del 8 de junio de 2026 para propuestas de pago por visualización de WAVES proporciona una vía de colocación separada para posibles productores originales, titulares de derechos, agregadores y distribuidores.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Propuestas de colocación de largometrajes | Marco actualizado de adquisición de contenido de pago por visualización | WAVES OTT / programación de largometrajes | Ofrecer un paquete de películas con derechos documentados | Recuperación incierta de los trabajos de preparación y derechos aplicables | Productores de cine y titulares de derechos |
| Propuestas de contenido serializado | La adquisición actualizada de pago por visualización proporciona un formato de propuesta para series web | WAVES OTT / programación episódica | Presentar una serie coherente con derechos documentados | Preparar una propuesta de serie sin incorporación ni ingresos asegurados | Productores de series y agregadores |
| Propuestas de catálogo documental y educativo | Los formatos de propuesta documental y educativa acompañan al marco actualizado | WAVES OTT / programación documental y educativa | Presentar un catálogo enfocado con las autorizaciones de material aplicables | Recuperar el trabajo de autorización aplicable cuando la selección y los retornos son inciertos | Productores y distribuidores de documentales |
| Fuente: Mordor Intelligence | |||||
Se solicitan documentos de titularidad de derechos o cadena de título y autorizaciones de música, material de archivo o terceros donde corresponda para las propuestas de WAVES. La presentación de una propuesta no garantiza la incorporación, publicación ni ningún pago mínimo o ingresos. Para los productores móviles, una oferta serializada gratuita puede vincular el descubrimiento en feeds sociales con una propuesta de visualización continua. Un titular de derechos con un catálogo documentado existente se enfrenta a una propuesta de colocación en WAVES más acotada que quien produce una nueva cartera anticipando la selección.
Desarrollos recientes de la industria en Mercado OTT de India
- Ago 2026: El Ministerio de Información y Radiodifusión aconsejó a las plataformas OTT mostrar advertencias claras, legibles y prominentes durante las escenas de uso de narcóticos en el contenido publicado o lanzado a partir del 24 de agosto, con una duración de visualización suficiente.
- Jul 2026: Amazon informó que el contenido de transmisión gratuito y premium de Amazon MX Player se había integrado en Prime Video en India.
- Jun 2026: La FIFA acordó con Zee Entertainment Enterprises Limited distribuir 39 eventos en India durante 2026-2034 a través de UNITE8 Sports y ZEE5.
Mercado OTT de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado OTT de India mide los ingresos anuales de las plataformas en India procedentes de servicios de video entregados por internet y otros servicios de entretenimiento digital que proporcionan a los consumidores acceso directo al contenido, eludiendo la distribución tradicional por radiodifusión y cable. Los ingresos se clasifican por método de monetización, dispositivo de visualización y género de contenido.
Exclusiones del alcance: La conectividad independiente de banda ancha y móvil, el hardware de dispositivos inteligentes, las suscripciones tradicionales de televisión por radiodifusión y cable, y los contratos de producción o licencia de contenido vendidos por separado quedan excluidos.
Descripción General de la Segmentación
- Por Modelo de Ingresos
- SVOD
- AVOD
- TVOD
- Híbrido de Suscripción y Publicidad
- Por Tipo de Dispositivo
- Teléfonos Inteligentes y Tabletas
- Smart TVs
- Laptops y Computadoras de Escritorio
- Otros Tipos de Dispositivos
- Por Género de Contenido
- Películas y Films
- Programas de TV y Contenido Episódico
- Documentales
- Otros Géneros de Contenido
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos, como el resumen de la Oficina de Información de Prensa del Ministerio de Información y Radiodifusión sobre las cifras de suscripciones de la industria, los indicadores de servicio de la Autoridad Reguladora de Telecomunicaciones de India, el resumen de la Fundación India Brand Equity de un estudio nacional de audiencia OTT, y los informes de medios y entretenimiento de la Federación de Cámaras de Comercio e Industria de India, ayudan a rastrear los ingresos por suscripción, el alcance de la audiencia, el acceso a dispositivos, la publicidad y el contexto del mercado. Sus mediciones respaldan verificaciones independientes del consumo de pago, la disponibilidad de móvil y banda ancha, el uso de televisores conectados y las condiciones publicitarias, en lugar de tratar los recuentos de audiencia o conectividad como ingresos OTT.
Los informes anuales de las empresas, las presentaciones ante bolsas de valores, los materiales para inversores y la prensa empresarial india de reputación pueden añadir información específica de cada plataforma sobre ingresos, paquetes y contenido para realizar verificaciones cruzadas con esos indicadores. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
La investigación primaria utiliza entrevistas estructuradas y encuestas con profesionales de plataformas de transmisión, publicidad, distribución y contenido con base en India, incluidos ejecutivos, líderes funcionales y gerentes. Su evidencia verifica los supuestos secundarios sobre ingresos por suscripción, publicidad y paquetes, uso de dispositivos y demanda por género, mientras que las discrepancias se rastrean hasta su origen y se contrastan con indicadores publicados independientes. Cuando no se dispone de datos directos, los analistas registran la brecha como un supuesto y la triangula con divulgaciones comparables de plataformas, estudios de audiencia y precios de planes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos de las plataformas OTT a nivel de India de forma descendente, y luego verifica los totales seleccionados con las divulgaciones de plataformas muestreadas y el precio de suscripción multiplicado por las cuentas de pago. Los ingresos por suscripción y las cuentas de pago, los ingresos publicitarios, el alcance de la audiencia de video en línea, el uso de televisores conectados y el acceso a internet son indicadores que ayudan a separar el crecimiento de la monetización de los cambios en el acceso al consumo. Las cuotas de segmento se construyen a partir de las divisiones de ingresos reportadas cuando están disponibles y se verifican con evidencia de crecimiento relativo entre los modelos SVOD, AVOD, TVOD e híbrido, dispositivos y géneros de contenido. El análisis de escenarios proyecta los indicadores de ingresos y audiencia hasta 2032, con trayectorias alternativas para la conversión de suscripciones, la monetización publicitaria y el desarrollo de paquetes, y las entrevistas con la industria con base en India verifican si esas trayectorias variables se ajustan a las condiciones del mercado. Cuando una verificación ascendente selectiva carece de ingresos de plataforma o detalles de cuentas, los analistas utilizan rangos divulgados e indicadores públicos comparables, registran el supuesto y lo reconcilian con el total descendente antes de asignar cuotas.
Ciclo de Validación y Actualización de Datos
Los analistas triangula las divulgaciones de plataformas, las medidas públicas de audiencia y conectividad, los estudios de la industria y las verificaciones ascendentes seleccionadas, y luego investigan las diferencias materiales en definiciones, plazos o tratamiento de ingresos. Un revisor verifica los cálculos, las cuotas de segmento, las fechas de las fuentes y las anomalías, y los analistas resuelven los movimientos inusuales antes de la aprobación final, verificando la fuente subyacente o volviendo a contactar a un encuestado relevante cuando un dato clave permanece poco claro. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado o regulatorios, y se somete a una revisión fresca de fuentes, cálculos y consistencia antes de su entrega.
Estimación del Mercado OTT de India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado OTT de India mide los ingresos anuales de las plataformas en India procedentes de servicios de video entregados por internet y otros servicios de entretenimiento digital que proporcionan a los consumidores acceso directo al contenido, eludiendo la distribución tradicional por radiodifusión y cable.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los ingresos por suscripción y las cuentas de pago, los ingresos publicitarios, el alcance de la audiencia de video en línea, el uso de televisores conectados y el acceso a internet son indicadores que ayudan a separar el crecimiento de la monetización de los cambios en el acceso al consumo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,7 mil millones de USD (2027) | |
| Consultora Regional A | 4,52 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 64,4% inferior al valor de este informe para 2027 de 12,7 mil millones de USD, 2 años después. El mercado publicado es el video OTT, incluidos los servicios con publicidad y de suscripción y la monetización de video de YouTube, mientras que el límite del informe también incluye otros servicios de entretenimiento digital. |
| Consultora Regional B | 5,4 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 57,5% inferior al valor de este informe para 2027 de 12,7 mil millones de USD, 2 años después. La definición publicada se centra en la televisión entregada por internet, las series web y las películas, mientras que el límite del informe también incluye otros servicios de entretenimiento digital. |
Los analistas de Mordor Intelligence triangula las divulgaciones de plataformas, las medidas públicas de audiencia y conectividad, los estudios de la industria y las verificaciones ascendentes seleccionadas, y luego investigan las diferencias materiales en definiciones, plazos o tratamiento de ingresos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado OTT de India?
Se espera que el tamaño sea de 12,7 mil millones de USD en 2027 y alcance los 24,88 mil millones de USD para 2032, con una CAGR del 14,4% durante 2027-2032.
¿Qué respalda la demanda de servicios de video OTT en India?
La visualización en televisores conectados, los deportes en vivo y la monetización híbrida respaldan la demanda. JioStar reportó 25 mil millones de visualizaciones de video digital para la TATA IPL 2026.
¿Qué modelo de ingresos lidera los servicios OTT en India?
SVOD lideró con una participación de ingresos del 46,18% en 2026. Se prevé que AVOD crezca a una CAGR del 14,9% durante 2027-2032.
¿Qué empresas son los principales proveedores OTT en India?
Los principales proveedores incluyen Netflix, Inc., Amazon.com, Inc., Zee Entertainment Enterprises Limited, Alphabet Inc. y JioStar India Private Limited.
¿Qué limita la monetización de los servicios de transmisión en India?
La piratería erosiona el retorno del contenido licenciado, mientras que las tarifas recurrentes pueden disuadir a los espectadores sensibles al precio. Se prevé un crecimiento a una CAGR del 14,4% durante 2027-2032.
¿Qué región lidera las suscripciones OTT en India?
El norte de India lidera por número de suscriptores, con la demanda en idioma hindi respaldando su posición en India.