
インドOTT市場規模とシェア
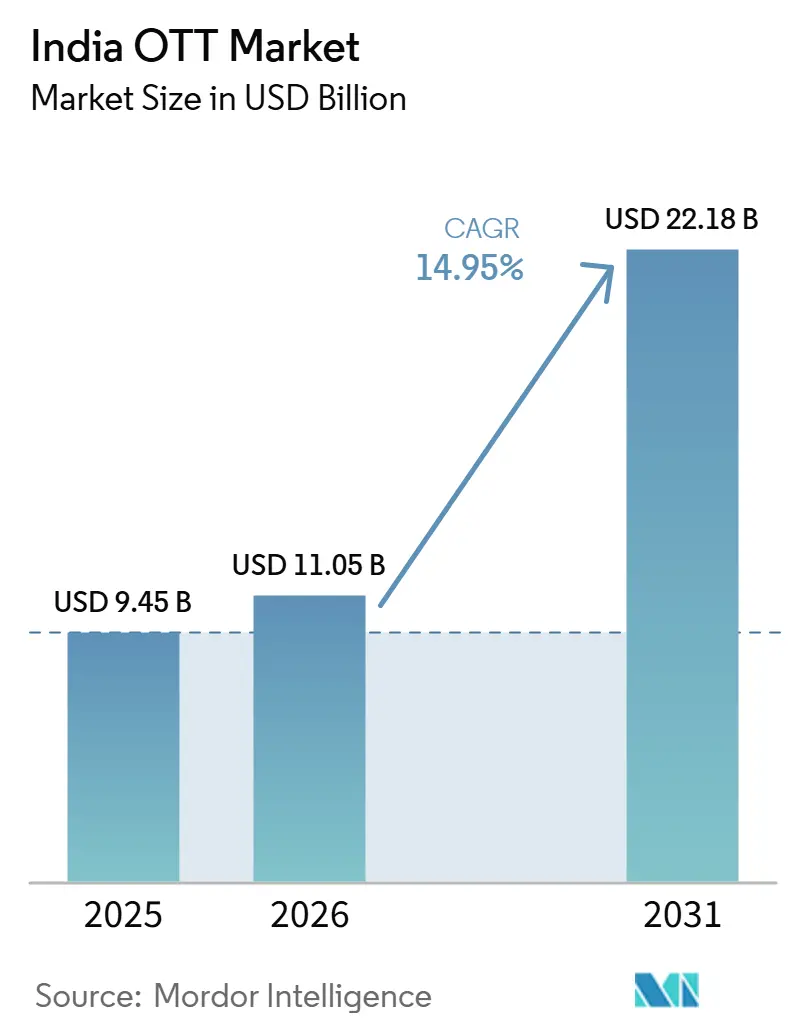
Mordor IntelligenceによるインドOTT市場分析
インドOTT市場規模は、2026年の11.05 ビリオン 米ドルから2027年には12.7 ビリオン 米ドルに増加し、2032年までに24.88 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけてCAGR 14.4%で成長します。
インドでは、テレビストリーミングとライブスポーツが、有料アクセスと並行して広告を支援できる視聴機会を生み出しています。地域オリジナルコンテンツは、非メトロ圏の視聴者がサービスを継続利用する理由を提供し、継続的なコンテンツパイプラインの必要性を強化します。ただし、サブスクリプションコストと無許可配信は、そのエンゲージメントがどれだけサプライヤー収益に転換されるかを制約しています。プラットフォームは、バンドルアクセスとコンテンツライセンスを通じて対応し、より広範なカタログを確立された配信関係と結びつけています。したがって、ライブおよび地域プログラミングをバンドル配信に組み合わせたサービスは、スタンドアロンのサブスクリプション提供よりも有利な立場にあります。
主要レポートのポイント
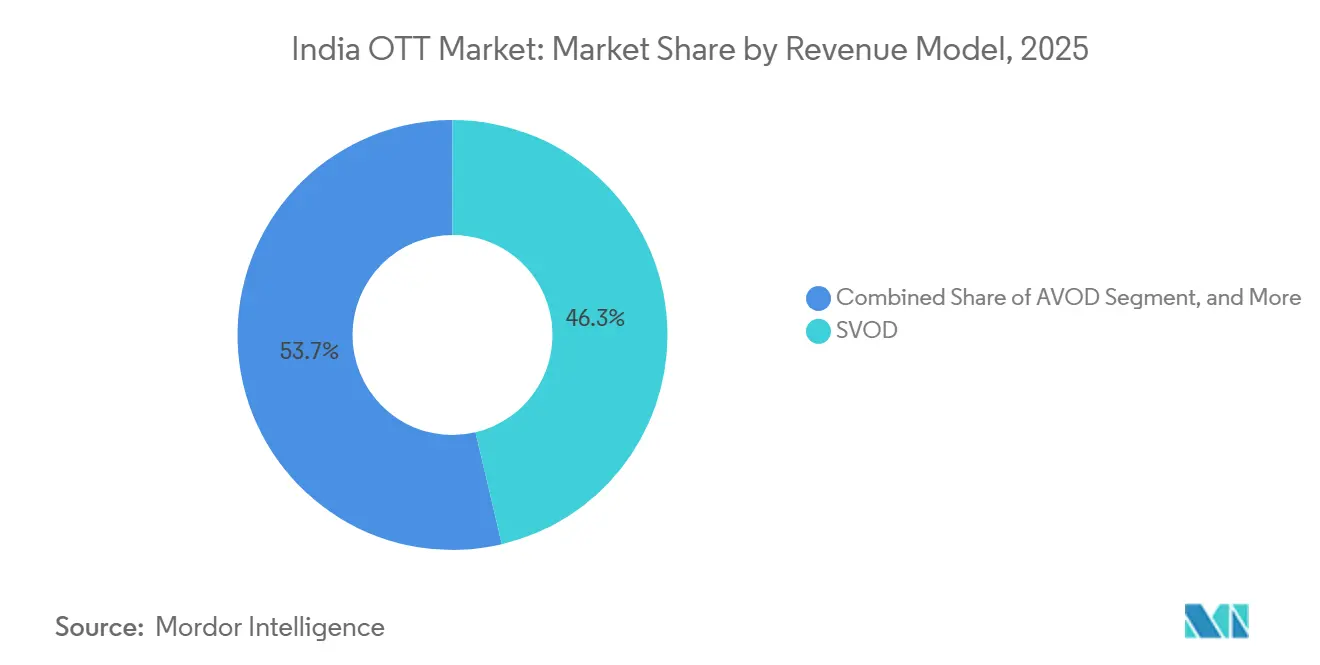
- 収益モデル別では、SVODが2026年のインドOTT市場シェアの46.18%を占め、AVODは2027年~2032年にかけてCAGR 14.9%で最も成長の速いセグメントと予測されています。
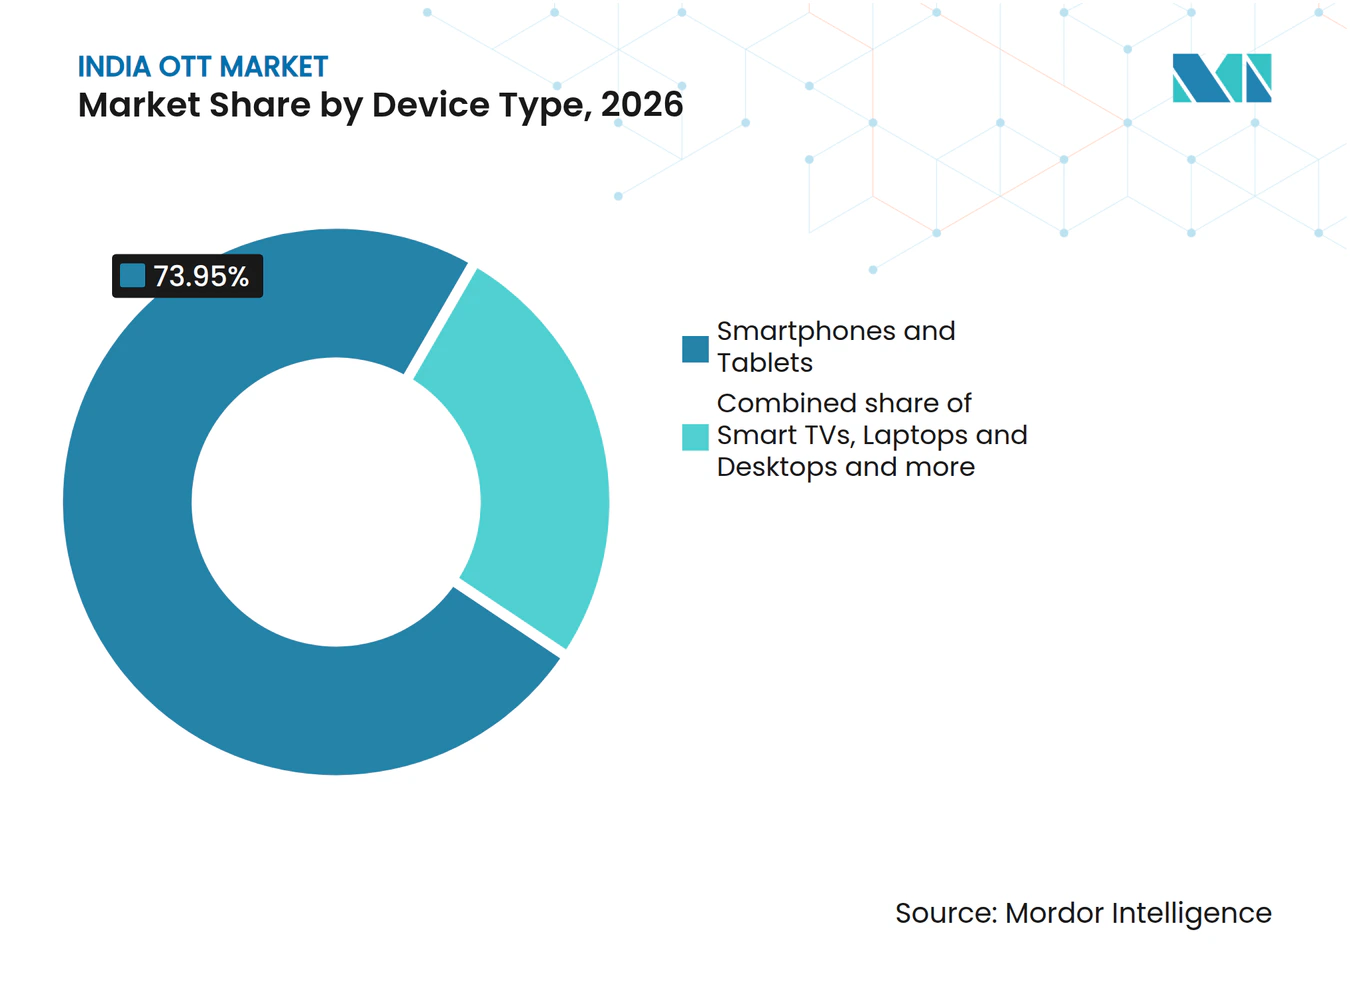
- デバイスタイプ別では、スマートフォンとタブレットが2026年のインドOTT市場規模の73.95%のシェアでリードし、スマートTVは2027年~2032年にかけてCAGR 15%で最も成長の速いセグメントと測されています。
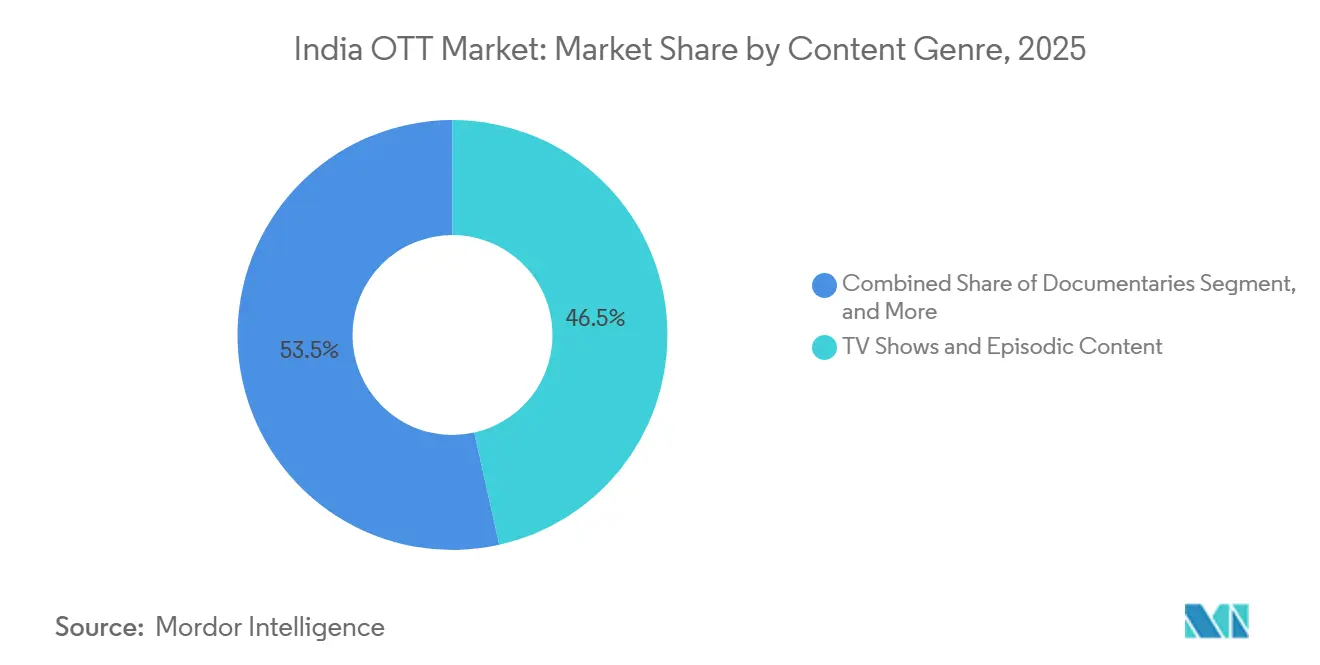
- コンテンツジャンル別では、TVショーとエピソードコンテンツが2026年に46.52%の最大シェアを占め、ドキュメンタリーは2027年~2032年にかけてCAGR 14.85%で最も成長の速いセグメントと予測されています。
- 地理的には、北インドがサブスクライバー数でリードしており、ヒンディー語需要の主要拠点となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 都市部世帯におけるコネクテッドTVの普及拡大 | +4.5% | メトロおよびティア2都市 | 中期(2〜4年) |
| スポーツ権利とライブイベントの収益化 | +4% | 全国 | 短期(2年以内) |
| ハイブリッド収益化による収益スタックの拡大 | +3.5% | 全国 | 短期(2年以内) |
| 地域言語コンテンツによるメトロ都市を超えた視聴者リーチの拡大 | +3% | ティア2およびティア3都市 | 中期(2〜4年) |
| プログラマティックCTV広告による広告収益とターゲティングの向上 | +1.5% | 全国 | 中期(2〜4年) |
| テレコムおよびブロードバンドプランとのバンドルによる獲得摩擦の低減 | +1% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市部世帯におけるコネクテッドTVの普及拡大
大画面ストリーミングは、個人のモバイル視聴を超えた実質的な都市部の視聴者をプラットフォームにもたらします。Amazon Adsが委託したKantarの調査によると、2025年9月から10月にかけて、都市部のTV視聴者の約60%がインターネット接続テレビを通じて視聴していたことが明らかになりました。[1] この調査は、インドの25の主要都市およびティア2都市のNCCS AおよびBに属する18歳から55歳のオンライン動画ストリーマー5,780人を対象としました。この視聴者層にサービスを提供する場合、テレビへのアクセスは、一人のエンターテインメントではなく、共有視聴に関連するサブスクリプションを意味します。これにより、家庭用スクリーンで繰り返し注目を集めるプログラミングの根拠が広がります。テレビ視聴の機会を維持することが、この都市部の視聴者を継続的なサブスクリプション価値へと転換させます。
スポーツ権利とライブイベントの収益化
ライブスポーツは、ストリーミングエンゲージメントと広告主需要を結びつけることができる集中した視聴機会を生み出します。JioStar India Private Limitedは、TATA IPL 2026のデジタル動画視聴回数が250 ビリオン回に達し、前年比8%増加したと報告しました。また、前シーズンと比較して、クロスプラットフォームのトーナメント放映に125社の新規広告主が参加したとも報告しています。権利保有者にとって、この組み合わせは競技を追う視聴者からサブスクリプションを集めるだけでなく、商業的機会をより広いものにします。ライブイベントの視聴者は追加の広告関係を支援でき、プラットフォームにトーナメント放映コストを回収す別のルートを提供します。この結果として生じる需要優位性は、大規模な視聴回数を単独で収益とみなすのではなく、集中した試合視聴を販売可能な露出に転換することにかかっています。
ハイブリッド収益化による収益スタックの拡大
メンバーシップアクセスと広告を組み合わせることで、すべての収益増加をサブスクライバーに求めることなく視聴の価値を高めることができます。Amazon Prime Videoのインドにおける映画とTVショーは、2025年6月17日から限定的な広告を掲載し始めましたが、アクセスはより広範なAmazon Primeメンバーシップを通じて引き続き利用可能でした。これにより、有料顧客関係にすでに結びついたコンテンツの周辺に広告機会が生まれます。プラットフォームにとって、追加の収益ルートはエンターテインメントにより多くを支払うことを望まない視聴者にサービスを提供する経済的根拠を広げることができます。その価値は、継続的なメンバーシップを支える視聴体験と広告機会のバランスにかかっています。有料視聴の質は、サブスクリプション維持と広告主に販売される露出の両方にとって重要です。
地域言語コンテンツによるメトロ都市を超えた視聴者リーチの拡大
非メトロ圏の視聴者にとって、オリジナルプログラミングはその視聴者が望む言語でサービスを関連あるものにすることができます。2026年1月、Mintは、ZEE5の視聴者の約40%がティア2およびティア3市場から来ていると報告しました。このリーチにより、非メトロ圏の視聴者は最大都市を超えたプラットフォームのプログラミング提案に関連するものとなります。Mintはまた、南部オリジナルコンテンツが成熟したOTTエコシステムにおけるZEE5のエンゲージメント維持と解約管理に重要な役割を果たしたとも報告しています。サービスは独自のオリジナルスレートを使用して、個々のタイトルが終了した後も視聴者が戻ってくる理由を構築できます。これは、全国カタログへの散発的な追加よりも、持続的な地域コミッションパイプラインを優先することを支持します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 価格に敏感なユーザーのサブスクリプション疲れ | -1.2% | 全国 | 短期(2年以内) |
| コンテンツ海賊行為とアカウント共有による収益化への圧力 | -1% | 全国 | 中期(2〜4年) |
| プレミアムスポーツとオリジナルコンテンツの高いコンテンツコスト | -0.6% | 全国 | 中期(2〜4年) |
| マスマーケットセグメントにおける決済の断片化と更新離脱 | -0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
価格に敏感なユーザーのサブスクリプション疲れ
価格に敏感な視聴者にとって、もう一つの継続的なサブスクリプションは、それが追加するプログラミングの価値を正当化しなければなりません。MetaとOrmaxが2025年11月から2026年1月にかけて実施した調査は、インドの14州にわたる2,000人のマイクロドラマ視聴者を対象としました。半数以上が、有料マイクロドラマプランを避ける理由として自動更新への懸念を挙げました。自動更新を受け入れることへのこの抵抗は、継続的なコミットメント自体がこのフォーマットにおける有料利用を妨げていることを示しています。追加された各プランは、視聴者のエンターテインメント支出の中でその位置を維持するために、十分に独自で定期的関連性のあるプログラミングを必要とします。そうでなければ、オファーを資金調達するために必要な料金が、価格に敏感な購入者が継続アクセスに割り当てる価値を超えてしまう可能性があります。
コンテンツ海賊行為とアカウント共有による収益化への圧力
無許可の配信は、コンテンツ権利への対価と正規視聴からの収益獲得との間のつながりを弱めます。2025年5月にIP HouseとMedia Partners Asiaが情報放送省のWAVESイニシアチブで発表したレポートは、2025年から2029年にかけてオンライン海賊行為がインドの映像産業収益の10%以上を損なうと予測しました。[2] ストリーミング権利保有者にとって、この損失は、視聴者がコンテンツの価値を認めていても、独占的なプログラミングを支えるために利用できる収益を制限します。また、視聴者リーチがタイトルの収益性を測る不完全な指標となります。2025年5月、JioStarはBOS IPTVがJioHotstarコンテンツや制限チャンネルを含むプレミアムコンテンツを違法にストリーミングしたと申し立て、ガンディーナガルのサイバー犯罪捜査が開始されました。法執行措置は、それ自体では無許可視聴を有料利用に転換するものではなく、権利保有者はサービスを迂回した収益損失にさらされ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益モデル別:
有料スケールと広告アクセスは異なる経済性に従うSVODは2026年のインドOTT市場規模の46.18%のシェアを占めました。Ormaxは2026年のインドにおけるアクティブな有料OTTサブスクリプションを1億7,260万件と推定しました。この集計は、テレコムバンドルやOTTアグリゲーターを通じて取得したアクセスを含む、前月に少なくとも1回使用されたサブスクリプションを対象としました。SVODプロバイダーは、直接プランまたはバンドルエンタイトルメントを通じて継続的なコンテンツ提案を提供でき、同じプログラミング資産を異るアクセス関係に結びつけることができます。サブスクリプションスケールは配信パートナー全体での継続的な視聴を報酬とするため、パートナーアクセスはコンテンツ投資の根拠に含まれます。
AVODは2027年~2032年にかけてCAGR 14.9%で最も成長の速いセグメントと予測されています。Samsung Adsの独自データによると、インドのSamsungスマートTV上のAVODユーザーは2025年に26%増加しました。広告支援型アクセスは、継続的なサブスクリプション支払いを最初に要求することなく視聴者へのルートをサービスに提供し、収益機会を広告主に向けてシフトします。プラットフォームにとって、これは視聴を引き付けるタスクと結果として生じる露出を販売するタスクを分離するため、両方の関係が商業的拡大に重要です。AVODは各視聴者に対して請求関係を追加することなくアクセスを広げることができ、広告主需要をより広い利用の収益化の制約とします。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
デバイスタイプ別:
モバイルスケールとテレビ収益化は異なる役割を果たすスマートフォンとタブレットは2026年のインドOTT市場シェアの73.95%を占めました。EYは2025年にインドで5億7,200万人がスマートフォンで動画を視聴したと推定しました。このスマートフォン視聴者は、ストリーミングサービスにモバイル提案を展開するための実質的な視聴基盤を提供し、個人アクセスがフォーマットの役割の中心となります。プロバイダーにとって、重要な区別は広く使用されているスクリーンでコンテンツを利用可能にすることと、有料アクセスまたは広告を通じてその視聴を価値あるものにすることです。支配的なスクリーンへの対応はそれ自体では何も解決しません。有料アクセスと広告はモバイルリーチに重ねられた別々の決定だからです。
スマートTVは2027年~2032年にかけてCAGR 15%で最も成長の速いセグメントと予測されています。LG Electronics India Limitedのレッドヘリング目論見書に引用されたRedseerのレポートによると、CY2024およびH1CY2025(年換算)にインドで販売されたテレビの90%以上がスマートTVでした。この販売構成はテレビ視聴への広範なルートを支援しますが、ハンドセットから移行した視聴者が必ずしも追加のサブスクライバーになるわけではありません。広告支援型アクセスは、視聴者がすでに同じサービスを通じて有料アクセスを取得している場合でも、追加のテレビ視聴を収益化できます。スマートTVの成長は、追加のスクリーン使用が収益化される場合にのみ成果をもたらします。追加のスクリーンはそれ自体ではサブスクライバーを追加しないからです。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
コンテンツジャンル別:
エピソードリーチとドキュメンタリー配信によるカタログの拡大TVショーとエピソードコンテンツは2026年に46.52%の収益シェアで最大セグメントでした。2026年1月から6月にかけて、OrmaxのStreamViewはAmazon MX Playerの「Made in India: A Titan Story」のインド国内生涯視聴者数を1,780万人と予測しており、最終数値は変更される可能性があります。この推定は、少なくとも30分視聴した重複のない視聴者を対象とし、海外視聴と短尺動画は除外されています。エピソードタイトルは連続するエピソードとその後の発見を通じて視聴を獲得でき、シリーズの潜在的な寿命を初回リリース機会よりも広げます。コミッションおよびライセンスチームは、タイトルの生涯視聴者数とローンチのリーチを合わせて評価できます。
ドキュメンタリーは2027年~2032年にかけてCAGR 14.85%で最も成長の速いセグメントと予測されています。2025年10月16日までに、Bloomberg MediaはインドでドキュメンタリープログラミングをJioTVおよびJioTV+を通じて利用可能にし、5億人以上のJioユーザーへのアクセスを説明しました。こ配信ルートは、ドキュメンタリープログラミングをより広い視聴提案の中に位置づけることができ、サプライヤーが補完的なコンテンツを通じて確立されたプラットフォーム視聴者にアプローチすることを可能にします。ドキュメンタリーサプライヤーは、ドキュメンタリー専用のサブスクリプションを構築することなく、確立されたプラットフォームを通じて視聴者にリーチできます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地理的分析
北インドOTT市場
北インドはサブスクライバー数で最大の地域であり、ヒンディー語需要がこの地域にストリーミングにおける中心的な役割を与えています。2026年6月23日から26日にかけて、Chrome DM COTTはAmazon Prime VideoGram Chikitsalay Season 2について、ウッタル・プラデーシュ州で871万人、ビハール州で482万人のユニーク視聴者を報告しました。この最初の4日間の視聴者数は、単一のシリーズが複数の州にわたって実質的なエンゲージメントを確立できることを示しています。プラットフォームにとって、複数州にわたるローンチは、サービスがスレートを拡大する前にタイトルを地域戦略に関連させることができます。ウッタル・プラデーシュ州は同じタイトルでビハール州の約1.8倍の視聴者を獲得したため、このシリーズに基づいたローンチ計画は両州を不均等に重み付けすることになります。
南インドOTT市場
南インドのプログラミングは、全国規模のサービスのコンテンツ投資の中核を形成し得ます。2026年5月、ZEE5の最高事業責任者は、南インドのコンテンツが映画とウェブシリーズ全体の総視聴時間の41%以上を占めると述べました。このシェアは映画とウェブシリーズの両方にまたがっており、依存度は一つのフォーマットに限定されていません。このプラットフォーム固有の視聴貢献は、言語主導のコミッションに対し、より広いカタログの空白を埋める以上の根拠を与えます。南インドのタイトルが視聴時間の41%以上を占める中、ZEE5のスレート計画は南部コンテンツが映画とウェブシリーズの両方で成果を上げることに依存しています。
カンナダ語プログラミングは、地域オリジナルが確立されたサービスを通じて視聴者にリーチできるかどうかの明確な試金石となります。2025年5月1日までに、ZEE5初のカンナダ語ウェブシリーズ「Ayyana Mane」は、4月25日の配信開始以来5,000万ストリーミング分を累積しました。このタイトルのプラットフォーム全体での視聴は、言語特化型の制作がより広いサブスクリプションサービス内でどのように利用を生み出せるかを示しています。5,000万分は4月25日の配信開始から約1週間で積み上げられており、カンナダ語オリジナルがZEE5上で迅速に視聴を構築したことを示しています。この規模の初期視聴は、ZEE5がさらなるカンナダ語コミッションを判断するための根拠となります。
規制の枠組みと展望
選択された管轄区域は、インドの国家的枠組みの下でカバーされるOTTパブリッシャーの点から比較されています。第III部は、視聴前に表示されるコンテンツ分類と評価を、パブリッシャー、自主規制機関および中央政府の監督を含む苦情処理メカニズムと結びつけています。これらの義務は、公開インターフェースを苦情処理の責任と結びつけ、コンプライアンスを一度限りのコンテンツ決定ではなく運用能力とします。
規制テーブル
| 決定要因 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要機関 | 第III部に関する情報放送省 | 国家的枠組みの下での情報放送省 |
| 主要な手段または指示 | IT規則、第III部;予定されたOTTアクセシビリティガイドライン | 国家第III部パブリッシャー枠組みおよび予定されたアクセシビリティガイドライン |
| 商業的効果 | 視聴前のコンテンツ分類、評価および説明;パブリッシャー、自主規制機関および中央苦情レベル | 州内で事業を行うカバーされたパブリッシャーに対する同じ国家的義務 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、国家パブリッシャー枠組みの下での類と苦情処理作業を反映しています。2026年2月6日の公表から36ヶ月の期限が切れると、ガイドラインは新たに公開されたコンテンツに少なくとも1つの聴覚アクセシビリティ機能と音声解説、リリース時のアクセシビリティ記述子、および機能的なインターフェースアクセシビリティを段階的に導入します。免除はライブおよび遅延ライブコンテンツ、音声および独立した短尺コンテンツに適用され、複数のエピソードまたはセグメントは短尺免除の対象となりません。短い回数はエピソードパブリッシャーの将来のアクセシビリティ作業量を削減しないため、カバーされたパブリッシャーの「強化」方向を支持します。
バリューチェーンの段階
バリューキャプチャーは、プログラミングの開発、バンドルアクセスの配信、視聴周辺の広告販売によって異なります。Bharti Airtel Limitedの2025年5月のプリペイドエンターテインメントパック発表は、テレコム特典と25以上のOTTプラットフォームのポートフォリオからのアクセスを組み合わせた配信ルートを示しました。プログラミングの制作と顧客アクセス関の管理は異なる交渉ポジションを生み出すため、バンドルオファーは参加者を同じ収益源を与えることなく結びつけることができます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツ開発 | Balaji Telefilms Limitedなどのコンテンツ開発者 | 開発サービス収入 | コミッションと権利の調整 | 制作前に成果物と権利を定義する |
| バンドルアクセス配信 | Bharti Airtel Limitedなどのテレコム配信業者 | テレコム特典を含むエンターテインメントパック販売 | 複数のプラットフォームエンタイトルメントの調整 | 含まれるアクセスと有効期限を明確に指定する |
| 広告販売 | JioStar India Private Limited(旧Star India Private Limited)などの広告販売業者 | 承認された提案に基づく広告サービス料 | 在庫の利用可能性に応じた予約 | キャンペーンをコミットする前に利用可能な容量を確認する |
| 情報源: Mordor Intelligence | ||||
JioStar India Private Limitedの広告条件(最終更新:2026年7月2日)は、別途の広告販売提案を承認したクライアントを拘束し、予約を在庫の利用可能性に応じたものとしています。これにより、プログラミングと配信が整った後でも、視聴者の注目を契約広告に転換することに実際的な制限が生じます。予約は在庫の利用可能性に応じたままであるため、広告主のコミットメントはプラットフォームが確認する容量に依存し、プログラミングだけに依存するものではありません。
競合環境
市場集中度
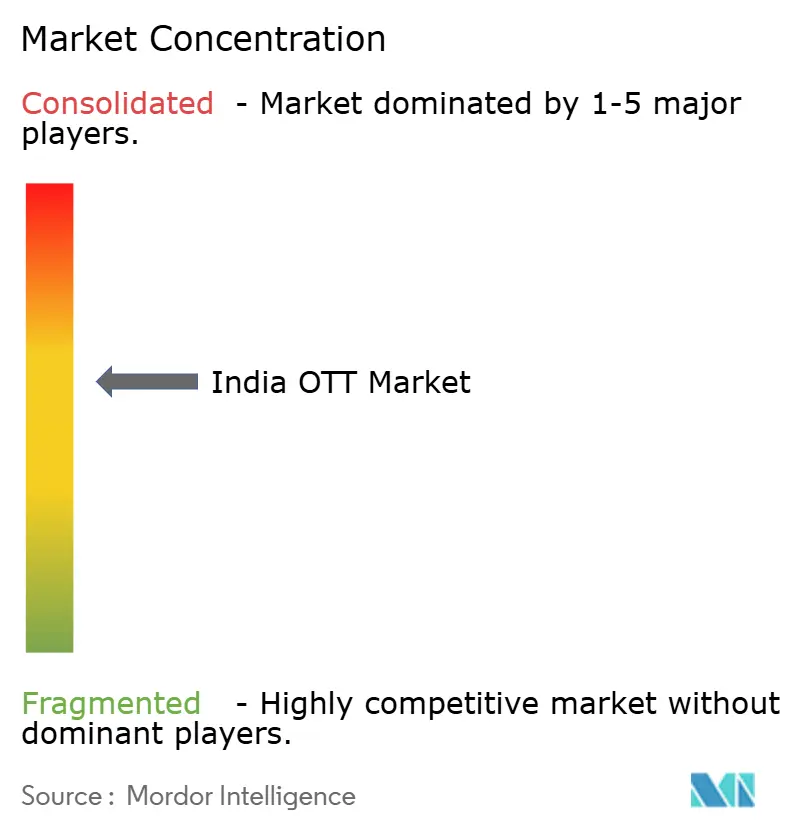
業界は確立されたストリーミングプラットフォームを中心に適度に集中しており、差別化はコンテンツ権利、アクセスモデル、広告リーチによって構築されています。2025年11月、Netflix, Inc.はYash Raj Filmsとの段階的なパートナーシップを開始し、インドを含むグローバルで厳選されたボリウッドラインナップをストリーミングします。Amazon.com, Inc.は無料と有料のサービスを組み合わせており、Zee Entertainment Enterprises LimitedはテレビとZEE5を通じてプログラミングを配信しています。これらの異なるポジションにより、コンテンツの発見とサービスへの入口が商業的に重要となります。なぜなら、馴染みのある映画ライブラリと幅広い視聴先は、プラットフォームを選ぶ異なる理由に対応するからです。
Amazonは2026年5月、段階的なロールアウトを通じて、インドにおいて無料のAmazon MX Playerコンテンツをプライムビデオの有料ストリーミング、レンタル、アドオンサブスクリプションと統合し始めました。これらのオプションをまとめることで、すべての視聴者が同じ商業的オファーを通じて入ることを求めずに、異なる支払い意欲に対応できるようになります。2026年6月、FIFAはZeeと2026年から2034年にかけてUNITE8 SportsおよびZEE5を通じてインドで39のイベントを配信することで合意しました。アクセスモデル全体の統合に加え、複数年にわたるイベントポートフォリオは、配信事業者に視聴および広告提案を展開するための明確なプログラミング関係を提供することで、別の競争的な経路を生み出します。
Alphabet Inc.のYouTubeは、自社の内部データを使用して、2025年4月のインドにおける18歳以上の月間コネクテッドTV リーチが7,500万人以上であると報告しました。JioStar India Private Limitedは、TATA IPL 2026期間中にコネクテッドTV視聴が22%成長したと報告し、JioHotstarのライブスポーツ報道をYouTubeもリーチを測定しているテレビ画面に位置づけました。2026年8月24日、情報放送省はOTTプラットフォームに対し、その日付以降に公開または配信されるコンテンツの麻薬使用シーンで警告を表示するよう勧告しました。[3] この勧告は、十分な時間にわたって視認できる明確で読みやすく目立つ警告を求めました。カタログの拡大は、権利が確保された後でもシーン固有の表示作業を追加する可能性があり、リリースの実行をより広いライセンスオファーのコストの一部とします。
インドOTTインダストリーのリーダー企業
-
Netflix, Inc.
-
Amazon.com, Inc.
-
Zee Entertainment Enterprises Limited
-
Alphabet Inc.
-
JioStar India Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドOTT市場 このレポートでカバーされる企業
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- JioStar India Private Limited
- Zee Entertainment Enterprises Limited
- Sony Pictures Networks India Private Limited
- Sun TV Network Limited
- Skydance Corporation
- Apple Inc.
- Arha Media & Broadcasting Private Limited
- Tata Play Limited
- Bharti Airtel Limited
- Pocket FM
- Shemaroo Entertainment Limited
- Eros Media World PLC
- Hoichoi Technologies Private Limited
- YuppTV, Inc.
- Balaji Telefilms Limited
- Hungama Digital Media Entertainment Private Limited
市場参加者にとっての主要な機会
これらの機会は、WAVES OTTペイ・パー・ビュールート内のサプライヤー提案と、ソーシャル発見をシリアル化されたモバイルプログラミングと結びつけるより広い機会を比較しています。2026年5月のKantarによるインドのメトロおよび非メトロ市場にわたる1,045人のスマートフォンユーザーを対象とした調査では、マイクロドラマ視聴者の77%がソーシャルフィードを通じてこのフォーマットを発見したことが明らかになりました。Amazon MX Playerは、インドでAndroidアプリを通じて2分エピソードの無料縦型マイクロドラマを提供しています。Prasar Bharatiの2026年6月8日のWAVESペイ・パー・ビュー提案の招待は、将来のオリジナル制作者、権利保有者、アグリゲーターおよび配信業者に別の配置ルートを提供します。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 長編映画配置提案 | 更新されたPPVコンテンツ調達枠組み | WAVES OTT・長編映画プログラミング | 権利が文書化された映画パッケージを提供する | 準備および該当する権利作業の回収の不確実性 | 映画制者と権利保有者 |
| シリアル化コンテンツ提案 | 更新されたPPV調達がウェブシリーズ提案フォーマットを提供 | WAVES OTT・エピソードプログラミング | 文書化された権利を持つ一貫したシリーズをパッケージ化する | 確実なオンボーディングや収益なしにシリーズ提案を準備すること | シリーズ制作者とアグリゲーター |
| ドキュメンタリーおよび教育カタログ提案 | ドキュメンタリーおよび教育提案フォーマットが更新された枠組みに付随 | WAVES OTT・ドキュメンタリーおよび教育プログラミング | 該当する映像クリアランスを伴う焦点を絞ったカタログを提示する | 選択と収益が不確実な場合に該当するクリアランス作業を回収すること | ドキュメンタリー制作者と配信業者 |
| 情報源: Mordor Intelligence | |||||
WAVES提案には、該当する場合、権利所有または権利連鎖文書、音楽、映像または第三者クリアランスが求められます。提案の提出はオンボーディング、公開、または最低支払いや収益を保証するものではありません。モバイル制作者にとって、無料のシリアル化オファーはソーシャルフィードの発見を継続的な視聴提案にびつけることができます。既存の文書化されたカタログを持つ権利保有者は、選択を見越して新しいスレートを制作する権利保有者よりも、より限定されたWAVES配置提案に直面します。
最近の産業開発事情 インドOTT市場
- 2026年8月:情報放送省はOTTプラットフォームに対し、8月24日以降に公開または公開されたコンテンツの麻薬使用シーンで、十分な表示時間にわたって明確で読みやすく目立つ警告を表示するよう勧告しました。
- 2026年7月:Amazon.com, Inc.はAmazon MX Playerの無料およびプレミアムストリーミングコンテンツがインドでPrime Videoに統合されたと報告しました。
- 2026年6月:FIFAはZee Entertainment Enterprises Limitedと、2026年から2034年にかけてUNITE8 SportsとZEE5を通じてインドで39のイベントを配信することに合意しました。
インドOTT市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドOTT市場は、インターネット配信の動画およびその他のデジタルエンターテインメントサービスからのインド国内における年間プラットフォーム収益を測定するものであり、消費者がコンテンツに直接アクセスでき、従来の放送およびケーブル配信を迂回します。収益は、収益化方法、視聴デバイス、コンテンツジャンルによって分類されます。
対象外の範囲:スタンドアロンのブロードバンドおよびモバイル接続、スマートデバイスハードウェア、従来の放送およびケーブルテレビサブスクリプション、および個別に販売されるコンテンツ制作またはライセンス契約は除外されます。
セグメンテーション概要
- 収益モデル別
- SVOD
- AVOD
- TVOD
- ハイブリッドサブスクリプションと広告
- デバイスタイプ別
- スマートフォンとタブレット
- スマートTV
- ノートパソコンとデスクトップ
- その他のデバイスタイプ
- コンテンツジャンル別
- 映画・ィルム
- TVショーとエピソードコンテンツ
- ドキュメンタリー
- その他のコンテンツジャンル
データソース、市場規模算定、および検証
デスクリサーチ
情報放送省のPIBによる業界サブスクリプション数の概要、インド電気通信規制庁のサービス指標、インドブランドエクイティ財団による全国OTT視聴者調査の概要、インド商工会議所連盟のメディアおよびエンターテインメントレポートなどの公開指標は、サブスクリプション収入、視聴者リーチ、デバイスアクセス、広告、市場背景の追跡に役立ちます。これらの指標は、視聴者数や接続数をOTT収益として扱うのではなく、有料視聴、モバイルおよびブロードバンドの利用可能性、コネクテッドTVの利用、広告条件の個別確認を支援します。
企業の年次報告書、取引所への提出書類、投資家向け資料、信頼性の高いインドのビジネス報道は、これらの指標に対するクロスチェックのためのプラットフォーム固有の収益、バンドル、コンテンツ情報を追加できます。挙げられたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査は、インドを拠点とするストリーミングプラットフォーム、広告、配信、コンテンツの専門家(経営幹部、機能リーダー、マネージャーを含む)との構造化インタビューおよびサーベイを使用します。彼らの証拠は、サブスクリプション、広告、バンドル収益、デバイス利用、ジャンル需要に関する二次的な仮定を検証し、相違点はその源泉まで追跡され、独立した公開指標に照らして検証されます。直接的なインプットが得られない場合、アナリストはそのギャップを仮定として保持し、比較可能なプラットフォームの開示、視聴者調査、プラン価格と照合して三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
このモデルはトップダウンでインド全体のOTTプラットフォーム収益を推計し、次に選択された合計値をサンプリングされたプラットフォームの開示および有料アカウント数に購読価格を乗じた値と照合します。サブスクリプション収益と有料アカウント数、広告収入、オンライン動画視聴者リーチ、コネクテッドTVの利用、インターネットアクセスは、視聴アクセスの変化から収益化の成長を分離するのに役立つ指標です。セグメントシェアは、利用可能な場合は報告された収益分割から構築され、SVOD、AVOD、TVOD、ハイブリッドモデル、デバイス、コンテンツジャンル全体の相対的な成長証拠と照合されます。シナリオ分析は、収益および視聴者指標を2032年まで延長し、サブスクリプション転換、広告収益化、バンドル開発の代替経路を含み、インドを拠点とする業界インタビューがこれらの変動経路が市場条件に適合するかどうかを確認します。選択的なボトムアップチェックにプラットフォーム収益またはアカウント詳細が欠けている場合、アナリストは開示された範囲と比較可能な公開指標を使用し、仮定を記録し、シェアを配分する前にトップダウン合計と照合します。
データ検証と更新サイクル
アナリストはプラットフォームの開示、公開視聴者・接続性指標、業界調査、選択的なボトムアップチェックを三角測量し、定義、タイミング、収益処理における重大な差異を調査します。レビュアーは計算、セグメントシェア、ソース日付、異常値を確認し、アナリストは主要なインプットが不明確な場合に基礎となるソースを確認するか関連する回答者に再連絡することで、承認前に異常な動きを解決します。このモデルは年次で更新され、重大な市場または規制上のイベント後にサイクル間で見直され、納品前に新たなソース、計算、整合性のレビューが行われます。
Mordor Intelligenceのインドオット市場推計と他の公表推計との比較
公表された推計は、カウントする取引や製品、および需要をモデル化するために使用するインプットが異なる場合があります。インドOTT市場は、インターネット配信の動画およびその他のデジタルエンターテインメントサービスからのインド国内における年間プラットフォーム収益を測定するものであり、消費者がコンテンツに直接アクセスでき、従来の放送およびケーブル配信を迂回します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。サブスクリプション収益と有料アカウント数、広告収入、オンライン動画視聴者リーチ、コネクテッドTVの利用、インターネットアクセスは、視聴アクセスの変化から収益化の成長を分離するのに役立つ指標です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.7 ビリオン 米ドル(2027年) | |
| 地域コンサルタントA | 4.52 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は2年後の本レポートの2027年値である12.7 ビリオン 米ドルを64.4%下回っています。公表された市場は広告支援型・サブスクリプション型サービスおよびYouTube動画収益化を含む動画OTTである一方、本レポートの境界にはその他のデジタルエンターテインメントサービスも含まれます。 |
| 地域コンサルタントB | 5.4 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は2年後の本レポートの2027年値である12.7 ビリオン 米ドルを57.5%下回っています。公表された定義はインターネット配信のテレビ、ウェブシリーズ、映画を中心としている一方、本レポートの境界にはその他のデジタルエンターテインメントサービスも含まれます。 |
Mordor Intelligenceのアナリストはプラットフォームの開示、公開視聴者・接続性指標、業界調査、選択的なボトムアップチェックを三角測量し、定義、タイミング、収益処理における重大な差異を調査します。
レポートで回答される主要な質問
インドOTT市場の規模と成長見通しは?
規模は2027年に12.7 ビリオン 米ドルとなり、2032年までに24.88 ビリオン 米ドルに達すると予想されており、2027年~2032年にかてCAGR 14.4%で成長します。
インドにおけるOTT動画サービスの需要を支えているものは何ですか?
コネクテッドTV視聴、ライブスポーツ、ハイブリッド収益化が需要を支えています。JioStar India Private LimitedはTATA IPL 2026のデジタル動画視聴回数が250 ビリオン回に達したと報告しました。
インドのOTTサービスでリードしている収益モデルはどれですか?
SVODが2026年に46.18%の収益シェアでリードしました。AVODは2027年~2032年にかけてCAGR 14.9%で成長すると予測されています。
インドの主要なOTTプロバイダーはどの企業ですか?
主要なプロバイダーにはNetflix, Inc.、Amazon.com, Inc.、Zee Entertainment Enterprises Limited、Alphabet Inc.、JioStar India Private Limitedが含まれます。
インドのストリーミングサービスの収益化を制限しているものは何ですか?
海賊行為はライセンスコンテンツからのリターンを侵食し、継続的な料金は価格に敏感な視聴者を遠ざける可能性があります。成長は2027年~2032年にかけてCAGR 14.4%で予測されています。
インドでOTTサブスクリプションをリードしている地域はどこですか?
北イドがサブスクライバー数でリードしており、ヒンディー語需要がインドにおけるその地位を支えています。