
Größe und Marktanteil des indischen OTT-Marktes
Analyse des indischen OTT-Marktes von Mordor Intelligence
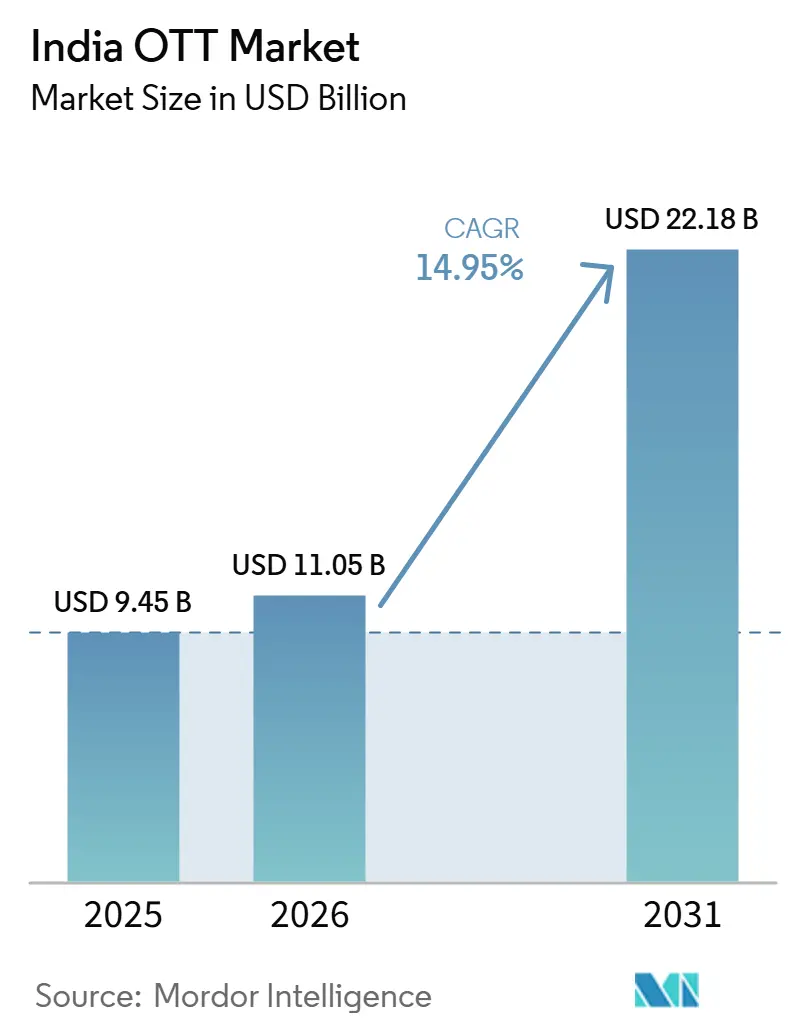
Die Größe des Indien OTT-Marktes soll von 11,05 Milliarden USD im Jahr 2026 auf 12,7 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 24,88 Milliarden USD erreichen, mit einem CAGR von 14,4 % über 2027–2032.
In Indien schaffen Fernsehstreaming und Live-Sport Seherlebnisse, die Werbung neben kostenpflichtigem Zugang unterstützen können. Regionale Eigenproduktionen bieten Zuschauern außerhalb der Metropolen einen Grund, einen Dienst weiterhin zu nutzen, und stärken die Grundlage für eine kontinuierliche Inhaltspipeline. Abonnementkosten und unerlaubte Verbreitung schränken jedoch ein, wie viel dieses Engagements zu Einnahmen für die Anbieter wird. Plattformen reagieren durch gebündelten Zugang und Inhaltslizenzierung, die umfangreichere Kataloge mit etablierten Vertriebsbeziehungen verbinden. Dienste, die Live- und regionale Inhalte an gebündelte Vertriebsangebote knüpfen, sind daher besser positioniert als eigenständige Abonnementangebote.
Wichtigste Erkenntnisse des Berichts
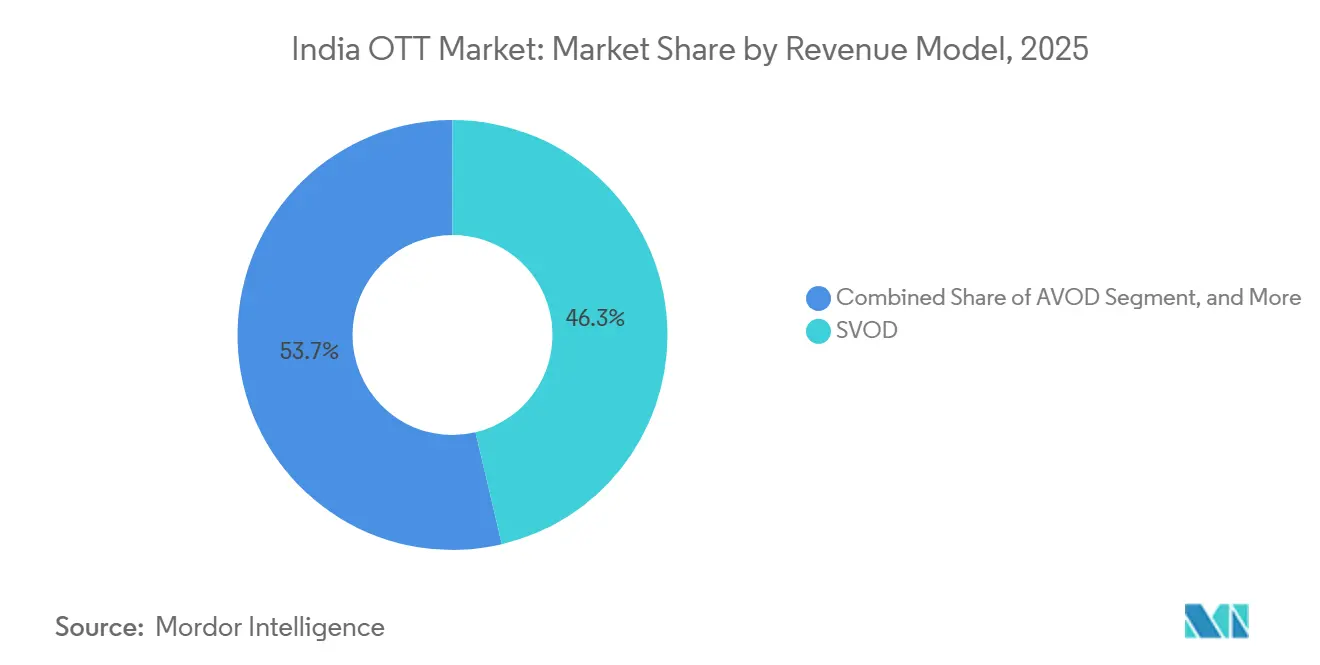
- Nach Erlösmodell hielt SVOD im Jahr 2026 einen Marktanteil von 46,18 % am Indien OTT-Markt, während AVOD mit einem CAGR von 14,9 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
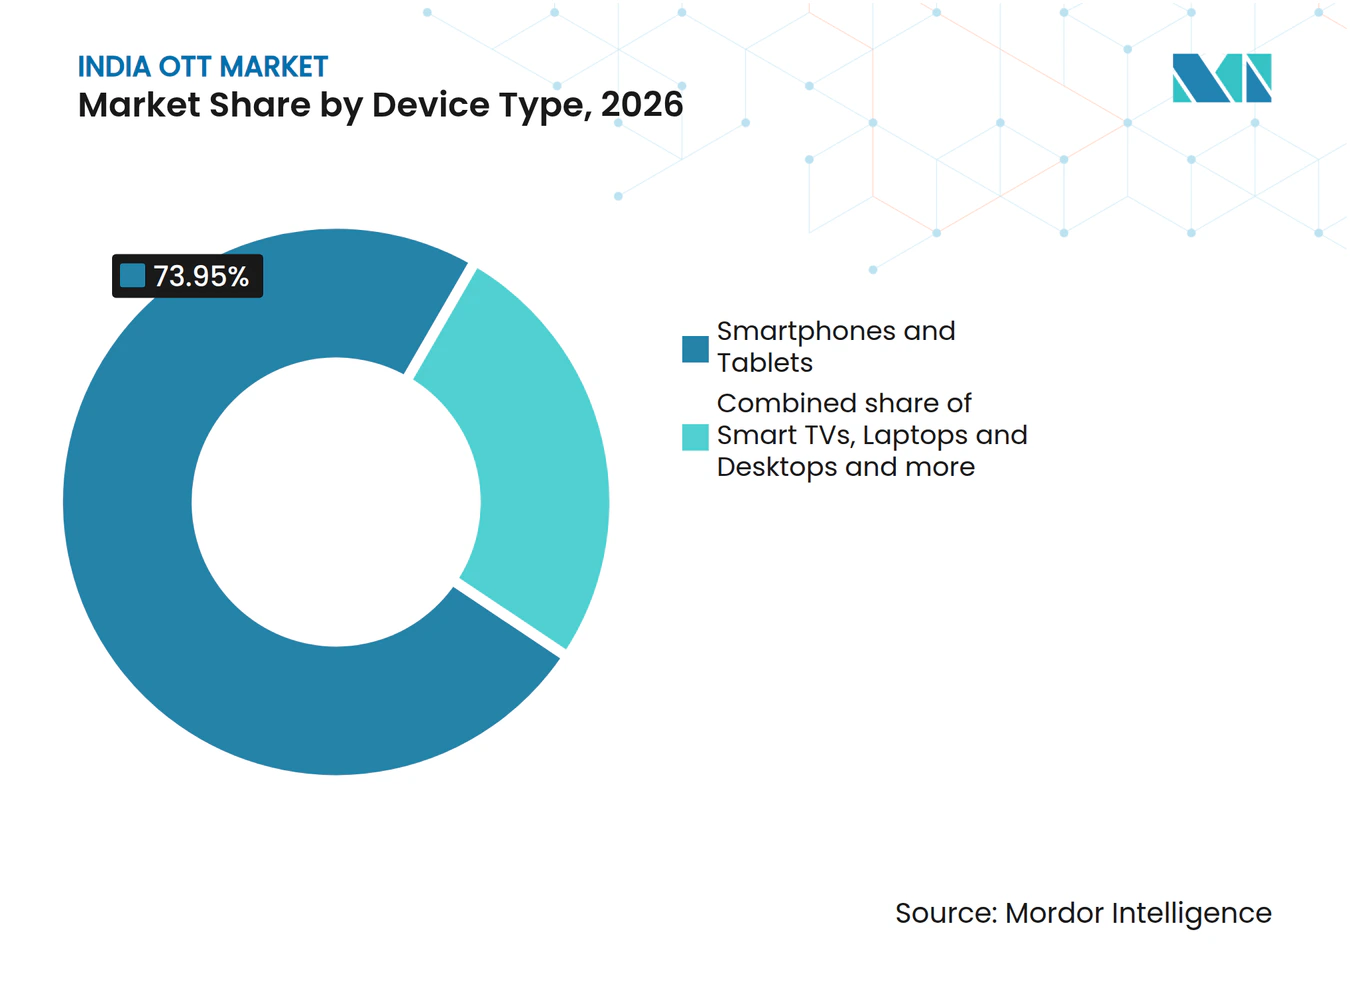
- Smartphones und Tablets führten die Gerätetyp-Aufschlüsselung mit einem Anteil von 73,95 % an der Indien OTT-Marktgröße im Jahr 2026 an, während Smart-TVs mit einem CAGR von 15 % über 2027–2032 das am schnellsten wachsende Segment sein sollen.
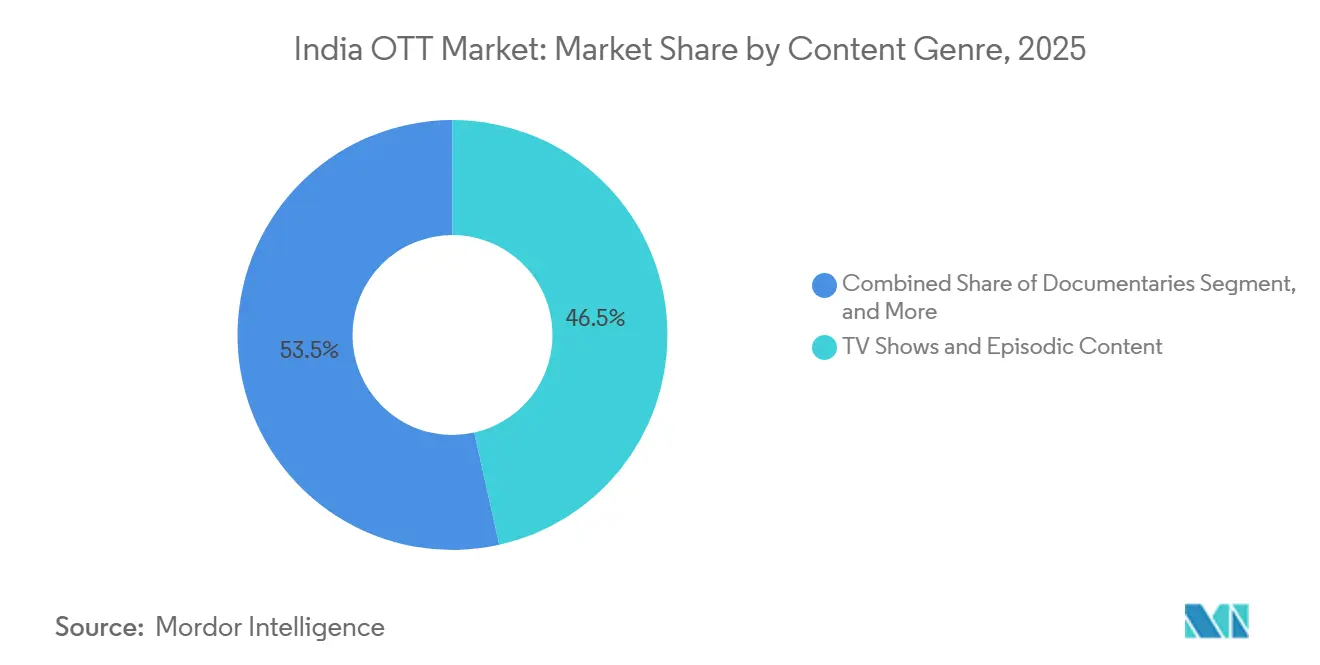
- Bei den Inhaltsgenres hielten TV-Sendungen und episodische Inhalte im Jahr 2026 den größten Anteil von 46,52 %, und Dokumentationen sollen mit einem CAGR von 14,85 % über 2027–2032 das am schnellsten wachsende Segment sein.
- Geografisch gesehen führt Nordindien nach Abonnentenzahl und ist ein wichtiges Zentrum für die Nachfrage nach Hindi-sprachigen Inhalten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Connected-TV in städtischen Haushalten | +4.5% | Metropolen und Städte der Stufe 2 | Mittelfristig (2–4 Jahre) |
| Sportrechte und Monetarisierung von Live-Veranstaltungen | +4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hybride Monetarisierung verbreitert den Erlösmix | +3.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Inhalte in Regionalsprachen erweitern die Reichweite über die Metropolen hinaus | +3% | Städte der Stufe 2 und Stufe 3 | Mittelfristig (2–4 Jahre) |
| Programmatische Connected-TV-Werbung verbessert Werbeertrag und Zielgruppenansprache | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Bündelung mit Telekommunikations- und Breitbandtarifen senkt die Akquisitionshürden | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Connected-TV in städtischen Haushalten
Streaming auf großen Bildschirmen verschafft Plattformen ein erhebliches urbanes Publikum, das über das individuelle mobile Schauen hinausgeht. Eine von Amazon Ads in Auftrag gegebene Kantar-Umfrage ergab, dass im September bis Oktober 2025 rund 60 % des urbanen TV-Publikums über internetverbundene Fernsehgeräte streamten.[1] Die Umfrage umfasste 5.780 Online-Video-Streamer im Alter von 18 bis 55 Jahren aus den NCCS-A- und -B-Segmenten in 25 indischen Metropolen und Tier-2-Städten. Für Dienste, die dieses Publikum ansprechen, kann der Fernsehzugang ein Abonnement für das gemeinsame Schauen relevant machen, anstatt es auf die Unterhaltung einer einzelnen Person zu beschränken. Das erweitert die Begründung für Programminhalte, die auf dem Haushaltsbildschirm wiederholt Aufmerksamkeit erzielen. Die Aufrechterhaltung von Fernsehsehgelegenheiten ist es, was dieses urbane Publikum in einen wiederkehrenden Abonnementwert verwandelt.
Sportrechte und Monetarisierung von Live-Veranstaltungen
Live-Sport schafft konzentrierte Seherlebnisse, die Streaming-Engagement mit Werbernachfrage verbinden können. JioStar meldete 25 Milliarden digitale Videoaufrufe für die TATA IPL 2026, ein Plus von 8 % gegenüber dem Vorjahr. Zudem wurden 125 neue Werbetreibende für die plattformübergreifende Turnierpräsentation im Vergleich zur Vorsaison gemeldet. Für einen Rechteinhaber macht diese Kombination die kommerzielle Chance breiter als das bloße Einsammeln von Abonnements von Zuschauern, die dem Wettbewerb folgen. Live-Event-Publikum kann zusätzliche Werbebeziehungen unterstützen und der Plattform einen weiteren Weg bieten, die Kosten für die Übertragung des Turniers zu decken. Der daraus resultierende Nachfragevorteil hängt davon ab, das konzentrierte Spielzuschauen in verkäufliche Reichweite umzuwandeln, anstatt eine hohe Aufrufzahl als Einnahme an sich zu behandeln.
Hybride Monetarisierung verbreitert den Erlösmix
Die Kombination von Mitgliedschaftszugang und Werbung kann den Wert des Schauens steigern, ohne dass jede Umsatzsteigerung von Abonnenten kommen muss. Amazon Prime Video-Filme und -TV-Sendungen in Indien begannen am 17. Juni 2025, begrenzte Werbung zu schalten, während der Zugang über die breitere Amazon Prime-Mitgliedschaft verfügbar war. Dies schafft eine Werbemöglichkeit rund um Inhalte, die bereits mit einer bezahlten Kundenbeziehung verbunden sind. Für eine Plattform kann der zusätzliche Erlösweg die wirtschaftliche Grundlage für die Versorgung von Zuschauern verbreitern, die nicht bereit sind, mehr für Unterhaltung zu zahlen. Sein Wert hängt davon ab, die Werbemöglichkeit gegen das Seherlebnis abzuwägen, das die fortlaufende Mitgliedschaft unterstützt. Die Qualität des bezahlten Schauens ist sowohl für die Bindung von Abonnenten als auch für die an Werbetreibende verkaufte Reichweite von Bedeutung.
Inhalte in Regionalsprachen erweitern die Reichweite über die Metropolen hinaus
Für einen Zuschauer außerhalb der Metropolen können Eigenproduktionen einen Dienst durch die Sprache relevant machen, in der dieser Zuschauer Unterhaltung sucht. Im Januar 2026 berichtete Mint, dass fast 40 % der ZEE5-Zuschauer aus Märkten der Stufe 2 und Stufe 3 stammten. Diese Reichweite macht das Publikum außerhalb der Metropolen für das Inhaltsprogramm einer Plattform relevant, über die größten Städte hinaus. Mint berichtete auch, dass südindische Eigenproduktionen eine Schlüsselrolle bei der Aufrechterhaltung des ZEE5-Engagements und der Verwaltung der Abwanderung in einem reifenden OTT-Ökosystem spielten. Ein Dienst kann einen eigenständigen Eigenproduktionskatalog nutzen, um Zuschauern einen Grund zu geben, nach dem Ende eines einzelnen Titels zurückzukehren. Dies begünstigt eine nachhaltige regionale Auftragsproduktionspipeline gegenüber isolierten Ergänzungen eines nationalen Katalogs.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abonnementmüdigkeit bei preissensiblen Nutzern | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Inhaltspiraterie und Kontofreigabe belasten die Monetarisierung | -1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hohe Inhaltskosten für Premium-Sport und Eigenproduktionen | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fragmentierte Zahlungen und Verlängerungsabbrüche in massenmarktorientierten Segmenten | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abonnementmüdigkeit bei preissensiblen Nutzern
Für einen preissensiblen Zuschauer muss ein weiteres wiederkehrendes Abonnement den Wert der hinzugefügten Inhalte rechtfertigen. Eine von Meta und Ormax durchgeführte Umfrage von November 2025 bis Januar 2026 umfasste 2.000 Micro-Drama-Zuschauer in 14 indischen Bundesstaaten. Mehr als die Hälfte nannte Bedenken hinsichtlich der automatischen Verlängerung als Grund für die Vermeidung kostenpflichtiger Micro-Drama-Pläne. Diese Zurückhaltung gegenüber der automatischen Verlängerung zeigt, dass die wiederkehrende Verpflichtung selbst die kostenpflichtige Nutzung in diesem Format hemmt. Jeder zusätzliche Plan benötigt genügend eigenständige, regelmäßig relevante Inhalte, um seinen Platz in den Unterhaltungsausgaben des Zuschauers zu behaupten. Andernfalls kann die zur Finanzierung des Angebots erforderliche Gebühr den Wert übersteigen, den ein preissensibler Käufer dem fortlaufenden Zugang beimisst.
Inhaltspiraterie und Kontofreigabe belasten die Monetarisierung
Unerlaubte Verbreitung schwächt den Zusammenhang zwischen dem Bezahlen für Inhaltsrechte und dem Erzielen von Einnahmen aus legalem Schauen. Ein im Mai 2025 von IP House und Media Partners Asia im Rahmen der WAVES-Initiative des Ministeriums für Information und Rundfunk veröffentlichter Bericht prognostizierte, dass Online-Piraterie in den Jahren 2025 bis 2029 mehr als 10 % der Einnahmen der indischen Videoindustrie kosten würde.[2] Für Inhaber von Streaming-Rechten begrenzt dieses Risiko die verfügbaren Einnahmen zur Finanzierung exklusiver Programminhalte, selbst wenn das Publikum die zugrunde liegenden Inhalte schätzt. Es macht die Reichweite beim Publikum auch zu einem unvollständigen Maßstab für die Rendite eines Titels. Im Mai 2025 veranlasste JioStars Beschwerde, in der BOS IPTV vorgeworfen wurde, Premium-Inhalte einschließlich JioHotstar-Inhalte und gesperrte Kanäle illegal gestreamt zu haben, eine Cyberkriminalitätsermittlung in Gandhinagar. Durchsetzungsmaßnahmen wandeln unerlaubtes Schauen nicht in bezahlte Nutzung um, sodass Rechteinhaber weiterhin dem Risiko ausgesetzt sind, dass Einnahmen an ihren Diensten vorbeigehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erlösmodell:
Bezahlte Skalierung und Werbezugang folgen unterschiedlichen WirtschaftlichkeitenSVOD hatte im Jahr 2026 einen Anteil von 46,18 % an der Indien OTT-Marktgröße. Ormax schätzte 172,6 Millionen aktive kostenpflichtige OTT-Abonnements in Indien im Jahr 2026. Die Zählung umfasste Abonnements, die im vorangegangenen Monat mindestens einmal genutzt wurden, einschließlich des über Telekommunikationsbündel und OTT-Aggregatoren erhaltenen Zugangs. SVOD-Anbieter können ein wiederkehrendes Inhaltsangebot entweder über einen direkten Plan oder eine gebündelte Berechtigung anbieten und dasselbe Inhaltsgut mit verschiedenen Zugangsverhältnissen verbinden. Da die Abonnentenskalierung nachhaltiges Schauen über Vertriebspartner hinweg belohnt, gehört der Partnerzugang in die Inhaltsinvestitionsrechnung.
AVOD soll das am schnellsten wachsende Segment sein, mit einem CAGR von 14,9 % über 2027–2032. Die proprietären Daten von Samsung Ads zeigten, dass die AVOD-Nutzer auf Samsung Smart-TVs in Indien im Jahr 2025 um 26 % zunahmen. Werbeunterstützter Zugang bietet einem Dienst einen Weg zu Zuschauern, ohne zunächst eine wiederkehrende Abonnementzahlung zu verlangen, und verlagert die Erlösmöglichkeit hin zu Werbetreibenden. Für eine Plattform trennt das die Aufgabe, Zuschauer zu gewinnen, von der Aufgabe, die resultierende Reichweite zu verkaufen, sodass beide Beziehungen für die kommerzielle Expansion wichtig sind. AVOD kann den Zugang erweitern, ohne für jeden Zuschauer eine Abrechnungsbeziehung hinzuzufügen, was die Werbernachfrage zur Einschränkung bei der Monetarisierung einer breiteren Nutzung macht.



Nach Gerätetyp:
Mobile Skalierung und Fernsehmonetarisierung erfüllen unterschiedliche RollenSmartphones und Tablets repräsentierten im Jahr 2026 einen Marktanteil von 73,95 % am Indien OTT-Markt. EY schätzte, dass 572 Millionen Menschen in Indien im Jahr 2025 Videos auf Smartphones schauten. Dieses Smartphone-Publikum gibt einem Streaming-Dienst eine erhebliche Zuschauerbasis, um die herum ein mobiles Angebot entwickelt werden kann, wobei der individuelle Zugang zentral für die Rolle des Formats ist. Für den Anbieter besteht die wichtige Unterscheidung darin, Inhalte auf einem weit verbreiteten Bildschirm verfügbar zu machen und dieses Schauen durch kostenpflichtigen Zugang oder Werbung wertvoll zu machen. Die Bedienung des dominanten Bildschirms löst für sich genommen wenig, da kostenpflichtiger Zugang und Werbung separate Entscheidungen sind, die auf die mobile Reichweite aufgesetzt werden.
Smart-TVs sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 15 % über 2027–2032. Mehr als 90 % der in Indien im KJ2024 und H1KJ2025 (annualisiert) verkauften Fernseher waren Smart-TVs, laut einem Redseer-Bericht, der im Roten-Hering-Prospekt von LG Electronics India Limited zitiert wird. Dieser Verkaufsmix unterstützt einen breiten Weg in das Fernsehschauen, obwohl ein Zuschauer, der von einem Mobilgerät wechselt, nicht unbedingt ein zusätzlicher Abonnent wird. Werbeunterstützter Zugang kann zusätzliches Fernsehschauen monetarisieren, selbst wenn der Zuschauer bereits über denselben Dienst kostenpflichtigen Zugang erhält. Smart-TV-Wachstum zahlt sich nur dann aus, wenn die zusätzliche Bildschirmnutzung monetarisiert wird, da ein zusätzlicher Bildschirm für sich genommen keinen Abonnenten hinzufügt.

Nach Inhaltsgenre:
Episodische Reichweite und Dokumentationsvertrieb verbreitern den KatalogTV-Sendungen und episodische Inhalte waren das größte Segment mit einem Umsatzanteil von 46,52 % im Jahr 2026. Für Januar bis Juni 2026 prognostizierte Ormax StreamView eine lebenslange indische Zuschauerzahl von 17,8 Millionen für Amazon MX Players Made in India: A Titan Story, wobei die endgültige Zahl noch Änderungen unterliegt. Die Schätzung umfasste unduplizierte Zuschauer, die mindestens 30 Minuten geschaut hatten, und schloss Auslandsaufrufe und Kurzvideos aus. Episodische Titel können durch aufeinanderfolgende Folgen und spätere Entdeckung Zuschauer gewinnen, was das potenzielle Leben einer Serie breiter macht als ihren anfänglichen Veröffentlichungsanlass. Auftrags- und Lizenzierungsteams können das lebenslange Publikum eines Titels neben der Reichweite seines Starts abwägen.
Dokumentationen sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 14,85 % über 2027–2032. Bis zum 16. Oktober 2025 hatte Bloomberg Media Dokumentationsinhalte über JioTV und JioTV+ in Indien verfügbar gemacht und dabei den Zugang für über 500 Millionen Jio-Nutzer beschrieben. Dieser Vertriebsweg kann Dokumentationsinhalte in ein breiteres Sehangebot einbetten und einem Anbieter ermöglichen, ein etabliertes Plattformpublikum durch ergänzende Inhalte anzusprechen. Ein Dokumentationsanbieter kann Zuschauer über eine etablierte Plattform erreichen, ohne ein nur auf Dokumentationen ausgerichtetes Abonnement aufzubauen.
Geografische Analyse
OTT-Markt Nordindien
Nordindien ist die größte Region nach Abonnentenzahl, wobei die Nachfrage nach Hindi-sprachigen Inhalten der Region eine zentrale Rolle im Streaming verleiht. Während des 23.–26. Juni 2026 meldete Chrome DM COTT 8,71 Millionen einzigartige Zuschauer in Uttar Pradesh und 4,82 Millionen in Bihar für Amazon Prime Videos Gram Chikitsalay Staffel 2. Diese Publikumszahlen der ersten vier Tage zeigen, wie eine einzelne Serie erhebliches Engagement in mehr als einem Bundesstaat aufbauen kann. Für eine Plattform kann ein bundesstaatenübergreifender Start einen Titel für eine regionale Strategie relevant machen, bevor der Dienst seinen Katalog erweitert. Uttar Pradesh lieferte für denselben Titel etwa das 1,8-fache des Publikums von Bihar, sodass ein auf dieser Serie aufgebauter Startplan die beiden Bundesstaaten unterschiedlich gewichten würde.
OTT-Markt Südindien
Südindische Programminhalte können einen zentralen Bestandteil der Inhaltsinvestitionen eines nationalen Dienstes bilden. Im Mai 2026 erklärte der Chief Business Officer von ZEE5, dass südindische Inhalte mehr als 41 % der gesamten Wiedergabezeit über Filme und Web-Serien hinweg ausmachten. Der Anteil erstreckt sich sowohl auf Filme als auch auf Web-Serien, sodass die Abhängigkeit nicht auf ein einziges Format beschränkt ist. Dieser plattformspezifische Beitrag zur Wiedergabezeit gibt der sprachlich ausgerichteten Auftragsproduktion eine Begründung, die über das gelegentliche Füllen von Lücken in einem breiteren Katalog hinausgeht. Da südindische Titel mehr als 41 % der Wiedergabezeit ausmachen, ist ZEE5s Programmplanung darauf angewiesen, dass südliche Inhalte sowohl bei Filmen als auch bei Web-Serien erfolgreich sind.
Kannada-sprachige Programminhalte bieten einen eigenständigen Test dafür, wie ein regionaler Originaltitel über einen etablierten Dienst Zuschauer erreichen kann. Bis zum 1. Mai 2025 hatte ZEE5s erste Kannada-Web-Serie, Ayyana Mane, seit ihrem Start am 25. April 50 Millionen Streaming-Minuten angesammelt. Die plattformweite Nutzung des Titels zeigt, wie eine sprachspezifische Produktion innerhalb eines breiteren Abonnementangebots Nutzung generieren kann. Die 50 Millionen Minuten wurden innerhalb von etwa einer Woche nach dem Start am 25. April erreicht, sodass ein Kannada-Original auf ZEE5 schnell Zuschauer aufbaute. Frühe Nutzungszahlen in dieser Größenordnung geben ZEE5 eine Grundlage, auf der weitere Kannada-Auftragsproduktionen beurteilt werden können.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive der erfassten OTT-Verleger unter Indiens nationalem Rahmen verglichen. Teil III verknüpft die Inhaltsklassifizierung und die vor dem Schauen angezeigten Bewertungen mit einem Beschwerdeverfahren, das Verleger, Selbstregulierungsgremien und die Aufsicht der Zentralregierung einbezieht. Diese Pflichten verbinden die Veröffentlichungsschnittstelle mit der Verantwortung für die Bearbeitung von Beschwerden und machen die Einhaltung zu einer operativen Fähigkeit und nicht zu einer einmaligen Inhaltsentscheidung.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Primäre Behörde | Ministerium für Information und Rundfunk für Teil III | Ministerium für Information und Rundfunk im Rahmen des nationalen Rahmens |
| Wesentliche Instrumente oder Richtungen | IT-Regeln, Teil III; geplante OTT-Zugänglichkeitsrichtlinien | Nationaler Teil-III-Verlegerrahmen und geplante Zugänglichkeitsrichtlinien |
| Kommerzielle Auswirkung | Inhaltsklassifizierung, Bewertungen und Beschreibungen vor dem Schauen; Verleger-, Selbstregulierungsgremium- und zentrale Beschwerdeebenen | Dieselben nationalen Pflichten für erfasste Verleger, die im Bundesstaat tätig sind |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt die Klassifizierungs- und Beschwerdearbeit im Rahmen des nationalen Verlegerrahmens wider. Nach Ablauf von 36 Monaten ab ihrer Veröffentlichung am 6. Februar 2026 führen die Richtlinien schrittweise mindestens eine Hörbarkeits-Zugänglichkeitsfunktion und Audiobeschreibung für neu veröffentlichte Inhalte, Zugänglichkeitsdeskriptoren bei der Veröffentlichung und funktionale Schnittstellenzugänglichkeit ein. Ausnahmen gelten für Live- und zeitversetzte Live-Inhalte, Audio- und eigenständige Kurzformatinhalte, während mehrere Folgen oder Segmente nicht für die Kurzformatausnahme in Frage kommen. Kürzere Folgen entbinden einen episodischen Verleger nicht von der zukünftigen Zugänglichkeitsarbeit, was eine verschärfende Richtung für erfasste Verleger unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfung unterscheidet sich zwischen der Entwicklung von Inhalten, dem Vertrieb von gebündeltem Zugang und dem Verkauf von Werbung rund um das Schauen. Die Ankündigung des Prepaid-Unterhaltungspakets von Bharti Airtel Limited im Mai 2025 zeigte einen Vertriebsweg, der Telekommunikationsvorteile mit dem Zugang aus einem Portfolio von mehr als 25 OTT-Plattformen kombiniert. Die Produktion von Inhalten und die Kontrolle der Kundenzugangsbeziehung schaffen unterschiedliche Verhandlungspositionen, sodass ein gebündeltes Angebot Teilnehmer verbinden kann, ohne ihnen dieselbe Einnahmequelle zu geben.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltsentwicklung | Inhaltsentwickler wie Balaji Telefilms Limited | Entwicklungsdienstleistungseinnahmen | Auftragsproduktion und Rechtekoordination | Liefergegenstände und Rechte vor der Produktion festlegen |
| Gebündelter Zugangvertrieb | Telekommunikationsvertreiber wie Bharti Airtel Limited | Unterhaltungspaketverkäufe einschließlich Telekommunikationsvorteile | Koordination mehrerer Plattformberechtigungen | Enthaltenen Zugang und Gültigkeit klar spezifizieren |
| Werbeverkauf | Werbeverkäufer wie JioStar India Private Limited (ehemals Star India Private Limited) | Werbedienstleistungsgebühren unter angenommenen Angeboten | Buchungen unterliegen der Inventarverfügbarkeit | Verfügbare Kapazität vor der Kampagnenzusage bestätigen |
| Quelle: Mordor Intelligence | ||||
JioStars Werbebedingungen, zuletzt geändert am 2. Juli 2026, binden Kunden, die ein separates Werbeangebote annehmen, und machen Buchungen von der Inventarverfügbarkeit abhängig. Dies setzt eine praktische Grenze für die Umwandlung von Publikumsaufmerksamkeit in vertraglich vereinbarte Werbung, selbst nachdem Inhalte und Vertrieb arrangiert sind. Da Buchungen der Inventarverfügbarkeit unterliegen, hängt die Verpflichtung eines Werbetreibenden von der von der Plattform bestätigten Kapazität ab und nicht allein von den Inhalten.
Wettbewerbslandschaft
Marktkonzentration
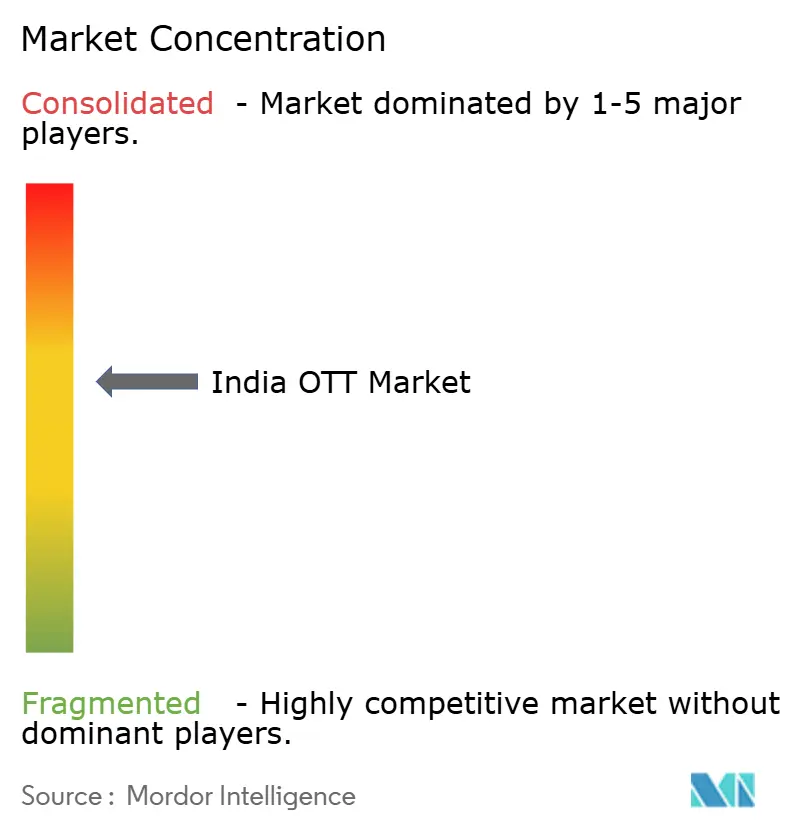
Die Branche ist mäßig um etablierte Streaming-Plattformen konzentriert, wobei die Differenzierung auf Inhaltsrechten, Zugangsmodellen und Werbungsreichweite aufbaut. Im November 2025 begann Netflix, Inc. eine schrittweise Partnerschaft mit Yash Raj Films, um ein ausgewähltes Bollywood-Programm weltweit, einschließlich Indien, zu streamen. Amazon.com, Inc. kombiniert kostenlose und kostenpflichtige Angebote, während Zee Entertainment Enterprises Limited Programminhalte über das Fernsehen und ZEE5 verbreitet. Diese unterschiedlichen Positionen machen die Inhaltsentdeckung und den Einstieg in einen Dienst kommerziell bedeutsam, da eine vertraute Filmbibliothek und ein breites Schauerziel unterschiedliche Gründe für die Wahl einer Plattform ansprechen.
Amazon begann im Mai 2026 mit einem schrittweisen Rollout, kostenlose Amazon MX Player-Inhalte mit dem kostenpflichtigen Streaming, Ausleihen und Zusatzabonnements von Prime Video in Indien zu integrieren. Die Zusammenführung dieser Optionen kann es dem Dienst ermöglichen, unterschiedliche Zahlungsbereitschaften anzusprechen, ohne dass jeder Zuschauer über dasselbe kommerzielle Angebot einsteigen muss. Im Juni 2026 vereinbarte die FIFA mit Zee die Verbreitung von 39 Veranstaltungen in Indien im Zeitraum 2026 bis 2034 über UNITE8 Sports und ZEE5. Neben der Integration über Zugangsmodelle hinweg schafft ein mehrjähriges Veranstaltungsportfolio einen weiteren Wettbewerbsweg, indem es einem Verteiler eine definierte Programmbeziehung gibt, um die herum Schauen und Werbeangebote entwickelt werden können.
Alphabet Inc.'s YouTube meldete für April 2025 eine monatliche Reichweite über internetverbundene Fernsehgeräte von mehr als 75 Millionen Personen ab 18 Jahren in Indien, basierend auf internen Daten. JioStar India Private Limited meldete ein Wachstum des Konsums über internetverbundene Fernsehgeräte von 22 % während der TATA IPL 2026 und platzierte damit JioHotStars Live-Sportberichterstattung auf dem Fernsehbildschirm, auf dem auch YouTube seine Reichweite misst. Am 24. August 2026 empfahl das Ministerium für Information und Rundfunk OTT-Plattformen, bei Szenen mit Drogenkonsum in Inhalten, die ab diesem Datum veröffentlicht oder freigegeben werden, Warnhinweise anzuzeigen.[3] Die Empfehlung forderte klare, gut lesbare und deutlich sichtbare Warnhinweise, die für eine ausreichende Dauer sichtbar sind. Die Katalogerweiterung kann szenenbezogene Präsentationsarbeit nach sich ziehen, selbst nachdem Rechte gesichert wurden, was die Veröffentlichungsabwicklung zu einem Teil der Kosten eines breiteren lizenzierten Angebots macht.
Indien OTT-Branchenführer
-
Netflix, Inc.
-
Amazon.com, Inc.
-
Zee Entertainment Enterprises Limited
-
Alphabet Inc.
-
JioStar India Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien OTT-Markt Unternehmen in diesem Bericht
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- JioStar India Private Limited
- Zee Entertainment Enterprises Limited
- Sony Pictures Networks India Private Limited
- Sun TV Network Limited
- Skydance Corporation
- Apple Inc.
- Arha Media & Broadcasting Private Limited
- Tata Play Limited
- Bharti Airtel Limited
- Pocket FM
- Shemaroo Entertainment Limited
- Eros Media World PLC
- Hoichoi Technologies Private Limited
- YuppTV, Inc.
- Balaji Telefilms Limited
- Hungama Digital Media Entertainment Private Limited
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Anbieterangebote innerhalb des Pay-per-View-Wegs von WAVES OTT sowie eine breitere Möglichkeit, soziale Entdeckung mit serialisierten mobilen Inhalten zu verbinden. Eine Kantar-Studie vom Mai 2026 mit 1.045 Smartphone-Nutzern in indischen Metropolen und Nicht-Metropolen-Märkten ergab, dass 77 % der Micro-Drama-Zuschauer das Format über soziale Feeds entdeckten. Amazon MX Player bietet kostenlose vertikale Micro-Dramen mit 2-minütigen Folgen über seine Android-App in Indien an. Die Einladung von Prasar Bharati vom 8. Juni 2026 für WAVES-Pay-per-View-Vorschläge bietet einen separaten Platzierungsweg für potenzielle Eigenproduktionsproduzenten, Rechteinhaber, Aggregatoren und Vertreiber.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Spielfilm-Platzierungsvorschläge | Aktualisierter PPV-Inhaltsbeschaffungsrahmen | WAVES OTT / Spielfilm-Programmierung | Ein rechtlich dokumentiertes Filmpaket anbieten | Unsichere Amortisation von Vorbereitungs- und anwendbaren Rechtearbeiten | Filmproduzenten und Rechteinhaber |
| Serialisierte Inhaltsvorschläge | Aktualisierte PPV-Beschaffung bietet ein Webserie-Vorschlagsformat | WAVES OTT / episodische Programmierung | Eine kohärente Serie mit dokumentierten Rechten zusammenstellen | Vorbereitung eines Serienvorschlags ohne gesicherte Aufnahme oder Einnahmen | Serienproduzenten und Aggregatoren |
| Dokumentations- und Bildungskatalog-Vorschläge | Dokumentations- und Bildungsvorschlagsformate begleiten den aktualisierten Rahmen | WAVES OTT / Dokumentations- und Bildungsprogrammierung | Einen fokussierten Katalog mit anwendbaren Filmmaterial-Freigaben präsentieren | Amortisation anwendbarer Freigabearbeiten bei unsicherer Auswahl und unsicheren Erträgen | Dokumentationsproduzenten und Vertreiber |
| Quelle: Mordor Intelligence | |||||
Rechtseigentums- oder Rechtekettendokumente sowie Musik-, Filmmaterial- oder Drittpartei-Freigaben werden gegebenenfalls für WAVES-Vorschläge angefordert. Die Einreichung eines Vorschlags garantiert keine Aufnahme, Veröffentlichung oder eine Mindestausschüttung oder Einnahmen. Für mobile Produzenten kann ein kostenloses serialisiertes Angebot die Entdeckung über soziale Feeds mit einem fortlaufenden Sehangebot verbinden. Ein Rechteinhaber mit einem bestehenden dokumentierten Katalog steht vor einem überschaubareren WAVES-Platzierungsangebot als jemand, der einen neuen Katalog in Erwartung einer Auswahl produziert.
Neueste Industrielle Entwicklungen in Indien OTT-Markt
- Aug 2026: Das Ministerium für Information und Rundfunk empfahl OTT-Plattformen, bei Drogenkonsum-Szenen in ab dem 24. August veröffentlichten oder freigegebenen Inhalten klare, lesbare und gut sichtbare Warnhinweise für eine ausreichende Anzeigedauer anzuzeigen.
- Jul 2026: Amazon meldete, dass die kostenlosen und kostenpflichtigen Streaming-Inhalte von Amazon MX Player in Prime Video in Indien integriert wurden.
- Jun 2026: FIFA vereinbarte mit Zee Entertainment Enterprises Limited die Verteilung von 39 Veranstaltungen in Indien während 2026–2034 über UNITE8 Sports und ZEE5.
Indien OTT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien OTT-Markt misst den jährlichen Plattformumsatz in Indien aus internetbasierten Video- und anderen digitalen Unterhaltungsdiensten, die Verbrauchern direkten Zugang zu Inhalten bieten und dabei die traditionelle Rundfunk- und Kabelverteilung umgehen. Die Einnahmen werden nach Monetarisierungsmethode, Anzeigegerät und Inhaltsgenre klassifiziert.
Ausschlüsse aus dem Geltungsbereich: Eigenständige Breitband- und Mobilfunkkonnektivität, Hardware für intelligente Geräte, traditionelle Rundfunk- und KabelfernsehAbonnements sowie separat verkaufte Inhaltsproduktions- oder Lizenzverträge sind ausgeschlossen.
Segmentierungsübersicht
- Nach Erlösmodell
- SVOD
- AVOD
- TVOD
- Hybrid-Abonnement und Werbung
- Nach Gerätetyp
- Smartphones und Tablets
- Smart-TVs
- Laptops und Desktops
- Sonstige Gerätetypen
- Nach Inhaltsgenre
- Spielfilme und Kinofilme
- TV-Serien und episodische Inhalte
- Dokumentationen
- Sonstige Inhaltsgenres
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren wie die PIB-Zusammenfassung des Ministeriums für Information und Rundfunk zu Branchen-Abonnementzahlen, die Dienstindikatoren der Telecom Regulatory Authority of India, die Zusammenfassung einer nationalen OTT-Publikumsstudie der India Brand Equity Foundation sowie die Medien- und Unterhaltungsberichterstattung der Federation of Indian Chambers of Commerce and Industry helfen dabei, Abonnementeinnahmen, Publikumsreichweite, Gerätezugang, Werbung und Marktkontext zu verfolgen. Ihre Messgrößen unterstützen separate Überprüfungen von bezahltem Schauen, mobiler und Breitbandverfügbarkeit, Nutzung internetverbundener Fernsehgeräte und Werbebedingungen, anstatt Publikums- oder Konnektivitätszahlen als OTT-Umsatz zu behandeln.
Jährliche Unternehmensberichte, Börsenmeldungen, Investorenmaterialien und seriöse indische Wirtschaftspresse können plattformspezifische Umsatz-, Bündel- und Inhaltsinformationen für Gegenprüfungen mit diesen Indikatoren liefern. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung nutzt strukturierte Interviews und Umfragen mit in Indien ansässigen Fachleuten aus den Bereichen Streaming-Plattformen, Werbung, Vertrieb und Inhalte, darunter Führungskräfte, Funktionsleiter und Manager. Ihre Erkenntnisse überprüfen sekundäre Annahmen zu Abonnement-, Werbe- und Bündeleinnahmen, Gerätenutzung und Genre-Nachfrage, während Abweichungen auf ihre Quelle zurückverfolgt und anhand unabhängiger veröffentlichter Indikatoren geprüft werden. Wo direkte Eingaben nicht verfügbar sind, behalten Analysten die Lücke als Annahme bei und triangulieren sie mit vergleichbaren Plattformangaben, Publikumsstudien und Planpreisen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den indienweiten OTT-Plattformumsatz von oben nach unten und überprüft dann ausgewählte Gesamtwerte anhand von Stichproben aus Plattformangaben sowie dem Abonnementpreis multipliziert mit zahlenden Konten. Abonnementeinnahmen und zahlende Konten, Werbeeinnahmen, Online-Video-Publikumsreichweite, Nutzung internetverbundener Fernsehgeräte und Internetzugang sind Indikatoren, die dabei helfen, Monetarisierungswachstum von Veränderungen im Schauerzugang zu trennen. Segmentanteile werden aus gemeldeten Umsatzaufteilungen aufgebaut, sofern verfügbar, und anhand relativer Wachstumsnachweise über SVOD-, AVOD-, TVOD- und Hybridmodelle, Geräte und Inhaltsgenres hinweg überprüft. Die Szenarioanalyse trägt die Umsatz- und Publikumsindikatoren bis 2032 fort, mit alternativen Pfaden für Abonnementkonversion, Werbemonetarisierung und Bündelentwicklung; in Indien ansässige Brancheninterviews überprüfen, ob diese variablen Pfade den Marktbedingungen entsprechen. Wo eine selektive Bottom-up-Überprüfung keine Plattformumsatz- oder Kontodetails enthält, verwenden Analysten offengelegte Bandbreiten und vergleichbare öffentliche Indikatoren, erfassen die Annahme und gleichen sie mit dem Top-down-Gesamtwert ab, bevor Anteile zugewiesen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Plattformangaben, öffentliche Publikums- und Konnektivitätsmessungen, Branchenstudien und ausgewählte Bottom-up-Überprüfungen und untersuchen dann wesentliche Unterschiede in Definitionen, Zeitplanung oder Umsatzbehandlung. Ein Prüfer kontrolliert Berechnungen, Segmentanteile, Quelldaten und Anomalien, und Analysten klären ungewöhnliche Bewegungen vor der Freigabe, indem sie die zugrunde liegende Quelle prüfen oder einen relevanten Befragten erneut kontaktieren, wenn eine wichtige Eingabe unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen überarbeitet und vor der Lieferung einer neuen Quellen-, Berechnungs- und Konsistenzprüfung unterzogen.
Schätzung des Indien OTT-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien OTT-Markt misst den jährlichen Plattformumsatz in Indien aus internetbasierten Video- und anderen digitalen Unterhaltungsdiensten, die Verbrauchern direkten Zugang zu Inhalten bieten und dabei die traditionelle Rundfunk- und Kabelverteilung umgehen.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Abonnementeinnahmen und zahlende Konten, Werbeeinnahmen, Online-Video-Publikumsreichweite, Nutzung internetverbundener Fernsehgeräte und Internetzugang sind Indikatoren, die dabei helfen, Monetarisierungswachstum von Veränderungen im Schauerzugang zu trennen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,7 Milliarden USD (2027) | |
| Regionale Unternehmensberatung A | 4,52 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 64,4 % unter dem Wert dieses Berichts für 2027 von 12,7 Milliarden USD, zwei Jahre später. Der veröffentlichte Markt umfasst Video-OTT, einschließlich werbefinanzierter und abonnementbasierter Dienste sowie YouTube-Videomonetarisierung, während die Berichtsgrenze auch andere digitale Unterhaltungsdienste einschließt. |
| Regionale Unternehmensberatung B | 5,4 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 57,5 % unter dem Wert dieses Berichts für 2027 von 12,7 Milliarden USD, zwei Jahre später. Die veröffentlichte Definition konzentriert sich auf internetbasiertes Fernsehen, Web-Serien und Filme, während die Berichtsgrenze auch andere digitale Unterhaltungsdienste einschließt. |
Die Analysten von Mordor Intelligence triangulieren Plattformangaben, öffentliche Publikums- und Konnektivitätsmessungen, Branchenstudien und ausgewählte Bottom-up-Überprüfungen und untersuchen dann wesentliche Unterschiede in Definitionen, Zeitplanung oder Umsatzbehandlung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien OTT-Markt und wie ist die Wachstumsprognose?
Die Größe soll im Jahr 2027 bei 12,7 Milliarden USD liegen und bis 2032 einen Wert von 24,88 Milliarden USD erreichen, mit einem CAGR von 14,4 % über 2027–2032.
Was unterstützt die Nachfrage nach OTT-Videodiensten in Indien?
Connected-TV-Konsum, Live-Sport und hybride Monetarisierung unterstützen die Nachfrage. JioStar meldete 25 Milliarden digitale Videoaufrufe für die TATA IPL 2026.
Welches Erlösmodell führt bei OTT-Diensten in Indien?
SVOD führte mit einem Umsatzanteil von 46,18 % im Jahr 2026. AVOD soll mit einem CAGR von 14,9 % über 2027–2032 wachsen.
Welche Unternehmen sind die wichtigsten OTT-Anbieter in Indien?
Zu den wichtigsten Anbietern gehören Netflix, Inc., Amazon.com, Inc., Zee Entertainment Enterprises Limited, Alphabet Inc. und JioStar India Private Limited.
Was begrenzt die Monetarisierung für indische Streaming-Dienste?
Piraterie mindert die Rendite aus lizenzierten Inhalten, während wiederkehrende Gebühren preissensible Zuschauer abschrecken können. Das Wachstum wird mit einem CAGR von 14,4 % über 2027–2032 prognostiziert.
Welche Region führt bei OTT-Abonnements in Indien?
Nordindien führt nach Abonnentenzahl, wobei die Nachfrage nach Hindi-sprachigen Inhalten seine Position in Indien unterstützt.