
Tamanho e Participação do Mercado de Serviços de TI da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2025 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
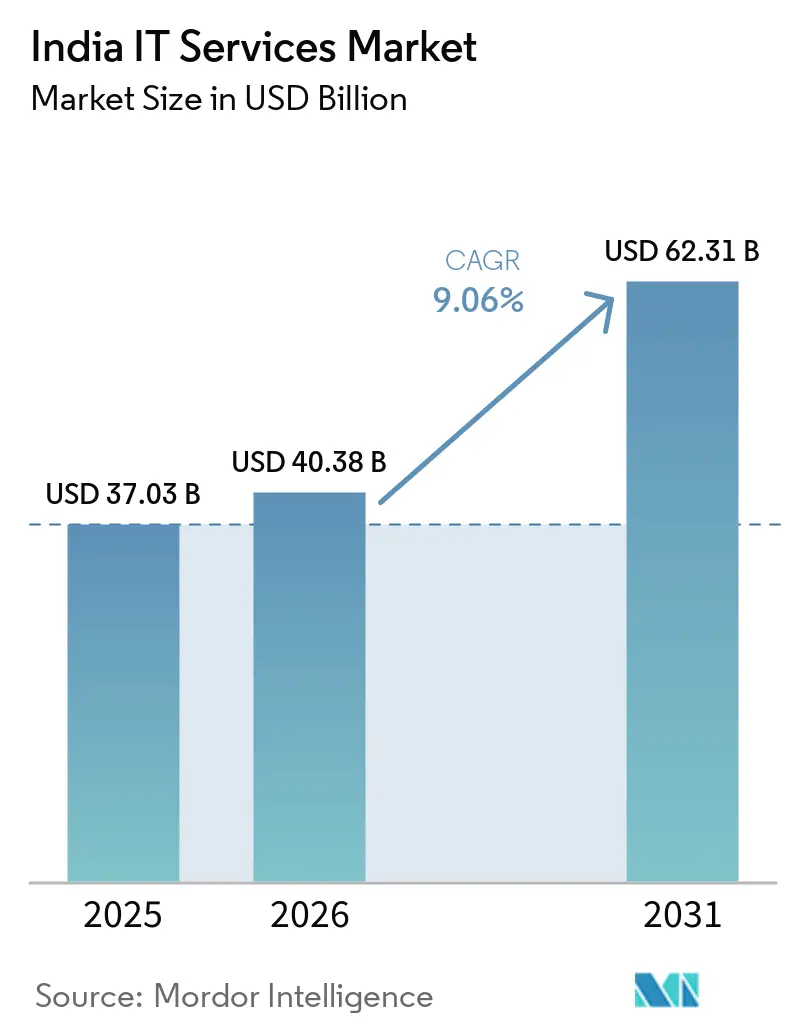
| Tamanho do Mercado (2026) | 40.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 62.31 Bilhões de dólares |
| Taxa de crescimento (2025 - 2031) | 9.06 % |
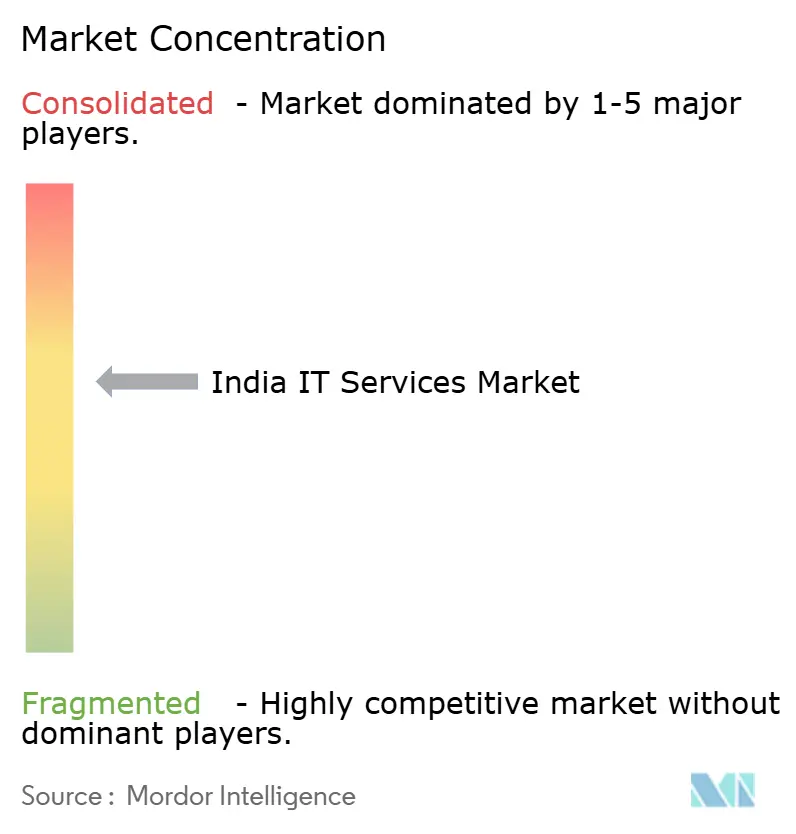
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de TI da Índia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Serviços de TI da Índia aumente de 37,03 bilhões de USD em 2025 para 40,38 bilhões de USD em 2026 e atinja 62,31 bilhões de USD até 2031, crescendo a um CAGR de 9,06% no período de 2026 a 2031.
A demanda está se acelerando à medida que as empresas destinam mais de 4% da receita à modernização tecnológica, superando seus pares globais. Projetos com foco em nuvem, a ascensão dos Centros de Capacidade Global e os gastos governamentais em infraestrutura digital impulsionam coletivamente o mercado de Serviços de TI da Índia, mesmo em meio à incerteza econômica global.[1] Segurança cibernética, transformação liderada por IA e modelos de entrega híbrida estão abrindo novos grupos de valor e gerando intensa concorrência entre prestadores de serviços e especialistas de nicho emergentes. Obstáculos estruturais — rotatividade de talentos, inflação salarial e mandatos de soberania de dados em evolução — estão levando as empresas a recalibrar modelos de precificação e requalificar suas forças de trabalho.
Principais Conclusões do Relatório
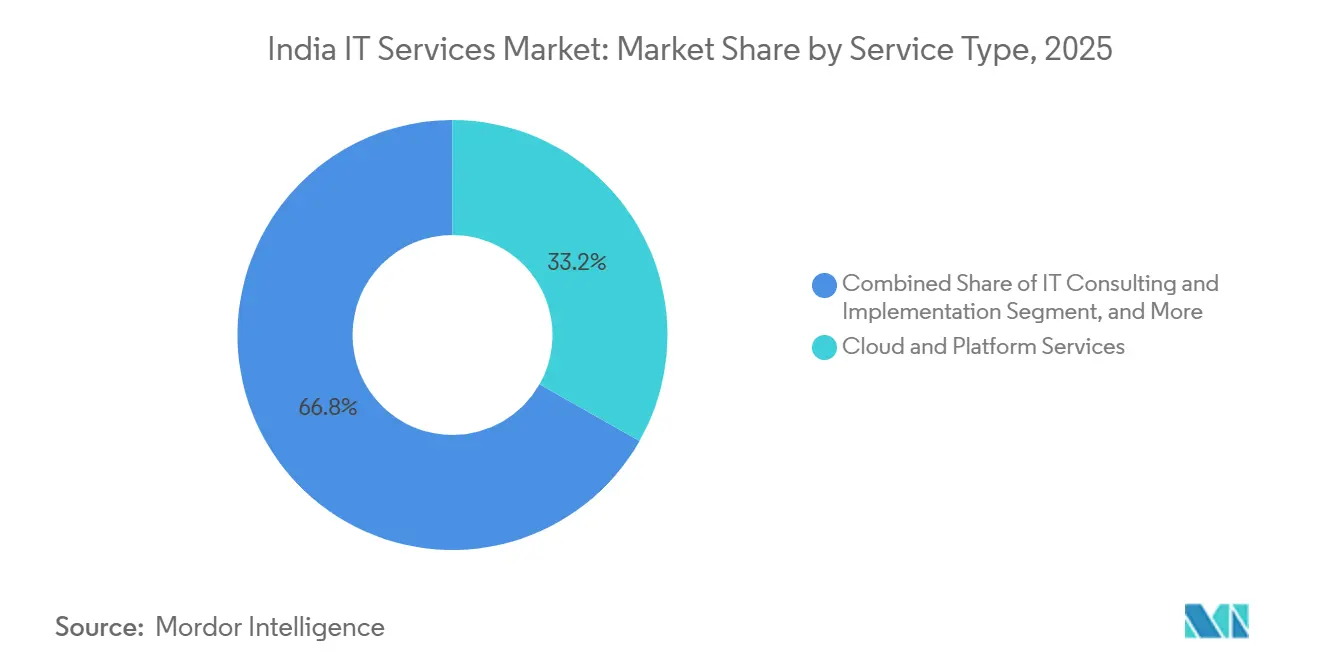
- Por tipo de serviço, Serviços de Nuvem e Plataforma lideraram com 33,20% de participação na receita em 2025; os Serviços de Segurança Gerenciada devem crescer a um CAGR de 10,80% até 2031.
- Por porte de empresa, as Grandes Empresas detinham 64,30% da participação no mercado de Serviços de TI da Índia em 2025, enquanto as PMEs avançam a um CAGR de 10,10% até 2031.
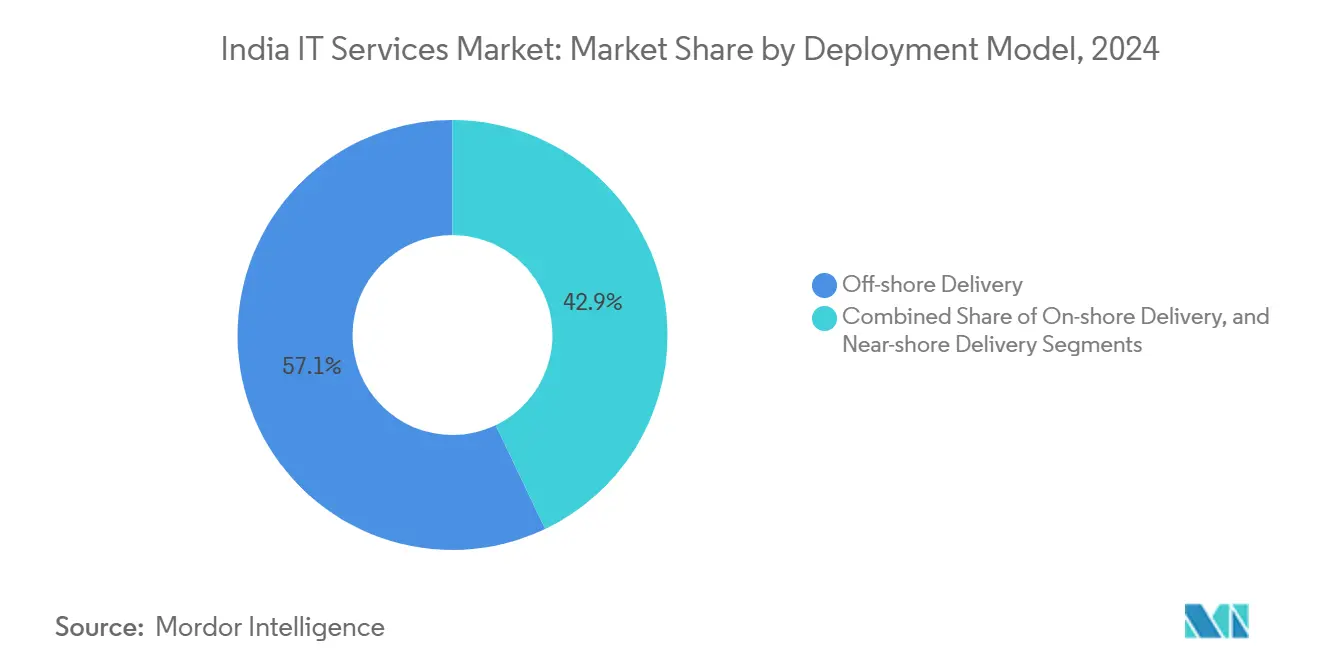
- Por modelo de implantação, a Entrega Offshore representou 57,10% do tamanho do mercado de Serviços de TI da Índia em 2025; a Entrega Nearshore deve expandir a um CAGR de 11,70% até 2031.
- Por vertical de usuário final, o setor de BFSI capturou 22,50% de participação em 2025, enquanto Saúde e Ciências da Vida devem crescer a um CAGR de 11,50% até 2031.
Tendências e Perspectivas do Mercado de Serviços de TI da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração dos gastos com transformação digital no BFSI e varejo | +2.1% | Global; ganhos iniciais em Mumbai, Bangalore, Chennai | Médio prazo (2 a 4 anos) |
| Aumento na adoção e nos gastos com nuvem pública | +1.8% | Global | Médio prazo (2 a 4 anos) |
| Iniciativas do governo Índia Digital / Cidades Inteligentes | +1.5% | Nacional; ganhos iniciais em cidades de segundo nível | Longo prazo (≥ 4 anos) |
| Demanda crescente por serviços de segurança gerenciada | +1.4% | Global | Curto prazo (≤ 2 anos) |
| A expansão dos Centros de Capacidade Global impulsiona trabalhos de engenharia de alto valor | +1.2% | Núcleo da Ásia-Pacífico; transbordamento para a América do Norte e a UE | Médio prazo (2 a 4 anos) |
| Estruturas GenAI nacionais reduzindo o custo total de propriedade para PMEs | +1.0% | Nacional; ganhos iniciais em Hyderabad, Pune, Gurugram | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração dos gastos com transformação digital no BFSI e varejo
Os bancos estão liderando a demanda por contratações no mercado de Serviços de TI da Índia, à medida que a maturidade do banco digital atingiu 59% em 2025, superando as normas globais. Instituições financeiras globais elevaram os orçamentos de tecnologia em 10%, para 716 bilhões de USD, enquanto os credores indianos aumentaram os gastos em 12,2%, para 13,2 bilhões de USD. Os volumes da Interface de Pagamentos Unificada devem atingir 7 trilhões de USD até 2031, ampliando a necessidade de plataformas de processamento de pagamentos em tempo real. Os varejistas espelham esse impulso, priorizando experiências omnicanal que dependem da escalabilidade da nuvem e de análises de clientes orientadas por IA. Economias de até 30% provenientes da adoção de IA, blockchain e RPA no setor bancário liberam orçamentos para novos projetos de transformação.
Aumento na adoção e nos gastos com nuvem pública
Estratégias abrangentes de nuvem agora cobrem 78% das empresas indianas, tornando a migração para a nuvem o eixo central dos roteiros de modernização. O mercado doméstico de serviços em nuvem deve registrar um CAGR de 24,00% até 2031, impulsionado pela adoção de plataforma como serviço. Os gastos corporativos atingiram 15 bilhões de USD em 2023 e devem quintuplicar sua participação nos orçamentos de software em poucos anos. A escassez de talentos afeta 75,00% dos adotantes, intensificando a demanda por serviços gerenciados e programas de treinamento. Alianças estratégicas, como a da TCS com a AWS para requalificação de 25.000 profissionais, incorporam a expertise do mercado de Serviços de TI da Índia nos ecossistemas globais de nuvem.
Demanda crescente por serviços de segurança gerenciada
O segmento de segurança cibernética da Índia atingiu 6,06 bilhões de USD em 2024 e avança a 32% ao ano. BFSI e TI/ITeS juntos respondem por mais da metade dos gastos, à medida que os ataques cibernéticos cresceram 71,00% em relação ao ano anterior. As ferramentas de IA generativa estão aprimorando a precisão da detecção de ameaças e reduzindo o tempo de resposta, permitindo que os provedores se diferenciem por meio de defesa proativa. A escassez de habilidades leva as empresas a adotar modelos de monitoramento terceirizado 24 horas por dia, 7 dias por semana, que garantem conformidade com regulamentações rigorosas. Os participantes do mercado de Serviços de TI da Índia agora empacotam análises de segurança orientadas por IA, automaço de conformidade e proteção de IoT em ofertas por assinatura que atendem tanto a grandes empresas quanto a PMEs.
Iniciativas do governo Índia Digital / Cidades Inteligentes
A aquisição de tecnologia pelo setor público migrou decisivamente para o ambiente online, com o GeM processando INR 2 trilhões em transações em 70.000 agências. A Missão de IA da Índia destina INR 10.372 crore (USD 1,19 bilhão) para infraestrutura de GPU, criando um aumento de demanda nacional por serviços de habilitação de IA.[2]Os investimentos em fibra óptica superaram USD 13 bilhões, ampliando o acesso à banda larga em clusters de segundo nível que agora fornecem 6% da capacidade nacional de data centers. Os programas de cidades inteligentes catalisam projetos em vigilância baseada em IoT e gestão de tráfego, abrindo oportunidades de entrega local para provedores de médio porte. A preferência por fornecedores incorporados na Índia em licitações de IA sublinha uma inclinação política que assegura participação de mercado doméstica para empresas em conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza macroeconômica global e cortes nos orçamentos de TI | −1.8% | Global | Curto prazo (≤ 2 anos) |
| Rotatividade de talentos e inflação salarial | −1.5% | Nacional; ganhos iniciais em Bangalore, Hyderabad, Chennai | Médio prazo (2 a 4 anos) |
| Volatilidade do custo de energia para data centers de hiperescala | −0.8% | Nacional; ganhos iniciais em Mumbai, Chennai, Bangalore | Médio prazo (2 a 4 anos) |
| Cláusulas emergentes de soberania de dados complicam a entrega | −0.6% | Global; ganhos iniciais na UE, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza macroeconômica global e cortes nos orçamentos de TI
O crescimento da receita do mercado de Serviços de TI da Índia desacelerou de 7,4% em 2025 para 6,1% em 2023, à medida que os clientes adiaram projetos discricionários. As principais empresas responderam com racionalização da força de trabalho; a TCS anunciou uma redução de 2% no quadro de funcionários e suspendeu a contratação de profissionais experientes para economizar entre 300 e 400 milhões de USD anualmente. A cautela orçamentária é mais pronunciada nos segmentos de comunicações e alta tecnologia, pressionados pela fraca demanda. No entanto, os analistas esperam uma recuperação dos gastos até o final de 2025, impulsionada pela necessidade reprimida de soluções de IA, nuvem e segurança, uma vez que o risco macroeconômico diminua. Os provedores que reposicionam suas ofertas em torno de eficiência de custos e retorno sobre investimento rápido ganham tração mesmo com orçamentos restritos.
Rotatividade de talentos e inflação salarial
Os salários crescentes nos GCCs — de 15 a 20% acima das taxas tradicionais — alimentam a rotatividade e elevam os salários medianos em todo o setor de Serviços de TI da Índia. Mais de 150 novos GCCs foram lançados ao longo de 30 meses, intensificando a concorrência por especialistas em nuvem, IA e segurança. Os incrementos salariais do exercício fiscal de 2025 são previstos entre 4% e 8,5%, mas habilidades de nicho em IA e segurança cibernética comandam prêmios desproporcionais. A contratação de nível inicial para funções legadas pode contrair entre 15% e 20%, enquanto a demanda por perfis avançados deve crescer entre 25% e 30% até 2025. As empresas investem em programas de requalificação e modelos de trabalho flexíveis para reter talentos, mas as pressões salariais persistem enquanto a expansão dos GCCs continuar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Plataformas de Nuvem Impulsionam a Aceleração Digital
Os Serviços de Nuvem e Plataforma capturaram 33,20% da receita de 2025, reafirmando seu papel como pedra angular da modernização empresarial. Essa dominância se traduz em uma fatia de 12,3 bilhões de USD do tamanho do mercado de Serviços de TI da Índia em 2025. Os Serviços de Segurança Gerenciada, crescendo a um CAGR de 10,80%, estão rapidamente reduzindo a diferença à medida que a resiliência cibernética se torna inegociável para setores regulamentados. A participação do mercado de Serviços de TI da Índia de Terceirização de TI tradicional continua a ser corroída pela automação, mas a demanda por consultoria aumenta à medida que os clientes buscam roteiros de integração de IA.
Soluções nativas de plataforma reduzem os ciclos de migração em até 40% e liberam orçamentos para projetos de inovação. Os mandatos de conformidade regulatória — desde a Lei de Proteção de Dados Pessoais Digitais até normas específicas do setor — estimulam ofertas de governança como serviço agrupadas com nuvem e segurança. Os provedores que combinam parcerias com hiperescaladores e modelos setoriais estão bem posicionados para garantir contratos de transformação plurianuais. Por outro lado, os contratos de terceirização de TI independentes enfrentam pressão de preços à medida que os modelos baseados em resultados se consolidam.


Por Tamanho de Empresa do Usuário Final: A Digitalização das PMEs Acelera o Crescimento
As Grandes Empresas impulsionaram 64,3% dos gastos de 2025, equivalente a 23,8 bilhões de USD do tamanho do mercado de Serviços de TI da Índia. Seu foco permanece na orquestração de múltiplas nuvens, Centros de Excelência em IA e arquiteturas de segurança de confiança zero. As PMEs, no entanto, são o segmento de crescimento mais rápido, com CAGR de 10,1%, ampliando a adoção por meio de plataformas de IA generativa e low-code com preços por assinatura.
Incentivos governamentais e políticas de aquisição preferencial para MPMEs inclinam a demanda para pacotes de soluções localizadas. À medida que as barreiras de custo diminuem, os projetos de PMEs espelham cada vez mais a complexidade empresarial, abrangendo análises preditivas e relatórios de conformidade automatizados. Os provedores visam esse grupo com ofertas padronizadas que equilibram acessibilidade e implantação rápida, frequentemente entregues por meio de ecossistemas de parceiros que combinam financiamento, treinamento e serviços gerenciados.
Por Modelo de Implantação: A Entrega Nearshore Ganha Impulso em Meio a Preferências em Mudança
A Entrega Offshore reteve 57,10% da receita de 2025, sublinhando a posição consolidada da Índia nas redes globais de fornecimento. No entanto, a Entrega Nearshore está crescendo a um CAGR de 11,70%, à medida que os clientes buscam maior colaboração e garantia de soberania de dados. Os contratos de entrega combinada agora estipulam até 30% de engajamento em fuso horário próximo para projetos de IA que exigem ciclos de iteração diários.
As leis de localização de dados na União Europeia, na Austrália e em partes da Ásia levam os provedores a expandir centros regionais que replicam as eficiências offshore enquanto satisfazem a supervisão local. A Entrega Onshore permanece indispensável em contratos governamentais, de defesa e de saúde que exigem certificações de presença física. Empresas como a TCS exibem um modelo equilibrado, combinando capacidade on-, near- e offshore para mitigar riscos geopolíticos e regulatórios.
Por Vertical do Usuário Final: A Digitalização da Saúde Impulsiona a Transformação Setorial
O setor de BFSI gerou 22,50% da receita de 2025 com base na proliferação de pagamentos digitais e na adoção de open banking. A participação do mercado de Serviços de TI da Índia de Saúde e Ciências da Vida, embora menor, está se expandindo rapidamente a um CAGR de 11,50%, à medida que a telessaúde, os prontuários eletrônicos de saúde e os diagnósticos assistidos por IA se ampliam.
Os fabricantes buscam roteiros da Indústria 4.0, impulsionando implantações de IoT e manutenção preditiva em direção a uma penetração de 40 a 50% nas plantas até 2025. As iniciativas de cidades inteligentes do setor público impulsionam a demanda por integração de IoT, plataformas de análise e aplicativos de serviços ao cidadão. Os provedores de telecomunicações, motivados pela monetização do 5G, investem em plataformas de API de rede que convidam à inovação do ecossistema. A convergência entre verticais em torno de IA e nuvem fomenta pilhas de soluções reutilizáveis que encurtam os prazos de entrada no mercado para os provedores.
Análise Geográfica
Os principais centros metropolitanos — Bangalore, Hyderabad, Chennai e Mumbai — continuam a ancorar a capacidade de entrega de 2025, abrigando a maior parte do pool de talentos do mercado de Serviços de TI da Índia. Essas cidades se beneficiam de ecossistemas maduros, conectividade internacional e apoio político que sustentam crescimento de dois dígitos apesar dos custos crescentes. Centros de nível 2 e nível 3, como Kochi, Mohali e Jaipur, que atualmente contribuem com 6% da capacidade nacional de data centers, devem absorver uma parcela maior do crescimento à medida que a infraestrutura de fibra e energia melhora.[3]
A distribuição global de receitas permanece centrada na América do Norte, mas o apetite da Europa por serviços de engenharia orientados por IA está crescendo. A aquisição de 450 milhões de EUR (525,74 milhões de USD) da in-tech pela Infosys sublinha o imperativo estratégico de aprofundar a presença continental. Oportunidades na Ásia-Pacífico surgem em mercados com agendas de digitalização acelerada e acordos comerciais favoráveis, enquanto as considerações de soberania de dados obrigam os provedores a adotar planos de conformidade específicos por região.
A intensidade competitiva varia por localidade. Em regiões maduras, os incumbentes protegem sua participação por meio de contratos de longo prazo de serviços gerenciados e hubs de entrega locais. As geografias emergentes convidam empresas desafiadoras que aproveitam o equilíbrio custo-qualidade da Índia para capturar vantagem de pioneiro. Políticas de visto, incentivos fiscais e alinhamentos geopolíticos continuarão sendo decisivos na definição dos caminhos de expansão no exterior dos provedores indianos.
Cenário Competitivo
A concorrência no mercado de Serviços de TI da Índia é de moderada a alta, com os principais participantes aproveitando escala, expertise setorial e investimentos em IA para se defender dos GCCs e dos desafiantes especializados. TCS, Infosys, Wipro e HCLTech coletivamente detêm uma participação de receita significativa, mas enfrentam riscos de erosão à medida que os GCCs atraem talentos com salários mais altos e empresas de nicho exploram vantagens de agilidade. As aquisições estratégicas dominam os planos de crescimento — a participação de 158 milhões de AUD (102,40 milhões de USD) da Infosys na Versent visa o segmento de nuvem australiano, enquanto o acordo da HCLTech com a TIBCO adiciona profundidade de integração.
Empresas de médio porte como a Persistent Systems compuseram a receita a um CAGR de 28% ao importar talentos de liderança e focar em propriedade intelectual vertical. Os ecossistemas de parceria com hiperescaladores e fabricantes de chips, exemplificados pelas alianças com a Nvidia, aceleram a entrada no mercado de soluções de IA.[4] As credenciais de conformidade — ISO, SOC 2, certificações específicas do setor — evoluíram para diferenciais críticos ao conquistar clientes regulamentados.
Espaços em branco permanecem em computação de borda, serviços gerenciados com foco em IA e modelos de precificação baseados em resultados. As empresas capazes de unir consultoria setorial com engenharia de plataforma e operações gerenciadas estão posicionadas para conquistar uma participação premium. A consolidação deve continuar à medida que entidades maiores adquirem especialistas setoriais para preencher lacunas de capacidade e expandir a cobertura geográfica.
Líderes do Setor de Serviços de TI da Índia
-
Tata Consultancy Services Ltd.
-
Infosys Ltd.
-
Wipro Ltd.
-
HCL Technologies Ltd.
-
Tech Mahindra Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2025: A Infosys adquiriu uma participação de 75% no Versent Group da Telstra por 233,25 milhões de AUD (158 milhões de USD) para lançar uma joint venture de nuvem liderada por IA com foco na Austrália.
- Agosto de 2025: A HCLTech firmou um acordo exclusivo com o Cloud Software Group para fortalecer os serviços globais da TIBCO, integrando 400 especialistas.
- Julho de 2025: A TCS divulgou uma redução de 12.200 funcionários e um congelamento de contratações de profissionais experientes, visando economias anuais de 300 a 400 milhões de USD.
- Junho de 2025: Tech Mahindra e Wipro aderiram ao consórcio Aduna para acelerar a adoção de API de rede em telecomunicações.


Escopo do Relatório do Mercado de Serviços de TI da Índia
O Relatório do Mercado de Serviços de TI da Índia é segmentado por Tipo de Serviço (Consultoria e Implementação de TI, Terceirização de TI, Terceirização de Processos de Negócios e outros), Porte de Empresa do Usuário Final (Pequenas e Médias Empresas e Grandes Empresas), Modelo de Implantação (Entrega Onshore e outros) e Vertical do Usuário Final (BFSI, Manufatura, Governo e Setor Público e outros). As Previsões de Mercado são fornecidas em termos de Valor (USD).
| Consultoria e Implementação de TI |
| Terceirização de TI |
| Terceirização de Processos de Negócios |
| Serviços de Segurança Gerenciada |
| Serviços de Nuvem e Plataforma |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Entrega Onshore |
| Entrega Nearshore |
| Entrega Offshore |
| BFSI |
| Manufatura |
| Governo e Setor Público |
| Saúde e Ciências da Vida |
| Varejo e Bens de Consumo |
| Telecomunicações e Mídia |
| Logística e Transporte |
| Energia e Utilidades |
| Outros Verticais do Usuário Final |
| Por Tipo de Serviço | Consultoria e Implementação de TI |
| Terceirização de TI | |
| Terceirização de Processos de Negócios | |
| Serviços de Segurança Gerenciada | |
| Serviços de Nuvem e Plataforma | |
| Por Tamanho de Empresa do Usuário Final | Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas | |
| Por Modelo de Implantação | Entrega Onshore |
| Entrega Nearshore | |
| Entrega Offshore | |
| Por Vertical do Usuário Final | BFSI |
| Manufatura | |
| Governo e Setor Público | |
| Saúde e Ciências da Vida | |
| Varejo e Bens de Consumo | |
| Telecomunicações e Mídia | |
| Logística e Transporte | |
| Energia e Utilidades | |
| Outros Verticais do Usuário Final |


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Serviços de TI da Índia?
Espera-se que o tamanho do Mercado de Serviços de TI da Índia aumente de 37,03 bilhões de USD em 2025 para 40,38 bilhões de USD em 2026 e atinja 62,31 bilhões de USD até 2031, crescendo a um CAGR de 9,06% no período de 2026 a 2031.
Com que rapidez a adoção de nuvem está crescendo entre as empresas indianas?
A receita de serviços em nuvem avança a um CAGR de 24,00% até 2031, à medida que 78,00% das organizações buscam estratégias abrangentes de nuvem.
Qual segmento está se expandindo mais rapidamente em serviços de TI?
Os Serviços de Segurança Gerenciada são o tipo de serviço de crescimento mais rápido, registrando um CAGR de 10,80% entre 2025 e 2031.
Por que as PMEs são importantes para os prestadores de serviços?
As PMEs registram um CAGR de 10,10% nos gastos com TI, impulsionadas por frameworks de IA generativa acessíveis e incentivos governamentais de digitalização.
Como os desafios de talentos estão afetando os provedores?
Os prêmios salariais dos Centros de Capacidade Global e a escassez de habilidades elevam a rotatividade, levando as empresas de TI a investir fortemente em requalificação e modelos de força de trabalho flexíveis.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

