
Tamanho e Participação do Mercado Indiano de Tubos e Conexões de Encanamento em Aço Inoxidável
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.42 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Indiano de Tubos e Conexões de Encanamento em Aço Inoxidável pela Mordor Intelligence
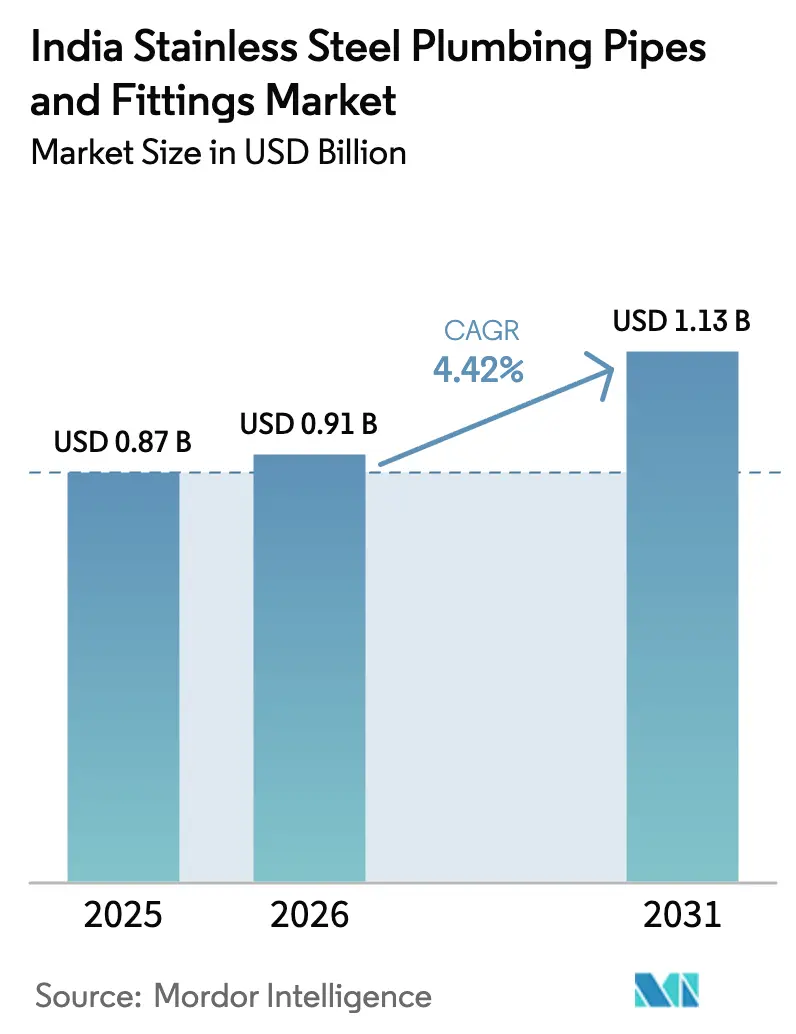
O tamanho do Mercado Indiano de Tubos e Conexões de Encanamento em Aço Inoxidável em 2026 é estimado em USD 0,91 bilhão, crescendo a partir do valor de 2025 de USD 0,87 bilhão, com projeções para 2031 mostrando USD 1,13 bilhão, crescendo a um CAGR de 4,42% no período de 2026-2031. Programas públicos orientados pela qualidade, como a Missão Jal Jeevan, e grandes projetos habitacionais privados estão deslocando a demanda de decisões baseadas exclusivamente no preço para considerações de custo total de propriedade, elevando a penetração de materiais premium. Os incorporadores citam a resiliência do aço inoxidável contra a corrosão induzida pelas monções, sua compatibilidade com medidores de água da Internet das Coisas e sua conformidade com as normas emergentes de livre de chumbo como as vantagens decisivas sobre os concorrentes de ferro galvanizado e plástico. O mercado indiano de tubos e conexões de encanamento em aço inoxidável também se beneficia da abundante capacidade de fusão doméstica, que isola as cadeias de suprimentos de escassez global no curto prazo, embora ainda exponha os produtores a oscilações no preço do níquel. A intensidade competitiva permanece moderada porque a certificação BIS e a rastreabilidade de grau de liga dissuadem entrantes oportunistas, mesmo quando os players organizados expandem a distribuição para cidades de Nível 2 e Nível 3.
Principais Conclusões do Relatório
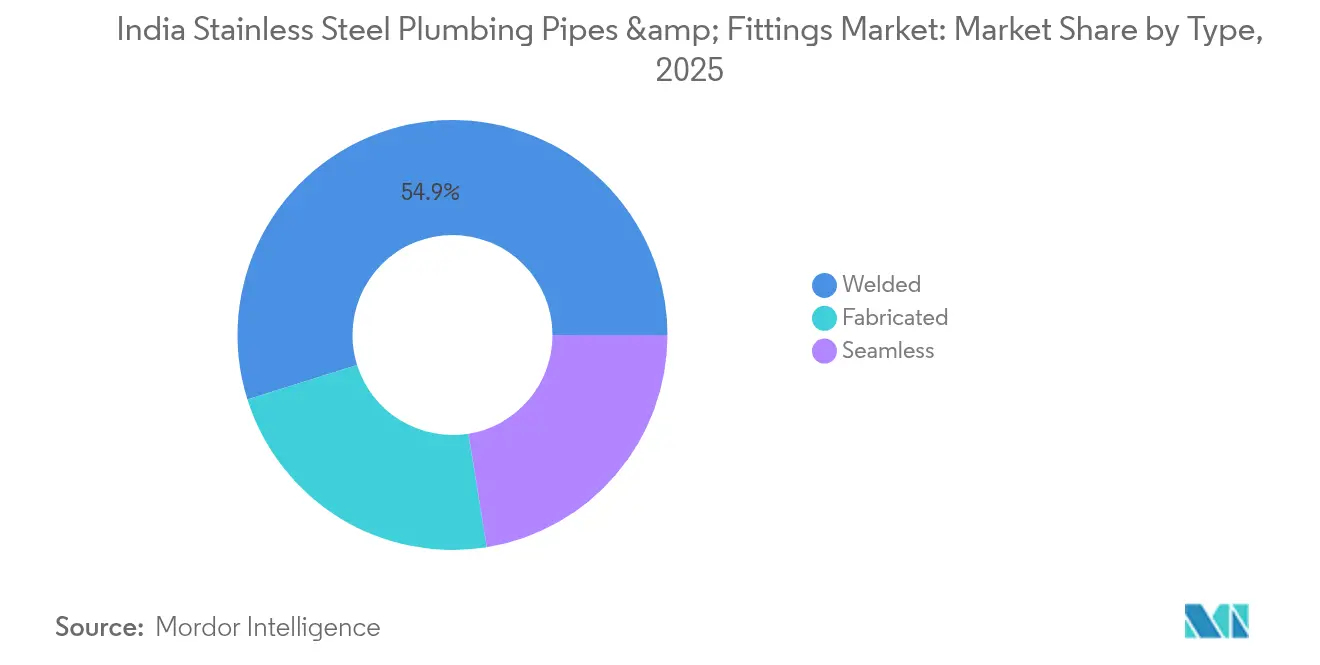
- Por tipo, os tubos soldados capturaram 54,85% da participação do mercado indiano de tubos e conexões de encanamento em aço inoxidável em 2025, enquanto os produtos fabricados têm previsão de expansão a um CAGR de 4,93% até 2031.
- Por estrutura de mercado, os fabricantes organizados detinham 59,65% do valor em 2025, e o mesmo grupo está projetado para crescer a um CAGR de 4,55% até 2031.
- Por diâmetro, os tubos de pequeno diâmetro (menor ou igual a 50 mm) constituíram 44,85% das remessas em 2025, enquanto as linhas de diâmetro médio (50-100 mm) têm previsão de crescimento a um CAGR de 4,71% até 2031.
- Por canal de vendas, os pontos de venda no varejo asseguraram 55,10% do faturamento de 2025 e estão no caminho de um CAGR de 5,02% até 2031, à medida que as redes organizadas penetram em cidades mal atendidas.
- Por aplicação, os sistemas de água potável lideraram com 40,10% da receita em 2025; as instalações de sprinkler contra incêndio e hidrante estão definidas para registrar o CAGR mais rápido de 4,88% até 2031.
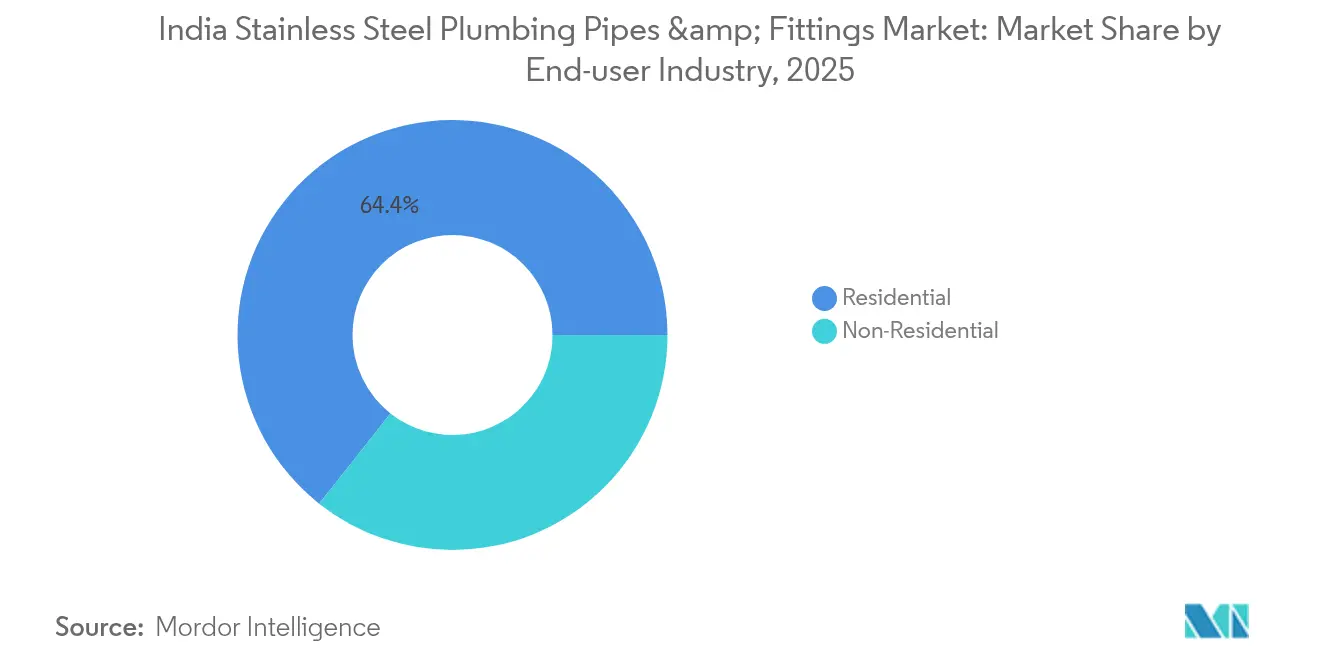
- Por setor de usuário final, a demanda residencial respondeu por 64,35% da receita de 2025, enquanto as aplicações não residenciais avançam a um CAGR de 4,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Indiano de Tubos e Conexões de Encanamento em Aço Inoxidável
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização acelerada e implantação de cidades inteligentes | +1.2% | Mumbai, Delhi, Bangalore e cidades satélites emergentes | Médio prazo (2-4 anos) |
| Aumento em grandes projetos imobiliários e de infraestrutura | +0.8% | Maharashtra, Gujarat, Tamil Nadu, Karnataka | Curto prazo (≤2 anos) |
| Resistência superior à corrosão e à temperatura | +0.9% | Estados costeiros e de alta umidade | Longo prazo (≥4 anos) |
| Encanamento obrigatório livre de chumbo (Jal Jeevan) | +1.1% | Agrupamentos rurais e distritos peri-urbanos | Médio prazo (2-4 anos) |
| Conformidade obrigatória de segurança contra incêndio em edifícios altos | +0.7% | Metrópoles e cidades de Nível 1 | Curto prazo (≤2 anos) |
| Sistemas higiênicos de água solar na hotelaria | +0.6% | Polos turísticos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização Acelerada e Implantação de Cidades Inteligentes
Os planos de cidades inteligentes financiados pela missão nacional de USD 15 bilhões destinam quase um quarto dos orçamentos a melhorias no abastecimento de água. Os planejadores agora especificam tubulações de aço inoxidável para circuitos municipais com vida útil superior a 10 anos, citando a baixa interferência eletromagnética da liga, que protege a precisão dos medidores de Internet das Coisas. Pune e Surat já tornaram obrigatório o aço inoxidável para tubulações principais acima de 150 mm, estabelecendo precedentes de compra que os incorporadores privados replicam. Com a população urbana da Índia crescendo 2,3% ao ano até 2030, o mercado indiano de tubos e conexões de encanamento em aço inoxidável está posicionado para capturar demanda recorrente tanto de novos distritos quanto de reformas de áreas industriais consolidadas em cidades satélites. Os empreiteiros destacam ainda as credenciais de segurança contra incêndio da liga, associando-a a classificações de seguros mais elevadas que melhoram a viabilidade dos projetos.
Aumento em Grandes Projetos Imobiliários e de Infraestrutura
O investimento em imóveis comerciais atingiu USD 5,7 bilhões em 2024, complementado por um Plano Nacional de Infraestrutura de USD 1,4 trilhão que destina 16% para água e saneamento. Os incorporadores agora predefinam o aço inoxidável para projetos com mais de 500 unidades porque ele reduz à metade os gastos com manutenção ao longo da vida útil em comparação com o ferro galvanizado. As matrizes de certificação LEED e GRIHA, que avaliam a durabilidade dos materiais, amplificam ainda mais essa preferência. O mercado indiano de tubos e conexões de encanamento em aço inoxidável, portanto, ganha volume previsível de complexos de edifícios altos e parques industriais programados até 2028.
Resistência Superior à Corrosão e à Temperatura
A precipitação média anual supera 1.000 mm em 70% da Índia, e água subterrânea rica em cloreto é comum nos estados da costa oeste. As ligas ricas em cromo neutralizam essas tensões, enquanto o PVC e o ferro galvanizado falham dentro de 15 anos sob exposição semelhante. O aço inoxidável também mantém ductilidade em variações de 5 °C a 45 °C comuns no norte da Índia, evitando as microfissuras observadas em plásticos rígidos. A redução da formação de biofilme reduz ainda a energia de bombeamento em 15-20% ao longo de um ciclo de 25 anos.
Encanamento Obrigatório Livre de Chumbo (Missão Jal Jeevan)
A Missão Jal Jeevan do governo, no valor de USD 50 bilhões, proíbe tubos com chumbo para 192 milhões de torneiras domésticas rurais[1]Ministério de Jal Shakti, "Relatório de Progresso da Missão Jal Jeevan 2024," jaljeevanmission.gov.in. O código BIS IS 4985:2019 cita os Graus 304 e 316L de aço inoxidável como materiais conformes, colocando a liga no topo das listas de compras. Como as chamadas de serviço em áreas rurais são logisticamente custosas, as autoridades locais preferem instalações únicas de aço inoxidável que duram mais do que as alternativas plásticas suscetíveis à degradação por UV.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ameaça de substituição por PVC/PEX de baixo custo | -0.9% | Mercados sensíveis ao preço e áreas rurais | Curto prazo (≤2 anos) |
| Volatilidade do preço do níquel eleva os custos do aço inoxidável | -0.7% | Nacional, afetando todos os fabricantes | Médio prazo (2-4 anos) |
| Lacuna de qualificação de instaladores em cidades de Nível 2/3 | -0.5% | Cidades de Nível 2/3 e mercados rurais | Médio prazo (2-4 anos) |
| Risco de abastecimento de molibdênio importado | -0.4% | Nacional, particularmente aplicações do Grau 316L | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Ameaça de Substituição por PVC/PEX de Baixo Custo
Os sistemas de PVC e PEX são até 50% mais baratos que o aço inoxidável no custo inicial, atraindo proprietários com restrições orçamentárias para o plástico. Os produtores organizados de PVC expandiram as vendas de 2024 em 12% por meio de garantias estendidas e programas de troca. As linhas flexíveis de PEX também reduzem o tempo de mão de obra em 30%, tentando empreiteiros com cronogramas apertados. As campanhas de marketing destacam a imunidade à corrosão, mas raramente mencionam o limite de temperatura de serviço de 65 °C do PEX ou sua vulnerabilidade ao UV.
Volatilidade do Preço do Níquel Eleva os Custos do Aço Inoxidável
O níquel teve média de USD 16.000-28.000 por tonelada durante 2024, refletindo as restrições de exportação da Indonésia e a demanda por baterias de veículos elétricos. O Grau 304 usa 8-10% de níquel, portanto os sobrecustos de liga podem oscilar as cotações mensais em 12-15%. As siderúrgicas menores sem cobertura de hedge repassam os picos para os elos seguintes da cadeia, cedendo ocasionalmente participação de mercado para os plásticos quando as cotações ultrapassam os limites orçamentários. O molibdênio necessário para o 316L é igualmente volátil, reforçando o risco de compras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Dominância dos Tubos Soldados Encontra a Inovação dos Fabricados
Os tubos soldados detinham 54,85% do valor de 2025 graças às dimensões padronizadas preferidas em blocos de habitação em massa. As linhas fabricadas estão posicionadas para um CAGR de 4,93% até 2031, à medida que os arquitetos demandam colunas de subida sob medida em grades complexas de HVAC e segurança contra incêndio. O tamanho do mercado indiano de tubos e conexões de encanamento em aço inoxidável para tubos sem costura permanece menor, mas comanda preços premium em circuitos de gás e alta pressão onde zero defeitos são inegociáveis.
As economias de escala favorecem a produção soldada: a Jindal Stainless elevou a capacidade soldada em 40% em 2024 para atender construtores de habitação popular com foco em diâmetros de 15-50 mm. As empresas de fabricação compensam oferecendo bobinas específicas para o local que minimizam erros de montagem durante reformas. Embora os certificados BIS se apliquem a todos, os conjuntos fabricados necessitam de ensaios peça por peça, prolongando os ciclos de aprovação, mas garantindo qualidade rastreável que os empreiteiros valorizam.


Por Estrutura de Mercado: Players Organizados Consolidam Participação
Os fabricantes organizados detinham 59,65% da receita em 2025, e sua participação está se expandindo a um CAGR de 4,55% até 2031, à medida que a conformidade com o GST erode as lacunas de preço do setor informal. Seus contratos de longo prazo de níquel amortecem os choques de preço, permitindo cotações de projetos mais estáveis e reforçando a confiança na marca. O tamanho do mercado indiano de tubos e conexões de encanamento em aço inoxidável no segmento não organizado está diminuindo à medida que os compradores avaliam a cobertura de garantia, que os players organizados prontamente fornecem.
A Quality Stainless exemplifica o sucesso de médio porte ao ocupar o espaço entre as marcas de alto nível e os fabricantes locais não testados. As empresas organizadas aproveitam ainda catálogos digitais e linhas de suporte a engenheiros, ajudando os empreiteiros a navegar por tabelas complexas de graus de liga. À medida que o BIS intensifica as auditorias de plantas, os custos de entrada sobem, acelerando a consolidação.
Por Diâmetro: Crescimento dos Tubos de Diâmetro Médio Reflete a Escala da Infraestrutura
Os tubos de pequeno diâmetro (menor ou igual a 50 mm) ainda capturam 44,85% de participação para torneiras domésticas cotidianas, mas as tubulações de diâmetro médio (50-100 mm) estão crescendo a um CAGR de 4,71% até 2031. Complexos de múltiplas torres canalizam taxas de fluxo mais elevadas por menos colunas verticais, elevando a demanda por diâmetros de 65-90 mm que equilibram queda de pressão e custo do material.
O braço de tubos da Tata Steel ultrapassou o marco de 1 milhão de toneladas em 2024, impulsionado pelas remessas de diâmetro médio que representaram 35% de seu aumento de volume. As equipes de instalação preferem esses tamanhos porque tubulações de diâmetro maior reduzem o número de juntas, mitigando pontos de vazamento e reduzindo os tempos de comissionamento.
Por Canal de Vendas: Expansão do Varejo Impulsiona o Acesso ao Mercado
As lojas de varejo controlavam 55,10% do faturamento de 2025 e devem registrar um CAGR de 5,02% até 2031, à medida que as redes organizadas avançam além das metrópoles. Os consultores de encanamento nas lojas desmistificam a seleção de graus, uma vantagem que o e-commerce puro não possui. Os contratos diretos B2B permanecem consolidados para megaprojetos onde os volumes justificam as remessas diretas da fábrica.
Embora portais online como o IndiaMART auxiliem na descoberta de preços, as remessas volumosas e as necessidades de inspeção no local retardam a adoção digital para diâmetros superiores a 100 mm. As redes de varejo, por sua vez, agrupam facilidades de crédito e redes de instaladores, atraindo pequenos empreiteiros que dominam o setor de construção da Índia. O setor indiano de tubos e conexões de encanamento em aço inoxidável, portanto, aproveita o alcance omnicanal para estabilizar as carteiras de pedidos.
Por Aplicação: Segurança contra Incêndio Impulsiona o Crescimento Premium
As linhas de água potável geraram 40,10% do faturamento em 2025, mas os circuitos de sprinkler contra incêndio estão no caminho de um CAGR de 4,88% até 2031, à medida que os horizontes das metrópoles se adensam. O tamanho do mercado indiano de tubos e conexões de encanamento em aço inoxidável atribuído a projetos de segurança contra incêndio se beneficia da conformidade obrigatória com o NBC 2016 para qualquer edifício com mais de 15 metros de altura.
Os circuitos de águas residuais, HVAC e gás combustível diversificam os fluxos de receita, suavizando as oscilações cíclicas nas licenças habitacionais. Estudos da ASHRAE confirmam que o acabamento interno mais liso do aço inoxidável reduz a energia de bombeamento em 15-20%, um benefício quantificável que atrai os sistemas de pontuação de edifícios verdes. Os projetistas de sprinkler preferem o 316L em torres costeiras porque o ataque por cloreto poderia comprometer a integridade dos sprinklers nas alternativas.
Por Setor de Usuário Final: Aceleração Não Residencial
A construção residencial respondeu por 64,35% da demanda de 2025, mas as linhas não residenciais estão crescendo a um CAGR de 4,63% até 2031, impulsionadas por construções de escritórios, hotelaria e centros de dados. A participação do mercado indiano de tubos e conexões de encanamento em aço inoxidável nos escritórios está crescendo porque os circuitos de água gelada favorecem a baixa perda de carga por atrito da liga.
Redes hoteleiras como Taj e Oberoi tornam obrigatórias as colunas de subida em aço inoxidável por higiene e proteção da marca. Os campi industriais buscam o 316L para evitar a corrosão por pitting induzida por produtos químicos, evitando assim paralisações não programadas. As reformas de instalações de saúde amplificam ainda mais a demanda, citando diretrizes de controle de infecção que desaconselham os plásticos com microscratch.
Análise Geográfica
Maharashtra lidera o consumo nacional, impulsionada pelos corredores imobiliários de Mumbai–Pune e pela proximidade das siderúrgicas de Jajpur que garantem fornecimento constante de bobinas de matéria-prima. O consumo de Gujarat está crescendo com base nos clusters petroquímicos que requerem linhas de água de processo resistentes à corrosão. Tamil Nadu e Karnataka representam os bolsões de crescimento mais rápido, à medida que parques de tecnologia da informação em Bangalore e o polo automotivo de Chennai especificam tubulações premium de sprinkler contra incêndio e HVAC.
A umidade costeira nas faixas ocidentais e meridionais acelera a corrosão do ferro galvanizado, tornando o aço inoxidável economicamente atraente em avaliações de 20 anos. Os códigos municipais de Chennai agora recomendam aço inoxidável para tubulações principais de água potável dentro de 10 km da orla marítima, impulsionando uma substituição rápida. Os estados do norte, como Delhi, Haryana e Uttar Pradesh, estão alcançando o restante graças aos projetos piloto de cidades inteligentes em Lucknow e Kanpur e às tubulações rurais do Jal Jeevan que priorizam materiais livres de chumbo.
Variações extremas de temperatura, de 5 °C no inverno a 45 °C no verão no norte, fraturem os sistemas rígidos de PVC, elevando a adoção do aço inoxidável entre as concessionárias. As zonas farmacêuticas e de processamento de alimentos em Uttar Pradesh também se inclinam para o aço inoxidável para conformidade com higiene, ampliando a pegada regional dos fornecedores organizados.
Panorama regulatório
O mercado indiano de tubos e conexões de aço inoxidável para encanamento opera sob um regime cada vez mais rigoroso de qualidade e rastreabilidade, liderado pelo Bureau of Indian Standards (BIS) e administrado por meio das Quality Control Orders (QCOs) do Ministério do Aço. A estrutura das QCOs torna obrigatória a certificação BIS e a marcação ISI para tubos e canos de aço inoxidável, ancorada em normas indianas como a IS 17875:2022 (sem costura) e a IS 17876:2022 (soldados). Isso aumenta os custos de conformidade para fornecedores não organizados, ao mesmo tempo em que melhora a confiança dos compradores na integridade da pressão e na conformidade das ligas.
Instrumentos de política também estão moldando a disponibilidade upstream e os preços downstream. O Ministério do Aço lançou o PLI Scheme 1.2 para Aço Especial em 4 de novembro de 2025, abrangendo produtos planos e longos de aço inoxidável com incentivos, e revisou a política de Produtos de Ferro e Aço de Fabricação Nacional (DMI&SP) em 17 de dezembro de 2025, com requisitos de fusão e vazamento para produtos do Capítulo 72. Em 2026, o Ministério do Aço emitiu isenções direcionadas de QCO para insumos específicos de aço inoxidável (notificadas em 8 de abril de 2026 e 27 de abril de 2026). Essas isenções podem aliviar temporariamente os gargalos de aquisição para determinados graus especiais ou vinculados a projetos, enquanto a certificação permanece a via padrão para o fornecimento de grau sanitário.
Análise da cadeia de valor
A cadeia de valor começa com a fabricação de aço inoxidável (aciarias e bobinas/chapas laminadas a quente), seguida pela laminação a frio, fabricação de tubos (sem costura ou soldados) e conversão em formatos de encanamento por meio de conformação, corte, acabamento de extremidades e fabricação de conexões. A capacidade de fusão doméstica da Índia é um amortecedor importante para a disponibilidade de grau sanitário, mas a cadeia permanece exposta à volatilidade do níquel e do molibdênio, o que pode se traduzir em sobretaxas de liga e revisões de cotações por parte dos contratantes.
Downstream, a agregação de valor se concentra em usinas de tubos e canos, unidades de fabricação que produzem spools/coletores e conexões, e fluxos de teste/inspeção alinhados aos requisitos do BIS, incluindo rastreabilidade do grau da liga e preparação para auditorias de fábrica. A distribuição normalmente ocorre por meio de uma combinação de vendas institucionais/B2B diretas para grandes projetos e canais de varejo para substituição residencial e pequenos contratantes. Players organizados fortalecem a atração de última milha por meio de programas de garantia de marca e parcerias de canal com marca compartilhada, e a capacidade dos instaladores permanece um elo importante nos resultados de desempenho. Treinamento, acesso a ferramentas e práticas padronizadas de instalação, portanto, diferenciam os fornecedores nos mercados de Nível 2 e Nível 3.
Cenário Competitivo
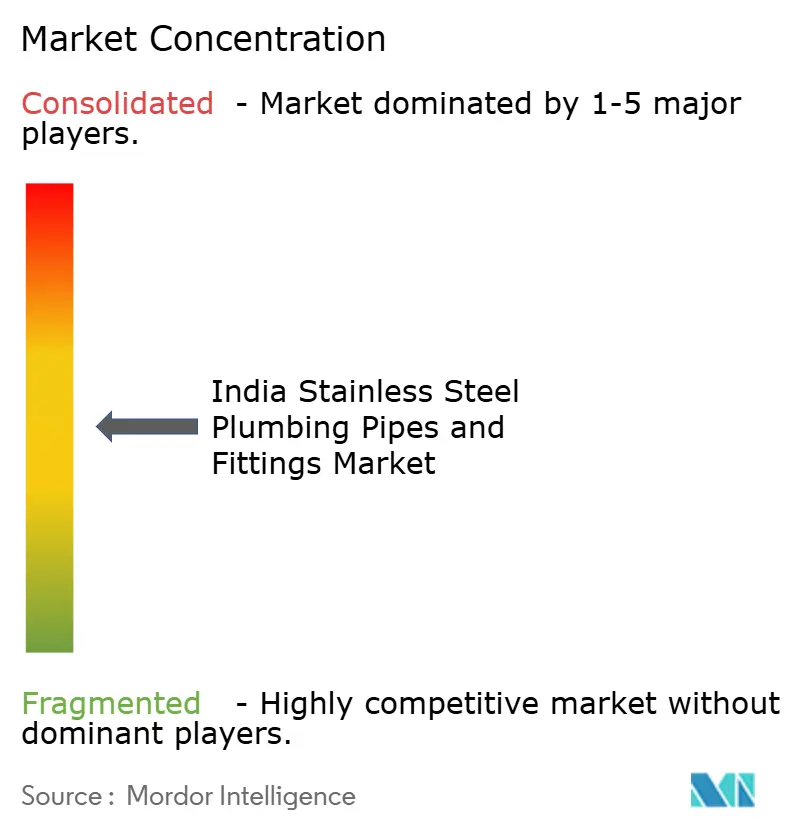
O mercado indiano de tubos e conexões de encanamento em aço inoxidável apresenta fragmentação moderada. A Jindal Stainless e a Tata Steel ancoram o campo com fluxos cativos de níquel e cromo que reduzem os sobrecustos de liga em 8-12% em comparação com os concorrentes não integrados. Desafiantes de médio porte, como a Quality Stainless, estão escalando por meio de depósitos regionais e células de fabricação personalizada. A inovação de produtos é outra alavanca: a Aeroflex capturou participação de nicho com mangueiras flexíveis de aço inoxidável que simplificam trabalhos de reforma em dutos mecânicos apertados. As Ordens de Controle de Qualidade BIS em vigor desde 2022 agora tornam obrigatória a marcação ISI, elevando as barreiras de capex para os novos entrantes e validando os investimentos em pesquisa e desenvolvimento dos players estabelecidos.
Líderes do Setor Indiano de Tubos e Conexões de Encanamento em Aço Inoxidável
APL Apollo
Jindal Stainless Ltd
Nippon Steel Corporation
Ratnamani Metals & Tubes Limited
Viega India Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se ampliando à medida que as aquisições passam a recompensar cada vez mais a qualidade certificada, o valor do ciclo de vida e a garantia antifalsificação, em vez do menor preço inicial. A estrutura de QCO do BIS em torno das normas IS 17875:2022 e IS 17876:2022, combinada com as preocupações dos compradores em relação a materiais espúrios em canais de commodities, apoia oportunidades para fabricantes e distribuidores organizados expandirem SKUs certificados, com rastreabilidade visível e verificação voltada para contratantes no ponto de venda. A Jindal Stainless avançou nessa direção com branding voltado ao consumidor e mecanismos de confiança de canal, apontando para um investimento competitivo ativo por trás da autenticação e da conversão no varejo.
A durabilidade da infraestrutura e a gestão da corrosão também criam uma camada de oportunidade além da demanda impulsionada pela habitação. Entidades do setor têm pedido publicamente uma Política Nacional de Aço Inoxidável e uma Política Nacional Anticorrosão, e o Governo sinalizou trabalho em uma nova política nacional de aço, com ênfase em aço premium e verde, incluindo o aço inoxidável. Essas discussões de política, juntamente com programas públicos em curso que priorizam ativos de água e saneamento de longa vida útil, apoiam uma maior penetração do encanamento de aço inoxidável resistente à corrosão em aplicações costeiras e de alta umidade, bem como conjuntos fabricados de maior valor agregado que reduzem o trabalho em obra e o risco de vazamento em projetos urbanos densos e de grande altura.
Desenvolvimentos recentes do setor
- Maio de 2026: a Jindal Stainless Ltd lançou sua primeira unidade de fabricação de aço inoxidável em Patalganga, perto de Mumbai, operada pela Jindal Stainless Steelway Limited, com investimento de INR 125 crore. A iniciativa amplia a capacidade local de fabricação de tubos e conexões de encanamento, melhorando o atendimento regional e reduzindo os prazos de entrega para projetos em cidades de Nível 2 e Nível 3.
- Maio de 2026: a Ratnamani Metals & Tubes Limited reportou uma carteira de pedidos individual de INR 2.162 crore em 1º de maio de 2026, incluindo produtos de aço inoxidável avaliados em INR 531 crore. O desenvolvimento indica demanda crescente por componentes de encanamento em aço inoxidável e tubos de instrumentação relacionados, sinalizando um forte pipeline de projetos e potencial utilização de capacidade nos segmentos de infraestrutura e industrial.
- Maio de 2026: a Jindal Stainless colocou em operação uma aciaria de 1,2 milhão de toneladas por ano na Indonésia e anunciou um investimento adicional de INR 900 crore para ampliar as capacidades de aço inoxidável laminado a frio na Índia. Essa expansão fortalece o fornecimento upstream e apoia uma disponibilidade mais amplia de aço inoxidável para aplicações de encanamento nos mercados domésticos e regionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange tubos e conexões de aço inoxidável usados para encanamento e distribuição de água potável em edifícios e infraestrutura conectada em toda a Índia, avaliados no nível da primeira venda, tanto por canais organizados quanto não organizados.
Exclusões de escopo: tubos de aço inoxidável destinados principalmente a petróleo e gás, caldeiras, permutadores de calor e outras tubulações industriais não relacionadas a encanamento não são contabilizados.
Visão geral da segmentação
- Por Tipo
- Sem Costura
- Soldado
- Fabricado
- Por Estrutura de Mercado
- Organizado
- Não Organizado
- Por Diâmetro
- Menor ou igual a 50 mm (Pequeno Diâmetro)
- 50-100 mm (Médio)
- Maior que 100 mm (Grande Diâmetro)
- Por Canal de Vendas
- Varejo
- E-commerce
- Institucional Direto/B2B
- Por Aplicação
- Fornecimento de Água Potável
- Esgoto e Drenagem
- Sprinkler contra Incêndio e Hidrante
- Linhas de Gás e Combustível
- HVAC e Água Gelada
- Por Setor de Usuário Final
- Residencial
- Não Residencial
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando o conjunto de demanda para encanamento predial, e depois foi restringido ao uso de aço inoxidável, para que o modelo permanecesse vinculado à atividade de construção e abastecimento de água na Índia. Os insumos foram obtidos de fontes públicas e oficiais, incluindo painéis do programa do Ministério de Jal Shakti sobre conexões domiciliares de água, séries de construção e macroeconômicas do MoSPI, divulgações estatísticas do Ministério do Aço, normas BIS e notificações de certificação para tubos e conexões, e estatísticas alfandegárias de comércio para tubos e conexões de aço inoxidável.
Para traduzir esses sinais em valor de mercado, foram analisados relatórios e notas de investidores de fabricantes e distribuidores, além de sites de associações e comunicados de imprensa confiáveis que indicam mix de produtos e movimentos de preços. Quando disponíveis, foram utilizadas assinaturas pagas para dados financeiros e inteligência de empresas, e um banco de dados de embarques de importação-exportação foi usado como verificação direcional cruzada para conexões e tubos especiais importados. Esta lista é ilustrativa e não exaustiva, e outras fontes públicas e pagas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Trabalho primário foi utilizado para confirmar qual parcela da demanda de encanamento é efetivamente atendida pelo aço inoxidável, e como essa parcela varia por nível de cidade, uso final e faixa de diâmetro. Entrevistas e pesquisas foram realizadas com fabricantes, distribuidores, fabricantes de conexões, contratantes de encanamento, especificadores de projetos e equipes de instalações, para validar premissas sobre realização de preços, especificações de licitação e ciclos de substituição em toda a Índia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 16% |
| Nível médio: 50% | Líderes funcionais/de unidade: 37% |
| Players menores: 18% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução de demanda top-down que parte da atividade de construção e abastecimento de água da Índia, aplicando então fatores de penetração do aço inoxidável validados em entrevistas. Para manter os totais realistas, corroboramos verificações bottom-up selecionadas, como o fluxo amostrado de canais por grandes clusters de cidades, divisões típicas de orçamento de projetos entre tubos e conexões, e faixas médias observadas de preço de venda por grau e diâmetro.
Os principais insumos que moldam o modelo incluem novas conclusões residenciais e comerciais, conexões da Jal Jeevan Mission e o ritmo de trabalho na tubulação, a divisão entre encanamento de retrofit e de nova construção, mudanças de mix entre produtos soldados, sem costura e fabricados, e os fatores de movimento de preço do aço inoxidável que afetam a precificação realizada. As previsões foram desenvolvidas por meio de análise de cenários, em que as trajetórias de adoção e precificação do caso-base foram ajustadas usando consenso de especialistas sobre execução de programas governamentais, momentum imobiliário e substituição em relação ao plástico ou ao GI. Quando a visibilidade bottom-up era mais fraca para fluxos não organizados, usamos faixas calibradas e depois as ancoramos novamente a indicadores de construção e distribuição.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, incluindo a direção do comércio para itens relevantes de aço inoxidável, marcadores de progresso de programas públicos e comportamento observado de precificação de canal, antes que o número final fosse aprovado. As variações foram revisadas em múltiplas etapas, e as fontes foram recontatadas quando as premissas de penetração, precificação ou volume se desviaram além dos limites aceitáveis para um determinado ano.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a demanda ou a precificação (por exemplo, uma mudança significativa em normas ou uma forte oscilação no preço das ligas). Antes da entrega, um analista realiza uma nova rodada de validação para que os clientes recebam a visão mais atualizada.
Comparação do tamanho de mercado de tubos e conexões de aço inoxidável para encanamento na Índia da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para esse setor podem parecer muito distantes entre si, porque as equipes definem o limite do mercado de forma diferente e depois aplicam lógicas distintas de adoção e precificação. Na prática, as diferenças frequentemente decorrem de categorias mais amplas de tubos incluídas em algumas estimativas, de uma transição mais rápida assumida para encanamento premium, ou de uma cronologia diferente das premissas de preço do aço inoxidável.
O progresso das conexões da Jal Jeevan Mission, séries de conclusão de edificações e verificações de preços de canal são usados como evidência para manter a Mordor Intelligence alinhada aos tubos e conexões de aço inoxidável de grau sanitário vendidos para sistemas de água de edificações indianas, em vez de incluir tubos de aço inoxidável usados principalmente em linhas industriais não relacionadas a encanamento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,87 bilhão (2025) | |
| Consultoria Regional A | USD 0,49 bilhão (2026) | Utiliza uma janela de previsão mais longa e parece subestimar a precificação da distribuição organizada, o que pode suprimir o valor de curto prazo quando a realização do aço inoxidável está acompanhando os custos das ligas. |
| Grupo de Pesquisa do Setor B | USD 3,21 bilhões (2025) | Parece agregar um segmento mais amplo de tubos de aço inoxidável sob encanamento, o que provavelmente inclui tubos industriais não relacionados a encanamento e, assim, infla o valor da Índia além dos tubos e conexões de grau sanitário. |
A dispersão observada na tabela deriva principalmente dos limites de escopo e da rapidez com que se assume que a adoção do aço inoxidável e a precificação realizada avançam. Ao ancorar o modelo em casos de uso de encanamento e validar as faixas de penetração e preço por meio de verificações repetíveis, a estimativa permanece transparente e mais fácil de reconciliar de ano a ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado indiano de tubos e conexões de encanamento em aço inoxidável?
O mercado está avaliado em USD 0,91 bilhão em 2026, com previsão de atingir USD 1,13 bilhão até 2031.
Com que rapidez está crescendo a demanda por sistemas de sprinkler contra incêndio em aço inoxidável?
As aplicações de sprinkler contra incêndio e hidrante têm projeção de registrar um CAGR de 4,88% até 2031, o mais rápido entre todos os usos finais.
Qual tipo de tubo detém a maior participação atualmente?
Os tubos soldados de aço inoxidável lideram com 54,85% da receita de 2025.
Por que os tubos de diâmetro médio estão ganhando popularidade?
Os tamanhos de diâmetro médio (50-100 mm) suportam maior fluxo em complexos de múltiplas torres e têm previsão de crescimento a um CAGR de 4,71% até 2031.
Como as Ordens de Controle de Qualidade estão afetando a entrada no mercado?
A certificação BIS obrigatória sob a norma IS 17876:2022 aumenta os custos de conformidade e favorece os produtores estabelecidos com instalações de ensaio credenciadas.
Página atualizada pela última vez em:



