
Tamanho e Participação do Mercado de Conectores Automotivos da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
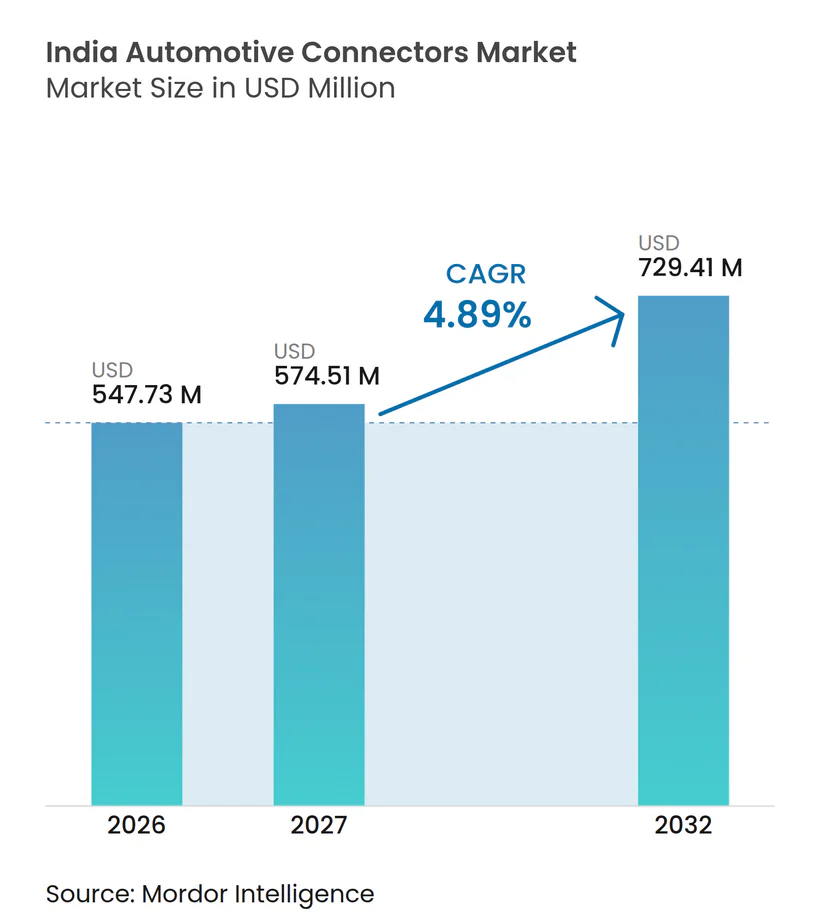
| Tamanho do mercado no ano base (2026) | 547.73 Milhões de dólares |
| Tamanho do Mercado (2027) | 574.51 Milhões de dólares |
| Tamanho do Mercado (2032) | 729.41 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.89 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectores Automotivos da Índia por Mordor Intelligence
O tamanho do mercado de conectores automotivos da Índia foi avaliado em 547,73 milhões de USD em 2026, com expectativa de atingir 574,51 milhões de USD em 2027, e projeção de alcançar 729,41 milhões de USD até 2032, a um CAGR de 4,89% no período de 2027 a 2032. O impulso político no âmbito do FAME-II e do PM E-DRIVE, apoiado por financiamento governamental substancial para mobilidade elétrica e infraestrutura de recarga, está deslocando a demanda das aplicações tradicionais de motores de combustão interna para sistemas elétricos de bateria de alta tensão. Essas iniciativas estão acelerando a adoção de veículos elétricos ao melhorar a acessibilidade à recarga e incentivar os fabricantes a desenvolver tecnologias avançadas de trem de força elétrico. Os incentivos à localização no âmbito do esquema PLI-Auto estão atraindo fornecedores globais para estabelecer instalações de fabricação de precisão nos principais estados de fabricação automotiva, incluindo Tamil Nadu, Gujarat e Haryana. Essa expansão das capacidades de produção doméstica está fortalecendo a resiliência da cadeia de suprimentos, reduzindo a dependência de importações e apoiando o desenvolvimento de um ecossistema de mobilidade elétrica mais autossuficiente.
Principais Conclusões do Relatório
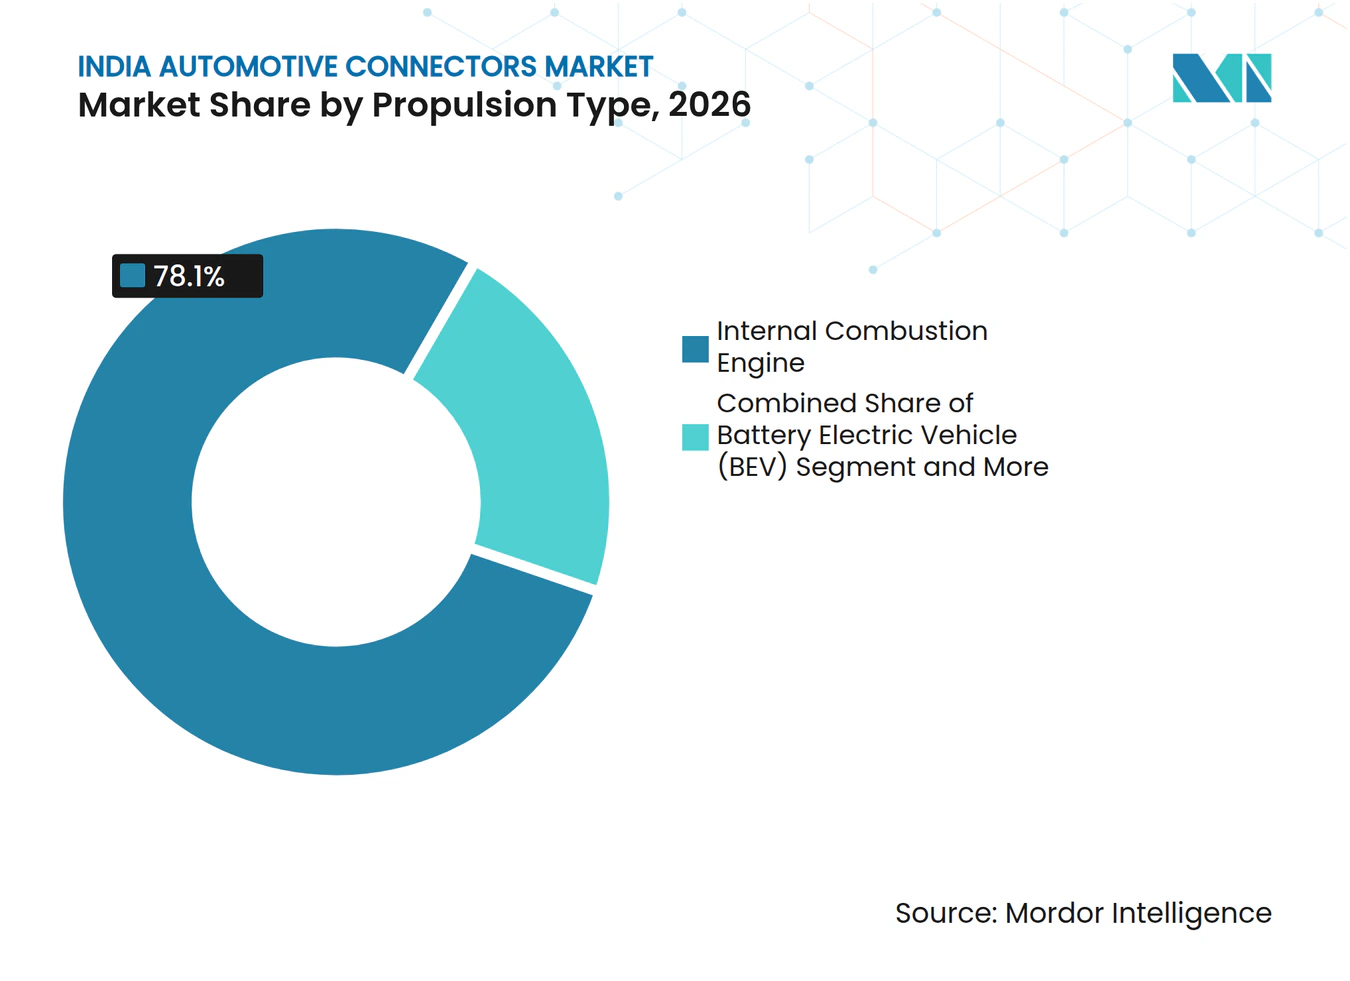
- Por tipo de propulsão, os motores de combustão interna lideraram com 78,11% da participação do mercado de conectores automotivos da Índia em 2026, e os veículos elétricos a bateria têm previsão de avançar a um CAGR de 5,41% até 2032.
- Por tipo de conexão, as interfaces fio a placa representaram 39,52% do mercado de conectores automotivos da Índia em 2026, e os conectores placa a placa devem crescer a um CAGR de 5,63% no período de 2027 a 2032.
- Por tensão, os circuitos de baixa tensão abaixo de 60 V representaram 68,07% do tamanho do mercado de conectores automotivos da Índia em 2026, e os segmentos de alta tensão acima de 300 V têm projeção de registrar um CAGR de 6,12% durante o período de previsão.
- Por componente, os terminais capturaram 42,08% do tamanho do mercado de conectores automotivos da Índia em 2026, e as carcaças devem expandir a um CAGR de 6,02% até 2032.
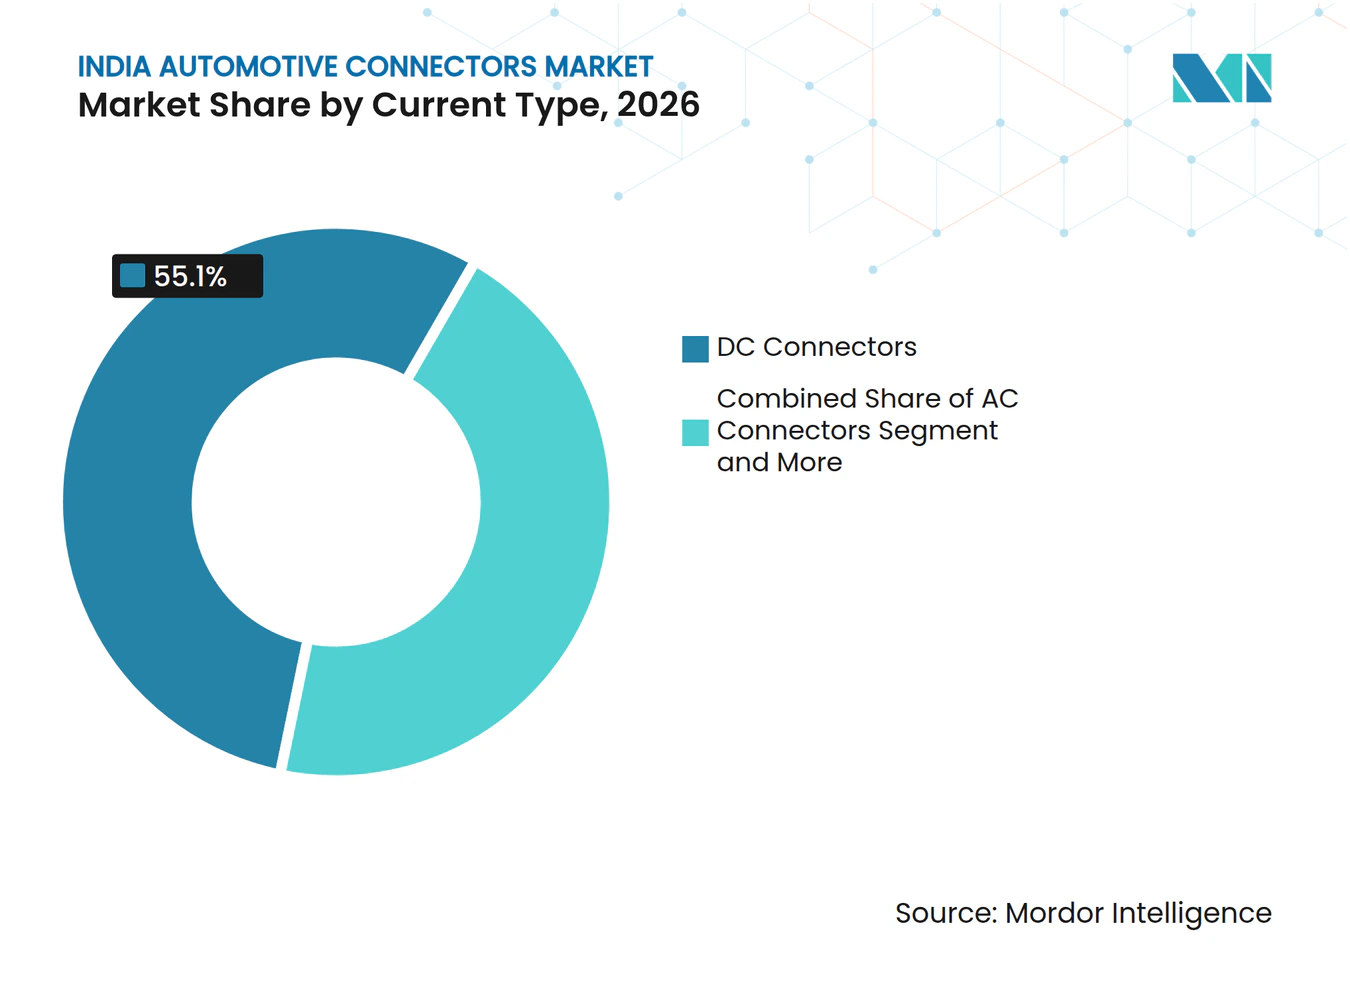
- Por tipo de corrente, os conectores de corrente contínua dominaram com 55,10% da participação do mercado de conectores automotivos da Índia em 2026, e as unidades combinadas CCS/GB-T têm previsão de registrar um CAGR de 6,31% até 2032.
- Por aplicação, os sistemas de gerenciamento de motor e trem de força representaram 27,06% da participação do mercado de conectores automotivos da Índia em 2026, e os sistemas ADAS e de segurança devem registrar um CAGR de 7,53% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Penetração de Veículos Elétricos sob os Esquemas FAME-II e PM E-DRIVE | +1.2% | Nacional, com ganhos iniciais em Delhi, Maharashtra, Karnataka | Médio prazo (2 a 4 anos) |
| Crescimento da Eletrônica Embarcada para Conformidade com Segurança ADAS | +0.9% | Clusters automotivos do Oeste e Sul da Índia | Curto prazo (≤ 2 anos) |
| Incentivos PLI-Auto Acelerando a Localização da Produção de Conectores | +0.8% | Nacional, concentrado em Tamil Nadu, Gujarat, Haryana | Médio prazo (2 a 4 anos) |
| Mudança para Arquitetura de Alta Tensão (Mais de 400 V) em Novos BEVs | +0.7% | Polos nacionais de fabricação de veículos elétricos | Longo prazo (≥ 4 anos) |
| Aumento nos Volumes de E-2W/E-3W Exigindo Conectores Robustos e de Baixo Custo | +0.6% | Nacional, com concentração no Norte e Oeste da Índia | Curto prazo (≤ 2 anos) |
| Norma BIS sobre Segurança HVIL Impulsionando Atualizações de Design | +0.3% | Conformidade de fabricação nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Penetração de Veículos Elétricos sob os Esquemas FAME-II e PM E-DRIVE
A arquitetura de política governamental por meio do FAME-II e do recém-lançado esquema PM E-DRIVE representa uma mudança de paradigma na estratégia de eletrificação automotiva da Índia, impactando diretamente os padrões de demanda de conectores em todos os segmentos de veículos. A alocação de USD 2,4 bilhões do esquema PM E-DRIVE ao longo de 2024-2026 tem como alvo específico a implantação de ônibus elétricos e a expansão da infraestrutura de carregamento, criando demanda concentrada por conectores de carregamento CC de alta corrente e interfaces do lado do veículo. Esse impulso político desencadeou um efeito cascata em que as montadoras estão acelerando os cronogramas dos programas de veículos elétricos, com a Tata Motors e a Mahindra & Mahindra planejando coletivamente mais de 15 novos modelos de veículos elétricos até 2026, cada um exigindo soluções de conectores especializadas para gerenciamento de bateria, controle térmico e distribuição de energia de alta tensão. A ênfase do esquema na fabricação doméstica cria um imperativo de localização da cadeia de suprimentos, posicionando os fabricantes de conectores indianos para capturar valor anteriormente dominado pelas importações. As normas BIS IS 18590:2024 e IS 18606:2024 para conformidade com a segurança de veículos elétricos reforçam ainda mais o arcabouço regulatório que apoia essa transição.
Crescimento da Eletrônica Embarcada para Conformidade com Segurança ADAS
A evolução do conteúdo de eletrônica automotiva da Índia reflete uma mudança estrutural em direção a veículos definidos por software, com a penetração de ADAS acelerando além dos segmentos premium para aplicações de mercado de massa. A implementação dos mandatos de rastreamento GPS AIS-140 para veículos comerciais e as próximas classificações de segurança Bharat NCAP criaram uma demanda regulatória por tecnologias avançadas de assistência ao condutor, traduzindo-se diretamente em maior conteúdo de conectores por veículo. Essa proliferação de eletrônicos se manifesta no aumento da demanda por conectores de dados de alta velocidade que suportam módulos de câmera, sensores de radar e sistemas LiDAR, com cada veículo equipado com ADAS exigindo 15 a 20% mais conteúdo de conectores em comparação com trens de força convencionais. A tendência em direção a arquiteturas de computação centralizada e designs zonais de veículos amplifica ainda mais os requisitos de conectores, à medida que a fiação ponto a ponto tradicional cede lugar a backbones Ethernet de alta largura de banda que exigem interconexões especializadas de grau automotivo. O recente lançamento da família MX-DaSH pela Molex aborda especificamente essa demanda de arquitetura zonal, combinando transmissão de energia, sinal e dados de alta velocidade em soluções de conectores unificadas.
Incentivos PLI-Auto Acelerando a Localização da Produção de Conectores
A estrutura de incentivos de USD 3,5 bilhões do esquema PLI-Auto alterou fundamentalmente a economia da fabricação de componentes automotivos na Índia, criando casos de negócios convincentes para a localização de conectores entre fornecedores globais. Esse arcabouço político oferece incentivos vinculados à produção que variam de 8 a 16% do valor incremental de vendas ao longo de cinco anos, com taxas mais altas para tecnologias automotivas avançadas, incluindo componentes de veículos elétricos e eletrônicos. O impacto do esquema vai além dos incentivos diretos à fabricação para abranger o desenvolvimento do ecossistema da cadeia de suprimentos, com empresas como a Aptiv expandindo suas instalações em Chennai e a Syrma SGS estabelecendo novas capacidades de fabricação de PCB para atender à demanda de eletrônica automotiva. Esse impulso de localização cria oportunidades para os fabricantes de conectores domésticos estabelecerem parcerias tecnológicas com players globais, ao mesmo tempo em que reduz a dependência de importações e melhora a resiliência da cadeia de suprimentos. A ênfase do esquema na agregação de valor e na transferência de tecnologia garante que a produção localizada envolva processos de fabricação sofisticados, em vez de simples operações de montagem.
Mudança para Arquitetura de Alta Tensão (Mais de 400 V) em Novos BEVs
A evolução da arquitetura de veículos elétricos da Índia em direção a sistemas de 400 V ou mais representa uma transição de engenharia fundamental com profundas implicações para a tecnologia de conectores e os requisitos de fabricação. Essa escalada de tensão, impulsionada pela otimização da eficiência de carregamento e pelos imperativos de redução do peso dos cabos, exige designs de conectores especializados capazes de suportar maior estresse elétrico, mantendo os padrões de segurança e confiabilidade. A transição cria demanda por conectores compatíveis com HVIL (Circuito de Intertravamento de Alta Tensão), com normas provisórias BIS exigindo protocolos de segurança específicos para sistemas de veículos de alta tensão, incluindo requisitos de design de conectores para detecção de falhas e capacidades de desconexão de emergência. O relatório de evolução do sistema de 48 V da Molex destaca os desafios técnicos e as oportunidades associadas às aplicações de tensão intermediária, posicionando 48 V como uma tecnologia de transição em direção a arquiteturas de alta tensão completas. Essa mudança arquitetural exige capacidades de fabricação de precisão para revestimento de contatos, materiais de isolamento e vedação ambiental, criando barreiras à entrada que favorecem fornecedores estabelecidos com expertise em ciência de materiais avançados e experiência em qualificação automotiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre e Metais Preciosos Comprimindo Margens | -0.6% | Base de fabricação nacional | Curto prazo (≤ 2 anos) |
| Problemas de Confiabilidade de Conectores no Clima Quente e Úmido da Índia | -0.4% | Nacional, agudo em regiões costeiras e tropicais | Médio prazo (2 a 4 anos) |
| Normas de Qualidade Fragmentadas entre Fornecedores de Segundo Nível | -0.3% | Ecossistema nacional de fornecedores | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada em Processos de Revestimento de Precisão | -0.2% | Clusters de fabricação em Tamil Nadu, Karnataka, Gujarat | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre e Metais Preciosos Comprimindo Margens
As pressões sobre os custos de matérias-primas representam um desafio persistente para os fabricantes de conectores automotivos da Índia, com os preços do cobre experimentando volatilidadeEscassez de terras raras supostamente ameaça atrasar os planos de fábrica de wafers da Tata Electronics, DIGITIMES Asia, digitimes.com.">[1] em meio a perturbações na cadeia de suprimentos global e restrições de exportação chinesas. Essa instabilidade de preços impacta diretamente a economia de fabricação de conectores, pois o cobre constitui 30 a 40% dos custos de materiais em aplicações de alta corrente, enquanto metais preciosos como ouro e prata usados na galvanoplastia de contatos adicionam maior complexidade de custos. A situação foi agravada pela escassez de elementos de terras raras que afetam a eletrônica automotiva, com empresas de bicicletas elétricas (e2W) insatisfeitas com alguns de seus fornecedores de motores elétricos movidos por ímãs de terras raras pesadasPressão sobre terras raras coloca empresas de bicicletas elétricas e fornecedores em conflito, Rediff, rediff.com.">[2]. Os fabricantes estão respondendo por meio de sourcing estratégico de materiais, com empresas como a Modison Ltd implementando contratos de fornecimento de longo prazo e estratégias de múltiplas fontes para mitigar os impactos da volatilidade de preços, ao mesmo tempo em que investem em pesquisa de ciência de materiais para desenvolver alternativas mais econômicas. O desafio é agravado pela necessidade de manter padrões de qualidade de nível automotivo enquanto se gerenciam as pressões de custos, criando um equilíbrio delicado entre a otimização de materiais e os requisitos de desempenho.
Escassez de Mão de Obra Qualificada em Processos de Revestimento de Precisão
A expansão da fabricação de conectores automotivos da Índia enfrenta um gargalo crítico na disponibilidade de mão de obra especializada, particularmente para processos de fabricação de precisão que exigem ambientes de sala limpa e controle de qualidade em nível micro. O crescimento paralelo do setor de semicondutores intensificou a concorrência por técnicos qualificados, com empresas como Applied Materials e Kaynes Technology implementando rotações de treinamento global e programas de transferência de conhecimento com expatriados para suprir lacunas de capacidadeLacuna de habilidades força empresas de chips a buscar treinamento global e rotação de talentos, Economic Times, economictimes.indiatimes.com. ">[3]. Essa escassez é particularmente aguda nos processos de galvanoplastia de precisão essenciais para a fabricação de contatos de conectores, onde os acabamentos superficiais devem atender às especificações automotivas de resistência à corrosão e condutividade elétrica ao longo do ciclo de vida do veículo. As empresas estão respondendo por meio de parcerias entre indústria e academia e programas de treinamento interno, com empresas como a Zetwerk Electronics fazendo parceria com a ICT Academy e o Nasscom Skill Council para desenvolver currículos especializados para aplicações de fabricação de precisão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão:
Base de Combustão Interna, Impulso dos Veículos Elétricos a BateriaOs veículos com motor de combustão interna (MCI) representaram uma participação expressiva de 78,11% do mercado de conectores automotivos da Índia em 2026, sustentando a demanda estável por chicotes de 12 V e 48 V em veículos de passeio e comerciais. Os volumes consistentes das plataformas legadas manterão as linhas de produção utilizadas; no entanto, a pressão de preços e as regulamentações de emissões cada vez mais rigorosas limitarão o crescimento.
Os veículos elétricos a bateria (BEVs) têm projeção de aumentar a receita de conectores a um CAGR de 5,41% durante 2027-2032, apoiados pelos subsídios do FAME-II, pela queda nos custos de baterias e pela expansão dos ecossistemas de recarga de 400 V ou mais. Cada BEV incorpora até cinco vezes mais pontos de contato do que um veículo MCI comparável, aumentando o tamanho do mercado de conectores automotivos da Índia nas categorias de alta tensão e levando os fornecedores a adotar terminais de liga de cobre galvanizados que atendam aos requisitos de segurança HVIL.



Por Tipo de Conexão:
Domínio do Fio a Placa e Ascensão do Placa a PlacaAs interfaces fio a placa representaram a maior participação do mercado de conectores automotivos da Índia em 2026, com 39,52%. Sua versatilidade em unidades de controle de trem de força, módulos de iluminação e sistemas de infoentretenimento sustenta sua ampla adoção em arquiteturas elétricas e eletrônicas de veículos. Esses conectores permitem conexões confiáveis entre chicotes de fiação e placas de circuito impresso, tornando-os adequados para aplicações que exigem transmissão eficiente de energia e sinais. Carcaças de baixo perfil e econômicas também reforçam seu uso em modelos de veículos para o mercado de massa, onde os fabricantes priorizam designs compactos, eficiência de montagem, confiabilidade e controle de custos.
As soluções placa a placa têm projeção de crescer a um CAGR de 5,63%, impulsionadas por arquiteturas zonais que centralizam o poder de computação e exigem integridade de sinal de 28 Gbps em footprints de passo milimétrico. Essas arquiteturas aumentam a necessidade de conectores compactos e de alta velocidade que possam suportar comunicação intensiva em dados entre unidades de controle eletrônico e plataformas de computação centralizadas. À medida que os OEMs fazem a transição para controladores de domínio, a demanda por conectores com altura de empilhamento ajustável e blindagem EMI robusta aumentará, pois esses produtos ajudam a manter a confiabilidade do sinal em ambientes de veículos com restrição de espaço e eletricamente complexos. Essa mudança expandirá a participação de mercado dos conectores de dados de alta velocidade no mercado de conectores automotivos da Índia, particularmente em veículos que incorporam funções avançadas de infoentretenimento, conectividade, assistência ao motorista e computação centralizada.
Por Tensão:
Legado de Baixa Tensão, Vetor de Crescimento de Alta TensãoOs circuitos de baixa tensão abaixo de 60 V representaram 68,07% da receita em 2026, sustentados por arquiteturas de 12 V que alimentam eletrônica de carroceria, iluminação, sistemas de infoentretenimento, recursos de segurança e acessórios de micro-híbridos. Esses circuitos permanecem amplamente utilizados em veículos convencionais com motor de combustão interna, veículos híbridos e plataformas de veículos elétricos de entrada devido à sua integração estabelecida com os sistemas elétricos existentes dos veículos. A adoção de sistemas de 48 V em módulos de partida e parada, turbocompressores elétricos e outras aplicações de micro-híbridos agrega valor sem exigir mudanças significativas de design, permitindo que os fabricantes de automóveis melhorem a eficiência de combustível e suportem cargas elétricas adicionais enquanto mantêm arquiteturas de veículos econômicas.
Os segmentos de alta tensão acima de 300 V têm projeção de crescer a um CAGR de 6,12% à medida que os BEVs adotam cada vez mais baterias de 400 V e 800 V, que reduzem os tempos de recarga, diminuem a massa dos cabos e melhoram a eficiência da entrega de energia. A transição para arquiteturas elétricas de maior tensão também aumenta a demanda por conectores com capacidades aprimoradas de isolamento, gerenciamento térmico e blindagem para garantir operação segura e confiável sob condições de alta corrente. A conformidade com a norma IS 18590:2024 aumenta as barreiras de entrada e favorece os participantes do mercado de conectores automotivos da Índia com capacidades de teste de descarga parcial, expertise em blindagem soldada a laser e capacidade de atender aos rigorosos requisitos de desempenho e segurança para aplicações de alta tensão.
Por Componente:
Núcleo de Terminais e Aceleração dos AlojamentosOs terminais representaram 42,08% da participação do mercado de conectores automotivos da Índia em 2026, refletindo seu papel crítico na condução de corrente, transmissão de sinais e retenção mecânica nos sistemas elétricos dos veículos. Seu desempenho influencia diretamente a confiabilidade dos conectores em aplicações exigentes, incluindo sistemas de trem de força, pacotes de baterias, sensores ADAS e módulos de infoentretenimento. Os fabricantes estão investindo em controle de força de crimpagem, estampagem de precisão e galvanoplastia com flash de ouro para manter a resistência de contato abaixo de 2 mΩ ao longo dos perfis de vibração do ciclo de vida do produto. Esses investimentos também ajudam a reduzir o risco de corrosão por atrito, degradação térmica e falha de conexão em ambientes automotivos de alta corrente e alta vibração.
As unidades de carcaça têm projeção de crescer a um CAGR de 6,02% até 2032, impulsionadas pelos requisitos de vedação IP6K9K e maiores densidades de pinos em módulos ADAS e de bateria. À medida que as arquiteturas dos veículos incorporam mais unidades de controle eletrônico, sensores e componentes de alta tensão, as carcaças dos conectores exigem vedação aprimorada, estabilidade térmica e resistência mecânica. Compostos avançados de PA66 e PBT reforçados com fibra de vidro permitem paredes mais finas enquanto mantêm resistência ao calor, estabilidade dimensional e durabilidade em condições operacionais severas. Essas inovações de materiais suportam designs compactos de conectores e expandem o tamanho do mercado de conectores automotivos da Índia para invólucros sobremoldados de valor agregado, particularmente em veículos elétricos e sistemas eletrônicos avançados.
Por Tipo de Corrente:
Base de Corrente Contínua, Elevação pelo Padrão CombinadoOs conectores de corrente contínua dominaram o mercado de conectores automotivos da Índia em 2026, representando uma participação de 55,10%. Seu uso generalizado em modelos de veículos com motor de combustão interna (MCI) e elétricos, incluindo conexões para baterias, inversores e cargas auxiliares, sustenta essa posição de liderança. Contatos de faca otimizados em custo e galvanoplastia de estanho sobre níquel ajudam os fabricantes a conter os preços médios de venda (ASPs) enquanto atendem aos requisitos de desempenho e durabilidade de programas de veículos de alto volume.
Os designs de conectores combinados CCS/GB-T têm projeção de registrar um CAGR de 6,31% à medida que as redes de recarga nacionais migram para padrões globais de recarga e os OEMs preparam seus modelos de veículos para mercados de exportação. Esses acopladores de recarga rápida multipadrão suportam compatibilidade em infraestruturas de recarga em evolução. Pinos resfriados a líquido de 500 A permitem recarga de alta potência, enquanto mecanismos de trava inteligente melhoram a segurança e a confiabilidade da conexão. Esses recursos avançados aumentam as margens e expandem a participação dos acopladores de recarga rápida multipadrão no mercado de conectores automotivos da Índia.

Por Aplicação:
Base de Gerenciamento de Motor, Decolagem do ADASOs sistemas de gerenciamento de motor e trem de força representaram 27,06% do mercado de conectores automotivos da Índia em 2026, sustentando a demanda de base para sensores, injetores, atuadores de turbo, sistemas de transmissão e outros componentes de trem de força controlados eletronicamente sob as normas BS VI-B. Essas aplicações exigem conectores confiáveis que possam suportar altas temperaturas, vibração, umidade e exposição a fluidos automotivos, reforçando a necessidade de soluções de conectores duráveis e de alto desempenho. A produção contínua de veículos com motor de combustão interna (MCI), particularmente em veículos de passeio, veículos comerciais e motocicletas, estabilizará a demanda por conectores de gerenciamento de motor e trem de força à medida que a eletrificação se acelera.
Os conectores ADAS e de segurança têm projeção de crescer a um CAGR de 7,53%, impulsionados pelos cronogramas de implementação do Bharat NCAP e pela crescente integração de conjuntos de câmeras, radares e LiDAR nos acabamentos de veículos convencionais. Os fabricantes de automóveis estão expandindo a adoção de recursos avançados de segurança, incluindo controle de cruzeiro adaptativo, aviso de saída de faixa, frenagem de emergência automática e sistemas de assistência ao estacionamento, que exigem transmissão de dados segura e de alta velocidade entre múltiplas unidades de controle eletrônico. Cada veículo com nível 2 de automação requer mais de 150 contatos de alta velocidade, acelerando o crescimento da receita e aumentando a participação de interfaces blindadas e de baixa latência no mercado de conectores automotivos da Índia. A crescente complexidade das arquiteturas elétricas e eletrônicas dos veículos sustentará ainda mais a demanda por conectores que garantam integridade de sinal, compatibilidade eletromagnética e desempenho confiável em aplicações críticas de segurança.
Análise Geográfica
O Norte da Índia representa um mercado significativo de conectores automotivos, impulsionado pela concentração de fabricação automotiva na Região da Capital Nacional e pela presença estabelecida de OEMs em Haryana. As instalações da Maruti Suzuki em Gurugram e Manesar produzem coletivamente mais de 1,5 milhão de veículos anualmente. A região também se beneficia de sua proximidade com os principais fabricantes de veículos comerciais e de seu papel como polo de implementação de políticas governamentais, gerando demanda por aplicações de conectores convencionais e emergentes para veículos elétricos.
O Sul da Índia é o mercado regional de crescimento mais rápido, aproveitando as capacidades estabelecidas de fabricação de eletrônicos de Karnataka e Tamil Nadu para expandir a produção de conectores automotivos. O ecossistema automotivo da região inclui as capacidades de P&D de Bengaluru, a concentração de fabricação automotiva de Chennai e a rede de fornecedores de componentes de Hosur. Essas cadeias de valor integradas sustentam a demanda doméstica e as oportunidades de exportação.
O Oeste da Índia mantém uma forte presença de mercado por meio da liderança em fabricação automotiva de Maharashtra e Gujarat. Pune serve como um importante polo automotivo, enquanto Gujarat está emergindo como um destino preferido para investimentos em fabricação de veículos elétricos. O ecossistema automotivo de Maharashtra inclui grandes instalações de OEMs operadas pela Tata Motors, Mahindra & Mahindra e Bajaj Auto, criando demanda diversificada em veículos de passeio, veículos comerciais e motocicletas. Esses segmentos de veículos exigem soluções de conectores especializadas para diferentes aplicações e faixas de preço. A posição estratégica de Gujarat como destino de fabricação de veículos elétricos, apoiada por incentivos do governo estadual e desenvolvimento de infraestrutura, cria oportunidades de crescimento para fornecedores de conectores que atendem a aplicações de veículos elétricos.
Cenário Competitivo
Concentração do Mercado
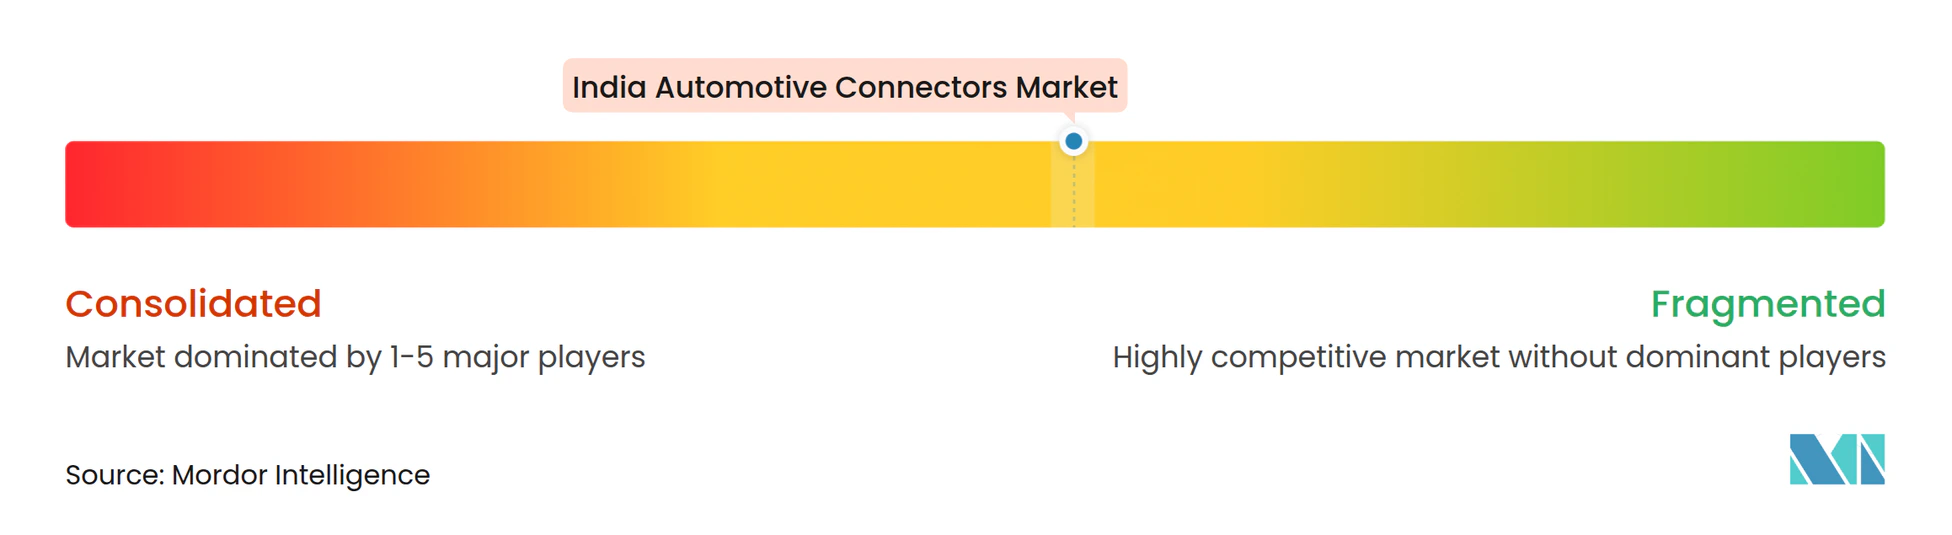
O mercado de conectores automotivos da Índia apresenta fragmentação moderada, com fornecedores globais estabelecidos competindo ao lado de fabricantes domésticos pela participação de mercado em diferentes segmentos de veículos e áreas de aplicação. Os padrões de concentração de mercado favorecem empresas com capacidades de qualificação automotiva, processos de fabricação avançados e relacionamentos estabelecidos com OEMs, criando barreiras de entrada que protegem os fornecedores incumbentes enquanto limitam as oportunidades para novos entrantes. Os padrões estratégicos enfatizam investimentos em localização, parcerias tecnológicas e iniciativas de integração vertical que permitem aos fornecedores capturar valor ao longo da cadeia de suprimentos de eletrônica automotiva enquanto gerenciam pressões de custos e requisitos de qualidade.
Fornecedores globais, incluindo TE Connectivity, Yazaki Corporation e Amphenol India, aproveitam relacionamentos automotivos estabelecidos e capacidades tecnológicas avançadas para manter posições de mercado premium, enquanto players domésticos como Samvardhana Motherson Group e Spark Minda competem por meio de vantagens de custo e conhecimento do mercado local. Oportunidades de espaço em branco existem em aplicações especializadas de conectores para veículos elétricos, soluções de transmissão de dados de alta velocidade e conectores robustecidos para aplicações de veículos comerciais onde os requisitos técnicos excedem as especificações automotivas tradicionais.
Os padrões de adoção de tecnologia se concentram em processos de fabricação automatizados, ciência de materiais avançada e capacidades de design integrado que permitem aos fornecedores entregar soluções de conectores miniaturizadas e de alto desempenho enquanto mantêm padrões de confiabilidade de nível automotivo. As empresas estão investindo em capacidades de fabricação de precisão, instalações de sala limpa e equipamentos de teste especializados para atender aos requisitos em evolução da eletrônica automotiva, com ênfase particular em aplicações de veículos elétricos que exigem isolamento de alta tensão, gerenciamento térmico e capacidades de conformidade de segurança.
Líderes do Setor de Conectores Automotivos da Índia
-
TE Connectivity
-
Yazaki Corporation
-
Samvardhana Motherson Group
-
Amphenol India
-
Sumitomo Electric
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Indiano de Conectores Automotivos Empresas cobertas neste relatório
- TE Connectivity
- Yazaki Corporation
- Samvardhana Motherson Group
- Amphenol India
- Sumitomo Electric
- Aptiv PLC
- Molex
- Hirose Electric
- Spark Minda
- Dhoot Transmission
- Phoenix Contact
- Rosenberger
Desenvolvimentos industriais recentes em Mercado Indiano de Conectores Automotivos
- Abril de 2026: A Amphenol Communications Solutions (ACS), fornecedora global de tecnologias avançadas de interconexão, anunciou sua participação na Electronica India 2026. À medida que a Índia avança em direção a uma economia eletrificada e orientada por dados, a ACS está se posicionando como um facilitador-chave. A empresa apresentará um portfólio abrangente de soluções de interconexão projetadas para plataformas de veículos elétricos (VE) de próxima geração, infraestrutura de recarga e sistemas de transporte inteligente.
- Março de 2026: A Hirose Electric planeja estabelecer uma nova instalação de fabricação em Chennai, Tamil Nadu, Índia, fortalecendo sua presença de fabricação no país. A empresa espera iniciar operações parciais na instalação no verão de 2027.
- Fevereiro de 2025: A Hirose Electric expandiu seu portfólio de conectores automotivos com os conectores fio a placa compatíveis com USB 3.2 da Série AU1, especificamente projetados para aplicações automotivas, atendendo à crescente demanda por transmissão de dados de alta velocidade em sistemas de infoentretenimento e conectividade veicular.
Escopo do Relatório do Mercado de Conectores Automotivos da Índia
O escopo do relatório do Mercado de Conectores Automotivos da Índia inclui Tipo de Propulsão (Motor de Combustão Interna (MCI), Veículo Elétrico a Bateria (BEV), Veículo Elétrico Híbrido Plug-in (PHEV), Veículo Elétrico Híbrido (HEV) e Veículo Elétrico a Célula de Combustível (FCEV)), Tipo de Conexão (Fio a Fio, Fio a Placa, Placa a Placa e Outros), Tensão (Baixa Tensão (Menos de 60 V), Média Tensão (60 a 300 V) e Alta Tensão (Mais de 300 V)), Componente (Terminal, Carcaça, Trava e Outros), Tipo de Corrente (Conectores CA, Conectores CC e Conectores Combinados (CCS/GB/T)), Aplicação (Sistema de Gerenciamento de Bateria, Sistema de Infoentretenimento, Sistema de Segurança ADAS, Gerenciamento de Motor e Trem de Força, Controle de Carroceria e Interiores, Iluminação Veicular e Outros) e Região (Norte da Índia, Sul da Índia, Oeste da Índia e Leste e Nordeste da Índia). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual tipo de conexão lidera a demanda?
Os conectores fio a placa detêm a maior participação, com 39,52% em 2026, devido à sua versatilidade em unidades de controle e módulos de infoentretenimento.
Qual região está se expandindo mais rapidamente para os fornecedores?
O Sul da Índia é a geografia de crescimento mais rápido, apoiado pela forte fabricação de eletrônicos em Chennai e Bengaluru e pela robusta presença de montadoras.
Como os incentivos de política estão moldando a localização?
O programa PLI-Auto de USD 3,5 bilhões reembolsa de 8 a 16% das vendas incrementais, incentivando empresas globais e domésticas a estabelecer plantas de conectores e aprofundar as cadeias de suprimentos.
Quais desafios os fabricantes enfrentam para escalar a capacidade?
A volatilidade do preço do cobre e a escassez de mão de obra qualificada em processos de revestimento de precisão estão comprimindo as margens e prolongando os cronogramas de expansão para novas instalações.