
Tamanho e Participação do Mercado de Imagem In-Vivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.36 % |
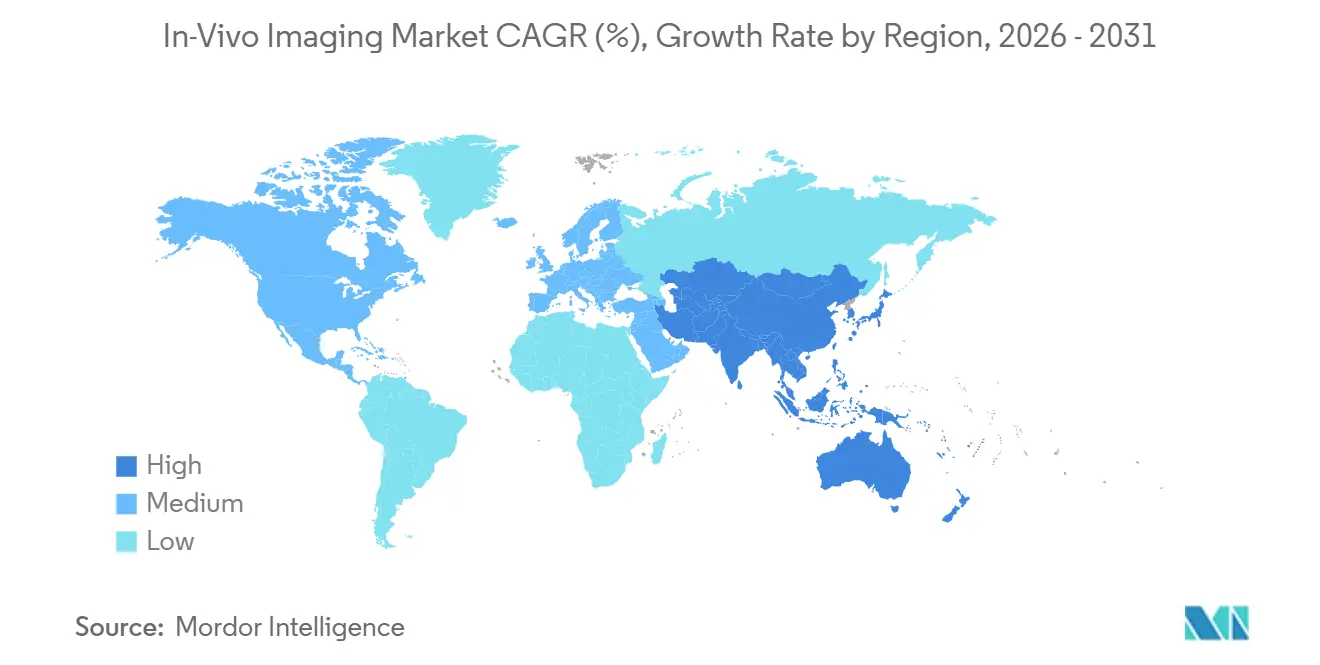
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
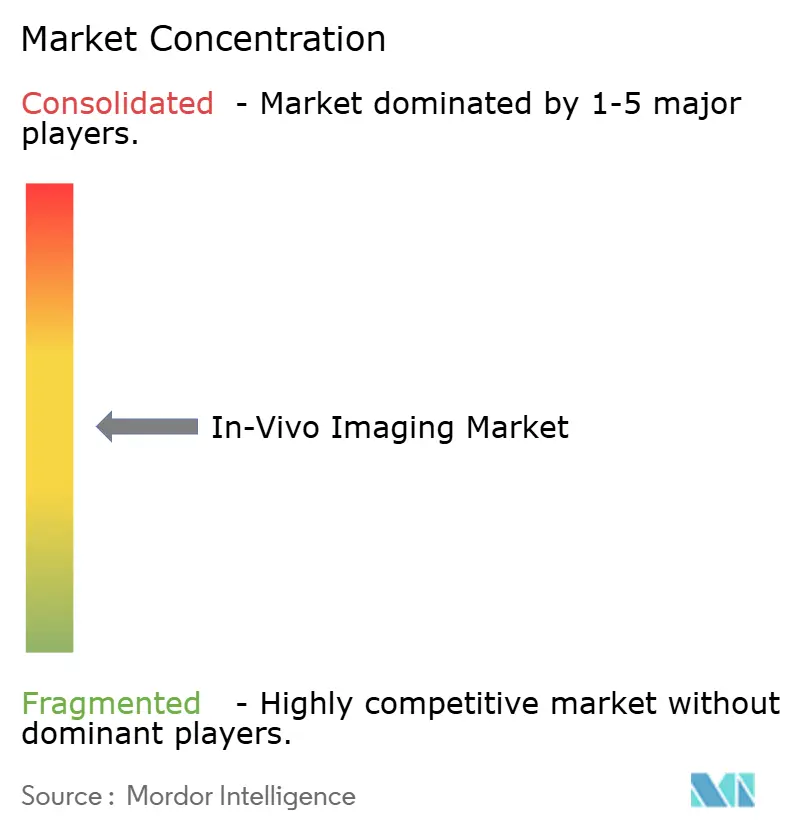
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imagem In-Vivo por Mordor Intelligence
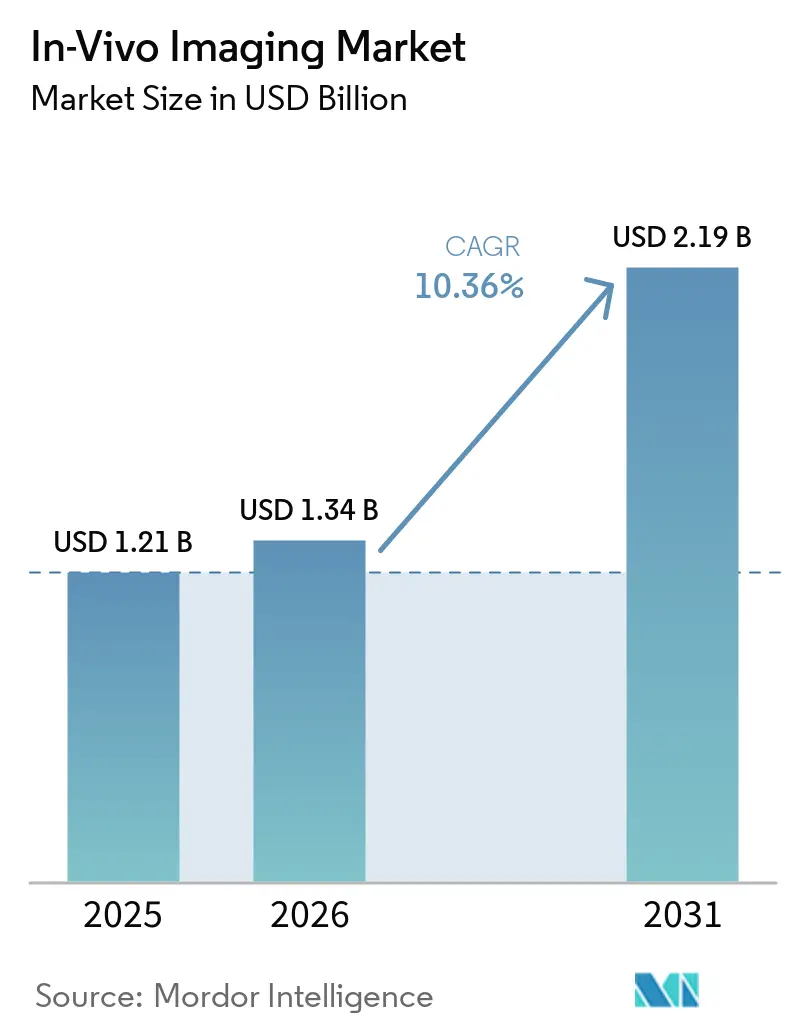
O tamanho do Mercado de Imagem In-Vivo foi avaliado em 1,21 bilhões de USD em 2025 e estima-se que cresça de 1,34 bilhões de USD em 2026 para atingir 2,19 bilhões de USD até 2031, a um CAGR de 10,36% durante o período de previsão (2026-2031).
O mercado de imagem in-vivo está se beneficiando de programas de desenvolvimento de medicamentos mais amplos e complexos, especialmente em oncologia, neurodegeneração, terapia celular e terapia gênica. Os patrocinadores utilizam cada vez mais a imagem para avaliar a farmacocinética, a biodistribuição e a progressão da doença antes dos estudos de primeira administração em humanos. Esse uso torna a imagem uma ferramenta prática de tomada de decisão, em vez de um método de observação de suporte. Os fornecedores de plataformas estão expandindo os portfólios de hardware com software, sondas e modelos de serviço para capturar receita recorrente. O mercado de imagem in-vivo também apresenta oportunidades em biomarcadores quantitativos e fluxos de trabalho multimodais que produzem evidências anatômicas, funcionais e moleculares em um único estudo.
Principais Conclusões do Relatório
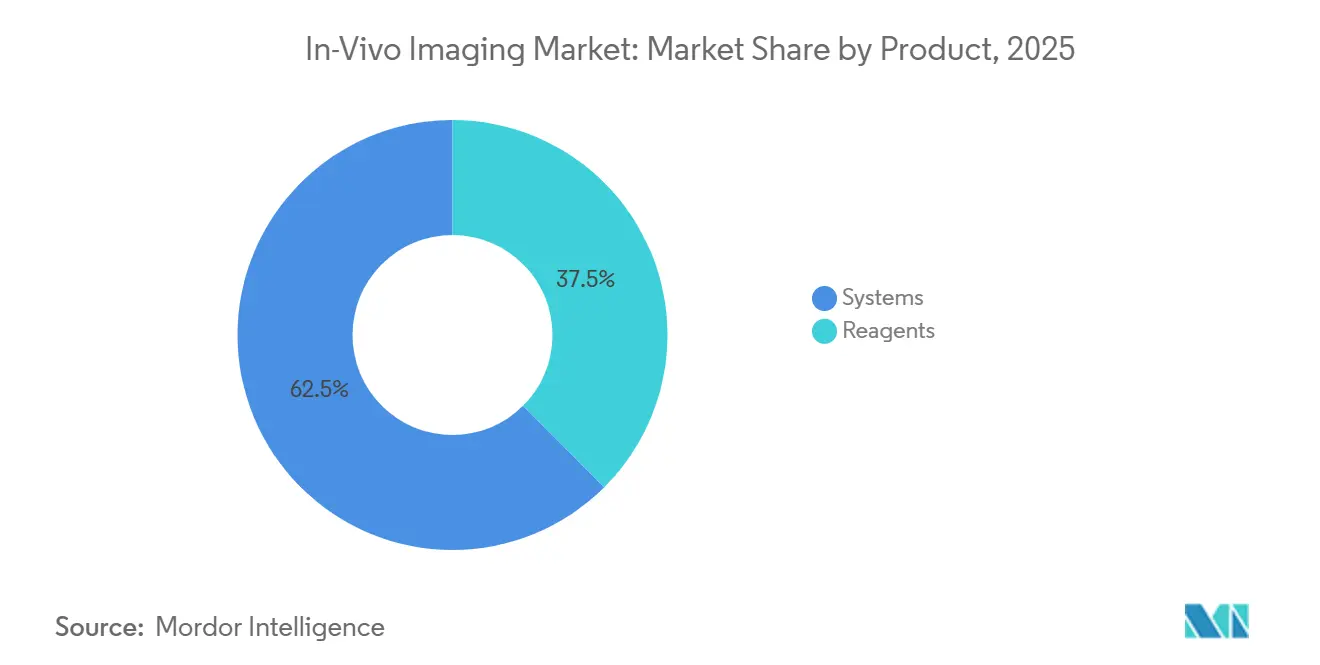
- Por produto, os sistemas detinham 62,48% da participação de mercado de imagem in-vivo em 2025, enquanto os reagentes têm previsão de crescimento a um CAGR de 10,89% até 2031.
- Por técnicas, as técnicas baseadas em radioisótopos detinham 42,79% do tamanho do mercado de imagem in-vivo em 2025, enquanto as técnicas baseadas em biomarcadores têm previsão de crescimento a um CAGR de 11,94% até 2031.
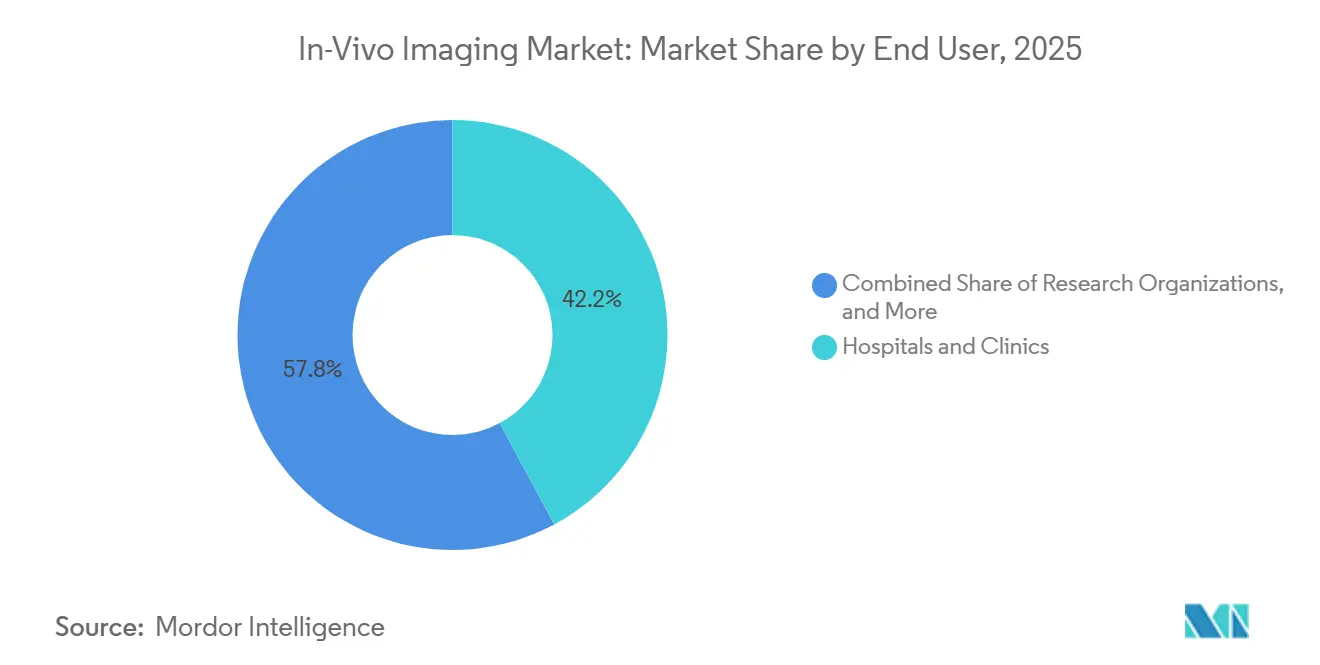
- Por usuário final, hospitais e clínicas detinham 42,16% da participação de mercado de imagem in-vivo em 2025, enquanto as organizações de pesquisa têm previsão de crescimento a um CAGR de 12,63% até 2031.
- Por geografia, a América do Norte comandava 36,16% do mercado de imagem in-vivo em 2025; a Ásia-Pacífico tem previsão de registrar um CAGR de 13,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Pipelines de P&D de Biofármacos e Complexidade dos Estudos Pré-clínicos | +2.5% | Global, com ganhos concentrados na América do Norte e na China | Médio prazo (2-4 anos) |
| Mudança para Imagem Longitudinal Não Invasiva | +1.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Imagem Híbrida Multimodal | +1.8% | Global, com ganhos iniciais na Alemanha, nos Estados Unidos e no Japão | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Biomarcadores Translacionais Quantitativos | +1.1% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Segmentação e Análise de Imagens Habilitadas por IA | +1.3% | Global | Curto prazo (≤ 2 anos) |
| Receita Recorrente de Sondas, Software e Serviços de Imagem | +0.9% | Global, com adoção inicial na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Pipelines de P&D de Biofármacos e Complexidade dos Estudos Pré-clínicos
A atividade de pesquisa em biofármacos manteve-se resiliente ao longo de 2025, e os volumes globais de pipelines clínicos e pré-clínicos cresceram a taxas anuais de dígito único elevado a partir de 2020. O mercado de imagem in-vivo se beneficia dessa atividade porque os programas de oncologia, terapia gênica e terapia celular necessitam de vários endpoints pré-clínicos. A imagem apoia a farmacocinética, a biodistribuição e o monitoramento repetido da doença dentro do mesmo coorte animal. A IQVIA reportou 79 novas substâncias ativas lançadas globalmente em 2025 e espera uma média anual de 70 a 80 até 2030. A maior contribuição do pipeline da China também está aumentando a demanda por capacidade de imagem pré-clínica em organizações de pesquisa contratada asiáticas. Programas mais complexos podem exigir mais sessões de imagem por candidato, o que sustenta a demanda mesmo quando os volumes de pipeline variam.
Mudança para Imagem Longitudinal Não Invasiva
A imagem longitudinal não invasiva está alinhada com os princípios dos 3Rs refletidos nas normas europeias de pesquisa animal e na Lei de Bem-Estar Animal dos Estados Unidos. O mercado de imagem in-vivo, portanto, se beneficia de métodos que permitem imagens repetidas e minimamente estressantes no mesmo animal. Sistemas de bioluminescência óptica, micro-MRI e fotoacústicos podem apoiar essas avaliações repetidas. Uma revisão revisada por pares de 2025 identificou a fluorescência e a bioluminescência como ferramentas longitudinais amplamente utilizadas devido à sua facilidade de uso, instrumentação acessível e variedade de aplicações.[1] Os desenhos longitudinais podem reduzir o número de animais por estudo, ao mesmo tempo que aumentam o número de sessões para cada animal sobrevivente. Esse padrão pode proteger a demanda por sondas e consumíveis mesmo quando os coortes de estudo se tornam menores.
Adoção de Imagem Híbrida Multimodal
Sistemas híbridos como PET/SPECT-CT, PET/MRI e combinações óptico-ultrassom estão sendo adotados de forma mais ampla em instalações de pesquisa contratada. Um estudo multicentro de 2025 mostrou que um suporte de berço multimodal poderia co-registrar BLI, PET, micro-CT e MRI em um modelo de camundongo com câncer colorretal metastático. O fluxo de trabalho reuniu distribuição tumoral, atividade metabólica, inflamação e avaliação de margens em um único desenho de estudo. Esses conjuntos de dados podem fornecer aos patrocinadores evidências anatômicas, funcionais e moleculares ao mesmo tempo. A Bruker comissionou um MRI pré-clínico BioSpec de 18 Tesla na Fundação Champalimaud em maio de 2026, que a empresa descreveu como o MRI pré-clínico de furo horizontal de maior campo. O maior desempenho do sistema e a análise com suporte de IA podem reduzir a barreira operacional que anteriormente limitava a imagem multimodal a locais especializados.
Crescente Demanda por Biomarcadores Translacionais Quantitativos
Os patrocinadores de medicamentos precisam de evidências mensuráveis que possam conectar os achados pré-clínicos com as decisões de desenvolvimento clínico. O mercado de imagem in-vivo apoia essa necessidade por meio de biomarcadores de imagem que rastreiam a atividade biológica ao longo do tempo. Os biomarcadores quantitativos podem fornecer endpoints farmacodinâmicos para estudos que necessitam de mais do que imagens estruturais. O interesse da FDA e da Agência Europeia de Medicamentos em biomarcadores de imagem qualificados confere a esses métodos um papel mais forte no desenvolvimento. A imagem orientada por biomarcadores também pode ajudar os patrocinadores a comparar terapias candidatas usando medidas reprodutíveis. Essa demanda favorece plataformas que combinam métodos de aquisição validados com análise quantitativa consistente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital, Manutenção e Qualificação | -1.3% | Global, mais agudo no Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Regulamentações Rigorosas de Pesquisa Pré-clínica e Animal | -0.8% | União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Dependências de Fornecimento de Isótopos, Sondas e Detectores Proprietários | -0.6% | Global, concentrado entre compradores de modalidade nuclear | Médio prazo (2-4 anos) |
| Lacunas de Reprodutibilidade, Padronização de Protocolos e Operadores Qualificados | -0.5% | Global, mais grave em ambientes de pesquisa com menos recursos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital, Manutenção e Qualificação
O custo de capital continua sendo uma barreira importante à adoção fora da América do Norte e da Europa. Um conjunto multimodal que combina PET/SPECT, micro-MRI e imagem óptica pode exigir investimento de vários milhões de dólares antes das atividades de qualificação. A instalação, a qualificação operacional e de desempenho acrescentam ao custo do sistema. As organizações de pesquisa contratada também precisam de documentação que atenda aos requisitos de boas práticas de laboratório específicos do patrocinador. Essas necessidades criam custos que os preços dos equipamentos por si só não revelam. Os modelos de assinatura e por exame respondem à restrição, embora o uso permaneça concentrado entre organizações maiores que podem gerenciar esses contratos.
Regulamentações Rigorosas de Pesquisa Pré-clínica e Animal
A conformidade com a Diretiva UE 2010/63/UE e a supervisão de pesquisa animal nos Estados Unidos pode aumentar os custos processuais e prolongar os cronogramas dos estudos. Organizações menores podem enfrentar maiores dificuldades porque podem não ter suporte regulatório dedicado. A anestesia repetida em estudos longitudinais pode exigir documentação adicional de aprovação ética. Esse requisito pode retardar o uso de desenhos que, de outra forma, estariam alinhados com os princípios dos 3Rs. As diretrizes internacionais para estudos pré-clínicos com radiofármacos também identificam protocolos inconsistentes de dosagem, aquisição e análise como barreiras ao agrupamento de dados entre instituições.[2] Essas lacunas podem enfraquecer as evidências translacionais utilizadas na qualificação de biomarcadores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Sistemas Lideram a Receita Enquanto Reagentes Sustentam a Demanda RecorrenteOs sistemas detinham 62,48% da participação de mercado de imagem in-vivo em 2025, tornando-os o principal grupo de produtos. A categoria inclui sistemas de imagem óptica, sistemas de imagem nuclear, micro-MRI, micro-ultrassom, sistemas de imagem fotoacústica e outros. Os sistemas ópticos mantiveram uma posição de liderança dentro dos sistemas porque os fluxos de trabalho de bioluminescência e fluorescência foram amplamente implantados. Eles oferecem custos de consumíveis por sessão mais baixos e requisitos operacionais mais simples do que as alternativas de imagem nuclear ou MRI. Os sistemas de imagem nuclear permanecem importantes para leituras quantitativas de PET e SPECT em estudos de biodistribuição de radiofármacos. O micro-MRI e o micro-ultrassom atendem a necessidades mais especializadas de contraste de tecidos moles e fenotipagem cardiovascular em tempo real.
Os reagentes têm previsão de crescimento a um CAGR de 10,89% até 2031, sustentados por seu papel recorrente nos fluxos de trabalho de imagem. O grupo inclui reagentes de imagem óptica, reagentes de imagem nuclear, agentes de contraste para MRI, agentes de contraste para ultrassom, agentes de contraste para TC e outros. Os reagentes nucleares mantêm um papel estabelecido em estudos de PET e SPECT, incluindo trabalhos com 18F-FDG, peptídeos marcados com 68Ga e compostos à base de 99mTc. As sondas ópticas estão sendo desenvolvidas por meio de fluoróforos no infravermelho próximo, sondas ativáveis e sistemas de luciferase autoluminescentes. Esses produtos podem ampliar a profundidade de imagem, reduzir o ruído de fundo de autofluorescência e permitir leituras moleculares multiplexadas. Uma revisão de 2025 observou que instalações compartilhadas de imagem óptica apoiadas por subsídios NIH S10 e mecanismos europeus comparáveis podem criar demanda contínua por reagentes consumíveis.
Por Técnicas:
Métodos Baseados em Radioisótopos Lideram Enquanto Métodos Baseados em Biomarcadores AvançamAs técnicas baseadas em radioisótopos detinham 42,79% da receita por técnicas em 2025, a maior participação nessa segmentação. O mercado de imagem in-vivo continua a depender dos métodos farmacocinéticos estabelecidos de PET e SPECT. Sua posição é sustentada pelas redes de produção e distribuição de isótopos na América do Norte e na Europa. Eles também possuem amplo precedente em programas de novos medicamentos em investigação e pedidos de aprovação de novos medicamentos. As técnicas baseadas em proteínas luminescentes fornecem um método complementar para rastrear a viabilidade celular e a expressão gênica ao longo do tempo. Essas técnicas apoiam estudos de imuno-oncologia e biodistribuição de vetores virais com baixo sinal de fundo.
As técnicas baseadas em biomarcadores têm previsão de crescimento a um CAGR de 11,94% até 2031. O interesse da FDA e da Agência Europeia de Medicamentos em biomarcadores de imagem apoia seu uso como endpoints farmacodinâmicos em submissões de novos medicamentos em investigação. Um estudo de 2026 demonstrou imagem PET direcionada à integrina αvβ6 para mapeamento da remodelação epitelial em modelos pré-clínicos de MASH, com análise de biópsia hepática humana ex vivo apoiando a relevância translacional. A Thermo Fisher Scientific anunciou uma colaboração em janeiro de 2026 com a NVIDIA para avançar na instrumentação científica orientada por inteligência artificial. Esse esforço aborda a carga computacional na análise de imagens de biomarcadores. A imagem molecular fotoacústica e as sondas in-vivo baseadas em Raman permanecem áreas de técnicas menores com crescente interesse de pesquisa acadêmica.
Por Usuário Final:
Hospitais e Clínicas Lideram Enquanto Organizações de Pesquisa Crescem Mais RapidamenteHospitais e clínicas contribuíram com 42,16% da receita por usuário final em 2025, conferindo-lhes a maior participação no tamanho do mercado de imagem in-vivo. Seu papel combina capacidade de pesquisa translacional com infraestrutura diagnóstica de nível clínico. Os centros de imagem ocupam uma posição intermediária, especialmente em imagem nuclear, onde a logística centralizada de radiofarmácia pode apoiar um modelo de hub-and-spoke. A categoria outros inclui instituições de pesquisa veterinária e programas biomédicos governamentais relacionados à defesa. Esses usuários fornecem atividade constante, embora não divulgada. A demanda de hospitais e clínicas permanece vinculada à disponibilidade de instalações avançadas e pessoal treinado.
As organizações de pesquisa têm previsão de crescimento a um CAGR de 12,63% até 2031, a taxa mais rápida entre os usuários finais. Esse grupo inclui centros médicos acadêmicos, organizações especializadas de pesquisa contratada e institutos de pesquisa sem fins lucrativos. Os patrocinadores farmacêuticos estão terceirizando mais trabalhos de descoberta inicial e de habilitação de novos medicamentos em investigação, incentivando as organizações de pesquisa contratada a investir em conjuntos multimodalidade. As instalações compartilhadas de imagem apoiadas por subsídios NIH S10 e programas europeus comparáveis também ampliam o acesso a plataformas avançadas. As organizações de pesquisa geram muitos dos conjuntos de dados de biomarcadores de imagem que os reguladores estão começando a usar em estruturas de qualificação. Essa posição as torna uma fonte-chave de demanda por reagentes de próxima geração e ferramentas de análise por inteligência artificial no setor de imagem in-vivo.

Análise Geográfica
Mercado de Imagem In Vivo da América do Norte
A América do Norte deteve 36,16% da receita do mercado de imagem in vivo em 2026, impulsionada pela concentração de centros de pesquisa com financiamento público, campi de pesquisa farmacêutica e biotecnológica e organizações de pesquisa contratada nos Estados Unidos. O Canadá contribui com uma base crescente em pesquisa oncológica e de neurociências. O México permanece como um mercado nacional em estágio inicial. A geração de receita na região está se deslocando para modelos de imagem como serviço e por exame. Essa mudança transfere mais receita das vendas de equipamentos para provedores de serviços integrados. O Programa de Qualificação de Biomarcadores da FDA apoia a demanda por plataformas capazes de produzir dados quantitativos adequados para submissões regulatórias.
Mercado de Imagem In Vivo da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 13,51% de 2026 a 2031, quase 3 pontos percentuais acima da taxa global. A China está ampliando sua capacidade de pesquisa pré-clínica e é um centro de demanda central na região. O governo chinês anunciou financiamento para 5 novos programas de desenvolvimento de micro-tomógrafos computadorizados de alta resolução em 2025, apoiando a capacidade de fabricação doméstica. A AMED do Japão alocou 8,4 bilhões de JPY, equivalentes a 56 milhões de USD, para programas de imagem em medicina regenerativa em 2025. Índia, Coreia do Sul e Austrália também ampliam a infraestrutura de pesquisa e as colaborações entre academia e indústria. Essa base ampla torna a oportunidade do mercado de imagem in vivo na região mais abrangente do que apenas a China.
Mercado de Imagem In Vivo da EMEA e América do Sul
A Europa ocupa a segunda posição no mercado de imagem in vivo, com Alemanha, Reino Unido e França apoiando redes de imagem multiinstitucionais. A Associação Helmholtz da Alemanha e as redes financiadas pelo Conselho de Pesquisa Médica do Reino Unido ajudam a estabilizar as aquisições do setor público. A Diretiva da UE 2010/63/UE incentiva o desenho de estudos longitudinais ao mesmo tempo em que aumenta os requisitos de conformidade para os operadores. O Oriente Médio, a África e a América do Sul permanecem em estágios iniciais de adoção. Os fundos soberanos de investimento em saúde do GCC estão começando a apoiar a infraestrutura de pesquisa biomédica. O alinhamento regulatório do Brasil com os padrões da FDA poderia apoiar os clusters de pesquisa de São Paulo como hubs latino-americanos para trabalhos pré-clínicos intensivos em imagem. O mercado de imagem in vivo poderia se beneficiar caso esses clusters obtenham acesso mais amplo a equipamentos qualificados, suporte de radiofarmácia e operadores especializados.
Cenário Competitivo
O mercado de imagem in-vivo tem concentração moderada em sistemas premium e concorrência mais fragmentada em reagentes e software. Bruker, Revvity, FUJIFILM VisualSonics, Siemens e Philips competem no nível de plataforma integrada. Essas empresas buscam adicionar receita de consumíveis e software às vendas de hardware. A Bruker adquiriu a Spectral Instruments Imaging em fevereiro de 2024 para adicionar imagem de bioluminescência e fluorescência ao seu portfólio pré-clínico. A Bruker também comissionou o MRI pré-clínico BioSpec de 18 Tesla na Fundação Champalimaud em maio de 2026. Essas ações combinam expansão de portfólio com posicionamento de hardware de alto desempenho.
Mediso, MILabs, MR Solutions, Aspect Imaging e Trifoil Imaging competem nos nichos de nuclear e MRI dentro do mercado de imagem in-vivo. Suas configurações modulares e proposições de menor custo total de propriedade podem atrair instituições de pesquisa com restrições de capital. A análise quantitativa com suporte de IA, sondas moleculares direcionadas e modelos de imagem como serviço permanecem como áreas de oportunidade importantes. A Revvity lançou o Living Image Synergy AI em setembro de 2025 para análise multimodal em óptica, micro-TC, ultrassom e outras modalidades. Fornecedores independentes de software e startups de IA permanecem como alternativas para organizações que precisam de ferramentas neutras em relação à plataforma. Essas empresas competem onde a análise de dados historicamente exigiu capacidade especializada em informática.
Thermo Fisher Scientific e Miltenyi Biotec competem em reagentes e consumíveis por meio de amplas redes de distribuição e profundidade de catálogo. Os fornecedores focados em hardware podem achar essas áreas difíceis de igualar sem investimento adicional em canais. LI-COR, CMR Naviscan e SCANCO Medical mantêm posições específicas em fluorescência no infravermelho próximo, varredura óptica especializada e imagem dental-óssea. A química de radiotraçadores direcionados também é uma área ativa de concorrência. Novos grupos prostéticos de 68Ga e 18F para imagem PET mostram a importância da química ao lado da integração de equipamentos. O setor de imagem in-vivo, portanto, inclui tanto grandes fornecedores de plataformas quanto empresas especializadas que competem por modalidade, aplicação ou expertise em reagentes. O mercado de imagem in-vivo permanece aberto a concorrentes focados que resolvem problemas de fluxo de trabalho dentro de uma aplicação de pesquisa definida.
Líderes do Setor de Imagem In-Vivo
-
FUJIFILM Holdings America Corporation
-
Hitachi, Ltd.
-
Koninklijke Philips N.V
-
PerkinElmer Inc.
-
Thermo Fisher Scientific Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imagem In Vivo Empresas cobertas neste relatório
- Aspect Imaging Ltd.
- Biospace Lab
- Bruker
- CMR Naviscan
- FUJIFILM
- GE Healthcare
- Guerbet
- Hitachi
- Koninklijke Philips
- LI-COR, Inc.
- Mediso
- MILabs
- Miltenyi Biotec
- MR Solutions
- PerkinElmer
- SCANCO Medical AG
- Siemens Healthineers
- Takara Bio
- Thermo Fisher Scientific
- Trifoil Imaging
Desenvolvimentos industriais recentes em Mercado de Imagem In Vivo
- Maio de 2026: A Bruker comissionou o MRI pré-clínico BioSpec de 18 Tesla na Fundação Champalimaud em Lisboa, Portugal, o sistema de MRI de furo horizontal de maior campo do mundo. O sistema de 18T permite imagem espectroscópica de ressonância magnética de ultra-alta resolução da microestrutura tecidual e do metabolismo localizado, apoiando a pesquisa de metástase de câncer e plasticidade cerebral em modelos pré-clínicos e posicionando a Bruker como líder em intensidade de campo no MRI pré-clínico de alto desempenho acadêmico.
- Março de 2026: A Thermo Fisher Scientific concluiu a aquisição da Clario Holdings, Inc., adicionando tecnologia de ensaios clínicos e soluções eClinical à sua plataforma de ciências da vida. Embora seja principalmente um ativo de gestão de dados clínicos, o negócio fortalece a capacidade da Thermo Fisher de conectar dados de imagem pré-clínica com o gerenciamento de endpoints clínicos, uma lacuna de capacidade que historicamente retardou os fluxos de trabalho de translação de biomarcadores.
- Janeiro de 2026: A Thermo Fisher Scientific anunciou uma colaboração estratégica com a NVIDIA para avançar a instrumentação científica orientada por IA e acelerar o desempenho laboratorial. A parceria é diretamente relevante para os pipelines de análise de dados de imagem pré-clínica, onde os gargalos computacionais, particularmente na reconstrução de micro-TC e PET de alta resolução, representam uma das principais restrições de rendimento.
Escopo do Relatório Global do Mercado de Imagem In-Vivo
De acordo com o escopo do relatório, a imagem in-vivo refere-se a técnicas não invasivas que permitem a visualização de processos biológicos dentro de um organismo vivo em tempo real. Ela permite que pesquisadores e clínicos monitorem anatomia, atividade celular, progressão de doenças e respostas terapêuticas sem perturbar o ambiente biológico natural.
O mercado de imagem in-vivo é segmentado por produto, técnicas, usuário final e geografia. Por produto, o mercado é segmentado em sistemas e reagentes. Por técnicas, o mercado é segmentado em radioisótopos, biomarcadores, proteínas luminescentes e outros. Por usuário final, o mercado é segmentado em hospitais e clínicas, centros de imagem, organizações de pesquisa e outros. O segmento de geografia é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho de mercado e as previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Sistemas de Imagem Óptica |
| Sistemas de Imagem Nuclear |
| Micro-MRI |
| Micro-Ultrassom |
| Sistemas de Imagem Fotoacústica |
| Outros |
| Reagentes de Imagem Óptica |
| Reagentes de Imagem Nuclear |
| Agentes de Contraste para MRI |
| Agentes de Contraste para Ultrassom |
| Agentes de Contraste para TC |
| Outros |
| Radioisótopos |
| Biomarcadores |
| Proteínas Luminescentes |
| Outros |
| Hospitais e Clínicas |
| Centros de Imagem |
| Organizações de Pesquisa |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Modalidade | Sistemas de Imagem Óptica | |
| Sistemas de Imagem Nuclear | ||
| Micro-MRI | ||
| Micro-Ultrassom | ||
| Sistemas de Imagem Fotoacústica | ||
| Outros | ||
| Por Reagentes | Reagentes de Imagem Óptica | |
| Reagentes de Imagem Nuclear | ||
| Agentes de Contraste para MRI | ||
| Agentes de Contraste para Ultrassom | ||
| Agentes de Contraste para TC | ||
| Outros | ||
| Por Técnicas | Radioisótopos | |
| Biomarcadores | ||
| Proteínas Luminescentes | ||
| Outros | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Imagem | ||
| Organizações de Pesquisa | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de imagem in-vivo até 2031?
O mercado de imagem in-vivo tem previsão de atingir 2,19 bilhões de USD até 2031, a partir de 1,34 bilhões de USD em 2026, a um CAGR de 10,36%. O crescimento está vinculado a trabalhos pré-clínicos mais complexos em oncologia, neurodegeneração, terapia celular e terapia gênica.
Qual usuário final tem expectativa de crescimento mais rápido até 2031?
As organizações de pesquisa têm previsão de crescimento a um CAGR de 12,63% porque os patrocinadores estão terceirizando estudos em estágio inicial e as instalações compartilhadas de imagem ampliam o acesso. Elas também geram conjuntos de dados de biomarcadores de imagem utilizados em estruturas de qualificação emergentes.
Qual região apresenta a maior oportunidade de crescimento até 2031?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,51%, apoiada pela expansão da infraestrutura de pesquisa na China, no Japão, na Índia, na Coreia do Sul e na Austrália.
Como a inteligência artificial afeta os fluxos de trabalho de imagem pré-clínica?
A inteligência artificial pode reduzir o tempo de segmentação, apoiar a consistência entre modalidades e diminuir a dependência de anotação manual de imagens. Um estudo citado concluiu a segmentação de micro-TC de corpo inteiro em camundongos em 4 minutos, em comparação com 28 a 32 minutos para anotação manual.
Qual região apresenta a maior oportunidade de crescimento até 2031?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 13,51%, apoiada pela expansão da infraestrutura de pesquisa na China, Japão, Índia, Coreia do Sul e Austrália.
Como a IA afeta os fluxos de trabalho de imagem pré-clínica?
A IA pode reduzir o tempo de segmentação, apoiar a consistência entre modalidades e diminuir a dependência de anotação manual de imagens. Um estudo citado concluiu a segmentação de micro-TC de corpo inteiro de camundongo em 4 minutos, em comparação com 28 a 32 minutos para anotação manual.