
Tamaño y Participación del Mercado de Imágenes In Vivo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.19 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes In Vivo por Mordor Intelligence
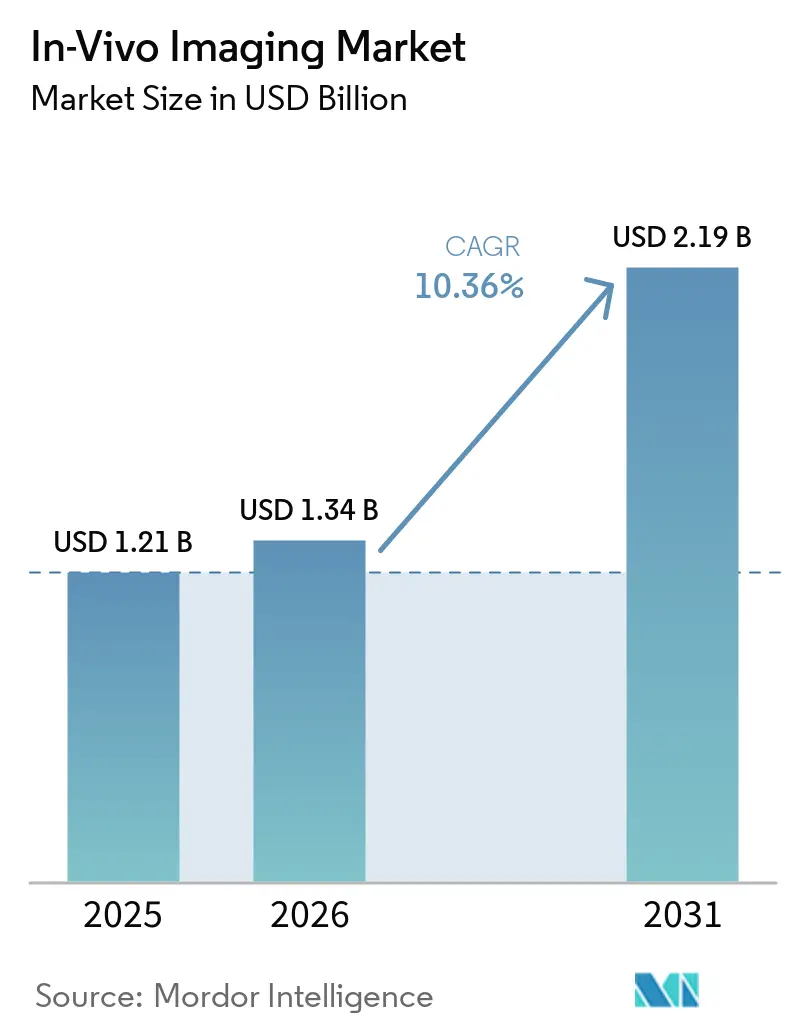
El tamaño del Mercado de Imágenes In Vivo fue valorado en 1,21 mil millones de USD en 2025 y se estima que crecerá desde 1,34 mil millones de USD en 2026 hasta alcanzar los 2,19 mil millones de USD en 2031, a una CAGR del 10,36% durante el período de pronóstico (2026-2031).
El mercado de imágenes in vivo se está beneficiando de programas de desarrollo de fármacos más amplios y complejos, especialmente en oncología, neurodegeneración, terapia celular y terapia génica. Los patrocinadores utilizan cada vez más las imágenes para evaluar la farmacocinética, la biodistribución y la progresión de la enfermedad antes de los estudios de primera administración en humanos. Este uso convierte las imágenes en una herramienta práctica de toma de decisiones en lugar de un método de observacin de apoyo. Los proveedores de plataformas están ampliando sus carteras de hardware con software, sondas y modelos de servicio para capturar ingresos recurrentes. El mercado de imágenes in vivo también tiene oportunidades en biomarcadores cuantitativos y flujos de trabajo multimodales que producen evidencia anatómica, funcional y molecular en un solo estudio.
Conclusiones Clave del Informe
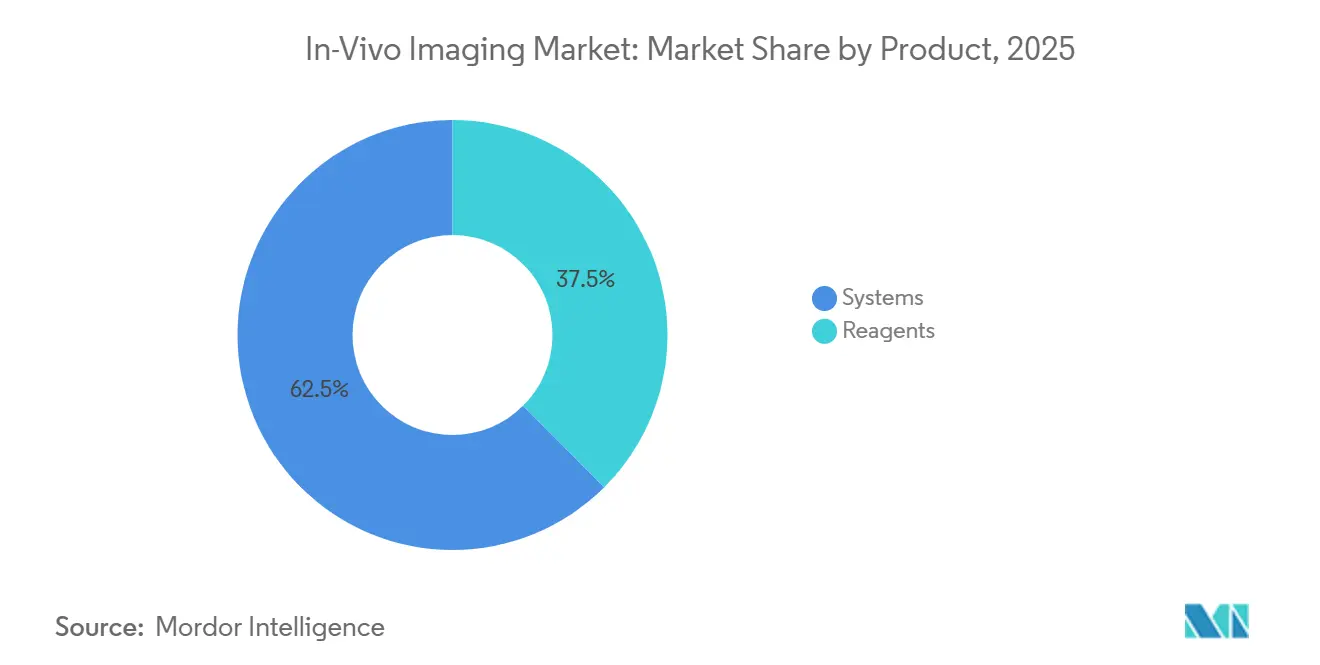
- Por producto, los sistemas representaron el 62,48% de la cuota del mercado de imágenes in vivo en 2025, mientras que se prevé que los reactivos crezcan a una CAGR del 10,89% hasta 2031.
- Por técnicas, las técnicas basadas en radioisótopos representaron el 42,79% del tamaño del mercado de imágenes in vivo en 2025, mientras que se prevé que las técnicas basadas en biomarcadores crezcan a una CAGR del 11,94% hasta 2031.
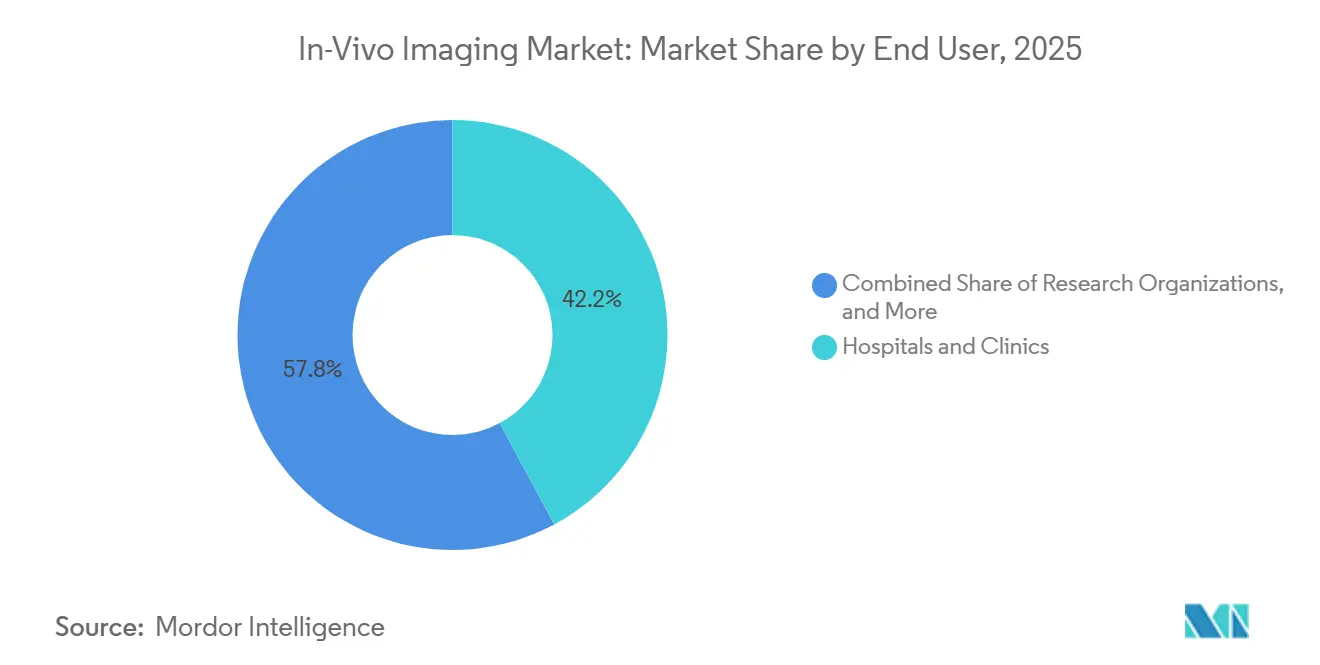
- Por usuario final, los hospitales y clínicas representaron el 42,16% de la cuota del mercado de imágenes in vivo en 2025, mientras que se prevé que las organizaciones de investigación crezcan a una CAGR del 12,63% hasta 2031.
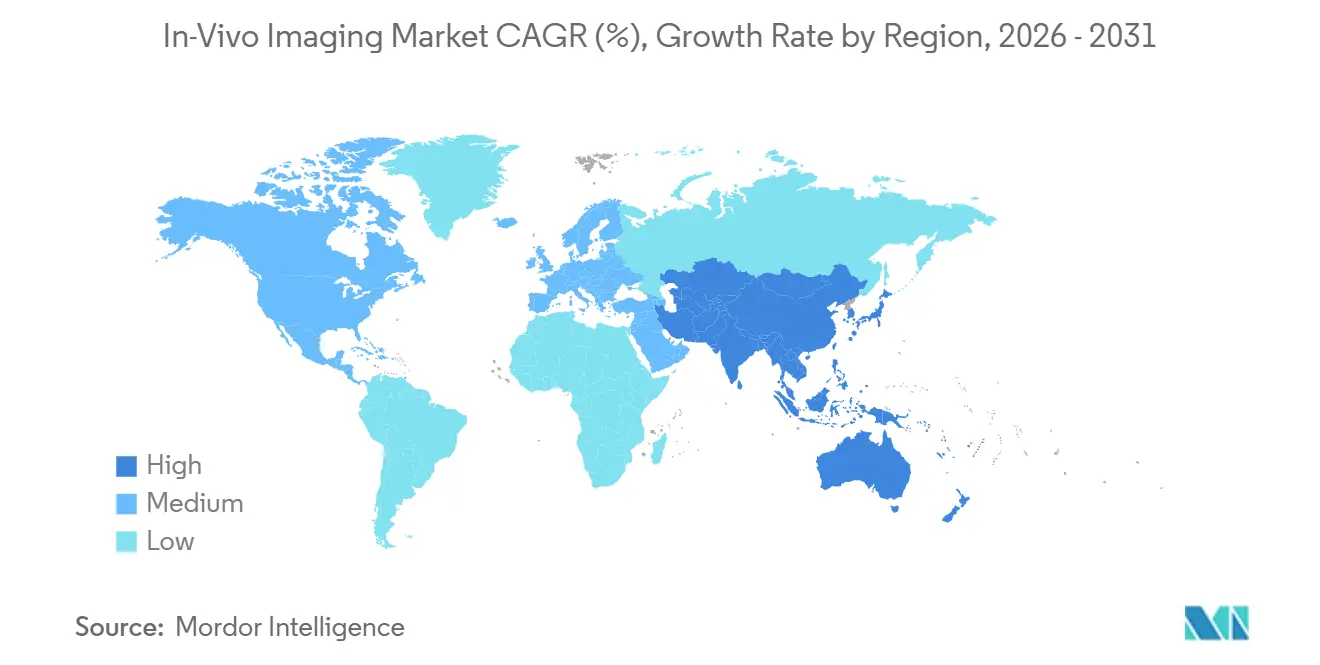
- Por geografía, América del Norte concentró el 36,16% del mercado de imágenes in vivo en 2025; se prevé que Asia-Pacífico registre una CAGR del 13,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de las Carteras de I+D de Biofarmacéuticas y la Complejidad de los Estudios Preclínicos | +2.5% | Global, con ganancias concentradas en América del Norte y China | Mediano plazo (2-4 años) |
| Cambio Hacia Imágenes Longitudinales No Invasivas | +1.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Imágenes Híbridas Multimodales | +1.8% | Global, con ganancias tempranas en Alemania, Estados Unidos y Japón | Largo plazo (≥ 4 años) |
| Creciente Demanda de Biomarcadores Traslacionales Cuantitativos | +1.1% | América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Segmentación y Análisis de Imágenes Habilitados por IA | +1.3% | Global | Corto plazo (≤ 2 años) |
| Ingresos Recurrentes de Sondas, Software y Servicios de Imágenes | +0.9% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Carteras de I+D de Biofarmacéuticas y la Complejidad de los Estudios Preclínicos
La actividad de investigación biofarmacéutica se mantuvo resiliente durante 2025, y los volúmenes globales de carteras clínicas y preclínicas crecieron a tasas anuales de un solo dígito alto desde 2020. El mercado de imágenes in vivo se beneficia de esta actividad porque los programas de oncología, terapia génica y terapia celular necesitan varios puntos finales preclínicos. Las imágenes apoyan la farmacocinética, la biodistribución y el monitoreo repetido de enfermedades dentro de la misma cohorte animal. IQVIA reportó 79 nuevas sustancias activas lanzadas globalmente en 2025 y espera un promedio anual de 70-80 hasta 2030. La mayor contribución de la cartera de China también está aumentando la demanda de capacidad de imágenes preclínicas en organizaciones de investigación por contrato asiáticas. Los programas más complejos pueden requerir más sesiones de imágenes por candidato, lo que apoya la demanda incluso cuando los volúmenes de cartera varían.
Cambio Hacia Imágenes Longitudinales No Invasivas
Las imágenes longitudinales no invasivas se alinean con los principios de las 3R reflejados en las normas europeas de investigación animal y la Ley de Bienestar Animal de los Estados Unidos. El mercado de imágenes in vivo, por lo tanto, se beneficia de métodos que permiten imágenes repetidas y mínimamente estresantes en el mismo animal. Los sistemas de bioluminiscencia óptica, micro-MRI y fotoacústicos pueden apoyar estas evaluaciones repetidas. Una revisión revisada por pares de 2025 identificó la fluorescencia y la bioluminiscencia como herramientas longitudinales ampliamente utilizadas debido a su facilidad de uso, instrumentación accesible y rango de aplicaciones.[1]"Validación de un Flujo de Trabajo Automatizado de Segmentación de Órganos por Micro-CT Basado en IA Frente a Anotaciones de Expertos y su Impacto en la Cuantificación de Fluorescencia," Los diseños longitudinales pueden reducir el número de animales por estudio mientras aumentan el número de sesiones para cada animal superviviente. Este patrón puede proteger la demanda de sondas y consumibles incluso cuando las cohortes de estudio se vuelven más pequeñas.
Adopción de Imágenes Híbridas Multimodales
Los sistemas híbridos como PET/SPECT-CT, PET/MRI y las combinaciones óptico-ultrasónicas se están incorporando a un uso más amplio en instalaciones de investigación por contrato. Un estudio multicentro de 2025 mostró que un soporte de cuna multimodal podía co-registrar BLI, PET, micro-CT y MRI en un modelo de ratón con cáncer colorrectal metastásico. El flujo de trabajo integró la distribución tumoral, la actividad metabólica, la inflamación y la evaluación de márgenes en un solo diseño de estudio. Dichos conjuntos de datos pueden proporcionar a los patrocinadores evidencia anatómica, funcional y molecular al mismo tiempo. Bruker puso en servicio una MRI preclínica BioSpec de 18 Tesla en la Fundación Champalimaud en mayo de 2026, que la empresa describió como la MRI preclínica de orificio horizontal de mayor campo. El mayor rendimiento del sistema y el análisis asistido por IA pueden reducir la barrera operativa que anteriormente limitaba las imágenes multimodales a sitios especializados.
Creciente Demanda de Biomarcadores Traslacionales Cuantitativos
Los patrocinadores de fármacos necesitan evidencia medible que pueda conectar los hallazgos preclínicos con las decisiones de desarrollo clínico. El mercado de imágenes in vivo apoya esta necesidad a través de biomarcadores de imagen que rastrean la actividad biológica a lo largo del tiempo. Los biomarcadores cuantitativos pueden proporcionar puntos finales farmacodinámicos para estudios que necesitan más que imágenes estructurales. El interés de la FDA y la Agencia Europea de Medicamentos en los biomarcadores de imagen calificados otorga a estos métodos un papel más sólido en el desarrollo. Las imágenes guiadas por biomarcadores también pueden ayudar a los patrocinadores a comparar terapias candidatas utilizando medidas repetibles. Esta demanda favorece las plataformas que combinan métodos de adquisición validados con análisis cuantitativo consistente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Capital, Mantenimiento y Calificación | -1.3% | Global, más agudo en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Regulaciones Estrictas de Investigación Preclínica y Animal | -0.8% | Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Dependencias de Suministro de Isótopos, Sondas y Detectores Propietarios | -0.6% | Global, concentrado entre los compradores de modalidad nuclear | Mediano plazo (2-4 años) |
| Brechas de Reproducibilidad, Estandarización de Protocolos y Operadores Calificados | -0.5% | Global, más grave en entornos de investigación con menos recursos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Mantenimiento y Calificación
El costo de capital sigue siendo una barrera importante para la adopción fuera de América del Norte y Europa. Una suite multimodal que combina PET/SPECT, micro-MRI e imágenes ópticas puede requerir una inversión de varios millones de dólares antes de las actividades de calificación. La instalación, la operación y la calificación del rendimiento se suman al costo del sistema. Las organizaciones de investigación por contrato también necesitan documentación que cumpla con los requisitos de buenas prácticas de laboratorio específicos del patrocinador. Estas necesidades generan costos que los precios de los equipos por sí solos no reflejan. Los modelos de suscripción y por escaneo responden a esta restricción, aunque el uso sigue concentrado entre las organizaciones más grandes que pueden gestionar estos contratos.
Regulaciones Estrictas de Investigación Preclínica y Animal
El cumplimiento de la Directiva UE 2010/63/UE y la supervisión de la investigación animal en los Estados Unidos puede aumentar los costos de procedimiento y extender los plazos de los estudios. Las organizaciones más pequeñas pueden enfrentar mayores dificultades porque pueden carecer de apoyo regulatorio dedicado. La anestesia repetida en estudios longitudinales puede requerir documentación adicional de aprobación ética. Este requisito puede ralentizar el uso de diseños que de otro modo se alinean con los principios de las 3R. La guía internacional para estudios preclínicos de radiofármacos también identifica protocolos inconsistentes de dosificación, adquisición y análisis como barreras para agrupar datos entre instituciones.[2]Organismo Internacional de Energía Atómica, "Guía para Estudios Preclínicos con Radiofármacos," Organismo Internacional de Energía Atómica, iaea.org Estas brechas pueden debilitar la evidencia traslacional utilizada en la calificación de biomarcadores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Sistemas Lideran los Ingresos Mientras que los Reactivos Sostienen la Demanda RecurrenteLos sistemas representaron el 62,48% de la cuota del mercado de imágenes in vivo en 2025, convirtiéndolos en el grupo de productos líder. La categoría incluye sistemas de imágenes ópticas, sistemas de imágenes nucleares, micro-MRI, micro-ultrasonido, sistemas de imágenes fotoacústicas y otros. Los sistemas ópticos mantuvieron una posición de liderazgo dentro de los sistemas porque los flujos de trabajo de bioluminiscencia y fluorescencia han sido ampliamente implementados. Ofrecen menores costos de consumibles por sesión y requisitos operativos más sencillos que las alternativas de imágenes nucleares o MRI. Los sistemas de imágenes nucleares siguen siendo importantes para las lecturas cuantitativas de PET y SPECT en estudios de biodistribución de radiofármacos. El micro-MRI y el micro-ultrasonido satisfacen necesidades más especializadas de contraste de tejidos blandos y fenotipado cardiovascular en tiempo real.
Se prevé que los reactivos crezcan a una CAGR del 10,89% hasta 2031, respaldados por su papel recurrente en los flujos de trabajo de imágenes. El grupo incluye reactivos de imágenes ópticas, reactivos de imágenes nucleares, agentes de contraste para MRI, agentes de contraste para ultrasonido, agentes de contraste para TC y otros. Los reactivos nucleares mantienen un papel consolidado en los estudios de PET y SPECT, incluidos los trabajos con 18F-FDG, péptidos marcados con 68Ga y compuestos basados en 99mTc. Las sondas ópticas se están desarrollando mediante fluoróforos de infrarrojo cercano, sondas activables y sistemas de luciferasa autoluminiscentes. Estos productos pueden ampliar la profundidad de imagen, reducir el fondo de autofluorescencia y permitir lecturas moleculares multiplexadas. Una revisión de 2025 señaló que las instalaciones centrales de imágenes pticas compartidas, respaldadas por subvenciones NIH S10 y mecanismos europeos comparables, pueden generar una demanda continua de reactivos consumibles.


Por Técnicas:
Los Métodos Basados en Radioisótopos Lideran Mientras que los Métodos Basados en Biomarcadores AvanzanLas técnicas basadas en radioisótopos representaron el 42,79% de los ingresos por técnicas en 2025, la mayor cuota en esta segmentación. El mercado de imágenes in vivo continúa dependiendo de los métodos farmacocinéticos establecidos de PET y SPECT. Su posición está respaldada por las redes de producción y distribución de isótopos en América del Norte y Europa. También cuentan con un amplio precedente en los programas de nuevos fármacos en investigación y solicitudes de nuevos fármacos. Las técnicas basadas en proteínas luminiscentes proporcionan un método complementario para el seguimiento de la viabilidad celular y la expresión génica a lo largo del tiempo. Estas técnicas respaldan los estudios de biodistribución de inmunooncología y vectores virales con una señal de fondo baja.
Se prevé que las técnicas basadas en biomarcadores crezcan a una CAGR del 11,94% hasta 2031. El interés de la FDA y la Agencia Europea de Medicamentos en los biomarcadores de imagen respalda su uso como criterios de valoración farmacodinámicos en las presentaciones de nuevos fármacos en investigación. Un estudio de 2026 demostró la imagen PET dirigida a la integrina αvβ6 para mapear la remodelación epitelial en modelos preclínicos de MASH, con análisis de biopsia hepática humana ex vivo que respalda la relevancia traslacional. Thermo Fisher Scientific anunció en enero de 2026 una colaboración con NVIDIA para avanzar en la instrumentación científica impulsada por inteligencia artificial. Este esfuerzo aborda la carga computacional en el análisis de imágenes de biomarcadores. Las imágenes moleculares fotoacústicas y las sondas in vivo basadas en Raman siguen siendo áreas de técnicas más pequeñas con un creciente interés en la investigación académica.
Por Usuario Final:
Los Hospitales y Clínicas Lideran Mientras que las Organizaciones de Investigación Crecen Más RápidoLos hospitales y clínicas contribuyeron con el 42,16% de los ingresos por usuario final en 2025, otorgándoles la cuota líder del tamaño del mercado de imágenes in vivo. Su función combina capacidad de investigación traslacional con infraestructura diagnóstica de grado clínico. Los centros de imágenes ocupan una posición intermedia, especialmente en imágenes nucleares, donde la logística centralizada de radiofarmacia puede respaldar un modelo de concentrador y radios. La categoría de otros incluye instituciones de investigación veterinaria y programas biomédicos gubernamentales relacionados con la defensa. Estos usuarios proporcionan una actividad constante, aunque no divulgada. La demanda de hospitales y clínicas sigue vinculada a la disponibilidad de instalaciones avanzadas y personal capacitado.
Se prevé que las organizaciones de investigación crezcan a una CAGR del 12,63% hasta 2031, la tasa más rápida entre los usuarios finales. Este grupo incluye centros médicos académicos, organizaciones de investigación por contrato especializadas e institutos de investigación sin fines de lucro. Los patrocinadores farmacéuticos están externalizando más trabajos de descubrimiento temprano y habilitación de nuevos fármacos en investigación, lo que incentiva a las organizaciones de investigación por contrato a invertir en suites multimodalidad. Las instalaciones centrales de imágenes compartidas respaldadas por subvenciones NIH S10 y programas europeos comparables también amplían el acceso a plataformas avanzadas. Las organizaciones de investigación generan muchos de los conjuntos de datos de biomarcadores de imagen que los reguladores están comenzando a utilizar en los marcos de calificación. Esta posición las convierte en una fuente clave de demanda de reactivos de próxima generación y herramientas de análisis de inteligencia artificial en la industria de imágenes in vivo.

Análisis Geográfico
Mercado de Imágenes In Vivo en América del Norte
América del Norte concentró el 36,16% de los ingresos del mercado de imágenes in vivo en 2026, respaldada por la concentración de centros de investigación financiados con fondos públicos, campus de investigación farmacéutica y biotecnológica, y organizaciones de investigación por contrato en los Estados Unidos. Canadá aporta una base creciente en investigación oncológica y de neurociencias. México sigue siendo un mercado nacional en etapa más temprana. La generación de ingresos en la región está evolucionando hacia modelos de imágenes como servicio y de pago por exploración. Este cambio desplaza más ingresos desde la venta de equipos hacia los proveedores de servicios integrados. El Programa de Calificación de Biomarcadores de la FDA respalda la demanda de plataformas capaces de producir datos cuantitativos aptos para presentaciones regulatorias.
Mercado de Imágenes In Vivo en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 13,51% entre 2026 y 2031, casi 3 puntos porcentuales por encima de la tasa global. China está ampliando su capacidad de investigación preclínica y constituye un centro de demanda clave en la región. El gobierno chino anunció en 2025 la financiación de 5 nuevos programas de desarrollo de escáneres micro-CT de alta resolución, lo que refuerza la capacidad de fabricación nacional. La Agencia Médica de Investigación y Desarrollo del Japón (AMED) asignó 8.400 millones de JPY, equivalentes a 56 millones de USD, para programas de imágenes en medicina regenerativa en 2025. India, Corea del Sur y Australia también amplían su infraestructura de investigación y sus colaboraciones entre la academia y la industria. Esta amplia base hace que la oportunidad del mercado de imágenes in vivo en la región sea más extensa que la de China por sí sola.
Mercado de Imágenes In Vivo en EMEA y América del Sur
Europa ocupa la segunda posición en el mercado de imágenes in vivo, con Alemania, el Reino Unido y Francia respaldando redes de imágenes multiinstitucionales. Las redes financiadas por la Asociación Helmholtz de Alemania y el Consejo de Investigación Médica del Reino Unido contribuyen a estabilizar la contratación pública. La Directiva 2010/63/UE de la UE fomenta el diseño de estudios longitudinales al tiempo que incrementa los requisitos de cumplimiento normativo para los operadores. Oriente Medio, África y América del Sur se encuentran en etapas más tempranas de adopción. Los fondos soberanos de inversión en salud del GCC están comenzando a apoyar la infraestructura de investigación biomédica. La alineación regulatoria de Brasil con los estándares de la FDA podría impulsar los clústeres de investigación de São Paulo como centros latinoamericanos para el trabajo preclínico intensivo en imágenes. El mercado de imágenes in vivo podría beneficiarse si estos clústeres obtienen un acceso más amplio a equipos calificados, soporte de radiofarmacia y operadores especializados.

Panorama Competitivo
El mercado de imágenes in vivo tiene una concentración moderada en sistemas premium y una competencia más fragmentada en reactivos y software. Bruker, Revvity, FUJIFILM VisualSonics, Siemens y Philips compiten a nivel de plataforma integrada. Estas empresas buscan añadir ingresos por consumibles y software a las ventas de hardware. Bruker adquirió Spectral Instruments Imaging en febrero de 2024 para añadir imágenes de bioluminiscencia y fluorescencia a su cartera preclínica. Bruker también puso en servicio la MRI preclínica BioSpec de 18 Tesla en la Fundación Champalimaud en mayo de 2026. Estas acciones combinan la expansión de la cartera con el posicionamiento de hardware de alto rendimiento.
Mediso, MILabs, MR Solutions, Aspect Imaging y Trifoil Imaging compiten en los nichos nucleares y de MRI dentro del mercado de imágenes in vivo. Sus configuraciones modulares y propuestas de menor costo total de propiedad pueden atraer a instituciones de investigación con restricciones de capital. El análisis cuantitativo impulsado por IA, las sondas moleculares dirigidas y los modelos de imágenes como servicio siguen siendo áreas de oportunidad importantes. Revvity lanzó Living Image Synergy AI en septiembre de 2025 para análisis multimodal en imágenes ópticas, micro-CT, ultrasonido y otras modalidades. Los proveedores de software independientes y las empresas emergentes de IA siguen siendo alternativas para las organizaciones que necesitan herramientas neutras en cuanto a plataforma. Estas empresas compiten donde el análisis de datos ha requerido históricamente capacidad informática especializada.
Thermo Fisher Scientific y Miltenyi Biotec compiten en reactivos y consumibles a través de amplias redes de distribución y profundidad de catálogo. Los proveedores centrados en hardware pueden encontrar difícil igualar estas áreas sin inversión adicional en canales. LI-COR, CMR Naviscan y SCANCO Medical mantienen posiciones específicas en fluorescencia de infrarrojo cercano, escaneo óptico especializado e imágenes dentales y óseas. La química de radiotrazadores dirigidos también es un área activa de competencia. Los nuevos grupos prostéticos de 68Ga y 18F para imágenes PET muestran la importancia de la química junto con la integración de equipos. La industria de imágenes in vivo, por lo tanto, incluye tanto grandes proveedores de plataformas como empresas especializadas que compiten a través de la modalidad, la aplicación o la experiencia en reactivos. El mercado de imágenes in vivo sigue abierto a competidores enfocados que resuelven problemas de flujo de trabajo dentro de una aplicación de investigación definida.
Líderes de la Industria de Imágenes In Vivo
FUJIFILM Holdings America Corporation
Hitachi, Ltd.
Koninklijke Philips N.V
PerkinElmer Inc.
Thermo Fisher Scientific Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Imágenes In Vivo
- Aspect Imaging Ltd.
- Biospace Lab
- Bruker
- CMR Naviscan
- FUJIFILM
- GE Healthcare
- Guerbet
- Hitachi
- Koninklijke Philips
- LI-COR, Inc.
- Mediso
- MILabs
- Miltenyi Biotec
- MR Solutions
- PerkinElmer
- SCANCO Medical AG
- Siemens Healthineers
- Takara Bio
- Thermo Fisher Scientific
- Trifoil Imaging

Recent Industry Developments in Mercado de Imágenes In Vivo
- Mayo 2026: Bruker puso en servicio la MRI preclínica BioSpec de 18 Tesla en la Fundación Champalimaud en Lisboa, Portugal, el sistema de MRI de orificio horizontal de mayor campo del mundo. El sistema de 18T permite imágenes espectroscópicas de resonancia magnética de ultra alta resolución de la microestructura tisular y el metabolismo localizado, apoyando la investigación sobre metástasis del cáncer y plasticidad cerebral en modelos preclínicos y posicionando a Bruker como líder en intensidad de campo en MRI preclínica de alto rendimiento académico.
- Marzo 2026: Thermo Fisher Scientific completó la adquisición de Clario Holdings, Inc., añadiendo tecnología de ensayos clínicos y soluciones eClinical a su plataforma de ciencias de la vida. Si bien es principalmente un activo de gestión de datos clínicos, el acuerdo fortalece la capacidad de Thermo Fisher para conectar los datos de imágenes preclínicas con la gestión de puntos finales clínicos, una brecha de capacidad que históricamente ha ralentizado los flujos de trabajo de traslación de biomarcadores.
- Enero 2026: Thermo Fisher Scientific anunció una colaboración estratégica con NVIDIA para avanzar en la instrumentación científica impulsada por IA y acelerar el rendimiento de laboratorio. La asociación es directamente relevante para las cadenas de análisis de datos de imágenes preclínicas, donde los cuellos de botella computacionales, particularmente en la reconstrucción de micro-CT de alta resolución y PET, representan una restricción de rendimiento líder.


Alcance del Informe del Mercado Global de Imágenes In Vivo
Según el alcance del informe, las imágenes in vivo se refieren a técnicas no invasivas que permiten la visualización de procesos biológicos dentro de un organismo vivo en tiempo real. Permite a los investigadores y clínicos monitorear la anatomía, la actividad celular, la progresión de enfermedades y las respuestas terapéuticas sin alterar el entorno biológico natural.
El mercado de imágenes in vivo está segmentado por producto, técnicas, usuario final y geografía. Por producto, el mercado está segmentado en sistemas y reactivos. Por técnicas, el mercado está segmentado en radioisótopos, biomarcadores, proteínas luminiscentes y otros. Por usuario final, el mercado está segmentado en hospitales y clínicas, centros de imágenes, organizaciones de investigación y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y las previsiones en valor (USD) para los segmentos anteriores.
| Sistemas de Imágenes Ópticas |
| Sistemas de Imágenes Nucleares |
| Micro-MRI |
| Micro-Ultrasonido |
| Sistemas de Imágenes Fotoacústicas |
| Otros |
| Reactivos de Imágenes Ópticas |
| Reactivos de Imágenes Nucleares |
| Agentes de Contraste para MRI |
| Agentes de Contraste para Ultrasonido |
| Agentes de Contraste para CT |
| Otros |
| Radioisótopos |
| Biomarcadores |
| Proteínas Luminiscentes |
| Otros |
| Hospitales y Clínicas |
| Centros de Imágenes |
| Organizaciones de Investigación |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Modalidad | Sistemas de Imágenes Ópticas | |
| Sistemas de Imágenes Nucleares | ||
| Micro-MRI | ||
| Micro-Ultrasonido | ||
| Sistemas de Imágenes Fotoacústicas | ||
| Otros | ||
| Por Reactivos | Reactivos de Imágenes Ópticas | |
| Reactivos de Imágenes Nucleares | ||
| Agentes de Contraste para MRI | ||
| Agentes de Contraste para Ultrasonido | ||
| Agentes de Contraste para CT | ||
| Otros | ||
| Por Técnicas | Radioisótopos | |
| Biomarcadores | ||
| Proteínas Luminiscentes | ||
| Otros | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Imágenes | ||
| Organizaciones de Investigación | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de imágenes in vivo para 2031?
Se prevé que el mercado de imágenes in vivo alcance los 2,19 mil millones de USD en 2031, desde 1,34 mil millones de USD en 2026, a una CAGR del 10,36%. El crecimiento está vinculado a un trabajo preclínico más complejo en oncología, neurodegeneración, terapia celular y terapia génica.
¿Qué usuario final se espera que crezca más rápido hasta 2031?
Se prevé que las organizaciones de investigación crezcan a una CAGR del 12,63% porque los patrocinadores están externalizando estudios en etapas tempranas y las instalaciones de imágenes compartidas amplían el acceso. También generan conjuntos de datos de biomarcadores de imagen utilizados en los marcos de calificación emergentes.
¿Qué región presenta la mayor oportunidad de crecimiento hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 13,51%, respaldada por la expansión de la infraestructura de investigación en China, Japón, India, Corea del Sur y Australia.
¿Cómo afecta la inteligencia artificial a los flujos de trabajo de imágenes preclínicas?
La inteligencia artificial puede reducir el tiempo de segmentación, respaldar la coherencia entre modalidades y disminuir la dependencia de la anotación manual de imágenes. Un estudio citado completó la segmentación de micro-TC de cuerpo entero en ratones en 4 minutos, en comparación con los 28-32 minutos de la anotación manual.
¿Qué región presenta la mayor oportunidad de crecimiento hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 13,51%, respaldada por la expansión de la infraestructura de investigación en China, Japón, India, Corea del Sur y Australia.
¿Cómo afecta la IA a los flujos de trabajo de imágenes preclínicas?
La IA puede reducir el tiempo de segmentación, apoyar la consistencia entre modalidades y reducir la dependencia de la anotación manual de imágenes. Un estudio citado completó la segmentación de micro-CT de cuerpo entero de ratón en 4 minutos, en comparación con 28-32 minutos para la anotación manual.
Última actualización de la página el:



