
インビボイメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
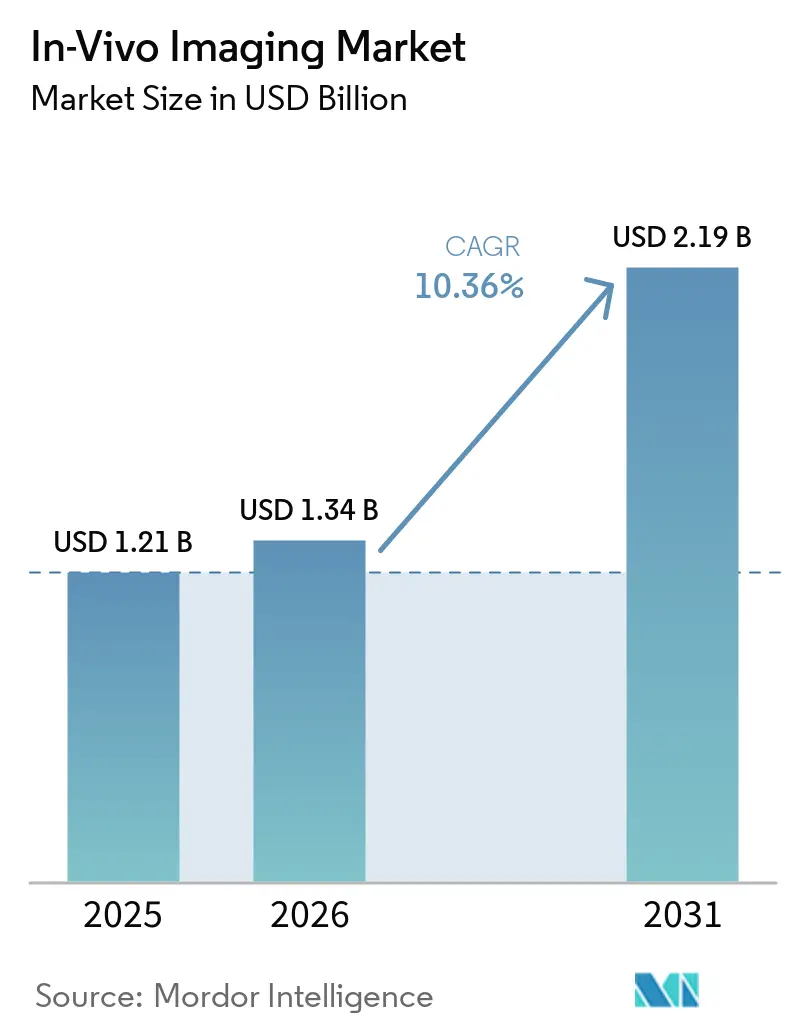
| 市場規模 (2026) | 1.34 十億米ドル |
| 市場規模 (2031) | 2.19 十億米ドル |
| 成長率 (2026 - 2031) | 10.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
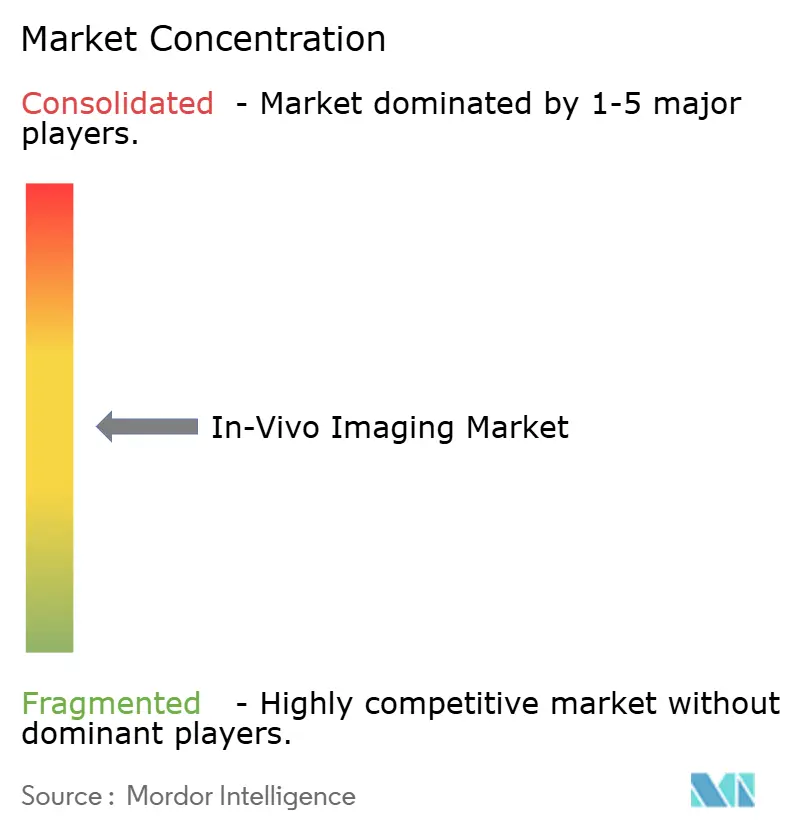
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインビボイメージング市場分析
インビボイメージング市場規模は2025年に1.21 ビリオン 米ドルと評価され、2026年の1.34 ビリオン 米ドルから2031年には2.19 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは10.36%です。
インビボイメージング市場は、特に腫瘍学、神経変性疾患、細胞療法、遺伝子療法における、より広範かつ複雑な創薬開発プログラムの恩恵を受けています。スポンサー企業は、ファースト・イン・ヒューマン試験前に薬物動態、生体内分布、疾患進行を評価するためにイメージングを活用する機会が増えています。この活用により、イメージングは補助的な観察手段ではなく、実用的な意思決定ツールとなっています。プラットフォームサプライヤーは、継続的な収益を獲得するために、ソフトウェア、プローブ、サービスモデルを加えてハードウェアポートフォリオを拡充しています。インビボイメージング市場はまた、一つの試験で解剖学的、機能的、分子的エビデンスを生み出す定量的バイオマーカーおよびマルチモーダルワークフローにおける機会も有しています。
主要レポートのポイント
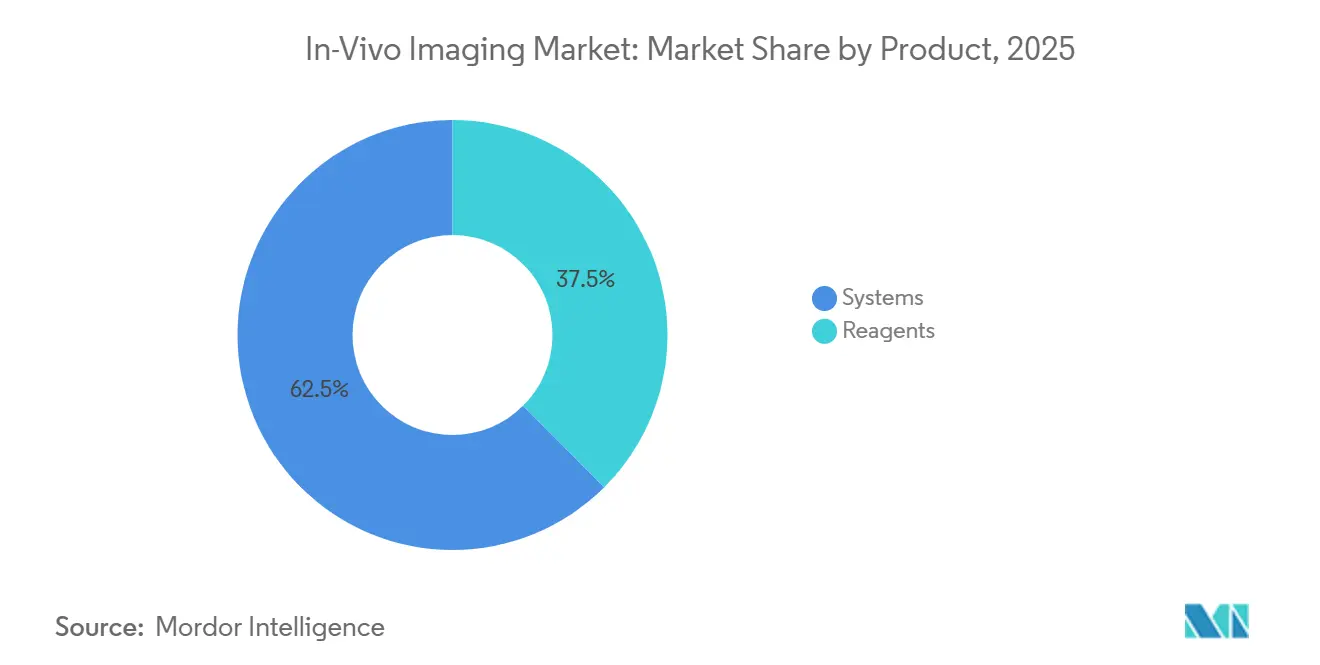
- 製品別では、システムが2025年のイン・ビボ・イメージング市場シェアの62.48%を占め、試薬は2031年までに10.89%のCAGRで成長すると予測されています。
- 技術別では、放射性同位体ベースの技術が2025年のイン・ビボ・イメージング市場規模の42.79%を占め、バイオマーカーベースの技術は2031年までに11.94%のCAGRで成長すると予測されています。
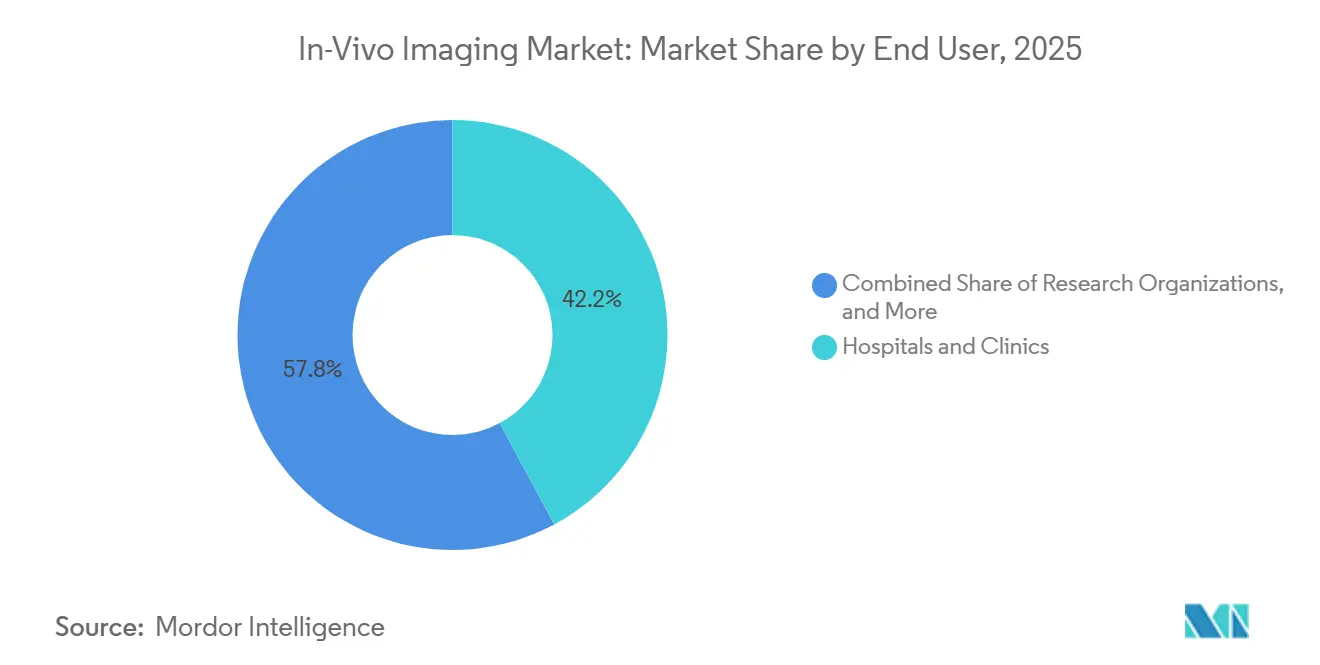
- エンドユーザー別では、病院・クリニックが2025年のイン・ビボ・イメージング市場シェアの42.16%を占め、研究機関は2031年までに12.63%のCAGRで成長すると予測されています。
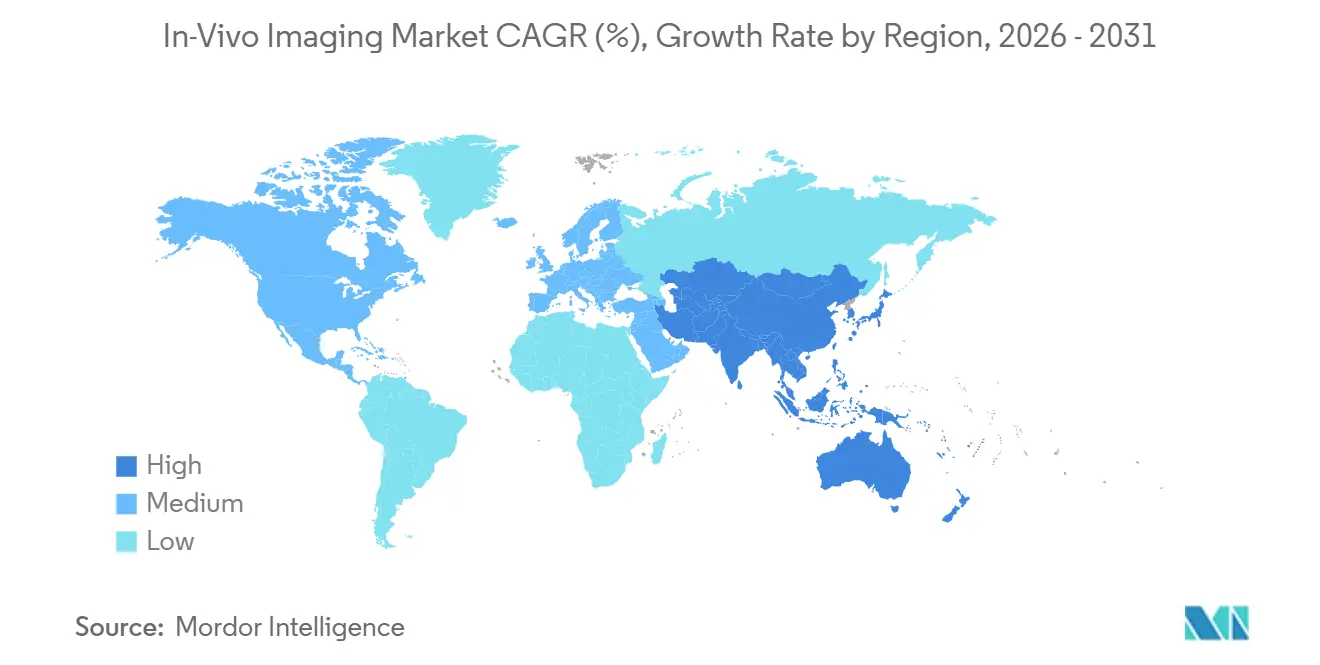
- 地域別では、北米が2025年のイン・ビボ・イメージング市場の36.16%を占め、アジア太平洋は2031年までに13.51%のCAGRを記録すると予測されています
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| バイオファーマ研究開発パイプラインの拡大と前臨床試験の複雑化 | +2.5% | 北米と中国に集中した利益を伴うグローバル | 中期 (2〜4年) |
| 非侵襲的縦断的イメージングへのシフト | +1.5% | 北米および欧州、アジア太平洋への波及あり | 中期 (2〜4年) |
| マルチモーダルハイブリッドイメージングの採用 | +1.8% | ドイツ、米国、日本での早期利益を伴うグローバル | 長期 (4年以上) |
| 定量的トランスレーショナルバイオマーカーへの需要増加 | +1.1% | 北米および欧州連合 | 長期 (4年以上) |
| AI対応画像セグメンテーションと分析 | +1.3% | グローバル | 短期 (2年以内) |
| プローブ、ソフトウェア、イメージングサービスからの継続的収益 | +0.9% | 北米および欧州での早期採用を伴うグローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
バイオファーマ研究開発パイプラインの拡大と前臨床試験の複雑化
バイオファーマの研究活動は2025年を通じて底堅く推移し、グローバルの臨床・前臨床パイプライン量は2020年から年率一桁台後半で成長しました。インビボイメージング市場は、腫瘍学、遺伝子療法、細胞療法プログラムが複数の前臨床エンドポイントを必要とするため、この活動から恩恵を受けています。イメージングは、同一動物コホート内での薬物動態、生体内分布、および反復的な疾患モニタリングを支援します。IQVIAは2025年に世界で79の新規有効物質が上市されたと報告し、2030年まで年平均70〜80件を見込んでいます。中国のパイプライン貢献の拡大も、アジアの受託研究機関における前臨床イメージング能力への需要を高めています。より複雑なプログラムでは候補薬ごとにより多くのイメージングセッションが必要となる場合があり、パイプライン量が変動する場合でも需要を支えます。
非侵襲的縦断的イメージングへのシフト
非侵襲的縦断的イメージングは、欧州の動物研究規則および米国動物福祉法に反映された3Rsの原則と整合しています。したがって、インビボイメージング市場は、同一動物において反復的かつ最小限のストレスでイメージングを可能にする手法から恩恵を受けています。光学バイオルミネッセンス、マイクロMRI、フォトアコースティックシステムはこれらの反復評価を支援できます。2025年の査読済みレビューでは、蛍光およびバイオルミネッセンスが、使いやすさ、利用しやすい機器、および幅広い応用範囲から、広く使用される縦断的ツールとして特定されました。[1] 縦断的デザインは、生存動物ごとのセッション数を増やしながら、試験あたりの動物数を削減できます。このパターンは、試験コホートが小規模化しても、プローブおよび消耗品の需要を保護できます。
マルチモーダルハイブリッドイメージングの採用
PET/SPECT-CT、PET/MRI、光学・超音波の組み合わせなどのハイブリッドシステムは、受託研究施設でより広く使用されるようになっています。2025年の多施設研究では、マルチモーダルクレードルインレイが転移性大腸がんマウスモデルにおいてBLI、PET、マイクロCT、MRIを共同登録できることが示されました。このワークフローにより、腫瘍分布、代謝活性、炎症、および切除縁評価を一つの試験デザインに統合することができました。このようなデータセットは、スポンサーに解剖学的、機能的、分子的エビデンスを同時に提供できます。Brukerは2026年5月にシャンパリモー財団においてBioSpec 18テスラ前臨床MRIを稼働させ、同社はこれを最高磁場強度の水平ボア前臨床MRIと説明しました。より高いシステム性能とAI支援分析により、以前はマルチモーダルイメージングを専門施設に限定していた運用上の障壁が低下する可能性があります。
量的トランスレーショナルバイオマーカーへの需要増加
創薬スポンサーは、前臨床知見を臨床開発の意思決定に結びつけることができる測定可能なエビデンスを必要としています。インビボイメージング市場は、時間の経過とともに生物学的活性を追跡するイメージングバイオマーカーを通じてこのニーズを支援しています。定量的バイオマーカーは、構造画像以上のものを必要とする試験に薬力学的エンドポイントを提供できます。FDAおよび欧州医薬品庁の適格イメージングバイオマーカーへの関心は、これらの手法に開発上のより強固な役割を与えています。バイオマーカー主導のイメージングはまた、スポンサーが反復可能な指標を用いて候補療法を比較するのにも役立ちます。この需要は、検証済みの取得手法と一貫した定量分析を組み合わせたプラットフォームを優遇します。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い資本コスト、維持費、および適格化コスト | -1.3% | 中東、アフリカ、南米で最も深刻なグローバル | 長期 (4年以上) |
| 厳格な前臨床・動物研究規制 | -0.8% | 欧州連合および北米 | 中期 (2〜4年) |
| 独自の同位体、プローブ、検出器のサプライチェーン依存 | -0.6% | 核医学モダリティ購入者に集中したグローバル | 中期 (2〜4年) |
| 再現性、プロトコル標準化、熟練オペレーターの不足 | -0.5% | リソースの少ない研究環境で最も深刻なグローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コスト、維持費、および適格化コスト
資本コストは、北米および欧州以外での採用における主要な障壁であり続けています。PET/SPECT、マイクロMRI、光学イメージングを組み合わせたマルチモーダルスイートは、適格化活動前に数百万米ドルの投資を必要とする場合があります。設置、運用、および性能適格化はシステムコストに加算されます。受託研究機関はまた、スポンサー固有の優良試験所基準要件を満たす文書化も必要です。これらのニーズは、機器価格だけでは見えないコストを生み出します。サブスクリプションおよびスキャンごとのモデルはこの制約に対応していますが、使用はこれらの契約を管理できる大規模組織に集中しています。
厳格な前臨床・動物研究規制
EU指令2010/63/EUおよび米国の動物研究監督への準拠は、手続きコストを増加させ、試験スケジュールを延長する可能性があります。小規模組織は専任の規制サポートが不足している場合があるため、より大きな困難に直面する可能性があります。縦断的試験における反復麻酔は、追加の倫理承認文書を必要とする場合があります。この要件は、3Rsの原則と整合するデザインの使用を遅らせる可能性があります。前臨床放射性医薬品試験に関する国際ガイダンスも、投与量、取得、分析プロトコルの不一致が施設間でのデータ統合の障壁となることを指摘しています。[2] これらのギャップは、バイオマーカー適格化に使用されるトランスレーショナルエビデンスを弱める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
システムが収益をリードし、試薬が継続的な需要を支えるシステムは2025年のイン・ビボ・イメージング市場シェアの62.48%を占め、主要製品グループとなっています。このカテゴリには、光学イメージングシステム、核医学イメージングシステム、マイクロMRI、マイクロ超音波、光音響イメージングシステム、その他が含まれます。光学システムは、生物発光および蛍光ワークフローが広く普及しているため、システム内でリーディングポジションを維持しています。これらは、核医学イメージングやMRIの代替手段と比較して、セッションあたりの消耗品コストが低く、操作要件がより簡便です。核医学イメージングシステムは、放射性医薬品の生体内分布研究における定量的PETおよびSPECT読み取りにおいて引き続き重要な役割を果たしています。マイクロMRIおよびマイクロ超音波は、軟部組織コントラストおよびリアルタイム心血管表現型解析というより専門的なニーズに対応しています。
試薬は、イメージングワークフローにおける継続的な役割に支えられ、2031年までに10.89%CAGRで成長すると予測されています。このグループには、光学イメージング試薬、核医学イメージング試薬、MRI造影剤、超音波造影剤、CT造影剤、その他が含まれます。核医学試薬は、18F-FDG、68Ga標識ペプチド、99mTcベース化合物を用いた研究を含むPETおよびSPECT研究において確立された役割を維持しています。光学プローブは、近赤外蛍光団、活性化プローブ、自己発光ルシフェラーゼシステムを通じて開発が進められています。これらの製品は、イメージング深度の拡大、自家蛍光バックグラウンドの低減、および多重分子読み取りの実現に貢献します。2025年のレビューでは、NIH S10グラントおよび同等の欧州メカニズムによって支援された共有光学イメージングコア施設が、消耗品試薬への継続的な需要を生み出し得ることが指摘されました。
技術:
放射性同位体法がリードし、バイオマーカーベース手法が進展放射性同位体ベースの技術は、2025年の技術別収益の42.79%を占め、このセグメント区分において最大のシェアを有しています。イン・ビボ・イメージング市場は、確立されたPETおよびSPECT薬物動態学的手法への依存を継続しています。その地位は、北米および欧州における同位体製造・流通ネットワークによって支えられています。また、治験薬申請および新薬承認申請プログラムにおける深い先例も有しています。発光タンパク質ベースの技術は、低バックグラウンドシグナルで細胞生存率および遺伝子発現を経時的に追跡するための補完的手法を提供します。これらの技術は、免疫腫瘍学およびウイルスベクター生体内分布研究を支援します。
バイオマーカーベースの技術は、2031年までに11.94%のCAGRで成長すると予測されています。FDAおよび欧州医薬品庁のイメージングバイオマーカーへの関心は、治験薬申請における薬力学的エンドポイントとしての使用を支援しています。2026年の研究では、前臨床MASHモデルにおける上皮リモデリグのマッピングを目的としたインテグリンαvβ6標的PETイメージングが実証され、エクスビボヒト肝生検分析が並進的妥当性を支持しました。Thermo Fisher Scientificは、AIを活用した科学機器の高度化に向けて、2026年1月にNVIDIAとの協業を発表しました。この取り組みは、バイオマーカー画像解析における計算負荷に対応するものです。光音響分子イメージングおよびラマンベースのイン・ビボプローブは、学術研究の関心が高まりつつある、より小規模な技術領域にとどまっています。
エンドユーザー別:
病院・クリニックがリードし、研究機関がより速く成長病院・クリニックは2025年のエンドユーザー別収益の42.16%を占め、イン・ビボ・イメージング市場規模において最大のシェアを有しています。その役割は、並進研究能力と臨床グレードの診断インフラを組み合わせたものです。イメージングセンターは中間的な位置を占めており、特に核医学イメージングにおいて、集中型放射性薬局ロジスティクスがハブ・アンド・スポークモデルを支援できます。その他のカテゴリには、獣医学研究機関および政府の防衛関連生物医学プログラムが含まれます。これらのユーザーは、非公開ながらも安定した活動を提供しています。病院・クリニックの需要は、高度な施設と訓練された人材の利用可能性と結びついています。
研究機関は、エンドユーザーの中で最も速い成長率となる12.63%のCAGRで2031年まで成長すると予測されています。このグループには、学術医療センター、専門的な受託研究機関、および非営利研究機関が含まれます。製薬スポンサーは初期探索および治験薬申請支援業務のアウトソーシングを拡大しており、受託研究機関によるマルチモダリティスイートへの投資を促進しています。NIH S10グラントおよび同等の欧州プログラムによって支援された共有イメージングコア施設も、高度なプラットフォームへのアクセスを広げています。研究機関は、規制当局が資格認定フレームワークで活用し始めているイメージングバイオマーカーデータセットの多くを生成しています。この立場により、研究機関はン・ビボ・イメージング産業における次世代試薬およびAI解析ツールの主要な需要源となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米の生体内イメージング市場
北米は2026年の生体内イメージング市場収益の36.16%を占めており、米国における公的資金による研究センター、製薬・バイオテクノロジー研究キャンパス、および受託研究機関の集積がその背景にある。カナダは腫瘍学および神経科学研究において成長る基盤を有している。メキシコは依然として初期段階の国内市場にとどまっている。同地域における収益創出は、イメージング・アズ・ア・サービスおよびスキャン単位モデルへとシフトしつつある。このシフトにより、機器販売から統合サービスプロバイダーへと収益の重心が移行している。FDAバイオマーカー適格性認定プログラムは、申請に適した定量的データを生成できるプラットフォームへの需要を支えている。
アジア太平洋地域の生体内イメージング市場
アジア太平洋地域は2026年から2031年にかけて13.51%のCAGRで成長すると予測されており、これはグローバル平均をほぼ3パーセントポイント上回る水準である。中国は前臨床研究能力を拡充しており、同地域における中心的な需要拠点となっている。中国政府は2025年に5件の新規高解像度マイクロCTスキャナー開発プログラムへの資金提供を発表し、国内製造能力の強化を支援している。日本のAMEDは2025年に再生医療イメージングプログラムに対して84億円(米ドル換算で5,600万ドル相当)を配分した。インド、韓国、およびオーストラリアも研インフラおよび産学連携を拡充している。この広範な基盤により、同地域の生体内イメージング市場の機会は中国単独を超えた広がりを持つ。
欧州・中東・アフリカおよび南米の生体内イメージング市場
欧州は生体内イメージング市場において第2位の地位を占めており、ドイツ、英国、およびフランスが複数機関にまたがるイメージングネットワークを支えている。ドイツのヘルムホルツ協会および英国医学研究評議会が資金提供するネットワークは、公共部門の調達を安定させる役割を果たしている。EU指令2010/63/EUは縦断的研究デザインを奨励する一方、オペレーターに対するコンプライアンス要件を高めている。中東、アフリカ、および南米は依然として普及の初期段階にある。GCCの政府系医療投資ファンドは生物医学研究インフラの支援を開始しつつある。ブラジルのFDA基準との規制整合は、サンパウロの研究クラスターをイメージング集約型前臨床研究のラテンアメリカにおけるハブとして支援する可能性がある。これらのクラスターが適格機器、放射性薬局サポート、および専門オペレーーへのアクセスを拡大すれば、生体内イメージング市場はその恩恵を受ける可能性がある。
競合環境
インビボイメージング市場は、プレミアムシステムにおいて中程度の集中度を示し、試薬およびソフトウェアにおいてはより断片化した競争が見られます。Bruker、Revvity、FUJIFILM VisualSonics、Siemens、Philipsが統合プラットフォームレベルで競合しています。これらの企業は、ハードウェア販売に消耗品およびソフトウェア収益を加えることを目指しています。Brukerは2024年2月にSpectral Instruments Imagingを買収し、前臨床ポートフォリオにバイオルミネッセンスおよび蛍光イメージングを追加しました。Brukerはまた2026年5月にシャンパリモー財団においてBioSpec 18テスラ前臨床MRIを稼働させました。これらの行動は、ポートフォリオ拡充と高性能ハードウェアのポジショニングを組み合わせています。
Mediso、MILabs、MR Solutions、Aspect Imaging、Trifoil Imagingは、インビボイメージング市場内の核医学およびMRIニッチで競合しています。モジュール構成と低い総所有コストの提案は、資本制約のある研究機関にアピールできます。AI搭載の定量分析、ターゲット分子プローブ、イメージング・アズ・ア・サービスモデルは重要な機会領域であり続けています。Revvityは2025年9月に光学、マイクロCT、超音波、その他のモダリティにわたるマルチモーダル分析のためのLiving Image Synergy AIを発売しました。独立したソフトウェサプライヤーおよびAIスタートアップは、プラットフォーム中立ツールを必要とする組織にとっての代替手段であり続けています。これらの企業は、データ分析が歴史的に専門的な情報処理能力を必要としてきた領域で競合しています。
Thermo Fisher ScientificおよびMiltenyi Biotecは、広範な流通ネットワークとカタログの深さを通じて試薬および消耗品で競合しています。ハードウェア重視のサプライヤーは、追加のチャネル投資なしにこれらの領域で対抗することが難しい場合があります。LI-COR、CMR Naviscan、SCANCO Medicalは、近赤外蛍光、特殊光学スキャン、歯科・骨イメージングにおいて特定のポジションを維持しています。ターゲット放射性トレーサー化学もまた活発な競争領域です。PETイメージング用の新しい68Gaおよび18F補綴基は、機器統合と並んで化学の重要性を示しています。したがって、インビボイメージング産業には、大規模なプラットフォームサプライヤーと、モダリティ、アプリケーション、または試薬の専門性を通じて競合する専門企業の両方が含まれます。インビボイメージング市場は、定義された研究アプリケーション内でワークフロー上の問題を解決する集中型競合他社に対して引き続き開かれています。
インビボイメージング産業リーダー
-
FUJIFILM Holdings America Corporation
-
Hitachi, Ltd.
-
Koninklijke Philips N.V
-
PerkinElmer Inc.
-
Thermo Fisher Scientific Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
生体内イメージング市場 このレポートでカバーされる企業
- Aspect Imaging Ltd.
- Biospace Lab
- Bruker
- CMR Naviscan
- FUJIFILM
- GE Healthcare
- Guerbet
- Hitachi
- Koninklijke Philips
- LI-COR, Inc.
- Mediso
- MILabs
- Miltenyi Biotec
- MR Solutions
- PerkinElmer
- SCANCO Medical AG
- Siemens Healthineers
- Takara Bio
- Thermo Fisher Scientific
- Trifoil Imaging
最近の産業開発事情 生体内イメージング市場
- 2026年5月:Brukerはポルトガルのリスボンにあるシャンパリモー財団においてBioSpec 18テスラ前臨床MRIを稼働させました。これは世界最高磁場強度の水平ボアMRIシステムです。18Tシステムは組織微細構造と局所代謝の超高解像度磁気共鳴分光イメージングを可能にし、前臨床モデルにおけるがん移および脳可塑性研究を支援し、学術高性能前臨床MRIにおける磁場強度リーダーとしてBrukerを位置づけています。
- 2026年3月:Thermo Fisher ScientificはClario Holdings, Inc.の買収を完了し、臨床試験技術および電子臨床ソリューションをライフサイエンスプラットフォームに追加しました。主に臨床データ管理資産ではありますが、この取引はThermo Fisherが前臨床イメージングデータと臨床エンドポイント管理を橋渡しする能力を強化するものであり、これは歴史的にバイオマーカートランスレーションワークフローを遅らせてきた能力ギャップです。
- 2026年1月:Thermo Fisher ScientificはNVIDIAとの戦略的コラボレーションを発表し、AI駆動の科学機器を推進し、実験室性能を加速させました。このパートナーシップは前臨床イメージングデータ分析パイプラインに直接関連しており、特に高解像度マイクロCTおよびPET再構成における計算上のボトルネックが主要なスループット制約となっています。
グローバルインビボイメージング市場レポートの範囲
本レポートの範囲において、イン・ビボ・イメージングとは、生きた生物体内の生物学的プロセスをリアルタイムで可視化する非侵襲的技術を指します。これにより、研究者および臨床医は、自然な生物学的環境を乱すことなく、解剖学的構造、細胞活動、疾患の進行、および治療反応をモニタリングすることができます。
イン・ビボ・イメージング市場は、製品、技術、エンドユーザー、および地域によってセグメント化されています。製品別では、市場はシステムと試薬にセグメント化されています。技術別では、市場は放射性同位体、バイオマーー、発光タンパク質、その他にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、イメージングセンター、研究機関、その他にセグメント化されています。地域セグメントはさらに、北米、欧州、アジア太平洋、中東・アフリカ、南米に分類されています。本レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは、上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 光学イメージングシステム |
| 核医学イメージングシステム |
| マイクロMRI |
| マイクロ超音波 |
| フォトアコースティックイメージングシステム |
| その他 |
| 光学イメージング試薬 |
| 核医学イメージング試薬 |
| MRIコントラスト剤 |
| 超音波コントラスト剤 |
| CTコントラスト剤 |
| その他 |
| 放射性同位体 |
| バイオマーカー |
| 発光タンパク質 |
| その他 |
| 病院・クリニック |
| イメージングセンター |
| 研究機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| モダリティ別 | 光学イメージングシステム | |
| 核医学イメージングシステム | ||
| マイクロMRI | ||
| マイクロ超音波 | ||
| フォトアコースティックイメージングシステム | ||
| その他 | ||
| 試薬別 | 光学イメージング試薬 | |
| 核医学イメージング試薬 | ||
| MRIコントラスト剤 | ||
| 超音波コントラスト剤 | ||
| CTコントラスト剤 | ||
| その他 | ||
| 技術別 | 放射性同位体 | |
| バイオマーカー | ||
| 発光タンパク質 | ||
| その他 | ||
| エンドユーザー別 | 病院・クリニック | |
| イメージングセンター | ||
| 研究機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年のインビボイメージング市場の予測値は?
インビボイメージング市場は2026年の1.34 ビリオン 米ドルから2031年までに2.19 ビリオン 米ドルに達すると予測されており、CAGRは10.36%です。成長は腫瘍学、神経変性疾患、細胞療法、遺伝子療法におけるより複雑な前臨床業務に結びついています。
2031年までに最も速く成長するエンドユーザーはどこですか?
研究機関は、スポンサーが初期段階の研究をアウトソーシングし、共有イメージング施設がアクセスを拡大しているため、12.63%のCAGRで成長すると予測されています。また、新興の資格認定フレームワークで活用されるイメージングバイオマーカーデータセットを生成しています。
2031年までに最も強い成長機会を示す地域はどこですか?
アジア太平洋は、中国、日本、インド、韓国、オーストラリアにおける研究インフラの拡大に支えられ、13.51%のCAGRで成長すると予測されています。
AIは前臨床イメージングワークフローにどのような影響を与えますか?
AIはセグメンテーション時間を短縮し、モダリティ間の一貫性を支援し、手動画像アノテーションへの依存を低減することができます。引用された研究では、全身マウスのマイクロCTセグメンテーションを4分で完了しており、手動アノテーションの28〜32分と比較されています。
2031年までに最も強い成長機会を示す地域はどこですか?
アジア太平洋地域は、中国、日本、インド、韓国、オーストラリアにおける研究インフラの拡充に支えられ、13.51%のCAGRで成長すると予測されています。
AIは前臨床イメージングワークフローにどのような影響を与えますか?
AIはセグメンテーション時間を短縮し、モダリティ間の一貫性を支援し、手動画像アノテーションへの依存を低減できます。引用された研究では、全身マウスマイクロCTセグメンテーションを手動アノテーションの28〜32分と比較して4分で完了しました。