
In-Vivo-Imaging-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.34 Milliarden US-Dollar |
| Marktgröße (2031) | 2.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
In-Vivo-Imaging-Marktanalyse von Mordor Intelligence
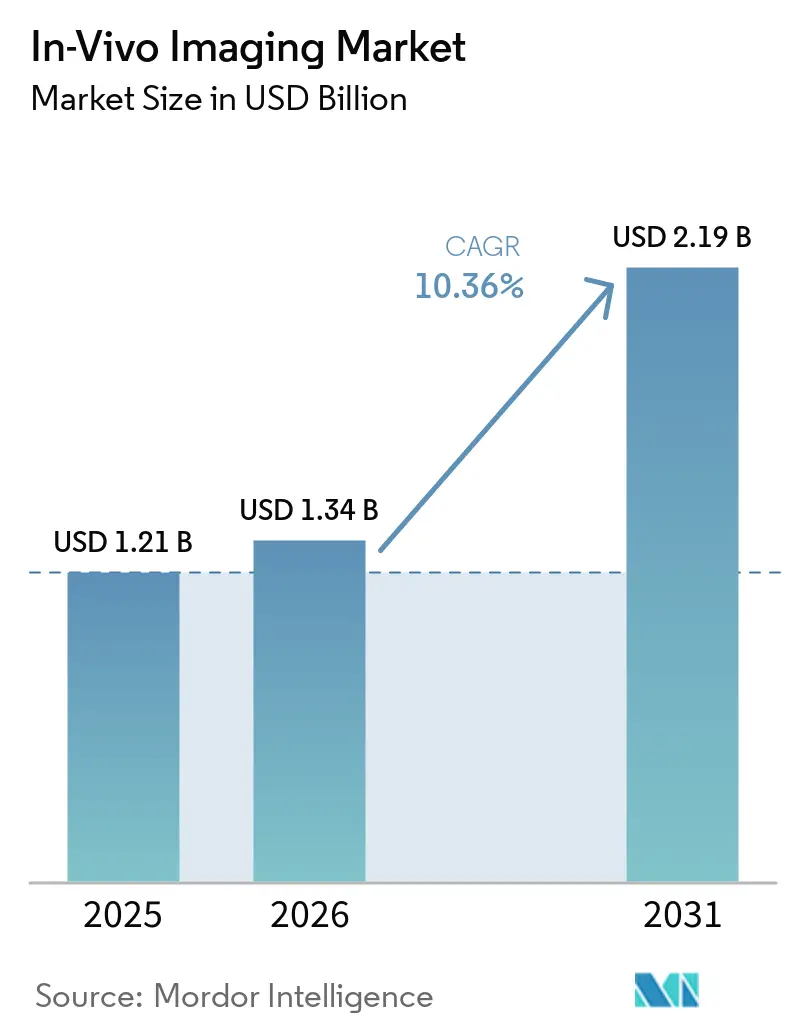
Die Größe des In-Vivo-Imaging-Marktes wurde im Jahr 2025 auf 1,21 Milliarden USD geschätzt und soll von 1,34 Milliarden USD im Jahr 2026 auf 2,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,36 % während des Prognosezeitraums (2026–2031).
Der In-Vivo-Imaging-Markt profitiert von umfangreicheren und komplexeren Arzneimittelentwicklungsprogrammen, insbesondere in den Bereichen Onkologie, Neurodegeneration, Zelltherapie und Gentherapie. Auftraggeber setzen Bildgebung zunehmend ein, um Pharmakokinetik, Bioverteilung und Krankheitsprogression vor First-in-Human-Studien zu beurteilen. Diese Nutzung macht die Bildgebung zu einem praktischen Entscheidungsinstrument und nicht zu einer unterstützenden Beobachtungsmethode. Plattformanbieter erweitern ihre Hardware-Portfolios um Software, Sonden und Servicemodelle, um wiederkehrende Umsätze zu erzielen. Der In-Vivo-Imaging-Markt bietet zudem Chancen bei quantitativen Biomarkern und multimodalen Workflows, die in einer einzigen Studie anatomische, funktionelle und molekulare Erkenntnisse liefern.
Wichtigste Erkenntnisse des Berichts
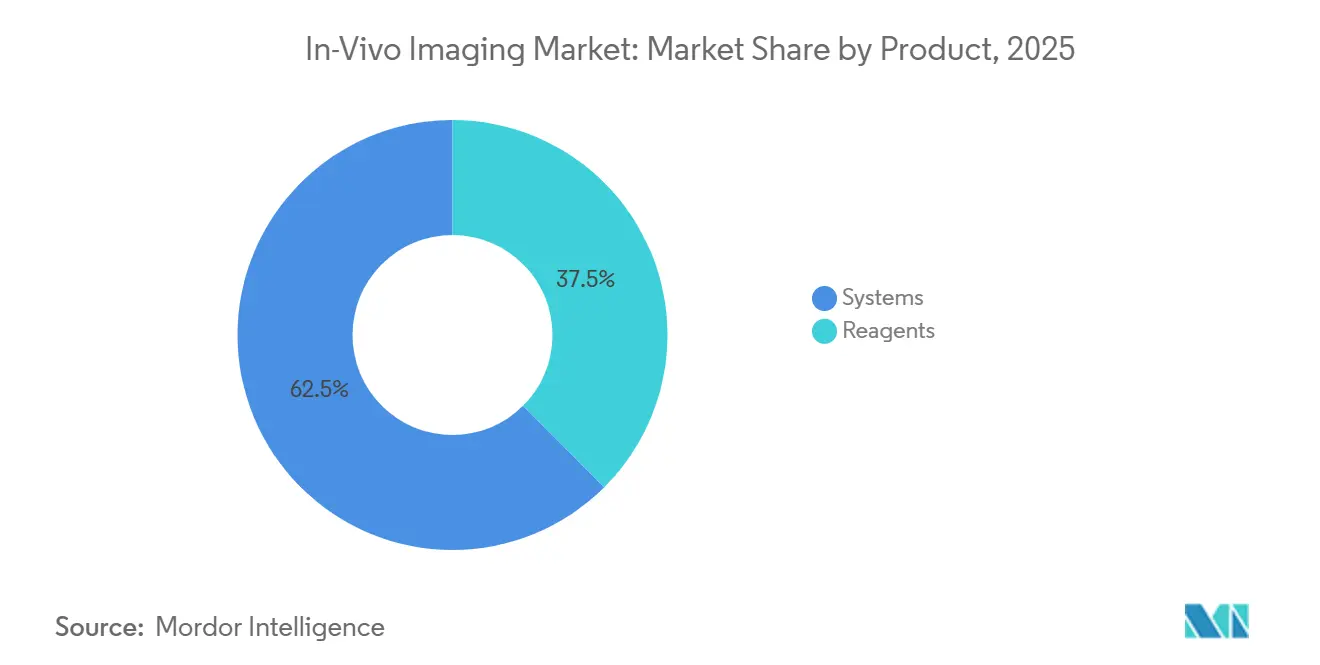
- Nach Produkt hielten Systeme im Jahr 2025 einen Anteil von 62,48 % am In-Vivo-Imaging-Markt, während Reagenzien bis 2031 voraussichtlich mit einer CAGR von 10,89 % wachsen werden.
- Nach Techniken hielten radioisotopenbasierte Techniken im Jahr 2025 einen Anteil von 42,79 % am In-Vivo-Imaging-Markt, während biomarkerbasierte Techniken bis 2031 voraussichtlich mit einer CAGR von 11,94 % wachsen werden.
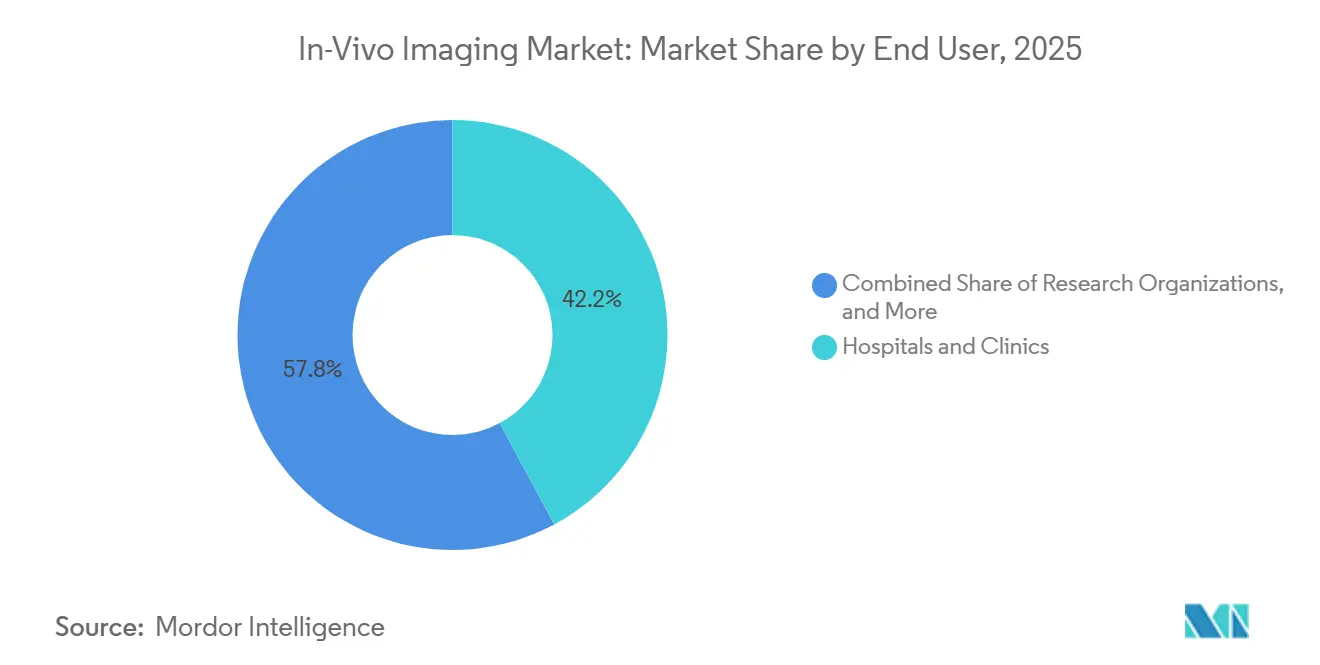
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 42,16 % am In-Vivo-Imaging-Markt, während Forschungsorganisationen bis 2031 voraussichtlich mit einer CAGR von 12,63 % wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 36,16 % den In-Vivo-Imaging-Markt; für Asien-Pazifik wird bis 2031 eine CAGR von 13,51 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Biopharma-F&E-Pipelines und Komplexität präklinischer Studien | +2.5% | Global, mit konzentrierten Gewinnen in Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zur nicht-invasiven Längsschnittbildgebung | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Einführung multimodaler Hybridbildgebung | +1.8% | Global, mit frühen Gewinnen in Deutschland, den Vereinigten Staaten und Japan | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach quantitativen translationalen Biomarkern | +1.1% | Nordamerika und die Europäische Union | Langfristig (≥ 4 Jahre) |
| KI-gestützte Bildsegmentierung und -analyse | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Wiederkehrende Umsätze aus Sonden, Software und Bildgebungsdienstleistungen | +0.9% | Global, mit früher Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Biopharma-F&E-Pipelines und Komplexität präklinischer Studien
Die Biopharma-Forschungsaktivität blieb bis 2025 widerstandsfähig, und die globalen klinischen und präklinischen Pipeline-Volumina wuchsen ab 2020 mit hohen einstelligen Jahresraten. Der In-Vivo-Imaging-Markt profitiert von dieser Aktivität, da Onkologie-, Gentherapie- und Zelltherapieprogramme mehrere präklinische Endpunkte benötigen. Die Bildgebung unterstützt Pharmakokinetik, Bioverteilung und wiederholtes Krankheitsmonitoring innerhalb derselben Tierkohorte. IQVIA berichtete von 79 weltweit im Jahr 2025 eingeführten neuen aktiven Substanzen und erwartet einen jährlichen Durchschnitt von 70–80 bis 2030. Der wachsende Pipeline-Beitrag Chinas erhöht auch die Nachfrage nach präklinischer Bildgebungskapazität in asiatischen Auftragsforschungsorganisationen. Komplexere Programme können mehr Bildgebungssitzungen pro Kandidat erfordern, was die Nachfrage auch bei schwankenden Pipeline-Volumina stützt.
Verlagerung hin zur nicht-invasiven Längsschnittbildgebung
Die nicht-invasive Längsschnittbildgebung steht im Einklang mit den 3R-Grundsätzen, die in den europäischen Tierversuchsvorschriften und dem US-amerikanischen Tierschutzgesetz verankert sind. Der In-Vivo-Imaging-Markt profitiert daher von Methoden, die wiederholte, minimal belastende Bildgebung am selben Tier ermöglichen. Optische Biolumineszenz-, Mikro-MRT- und photoakustische Systeme können diese wiederholten Beurteilungen unterstützen. Eine 2025 veröffentlichte, begutachtete Übersichtsarbeit identifizierte Fluoreszenz und Biolumineszenz als weit verbreitete Längsschnittwerkzeuge aufgrund ihrer Benutzerfreundlichkeit, zugänglichen Instrumentierung und Anwendungsbreite.[1] Längsschnittdesigns können die Anzahl der Tiere pro Studie reduzieren und gleichzeitig die Anzahl der Sitzungen für jedes überlebende Tier erhöhen. Dieses Muster kann die Nachfrage nach Sonden und Verbrauchsmaterialien schützen, auch wenn die Studienkohorten kleiner werden.
Einführung multimodaler Hybridbildgebung
Hybridsysteme wie PET/SPECT-CT, PET/MRT und optisch-ultraschallbasierte Kombinationen werden in Auftragsforschungseinrichtungen zunehmend breiter eingesetzt. Eine 2025 durchgeführte Mehrzentren-Studie zeigte, dass eine multimodale Wiegeneinsatz-Lösung BLI, PET, Mikro-CT und MRT in einem metastatischen kolorektalen Karzinom-Mausmodell koregistrieren konnte. Der Workflow brachte Tumorverteilung, Stoffwechselaktivität, Entzündung und Randbeurteilung in ein einziges Studiendesign. Solche Datensätze können Auftraggebern gleichzeitig anatomische, funktionelle und molekulare Erkenntnisse liefern. Bruker nahm im Mai 2026 ein BioSpec 18-Tesla-präklinisches MRT an der Champalimaud Foundation in Betrieb, das das Unternehmen als das höchstfeldige horizontale präklinische MRT beschrieb. Höhere Systemleistung und KI-gestützte Analyse können die operative Hürde senken, die die multimodale Bildgebung bisher auf spezialisierte Standorte beschränkte.
Steigende Nachfrage nach quantitativen translationalen Biomarkern
Arzneimittelauftraggeber benötigen messbare Belege, die präklinische Erkenntnisse mit klinischen Entwicklungsentscheidungen verbinden können. Der In-Vivo-Imaging-Markt unterstützt diesen Bedarf durch Bildgebungsbiomarker, die biologische Aktivität im Zeitverlauf verfolgen. Quantitative Biomarker können pharmakodynamische Endpunkte für Studien liefern, die mehr als strukturelle Bilder benötigen. Das Interesse der FDA und der Europäischen Arzneimittel-Agentur an qualifizierten Bildgebungsbiomarkern verleiht diesen Methoden eine stärkere Entwicklungsrolle. Biomarkergestützte Bildgebung kann Auftraggebern auch helfen, Kandidatentherapien anhand wiederholbarer Maßnahmen zu vergleichen. Diese Nachfrage begünstigt Plattformen, die validierte Akquisitionsmethoden mit konsistenter quantitativer Analyse kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Wartungs- und Qualifizierungskosten | -1.3% | Global, am stärksten ausgeprägt im Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Strenge präklinische und tierversuchsbezogene Vorschriften | -0.8% | Europäische Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Abhängigkeiten von proprietären Isotopen-, Sonden- und Detektorlieferketten | -0.6% | Global, konzentriert unter Käufern nuklearer Modalitäten | Mittelfristig (2–4 Jahre) |
| Reproduzierbarkeit, Protokollstandardisierung und Lücken bei qualifizierten Bedienern | -0.5% | Global, am stärksten in ressourcenschwachen Forschungsumgebungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Wartungs- und Qualifizierungskosten
Die Kapitalkosten bleiben außerhalb Nordamerikas und Europas ein wesentliches Adoptionshemmnis. Eine multimodale Suite, die PET/SPECT, Mikro-MRT und optische Bildgebung kombiniert, kann vor Qualifizierungsmaßnahmen eine Investition in Millionenhöhe erfordern. Installation, Betrieb und Leistungsqualifizierung erhöhen die Systemkosten zusätzlich. Auftragsforschungsorganisationen benötigen zudem Dokumentation, die den auftraggeberspezifischen Anforderungen der Guten Laborpraxis entspricht. Diese Anforderungen verursachen Kosten, die allein durch Gerätepreise nicht sichtbar werden. Abonnement- und Scan-basierte Modelle reagieren auf diese Einschränkung, obwohl die Nutzung weiterhin auf größere Organisationen konzentriert ist, die diese Verträge verwalten können.
Strenge präklinische und tierversuchsbezogene Vorschriften
Die Einhaltung der EU-Richtlinie 2010/63/EU und der US-amerikanischen Tierversuchsaufsicht kann die Verfahrenskosten erhöhen und Studienzeitpläne verlängern. Kleinere Organisationen können größere Schwierigkeiten haben, da ihnen möglicherweise dedizierte regulatorische Unterstützung fehlt. Wiederholte Anästhesie in Längsschnittstudien kann zusätzliche ethische Genehmigungsdokumentation erfordern. Diese Anforderung kann die Nutzung von Designs verlangsamen, die ansonsten mit den 3R-Grundsätzen übereinstimmen. Internationale Leitlinien für präklinische Radiopharmaka-Studien identifizieren auch inkonsistente Dosierungs-, Akquisitions- und Analyseprotokolle als Hindernisse für die institutionsübergreifende Datenzusammenführung.[2] Diese Lücken können die translationalen Belege schwächen, die bei der Biomarker-Qualifizierung verwendet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Systeme führen beim Umsatz, während Reagenzien die wiederkehrende Nachfrage stützenSysteme hielten im Jahr 2025 einen Anteil von 62,48 % am In-Vivo-Imaging-Markt und sind damit die führende Produktgruppe. Die Kategorie umfasst optische Bildgebungssysteme, nuklearmedizinische Bildgebungssysteme, Mikro-MRT, Mikro-Ultraschall, photoakustische Bildgebungssysteme und Sonstige. Optische Systeme behielten innerhalb der Systemkategorie eine führende Position, da Biolumineszenz- und Fluoreszenz-Workflows weit verbreitet eingesetzt werden. Sie bieten im Vergleich zu nuklearmedizinischen Bildgebungs- oder MRT-Alternativen geringere Verbrauchsmaterialkosten pro Sitzung und einfachere Betriebsanforderungen. Nuklearmedizinische Bildgebungssysteme bleiben für quantitative PET- und SPECT-Auswertungen in Biodistributionsstudien mit Radiopharmazeutika bedeutsam. Mikro-MRT und Mikro-Ultraschall decken speziellere Anforderungen an Weichteilkontrast und Echtzeit-Phänotypisierung des Herz-Kreislauf-Systems ab.
Reagenzien werden bis 2031 voraussichtlich mit einer CAGR von 10,89 % wachsen, gestützt durch ihre wiederkehrende Rolle in Bildgebungs-Workflows. Die Gruppe umfasst optische Bildgebungsreagenzien, nuklearmedizinische Bildgebungsreagenzien, MRT-Kontrastmittel, Ultraschall-Kontrastmittel, CT-Kontrastmittel und Sonstige. Nuklearreagenzien behalten eine etablierte Rolle in PET- und SPECT-Studien, einschließlich der Arbeit mit 18F-FDG, 68Ga-markierten Peptiden und 99mTc-basierten Verbindungen. Optische Sonden werden durch Nah-Infrarot-Fluorophore, aktivierbare Sonden und selbstleuchtende Luziferase-Systeme weiterentwickelt. Diese Produkte können die Bildgebungstiefe erhöhen, den Autofluoreszenz-Hintergrund reduzieren und multiplexe molekulare Auswertungen ermöglichen. Ein Überblicksartikel aus dem Jahr 2025 stellte fest, dass gemeinsam genutzte optische Bildgebungs-Kerneinrichtungen, die durch NIH-S10-Zuschüsse und vergleichbare europäische Mechanismen gefördert werden, eine kontinuierliche Nachfrage nach Verbrauchsreagenzien erzeugen können.
Nach Techniken:
Radioisotopenmethoden führen, während biomarkerbasierte Methoden voranschreitenRadioisotopenbasierte Techniken hielten im Jahr 2025 mit 42,79 % den größten Anteil am Technikeerlös in dieser Segmentierung. Der In-Vivo-Imaging-Markt stützt sich weiterhin auf etablierte PET- und SPECT-pharmakokinetische Methoden. Ihre Position wird durch Isotoproduktions- und Verteilungsnetzwerke in Nordamerika und Europa gestützt. Sie verfügen zudem über eine tiefe Präzedenz in Programmen für Prüfpräparate und Zulassungsanträge für neue Arzneimittel. Lumineszenzproteinbasierte Techniken bieten eine ergänzende Methode zur Verfolgung von Zellvitalität und Genexpression über die Zeit. Diese Techniken unterstützen Immuno-Onkologie- und Biodistributionsstudien mit viralen Vektoren bei geringem Hintergrundsignal.
Biomarkerbasierte Techniken werden bis 2031 voraussichtlich mit einer CAGR von 11,94 % wachsen. Das Interesse der FDA und der Europäischen Arzneimittel-Agentur an Bildgebungsbiomarkern unterstützt deren Verwendung als pharmakodynamische Endpunkte in Einreichungen für Prüfpräparate. Eine Studie aus dem Jahr 2026 demonstrierte Integrin-αvβ6-gezielte PET-Bildgebung zur Kartierung des epithelialen Umbaus in präklinischen MASH-Modellen, wobei die Ex-vivo-Analyse menschlicher Leberbiopsien die translationale Relevanz unterstützte. Thermo Fisher Scientific gab im Januar 2026 eine Zusammenarbeit mit NVIDIA bekannt, um KI-gestützte wissenschaftliche Instrumente voranzutreiben. Dieses Vorhaben befasst sich mit dem Rechenaufwand bei der Biomarker-Bildanalyse. Photoakustische Molekülbildgebung und Raman-basierte In-vivo-Sonden bleiben kleinere Technikbereiche mit wachsendem akademischem Forschungsinteresse.
Nach Endnutzer:
Krankenhäuser und Kliniken führen, während Forschungsorganisationen schneller wachsenKrankenhäuser und Kliniken trugen im Jahr 2025 mit 42,16 % zum Endnutzerumsatz bei und hielten damit den führenden Anteil am In-Vivo-Imaging-Markt. Ihre Rolle verbindet translationale Forschungskapazität mit klinischer Diagnoseinfrastruktur. Bildgebungszentren nehmen eine mittlere Position ein, insbesondere in der Nuklearbildgebung, wo zentralisierte Radioapotheken-Logistik ein Hub-and-Spoke-Modell unterstützen kann. Die Kategorie Sonstige umfasst veterinärmedizinische Forschungseinrichtungen und staatliche verteidigungsbezogene biomedizinische Programme. Diese Nutzer sorgen für eine stetige, wenn auch nicht offengelegte Aktivität. Die Nachfrage von Krankenhäusern und Kliniken bleibt an die Verfügbarkeit fortschrittlicher Einrichtungen und geschulten Personals gebunden.
Forschungsorganisationen werden bis 2031 voraussichtlich mit einer CAGR von 12,63 % wachsen – der schnellsten Rate unter den Endnutzern. Diese Gruppe umfasst akademische medizinische Zentren, spezialisierte Auftragsforschungsorganisationen und gemeinnützige Forschungsinstitute. Pharmazeutische Auftraggeber lagern mehr Frühentdeckungs- und prüfpräparatbezogene Arbeiten aus, was Auftragsforschungsorganisationen dazu veranlasst, in multimodale Suiten zu investieren. Gemeinsam genutzte Bildgebungs-Kerneinrichtungen, die durch NIH-S10-Zuschüsse und vergleichbare europäische Programme gefördert werden, erweitern ebenfalls den Zugang zu fortschrittlichen Plattformen. Forschungsorganisationen generieren viele der Bildgebungsbiomarker-Datensätze, die Regulierungsbehörden zunehmend in Qualifizierungsrahmen verwenden. Diese Position macht sie zu einer wichtigen Nachfragequelle für Reagenzien der nächsten Generation und KI-Analysetools in der In-Vivo-Imaging-Branche.

Geografische Analyse
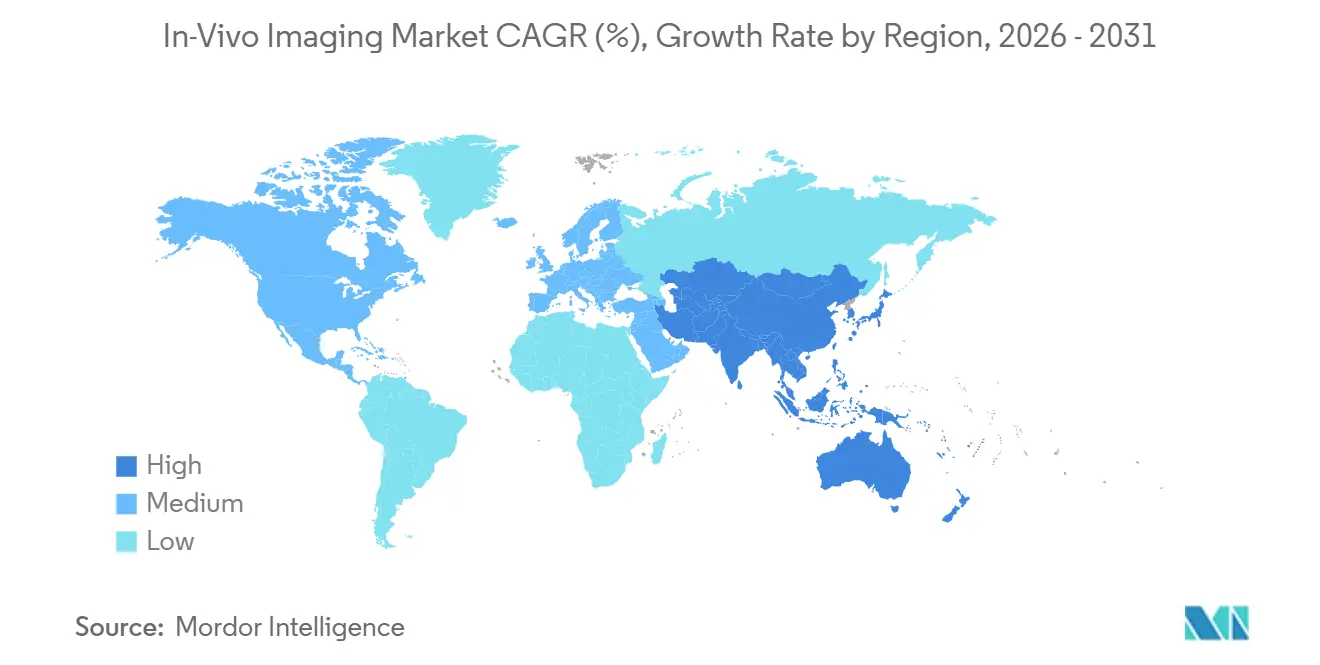
In-Vivo-Bildgebungsmarkt Nordamerika
Nordamerika hielt 2026 einen Anteil von 36,16 % am Umsatz des In-Vivo-Bildgebungsmarkts, gestützt durch die Konzentration öffentlich finanzierter Forschungszentren, pharmazeutischer und biotechnologischer Forschungscampusse sowie Auftragsforschungsorganisationen in den Vereinigten Staaten. Kanada trägt eine wachsende Basis in der Onkologie- und Neurowissenschaftsforschung bei. Mexiko ist nach wie vor ein nationaler Markt in einem frühen Entwicklungsstadium. Die Umsatzgenerierung in der Region verlagert sich in Richtung Bildgebung-als-Dienstleistung und Modelle auf Basis einzelner Scans. Diese Verlagerung verschiebt mehr Umsatz vom Geräteverkauf hin zu integrierten Dienstleistern. Das FDA-Biomarker-Qualifizierungsprogramm unterstützt die Nachfrage nach Plattformen, die quantitative Daten für Einreichungen liefern können.
In-Vivo-Bildgebungsmarkt Asien-Pazifik
Für den Asien-Pazifik-Raum wird ein CAGR von 13,51 % von 2026 bis 2031 prognostiziert, was fast 3 Prozentpunkte über der globalen Rate liegt. China baut präklinische Forschungskapazitäten aus und ist ein zentrales Nachfragezentrum in der Region. Die chinesische Regierung kündigte 2025 die Finanzierung von 5 neuen Entwicklungsprogrammen für hochauflösende Mikro-CT-Scanner an, um die inländische Fertigungskapazität zu stärken. Japans AMED stellte 2025 8,4 Milliarden JPY, entsprechend 56 Millionen USD, für Bildgebungsprogramme in der regenerativen Medizin bereit. Indien, Südkorea und Australien bauen ebenfalls Forschungsinfrastruktur und akademisch-industrielle Kooperationen aus. Diese breite Basis macht die Marktchance für In-Vivo-Bildgebung in der Region größer als allein in China.
In-Vivo-Bildgebungsmarkt EMEA und Südamerika
Europa belegt die zweite Position im In-Vivo-Bildgebungsmarkt, wobei Deutschland, das Vereinigte Königreich und Frankreich multiinstitutionelle Bildgebungsnetzwerke unterstützen. Die von der Helmholtz-Gemeinschaft in Deutschland und dem Medical Research Council des Vereinigten Königreichs finanzierten Netzwerke tragen zur Stabilisierung der Beschaffung im öffentlichen Sektor bei. Die EU-Richtlinie 2010/63/EU fördert das Längsschnittstudiendesign und erhöht gleichzeitig die Compliance-Anforderungen für Betreiber. Der Nahe Osten, Afrika und Südamerika befinden sich noch in frühen Phasen der Einführung. Staatliche Gesundheitsinvestitionsfonds der GCC beginnen, biomedizinische Forschungsinfrastruktur zu unterstützen. Die regulatorische Angleichung Brasiliens an FDA-Standards könnte die Forschungscluster in São Paulo als lateinamerikanische Drehscheiben für bildgebungsintensive präklinische Arbeiten stärken. Der In-Vivo-Bildgebungsmarkt könnte davon profitieren, wenn diese Cluster einen breiteren Zugang zu qualifizierten Geräten, radiopharmakologischer Unterstützung und spezialisierten Fachkräften erhalten.
Wettbewerbslandschaft
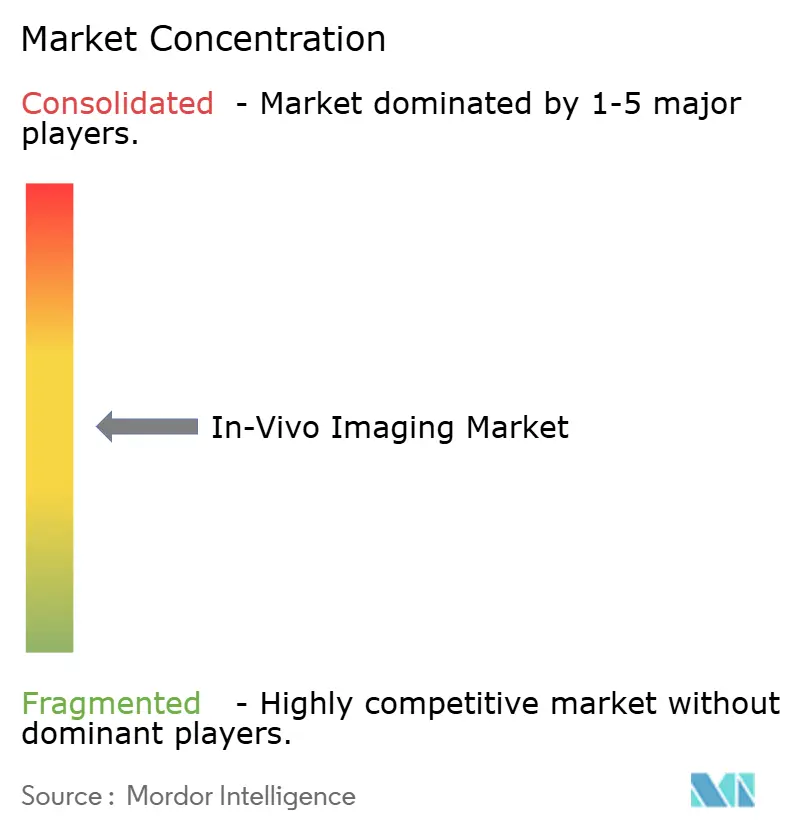
Der In-Vivo-Imaging-Markt weist eine moderate Konzentration bei Premium-Systemen und einen stärker fragmentierten Wettbewerb bei Reagenzien und Software auf. Bruker, Revvity, FUJIFILM VisualSonics, Siemens und Philips konkurrieren auf der Ebene integrierter Plattformen. Diese Unternehmen streben danach, Verbrauchsmaterial- und Software-Umsätze zu Hardware-Verkäufen hinzuzufügen. Bruker erwarb im Februar 2024 Spectral Instruments Imaging, um Biolumineszenz- und Fluoreszenzbildgebung in sein präklinisches Portfolio aufzunehmen. Bruker nahm auch im Mai 2026 das BioSpec 18-Tesla-präklinische MRT an der Champalimaud Foundation in Betrieb. Diese Maßnahmen verbinden Portfolioerweiterung mit Hochleistungs-Hardware-Positionierung.
Mediso, MILabs, MR Solutions, Aspect Imaging und Trifoil Imaging konkurrieren in den nukleären und MRT-Nischen innerhalb des In-Vivo-Imaging-Marktes. Ihre modularen Konfigurationen und Angebote mit niedrigeren Gesamtbetriebskosten können kapitalknappen Forschungseinrichtungen ansprechen. KI-gestützte quantitative Analyse, zielgerichtete molekulare Sonden und Bildgebung-als-Dienstleistung-Modelle bleiben wichtige Chancenbereiche. Revvity brachte im September 2025 Living Image Synergy AI für multimodale Analysen über optische, Mikro-CT-, Ultraschall- und andere Modalitäten hinaus auf den Markt. Unabhängige Softwareanbieter und KI-Startups bleiben Alternativen für Organisationen, die plattformneutrale Tools benötigen. Diese Unternehmen konkurrieren dort, wo die Datenanalyse historisch spezialisierte Informatikkapazitäten erforderte.
Thermo Fisher Scientific und Miltenyi Biotec konkurrieren bei Reagenzien und Verbrauchsmaterialien durch breite Vertriebsnetze und Katalogtiefe. Hardware-fokussierte Anbieter können diese Bereiche ohne zusätzliche Kanalinvestitionen schwer erreichen. LI-COR, CMR Naviscan und SCANCO Medical behalten spezifische Positionen in der Nahinfrarot-Fluoreszenz, im Spezial-Optik-Scanning und in der Zahn-Knochen-Bildgebung. Zielgerichtete Radiotracer-Chemie ist ebenfalls ein aktiver Wettbewerbsbereich. Neue 68Ga- und 18F-Prothesengruppen für die PET-Bildgebung zeigen die Bedeutung der Chemie neben der Geräteintegration. Die In-Vivo-Imaging-Branche umfasst daher sowohl große Plattformanbieter als auch spezialisierte Unternehmen, die durch Modalität, Anwendung oder Reagenzien-Expertise konkurrieren. Der In-Vivo-Imaging-Markt bleibt offen für fokussierte Wettbewerber, die Workflow-Probleme innerhalb einer definierten Forschungsanwendung lösen.
Marktführer der In-Vivo-Imaging-Branche
-
FUJIFILM Holdings America Corporation
-
Hitachi, Ltd.
-
Koninklijke Philips N.V
-
PerkinElmer Inc.
-
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
In-Vivo-Bildgebungsmarkt Unternehmen in diesem Bericht
- Aspect Imaging Ltd.
- Biospace Lab
- Bruker
- CMR Naviscan
- FUJIFILM
- GE Healthcare
- Guerbet
- Hitachi
- Koninklijke Philips
- LI-COR, Inc.
- Mediso
- MILabs
- Miltenyi Biotec
- MR Solutions
- PerkinElmer
- SCANCO Medical AG
- Siemens Healthineers
- Takara Bio
- Thermo Fisher Scientific
- Trifoil Imaging
Neueste Industrielle Entwicklungen in In-Vivo-Bildgebungsmarkt
- Mai 2026: Bruker nahm das BioSpec 18-Tesla-präklinische MRT an der Champalimaud Foundation in Lissabon, Portugal, in Betrieb – das weltweit höchstfeldige horizontale MRT-System. Das 18T-System ermöglicht ultra-hochauflösende magnetresonanzspektroskopische Bildgebung der Gewebemikrostruktur und des lokalisierten Stoffwechsels und unterstützt die Krebsmetastasen- und Hirnplastizitätsforschung in präklinischen Modellen, wodurch Bruker als Feldstärkeführer in der akademischen Hochleistungs-präklinischen MRT positioniert wird.
- März 2026: Thermo Fisher Scientific schloss die Übernahme von Clario Holdings, Inc. ab und fügte seiner Life-Science-Plattform Technologie für klinische Studien und klinische Datenlösungen hinzu. Obwohl es sich in erster Linie um ein klinisches Datenverwaltungs-Asset handelt, stärkt der Deal die Fähigkeit von Thermo Fisher, präklinische Bildgebungsdaten mit dem klinischen Endpunktmanagement zu verknüpfen – eine Fähigkeitslücke, die historisch gesehen Biomarker-Translations-Workflows verlangsamt hat.
- Januar 2026: Thermo Fisher Scientific kündigte eine strategische Zusammenarbeit mit NVIDIA an, um KI-gesteuerte wissenschaftliche Instrumentierung voranzutreiben und die Laborleistung zu beschleunigen. Die Partnerschaft ist direkt relevant für präklinische Bildgebungsdaten-Analyse-Pipelines, wo Rechenengpässe – insbesondere bei der hochauflösenden Mikro-CT- und PET-Rekonstruktion – eine führende Durchsatzbeschränkung darstellen.
Globaler In-Vivo-Imaging-Markt Berichtsumfang
Gemäß dem Umfang des Berichts bezeichnet In-Vivo-Imaging nicht-invasive Techniken, die die Visualisierung biologischer Prozesse in einem lebenden Organismus in Echtzeit ermöglichen. Es erlaubt Forschern und Klinikern, Anatomie, zelluläre Aktivität, Krankheitsprogression und therapeutische Reaktionen zu überwachen, ohne die natürliche biologische Umgebung zu stören.
Der In-Vivo-Imaging-Markt ist nach Produkt, Techniken, Endnutzer und Geografie segmentiert. Nach Produkt ist der Markt in Systeme und Reagenzien unterteilt. Nach Techniken ist der Markt in Radioisotope, Biomarker, Lumineszenzproteine und Sonstige unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Bildgebungszentren, Forschungsorganisationen und Sonstige unterteilt. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgröße und Prognosen in Werten (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Optische Bildgebungssysteme |
| Nukleäre Bildgebungssysteme |
| Mikro-MRT |
| Mikro-Ultraschall |
| Photoakustische Bildgebungssysteme |
| Sonstige |
| Optische Bildgebungsreagenzien |
| Nukleäre Bildgebungsreagenzien |
| MRT-Kontrastmittel |
| Ultraschall-Kontrastmittel |
| CT-Kontrastmittel |
| Sonstige |
| Radioisotope |
| Biomarker |
| Lumineszente Proteine |
| Sonstige |
| Krankenhäuser und Kliniken |
| Bildgebungszentren |
| Forschungsorganisationen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Modalität | Optische Bildgebungssysteme | |
| Nukleäre Bildgebungssysteme | ||
| Mikro-MRT | ||
| Mikro-Ultraschall | ||
| Photoakustische Bildgebungssysteme | ||
| Sonstige | ||
| Nach Reagenzien | Optische Bildgebungsreagenzien | |
| Nukleäre Bildgebungsreagenzien | ||
| MRT-Kontrastmittel | ||
| Ultraschall-Kontrastmittel | ||
| CT-Kontrastmittel | ||
| Sonstige | ||
| Nach Techniken | Radioisotope | |
| Biomarker | ||
| Lumineszente Proteine | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Bildgebungszentren | ||
| Forschungsorganisationen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der In-Vivo-Imaging-Markt bis 2031 erreichen?
Der In-Vivo-Imaging-Markt wird voraussichtlich bis 2031 2,19 Milliarden USD erreichen, ausgehend von 1,34 Milliarden USD im Jahr 2026, bei einer CAGR von 10,36 %. Das Wachstum ist an komplexere präklinische Arbeiten in den Bereichen Onkologie, Neurodegeneration, Zelltherapie und Gentherapie gebunden.
Welcher Endnutzer wird bis 2031 voraussichtlich am schnellsten wachsen?
Forschungsorganisationen werden voraussichtlich mit einer CAGR von 12,63 % wachsen, da Auftraggeber Frühphasenstudien auslagern und gemeinsam genutzte Bildgebungseinrichtungen den Zugang erweitern. Sie generieren zudem Bildgebungsbiomarker-Datensätze, die in aufkommenden Qualifizierungsrahmen verwendet werden.
Welche Region bietet bis 2031 die stärkste Wachstumschance?
Für Asien-Pazifik wird eine CAGR von 13,51 % prognostiziert, gestützt durch den Ausbau der Forschungsinfrastruktur in China, Japan, Indien, Südkorea und Australien.
Wie beeinflusst KI präklinische Bildgebungs-Workflows?
KI kann die Segmentierungszeit verkürzen, die Konsistenz über Modalitäten hinweg unterstützen und die Abhängigkeit von manueller Bildannotation verringern. Eine zitierte Studie schloss die Ganzkörper-Maus-Mikro-CT-Segmentierung in 4 Minuten ab, verglichen mit 28–32 Minuten bei manueller Annotation.
Welche Region bietet bis 2031 die stärkste Wachstumschance?
Für den Asien-Pazifik-Raum wird eine CAGR von 13,51 % prognostiziert, unterstützt durch den Ausbau der Forschungsinfrastruktur in China, Japan, Indien, Südkorea und Australien.
Wie beeinflusst KI präklinische Bildgebungs-Workflows?
KI kann die Segmentierungszeit reduzieren, die Konsistenz über Modalitäten hinweg unterstützen und die Abhängigkeit von manueller Bildannotation verringern. Eine zitierte Studie schloss die Ganzkörper-Maus-Mikro-CT-Segmentierung in 4 Minuten ab, verglichen mit 28–32 Minuten für die manuelle Annotation.