
Taille et part du marché de l'imagerie in vivo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.34 Milliards de dollars |
| Taille du Marché (2031) | 2.19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie in vivo par Mordor Intelligence
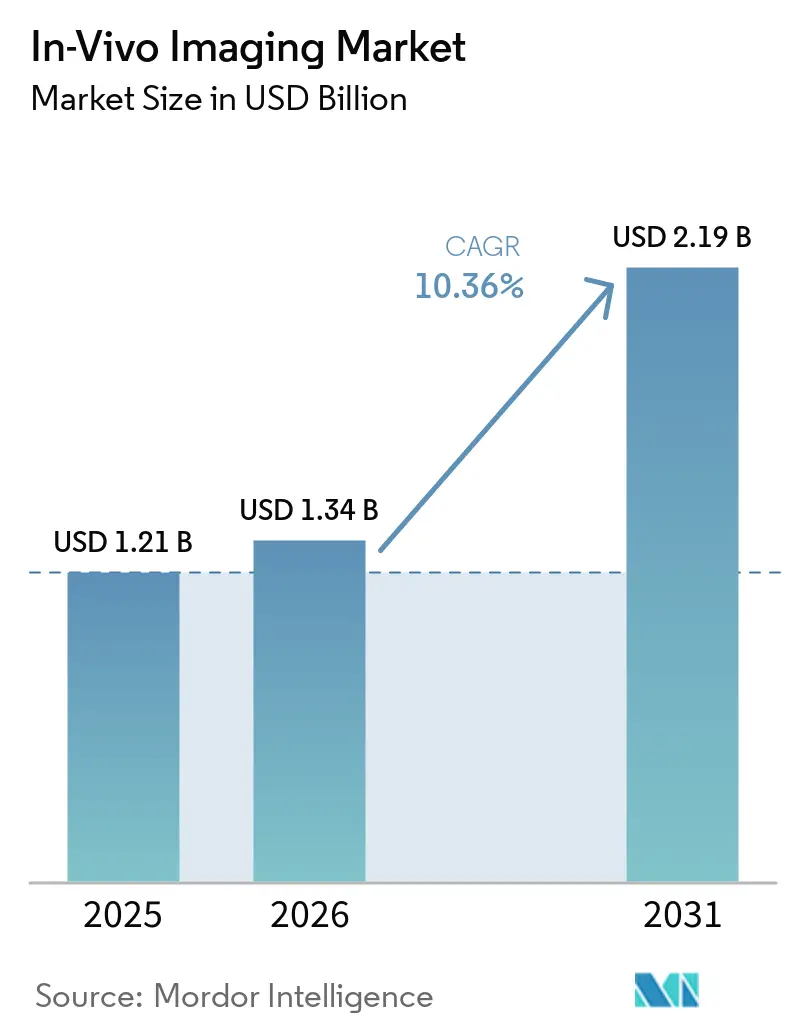
La taille du marché de l'imagerie in vivo était évaluée à 1,21 milliard USD en 2025 et devrait croître de 1,34 milliard USD en 2026 pour atteindre 2,19 milliards USD d'ici 2031, à un CAGR de 10,36 % au cours de la période de prévision (2026-2031).
Le marché de l'imagerie in vivo bénéficie de programmes de développement de médicaments plus larges et plus complexes, notamment en oncologie, en neurodégénérescence, en thérapie cellulaire et en thérapie génique. Les commanditaires ont de plus en plus recours à l'imagerie pour évaluer la pharmacocinétique, la biodistribution et la progression de la maladie avant les premières études chez l'homme. Cette utilisation fait de l'imagerie un outil de décision pratique plutôt qu'une méthode d'observation complémentaire. Les fournisseurs de plateformes élargissent leurs portefeuilles matériels avec des logiciels, des sondes et des modèles de services afin de générer des revenus récurrents. Le marché de l'imagerie in vivo offre également des opportunités dans les biomarqueurs quantitatifs et les flux de travail multimodaux qui produisent des données anatomiques, fonctionnelles et moléculaires au sein d'une même étude.
Points clés du rapport
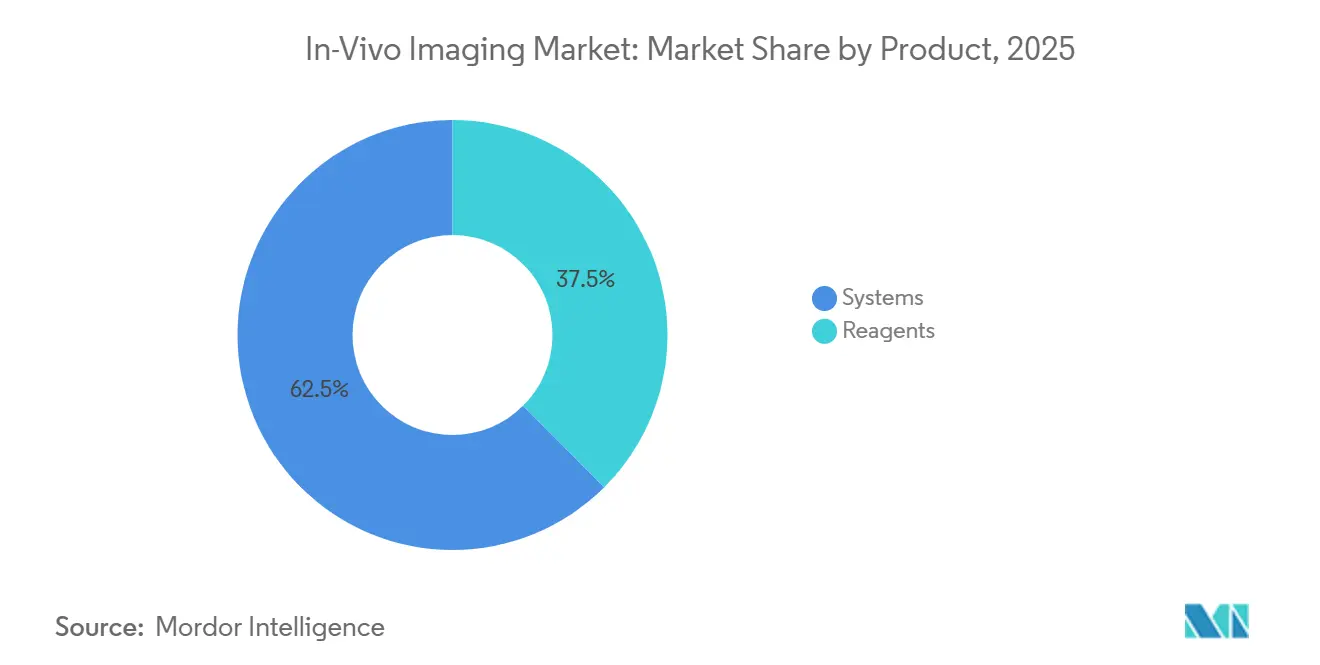
- Par produit, les systèmes détenaient 62,48 % de la part de marché de l'imagerie in vivo en 2025, tandis que les réactifs devraient croître à un CAGR de 10,89 % jusqu'en 2031.
- Par techniques, les techniques basées sur les radioisotopes détenaient 42,79 % de la taille du marché de l'imagerie in vivo en 2025, tandis que les techniques basées sur les biomarqueurs devraient croître à un CAGR de 11,94 % jusqu'en 2031.
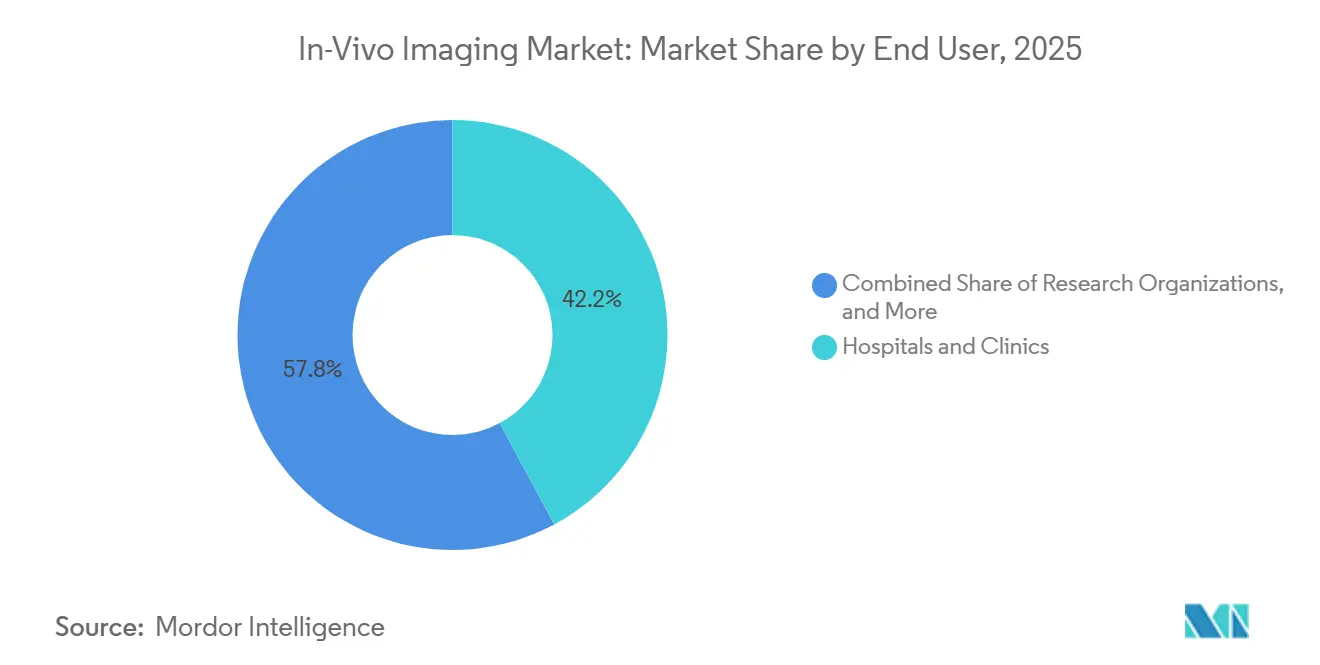
- Par utilisateur final, les hôpitaux et cliniques détenaient 42,16 % de la part de marché de l'imagerie in vivo en 2025, tandis que les organisations de recherche devraient croître à un CAGR de 12,63 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 36,16 % du marché de l'imagerie in vivo en 2025 ; l'Asie-Pacifique devrait enregistrer un CAGR de 13,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des pipelines de R&D biopharma et complexité des études précliniques | +2.5% | Mondial, avec des gains concentrés en Amérique du Nord et en Chine | Moyen terme (2-4 ans) |
| Évolution vers l'imagerie longitudinale non invasive | +1.5% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de l'imagerie hybride multimodale | +1.8% | Mondial, avec des gains précoces en Allemagne, aux États-Unis et au Japon | Long terme (≥ 4 ans) |
| Demande croissante de biomarqueurs translationnels quantitatifs | +1.1% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Segmentation et analyse d'images assistées par IA | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Revenus récurrents issus des sondes, logiciels et services d'imagerie | +0.9% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des pipelines de R&D biopharma et complexité des études précliniques
L'activité de recherche biopharma est restée résiliente tout au long de 2025, et les volumes mondiaux des pipelines cliniques et précliniques ont progressé à des taux annuels élevés à un chiffre depuis 2020. Le marché de l'imagerie in vivo bénéficie de cette activité, car les programmes d'oncologie, de thérapie génique et de thérapie cellulaire nécessitent plusieurs critères d'évaluation précliniques. L'imagerie soutient la pharmacocinétique, la biodistribution et la surveillance répétée de la maladie au sein d'une même cohorte animale. IQVIA a rapporté 79 nouvelles substances actives lancées dans le monde en 2025 et prévoit une moyenne annuelle de 70 à 80 jusqu'en 2030. La contribution croissante de la Chine au pipeline augmente également la demande de capacités d'imagerie préclinique dans les organisations de recherche sous contrat asiatiques. Des programmes plus complexes peuvent nécessiter davantage de sessions d'imagerie par candidat, ce qui soutient la demande même lorsque les volumes de pipeline varient.
Évolution vers l'imagerie longitudinale non invasive
L'imagerie longitudinale non invasive s'aligne sur les principes des 3R reflétés dans les règles européennes sur la recherche animale et la loi américaine sur le bien-être animal. Le marché de l'imagerie in vivo bénéficie donc de méthodes permettant une imagerie répétée et peu stressante sur le même animal. Les systèmes de bioluminescence optique, de micro-IRM et d'imagerie photoacoustique peuvent soutenir ces évaluations répétées. Une revue évaluée par les pairs en 2025 a identifié la fluorescence et la bioluminescence comme des outils longitudinaux largement utilisés en raison de leur facilité d'utilisation, de l'accessibilité de l'instrumentation et de la diversité des applications.[1]« Validation d'un flux de travail automatisé de segmentation d'organes par micro-CT basé sur l'IA par rapport aux annotations d'experts et son impact sur la quantification de la fluorescence » Les protocoles longitudinaux peuvent réduire le nombre d'animaux par étude tout en augmentant le nombre de sessions pour chaque animal survivant. Ce schéma peut protéger la demande en sondes et consommables même lorsque les cohortes d'étude deviennent plus petites.
Adoption de l'imagerie hybride multimodale
Les systèmes hybrides tels que TEP/SPECT-CT, TEP/IRM et les combinaisons optique-ultrasons sont de plus en plus utilisés dans les établissements de recherche sous contrat. Une étude multisite de 2025 a montré qu'un insert de berceau multimodal pouvait co-enregistrer la BLI, la TEP, la micro-CT et l'IRM dans un modèle murin de cancer colorectal métastatique. Le flux de travail a intégré la distribution tumorale, l'activité métabolique, l'inflammation et l'évaluation des marges dans une seule conception d'étude. De tels ensembles de données peuvent fournir aux commanditaires des données anatomiques, fonctionnelles et moléculaires simultanément. Bruker a mis en service un IRM préclinique BioSpec 18 Tesla à la Fondation Champalimaud en mai 2026, que la société a décrit comme l'IRM préclinique à alésage horizontal le plus puissant au monde. Des performances système plus élevées et une analyse assistée par IA pourraient réduire la barrière opérationnelle qui limitait auparavant l'imagerie multimodale aux sites spécialisés.
Demande croissante de biomarqueurs translationnels quantitatifs
Les commanditaires de médicaments ont besoin de preuves mesurables pouvant relier les résultats précliniques aux décisions de développement clinique. Le marché de l'imagerie in vivo répond à ce besoin grâce à des biomarqueurs d'imagerie qui suivent l'activité biologique dans le temps. Les biomarqueurs quantitatifs peuvent fournir des critères pharmacodynamiques pour les études nécessitant plus que des images structurelles. L'intérêt de la FDA et de l'Agence européenne des médicaments pour les biomarqueurs d'imagerie qualifiés confère à ces méthodes un rôle de développement plus important. L'imagerie guidée par biomarqueurs peut également aider les commanditaires à comparer les thérapies candidates à l'aide de mesures reproductibles. Cette demande favorise les plateformes qui combinent des méthodes d'acquisition validées avec une analyse quantitative cohérente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'investissement, de maintenance et de qualification | -1.3% | Mondial, plus aigu au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Réglementations strictes en matière de recherche préclinique et animale | -0.8% | Union européenne et Amérique du Nord | Moyen terme (2-4 ans) |
| Dépendances d'approvisionnement en isotopes, sondes et détecteurs propriétaires | -0.6% | Mondial, concentré parmi les acheteurs de modalités nucléaires | Moyen terme (2-4 ans) |
| Lacunes en matière de reproductibilité, de standardisation des protocoles et d'opérateurs qualifiés | -0.5% | Mondial, plus sévère dans les environnements de recherche à ressources limitées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement, de maintenance et de qualification
Le coût en capital reste un obstacle majeur à l'adoption en dehors de l'Amérique du Nord et de l'Europe. Une suite multimodale combinant TEP/SPECT, micro-IRM et imagerie optique peut nécessiter un investissement de plusieurs millions de dollars avant les activités de qualification. L'installation, l'exploitation et la qualification des performances s'ajoutent au coût du système. Les organisations de recherche sous contrat ont également besoin d'une documentation répondant aux exigences de bonnes pratiques de laboratoire propres à chaque commanditaire. Ces besoins génèrent des coûts que les prix des équipements seuls ne reflètent pas. Les modèles par abonnement et par scan répondent à cette contrainte, bien que leur utilisation reste concentrée parmi les grandes organisations capables de gérer ces contrats.
Réglementations strictes en matière de recherche préclinique et animale
La conformité à la directive européenne 2010/63/UE et à la supervision américaine de la recherche animale peut augmenter les coûts procéduraux et allonger les délais des études. Les petites organisations peuvent rencontrer davantage de difficultés car elles peuvent manquer de soutien réglementaire dédié. L'anesthésie répétée dans les études longitudinales peut nécessiter une documentation d'approbation éthique supplémentaire. Cette exigence peut ralentir l'utilisation de protocoles qui s'alignent par ailleurs sur les principes des 3R. Les orientations internationales pour les études précliniques de radiopharmaceutiques identifient également les protocoles incohérents de dosage, d'acquisition et d'analyse comme des obstacles à la mise en commun des données entre institutions.[2]Agence internationale de l'énergie atomique, « Orientations pour les études précliniques avec des radiopharmaceutiques », Agence internationale de l'énergie atomique, iaea.org Ces lacunes peuvent affaiblir les preuves translationnelles utilisées dans la qualification des biomarqueurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les systèmes dominent les revenus tandis que les réactifs soutiennent une demande récurrenteLes systèmes détenaient 62,48 % de la part de marché de l'imagerie in vivo en 2025, ce qui en fait le groupe de produits leader. La catégorie comprend les systèmes d'imagerie optique, les systèmes d'imagerie nucléaire, la micro-IRM, la micro-échographie, les systèmes d'imagerie photoacoustique et autres. Les systèmes optiques ont conservé une position dominante au sein des systèmes, car les flux de travail de bioluminescence et de fluorescence ont été largement déployés. Ils offrent des coûts de consommables par session inférieurs et des exigences d'exploitation plus simples que les alternatives d'imagerie nucléaire ou d'IRM. Les systèmes d'imagerie nucléaire restent importants pour les lectures quantitatives TEP et TEMP dans les études de biodistribution des radiopharmaceutiques. La micro-IRM et la micro-échographie répondent à des besoins plus spécialisés en matière de contraste des tissus mous et de phénotypage cardiovasculaire en temps réel.
Les réactifs devraient croître à un CAGR de 10,89 % jusqu'en 2031, soutenus par leur rôle récurrent dans les flux de travail d'imagerie. Le groupe comprend les réactifs d'imagerie optique, les réactifs d'imagerie nucléaire, les agents de contraste IRM, les agents de contraste échographique, les agents de contraste TDM et autres. Les réactifs nucléaires conservent un rôle établi dans les études TEP et TEMP, notamment dans les travaux avec le 18F-FDG, les peptides marqués au 68Ga et les composés à base de 99mTc. Les sondes optiques sont développées à travers des fluorophores dans le proche infrarouge, des sondes activables et des systèmes de luciférase auto-luminescents. Ces produits peuvent augmenter la profondeur d'imagerie, réduire le bruit de fond d'autofluorescence et permettre des lectures moléculaires multiplexées. Une revue de 2025 a noté que les installations d'imagerie optique partagées soutenues par les subventions NIH S10 et des mécanismes européens comparables peuvent créer une demande continue de réactifs consommables.


Par techniques :
les méthodes aux radioisotopes dominent tandis que les méthodes basées sur les biomarqueurs progressentLes techniques basées sur les radioisotopes détenaient 42,79 % des revenus par technique en 2025, la part la plus importante dans cette segmentation. Le marché de l'imagerie in vivo continue de s'appuyer sur les méthodes pharmacocinétiques TEP et TEMP établies. Leur position est soutenue par les réseaux de production et de distribution d'isotopes en Amérique du Nord et en Europe. Elles bénéficient également d'un solide précédent dans les programmes de médicaments expérimentaux et de demandes d'autorisation de mise sur le marché. Les techniques basées sur les protéines luminescentes offrent une méthode complémentaire pour suivre la viabilité cellulaire et l'expression génique dans le temps. Ces techniques soutiennent les études d'immuno-oncologie et de biodistribution des vecteurs viraux avec un faible signal de bruit de fond.
Les techniques basées sur les biomarqueurs devraient croître à un CAGR de 11,94 % jusqu'en 2031. L'intérêt de la FDA et de l'Agence européenne des médicaments pour les biomarqueurs d'imagerie soutient leur utilisation comme critères pharmacodynamiques dans les soumissions de médicaments expérimentaux. Une étude de 2026 a démontré l'imagerie TEP ciblant l'intégrine αvβ6 pour la cartographie du remodelage épithélial dans des modèles précliniques de MASH, avec une analyse de biopsie hépatique humaine ex vivo soutenant la pertinence translationnelle. Thermo Fisher Scientific a annoncé en janvier 2026 une collaboration avec NVIDIA pour faire progresser l'instrumentation scientifique pilotée par l'IA. Cet effort répond à la charge de calcul dans l'analyse d'images de biomarqueurs. L'imagerie moléculaire photoacoustique et les sondes in vivo basées sur la spectroscopie Raman restent des domaines techniques plus restreints avec un intérêt croissant de la recherche académique.
Par utilisateur final :
les hôpitaux et cliniques dominent tandis que les organisations de recherche croissent plus rapidementLes hôpitaux et cliniques ont contribué à hauteur de 42,16 % des revenus par utilisateur final en 2025, leur conférant la part dominante de la taille du marché de l'imagerie in vivo. Leur rôle combine une capacité de recherche translationnelle avec une infrastructure diagnostique de qualité clinique. Les centres d'imagerie occupent une position intermédiaire, notamment en imagerie nucléaire, où la logistique centralisée de radiopharmacie peut soutenir un modèle en étoile. La catégorie autre comprend les établissements de recherche vétérinaire et les programmes biomédicaux gouvernementaux liés à la défense. Ces utilisateurs fournissent une activité stable, bien que non divulguée. La demande des hôpitaux et cliniques reste liée à la disponibilité d'installations avancées et de personnel qualifié.
Les organisations de recherche devraient croître à un CAGR de 12,63 % jusqu'en 2031, le taux le plus rapide parmi les utilisateurs finaux. Ce groupe comprend les centres médicaux universitaires, les organisations de recherche sous contrat spécialisées et les instituts de recherche à but non lucratif. Les commanditaires pharmaceutiques externalisent davantage les travaux de découverte précoce et d'activation des médicaments expérimentaux, encourageant les organisations de recherche sous contrat à investir dans des suites multimodalités. Les installations d'imagerie partagées soutenues par les subventions NIH S10 et des programmes européens comparables élargissent également l'accès aux plateformes avancées. Les organisations de recherche génèrent une grande partie des ensembles de données de biomarqueurs d'imagerie que les régulateurs commencent à utiliser dans les cadres de qualification. Cette position en fait une source clé de demande pour les réactifs de nouvelle génération et les outils d'analyse par IA dans le secteur de l'imagerie in vivo.

Analyse géographique
Marché de l'imagerie in vivo en Amérique du Nord
L'Amérique du Nord a représenté 36,16 % des revenus du marché de l'imagerie in vivo en 2026, soutenue par la concentration aux États-Unis de centres de recherche financés par des fonds publics, de campus de recherche pharmaceutique et biotechnologique, ainsi que d'organisations de recherche sous contrat. Le Canada contribue par une base croissante dans la recherche en oncologie et en neurosciences. Le Mexique demeure un marché national en phase précoce. La génération de revenus dans la région s'oriente vers des modèles d'imagerie en tant que service et de facturation par examen. Cette évolution transfère une plus grande part des revenus des ventes d'équipements vers les prestataires de services intégrés. Le programme de qualification des biomarqueurs de la FDA soutient la demande pour des plateformes capables de produire des données quantitatives adaptées aux soumissions réglementaires.
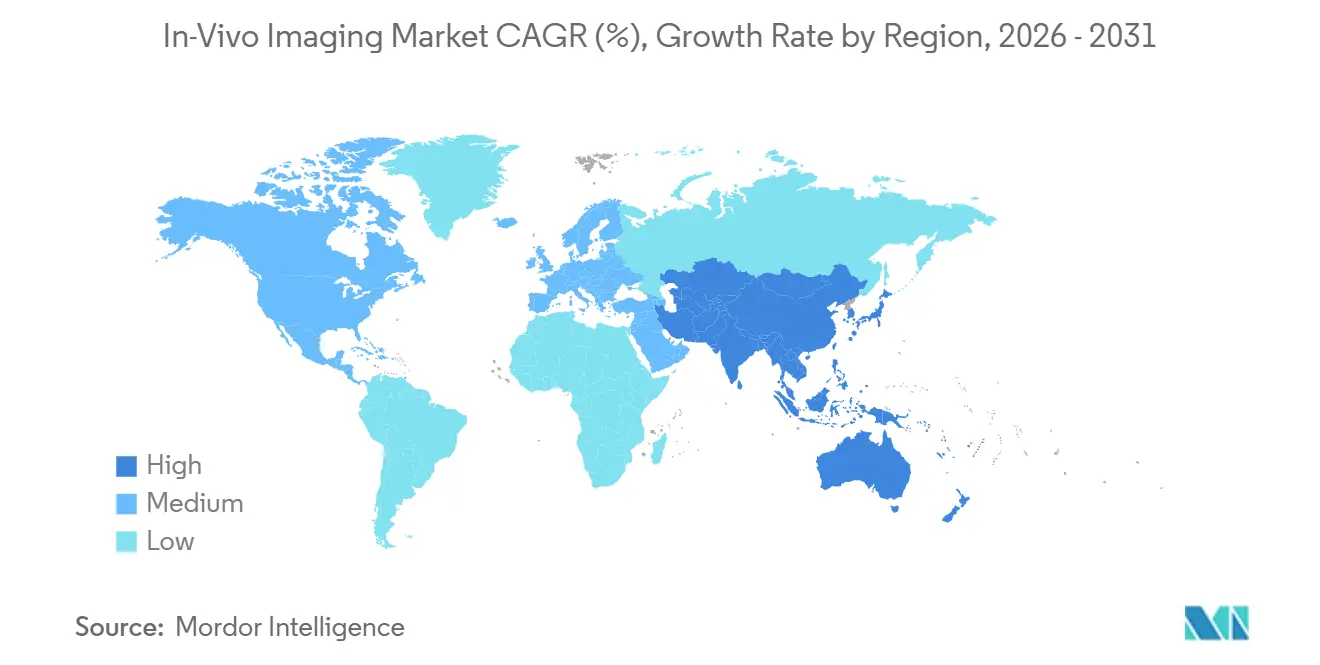
Marché de l'imagerie in vivo en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 13,51 % de 2026 à 2031, soit près de 3 points de pourcentage au-dessus du taux mondial. La Chine accroît ses capacités de recherche préclinique et constitue un centre de demande majeur dans la région. Le gouvernement chinois a annoncé en 2025 le financement de 5 nouveaux programmes de développement de scanners micro-CT haute résolution, soutenant ainsi les capacités de fabrication nationales. L'AMED japonaise a alloué 8,4 milliards JPY, soit l'équivalent de 56 millions USD, aux programmes d'imagerie en médecine régénérative en 2025. L'Inde, la Corée du Sud et l'Australie contribuent également au développement des infrastructures de recherche et aux collaborations entre monde académique et industrie. Cette base élargie confère au marché de l'imagerie in vivo de la région un potentiel plus vaste que celui de la Chine seule.
Marché de l'imagerie in vivo en EMEA et en Amérique du Sud
L'Europe occupe la deuxième position sur le marché de l'imagerie in vivo, avec l'Allemagne, le Royaume-Uni et la France soutenant des réseaux d'imagerie multi-institutionnels. L'Association Helmholtz en Allemagne et les réseaux financés par le Medical Research Council au Royaume-Uni contribuent à stabiliser les achats du secteur public. La directive européenne 2010/63/UE encourage la conception d'études longitudinales tout en renforçant les exigences de conformité pour les opérateurs. Le Moyen-Orient, l'Afrique et l'Amérique du Sud demeurent à des stades précoces d'adoption. Les fonds souverains d'investissement dans la santé des pays du GCC commencent à soutenir les infrastructures de recherche biomédicale. L'alignement réglementaire du Brésil sur les normes de la FDA pourrait soutenir les pôles de recherche de São Paulo en tant que hubs latino-américains pour les travaux précliniques à forte intensité d'imagerie. Le marché de l'imagerie in vivo pourrait en bénéficier si ces pôles obtiennent un accès élargi à des équipements qualifiés, à un soutien en radiopharmacie et à des opérateurs spécialisés.

Paysage concurrentiel
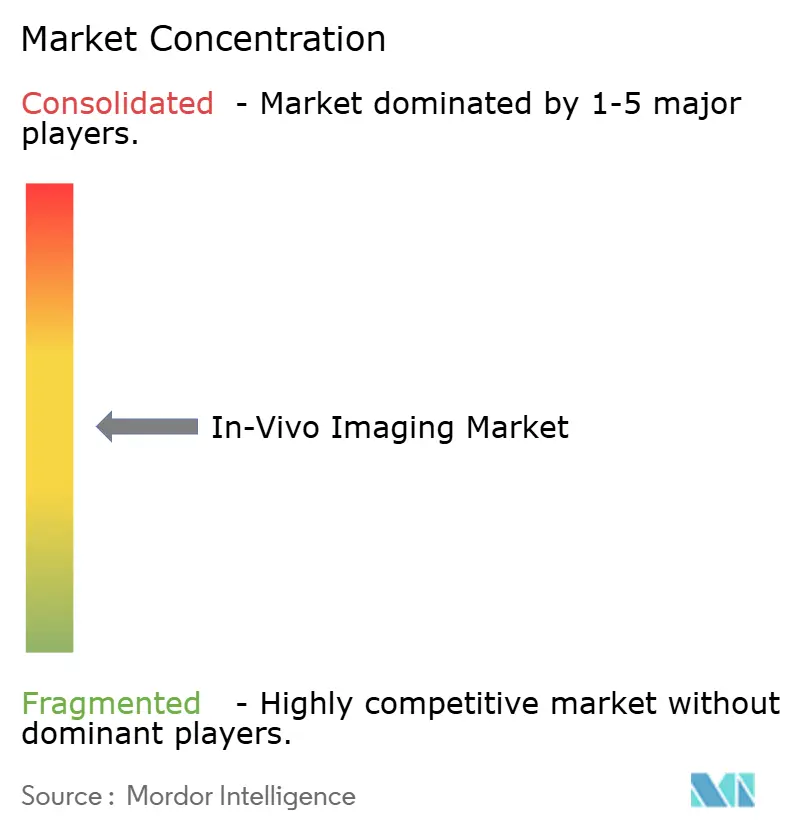
Le marché de l'imagerie in vivo présente une concentration modérée dans les systèmes haut de gamme et une concurrence plus fragmentée dans les réactifs et les logiciels. Bruker, Revvity, FUJIFILM VisualSonics, Siemens et Philips se disputent le marché au niveau des plateformes intégrées. Ces entreprises cherchent à ajouter des revenus de consommables et de logiciels à leurs ventes de matériel. Bruker a acquis Spectral Instruments Imaging en février 2024 pour ajouter l'imagerie par bioluminescence et fluorescence à son portefeuille préclinique. Bruker a également mis en service l'IRM préclinique BioSpec 18 Tesla à la Fondation Champalimaud en mai 2026. Ces actions combinent l'expansion du portefeuille avec un positionnement matériel haute performance.
Mediso, MILabs, MR Solutions, Aspect Imaging et Trifoil Imaging se disputent les niches nucléaires et IRM au sein du marché de l'imagerie in vivo. Leurs configurations modulaires et leurs propositions de coût total de possession plus faible peuvent séduire les institutions de recherche aux ressources en capital limitées. L'analyse quantitative assistée par IA, les sondes moléculaires ciblées et les modèles d'imagerie en tant que service restent des domaines d'opportunité importants. Revvity a lancé Living Image Synergy AI en septembre 2025 pour l'analyse multimodale couvrant l'optique, la micro-CT, l'échographie et d'autres modalités. Les fournisseurs de logiciels indépendants et les startups d'IA restent des alternatives pour les organisations ayant besoin d'outils neutres vis-à-vis des plateformes. Ces entreprises se positionnent là où l'analyse des données a historiquement nécessité une capacité informatique spécialisée.
Thermo Fisher Scientific et Miltenyi Biotec se disputent le marché des réactifs et consommables grâce à de larges réseaux de distribution et à la profondeur de leurs catalogues. Les fournisseurs axés sur le matériel peuvent trouver ces domaines difficiles à égaler sans investissement supplémentaire dans les canaux de distribution. LI-COR, CMR Naviscan et SCANCO Medical conservent des positions spécifiques dans la fluorescence dans le proche infrarouge, la numérisation optique spécialisée et l'imagerie dentaire et osseuse. La chimie des radiotraceurs ciblés est également un domaine de concurrence actif. Les nouveaux groupes prosthétiques 68Ga et 18F pour l'imagerie TEP illustrent l'importance de la chimie aux côtés de l'intégration des équipements. Le secteur de l'imagerie in vivo comprend donc à la fois de grands fournisseurs de plateformes et des entreprises spécialisées qui se distinguent par leur modalité, leur application ou leur expertise en réactifs. Le marché de l'imagerie in vivo reste ouvert aux concurrents ciblés qui résolvent des problèmes de flux de travail au sein d'une application de recherche définie.
Leaders du secteur de l'imagerie in vivo
FUJIFILM Holdings America Corporation
Hitachi, Ltd.
Koninklijke Philips N.V
PerkinElmer Inc.
Thermo Fisher Scientific Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'imagerie in vivo
- Aspect Imaging Ltd.
- Biospace Lab
- Bruker
- CMR Naviscan
- FUJIFILM
- GE Healthcare
- Guerbet
- Hitachi
- Koninklijke Philips
- LI-COR, Inc.
- Mediso
- MILabs
- Miltenyi Biotec
- MR Solutions
- PerkinElmer
- SCANCO Medical AG
- Siemens Healthineers
- Takara Bio
- Thermo Fisher Scientific
- Trifoil Imaging

Recent Industry Developments in Marché de l'imagerie in vivo
- Mai 2026 : Bruker a mis en service l'IRM préclinique BioSpec 18 Tesla à la Fondation Champalimaud à Lisbonne, au Portugal, le système d'IRM à alésage horizontal le plus puissant au monde. Le système 18T permet une imagerie spectroscopique par résonance magnétique ultra-haute résolution de la microstructure tissulaire et du métabolisme localisé, soutenant la recherche sur les métastases cancéreuses et la plasticité cérébrale dans des modèles précliniques, et positionnant Bruker comme le leader en termes d'intensité de champ dans l'IRM préclinique haute performance académique.
- Mars 2026 : Thermo Fisher Scientific a finalisé l'acquisition de Clario Holdings, Inc., ajoutant des technologies d'essais cliniques et des solutions eCliniques à sa plateforme de sciences de la vie. Bien qu'il s'agisse principalement d'un actif de gestion des données cliniques, l'opération renforce la capacité de Thermo Fisher à relier les données d'imagerie préclinique à la gestion des critères d'évaluation cliniques, une lacune qui a historiquement ralenti les flux de travail de traduction des biomarqueurs.
- Janvier 2026 : Thermo Fisher Scientific a annoncé une collaboration stratégique avec NVIDIA pour faire progresser l'instrumentation scientifique pilotée par l'IA et accélérer les performances en laboratoire. Le partenariat est directement pertinent pour les pipelines d'analyse des données d'imagerie préclinique, où les goulots d'étranglement informatiques, notamment dans la reconstruction micro-CT et TEP haute résolution, représentent une contrainte de débit majeure.


Périmètre du rapport mondial sur le marché de l'imagerie in vivo
Selon le périmètre du rapport, l'imagerie in vivo désigne les techniques non invasives permettant la visualisation des processus biologiques à l'intérieur d'un organisme vivant en temps réel. Elle permet aux chercheurs et aux cliniciens de surveiller l'anatomie, l'activité cellulaire, la progression des maladies et les réponses thérapeutiques sans perturber l'environnement biologique naturel.
Le marché de l'imagerie in vivo est segmenté par produit, techniques, utilisateur final et géographie. Par produit, le marché est segmenté en systèmes et réactifs. Par techniques, le marché est segmenté en radioisotopes, biomarqueurs, protéines luminescentes et autres. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres d'imagerie, organisations de recherche et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments susmentionnés.
| Systèmes d'imagerie optique |
| Systèmes d'imagerie nucléaire |
| Micro-IRM |
| Micro-échographie |
| Systèmes d'imagerie photoacoustique |
| Autres |
| Réactifs d'imagerie optique |
| Réactifs d'imagerie nucléaire |
| Agents de contraste IRM |
| Agents de contraste échographiques |
| Agents de contraste CT |
| Autres |
| Radio-isotopes |
| Biomarqueurs |
| Protéines luminescentes |
| Autres |
| Hôpitaux et cliniques |
| Centres d'imagerie |
| Organismes de recherche |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par modalité | Systèmes d'imagerie optique | |
| Systèmes d'imagerie nucléaire | ||
| Micro-IRM | ||
| Micro-échographie | ||
| Systèmes d'imagerie photoacoustique | ||
| Autres | ||
| Par réactifs | Réactifs d'imagerie optique | |
| Réactifs d'imagerie nucléaire | ||
| Agents de contraste IRM | ||
| Agents de contraste échographiques | ||
| Agents de contraste CT | ||
| Autres | ||
| Par techniques | Radio-isotopes | |
| Biomarqueurs | ||
| Protéines luminescentes | ||
| Autres | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres d'imagerie | ||
| Organismes de recherche | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'imagerie in vivo d'ici 2031 ?
Le marché de l'imagerie in vivo devrait atteindre 2,19 milliards USD d'ici 2031, contre 1,34 milliard USD en 2026, à un CAGR de 10,36 %. La croissance est liée à des travaux précliniques plus complexes en oncologie, en neurodégénérescence, en thérapie cellulaire et en thérapie génique.
Quel utilisateur final devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les organisations de recherche devraient croître à un CAGR de 12,63 % car les commanditaires externalisent les études en phase précoce et les installations d'imagerie partagées élargissent l'accès. Elles génèrent également des ensembles de données de biomarqueurs d'imagerie utilisés dans les cadres de qualification émergents.
Quelle région présente la plus forte opportunité de croissance jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 13,51 %, soutenue par l'expansion des infrastructures de recherche en Chine, au Japon, en Inde, en Corée du Sud et en Australie.
Comment l'IA affecte-t-elle les flux de travail d'imagerie préclinique ?
L'IA peut réduire le temps de segmentation, soutenir la cohérence entre les modalités et réduire la dépendance à l'annotation manuelle des images. Une étude citée a réalisé la segmentation micro-TDM corps entier d'une souris en 4 minutes, contre 28 à 32 minutes pour l'annotation manuelle.
Quelle région présente la plus forte opportunité de croissance jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 13,51 %, soutenue par l'expansion des infrastructures de recherche en Chine, au Japon, en Inde, en Corée du Sud et en Australie.
Comment l'IA affecte-t-elle les flux de travail d'imagerie préclinique ?
L'IA peut réduire le temps de segmentation, soutenir la cohérence entre les modalités et réduire la dépendance à l'annotation manuelle des images. Une étude citée a réalisé la segmentation micro-CT de corps entier de souris en 4 minutes, contre 28 à 32 minutes pour l'annotation manuelle.
Dernière mise à jour de la page le:



