
Tamanho e Participação do Mercado de Lúpulo
Análise do Mercado de Lúpulo por Mordor Intelligence
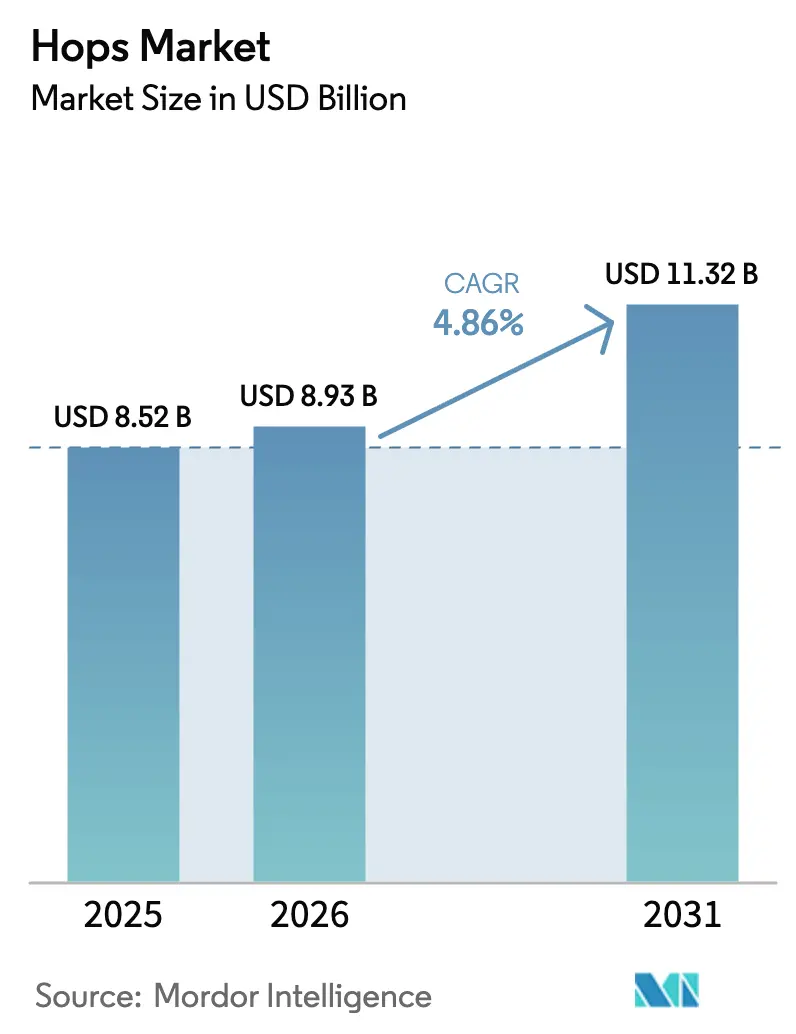
O tamanho do mercado de lúpulo foi avaliado em USD 8,52 bilhões em 2025 e estima-se que cresça de USD 8,93 bilhões em 2026 para atingir USD 11,32 bilhões até 2031, a um CAGR de 4,86% durante o período de previsão (2026-2031). O mercado é influenciado por um equilíbrio cada vez mais restrito entre área cultivada, produtividade e demanda por variedades especiais, moldando as estratégias dos produtores e as práticas de contratação. Os contratos antecipados respondem por 65–93% da produção anual, garantindo estabilidade de fluxo de caixa para os produtores, mas limitando a disponibilidade no mercado spot para cervejeiros artesanais focados em aroma. A Europa mantém sua relevância no mercado devido à sua capacidade de processamento consolidada, enquanto a região Ásia-Pacífico está testemunhando crescimento no segmento de cerveja artesanal, impulsionado pelo aumento da renda disponível e pela maior demanda por cervejas premium e cervejas sem álcool. Na América do Norte, os produtores estão migrando de cultivares de amargor de baixa margem para variedades de aroma proprietárias, enquanto os processadores sul-americanos estão explorando métodos de extração supercrítica para melhorar a recuperação de ácidos alfa. A vantagem competitiva no mercado agora depende da propriedade intelectual de cultivares, da agricultura de precisão e da capacidade de diversificar as fontes de receita por meio de oportunidades nutracêuticas e relacionadas a bebidas.
Principais Conclusões do Relatório
- Por geografia, a Europa liderou com 42,3% da participação do mercado de lúpulo em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 5,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Lúpulo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente popularidade da cerveja artesanal | +1.0% | Global, concentrado nos centros urbanos da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Expansão de microcervejarias | +0.7% | Principais mercados da Ásia-Pacífico, como China, Vietnã e Índia, com transbordamento para o Brasil e a Argentina | Médio prazo (2–4 anos) |
| Demanda crescente por lúpulo de aroma em cervejas lager premium | +0.6% | Europa, América do Norte e segmentos premium na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Aumento da renda disponível em economias emergentes | +0.5% | China, Índia, Vietnã, Emirados Árabes Unidos, Turquia e África do Sul | Longo prazo (≥4 anos) |
| Tendência de premiumização na cerveja sem álcool | +0.3% | Liderança inicial na Europa e na América do Norte, com expansão global | Curto prazo (≤2 anos) |
| Aumento nos extratos nutracêuticos à base de lúpulo | +0.2% | América do Norte e Europa, com emergência nos canais de bem-estar da Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade da Cerveja Artesanal
A cerveja artesanal passou de um interesse de nicho para uma preferência mainstream, impulsionada por cervejeiros que utilizam taxas de adição de lúpulo três a cinco vezes superiores às das cervejas lager industriais, o que aumentou significativamente a demanda por variedades de lúpulo de aroma [1]Fonte: Brewers Association, "Atualização de Cerveja Artesanal de Meados de 2025," brewersassociation.org. Na China, o número de cervejarias artesanais dobrou para 3.100 entre 2021 e 2023, impulsionando as vendas de USD 662 milhões para USD 971 milhões, com uma meta projetada de USD 1,5 bilhão até 2028[2]Fonte: Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos, "Resumo do Mercado de Lúpulo da China," fas.usda.gov. Em contraste, mercados maduros como os Estados Unidos registraram uma leve queda no número de cervejarias em meados de 2025, indicando saturação do mercado e uma mudança nos investimentos em inovação para cidades da região Ásia-Pacífico. Variedades de lúpulo de aroma como Citra e Nelson Sauvin comandam um prêmio de preço de 15–20%, incentivando os produtores a realocar área cultivada das variedades de lúpulo de amargor commodity.
Expansão de Microcervejarias
O licenciamento de microcervejarias registrou crescimento significativo em toda a região Ásia-Pacífico, com a China adicionando 1.400 estabelecimentos entre 2021 e 2023. O emergente setor de cerveja artesanal do Brasil está passando por uma expansão semelhante, enquanto as mais de 300 cervejarias do Chile respondem por 1,7% da participação do mercado doméstico de cerveja do país. O setor canadense de cerveja artesanal permanece totalmente dependente de lúpulo importado. Os desequilíbrios contratuais são evidentes, pois os pequenos produtores frequentemente carecem de poder de barganha para garantir acordos de fornecimento plurianuais, ficando dependentes de mercados spot voláteis, onde as variedades de lúpulo de aroma comandam preços premium. As cooperativas de propriedade dos produtores, como a Yakima Chief Hops, desempenham um papel crucial ao alocar variedades limitadas de lúpulo para as cervejarias associadas, fortalecendo assim as cadeias de fornecimento direto ao cervejeiro.
Demanda Crescente por Lúpulo de Aroma em Cervejas Lager Premium
As cervejas lager convencionais estão adotando cada vez mais receitas com perfil de aroma pronunciado, refletindo a influência da cerveja artesanal nas preferências dos consumidores. A safra de lúpulo da Alemanha em 2024, totalizando 46.536 toneladas métricas, respondeu por 41% do fornecimento global. No entanto, as condições de seca levaram a uma redução na previsão de 2025, impactando a disponibilidade das variedades Hallertau Mittelfrüh e Tettnang. Os produtores da Nova Zelândia capitalizam a temporada de colheita do Hemisfério Sul para exportar 85% de sua produção, com variedades triploides comandando preços de aproximadamente USD 20.700 por tonelada métrica. A Polônia exporta principalmente lúpulo na forma de cones brutos, enquanto os comerciantes da Alemanha e dos Estados Unidos realizam predominantemente os processos de extração com valor agregado.
Aumento nos Extratos Nutracêuticos à Base de Lúpulo
O xanthohumol, presente em concentrações que variam de 0,11 a 12,7 miligramas por grama, constitui a base para novas formulações nutracêuticas que visam proporcionar benefícios antioxidantes e anti-inflamatórios à saúde. A extração supercrítica no Vale do Ribeira, no Brasil, alcança uma taxa de recuperação de 72% para ácidos alfa, em comparação com 15% pelos métodos baseados em solventes, garantindo pureza de grau farmacêutico. Os obstáculos regulatórios são minimizados pela designação "Geralmente Reconhecido como Seguro" (GRAS) da Administração de Alimentos e Medicamentos dos Estados Unidos e pelas opiniões favoráveis da Autoridade Europeia para a Segurança dos Alimentos. Fornecedores como Kalsec e John I. Haas estão expandindo a produção de extratos padronizados para uso em suplementos alimentares, alimentos funcionais e cosméticos. Além disso, o crescente mercado de bem-estar da China apresenta uma oportunidade de alta margem, desde que os processadores domésticos cumpram os requisitos de certificação de Boas Práticas de Fabricação (BPF).
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regiões de cultivo limitadas | -0.6% | Global, agudo na Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥4 anos) |
| Impacto das mudanças climáticas na produtividade | -0.9% | Alemanha, República Tcheca, Noroeste do Pacífico e Austrália | Curto prazo (≤2 anos) |
| Preços voláteis na porteira da fazenda prejudicando contratos de longo prazo | -0.5% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Aumento dos custos de mão de obra nas principais regiões produtoras de lúpulo | -0.7% | Estados Unidos, Canadá, Alemanha, Reino Unido e Austrália | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Regiões de Cultivo Limitadas
A produção de lúpulo é viável apenas entre 35 e 55 graus de latitude, tornando os mercados emergentes de cerveja fortemente dependentes de importações. Os Estados Unidos, a Alemanha e a República Tcheca respondem coletivamente por mais de 75% da produção global de lúpulo, enquanto países como China, Brasil e África do Sul importam mais de 99% de seu lúpulo para fabricação de cerveja em 2024. No Brasil, o cultivo de lúpulo permanece mínimo, apesar dos rendimentos favoráveis de extração, o que leva a custos de desembarque mais elevados devido a fretes e tarifas. Em 2024, as fazendas de lúpulo livres de doenças da Nova Zelândia alcançaram preços premium de aproximadamente USD 20.700 por tonelada métrica. No entanto, elas representam apenas 0,5% da área de cultivo global[3]Fonte: New Zealand Hops, "Visão Geral do Setor 2024," nzhops.co.nz. A Argentina e o Quênia iniciaram programas-piloto, e a ausência de instalações de peletização e extração exige o envio de lúpulo bruto para a Europa ou América do Norte para processamento. A Polônia exporta 65% de seus cones de lúpulo como matéria-prima, perdendo o valor agregado do processamento a jusante.
Aumento dos Custos de Mão de Obra nas Principais Regiões Produtoras de Lúpulo
Em 2024, os salários agrícolas no Estado de Washington aumentaram 3,1%, atingindo USD 18,73 por hora, enquanto o programa federal de visto H-2A estabeleceu salários mínimos de até USD 19,75 por hora[4]Fonte: Departamento de Estatísticas do Trabalho dos Estados Unidos, "Salários Agrícolas 2024," bls.gov. Na Alemanha, os custos de mão de obra agrícola tiveram média de EUR 13,50 por hora, equivalente a USD 14,85 por hora, contribuindo para despesas mais elevadas em atividades intensivas em mão de obra. Esses custos crescentes levaram muitos agricultores a explorar a automação e a mecanização como meio de reduzir sua dependência do trabalho manual. Colheitadeiras mecânicas, com preços entre USD 500.000 e USD 1 milhão, impõem encargos financeiros substanciais às propriedades familiares, frequentemente exigindo investimentos significativos ou opções de financiamento. No Canadá, a produção doméstica limitada deve-se principalmente às curtas estações de cultivo e aos elevados custos de mão de obra, que tornam difícil para os agricultores competir com as importações de regiões com condições de cultivo mais favoráveis e despesas de produção mais baixas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
A Europa deteve uma participação dominante de 42,3% do mercado de lúpulo em 2025, impulsionada por seus terroirs tradicionais, capacidades avançadas de processamento e robustas redes de contratação. A região de Hallertau, na Alemanha, permanece um contribuinte-chave, embora a seca e as pressões de pragas tenham reduzido a previsão de 2025, levando os cervejeiros a diversificar o fornecimento para a República Tcheca e a Eslovênia. Em 2022, o Reino Unido importou USD 25,46 milhões em extratos de lúpulo, destacando o duplo papel da Europa como produtora e redistribuidora. A Polônia exporta principalmente cones de lúpulo brutos, refletindo lacunas de processamento que permitem aos comerciantes alemães e norte-americanos capturar margens mais elevadas. A tradição cervejeira trapista da Bélgica sustenta importações constantes de lúpulos nobres, enquanto o comércio russo permanece volátil devido às sanções que afetam as instalações da Anadolu Efes.
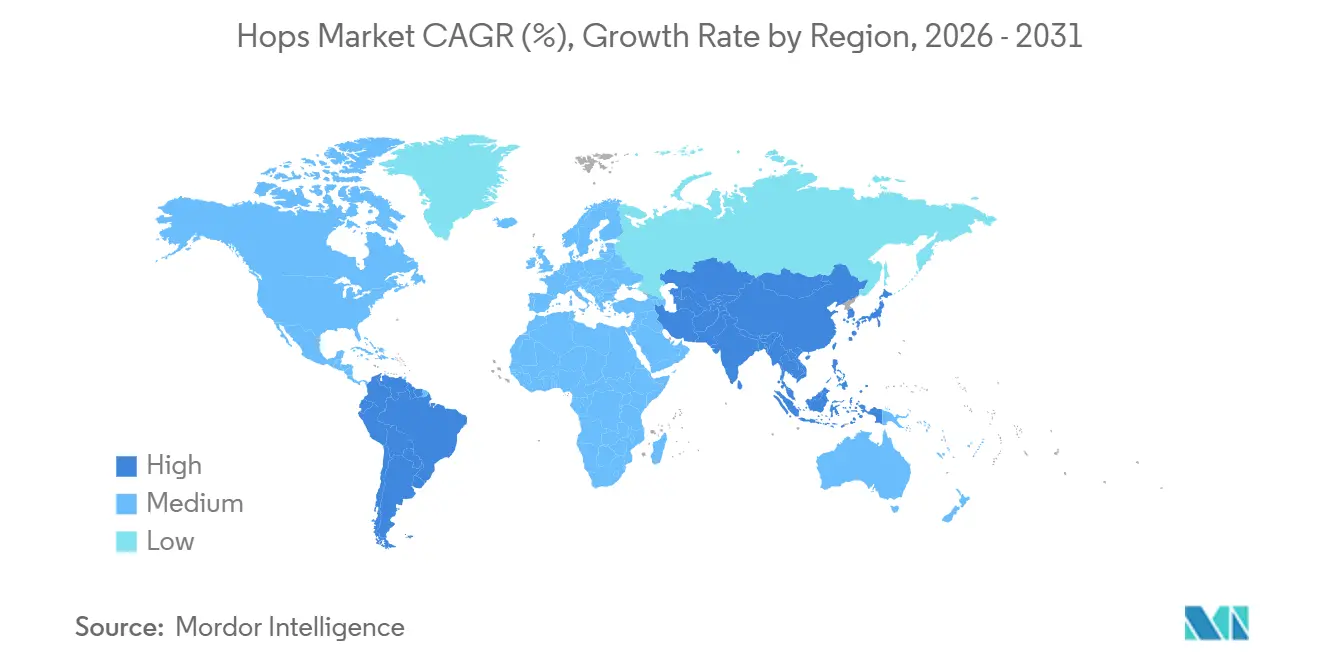
A região Ásia-Pacífico é o mercado de lúpulo de crescimento mais rápido, com um CAGR projetado de 5,1% até 2031. O crescimento é impulsionado pela expansão do setor de cerveja artesanal da China e pelas atualizações de cervejas lager premium na Índia e no Vietnã. Apesar de importar mais de 99% de seu lúpulo, o aumento da renda disponível está impulsionando a demanda por cultivares de aroma proprietários provenientes dos Estados Unidos, Austrália e Nova Zelândia. Espera-se que o mercado de lúpulo da região reduza a diferença à medida que os grandes cervejeiros reformulam as cervejas lager com perfis frutados e de dry-hopping. Embora o cultivo doméstico permaneça limitado, fazendas-piloto e iniciativas de tecnologia de extração na Austrália e no Brasil indicam um movimento gradual em direção à autossuficiência regional.
A América do Norte produziu 39.496 toneladas métricas de lúpulo em 2024, embora a área cultivada tenha diminuído à medida que os produtores migram de variedades de amargor de baixa margem para linhas de aroma patenteadas. O Noroeste do Pacífico permanece um polo global de inovação de cultivares, com variedades como Simcoe, Mosaic e Citra liderando o mercado. Na América do Sul, o mercado de lúpulo ainda está em seus estágios iniciais de desenvolvimento. O Brasil está testando métodos de extração supercrítica para alcançar a autossuficiência, e os ensaios patagônicos da Argentina aguardam escalabilidade. O mercado de lúpulo no Oriente Médio e na África tem previsão de quase dobrar até 2031, impulsionado pelo consumo de expatriados nos Emirados Árabes Unidos e pelos corredores de turismo.


Panorama regulatório
O comércio e a qualidade do lúpulo são moldados por padrões de comercialização, certificação e controles de importação que abrangem cones, pellets e extratos. Na União Europeia, o Regulamento de Execução (UE) 2024/601 e o Regulamento Delegado (UE) 2024/602 estabelecem a estrutura atual para padrões de comercialização e certificação de lúpulo e produtos derivados, substituindo regras anteriores da UE e reforçando a rastreabilidade junto às autoridades competentes dos Estados-Membros.
Fora da UE, a conformidade é frequentemente impulsionada pela equivalência de importação e por requisitos fitossanitários, em vez de inspeção doméstica obrigatória. O Reino Unido estendeu os controles de importação para lúpulo e produtos derivados, incluindo o uso de certificados da UE ou atestados de equivalência para importações de terceiros países, até 1º de fevereiro de 2027. Nos Estados Unidos, a inspeção oficial do lúpulo é fornecida sob o Agricultural Marketing Act de 1946 (por meio dos serviços USDA FGIS) e é tipicamente permissiva, salvo quando exigida por compradores ou protocolos. A certificação fitossanitária para exportações é gerenciada pelo USDA APHIS por meio do PCIT, para atender aos padrões de pragas e doenças dos países importadores.
Análise da cadeia de valor
A cadeia de valor do lúpulo começa com o fornecimento especializado de insumos (rizomas/material de plantio, sistemas de treliça, irrigação e proteção de cultivos), passando depois para a produção agrícola em regiões delimitadas por latitude. Após a colheita, a secagem em estufa e a prensagem alimentam o processamento posterior em pellets e extratos, que são então distribuídos para cervejarias e usuários finais não cervejeiros. O processamento e a comercialização capturam boa parte do valor por meio da peletização, extração por CO2 ou outros métodos, mistura e garantia de qualidade, enquanto cooperativas e casas comerciais coordenam a contratação, o estoque e a logística, particularmente para variedades aromáticas com alocação mais restrita.
Dois aspectos estruturais moldam o fluxo e a precificação ao longo da cadeia: excesso de estoque e complexidade da contratação. O USDA relatou estoques de lúpulo mantidos por produtores, revendedores e cervejarias em 173 milhões de libras em 1º de março de 2025, uma queda de 6% em relação ao ano anterior, o que reforça o poder de negociação dos compradores em transações spot e renovações. Nos Estados Unidos, as variedades proprietárias ocupam uma grande parcela da área cultivada (cerca de 63%, segundo relatórios do setor), muitas vezes com propriedade dividida entre proprietários de terras e detentores dos direitos de variedade, o que retarda a racionalização de área cultivada e complica renegociações entre produtores e cervejarias. Órgãos de coordenação como a International Hop Growers Convention e associações nacionais ajudam a alinhar planos de fornecimento, mas persistem estrangulamentos onde regiões carecem de capacidade local de peletização e extração e precisam enviar matéria-prima para processadores estabelecidos.
Cenário Competitivo
O mercado de lúpulo envolve cooperativas de propriedade dos produtores e programas de melhoramento de variedades proprietárias, resultando em uma base de fornecimento fragmentada e transferindo o poder de precificação para os originadores de cultivares. As casas comerciais tradicionais, algumas com histórias multigeracionais que abrangem 160 a 225 anos, estão passando por transições de liderança. Em 2024, essas transições refletem uma mudança dos modelos de sucessão familiar para estruturas de gestão profissional, impulsionada pela crescente intensidade de capital e pela concorrência global. Essas cooperativas aproveitam os relacionamentos tradicionais e as variedades proprietárias para atender aos cervejeiros artesanais que buscam perfis aromáticos únicos que diferenciam seus produtos.
Oportunidades estão surgindo em tecnologia de processamento e aplicações fora da fabricação de cerveja, com a extração supercrítica de dióxido de carbono alcançando uma taxa de recuperação de ácidos alfa de 72%, em comparação com 15% pelos métodos convencionais. Esse avanço permite pureza de grau farmacêutico para mercados nutracêuticos. Nesses mercados, concentrações de xanthohumol que variam de 0,11 a 12,7 miligramas por grama são altamente valorizadas em suplementos alimentares, alimentos funcionais e cosméticos. As casas comerciais estão criando divisões especializadas para atender mercados fora da fabricação de cerveja, com foco em antioxidantes derivados do lúpulo e óleos essenciais para aplicações de bem-estar. Enquanto isso, players menores estão adotando modelos de vendas diretas ao cervejeiro e peletização na fazenda, contornando os canais comerciais tradicionais para capturar margens com valor agregado. Eles capitalizam a temporada de colheita do Hemisfério Sul, que vai de setembro a março, e seu status livre de doenças para abastecer os cervejeiros do Hemisfério Norte durante a entressafra.
A tecnologia de processamento emergiu como uma área-chave de competição. A taxa de recuperação de ácidos alfa de 72% do Brasil demonstra o potencial da extração supercrítica. Empresas como Kalsec e a divisão BetaTec da John I. Haas estão avançando em extratos padronizados de xanthohumol para uso em suplementos alimentares, que oferecem margens mais elevadas em comparação com as aplicações de fabricação de cerveja. O aumento dos custos de mão de obra em regiões como o Estado de Washington, Alemanha e Austrália está impulsionando a mecanização e pode acelerar a consolidação à medida que fazendas com capital insuficiente saem do mercado.
Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram em duas áreas onde as restrições já são visíveis: (1) resiliência climática e redução de custos no nível da fazenda, e (2) aplicações posteriores de maior valor além da cervejaria. O melhoramento genético habilitado por genoma passou de uma seleção incremental para programas mais direcionados, apoiado pela publicação, em maio de 2026, de um mapa genético abrangente do lúpulo liderado pela Helmholtz Munich em parceria com a Hopsteiner e o Carlsberg Research Laboratory, o que apoia o desenvolvimento mais rápido de cultivares tolerantes ao calor e à seca e com traços de sabor personalizados. A Kirin Holdings divulgou, em setembro de 2025, uma técnica de propagação de mudas que utiliza um tratamento térmico de seis semanas a 25 graus Celsius para induzir tolerância ao calor e à seca, indicando trabalho contínuo para estabilizar rendimentos e qualidade sob estresse climático.
Em termos de processamento e diversificação, os caminhos de extratos de maior margem e nutracêuticos criam espaço para crescimento em regiões que atualmente enviam cones brutos por falta de infraestrutura de extração. O contexto já destaca que a extração supercrítica alcança recuperação de ácido alfa substancialmente maior em comparação com métodos por solvente, e extratos padronizados de xantumol estão sendo ampliados por fornecedores como Kalsec e John I. Haas para expansão em suplementos alimentares, alimentos funcionais e cosméticos. Investimentos em adaptação no lado agrícola também funcionam como uma proteção de custos, incluindo a expansão, em julho de 2026, de um projeto piloto agri-fotovoltaico na Baviera (Wimmer/Gruber Tandem) que cobre cinco hectares com 2 MWp, conectando proteção de cultivos e geração de energia em uma importante região produtora de lúpulo.
Desenvolvimentos recentes do setor
- Abril de 2026: a Yakima Chief Hops expandiu sua parceria de fornecimento com a IGN Quality Hops na Alemanha para fortalecer o acesso a variedades alemãs de lúpulo. A iniciativa aumenta a redundância da cadeia de suprimentos para cervejarias que buscam perfis aromáticos europeus e reduz o risco de dependência de uma única região durante períodos de alocação restrita.
- Março de 2026: a Constellation Brands anunciou um acordo para adquirir a participação remanescente na HOPWTR, uma bebida não alcoólica posicionada em torno de ingredientes derivados do lúpulo. A aquisição sinaliza a continuidade da comercialização de aplicações relacionadas ao lúpulo além da cerveja e pode aumentar a demanda por extratos padronizados de lúpulo e compostos de sabor.
- Novembro de 2024: o TOP HOP GROUP anunciou uma aquisição, expandindo sua presença no setor de lúpulo tcheco. A consolidação no nível de processadores e comerciantes apoia portfólios de fornecimento mais amplos e pode melhorar o acesso a capacidades de peletização e controle de qualidade para cadeias de suprimentos orientadas à exportação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor do lúpulo vendido para uso comercial, principalmente para cervejaria, onde a demanda é moldada pela área cultivada, rendimentos e padrões de contratação nas principais regiões produtoras e consumidoras.
Exclusões de escopo: excluímos a cerveja finalizada e outras bebidas subsequentes, e não contamos ingredientes aromatizantes não relacionados que não sejam derivados do lúpulo.
Visão geral da segmentação
- Por Geografia
- América do Norte
- Estados Unidos
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Canadá
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Estados Unidos
- Europa
- Alemanha
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Reino Unido
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Rússia
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- República Tcheca
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Bélgica
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Polônia
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Eslovênia
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Alemanha
- Ásia-Pacífico
- China
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Austrália
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Vietnã
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- China
- América do Sul
- Brasil
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Argentina
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Brasil
- Oriente Médio
- Turquia
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Emirados Árabes Unidos
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Turquia
- África
- Quênia
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- África do Sul
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Quênia
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual clara sobre cultivo, comércio e precificação do lúpulo, pois esses são os fatores práticos que movem a oferta e o valor ano a ano. Conjuntos de dados públicos e publicações oficiais foram usados para ancorar tendências de área cultivada, área colhida, direção de rendimento e fluxos transfronteiriços, o que ajuda a evitar dimensionar o mercado a partir da perspectiva de um único país.
Referências típicas incluem fontes como a FAOSTAT para indicadores de cultivo e área, a UN Comtrade para direção de importação e exportação, o USDA e departamentos nacionais de agricultura para perspectivas de safra, e o Eurostat para séries regionais de agricultura e comércio, além de publicações de associações de produtores e cervejeiros de lúpulo, quando disponíveis. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram usados para entender normas de contratação, mudanças no mix de produtos e alterações de capacidade no processamento. Além disso, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, verificações de comércio no nível de embarque e bases de dados de patentes para validar atividade tecnológica e de variedades, e esta lista de pesquisa documental não é exaustiva, pois muitas outras fontes também foram consultadas para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
Para tornar o modelo realista, conversamos e realizamos pesquisas com pessoas ao longo da cadeia de valor do lúpulo, incluindo produtores, processadores, comerciantes, importadores e equipes de compras de cervejarias, e depois revisitamos as premissas onde as respostas não correspondiam aos sinais da pesquisa documental. Como este é um mercado global, os insumos foram balanceados entre as principais regiões produtoras e os principais centros de demanda, para que pudéssemos verificar a coerência da precificação, das participações contratadas versus spot e das mudanças no mix de variedades que alteram os preços médios de venda ao longo do tempo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 14% | APAC: 41% |
| Nível médio: 42% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Players menores: 19% | Gerentes: 47% | Américas: 23% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma abordagem top-down, na qual dados de produção e comércio reconstroem o conjunto de oferta disponível, que é então convertido em valor usando a direção do preço no atacado e verificações do mix de forma do produto. Essa visão é então corroborada com aproximações bottom-up seletivas, como preço amostrado por quilograma por origem principal, verificações de canal sobre volumes contratados e consolidações de fornecedores onde os dados financeiros públicos permitem, antes que os totais sejam ajustados para lacunas.
Os principais insumos utilizados no modelo de mercado incluem variações de área colhida e rendimento, níveis de cobertura de contratos, volumes de exportação e importação por principais origens e destinos, movimento médio de preço no atacado e a mudança de participação em direção a variedades aromáticas e especiais de maior valor (ilustrativo, não exaustivo). Quando uma série de dados de um país estava ausente ou atrasada, a preenchemos usando padrões de temporadas próximas, espelhos de comércio e faixas de sanidade baseadas em entrevistas, e essa etapa foi documentada para que possa ser repetida.
Para a previsão, utilizou-se análise de cenários, pois a variabilidade de oferta impulsionada pelo clima e o comportamento de contratação podem alterar a disponibilidade e a precificação mais rapidamente do que uma tendência linear. Variáveis como intenções de área plantada, perspectivas de demanda cervejeira, aperto de estoques e progressão de preços esperada foram testadas sob estresse com especialistas, e utilizamos o conjunto de cenários mais consistente para estender a janela de previsão.
Validação de dados e ciclo de atualização
Validamos os resultados verificando se o consumo implícito e os balanços comerciais fazem sentido em relação a sinais independentes, como totais de exportação no nível do país, direção de preços observada e mudanças relatadas na área cultivada. Quando um número parece incorreto, o decompomos até o nível de país e fator determinante, reverificamos o momento de origem e as conversões de unidades e, então, recontatamos os respondentes relevantes se a variância permanecer material.
Antes da publicação, o modelo e o texto passam por revisões analíticas em múltiplas etapas, para que premissas, cálculos e narrativa permaneçam alinhados. O relatório é atualizado anualmente e, caso ocorra um choque de oferta significativo ou uma mudança comercial relevante, uma atualização intermediária é acionada. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, alinhada ao corte de dados atual.
Tamanho do mercado de lúpulo segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados sobre o mercado de lúpulo podem diferir mesmo quando o nome do tema parece o mesmo, porque o escopo pode variar entre lúpulo bruto, formas processadas e usos adjacentes fora da cervejaria, e porque os tratamentos de precificação e comércio nem sempre são consistentes. A tabela abaixo mostra como diferenças nas aplicações incluídas, na lógica de formação de preço e no ano usado para atualizações podem ampliar ou reduzir o valor relatado.
As principais lacunas geralmente vêm de saber se as estimativas incorporam usos não cervejeiros, como posicionamento nutracêutico ou medicinal, como a precificação contratual é convertida em um preço médio de venda, e se o volume está alinhado à produção e aos balanços comerciais ou é inferido a partir de declarações de demanda de alto nível. A tabela também sugere diferenças na cadência de atualização, onde um corte de dados mais antigo pode não captar uma mudança na área cultivada, nos rendimentos ou no mix de exportação que afeta diretamente o valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,93 bilhões de USD (2026) | |
| Periódico Comercial A | 8,10 bilhões de USD (2023) | Utiliza um ano-base anterior e apresenta um horizonte mais curto, e parece combinar casos de uso amplos sem reconciliá-los claramente com a produção e os balanços comerciais, o que pode alterar o nível de preço implícito. |
| Consultoria Regional B | 7,80 bilhões de USD (2026) | Uma cobertura declarada mais ampla entre aplicações é combinada com clareza limitada sobre a formação de preço por forma e participação contratada versus spot, o que pode reduzir o valor quando um preço médio de venda combinado conservador é aplicado. |
A tabela mostra uma dispersão que decorre principalmente do escopo e do tratamento de precificação, e no modelo da Mordor Intelligence o valor é vinculado a verificações de tendência de produção, movimentos de importação e exportação e preço no atacado para o corte de dados de 2026, de modo que o total de mercado permaneça rastreável a fatores repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de lúpulo em 2031?
O mercado de lúpulo tem previsão de atingir USD 11,32 bilhões até 2031.
Qual região detém a maior participação na receita do lúpulo?
A Europa deteve 42,3% do valor global em 2025 devido à produção e capacidade de processamento dominantes da Alemanha.
Qual região está crescendo mais rapidamente na demanda por lúpulo?
A Ásia-Pacífico tem projeção de crescimento de 5,1% ao ano até 2031, impulsionada pela expansão do segmento artesanal da China.
Por que o lúpulo de aroma é cada vez mais importante para os cervejeiros?
As cervejas lager premium e as cervejas artesanais utilizam taxas de adição tardia de lúpulo mais elevadas, criando prêmios de preço de 15–20% para cultivares como Citra e Nelson Sauvin.
Quais novas oportunidades fora da fabricação de cerveja existem para os produtores de lúpulo?
A extração supercrítica permite xanthohumol de alta pureza para nutracêuticos e alimentos funcionais, oferecendo margens mais elevadas do que os canais tradicionais de fabricação de cerveja.
Página atualizada pela última vez em:



