
Tamanho e Quota do Mercado de Gestão de Instalações de Hong Kong
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
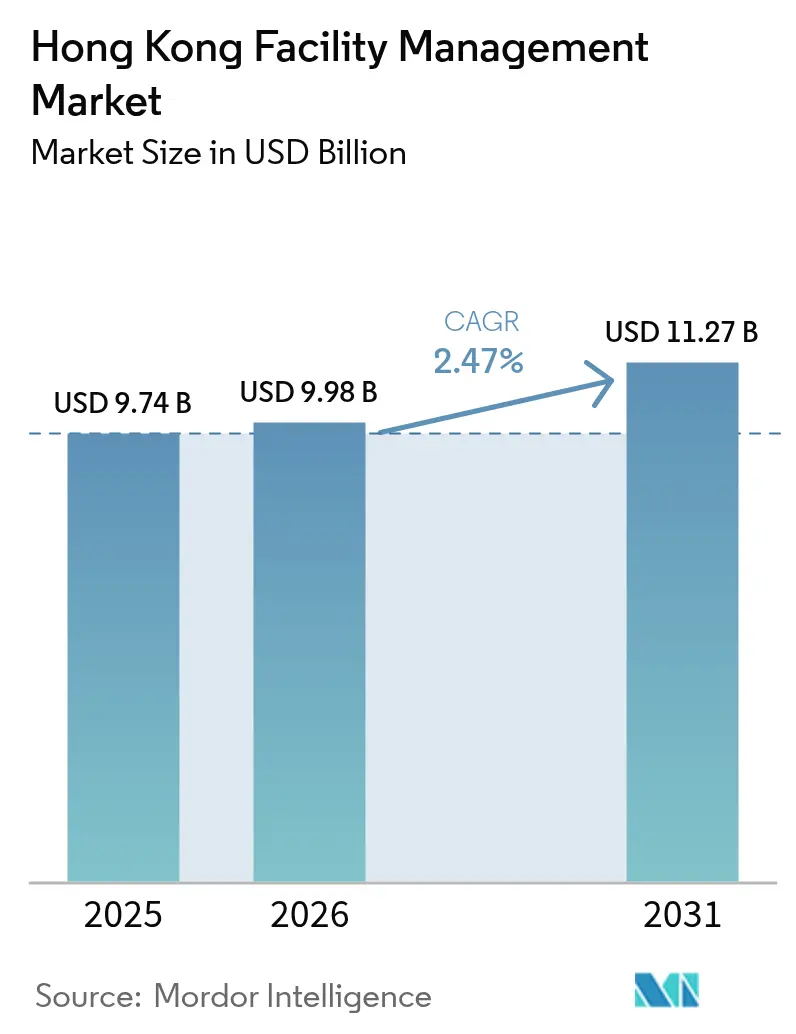
| Tamanho do mercado no ano base (2025) | 9.74 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.47 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações de Hong Kong por Mordor Intelligence
O tamanho do mercado de gestão de instalações de Hong Kong foi avaliado em USD 9,74 mil milhões em 2025 e estima-se que cresça de USD 9,98 mil milhões em 2026 para atingir USD 11,27 mil milhões até 2031, a uma CAGR de 2,47% durante o período de previsão (2026-2031). A taxa de expansão reflete uma base imobiliária madura, onde o valor incremental provém da sofisticação dos serviços, da integração tecnológica e da rigorosa conformidade regulatória, em vez de novas adições de área de piso. Megaprojetos governamentais, uma crescente presença de centros de dados e normas obrigatórias de construção sustentável são os principais catalisadores de procura, enquanto a escassez de mão de obra e as concorrências agressivas de preço baixo restringem a expansão das margens. Fornecedores internacionais e locais focam-se, portanto, em contratos integrados, plataformas digitais de manutenção e ofertas orientadas para ESG de modo a capturar oportunidades premium no mercado de gestão de instalações de Hong Kong.
Principais Conclusões do Relatório
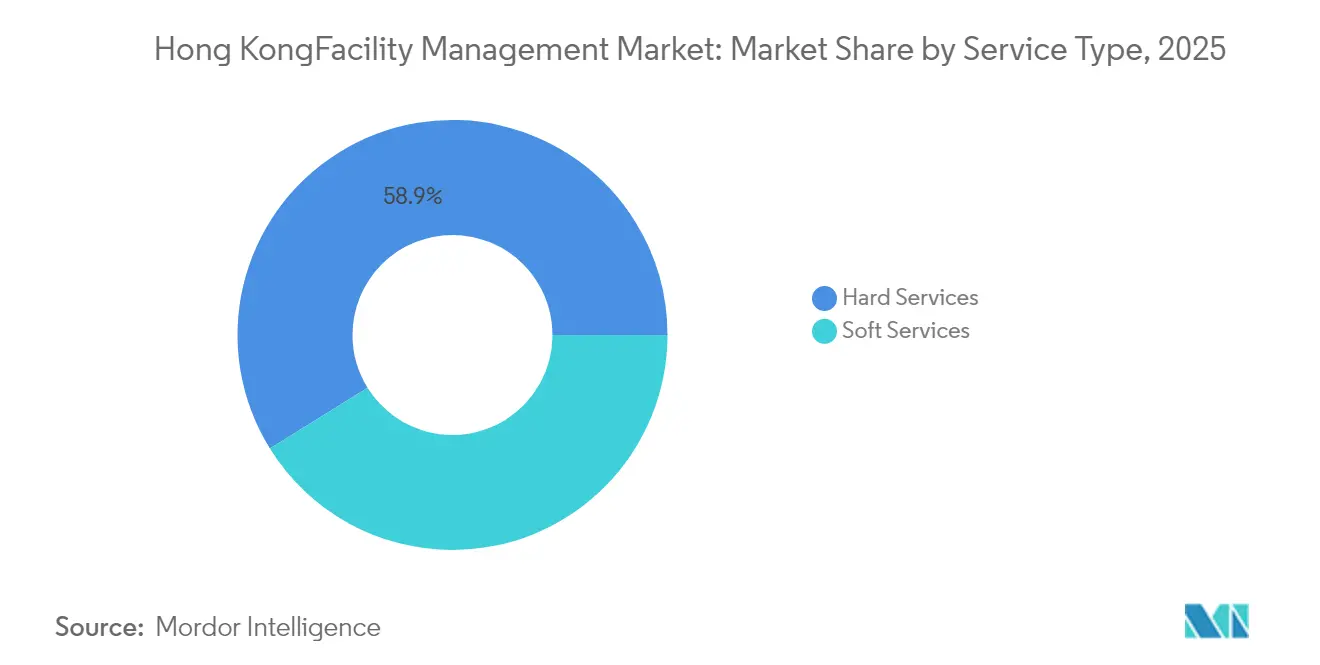
- Por tipo de serviço, os Serviços Técnicos representaram 58,85% da quota de receitas em 2025, enquanto os Serviços de Suporte têm uma previsão de CAGR de 3,63% até 2031, à medida que os contratos de bem-estar, segurança e gestão de resíduos aumentam de escala.
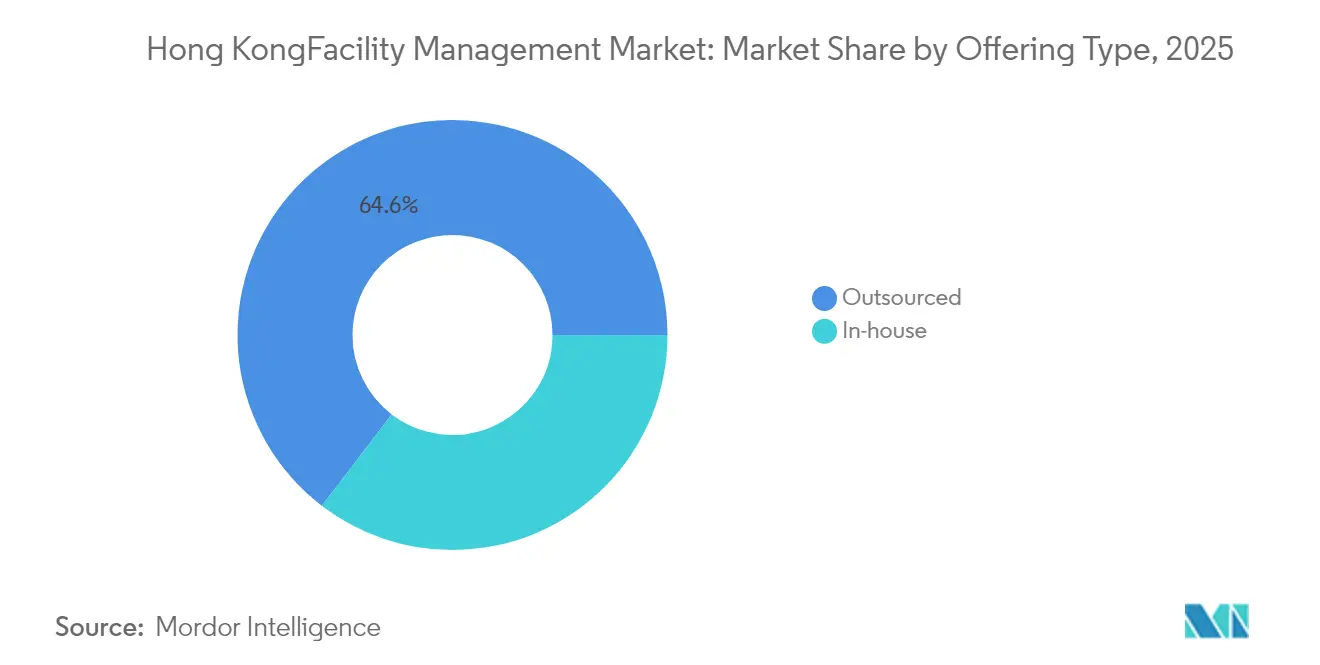
- Por tipo de oferta, os modelos terceirizados representaram 64,60% da quota do mercado de gestão de instalações de Hong Kong em 2025, e a categoria deverá crescer 3,12% até 2031, impulsionada pelas necessidades de flexibilidade de custos e pelas novas regras de transparência em contratação pública.
- Por setor de utilizador final, o segmento Comercial deteve 37,05% do tamanho do mercado de gestão de instalações de Hong Kong em 2025; prevê-se que Institucional e Infraestrutura Pública se expanda a uma CAGR de 4,02%, apoiado por orçamentos de requalificação e ligações de transporte.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações de Hong Kong
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Recuperação rápida da taxa de ocupação de escritórios de Grau A no pós-pandemia | +0.8% | Ilha de Hong Kong, Centro de Kowloon | Médio prazo (2-4 anos) |
| Megaprojetos de infraestrutura liderados pelo governo a impulsionar a procura de gestão de instalações | +1.2% | Novos Territórios, Ilha de Lantau | Longo prazo (≥ 4 anos) |
| Pressão empresarial para edifícios sustentáveis e instalações com certificação ESG | +0.6% | Central, Admiralty, Tsim Sha Tsui | Médio prazo (2-4 anos) |
| Impulso de otimização de custos rumo a modelos de gestão de instalações integrada terceirizada | +0.9% | Em todo o território | Curto prazo (≤ 2 anos) |
| Convergência obrigatória de BIM–IA a impulsionar serviços de manutenção preditiva | +0.4% | Novos empreendimentos, centros de dados | Longo prazo (≥ 4 anos) |
| Expansão da presença de centros de dados a exigir gestão de instalações de missão crítica especializada | +0.7% | Tseung Kwan O, Tsuen Wan | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Megaprojetos de Infraestrutura Liderados pelo Governo a Impulsionar a Procura de Gestão de Instalações
O programa de obras públicas do governo sustentou a maior tração no mercado de gestão de instalações de Hong Kong antes de junho de 2025. O projeto de Kwu Tung Norte e Fanling Norte, avaliado em HK$17,32 mil milhões (USD 2,25 mil milhões), abrangeu 70 hectares de formação de terrenos e exigiu contratos de gestão de instalações de ciclo de vida de ativos para MEP, segurança contra incêndio e monitorização de conformidade.[1]Departamento de Engenharia Civil e Desenvolvimento, "Obras Antecipadas de Formação de Terreno e Infraestruturas de Engenharia em Kwu Tung Norte e Fanling Norte," cedd.gov.hk Os gastos anuais em obras públicas de HK$225–345 mil milhões (USD 29,2–44,8 mil milhões) alargaram ainda mais o conjunto de concursos para fornecedores de serviços técnicos. Empreendimentos complexos como o túnel submarino da Rota 6 exigiram esquemas de manutenção com recurso a BIM que apenas operadores integrados podiam fornecer. Os fornecedores que combinam capacidades técnicas e de suporte asseguraram, portanto, visibilidade de receitas plurianuais no mercado de gestão de instalações de Hong Kong.
Pressão Empresarial para Edifícios Sustentáveis e Instalações com Certificação ESG
Os registos BEAM Plus subiram para 1.996 projetos em abril de 2025, confirmando que as métricas de sustentabilidade se tornaram um filtro central de contratação para senhorios e ocupantes. A Swire Properties reportou que 98% dos seus edifícios de propriedade exclusiva detinham a classificação BEAM Plus mais elevada, elevando o nível de desempenho exigido aos fornecedores de gestão de instalações. O Programa de Rótulo Verde de Hong Kong concedeu créditos BEAM bónus para produtos certificados, acelerando a procura de cadeias de abastecimento transparentes. O programa "Changemakers" da Hang Lung, orientado para os arrendatários, incorporou cláusulas de serviços verdes nos contratos de gestão de instalações, enquanto a ISS criou um cargo de Diretor de ESG do Grupo para integrar o conhecimento em sustentabilidade. Estas mudanças canalizaram valor incremental para operadores com capacidades verificadas de otimização energética e de reporte, aprofundando a penetração no mercado de gestão de instalações de Hong Kong nas carteiras de Grau A.
Impulso de Otimização de Custos Rumo a Modelos de Gestão de Instalações Integrada Terceirizada
A incerteza económica e as elevadas taxas de juro levaram os ocupantes a trocar folhas de pagamento fixas por contratos de custo variável. As receitas de gestão de instalações da CBRE cresceram 16% em termos homólogos no primeiro trimestre de 2025, lideradas por clientes dos setores tecnológico e de ciências da vida que procuravam soluções agregadas. A terceirização já detinha uma quota de 65,1% do mercado de gestão de instalações de Hong Kong em 2024, e a Portaria de Alteração da Gestão de Edifícios de 2024 impôs transparência nas concorrências públicas que favoreceu fornecedores integrados licenciados. Os clientes alcançaram poupanças de até 12% face à contratação fragmentada, reforçando a atração pelos modelos de fatura única. Como resultado, a gestão de instalações integrada terceirizada deverá superar o crescimento global do mercado de gestão de instalações de Hong Kong até 2030.
Expansão da Presença de Centros de Dados a Exigir Gestão de Instalações de Missão Crítica
As cargas de trabalho em nuvem e de IA desencadearam uma vaga de construção de centros de dados em Tseung Kwan O e Tsuen Wan. A Equinix comprometeu USD 124 milhões para o local HK6, com 3.550 armários de alta densidade com arrefecimento líquido que exige análise térmica contínua e gestão de redundância. A SUNeVision anunciou planos para o campus Mega Plus de 470.000 pés quadrados, necessitando de avaliações preditivas de consumo de energia e protocolos de segurança de Nível 4. Os contratos de gestão de instalações de missão crítica têm tipicamente um preço com um prémio de 40–60% face aos ativos comerciais padrão, tornando este segmento a fatia mais rentável do mercado de gestão de instalações de Hong Kong.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade prolongada dos preços imobiliários a travar novos contratos | -0.4% | Central, Admiralty, Causeway Bay | Curto prazo (≤ 2 anos) |
| Escalada dos custos laborais perante a escassez de técnicos especializados | -0.6% | Em todo o território | Médio prazo (2-4 anos) |
| Restrição das quotas de visto para trabalhadores estrangeiros a limitar a oferta de mão de obra de gestão de instalações | -0.3% | Em todo o território | Longo prazo (≥ 4 anos) |
| Compressão de margens devido à cultura agressiva de concurso pelo preço mais baixo | -0.2% | Contratos governamentais, setor de PME | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos Laborais Perante a Escassez de Técnicos Especializados
O Departamento do Trabalho e Bem-Estar Social projetou um défice territorial de 180.000 trabalhadores até 2028, sendo as profissões de construção e operações urbanas as mais afetadas. Os técnicos certificados de AVAC exigiram aumentos salariais de 8–10% durante 2024, erodindo as margens contratuais dos fornecedores de gestão de instalações. O Conselho da Indústria da Construção promoveu a Construção Modular Integrada, que proporcionou tempos de construção 30% mais rápidos e 70% de poupança de mão de obra em projetos-piloto, mas o investimento antecipado em tecnologia pesou sobre os prestadores de serviços. As empresas responderam com formação cruzada de pessoal e adoção de deteção de avarias por sensores para manter os padrões de serviço no mercado de gestão de instalações de Hong Kong apesar da escassez de talento.
Restrição das Quotas de Visto para Trabalhadores Estrangeiros a Limitar a Oferta de Mão de Obra
As alterações políticas restringiram as vias de visto para funções de colarinho azul em 2024, obrigando os operadores de gestão de instalações a recorrer mais ao recrutamento local e à automação. Embora o Programa de Captação de Talentos tenha atraído candidatos a funções de gestão, pouco contribuiu para colmatar a escassez nos setores de limpeza e segurança. Os fornecedores instalaram redes IoT — como a implementação em todo o complexo da Milesight — para substituir patrulhas manuais e reduzir as necessidades de efetivo em 40%. Com o tempo, as empresas com sólidos programas de formação e capacidades de gémeo digital manterão a resiliência no mercado de gestão de instalações de Hong Kong.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Oferta: A Terceirização Comanda Dois Terços da Despesa
Os contratos terceirizados detinham 64,60% da quota do mercado de gestão de instalações de Hong Kong em 2025 e prevê-se que subam para 66,20% até 2031. A gestão de instalações integrada combina engenharia, limpeza e restauração numa única fatura, gerando poupanças totais de custos de 10–12% face à contratação fragmentada. A Portaria de Alteração da Gestão de Edifícios de 2024 exigiu maior transparência nas concorrências e favoreceu operadores licenciados, acelerando a transição para fornecedores profissionais. As equipas internas persistiram em hospitais, universidades e organismos estatutários que valorizam a segurança e o controlo direto, mas mesmo essas entidades adotaram consultoria terceirizada para auditorias energéticas, acrescentando receitas incrementais ao mercado de gestão de instalações de Hong Kong.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Setor de Utilizador Final: O Parque Comercial Domina, a Infraestrutura Pública Acelera
Os ativos comerciais geraram 37,05% do tamanho do mercado de gestão de instalações de Hong Kong em 2025. As taxas de desocupação de escritórios de Grau A atingiram o pico de 12,9% em janeiro de 2024, mas os senhorios melhoraram as comodidades de experiência de arrendatário para proteger as rendas, impulsionando a procura de suporte para escritórios inteligentes. Instalações logísticas como o complexo Gateway da Goodman, de 112.549 metros quadrados, exigiram monitorização de sistemas 24/7, alargando o âmbito dos serviços.
O segmento Institucional e de Infraestrutura Pública posiciona-se para o crescimento mais rápido, a uma CAGR de 4,02%. O Departamento de Serviços de Arquitetura alocou entre HK$1 e 30 milhões (USD 0,13–3,9 milhões) por requalificação em parques, centros desportivos e edifícios penitenciários no seu programa de 2024-25. As instalações de saúde adotaram a separação de resíduos baseada em IA e a manutenção preditiva para cumprir as normas de controlo de infeção, adicionando ordens de trabalho de elevada margem ao mercado de gestão de instalações de Hong Kong.
Por Tipo de Serviço: Os Serviços Técnicos Ancoram as Receitas, os Serviços de Suporte Lideram o Crescimento
Os Serviços Técnicos representaram 58,85% das receitas de 2025, evidenciando como as inspeções regulatórias de sistemas elétricos, de canalização e de segurança contra incêndio sustentam o mercado de gestão de instalações de Hong Kong. As recertificações elétricas quinquenais e os controlos mensais de água potável mantiveram os acúmulos de encomendas dos empreiteiros elevados. As temperaturas recordes de verão, com uma média de 29,7 °C em agosto de 2023, aumentaram ainda mais a procura de otimização de AVAC. Consequentemente, os Serviços Técnicos mantiveram a maior quota do mercado de gestão de instalações de Hong Kong em 2025.
Os Serviços de Suporte crescerão mais rapidamente, a uma CAGR de 3,63% até 2031. Os projetos-piloto da Sociedade de Habitação mostraram que os esquemas de pagamento por resíduo produzido reduziram os resíduos em 10% e aumentaram a reciclagem em 23%, desencadeando uma maior procura de contratos especializados de limpeza e auditoria de resíduos. Os fornecedores de segurança, receção e restauração alargaram as suas ofertas em torno do bem-estar e do controlo de acesso por crachá digital. Por isso, os Serviços de Suporte expandirão a sua fatia do mercado de gestão de instalações de Hong Kong, embora os Serviços Técnicos continuem a ancorar as receitas absolutas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
A Ilha de Hong Kong registou a maior despesa de gestão de instalações por metro quadrado, uma vez que Central e Admiralty acolheram a maior parte dos escritórios de Grau A. Mesmo com taxas de desocupação elevadas, os senhorios mantiveram contratos de manutenção premium para preservar as credenciais ESG. O perfil comercial-industrial misto de Kowloon exigiu tanto serviços mecânicos de uso intensivo como serviços de suporte orientados para o retalho, criando uma mistura de receitas equilibrada para o mercado de gestão de instalações de Hong Kong.
Os Novos Territórios emergiram como o principal motor de crescimento. Os planos governamentais para uma Metrópole do Norte e o túnel da Rota 6 abriram a procura de gestão de instalações orientada para a conformidade, enquanto o cluster de centros de dados de Tseung Kwan O adicionou requisitos de missão crítica a taxas premium. Os projetos-piloto de Construção Modular Integrada em Fanling demonstraram ganhos de custo e velocidade que se traduziram posteriormente em menores despesas de gestão de instalações no ciclo de vida, mas em maior intensidade de serviços digitais.
Em todos os distritos, a crescente volatilidade climática aumentou as cargas de arrefecimento. As previsões do Observatório indicaram que 2025 voltaria a desafiar os recordes de calor, levando os proprietários de ativos a recorrer à otimização de chillers baseada em IA para reduzir as faturas de energia e manter o conforto interior no mercado de gestão de instalações de Hong Kong.
Panorama regulatório
A gestão de instalações em Hong Kong opera sob uma estrutura de conformidade multiagência que vincula licenciamento, segurança predial e desempenho energético à prestação diária de serviços. A Property Management Services Authority (PMSA) regulamenta empresas e profissionais de gestão de propriedades sob a Property Management Services Ordinance (Cap. 626), enquanto o Secretary for Home and Youth Affairs emite o Code of Practice on Building Management and Safety sob a Building Management Ordinance (Cap. 344), moldando padrões de manutenção que influenciam rotinas de inspeção, documentação e seleção de fornecedores para obras regulamentadas.
No aspecto técnico e de sustentabilidade, a Buildings Energy Efficiency Ordinance (Cap. 610) impõe desempenho energético mínimo por meio do Building Energy Code e do Energy Audit Code. Isso reforça o papel de conformidade das equipes de gestão de instalações na preparação de auditorias, captura de dados de medição e planejamento de obras corretivas. Para ativos do setor público, o Guidebook for Innovative and Smart Technologies do Architectural Services Department (ArchSD) e os BIM-AM Standards do Electrical and Mechanical Services Department (EMSD) codificam ainda mais os requisitos de interoperabilidade e de informação do ciclo de vida, incluindo o uso de protocolos abertos como o BACnet para controle centralizado. Como resultado, as aquisições favorecem cada vez mais fornecedores integrados capazes de alinhar BMS, dados de ativos baseados em BIM e relatórios contínuos de manutenção.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações em Hong Kong começa com proprietários e ocupantes de ativos, incluindo locadores comerciais, clientes de obras públicas, operadores habitacionais e data centers, que definem requisitos de conformidade, disponibilidade e ESG. Segue-se a estruturação de contratos por meio de modelos de FM único, FM agrupado ou FM integrado. Contratados líderes terceirizados então montam a entrega usando uma combinação de engenharia interna e subcontratados especializados, cobrindo áreas como HVAC, elétrica, sistemas de incêndio, elevadores, qualidade da água, limpeza e segurança. Fabricantes de equipamentos originais e distribuidores fornecem peças e controles, enquanto provedores de proptech contribuem com integração de BMS, sensores e análises.
Regulação e padrões digitais moldam cada vez mais a espinha dorsal operacional da cadeia. A edição de 2024 do Building Energy Code (BEC 2024), publicada em 22 de novembro de 2024 sob a Buildings Energy Efficiency Ordinance (Cap. 610), eleva o padrão de dados e desempenho para sistemas prediais. Guias governamentais do ArchSD e estruturas de informação de ciclo de vida do EMSD (BIM-AM) também reforçam a interoperabilidade de plataformas e dados estruturados de ativos, do projeto à manutenção. Restrições persistentes de mão de obra continuam a limitar a execução em campo, o que está acelerando a adoção de monitoramento remoto, fluxos de trabalho digitais e modelos operacionais de torre de controle centralizada entre grandes fornecedores, como FSE Lifestyle Services (Urban Group), Synergis e G4S Facility Services em Hong Kong.
Panorama Competitivo
O mercado manteve-se moderadamente fragmentado em 2024-25. As multinacionais ISS, CBRE, Sodexo e JLL aproveitaram as plataformas globais para garantir contratos transfronteiriços. Especialistas regionais como a Savills Hong Kong, a Knight Frank e a Colliers combinaram a perspetiva de corretagem com a especialização em conformidade local para complementar os mandatos de gestão de instalações. Operadores domésticos, incluindo a Sino Property Services, a Hang Yick e o Urban Group, mantiveram posições dominantes nos conjuntos habitacionais residenciais devido às ligações comunitárias e à familiaridade com o licenciamento.
A adoção tecnológica define a vantagem competitiva. O conjunto de sensores da Milesight reduziu as horas de patrulha manual e forneceu alertas em tempo real, melhorando os tempos de resposta em 30%.[4]Milesight, "Implementação de Solução para Edifícios Inteligentes," milesight.com A CBRE integrou análise de energia baseada em IA para clientes de ciências da vida, enquanto a ISS formalizou um quadro de governação ESG para satisfazer as auditorias de contratação verde. Os subsídios CITF do Conselho da Indústria da Construção para BIM, scanners laser e sistemas de segurança reduziram as barreiras de capital para novos participantes de tecnologia para o setor imobiliário, intensificando a rivalidade no mercado de gestão de instalações de Hong Kong.
A regulação também moldou o posicionamento. A Portaria de Alteração da Gestão de Edifícios de 2024 impôs requisitos de fornecedor licenciado para as principais funções de propriedade, uma mudança que deverá empurrar as empresas mais pequenas e não conformes para fusão ou saída. Coletivamente, os cinco maiores fornecedores controlavam cerca de 40% das receitas de 2024, deixando amplo espaço para consolidação.
Líderes do Setor de Gestão de Instalações de Hong Kong
Savills Hong Kong Limited
Knight Frank Hong Kong Limited EAA
G4S Facility Services Hong Kong Limited
Urban Group
Dusservice Hong Kong
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A prontidão para auditorias energéticas e as operações baseadas em dados criam um espaço claro de oportunidade para fornecedores capazes de empacotar medição, análises e relatórios de conformidade em linhas de serviço recorrentes. A estrutura do Energy Audit Code 2024, sob a Buildings Energy Efficiency Ordinance, reforça a disciplina de planejamento e documentação de auditorias, com auditorias iniciando em ou após 20 de setembro de 2026 sob os requisitos atualizados. Isso está elevando a demanda por equipes de gestão de instalações capazes de conectar dados de BMS, registros de manutenção e programas de retificação em evidências auditáveis.
Operações de edifícios inteligentes interoperáveis e lideradas por plataforma também estão emergindo como uma área prática de oportunidade, apoiada tanto por implementações do setor privado quanto por mecanismos de teste do setor público. A NTT Com Asia lançou sua plataforma de edifícios inteligentes OCEAN Intelligence em fevereiro de 2025 para apoiar a coleta de dados de equipamentos em tempo real e casos de uso de IA preditiva. A Hongkong Land anunciou a implementação de uma torre de controle de gestão integrada de instalações (IFMCT) baseada em IA em Alexandra House, Charter House e Exchange Square, com um caminho para implementação mais ampla em seu Central Portfolio. No setor público, o EMSD tem usado o E&M InnoPortal para conectar necessidades de inovação governamental com provedores de soluções, facilitando mais de 200 projetos-piloto, e a Hong Kong Housing Authority está implementando pilotos de gestão inteligente de propriedades em dez conjuntos habitacionais públicos de aluguel. Isso amplia o escopo endereçável para segurança, limpeza e automação de manutenção habilitadas por IoT em portfólios grandes e multiedifícios.
Desenvolvimentos recentes do setor
- Abril de 2026: A Savills Property Management Limited obteve certificação no âmbito do Water Supplies Department Quality Water Supply Scheme for Buildings, Fresh Water (Management System) para suas operações de gestão e 10 propriedades gerenciadas. O marco melhora a capacidade da Savills de conquistar e manter contratos onde a governança de sistemas de água e controles operacionais documentados são incorporados às expectativas de inquilinos e reguladores.
- Março de 2026: A Savills Property Management Group firmou parceria com a Ricoh Hong Kong Limited para implementar tecnologia de IA e drones em inspeções de fachadas externas de edifícios em um portfólio gerenciado de mais de 222.000 unidades e 190 milhões de pés quadrados. A colaboração desloca as inspeções para fluxos de trabalho mais seguros, de maior frequência e orientados por dados, e apoia serviços orientados por conformidade para operadores em escala.
- Janeiro de 2026: A FSE Lifestyle Services Limited iniciou um novo acordo de serviços de gestão de propriedades com o CIFI Group para o período de 1º de janeiro de 2026 a 31 de dezembro de 2028. A renovação plurianual destaca o papel de contratos de longa duração na estabilização da receita terceirizada de gestão de instalações e apoia investimentos contínuos em capacidades de entrega em portfólios gerenciados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de gestão de instalações de Hong Kong é definido como o valor dos serviços usados para operar, manter e apoiar edifícios e locais em necessidades rígidas e flexíveis, prestados por equipes internas ou contratos terceirizados.
Exclusões de escopo: Exclui construção de novos empreendimentos e grandes atualizações de capital que são contabilizadas como obras de projeto, e não como operações contínuas de instalações.
Visão geral da segmentação
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agregada
- Gestão de Instalações Integrada
- Por Setor de Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processo (Indústria Transformadora, Energia, Mineração)
- Outros Setores de Utilizadores Finais (Habitação Coletiva, Entretenimento, Desporto e Lazer)
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Apoio de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a mapear a base de demanda e as regras que moldam a compra de serviços em Hong Kong. Baseamo-nos em fontes públicas como o Hong Kong Census and Statistics Department, comunicados do Buildings Department, orientações do Electrical and Mechanical Services Department e políticas climáticas e energéticas do Environment and Ecology Bureau, que sinalizam a intensidade de manutenção e o trabalho de conformidade.
Também revisamos fontes como publicações de associações comerciais, relatórios anuais de empresas listadas, apresentações a investidores e cobertura de imprensa confiável para entender padrões de terceirização, formatos de contrato e movimentação de preços entre linhas de serviço comuns. Quando necessário, assinaturas pagas de dados financeiros e inteligência de empresas, notícias e finanças, e bancos de dados de patentes foram usados para preencher lacunas sobre exposição de receita dos provedores, sinais de adoção tecnológica e principais anúncios de contratos. As fontes documentais citadas acima são apenas ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Conduzimos entrevistas com especialistas e pesquisas com responsáveis por instalações, gerentes de propriedades, líderes de compras, engenheiros e gerentes financeiros ou operacionais em Hong Kong. Sua contribuição ajuda a testar níveis de taxas, participações de terceirização, intensidade de mão de obra, comportamento de renovação de contratos e demanda entre tipos de propriedades no mercado local. Perguntas de acompanhamento ajudam a resolver lacunas e comparar visões relatadas com dados de pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 18% |
| Nível médio: 49% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 22% | Gerentes: 50% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando verificações de cima para baixo e de baixo para cima, de modo que os totais finais permaneçam explicáveis e repetíveis. No lado de cima para baixo, reconstruímos o gasto anual endereçável vinculando o estoque construído ativo e o espaço ocupado de Hong Kong com a intensidade típica de serviço e a participação de terceirização em FM rígido e flexível.
Na prática, algumas características de mercado fizeram a maior parte do trabalho, incluindo a combinação de necessidades de serviços rígidos versus flexíveis em ativos densos de alta elevação, o ritmo de adoção terceirizada versus entrega interna, tendências de custo e disponibilidade de mão de obra para funções no local, ciclos de manutenção orientados por conformidade para sistemas MEP e de segurança contra incêndio, e o crescimento de data centers e outras instalações de alta disponibilidade que elevam o gasto básico de O&M. Essas premissas foram então corroboradas usando aproximações seletivas de baixo para cima, como valores de contratos amostrados, exposição de receita de fornecedores ao mercado de gestão de instalações de Hong Kong, e verificações de canal sobre taxas mensais de serviço vigentes, com lacunas tratadas por meio de definição conservadora de intervalos e chamadas de acompanhamento.
Para a previsão, usamos análise de cenários apoiada por suavização de séries temporais de curto prazo, que funciona bem quando o crescimento é estável e é impulsionado por algumas alavancas claras. As principais alavancas testadas com especialistas incluíram penetração de terceirização, inflação salarial versus produtividade, atividade de retrofit predial que altera a intensidade de manutenção, e demanda impulsionada por políticas ligadas a requisitos de energia e segurança.
Validação de Dados e Ciclo de Atualização
Totais e taxas de crescimento foram validados por triangulação entre sinais independentes, e então revisados por meio de verificações passo a passo antes da aprovação final. Comparamos os resultados com indicadores relacionados, como tendências de área construída e ocupada, grandes adjudicações de contratos, e o gasto implícito por pé quadrado para tipos comuns de edifícios, e então investigamos discrepâncias onde os preços ou volumes implícitos se desviaram da realidade das entrevistas.
Quando surgiu uma variação material, as premissas foram refeitas e os especialistas relevantes foram recontatados para confirmar os dados atualizados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes mudanças de política, movimentos acentuados de mão de obra, ou negócios de terceirização excepcionalmente grandes podem alterar as perspectivas de curto prazo. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual com base nas informações mais recentes disponíveis.
Tamanho do Mercado de Gestão de Instalações de Hong Kong da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para gestão de instalações em Hong Kong podem diferir amplamente porque o pacote de serviços não é definido da mesma forma entre as fontes, e o momento cambial e os anos-base nem sempre estão alinhados. Observamos as maiores diferenças quando uma estimativa mistura serviços de propriedade, operações de estacionamento ou gestão hoteleira no mesmo grupo das operações diárias de instalações, o que altera o conjunto de gastos.
A principal lacuna vem do fato de a gestão de propriedades e a gestão de estacionamento serem ou não contabilizadas dentro dos totais de gestão de instalações, sendo que a Mordor Intelligence trata o mercado como serviços de FM rígidos e flexíveis ligados à operação e manutenção do ambiente construído, em vez de receita mais ampla de serviços de propriedade. Diferenças também aparecem quando estimativas mais antigas são mantidas em HKD e depois convertidas usando uma única taxa de câmbio, ou quando uma penetração agressiva de terceirização é assumida sem validação por tipo de edifício do usuário final.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,74 bilhões de USD (2025) | |
| Estudo Setorial A | 10,49 bilhões de USD (2025) | Usa um pacote de serviços mais amplo que inclui itens como gestão de propriedades e aluguel e gestão de estacionamentos, o que infla os totais em comparação com uma definição pura de FM, e é originalmente apresentado em HKD com premissas de conversão não divulgadas de forma consistente. |
| Consultoria Regional B | 5,04 bilhões de USD (2026) | Parece enfatizar contratos terceirizados e orientados por tecnologia e pode excluir a entrega interna, o que pode subestimar o gasto total em um mercado maduro onde muitos ativos ainda mantêm equipes internas para operações principais. |
No geral, a dispersão é explicada principalmente por escolhas de escopo e pela forma como as premissas de câmbio e ano-base são tratadas. Ao manter os dados vinculados a fatores observáveis de demanda de operações prediais, e depois verificá-los com entrevistas de fornecedores e compradores, o tamanho de mercado resultante permanece mais fácil de rastrear até variáveis claras e etapas repetíveis.


Questões Chave Respondidas no Relatório
Qual é o tamanho atual do mercado de gestão de instalações de Hong Kong?
O tamanho do mercado de gestão de instalações de Hong Kong atingiu USD 9,98 mil milhões em 2026 e prevê-se que alcance USD 11,27 mil milhões até 2031, a uma CAGR de 2,47% durante 2026-2031.
Qual é o segmento que está a crescer mais rapidamente?
Os Serviços de Suporte têm uma previsão de crescimento de 3,63% de CAGR até 2031, superando os Serviços Técnicos à medida que as empresas priorizam o bem-estar, a segurança e as soluções de auditoria de resíduos.
Por que razão a terceirização é dominante em Hong Kong?
Os contratos terceirizados capturam mais de 64,60% da quota, porque os fornecedores integrados proporcionam poupanças de custo de 10–12% e cumprem as novas regras de transparência em contratação pública, tornando-os atrativos num contexto de incerteza económica.
Como é que os megaprojetos governamentais afetam a procura?
Projetos no valor de HK$225–345 mil milhões (USD 29,2–44,8 mil milhões) anuais exigem suporte abrangente de gestão de instalações desde a conceção até às operações, adicionando fluxos de receitas de longo prazo para fornecedores integrados.
Quais são os principais desafios para os prestadores de serviços?
A escassez de mão de obra e o aumento dos salários dos técnicos inflacionam os custos operacionais, enquanto as quotas de visto mais restritivas limitam a entrada de trabalhadores estrangeiros, obrigando as empresas a investir em automação e formação.
Qual é a importância do ESG nos contratos de gestão de instalações?
Os critérios BEAM Plus e do Rótulo Verde influenciam agora a seleção de fornecedores, pressionando as empresas de gestão de instalações a oferecer otimização energética, fornecimento transparente e reporte de sustentabilidade em tempo real.
Página atualizada pela última vez em:



