
Tamaño y cuota del mercado de gestión de instalaciones de Hong Kong
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
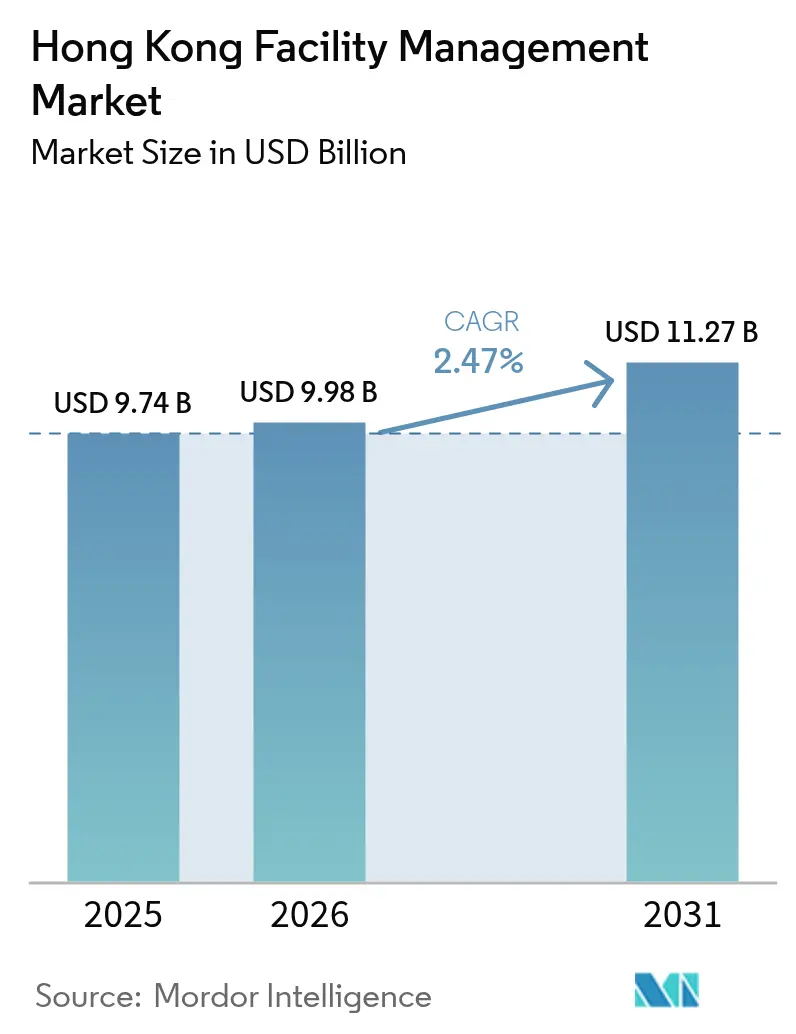
| Tamaño del mercado en el año base (2025) | 9.74 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.47 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de gestión de instalaciones de Hong Kong por Mordor Intelligence
El tamaño del mercado de gestión de instalaciones de Hong Kong se valoró en 9.740 millones de USD en 2025 y se estima que crecerá desde 9.980 millones de USD en 2026 hasta alcanzar 11.270 millones de USD en 2031, a una CAGR del 2,47% durante el período de previsión (2026-2031). La tasa de expansión refleja una base inmobiliaria madura en la que el valor incremental proviene de la sofisticación de los servicios, la integración tecnológica y el estricto cumplimiento normativo, más que de nuevas incorporaciones de superficie construida. Los megaproyectos gubernamentales, una creciente presencia de centros de datos y las normas obligatorias de edificación sostenible son los principales catalizadores de la demanda, mientras que la escasez de mano de obra y las licitaciones agresivas de precio mínimo limitan la expansión de los márgenes. Los proveedores internacionales y locales se centran, por tanto, en contratos integrados, plataformas digitales de mantenimiento y ofertas orientadas a los criterios ESG para captar oportunidades premium dentro del mercado de gestión de instalaciones de Hong Kong.
Principales conclusiones del informe
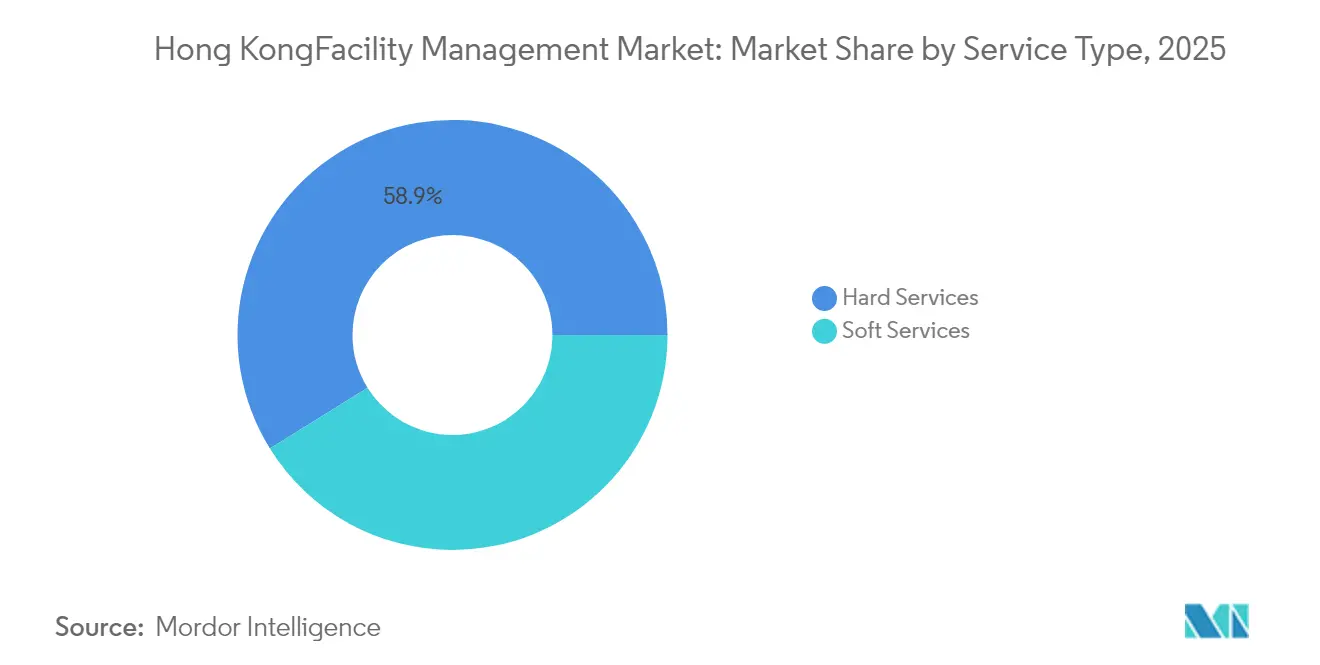
- Por tipo de servicio, los servicios técnicos representaron el 58,85% de la cuota de ingresos en 2025, mientras que se prevé que los servicios blandos registren una CAGR del 3,63% hasta 2031 a medida que escalan los contratos de bienestar, seguridad y gestión de residuos.
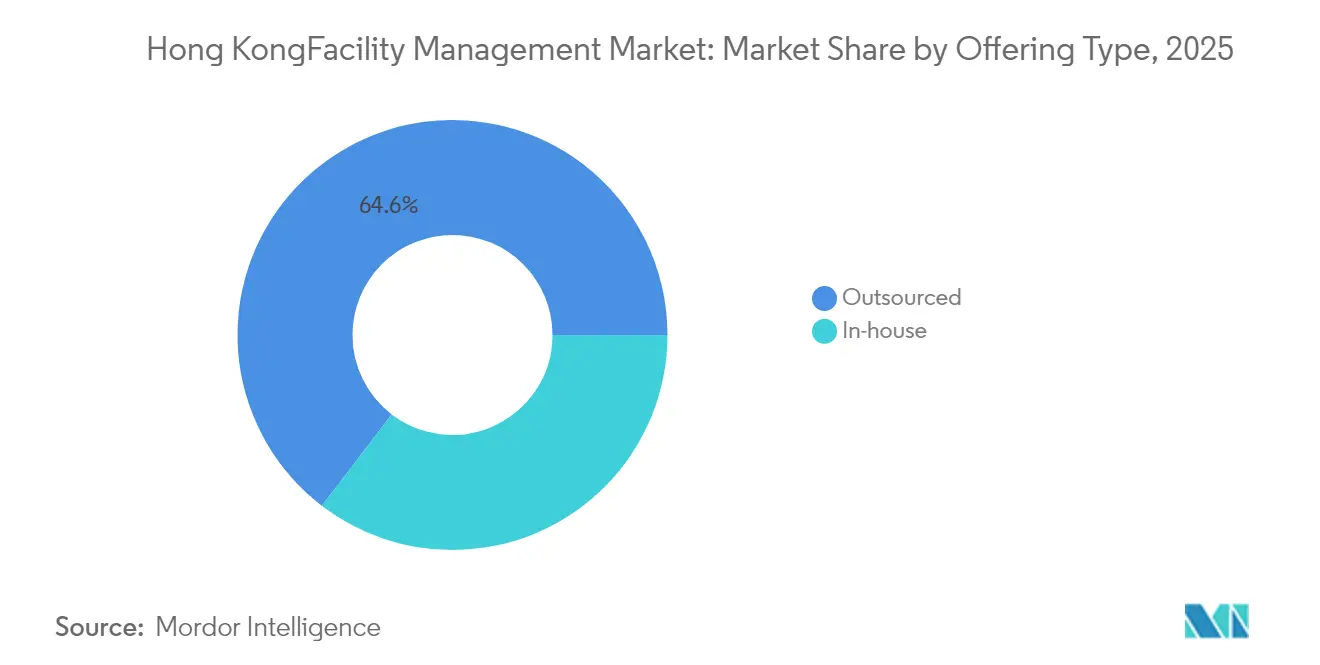
- Por tipo de oferta, los modelos externalizados representaron el 64,60% de la cuota del mercado de gestión de instalaciones de Hong Kong en 2025, y se prevé que esta categoría crezca al 3,12% hasta 2031, impulsada por las necesidades de flexibilidad de costes y las nuevas normas de transparencia en la contratación.
- Por industria de usuario final, el segmento comercial representó el 37,05% del tamaño del mercado de gestión de instalaciones de Hong Kong en 2025; se proyecta que el segmento institucional e infraestructura pública se expanda a una CAGR del 4,02%, respaldado por presupuestos de rehabilitación y conexiones de transporte.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de gestión de instalaciones de Hong Kong
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápida recuperación de la ocupación de oficinas de categoría A tras la pandemia | +0.8% | Isla de Hong Kong, Kowloon Central | Medio plazo (2-4 años) |
| Megaproyectos de infraestructura liderados por el gobierno que impulsan la demanda de gestión de instalaciones | +1.2% | Nuevos Territorios, Isla de Lantau | Largo plazo (≥ 4 años) |
| Impulso corporativo hacia edificios verdes e instalaciones certificadas ESG | +0.6% | Central, Admiralty, Tsim Sha Tsui | Medio plazo (2-4 años) |
| Impulso a la optimización de costes hacia modelos de gestión integrada de instalaciones externalizados | +0.9% | En todo el territorio | Corto plazo (≤ 2 años) |
| Convergencia obligatoria BIM–IA que impulsa los servicios de mantenimiento predictivo | +0.4% | Nuevas urbanizaciones, centros de datos | Largo plazo (≥ 4 años) |
| Expansión de la presencia de centros de datos que requieren gestión de instalaciones misión crítica especializada | +0.7% | Tseung Kwan O, Tsuen Wan | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Megaproyectos de infraestructura liderados por el gobierno que impulsan la demanda de gestión de instalaciones
El plan de obras de capital del gobierno mantuvo la mayor tracción sobre el mercado de gestión de instalaciones de Hong Kong antes de junio de 2025. El proyecto Kwu Tung North y Fanling North, valorado en 17.320 millones de HKD (2.250 millones de USD), abarcó 70 hectáreas de formación de terrenos y requirió contratos de gestión de instalaciones para el ciclo de vida de los activos en áreas de MEP, seguridad contra incendios y supervisión del cumplimiento normativo.[1]Departamento de Ingeniería Civil y Desarrollo, "Trabajos anticipados de formación de terrenos e infraestructuras de ingeniería en Kwu Tung North y Fanling North," cedd.gov.hk El gasto anual en obras públicas de entre 225.000 y 345.000 millones de HKD (29.200–44.800 millones de USD) amplió aún más el conjunto de licitaciones para los proveedores de servicios técnicos. Proyectos complejos como el túnel submarino de la Ruta 6 requirieron planes de mantenimiento habilitados por BIM que solo los operadores integrados podían suministrar. Los proveedores que combinan capacidades técnicas y de servicios blandos aseguraron, por tanto, una visibilidad de ingresos plurianual dentro del mercado de gestión de instalaciones de Hong Kong.
Impulso corporativo hacia edificios verdes e instalaciones certificadas ESG
Las inscripciones en BEAM Plus ascendieron a 1.996 proyectos en abril de 2025, confirmando que las métricas de sostenibilidad se convirtieron en un filtro central de contratación para propietarios e inquilinos. Swire Properties informó de que el 98% de sus edificios de propiedad total contaban con la máxima calificación BEAM Plus, elevando el listón de desempeño para los proveedores de gestión de instalaciones. El Programa de Etiquetado Verde de Hong Kong concedió créditos BEAM adicionales por productos certificados, acelerando la demanda de cadenas de suministro transparentes. El programa «Changemakers» de Hang Lung, orientado a los inquilinos, incorporó cláusulas de servicios verdes en los contratos de gestión de instalaciones, mientras que ISS creó el cargo de Director de ESG del Grupo para integrar el conocimiento en materia de sostenibilidad. Estos cambios canalizaron el valor incremental hacia los operadores con capacidades verificadas de optimización energética y elaboración de informes, profundizando la penetración del mercado de gestión de instalaciones de Hong Kong en las carteras de categoría A.
Impulso a la optimización de costes hacia modelos de gestión integrada de instalaciones externalizados
La incertidumbre económica y los elevados tipos de interés impulsaron a los ocupantes a sustituir las nóminas fijas por contratos de coste variable. Los ingresos de CBRE por gestión de instalaciones aumentaron un 16% interanual en el primer trimestre de 2025, liderados por clientes del sector tecnológico y de ciencias de la vida que buscaban soluciones integradas. La externalización ya representaba el 65,1% de la cuota del mercado de gestión de instalaciones de Hong Kong en 2024, y la Ordenanza de Enmienda de Gestión de Edificios de 2024 impuso la transparencia en las licitaciones, lo que favoreció a los proveedores integrados con licencia. Los clientes lograron ahorros de hasta el 12% frente a la contratación fragmentada, reforzando la tendencia hacia los modelos de factura única. Como resultado, la gestión integrada de instalaciones externalizada está en camino de superar el crecimiento del conjunto del mercado de gestión de instalaciones de Hong Kong hasta 2030.
Expansión de la presencia de centros de datos que requieren gestión de instalaciones misión crítica
Las cargas de trabajo en la nube e IA desencadenaron un frenesí de construcción de centros de datos en Tseung Kwan O y Tsuen Wan. Equinix comprometió 124 millones de USD para el sitio HK6, que cuenta con 3.550 armarios de alta densidad con refrigeración líquida y que exige análisis térmicos permanentes y gestión de redundancia. SUNeVision lanzó planes para el campus Mega Plus de 470.000 pies cuadrados, lo que requiere evaluaciones predictivas del uso de energía y protocolos de seguridad de nivel 4. Los contratos de gestión de instalaciones misión crítica suelen cotizar con una prima del 40–60% sobre los activos comerciales estándar, lo que convierte a este segmento en la porción más rentable del mercado de gestión de instalaciones de Hong Kong.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La prolongada volatilidad de los precios inmobiliarios frena la contratación nueva | -0.4% | Central, Admiralty, Causeway Bay | Corto plazo (≤ 2 años) |
| Escalada de costes laborales ante la escasez de técnicos cualificados | -0.6% | En todo el territorio | Medio plazo (2-4 años) |
| El endurecimiento de las cuotas de visados para trabajadores extranjeros limita la oferta de mano de obra para la gestión de instalaciones | -0.3% | En todo el territorio | Largo plazo (≥ 4 años) |
| Compresión de márgenes por la cultura agresiva de licitación al precio más bajo | -0.2% | Contratos gubernamentales, sector de las pymes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de costes laborales ante la escasez de técnicos cualificados
La Oficina de Trabajo y Bienestar proyectó un déficit territorial de 180.000 trabajadores para 2028, con los oficios de construcción y operaciones urbanas como los más afectados. Los técnicos certificados en HVAC registraron aumentos salariales del 8–10% durante 2024, erosionando los márgenes de los contratos para los proveedores de gestión de instalaciones. El Consejo de la Industria de la Construcción promovió la Construcción Modular Integrada, que logró tiempos de ejecución un 30% más rápidos y un ahorro del 70% en mano de obra en proyectos piloto, pero la inversión tecnológica inicial pesó sobre los proveedores de servicios. Las empresas respondieron con la formación polivalente del personal y la adopción de la detección de fallos por sensores para mantener los estándares de servicio dentro del mercado de gestión de instalaciones de Hong Kong a pesar de la escasez de talento.
Endurecimiento de las cuotas de visados para trabajadores extranjeros que restringe la oferta de mano de obra
Los cambios de política redujeron las vías de visado para los puestos de cuello azul en 2024, obligando a los operadores de gestión de instalaciones a depender más de la contratación local y la automatización. Aunque el Régimen de Captación de Talentos atrajo candidatos para puestos directivos, tuvo escaso impacto en la escasez de personal de limpieza y seguridad. Los proveedores instalaron redes IoT —como el despliegue a escala de urbanización de Milesight— para sustituir las rondas manuales y reducir las necesidades de personal en un 40%. Con el tiempo, las empresas con sólidas vías de formación y capacidades de gemelo digital mantendrán su resiliencia en el mercado de gestión de instalaciones de Hong Kong.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de oferta: la externalización controla dos tercios del gasto
Los contratos externalizados representaron el 64,60% de la cuota del mercado de gestión de instalaciones de Hong Kong en 2025 y se prevé que asciendan al 66,20% en 2031. La gestión integrada de instalaciones combina ingeniería, limpieza y restauración en una sola factura, generando ahorros en el coste total del 10–12% frente a la contratación fragmentada. La Ordenanza de Enmienda de Gestión de Edificios de 2024 exigió una mayor transparencia en las licitaciones y favoreció a los operadores con licencia, acelerando el trasvase hacia proveedores profesionales. Los equipos internos persistieron en hospitales, universidades y organismos estatutarios que valoran la seguridad y el control directo; sin embargo, incluso estas entidades recurrieron a la consultoría externalizada para auditorías energéticas, añadiendo ingresos incrementales al mercado de gestión de instalaciones de Hong Kong.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por industria de usuario final: el segmento comercial domina, la infraestructura pública acelera
Los activos comerciales generaron el 37,05% del tamaño del mercado de gestión de instalaciones de Hong Kong en 2025. Las vacantes de categoría A alcanzaron su máximo del 12,9% en enero de 2024, pero los propietarios mejoraron las comodidades de la experiencia de los inquilinos para proteger los rendimientos de los alquileres, impulsando la demanda de soporte para oficinas inteligentes. Las instalaciones logísticas, como el complejo Gateway de Goodman con 112.549 metros cuadrados, requirieron una monitorización de sistemas las 24 horas del día, los 7 días de la semana, ampliando el alcance del servicio.
El segmento institucional e infraestructura pública apunta al crecimiento más rápido con una CAGR del 4,02%. El Departamento de Servicios de Arquitectura asignó entre 1 y 30 millones de HKD (0,13–3,9 millones de USD) por rehabilitación en parques, centros deportivos y edificios penitenciarios en su programa 2024-25. Las instalaciones sanitarias adoptaron la segregación de residuos impulsada por IA y el mantenimiento predictivo para cumplir los estándares de control de infecciones, añadiendo órdenes de trabajo de alto margen al mercado de gestión de instalaciones de Hong Kong.
Por tipo de servicio: los servicios técnicos anclan los ingresos, los servicios blandos lideran el crecimiento
Los servicios técnicos representaron el 58,85% de los ingresos de 2025, poniendo de relieve cómo las inspecciones normativas de los sistemas eléctricos, de fontanería y de protección contra incendios sustentan el mercado de gestión de instalaciones de Hong Kong. Las recertificaciones eléctricas quinquenales y los controles mensuales del agua potable mantuvieron elevada la cartera de pedidos de los contratistas. Las temperaturas máximas del verano, con una media de 29,7 °C en agosto de 2023, incrementaron aún más la demanda de optimización de HVAC. En consecuencia, los servicios técnicos retuvieron la mayor cuota del mercado de gestión de instalaciones de Hong Kong en 2025.
Los servicios blandos registrarán el crecimiento más rápido con una CAGR del 3,63% hasta 2031. Los proyectos piloto de la Sociedad de la Vivienda mostraron que los sistemas de pago por generación de residuos redujeron los desechos en un 10% e incrementaron el reciclaje en un 23%, generando una mayor demanda de contratos especializados de limpieza y auditoría de residuos. Los proveedores de seguridad, recepción y restauración ampliaron sus ofertas en torno al bienestar y el acceso mediante identificación digital. Por tanto, los servicios blandos ampliarán su porción del mercado de gestión de instalaciones de Hong Kong aunque los servicios técnicos continúen anclando los ingresos absolutos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis geográfico
La Isla de Hong Kong registró el mayor gasto en gestión de instalaciones por metro cuadrado, dado que Central y Admiralty albergan la mayor concentración de oficinas de categoría A. Incluso ante las elevadas tasas de desocupación, los propietarios mantuvieron contratos de mantenimiento premium para preservar sus credenciales ESG. El perfil comercial-industrial mixto de Kowloon demandó tanto servicios mecánicos de alto rendimiento como servicios blandos orientados al comercio minorista, creando una combinación de ingresos equilibrada para el mercado de gestión de instalaciones de Hong Kong.
Los Nuevos Territorios emergieron como el principal motor de crecimiento. Los planes gubernamentales para una Metrópolis Norteña y el túnel de la Ruta 6 abrieron la demanda de gestión de instalaciones orientada al cumplimiento normativo, mientras que el clúster de centros de datos de Tseung Kwan O añadió requisitos misión crítica a tarifas premium. Los proyectos piloto de Construcción Modular Integrada en Fanling demostraron ganancias en coste y velocidad que luego se tradujeron en menores gastos de gestión de instalaciones durante el ciclo de vida, pero con mayor intensidad en servicios digitales.
En todos los distritos, la creciente volatilidad climática elevó las cargas de refrigeración. Las previsiones del Observatorio indicaron que 2025 volvería a desafiar los récords de calor, empujando a los propietarios de activos hacia la optimización de enfriadoras basada en IA en un esfuerzo por reducir las facturas energéticas y mantener el confort interior dentro del mercado de gestión de instalaciones de Hong Kong.
Panorama regulatorio
La gestión de instalaciones en Hong Kong opera bajo un marco de cumplimiento multiagencia que vincula la concesión de licencias, la seguridad de los edificios y el rendimiento energético con la prestación diaria de servicios. La Property Management Services Authority (PMSA) regula a las empresas y profesionales de gestión de propiedades bajo la Property Management Services Ordinance (Cap. 626), mientras que el Secretary for Home and Youth Affairs emite el Code of Practice on Building Management and Safety bajo la Building Management Ordinance (Cap. 344), lo que da forma a los estándares de mantenimiento que influyen en las rutinas de inspección, la documentación y la selección de proveedores para obras reguladas.
En el plano técnico y de sostenibilidad, la Buildings Energy Efficiency Ordinance (Cap. 610) impone un rendimiento energético mínimo a través del Building Energy Code y el Energy Audit Code. Esto refuerza el papel de cumplimiento de los equipos de gestión de instalaciones en la preparación de auditorías, la captura de datos de medición y la planificación de trabajos correctivos. Para los activos del sector público, la guía Guidebook for Innovative and Smart Technologies del Architectural Services Department (ArchSD) y las normas BIM-AM del Electrical and Mechanical Services Department (EMSD) codifican además los requisitos de interoperabilidad e información del ciclo de vida, incluido el uso de protocolos abiertos como BACnet para el control centralizado. Como resultado, la contratación favorece cada vez más a proveedores integrados capaces de alinear el BMS, los datos de activos basados en BIM y los informes de mantenimiento continuo.
Análisis de la cadena de valor
La cadena de valor de la gestión de instalaciones en Hong Kong comienza con los propietarios y ocupantes de activos, incluidos arrendadores comerciales, clientes de obras públicas, operadores de vivienda y centros de datos, que definen los requisitos de cumplimiento, disponibilidad y ESG. A esto le sigue la estructuración de contratos mediante modelos de FM único, FM agrupado o FM integrado. Los contratistas principales externalizados ensamblan luego la prestación del servicio combinando ingeniería interna y subcontratistas especializados, que cubren áreas como HVAC, electricidad, sistemas contra incendios, ascensores, calidad del agua, limpieza y seguridad. Los fabricantes de equipos originales y distribuidores suministran repuestos y controles, mientras que los proveedores de proptech aportan integración de BMS, sensores y analítica.
La regulación y los estándares digitales dan forma cada vez más al eje operativo de la cadena. La edición 2024 del Building Energy Code (BEC 2024), publicada en el boletín oficial el 22 de noviembre de 2024 bajo la Buildings Energy Efficiency Ordinance (Cap. 610), eleva el nivel exigido de datos y rendimiento para los sistemas de los edificios. Las guías gubernamentales de ArchSD y los marcos de información del ciclo de vida del EMSD (BIM-AM) también refuerzan la interoperabilidad de plataformas y los datos estructurados de activos desde el diseño hasta el mantenimiento. Las persistentes restricciones de mano de obra continúan siendo un cuello de botella para la ejecución en campo, lo que está acelerando la adopción de monitoreo remoto, flujos de trabajo digitales y modelos operativos de torre de control centralizada entre grandes proveedores como FSE Lifestyle Services (Urban Group), Synergis y G4S Facility Services en Hong Kong.
Panorama competitivo
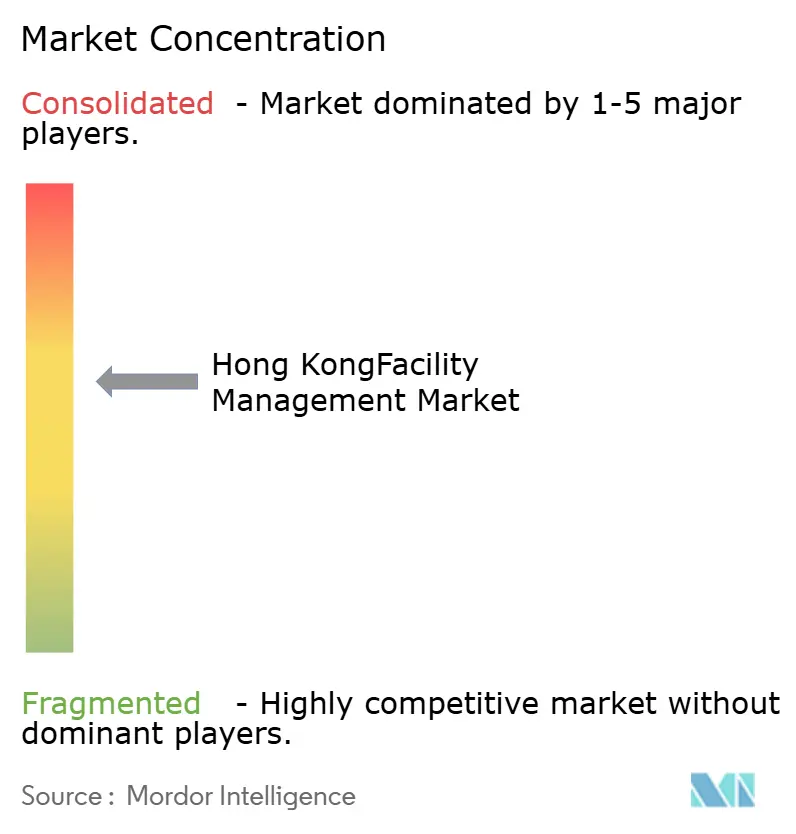
El mercado se mantuvo moderadamente fragmentado en 2024-25. Las multinacionales ISS, CBRE, Sodexo y JLL aprovecharon sus plataformas globales para asegurar contratos transfronterizos. Los especialistas regionales como Savills Hong Kong, Knight Frank y Colliers combinaron el conocimiento del sector inmobiliario con la experiencia en cumplimiento normativo local para ofrecer mandatos de gestión de instalaciones adicionales. Los operadores nacionales, incluidos Sino Property Services, Hang Yick y Urban Group, mantuvieron posiciones dominantes en urbanizaciones residenciales gracias a los vínculos comunitarios y la familiaridad con las licencias.
La adopción tecnológica define la ventaja competitiva. El conjunto de sensores de Milesight redujo las horas de patrulla manual y proporcionó alertas en tiempo real, mejorando los tiempos de respuesta en un 30%.[4]Milesight, "Implementación de soluciones para edificios inteligentes," milesight.com CBRE integró análisis energético impulsado por IA para clientes de ciencias de la vida, mientras que ISS formalizó un marco de gobernanza ESG para satisfacer las auditorías de contratación verde. Las subvenciones del Fondo de Formación en la Industria de la Construcción del Consejo de la Industria de la Construcción para BIM, escáneres láser y sistemas de seguridad redujeron las barreras de capital para los nuevos participantes de tecnología inmobiliaria, intensificando la rivalidad dentro del mercado de gestión de instalaciones de Hong Kong.
La regulación también determinó el posicionamiento. La Ordenanza de Enmienda de Gestión de Edificios de 2024 impuso requisitos de proveedores con licencia para las principales funciones de las propiedades, un cambio que se espera impulse a las empresas más pequeñas que no cumplen los requisitos hacia fusiones o salidas del mercado. En conjunto, los cinco principales proveedores controlaron aproximadamente el 40% de los ingresos de 2024, dejando un amplio margen para la consolidación.
Líderes de la industria de gestión de instalaciones de Hong Kong
Savills Hong Kong Limited
Knight Frank Hong Kong Limited EAA
G4S Facility Services Hong Kong Limited
Urban Group
Dusservice Hong Kong
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La preparación para auditorías energéticas y las operaciones respaldadas por datos crean un espacio claro para los proveedores que puedan empaquetar la medición, la analítica y los informes de cumplimiento en líneas de servicio recurrentes. El marco del Energy Audit Code 2024 bajo la Buildings Energy Efficiency Ordinance refuerza la disciplina de planificación y documentación de auditorías, con auditorías que comenzarán a partir del 20 de septiembre de 2026 bajo los requisitos actualizados. Esto está impulsando la demanda de equipos de gestión de instalaciones capaces de conectar los datos de BMS, los registros de mantenimiento y los programas de rectificación en evidencia auditable.
Las operaciones de edificios inteligentes basadas en plataformas e interoperables también están surgiendo como un área de oportunidad práctica, respaldada tanto por implementaciones del sector privado como por mecanismos de prueba del sector público. NTT Com Asia lanzó su plataforma de edificios inteligentes OCEAN Intelligence en febrero de 2025 para respaldar la recopilación de datos de equipos en tiempo real y casos de uso de IA predictiva. Hongkong Land anunció el despliegue de un centro de control de gestión integrada de instalaciones (IFMCT) impulsado por IA en Alexandra House, Charter House y Exchange Square, con una vía hacia una implementación más amplia en su Central Portfolio. Por el lado público, el EMSD ha utilizado el E&M InnoPortal para conectar las necesidades de innovación del gobierno con proveedores de soluciones, facilitando más de 200 proyectos piloto, y la Hong Kong Housing Authority está implementando pilotos de gestión inteligente de urbanizaciones en diez propiedades de vivienda pública de alquiler. Esto amplía el alcance direccionable de la automatización de seguridad, limpieza y mantenimiento habilitada por IoT dentro de grandes carteras de múltiples edificios.
Desarrollos recientes del sector
- Abril de 2026: Savills Property Management Limited obtuvo la certificación bajo el Water Supplies Department Quality Water Supply Scheme for Buildings, Fresh Water (Management System) para sus operaciones de gestión y 10 propiedades administradas. Este hito mejora la capacidad de Savills para ganar y retener mandatos donde la gobernanza de los sistemas de agua y los controles operativos documentados forman parte de las expectativas de los inquilinos y los reguladores.
- Marzo de 2026: Savills Property Management Group se asoció con Ricoh Hong Kong Limited para implementar tecnología de IA y drones para las inspecciones de fachadas exteriores de edificios en una cartera administrada de más de 222.000 unidades y 190 millones de pies cuadrados. La colaboración desplaza las inspecciones hacia flujos de trabajo más seguros, de mayor frecuencia y basados en datos, y respalda servicios orientados al cumplimiento para operadores a gran escala.
- Enero de 2026: FSE Lifestyle Services Limited inició un nuevo acuerdo de servicios de gestión de propiedades con CIFI Group para el período comprendido entre el 1 de enero de 2026 y el 31 de diciembre de 2028. La renovación plurianual pone de relieve el papel de los contratos de larga duración en la estabilización de los ingresos de FM externalizados y respalda la inversión continua en capacidades de prestación de servicios en las carteras administradas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de gestión de instalaciones de Hong Kong se define como el valor de los servicios utilizados para operar, mantener y dar soporte a edificios y sitios, abarcando necesidades duras y blandas, prestados a través de equipos internos o contratos externalizados.
Exclusiones de alcance: Se excluyen la construcción de obra nueva y las grandes actualizaciones de capital que se contabilizan como obras de proyecto en lugar de operaciones continuas de instalaciones.
Descripción general de la segmentación
- Por tipo de oferta
- Interno
- Externalizado
- Gestión de instalaciones única
- Gestión de instalaciones agrupada
- Gestión integrada de instalaciones
- Por industria de usuario final
- Comercial (tecnologías de la información y telecomunicaciones, comercio minorista y almacenes, etc.)
- Hospitalidad (hoteles, establecimientos de restauración, restaurantes de gran escala)
- Institucional e infraestructura pública (gobierno, educación, transporte)
- Sanidad (instalaciones públicas y privadas)
- Industrial y de procesos (fabricación, energía, minería)
- Otras industrias de usuarios finales (vivienda colectiva, entretenimiento, deporte y ocio)
- Por tipo de servicio
- Servicios técnicos
- Gestión de activos
- Servicios de MEP y HVAC
- Sistemas contra incendios y seguridad
- Otros servicios técnicos de gestión de instalaciones
- Servicios blandos
- Apoyo de oficina y seguridad
- Servicios de limpieza
- Servicios de restauración
- Otros servicios blandos de gestión de instalaciones
- Servicios técnicos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a mapear la base de demanda y las normas que dan forma a la compra de servicios en Hong Kong. Nos basamos en fuentes públicas como el Hong Kong Census and Statistics Department, publicaciones del Buildings Department, orientaciones del Electrical and Mechanical Services Department, y las políticas climáticas y energéticas del Environment and Ecology Bureau, que indican la intensidad de mantenimiento y el trabajo de cumplimiento.
También revisamos fuentes como publicaciones de asociaciones sectoriales, informes anuales de empresas cotizadas, presentaciones a inversores y cobertura de prensa acreditada para comprender los patrones de externalización, los formatos de contrato y la evolución de precios en las líneas de servicio comunes. Cuando fue necesario, se utilizaron suscripciones pagadas de datos financieros e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para cubrir vacíos sobre la exposición de ingresos de los proveedores, señales de adopción tecnológica y anuncios de contratos importantes. Las fuentes documentales citadas anteriormente son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Realizamos entrevistas y encuestas con expertos en jefes de instalaciones, administradores de propiedades, responsables de adquisiciones, ingenieros y gerentes de finanzas u operaciones en Hong Kong. Sus aportes ayudan a poner a prueba los niveles de comisiones, las cuotas de externalización, la intensidad laboral, el comportamiento de renovación de contratos y la demanda entre tipos de propiedades en el mercado local. Las preguntas de seguimiento ayudan a resolver vacíos y comparar las opiniones reportadas con los datos de escritorio.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos de alto nivel (CXO): 18% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando verificaciones ascendentes y descendentes, de modo que los totales finales sigan siendo explicables y reproducibles. Desde el enfoque descendente, reconstruimos el gasto anual direccionable vinculando el parque construido activo y el espacio ocupado en Hong Kong con la intensidad de servicio típica y la proporción de externalización en FM duro y blando.
En la práctica, algunos rasgos característicos del mercado explicaron la mayor parte del análisis, incluida la combinación de necesidades de servicio duro frente a blando en activos densos de gran altura, el ritmo de adopción de la externalización frente a la prestación interna, las tendencias de costo y disponibilidad de mano de obra para funciones en sitio, los ciclos de mantenimiento impulsados por el cumplimiento para sistemas MEP y de seguridad contra incendios, y el crecimiento de centros de datos y otras instalaciones de alta disponibilidad que elevan el gasto base de O&M. Esos supuestos se corroboraron luego mediante aproximaciones ascendentes selectivas, como valores de contratos muestreados, la exposición de ingresos de los proveedores al mercado de FM de Hong Kong, y verificaciones de canal sobre las tarifas de servicio mensuales vigentes, manejando las brechas mediante la fijación conservadora de rangos y llamadas de seguimiento.
Para la previsión, utilizamos análisis de escenarios respaldado por suavización de series temporales cortas, lo cual funciona bien cuando el crecimiento es estable y está impulsado por unas pocas palancas claras. Las palancas clave que se sometieron a pruebas de estrés con expertos incluyeron la penetración de la externalización, la inflación salarial frente a la productividad, la actividad de renovación de edificios que cambia la intensidad de mantenimiento, y la demanda impulsada por políticas vinculadas a requisitos de energía y seguridad.
Validación de datos y ciclo de actualización
Los totales y las tasas de crecimiento se validaron mediante triangulación entre señales independientes, y luego se revisaron mediante verificaciones paso a paso antes de la aprobación final. Comparamos los resultados con indicadores relacionados, como las tendencias de espacio construido y ocupado, las adjudicaciones de grandes contratos y el gasto implícito por pie cuadrado para tipos de edificios comunes, y luego investigamos los valores atípicos donde los precios o volúmenes implícitos se apartaban de la realidad de las entrevistas.
Cuando surgió una variación significativa, se replantearon los supuestos y se volvió a contactar a los expertos correspondientes para confirmar los datos actualizados. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando cambios importantes de política, movimientos bruscos en el mercado laboral o acuerdos de externalización inusualmente grandes pueden alterar las perspectivas a corto plazo. Antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actual basada en la información disponible más reciente.
Tamaño del mercado de gestión de instalaciones de Hong Kong de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para la gestión de instalaciones en Hong Kong pueden diferir ampliamente porque el paquete de servicios no se define de la misma manera en todas las fuentes, y la temporalidad de la moneda y los años base no siempre están alineados. Observamos las mayores diferencias cuando una estimación mezcla servicios de propiedad, operaciones de estacionamiento o gestión hotelera en la misma categoría que las operaciones diarias de instalaciones, lo que altera el conjunto de gasto.
La principal diferencia proviene de si la gestión de propiedades y la gestión de estacionamientos se contabilizan dentro de los totales de gestión de instalaciones, mientras que Mordor Intelligence trata el mercado como servicios de FM duros y blandos vinculados a la operación y el mantenimiento del entorno construido, en lugar de ingresos más amplios de servicios de propiedad. También aparecen diferencias cuando las estimaciones más antiguas se mantienen en HKD y luego se convierten utilizando un único tipo de cambio, o cuando se asume una penetración agresiva de la externalización sin validarla según el tipo de edificio del usuario final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,74 mil millones de USD (2025) | |
| Estudio del Sector A | 10,49 mil millones de USD (2025) | Utiliza una categoría de servicios más amplia que incluye elementos como la gestión de propiedades y el alquiler y la gestión de estacionamientos, lo que infla los totales frente a una definición pura de FM, y se expresa originalmente en HKD con supuestos de conversión que no se divulgan de manera consistente. |
| Consultora Regional B | 5,04 mil millones de USD (2026) | Parece hacer hincapié en los contratos externalizados e impulsados por tecnología y podría excluir la prestación interna, lo que puede subestimar el gasto total en un mercado maduro donde muchos activos aún mantienen equipos internos para operaciones centrales. |
En general, la dispersión se explica principalmente por las decisiones de alcance y por cómo se manejan los supuestos de moneda y año base. Al mantener los datos vinculados a factores de demanda observables en las operaciones de los edificios, y luego verificarlos mediante entrevistas con proveedores y compradores, el tamaño de mercado resultante sigue siendo más fácil de rastrear hasta variables claras y pasos reproducibles.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de gestión de instalaciones de Hong Kong?
El tamaño del mercado de gestión de instalaciones de Hong Kong alcanzó 9.980 millones de USD en 2026 y se espera que llegue a 11.270 millones de USD en 2031 con una CAGR del 2,47% durante el período 2026-2031.
¿Qué segmento se expande más rápido?
Se proyecta que los servicios blandos crezcan a una CAGR del 3,63% hasta 2031, superando a los servicios técnicos a medida que las corporaciones priorizan soluciones de bienestar, seguridad y auditoría de residuos.
¿Por qué la externalización es dominante en Hong Kong?
Los contratos externalizados captan más del 64,60% de la cuota porque los proveedores integrados generan ahorros de costes del 10–12% y cumplen las nuevas normas de transparencia en la contratación, haciéndolos atractivos ante la incertidumbre económica.
¿Cómo afectan los megaproyectos gubernamentales a la demanda?
Los proyectos con un valor anual de entre 225.000 y 345.000 millones de HKD (29.200–44.800 millones de USD) requieren un soporte integral de gestión de instalaciones desde el diseño hasta las operaciones, añadiendo flujos de ingresos a largo plazo para los proveedores integrados.
¿Cuáles son los principales desafíos para los proveedores de servicios?
La escasez de mano de obra y el aumento de los salarios de los técnicos incrementan los costes operativos, mientras que el endurecimiento de las cuotas de visados limita la entrada de trabajadores extranjeros, obligando a las empresas a invertir en automatización y formación.
¿Qué importancia tiene el ESG en los contratos de gestión de instalaciones?
Los criterios BEAM Plus y el Programa de Etiquetado Verde influyen ahora en la selección de proveedores, impulsando a las empresas de gestión de instalaciones a ofrecer optimización energética, aprovisionamiento transparente e informes de sostenibilidad en tiempo real.
Última actualización de la página el:



