
Hongkonger Facility-Management-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
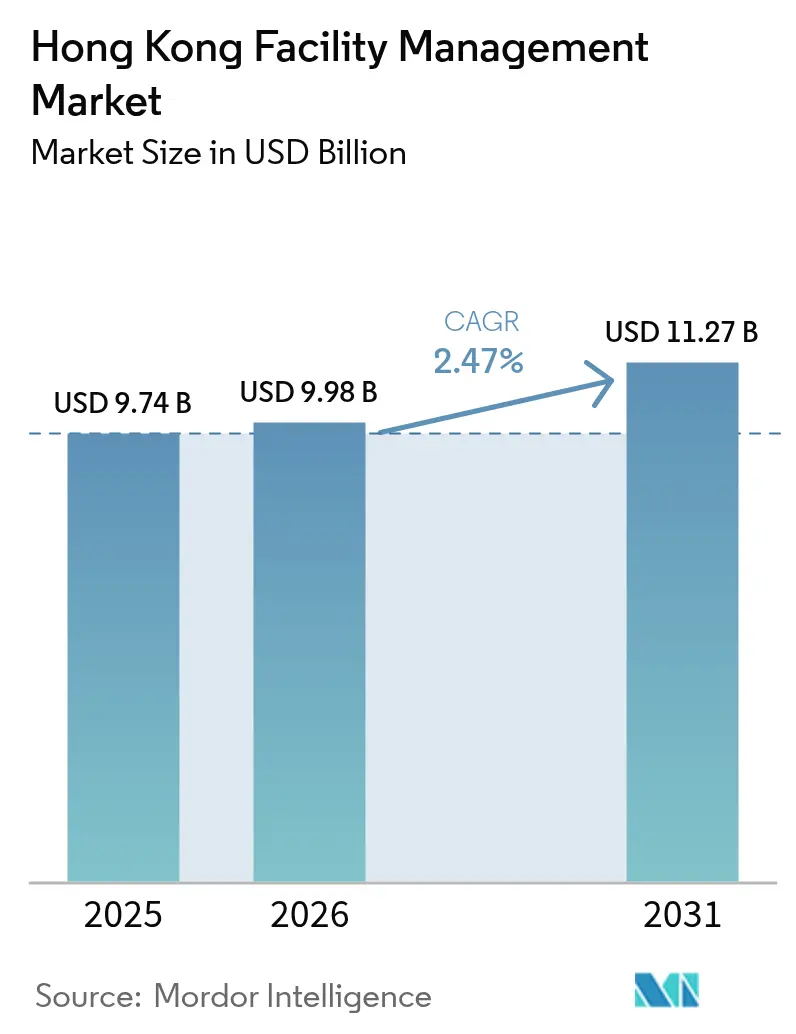
| Marktgröße im Basisjahr (2025) | 9.74 Milliarden US-Dollar |
| Marktgröße (2026) | 9.98 Milliarden US-Dollar |
| Marktgröße (2031) | 11.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.47 % |
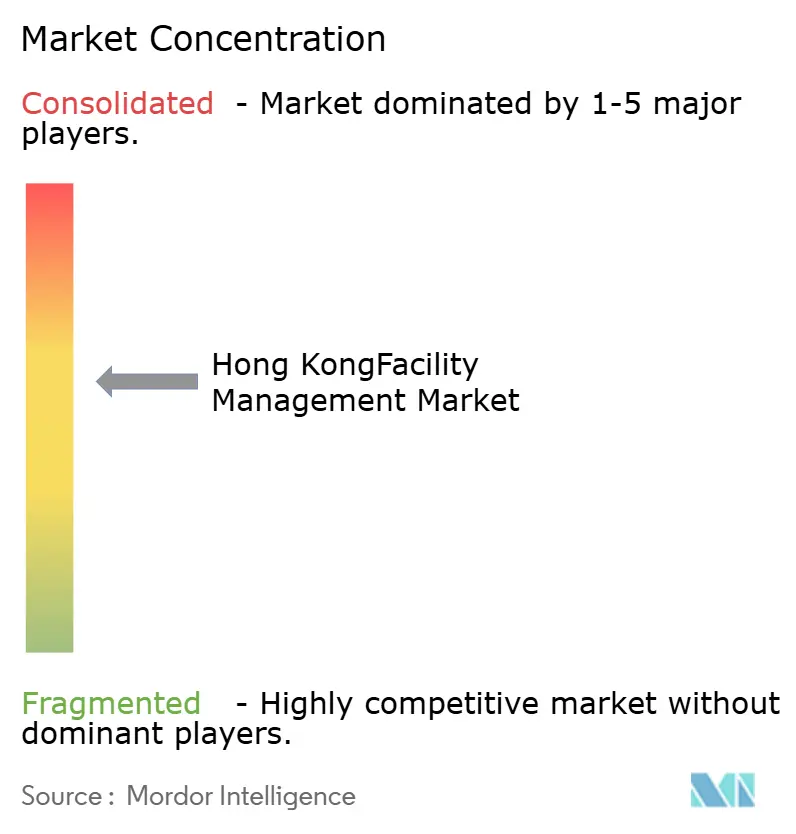
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hongkonger Facility-Management-Markt Analyse von Mordor Intelligence
Die Marktgröße des Hongkonger Facility-Management-Marktes wurde im Jahr 2025 auf USD 9,74 Milliarden geschätzt und wird voraussichtlich von USD 9,98 Milliarden im Jahr 2026 auf USD 11,27 Milliarden bis 2031 wachsen, mit einer CAGR von 2,47 % während des Prognosezeitraums (2026–2031). Die Wachstumsrate spiegelt eine reife Immobilienbasis wider, bei der der inkrementelle Mehrwert aus der Verfeinerung von Dienstleistungen, der Technologieintegration und der strikten Einhaltung von Vorschriften resultiert – und nicht aus neuen Flächenzugängen. Staatliche Großprojekte, eine wachsende Rechenzentrumsinfrastruktur und verbindliche Gebäude-Nachhaltigkeitsstandards sind die wichtigsten Nachfragekatalysatoren, während Arbeitskräftemangel und aggressive Niedrigpreisangebote die Margenausweitung begrenzen. Internationale und lokale Anbieter konzentrieren sich daher auf integrierte Verträge, digitale Wartungsplattformen und ESG-orientierte Angebote, um innerhalb des Hongkonger Facility-Management-Marktes Prämienopportunitäten zu erschließen.
Wichtigste Erkenntnisse des Berichts
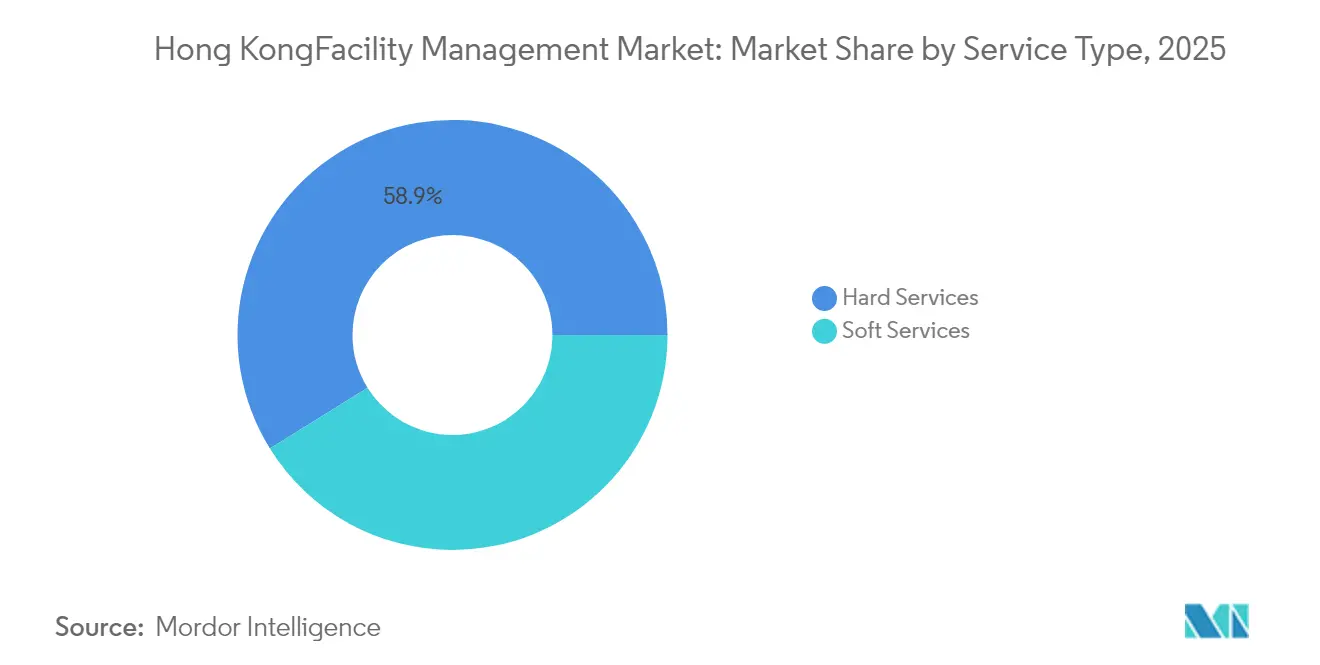
- Nach Servicetyp dominierte Hardservices mit einem Umsatzanteil von 58,85 % im Jahr 2025, während Softservices bis 2031 eine CAGR von 3,63 % erzielen soll, da Wellness-, Sicherheits- und Abfallmanagementverträge zunehmen.
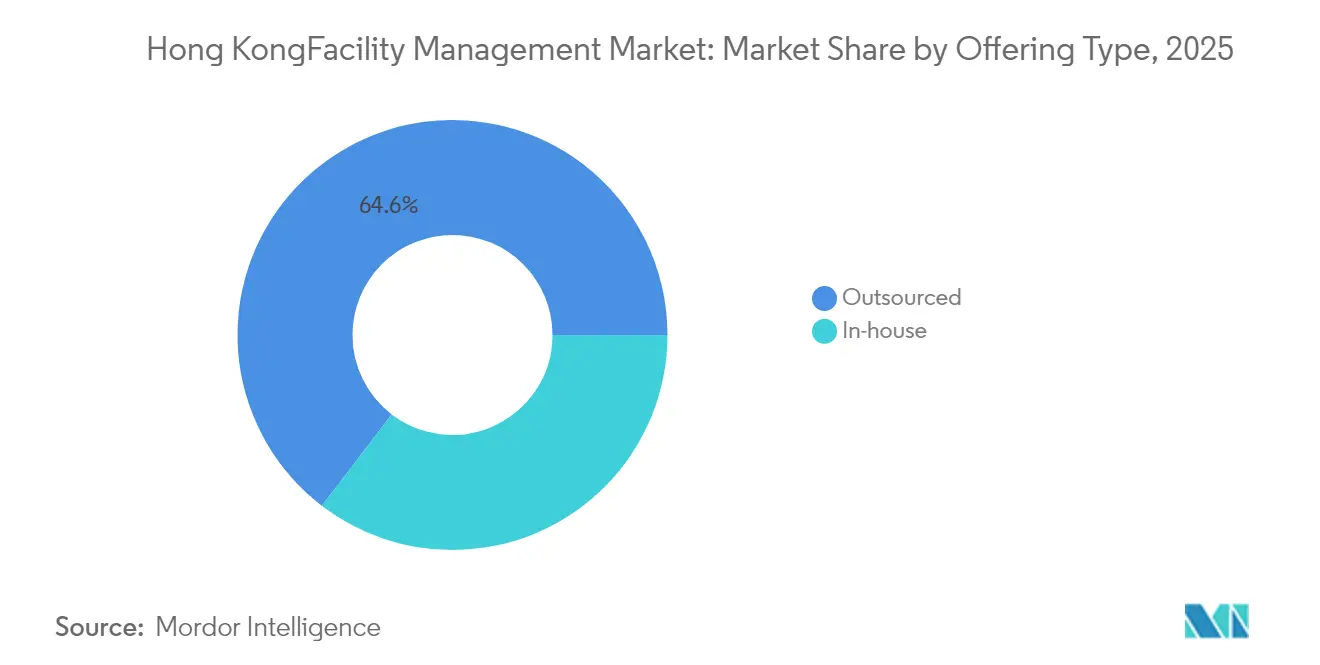
- Nach Angebotstyp entfielen im Jahr 2025 64,60 % des Hongkonger Facility-Management-Marktanteils auf Fremdvergabemodelle; diese Kategorie soll bis 2031 mit 3,12 % wachsen, angetrieben durch den Bedarf an Kostenflexibilität und neue Vorschriften zur Beschaffungstransparenz.
- Nach Endnutzerbranche hielt das gewerbliche Segment im Jahr 2025 einen Anteil von 37,05 % am Hongkonger Facility-Management-Markt; öffentliche Einrichtungen und Infrastruktur wird voraussichtlich mit einer CAGR von 4,02 % wachsen, unterstützt durch Sanierungsbudgets und Verkehrsanbindungen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Hongkonger Facility-Management-Markt
Treiberauswirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont |
|---|---|---|---|
| Rasche Erholung der Auslastung von Bürogebäuden der Klasse A nach der Pandemie | +0.8% | Hongkong Island, Kowloon Central | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Infrastrukturgroßprojekte als Nachfragetreiber für Facility Management | +1.2% | New Territories, Lantau Island | Langfristig (≥ 4 Jahre) |
| Unternehmerischer Druck hin zu nachhaltigen Gebäuden und ESG-zertifizierten Einrichtungen | +0.6% | Central, Admiralty, Tsim Sha Tsui | Mittelfristig (2–4 Jahre) |
| Kostensenkungsbestrebungen hin zu ausgelagerten integrierten Facility-Management-Modellen | +0.9% | Gebietsweit | Kurzfristig (≤ 2 Jahre) |
| Vorgeschriebene BIM-KI-Konvergenz als Treiber vorausschauender Wartungsdienstleistungen | +0.4% | Neubauten, Rechenzentren | Langfristig (≥ 4 Jahre) |
| Wachsende Rechenzentrumsinfrastruktur mit Bedarf an spezialisiertem geschäftskritischem Facility Management | +0.7% | Tseung Kwan O, Tsuen Wan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Infrastrukturgroßprojekte als Nachfragetreiber für das Facility Management
Die staatliche Kapitalbaupipeline übte bis Juni 2025 den stärksten Sog auf den Hongkonger Facility-Management-Markt aus. Das Projekt Kwu Tung North und Fanling North mit einem Volumen von HK$17,32 Milliarden (USD 2,25 Milliarden) umfasste 70 Hektar Landerschließung und erforderte Anlagezyklusverträge für Facility Management in den Bereichen Gebäudetechnik, Brandschutz und Compliance-Überwachung.[1]Ziviltechnik- und Entwicklungsabteilung, "Vorbereitende Geländeerschließung und ingenieurwissenschaftliche Infrastrukturarbeiten in Kwu Tung North und Fanling North," cedd.gov.hk Die jährlichen öffentlichen Bauausgaben von HK$225–345 Milliarden (USD 29,2–44,8 Milliarden) weiteten den Ausschreibungspool für technische Dienstleister weiter aus. Komplexe Vorhaben wie der Unterseetunnel der Route 6 erforderten BIM-gestützte Wartungskonzepte, die nur integrierte Betreiber liefern konnten. Anbieter, die Hard- und Softleistungen kombinieren, sicherten sich daher mehrjährige Umsatzsichtbarkeit im Hongkonger Facility-Management-Markt.
Unternehmerischer Druck hin zu nachhaltigen Gebäuden und ESG-zertifizierten Einrichtungen
Die Anzahl der BEAM-Plus-Registrierungen stieg bis April 2025 auf 1.996 Projekte, was bestätigt, dass Nachhaltigkeitskennzahlen zu einem zentralen Beschaffungsfilter für Vermieter und Mieter geworden sind. Swire Properties berichtete, dass 98 % seiner vollständig eigenen Gebäude die höchste BEAM-Plus-Bewertung erhielten, wodurch die Leistungsanforderungen an Facility-Management-Anbieter gestiegen sind. Das Hongkonger Green-Label-Programm gewährte Bonus-BEAM-Punkte für zertifizierte Produkte und beschleunigte die Nachfrage nach transparenten Lieferketten. Das auf Mieter ausgerichtete „Changemakers”-Programm von Hang Lung verankerte grüne Serviceklauseln in Facility-Management-Verträgen, während ISS die Stelle eines Group Head of ESG schuf, um Nachhaltigkeitskompetenz zu verankern. Diese Entwicklungen lenkten inkrementellen Mehrwert zu Betreibern mit nachgewiesenen Energieoptimierungs- und Berichtsfähigkeiten und vertiefte die Durchdringung des Hongkonger Facility-Management-Marktes innerhalb von Portfolios der Klasse A.
Kostensenkungsbestrebungen hin zu ausgelagerten integrierten Facility-Management-Modellen
Wirtschaftliche Unsicherheit und hohe Zinsen veranlassten Mieter, feste Gehaltskosten gegen variable Kostenverträge einzutauschen. Der Facility-Management-Umsatz von CBRE stieg im ersten Quartal 2025 um 16 % gegenüber dem Vorjahr, angeführt von Technologie- und Life-Sciences-Kunden, die gebündelte Lösungen suchten. Die Fremdvergabe hielt bereits im Jahr 2024 einen Anteil von 65,1 % am Hongkonger Facility-Management-Markt, und die Gebäudeverwaltungs-Änderungsverordnung 2024 schrieb Ausschreibungstransparenz vor, was lizenzierten integrierten Anbietern zugutekam. Kunden erzielten Einsparungen von bis zu 12 % gegenüber fragmentierter Beschaffung, was den Trend zu Einzel-Rechnungsmodellen verstärkte. Infolgedessen wird das ausgelagerte integrierte Facility Management den gesamten Hongkonger Facility-Management-Markt bis 2030 übertreffen.
Wachsende Rechenzentrumsinfrastruktur mit Bedarf an geschäftskritischem Facility Management
Cloud- und KI-Arbeitslasten lösten einen Bauboom für Rechenzentren in Tseung Kwan O und Tsuen Wan aus. Equinix verpflichtete sich zu einer Investition von USD 124 Millionen in den HK6-Standort mit 3.550 Hochdichte-Schränken mit Flüssigkühlung, was eine 24/7-Thermikanalyse und Redundanzmanagement erfordert. SUNeVision kündigte Pläne für den 470.000 Quadratfuß großen Mega-Plus-Campus an, was vorausschauende Stromverbrauchsbewertungen und Tier-4-Sicherheitsprotokolle erfordert. Geschäftskritische Facility-Management-Verträge werden typischerweise mit einem Aufschlag von 40–60 % gegenüber Standard-Gewerbeimmobilien bewertet, was das Segment zum profitabelsten Teil des Hongkonger Facility-Management-Marktes macht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont |
|---|---|---|---|
| Anhaltende Immobilienpreisvolatilität dämpft neue Vertragsabschlüsse | -0.4% | Central, Admiralty, Causeway Bay | Kurzfristig (≤ 2 Jahre) |
| Steigende Arbeitskosten bei Mangel an qualifizierten Technikern | -0.6% | Gebietsweit | Mittelfristig (2–4 Jahre) |
| Verschärfte Visa-Kontingente für ausländische Arbeitnehmer schränken das Arbeitskräfteangebot im Facility Management ein | -0.3% | Gebietsweit | Langfristig (≥ 4 Jahre) |
| Margenverengung durch aggressive Niedrigpreis-Ausschreibungskultur | -0.2% | Staatsverträge, KMU-Sektor | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Arbeitskosten bei Mangel an qualifizierten Technikern
Das Arbeits- und Sozialministerium prognostizierte bis 2028 einen gebietesweiten Arbeitskräftemangel von 180.000 Beschäftigten, wobei Berufe im Bauwesen und Stadtbetrieb am stärksten betroffen sind. Zertifizierte HLK-Techniker forderten im Jahr 2024 Lohnerhöhungen von 8–10 %, was die Vertragsmargen für Facility-Management-Anbieter belastete. Der Bauindustrierat förderte den modularen integrierten Bauprozess, der bei Pilotprojekten 30 % kürzere Bauzeiten und 70 % Einsparungen bei Arbeitskräften erzielte, jedoch wogen die anfänglichen Technologieinvestitionen auf Dienstleister. Unternehmen reagierten mit bereichsübergreifender Mitarbeiterausbildung und der Einführung sensorbasierter Fehlererkennung, um Servicestandards im Hongkonger Facility-Management-Markt trotz des Fachkräftemangels aufrechtzuerhalten.
Verschärfte Visa-Kontingente für ausländische Arbeitnehmer schränken das Arbeitskräfteangebot ein
Politische Änderungen verengten im Jahr 2024 die Visa-Möglichkeiten für gewerbliche Berufe, was Facility-Management-Betreiber zwang, stärker auf lokale Rekrutierung und Automatisierung zu setzen. Obwohl das Top-Talente-Programm Bewerber für Führungspositionen anzog, leistete es wenig gegen den Mangel an Reinigungs- und Sicherheitskräften. Anbieter installierten IoT-Netzwerke – wie das gebietsweite Rollout von Milesight – um manuelle Patrouillen zu ersetzen und den Personalbedarf um 40 % zu senken. Langfristig werden Unternehmen mit robusten Ausbildungspipelines und Fähigkeiten im Bereich digitaler Zwillinge widerstandsfähig im Hongkonger Facility-Management-Markt bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebotstyp: Fremdvergabe dominiert zwei Drittel der Ausgaben
Fremdvergabeverträge hielten im Jahr 2025 einen Anteil von 64,60 % am Hongkonger Facility-Management-Markt und werden voraussichtlich bis 2031 auf 66,20 % steigen. Integriertes Facility Management kombiniert Gebäudetechnik, Reinigung und Catering in einer Rechnung und erzielt gegenüber fragmentierter Beschaffung Gesamtkosteneinsparungen von 10–12 %. Die Gebäudeverwaltungs-Änderungsverordnung 2024 verlangte eine höhere Ausschreibungstransparenz und begünstigte lizenzierte Betreiber, was die Verlagerung hin zu professionellen Anbietern beschleunigte. Eigene Teams bestanden in Krankenhäusern, Universitäten und gesetzlichen Körperschaften, die Sicherheit und direkte Kontrolle schätzen, doch selbst diese Einrichtungen lagerten Beratungsleistungen für Energieprüfungen aus und trugen so zu inkrementellen Einnahmen im Hongkonger Facility-Management-Markt bei.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar


Nach Endnutzerbranche: Gewerbeimmobilien dominieren, öffentliche Infrastruktur beschleunigt sich
Gewerbeimmobilien generierten im Jahr 2025 37,05 % der Marktgröße des Hongkonger Facility-Management-Marktes. Die Leerstandsquoten bei Bürogebäuden der Klasse A erreichten im Januar 2024 mit 12,9 % ihren Höchststand, doch Vermieter investierten in die Verbesserung von Mietermöglichkeiten, um Mietrenditen zu schützen und so die Nachfrage nach Smart-Office-Support anzukurbeln. Logistikeinrichtungen wie der 112.549 Quadratmeter große Gateway-Komplex von Goodman erforderten eine 24/7-Systemüberwachung und weiteten den Leistungsumfang aus.
Öffentliche Einrichtungen und Infrastruktur werden mit der schnellsten Wachstumsrate von 4,02 % CAGR erwartet. Die Architekturdienstabteilung stellte im Rahmen ihres Programms 2024–25 HK$1–30 Millionen (USD 0,13–3,9 Millionen) pro Sanierung in Parks, Sportzentren und Strafvollzugsgebäuden bereit. Gesundheitseinrichtungen übernahmen KI-gestützte Abfallsortierung und vorausschauende Wartung zur Erfüllung von Infektionsschutzstandards und fügten dem Hongkonger Facility-Management-Markt hochmargige Arbeitsaufträge hinzu.
Nach Servicetyp: Hardservices sichern den Umsatz, Softservices führen das Wachstum an
Hardservices machten 2025 58,85 % des Umsatzes aus, was verdeutlicht, wie behördliche Prüfungen für Elektro-, Sanitär- und Brandschutzsysteme den Hongkonger Facility-Management-Markt stützen. Fünfjährige Elektro-Rezertifizierungen und monatliche Trinkwasserkontrollen hielten die Auftragsrückstände bei Auftragnehmern hoch. Rekordsommertemperaturen mit einem Durchschnitt von 29,7 °C im August 2023 steigerten die Nachfrage nach HLK-Optimierung weiter. Folglich behielten Hardservices im Jahr 2025 den größten Anteil am Hongkonger Facility-Management-Markt.
Softservices werden bis 2031 mit der höchsten CAGR von 3,63 % wachsen. Pilotprojekte der Housing Society zeigten, dass Bezahlen-nach-Abfallmenge-Systeme den Müll um 10 % reduzierten und das Recycling um 23 % steigerten, was eine höhere Nachfrage nach spezialisierten Reinigungs- und Abfallprüfverträgen auslöste. Anbieter von Sicherheits-, Empfangs- und Cateringdienstleistungen erweiterten ihr Angebot um Wellness- und Digital-Badge-Zugangslösungen. Daher werden Softservices ihren Anteil am Hongkonger Facility-Management-Markt ausbauen, auch wenn Hardservices weiterhin den absoluten Umsatz dominieren.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Geografische Analyse
Hongkong Island verzeichnete die höchsten Facility-Management-Ausgaben pro Quadratmeter, da Central und Admiralty den Großteil der Bürogebäude der Klasse A beherbergen. Selbst bei erhöhten Leerstandsquoten behielten Vermieter Premium-Wartungsverträge bei, um ihre ESG-Glaubwürdigkeit zu wahren. Das gemischte Gewerbe-Industrie-Profil von Kowloon erforderte sowohl schwere mechanische Dienstleistungen als auch handelsorientierte Softservices und schuf eine ausgewogene Umsatzmischung für den Hongkonger Facility-Management-Markt.
Die New Territories entwickelten sich zum wichtigsten Wachstumsmotor. Regierungspläne für eine nördliche Metropole und den Tunnel der Route 6 eröffneten die Nachfrage nach compliance-orientiertem Facility Management, während der Rechenzentrumscluster in Tseung Kwan O geschäftskritische Anforderungen zu Premiumpreisen hinzufügte. Pilotprojekte für modulares integriertes Bauen in Fanling demonstrierten Kosten- und Zeitvorteile, die später in geringere Lebenszykluskosten im Facility Management, aber höhere Intensität digitaler Dienstleistungen übersetzt wurden.
In allen Bezirken erhöhte die zunehmende Klimavolatilität die Kühllast. Prognosen des Observatoriums deuteten darauf hin, dass 2025 erneut Hitzerekorde herausfordern würde, was Immobilieneigentümer dazu veranlasste, KI-basierte Chiller-Optimierung einzusetzen, um Energiekosten zu senken und den Innenraumkomfort im Hongkonger Facility-Management-Markt aufrechtzuerhalten.
Regulatorisches Umfeld
Das Facility Management in Hongkong unterliegt einem Compliance-Regelwerk mehrerer Behörden, das Lizenzierung, Gebäudesicherheit und Energieeffizienz mit der täglichen Leistungserbringung verknüpft. Die Property Management Services Authority (PMSA) reguliert Immobilienverwaltungsunternehmen und -praktiker gemäß der Property Management Services Ordinance (Cap. 626), während der Secretary for Home and Youth Affairs den Code of Practice on Building Management and Safety im Rahmen der Building Management Ordinance (Cap. 344) erlässt, der Wartungsstandards prägt und Inspektionsabläufe, Dokumentation und Anbieterauswahl für regulierte Arbeiten beeinflusst.
Auf der technischen und nachhaltigkeitsbezogenen Seite setzt die Buildings Energy Efficiency Ordinance (Cap. 610) über den Building Energy Code und den Energy Audit Code Mindestanforderungen an die Energieeffizienz durch. Dies verschärft die Compliance-Rolle von FM-Teams bei der Auditvorbereitung, der Erfassung von Messdaten und der Planung von Sanierungsmaßnahmen. Für Vermögenswerte des öffentlichen Sektors kodifizieren der Guidebook for Innovative and Smart Technologies des Architectural Services Department (ArchSD) sowie die BIM-AM-Standards des Electrical and Mechanical Services Department (EMSD) zudem Interoperabilitäts- und Lebenszyklus-Informationsanforderungen, einschließlich der Nutzung offener Protokolle wie BACnet für die zentrale Steuerung. Infolgedessen bevorzugt die Beschaffung zunehmend integrierte Anbieter, die BMS, BIM-basierte Anlagendaten und laufende Wartungsberichte aufeinander abstimmen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Facility Managements in Hongkong beginnt bei Eigentümern und Nutzern der Vermögenswerte, darunter gewerbliche Vermieter, öffentliche Bauauftraggeber, Wohnungsbetreiber und Rechenzentren, die Anforderungen an Compliance, Betriebszeit und ESG definieren. Es folgt die Vertragsgestaltung durch Single-FM-, Bundled-FM- oder Integrated-FM-Modelle. Ausgelagerte Hauptauftragnehmer stellen die Leistungserbringung anschließend aus einer Mischung aus internem Engineering und spezialisierten Subunternehmern zusammen, die Bereiche wie Klimatechnik, Elektrik, Brandschutzsysteme, Aufzüge, Wasserqualität, Reinigung und Sicherheit abdecken. OEMs und Distributoren liefern Ersatzteile und Steuerungssysteme, während Proptech-Anbieter BMS-Integration, Sensoren und Analytik beisteuern.
Regulierung und digitale Standards prägen zunehmend das operative Rückgrat der Kette. Die Ausgabe 2024 des Building Energy Code (BEC 2024), veröffentlicht am 22. November 2024 im Rahmen der Buildings Energy Efficiency Ordinance (Cap. 610), hebt die Anforderungen an Daten und Leistung für Gebäudesysteme an. Behördenleitfäden von ArchSD und Lebenszyklus-Informationsrahmen von EMSD (BIM-AM) stärken zudem die Plattforminteroperabilität und strukturierte Anlagendaten von der Planung bis zur Instandhaltung. Anhaltende Arbeitskräfteengpässe bleiben ein Flaschenhals für die operative Umsetzung, was die Einführung von Fernüberwachung, digitalen Arbeitsabläufen und zentralisierten Control-Tower-Betriebsmodellen bei großen Anbietern wie FSE Lifestyle Services (Urban Group), Synergis und G4S Facility Services in Hongkong beschleunigt.
Wettbewerbslandschaft
Der Markt blieb in den Jahren 2024–25 mäßig fragmentiert. Multinationale Konzerne wie ISS, CBRE, Sodexo und JLL nutzten globale Plattformen, um grenzüberschreitende Verträge zu sichern. Regionalspezialisten wie Savills Hong Kong, Knight Frank und Colliers kombinierten Maklerexpertise mit lokaler Compliance-Kompetenz, um Facility-Management-Mandate zu erweitern. Einheimische Betreiber, darunter Sino Property Services, Hang Yick und Urban Group, behielten starke Positionen in Wohnanlagen aufgrund ihrer Gemeinschaftsverbindungen und Lizenzkenntnisse.
Die Technologieadaption bestimmt den Wettbewerbsvorteil. Die Sensorausstattung von Milesight reduzierte die Stunden für manuelle Patrouillen und lieferte Echtzeitwarnungen, was die Reaktionszeiten um 30 % verbesserte.[4]Milesight, "Bereitstellung intelligenter Gebäudelösungen," milesight.com CBRE integrierte KI-gestützte Energieanalysen für Life-Sciences-Kunden, während ISS einen formellen ESG-Governance-Rahmen einführte, um Green-Procurement-Audits zu bestehen. Die CITF-Subventionen des Bauindustrierats für BIM, Laserscanner und Sicherheitssysteme senkten die Kapitalbarrieren für PropTech-Newcomer und verschärften den Wettbewerb im Hongkonger Facility-Management-Markt.
Auch die Regulierung prägte die Marktpositionierung. Die Gebäudeverwaltungs-Änderungsverordnung 2024 schrieb Lizenzanforderungen für lizenzierte Anbieter für wichtige Immobilienfunktionen vor – eine Veränderung, die kleinere, nicht konforme Unternehmen voraussichtlich in Richtung Fusion oder Marktaustritt drängen wird. Zusammen kontrollierten die fünf größten Anbieter etwa 40 % des Umsatzes 2024, was erheblichen Raum für Konsolidierung lässt.
Marktführer im Hongkonger Facility-Management-Bereich
Savills Hong Kong Limited
Knight Frank Hong Kong Limited EAA
G4S Facility Services Hong Kong Limited
Urban Group
Dusservice Hong Kong
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Bereitschaft für Energieaudits und datengestützte Betriebsabläufe schaffen einen klaren Freiraum für Anbieter, die Messwesen, Analytik und Compliance-Berichterstattung in wiederkehrende Serviceangebote verpacken können. Der Rahmen des Energy Audit Code 2024 im Rahmen der Buildings Energy Efficiency Ordinance verschärft die Disziplin bei Auditplanung und Dokumentation, wobei Audits ab dem 20. September 2026 gemäß den aktualisierten Anforderungen beginnen. Dies steigert die Nachfrage nach FM-Teams, die BMS-Daten, Wartungsaufzeichnungen und Sanierungsprogramme zu prüfbaren Nachweisen verknüpfen können.
Plattformbasierte, interoperable Smart-Building-Betriebsabläufe entwickeln sich ebenfalls zu einem praktischen Chancenbereich, unterstützt sowohl durch Einführungen im Privatsektor als auch durch Testmechanismen im öffentlichen Sektor. NTT Com Asia hat im Februar 2025 seine Smart-Building-Plattform OCEAN Intelligence eingeführt, um die Echtzeit-Erfassung von Anlagendaten und prädiktive KI-Anwendungsfälle zu unterstützen. Hongkong Land kündigte die Einführung eines KI-gestützten integrierten Facility-Management-Kontrollzentrums (IFMCT) in Alexandra House, Charter House und Exchange Square an, mit einem Weg zu einer breiteren Einführung im gesamten Central Portfolio. Auf öffentlicher Seite hat EMSD das E&M InnoPortal genutzt, um staatliche Innovationsbedarfe mit Lösungsanbietern zu verbinden, wodurch über 200 Pilotprojekte ermöglicht wurden, und die Hong Kong Housing Authority führt Pilotprojekte für intelligentes Siedlungsmanagement in zehn öffentlichen Mietwohnsiedlungen durch. Dies erweitert den adressierbaren Umfang für IoT-gestützte Sicherheit, Reinigung und Wartungsautomatisierung in großen, mehrgebäudeumfassenden Portfolios.
Aktuelle Branchenentwicklungen
- April 2026: Savills Property Management Limited erhielt die Zertifizierung im Rahmen des Quality Water Supply Scheme for Buildings, Fresh Water (Management System) des Water Supplies Department für seine Managementaktivitäten und 10 verwaltete Immobilien. Dieser Meilenstein verbessert die Fähigkeit von Savills, Aufträge zu gewinnen und zu halten, bei denen die Steuerung von Wassersystemen und dokumentierte Betriebskontrollen fest in den Erwartungen von Mietern und Aufsichtsbehörden verankert sind.
- März 2026: Die Savills Property Management Group ging eine Partnerschaft mit Ricoh Hong Kong Limited ein, um KI- und Drohnentechnologie für die Inspektion von Gebäudefassaden in einem verwalteten Portfolio von mehr als 222.000 Einheiten und 190 Millionen Quadratfuß einzusetzen. Die Zusammenarbeit verschiebt Inspektionen hin zu sichereren, häufigeren und datengestützten Arbeitsabläufen und unterstützt compliance-orientierte Dienstleistungen für Anbieter mit großem Maßstab.
- Januar 2026: FSE Lifestyle Services Limited begann eine neue Vereinbarung über Immobilienverwaltungsdienstleistungen mit der CIFI Group für den Zeitraum vom 1. Januar 2026 bis zum 31. Dezember 2028. Die mehrjährige Verlängerung unterstreicht die Rolle langfristiger Verträge bei der Stabilisierung ausgelagerter FM-Umsätze und unterstützt fortgesetzte Investitionen in Liefermöglichkeiten über verwaltete Portfolios hinweg.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie wird der Markt für Facility Management in Hongkong als der Wert der Dienstleistungen definiert, die zum Betrieb, zur Wartung und zur Unterstützung von Gebäuden und Standorten für harte und weiche Bedürfnisse genutzt werden, erbracht durch interne Teams oder ausgelagerte Verträge.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind Neubauten und größere Kapitalaufwertungen, die als Projektarbeiten und nicht als laufender Facility-Betrieb verbucht werden.
Übersicht der Segmentierung
- Nach Angebotstyp
- Eigenleistung
- Fremdvergabe
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhäuser usw.)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Öffentliche Einrichtungen und Infrastruktur (Behörden, Bildungswesen, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienhäuser, Unterhaltung, Sport und Freizeit)
- Nach Servicetyp
- Hardservices
- Anlagenmanagement
- Gebäudetechnik- und HLK-Dienstleistungen
- Brandschutzsysteme und -sicherheit
- Sonstige Hard-FM-Dienstleistungen
- Softservices
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Cateringdienstleistungen
- Sonstige Soft-FM-Dienstleistungen
- Hardservices
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Nachfragebasis und die Regeln zu erfassen, die den Dienstleistungseinkauf in Hongkong prägen. Wir stützten uns auf öffentliche Quellen wie das Hong Kong Census and Statistics Department, Veröffentlichungen des Buildings Department, Leitlinien des Electrical and Mechanical Services Department sowie Klima- und Energiepolitiken des Environment and Ecology Bureau, die Aufschluss über Wartungsintensität und Compliance-Arbeiten geben.
Wir haben zudem Quellen wie Publikationen von Branchenverbänden, Jahresberichte börsennotierter Unternehmen, Investorenpräsentationen und seriöse Presseberichte überprüft, um Auslagerungsmuster, Vertragsformate und Preisentwicklungen bei gängigen Serviceleistungen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Lücken bei der Umsatzexposition von Anbietern, Signalen zur Technologieeinführung und wichtigen Vertragsankündigungen zu schließen. Die oben genannten Sekundärquellen sind lediglich beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Facility-Leitern, Immobilienverwaltern, Beschaffungsverantwortlichen, Ingenieuren und Finanz- oder Betriebsmanagern in Hongkong durch. Ihre Angaben helfen, Gebührenniveaus, Outsourcing-Anteile, Arbeitsintensität, Verhalten bei Vertragsverlängerungen und Nachfrage über verschiedene Immobilientypen hinweg im lokalen Markt zu überprüfen. Nachfassfragen helfen, Lücken zu schließen und gemeldete Ansichten mit Desk-Research-Daten zu vergleichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 18% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 32% |
| Kleinere Marktteilnehmer: 22% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mittels Top-down- und Bottom-up-Prüfungen erstellt, sodass die endgültigen Gesamtsummen nachvollziehbar und reproduzierbar bleiben. Auf der Top-down-Seite haben wir die adressierbaren jährlichen Ausgaben rekonstruiert, indem wir Hongkongs aktiven Gebäudebestand und genutzte Flächen mit typischer Serviceintensität und Auslagerungsanteil über harte und weiche FM-Leistungen verknüpft haben.
In der Praxis leisteten einige Marktmerkmale den größten Beitrag, darunter die Mischung von harten und weichen Servicebedürfnissen in dichten Hochhausbeständen, das Tempo der Einführung ausgelagerter Leistungen gegenüber interner Erbringung, Trends bei Arbeitskosten und Verfügbarkeit für Vor-Ort-Positionen, compliance-getriebene Wartungszyklen für MEP- und Brandschutzsysteme sowie das Wachstum von Rechenzentren und anderen Einrichtungen mit hoher Betriebszeit, die die Grundausgaben für Betrieb und Wartung erhöhen. Diese Annahmen wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie beispielsweise stichprobenweise erhobene Vertragswerte, die Umsatzexposition von Anbietern gegenüber dem FM-Markt in Hongkong und Kanalprüfungen zu geltenden monatlichen Servicetarifen, wobei Lücken durch konservative Bandbreitenfestlegung und Nachfassgespräche geschlossen wurden.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch eine kurze Zeitreihenglättung, die gut funktioniert, wenn das Wachstum stetig ist und von wenigen klaren Faktoren getrieben wird. Zu den wichtigsten Faktoren, die mit Experten stresstestet wurden, gehörten die Durchdringung der Auslagerung, Lohninflation im Verhältnis zur Produktivität, Gebäudesanierungsaktivitäten, die die Wartungsintensität verändern, sowie politisch bedingte Nachfrage im Zusammenhang mit Energie- und Sicherheitsanforderungen.
Datenvalidierung & Aktualisierungszyklus
Gesamtsummen und Wachstumsraten wurden durch Triangulation unabhängiger Signale validiert und anschließend durch schrittweise Prüfungen vor der endgültigen Freigabe überprüft. Wir verglichen die Ergebnisse mit verwandten Indikatoren wie Trends bei errichteter und genutzter Geschossfläche, großen Vertragsvergaben und den implizierten Ausgaben pro Quadratfuß für gängige Gebäudetypen, und untersuchten anschließend Ausreißer, bei denen implizierte Preise oder Volumina von der Interviewrealität abwichen.
Wenn eine wesentliche Abweichung auftrat, wurden die Annahmen überarbeitet und die betreffenden Experten erneut kontaktiert, um die aktualisierten Eingaben zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn größere politische Änderungen, starke Verschiebungen auf dem Arbeitsmarkt oder ungewöhnlich große Auslagerungsverträge die kurzfristigen Aussichten beeinflussen können. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise auf Basis der neuesten verfügbaren Informationen erhalten.
Vergleich der Marktgröße für Facility Management in Hongkong von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Facility Management in Hongkong können stark voneinander abweichen, da das Leistungsbündel nicht in allen Quellen einheitlich definiert wird und Währungszeitpunkte sowie Basisjahre nicht immer übereinstimmen. Die größten Abweichungen zeigen sich, wenn eine Schätzung Immobiliendienstleistungen, Parkbetrieb oder Hotelmanagement in denselben Topf wie den laufenden Facility-Betrieb einordnet, was den Ausgabenpool verändert.
Die Hauptursache für Abweichungen liegt darin, ob Immobilienverwaltung und Parkraummanagement in die Gesamtsummen des Facility Managements eingerechnet werden, wobei Mordor Intelligence den Markt als harte und weiche FM-Dienstleistungen im Zusammenhang mit dem Betrieb und der Wartung der gebauten Umgebung betrachtet und nicht als breiteren Umsatz aus Immobiliendienstleistungen. Unterschiede zeigen sich auch, wenn ältere Schätzungen in HKD beibehalten und dann mit einem einzigen Wechselkurs umgerechnet werden, oder wenn eine aggressive Auslagerungsdurchdringung angenommen wird, ohne sie nach Gebäudetyp des Endnutzers zu validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,74 Mrd. USD (2025) | |
| Branchenstudie A | 10,49 Mrd. USD (2025) | Verwendet einen breiteren Leistungsumfang, der Posten wie Immobilienverwaltung und die Vermietung und Verwaltung von Parkraum umfasst, was die Gesamtsummen im Vergleich zu einer reinen FM-Definition erhöht, und wird ursprünglich in HKD angegeben, wobei die Umrechnungsannahmen nicht durchgängig offengelegt werden. |
| Regionale Beratungsgesellschaft B | 5,04 Mrd. USD (2026) | Scheint ausgelagerte und technologiegetriebene Verträge zu betonen und schließt möglicherweise die interne Leistungserbringung aus, was in einem reifen Markt, in dem viele Objekte weiterhin interne Teams für Kernbetriebsaufgaben unterhalten, zu einer Unterschätzung der Gesamtausgaben führen kann. |
Insgesamt lässt sich die Bandbreite hauptsächlich durch Unterschiede im Geltungsbereich und im Umgang mit Währungs- und Basisjahresannahmen erklären. Indem die Eingabedaten an beobachtbare Nachfragetreiber des Gebäudebetriebs gebunden und anschließend mit Interviews von Anbietern und Käufern abgeglichen werden, bleibt die resultierende Marktgröße leichter auf klare Variablen und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Hongkonger Facility-Management-Markt?
Die Marktgröße des Hongkonger Facility-Management-Marktes erreichte im Jahr 2026 USD 9,98 Milliarden und wird voraussichtlich bis 2031 USD 11,27 Milliarden bei einer CAGR von 2,47 % im Zeitraum 2026–2031 erreichen.
Welches Segment wächst am schnellsten?
Softservices sollen bis 2031 mit einer CAGR von 3,63 % wachsen und damit Hardservices übertreffen, da Unternehmen Wellness-, Sicherheits- und Abfallprüflösungen priorisieren.
Warum dominiert die Fremdvergabe in Hongkong?
Fremdvergabeverträge erfassen mehr als 64,60 % des Marktanteils, weil integrierte Anbieter Kosteneinsparungen von 10–12 % erzielen und die neuen Beschaffungstransparenzregeln erfüllen, was sie angesichts wirtschaftlicher Unsicherheit attraktiv macht.
Wie wirken sich staatliche Großprojekte auf die Nachfrage aus?
Projekte im Wert von jährlich HK$225–345 Milliarden (USD 29,2–44,8 Milliarden) erfordern umfassende Facility-Management-Unterstützung von der Planung bis zum Betrieb und bieten integrierten Anbietern langfristige Einnahmequellen.
Was sind die größten Herausforderungen für Dienstleister?
Arbeitskräftemangel und steigende Technikerlöhne erhöhen die Betriebskosten, während strengere Visaquoten den Zufluss ausländischer Arbeitnehmer begrenzen und Unternehmen zwingen, in Automatisierung und Ausbildung zu investieren.
Wie wichtig ist ESG bei Facility-Management-Verträgen?
BEAM-Plus- und Green-Label-Kriterien beeinflussen nun die Anbieterauswahl und drängen Facility-Management-Unternehmen dazu, Energieoptimierung, transparente Beschaffung und Echtzeit-Nachhaltigkeitsberichterstattung anzubieten.
Seite zuletzt aktualisiert am:



