
Tamanho e Participação do Mercado de Surdez Hereditária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.44 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.44 % |
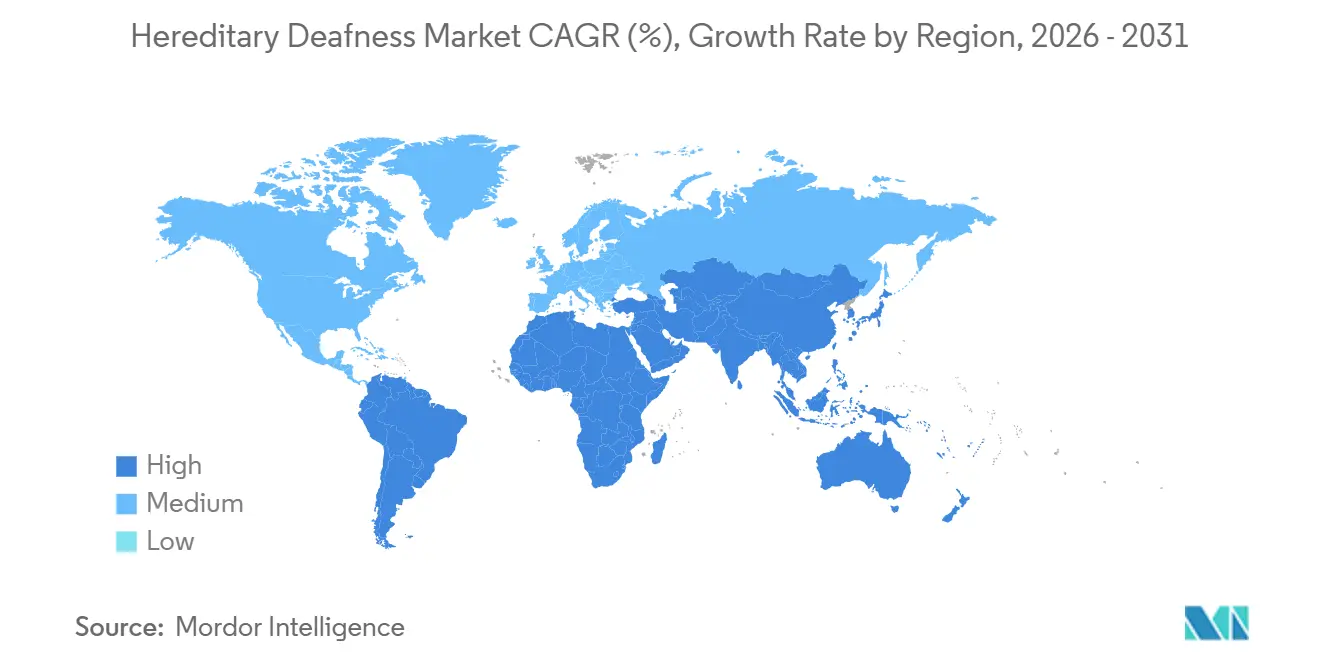
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
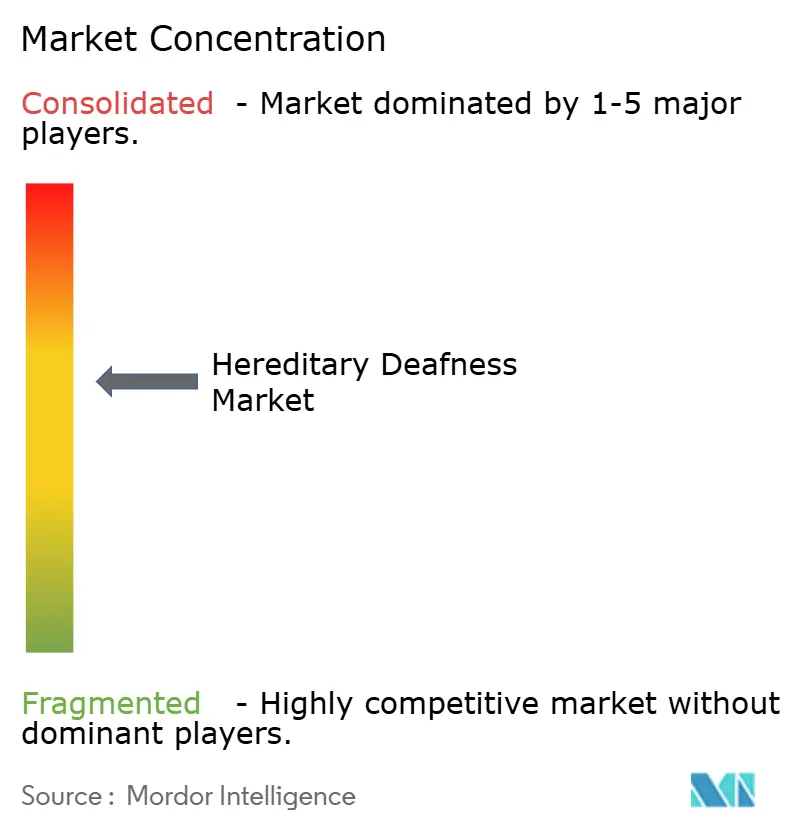
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Surdez Hereditária por Mordor Intelligence
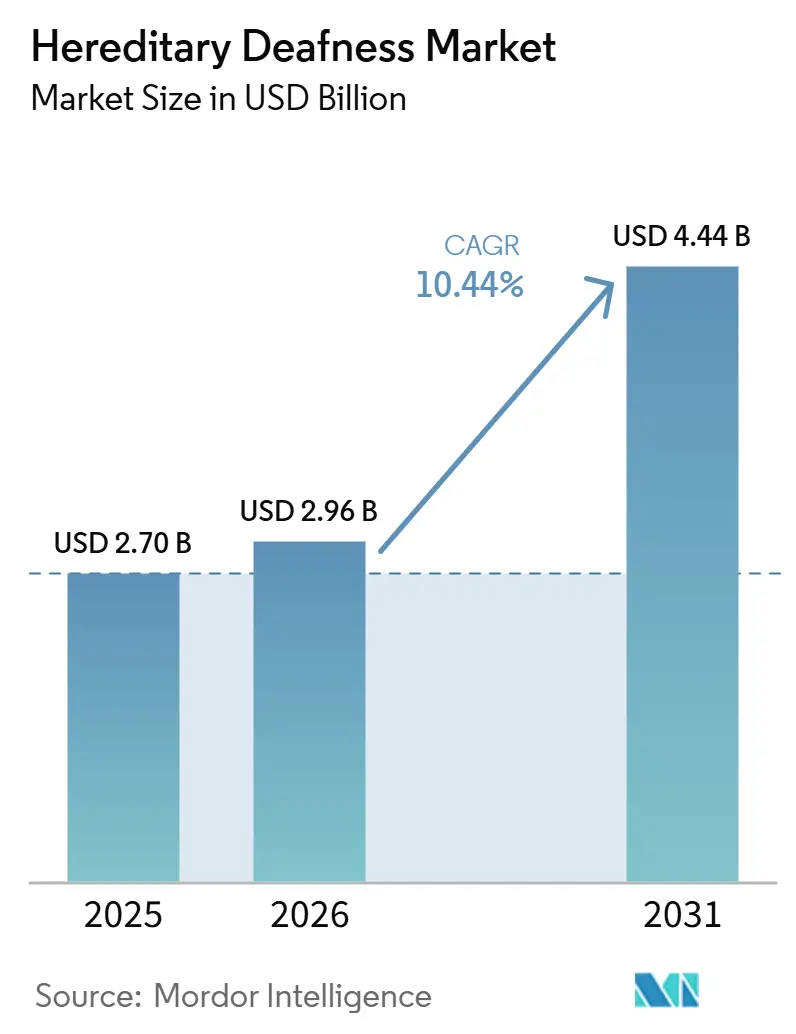
O tamanho do Mercado de Surdez Hereditária foi avaliado em 2,70 bilhões de USD em 2025 e estima-se que cresça de 2,96 bilhões de USD em 2026 para atingir 4,44 bilhões de USD até 2031, a um CAGR de 10,44% durante o período de previsão (2026-2031).
O crescimento baseia-se na ampliação da triagem genética para recém-nascidos, no sequenciamento multigênico de menor custo e no surgimento de uma terapia gênica para a surdez relacionada ao OTOF. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o Otarmeni em abril de 2026 como tratamento modificador da doença para perda auditiva genética, criando um caminho clínico que exige confirmação molecular antes que o tratamento possa ser considerado. Os resultados genéticos agora afetam o monitoramento, o encaminhamento para implante coclear, a prevenção de ototoxicidade e o acesso a terapias emergentes. A perda auditiva afeta mais de 5% da população mundial, enquanto fatores genéticos respondem por muitos casos congênitos, sustentando a demanda contínua por testes e serviços especializados. O mercado de surdez hereditária está, portanto, migrando de um cuidado orientado por sintomas para vias construídas em torno do diagnóstico molecular e do tratamento
Principais Conclusões do Relatório
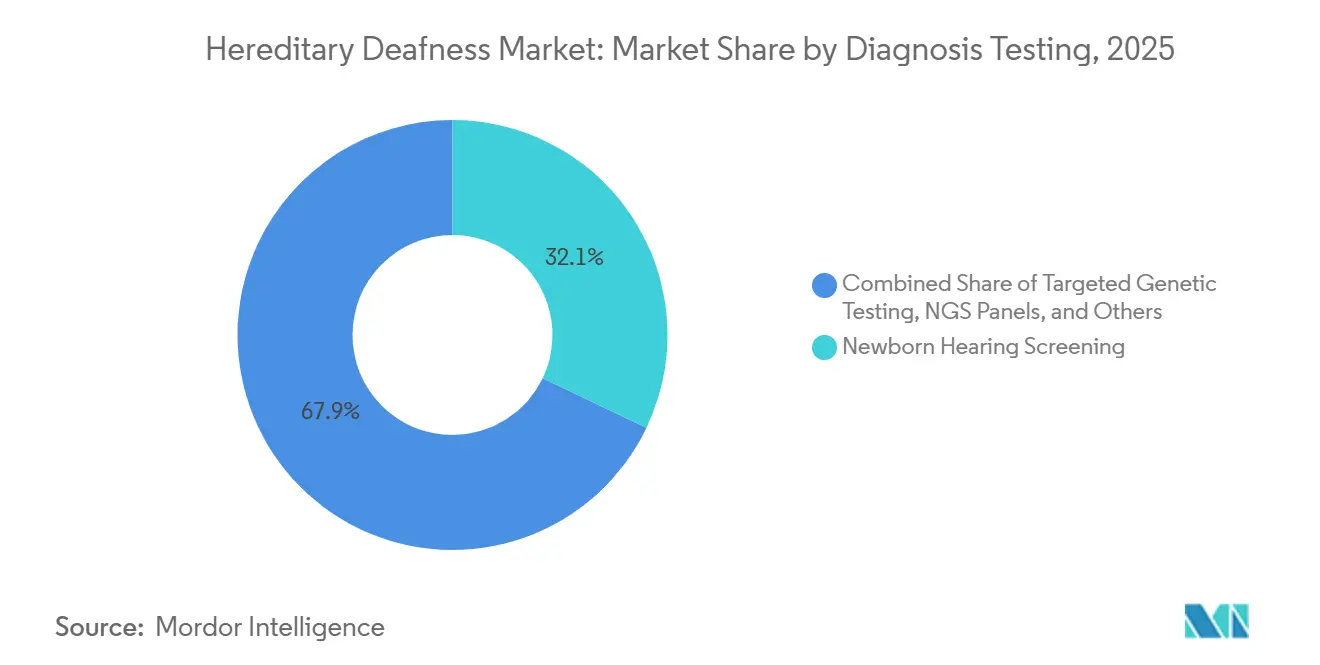
- Por diagnóstico e teste, a Triagem Auditiva Neonatal deteve 32,1% da participação de receita em 2025, enquanto o Sequenciamento de Exoma/Genoma Completo registrou o maior CAGR projetado de 14,5% até 2031.
- Por etiologia genética, a Surdez Relacionada ao GJB2/GJB6 deteve 28,4% da participação de receita em 2025, enquanto a Surdez Relacionada ao OTOF registrou o maior CAGR projetado de 16% até 2031.
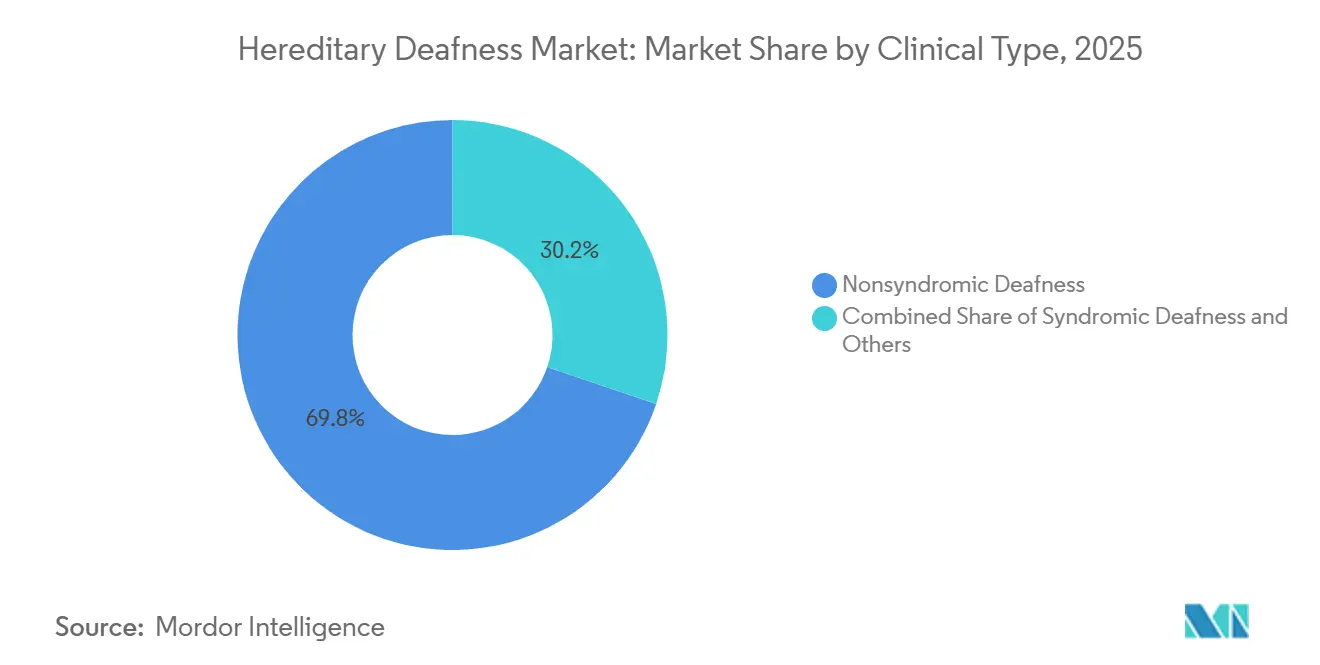
- Por tipo clínico, a Surdez Não Sindrômica deteve 69,8% da participação de receita em 2025, enquanto o Transtorno do Espectro da Neuropatia Auditiva registrou o maior CAGR projetado de 12,8% até 2031.
- Por padrão de herança, a Autossômica Recessiva deteve 74,6% da participação de receita em 2025, enquanto os padrões Ligado ao X e Mitocondrial registraram o maior CAGR projetado de 11,8% até 2031.
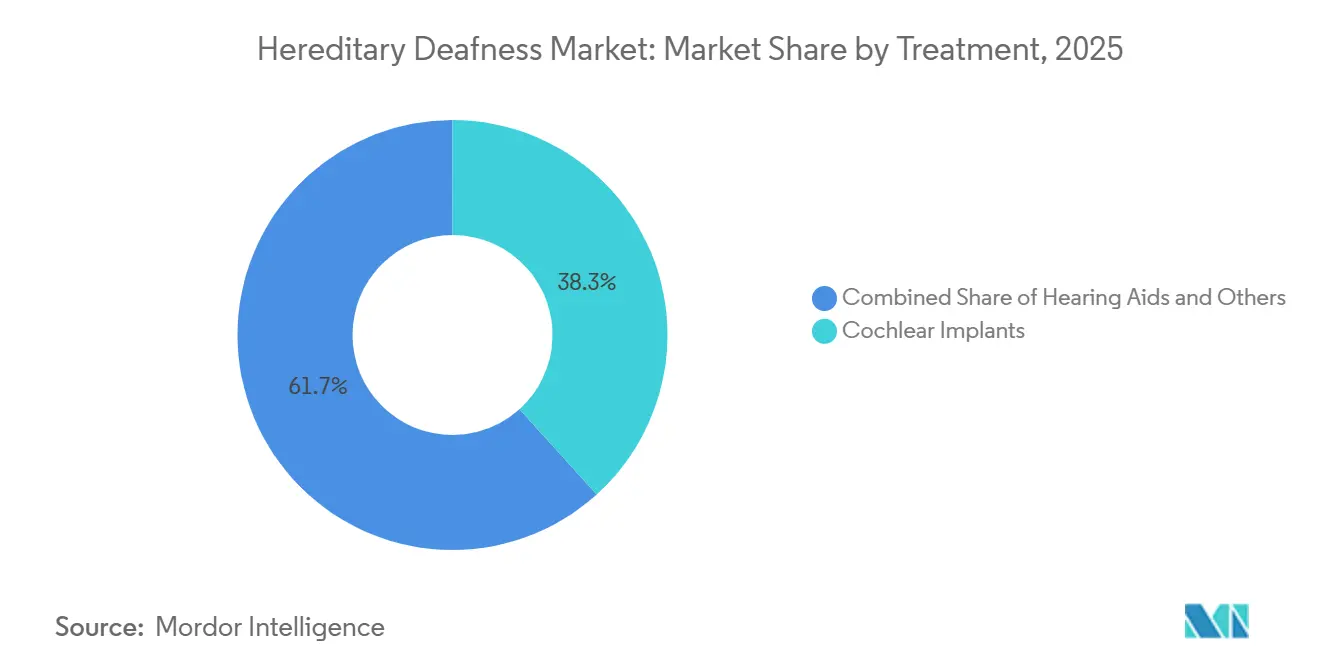
- Por tratamento, os Implantes Cocleares detiveram 38,3% da participação de receita em 2025, enquanto as Terapias Genéticas Emergentes registraram o maior CAGR projetado de 24% até 2031.
- Por usuário final, Hospitais e Clínicas de Audiologia detiveram 45,2% da participação de receita em 2025, enquanto os Laboratórios de Diagnóstico registraram o maior CAGR projetado de 13,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Surdez Hereditária
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Triagem Genética Auditiva Neonatal e Pediátrica | +2.8% | Global, com maiores volumes na América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Queda de Custos e Maior Cobertura de Painéis NGS Multigênicos | +2.3% | Global, com maiores ganhos de custo na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Primeira Aprovação Comercial de Terapia Gênica para Surdez Relacionada ao OTOF | +1.6% | América do Norte, Europa e Ásia-Pacífico de alta renda | Longo prazo (≥ 4 anos) |
| Encaminhamento Mais Precoce para Implante Coclear Viabilizado pelo Diagnóstico Molecular | +1.2% | Global, com o efeito atual mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Conhecimento de Variantes Específicas por População Melhorando o Rendimento Diagnóstico | +0.9% | Ásia-Pacífico, com repercussão para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Seleção Genética para Preservação Auditiva e Prevenção de Ototoxicidade | +0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Triagem Genética Auditiva Neonatal e Pediátrica
A triagem genética neonatal está se expandindo além das verificações auditivas fisiológicas para programas multigênicos capazes de identificar riscos antes do aparecimento dos sintomas. Ontário combinou triagem auditiva e genética, e sua revisão de 3 anos mostrou que o programa identificou perda auditiva relacionada ao GJB2 e ao SLC26A4 em recém-nascidos que passaram na triagem audiológica padrão[1]Jessica Dunn et al., "Triagem Neonatal para Variantes Genéticas Comuns Associadas à Perda Auditiva Permanente: Implementação em Ontário e Revisão dos Primeiros 3 Anos," Genetics in Medicine. Uma coorte prospectiva de 2026 constatou que uma estratégia de 12 genes com custo de 70 USD identificou 71% mais casos do que a triagem fisiológica isolada, enquanto apenas 0,4% dos lactentes necessitaram de avaliação audiológica. Lactentes com variantes homozigotas GJB2 c.109G>A que passam na triagem inicial podem ingressar em monitoramento audiológico regular, pois seu risco pode surgir mais tarde. Isso amplia a demanda futura por laboratórios de diagnóstico e clínicas de audiologia em todo o mercado de surdez hereditária. Também confere aos programas de triagem um papel mais direto na formação da demanda por cuidados posteriores. As recomendações dos EUA do Comitê Consultivo sobre Doenças Hereditárias em Recém-Nascidos e Crianças, juntamente com programas correlatos em países europeus, influenciarão o ritmo de adoção mais ampla.
Queda de Custos e Maior Cobertura de Painéis NGS Multigênicos
A redução dos custos de sequenciamento está aproximando os painéis abrangentes de genes auditivos do uso rotineiro em cuidados especializados. A Universidade de Iowa[2]Laboratórios de Pesquisa de Otolaringologia Molecular e Renal da Universidade de Iowa, "Teste Genético de Perda Auditiva OtoSCOPE v9," Universidade de Iowa atualizou seu painel OtoSCOPE v9 em abril de 2025 para triagem de 200 genes a um preço de tabela de 2.050 USD. Blueprint Genetics oferece um painel de perda auditiva de 288 genes que inclui avaliação de variantes não codificantes, demonstrando como a abrangência dos testes continua a aumentar. Uma metanálise científica encontrou rendimentos diagnósticos agrupados de 45% para painéis direcionados e 42% para sequenciamento de exoma completo, indicando que painéis maiores por si só não resolvem todos os casos. O mercado de surdez hereditária dependerá, portanto, de uma interpretação mais robusta de variantes, além de uma cobertura de sequenciamento mais ampla. Esse equilíbrio afeta tanto o investimento laboratorial quanto o valor clínico de um painel mais abrangente. O teste de exoma completo e genoma completo é cada vez mais utilizado após testes iniciais que não identificam uma causa, enquanto os requisitos das normas CAP, CLIA e ISO 15189 permanecem padrões necessários para os laboratórios.
Primeira Aprovação Comercial de Terapia Gênica para Surdez Relacionada ao OTOF
A FDA aprovou o Otarmeni em 23 de abril de 2026, após uma revisão de 61 dias no âmbito do programa National Priority Voucher do Comissário. A aprovação aplica-se à perda auditiva neurossensorial grave a profunda relacionada ao OTOF e estabeleceu o primeiro tratamento modificador da doença para uma forma genética de perda auditiva. No estudo pivô, 80% de 20 pacientes avaliáveis quanto à eficácia apresentaram melhora auditiva após uma única administração intracoclear. Dados anteriores do ensaio CHORD relataram melhora notável em 10 de 11 crianças tratadas, e 3 de 5 crianças avaliadas às 24 semanas atingiram níveis auditivos quase normais ou normais. A elegibilidade para o tratamento requer variantes OTOF bialélicas confirmadas e função preservada das células ciliadas externas, tornando o teste genético e a fenotipagem audiológica detalhada necessários antes do encaminhamento. Um consenso internacional de especialistas também coloca o diagnóstico molecular no centro da seleção de pacientes para terapia gênica de perda auditiva hereditária
Encaminhamento Mais Precoce para Implante Coclear Viabilizado pelo Diagnóstico Molecular
O diagnóstico molecular pode encurtar o caminho para o encaminhamento ao implante coclear, reduzindo a incerteza em lactentes com transtorno do espectro da neuropatia auditiva. A confirmação genética é agora utilizada na avaliação pré-implante para alguns pacientes com neuropatia auditiva relacionada ao OTOF e perda auditiva neurossensorial progressiva. Um estudo de 2025 com 72 participantes na China encontrou resultados mais robustos de percepção auditiva e de fala aos 6 e 12 meses para os receptores de terapia gênica do que para os receptores apenas de implante coclear. As evidências são específicas para a surdez congênita relacionada ao OTOF, mas alteram a discussão sobre a ordem adequada de intervenção. Pacientes sem células ciliadas viáveis podem prosseguir para a implantação coclear, enquanto pacientes com células ciliadas funcionalmente comprometidas, mas estruturalmente intactas, podem ser considerados para terapia gênica. Essa alocação mais clara pode reduzir encaminhamentos inadequados e apoiar a aceitação clínica de ambas as vias de tratamento no mercado de surdez hereditária. Também vincula as decisões de teste mais estreitamente à demanda por dispositivos e terapias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reembolso Desigual para Testes Genéticos e Intervenções Avançadas | -1.4% | Global, mais agudo na América do Sul, Oriente Médio, África e Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Lacunas na Interpretação de Variantes e Diagnósticos Não Resolvidos Persistentes | -0.8% | Global, com maior carga em regiões com laboratórios especializados limitados | Médio prazo (2-4 anos) |
| Imunidade Anti-AAV e Restrições de Administração Coclear | -0.6% | Global, com maior desafio onde a soroprevalência prévia de AAV é alta | Longo prazo (≥ 4 anos) |
| Capacidade Especializada Limitada para Cuidados Integrados de Genética e Audiologia | -0.5% | América do Sul, Oriente Médio, África e Ásia-Pacífico rural | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Desigual para Testes Genéticos e Intervenções Avançadas
A cobertura para testes de perda auditiva hereditária permanece condicional nos principais sistemas de seguro. As políticas dos pagadores dos EUA[3]eviCore Healthcare, "Diretrizes Clínicas de Testes Genéticos para Perda Auditiva Não Sindrômica e Surdez," eviCore geralmente exigem perda auditiva documentada e exclusão de causas não hereditárias antes de aprovar testes multigênicos sob CPT 81430 ou CPT 81431. As políticas podem limitar os testes a uma vez na vida do paciente e identificar genes como GJB2, STRC, SLC26A4, TECTA, MYO15A e MYO7A como candidatos iniciais. O Otarmeni e as terapias gênicas posteriores requerem decisões de categoria de benefício que muitos pagadores públicos e privados ainda não estabeleceram. Isso pode limitar a adoção mesmo onde as evidências clínicas apoiam o tratamento. A restrição é mais severa na América do Sul e no Oriente Médio, onde as vias de reembolso para testes de transtornos auditivos hereditários permanecem limitadas ou ainda estão em desenvolvimento. A capacidade especializada limitada em genética-audiologia na Ásia-Pacífico rural e nessas regiões retarda ainda mais o encaminhamento e o acesso ao tratamento.
Lacunas na Interpretação de Variantes e Diagnósticos Não Resolvidos Persistentes
O sequenciamento abrangente ainda deixa muitos casos de perda auditiva hereditária sem uma causa molecular confirmada. Um estudo de 2025 relatou que o sequenciamento de exoma completo identificou uma variante causativa em 25% a 35% dos pacientes negativos para mutações em GJB2 e STRC. Variantes de significado incerto são comuns, a reclassificação leva tempo e os pacientes nem sempre são contatados quando uma interpretação muda. Um estudo sueco de sequenciamento de genoma completo encontrou um rendimento diagnóstico de 45% em um ambiente de encaminhamento terciário, deixando 55% sem resolução. Um estudo coreano constatou que o sequenciamento de genoma completo após sequenciamento de exoma completo malsucedido proporcionou uma resolução diagnóstica adicional de 19,2%, mas a infraestrutura necessária é difícil de financiar fora de centros acadêmicos. Populações sub-representadas na Ásia, África e América do Sul precisam de bancos de dados de variantes mais robustos, enquanto anticorpos anti-AAV relacionados a infecções anteriores e inflamação local após a administração intracoclear restringem a redosagem e as vias de encaminhamento
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Diagnóstico e Teste: O Sequenciamento Genômico Assume um Papel Clínico Maior
A Triagem Auditiva Neonatal deteve 32,1% do segmento de diagnóstico e teste em 2025, refletindo seu papel como primeiro ponto de detecção de perda auditiva nos cuidados neonatais. Um estudo[4]"Triagem de Deficiência Auditiva em Recém-Nascidos Usando Sequenciamento Genômico Direcionado," Clinical and Experimental Otorhinolaryngology com 8.261 recém-nascidos constatou que 126 de 164 crianças com diagnóstico genético haviam passado na triagem fisiológica, demonstrando que os testes convencionais podem deixar passar lactentes em risco de deficiência auditiva neurossensorial posterior. Essa lacuna sustenta a demanda por testes direcionados e painéis NGS que confirmem resultados ou avaliem famílias após uma triagem inicial. Os programas neonatais podem identificar o status auditivo de uma criança, mas nem sempre revelam a causa ou o risco de progressão. À medida que a triagem genética é adicionada às vias auditivas, os laboratórios ganham um papel maior nos testes de acompanhamento. O mercado de surdez hereditária tem uma base de serviços futura maior quando a triagem identifica crianças que precisam de vigilância em vez de um dispositivo imediato.
O Sequenciamento de Exoma/Genoma Completo está previsto para se expandir a um CAGR de 14,5% até 2031, a maior taxa dentro dessa segmentação. Seu uso cresce à medida que os custos caem e os laboratórios buscam variantes intrônicas crípticas, variantes de número de cópias e alterações no DNA mitocondrial que abordagens direcionadas podem não encontrar. O sequenciamento é comumente posicionado após testes direcionados que não resolveram um caso, em vez de substituir todos os testes de primeira linha. O Teste de Número de Cópias e Mitocondrial permanece menor, mas as plataformas de genoma completo incluem cada vez mais essas análises como parte do mesmo fluxo de trabalho. Esse agrupamento pode reduzir a necessidade de ensaios de número de cópias independentes ao longo do tempo. O setor de surdez hereditária está migrando para vias de teste que combinam triagem inicial, painéis confirmatórios e sequenciamento de maior profundidade quando necessário.


Por Etiologia Genética: GJB2/GJB6 Mantém Volume Enquanto OTOF Sustenta a Demanda por Terapia
A Surdez Relacionada ao GJB2/GJB6 respondeu por 28,4% do segmento de etiologia genética em 2025, a maior participação, pois as mutações na conexina 26 são uma causa autossômica recessiva comum de perda auditiva não sindrômica. Uma metanálise de 2024 abrangendo 18.968 pacientes de 24 países encontrou uma prevalência de mutação GJB2 de 25,9% na deficiência auditiva não sindrômica. A maior prevalência relatada foi de 38,5% em populações do Oriente Médio, enquanto c.35delG foi mais comum em populações europeias e c.235delC em populações do Leste Asiático. Essa variação geográfica afeta quais variantes são incluídas nos painéis de primeira linha. O programa GJB2-GT da Sensorion tem como alvo a surdez congênita pediátrica e a presbiacusia de início precoce, uma população mais ampla do que os programas de terapia focados no OTOF atualmente. Os testes de GJB2/GJB6 permanecerão centrais no mercado de surdez hereditária porque apoiam o diagnóstico em muitas populações.
A Surdez Relacionada ao OTOF está prevista para crescer a um CAGR de 16% até 2031, o segmento de etiologia genética de crescimento mais rápido. Os casos relacionados ao OTOF representam 2% a 8% dos casos não sindrômicos, mas a aprovação do Otarmeni criou uma rota de tratamento definida para pacientes com elegibilidade confirmada. O programa Akouos da Eli Lilly e o SENS-501 da Sensorion também estão avançando em programas clínicos para essa condição. A combinação de tratamento aprovado e desenvolvimento clínico ativo amplia a necessidade de testes precisos de OTOF. A surdez relacionada ao SLC26A4 permanece importante por sua ligação com a síndrome de Pendred e o aqueduto vestibular alargado, embora o tratamento ainda seja baseado em implantes cocleares e aparelhos auditivos. Essas etiologias requerem planos de cuidado diferentes, o que mantém o design de painéis e a interpretação clínica importantes.
Por Tipo Clínico: As Condições Não Sindrômicas Permanecem a Principal População de Cuidados
A Surdez Não Sindrômica deteve 69,8% do segmento de tipo clínico em 2025, apoiada pela frequência de variantes recessivas em GJB2, SLC26A4, OTOF e MYO7A. A categoria representa um amplo grupo de pacientes cujo cuidado frequentemente começa com uma avaliação auditiva e progride para testes genéticos quando uma causa hereditária é suspeita. A Surdez Sindrômica inclui as síndromes de Usher, Waardenburg, Pendred e Stickler. Essas condições frequentemente requerem cuidados além da audiologia, o que pode aumentar o requisito de serviço para cada paciente. O mercado de surdez hereditária se beneficia dessa necessidade de diagnóstico coordenado, aconselhamento e manejo. A maior população não sindrômica, no entanto, continua a definir o volume de base de testes e tratamentos.
O Transtorno do Espectro da Neuropatia Auditiva está previsto para crescer a um CAGR de 12,8% até 2031. Uma coorte de 2024 com 311 pacientes encontrou variantes patogênicas em 23 genes em 31,5% dos casos, subindo para 54,4% entre aqueles que receberam sequenciamento em trio. OTOF e AIFM1 foram os genes mais frequentemente mutados nessa coorte. A subtipagem genética é importante porque pacientes com variantes OTOF podem responder bem à implantação coclear, enquanto pessoas com causas retrococleares ou neurais podem não responder. A comparação de 2025 entre terapia gênica e implantação coclear também apoiou investigações genéticas mais amplas para pacientes com surdez congênita relevante. Essas diferenças clínicas tornam o diagnóstico mais útil na escolha do tratamento em vez de apenas registrar o tipo de doença.
Por Padrão de Herança: Os Transtornos Autossômicos Recessivos Continuam Liderando
Os padrões Autossômicos Recessivos detiveram 74,6% do segmento em 2025, refletindo o papel comum das variantes bialélicas de GJB2, SLC26A4 e OTOF nos diagnósticos de perda auditiva genética. Uma coorte neonatal do sul da China com 38.589 lactentes encontrou o GJB2 como o gene mais prevalente associado à surdez, seguido pelo SLC26A4. Esses achados apoiam a ênfase dada às variantes recessivas nos programas de triagem neonatal e de portadores. Os transtornos autossômicos dominantes, como KCNQ4, COCH e POU4F3, representam um grupo menor, mas clinicamente importante. Frequentemente estão associados à perda auditiva pós-lingual progressiva, onde os resultados podem informar o monitoramento e as decisões sobre aparelhos auditivos. Esse perfil de herança fornece o volume central de testes em todo o mercado de surdez hereditária.
Os padrões Ligados ao X e Mitocondriais estão previstos para se expandir a um CAGR de 11,8% até 2031. O sequenciamento profundo agora pode identificar heteroplasmia mitocondrial e variantes ligadas ao X, incluindo POU3F4, que painéis direcionados mais antigos podem ter deixado passar. O MT-RNR1 mitocondrial m.1555A>G tem relevância direta para o manejo porque pode aumentar a suscetibilidade à ototoxicidade relacionada a aminoglicosídeos. Essa indicação pode estender os testes genéticos para ambientes de terapia intensiva e oncologia, onde a seleção do tratamento pode depender do risco. A detecção também apoia cuidados preventivos antes que a lesão auditiva ocorra. O mercado de testes genéticos, portanto, atende tanto a famílias com perda auditiva hereditária quanto a pacientes cujo resultado genômico pode orientar o uso mais seguro de medicamentos. Isso amplia o mercado de surdez hereditária além das vias diagnósticas convencionais baseadas em família.
Por Tratamento: Os Implantes Cocleares Lideram o Cuidado Atual Enquanto as Terapias Genéticas Crescem Mais Rapidamente
Os Implantes Cocleares detiveram 38,3% do segmento de tratamento em 2025, representando a maior categoria de tratamento na participação do mercado de surdez hereditária. Sua posição baseia-se no uso clínico consolidado, no reembolso em muitos países de alta renda e na aplicabilidade em várias etiologias de perda auditiva grave a profunda. A Cochlear recebeu aprovação da FDA para o Sistema Nucleus Nexa em julho de 2025, introduzindo uma plataforma de implante com firmware atualizável e diagnósticos integrados. Aparelhos auditivos, dispositivos de condução óssea e aconselhamento e reabilitação continuam a atender pacientes cujas necessidades não são atendidas por implantes ou terapia gênica. Em conjunto, essas categorias mantêm demanda estável à medida que o diagnóstico identifica mais pessoas que precisam de cuidados de longo prazo. A base atual de dispositivos permanece uma parte importante da prestação de tratamento. Ela fornece uma base de receita estabelecida enquanto as opções de tratamento genético entram no mercado de surdez hereditária.
As Terapias Genéticas Emergentes estão previstas para crescer a um CAGR de 24% até 2031, a categoria de tratamento de crescimento mais rápido. Isso significa que o tamanho do mercado de surdez hereditária para terapias genéticas emergentes deve se expandir mais rapidamente do que qualquer outro segmento de tratamento. O Otarmeni estabeleceu uma via aprovada para a surdez relacionada ao OTOF, mas os programas de terapia para GJB2, SLC26A4, TMPRSS3 e LOXHD1 ainda requerem aprovação regulatória e cobertura dos pagadores. Uma patente dos EUA de 2026 descreve sistemas de terapia gênica para TMPRSS3 e LOXHD1, incluindo abordagens que podem ser combinadas com a implantação coclear. O aconselhamento genético e a reabilitação também serão necessários à medida que mais famílias receberem resultados que influenciam as escolhas de tratamento. A velocidade de adoção dependerá da elegibilidade clínica, do reembolso e da capacidade hospitalar para a administração intracoclear.
Por Usuário Final: Os Laboratórios de Diagnóstico Ganham uma Participação Maior na Atividade de Testes
Hospitais e Clínicas de Audiologia detiveram 45,2% do segmento de usuário final em 2025. Eles permanecem o principal ambiente de cuidado para implantação coclear, aparelhos auditivos, avaliações auditivas e encaminhamento para aconselhamento genético. Seu amplo contato com os pacientes sustenta o volume de serviços em todo o mercado de surdez hereditária. À medida que os diagnósticos moleculares se tornam mais especializados, no entanto, grande parte do trabalho de teste é processada por laboratórios de referência em vez de dentro dos hospitais. Isso separa o papel de cuidado ao paciente do papel técnico de teste. Hospitais e clínicas permanecerão essenciais porque conectam triagem, diagnóstico, seleção de tratamento e acompanhamento.
Os Laboratórios de Diagnóstico estão previstos para se expandir a um CAGR de 13,5% até 2031, a categoria de usuário final de crescimento mais rápido. Seu crescimento é apoiado pela expansão dos menus de painéis NGS, redes de laboratórios de referência e a pré-triagem necessária para a candidatura à terapia gênica. Blueprint Genetics e Ambry Genetics oferecem painéis amplos e direcionados de perda auditiva que definem expectativas de escopo e prazo de entrega. Os padrões CAP, CLIA e ISO 15189 afetam se os laboratórios podem apoiar o faturamento de seguros e a aquisição hospitalar. Os Centros de Aconselhamento Genético verão maior atividade à medida que os resultados levam a testes familiares, enquanto os institutos de pesquisa fornecem infraestrutura para ensaios clínicos e ampliam o conhecimento de variantes. Essa divisão de funções apoia o crescimento laboratorial sem reduzir a importância dos prestadores clínicos.
Análise Geográfica
A América do Norte deteve 41,3% da receita global em 2025, tornando-se o maior contribuinte regional para o mercado de surdez hereditária. Mandatos universais de triagem auditiva neonatal, ampla cobertura pública e privada para implantes cocleares e regulamentação avançada de terapia gênica sustentam essa posição. A aprovação da FDA do Otarmeni em abril de 2026 estabelece os Estados Unidos como o primeiro ambiente de lançamento comercial para um tratamento auditivo genético. A legislação da Virgínia em 2025 alinhou as obrigações de triagem neonatal do estado com o Painel de Triagem Uniforme Recomendado, apoiando a demanda diagnóstica contínua. A dissolução em 2025 do comitê ACHDNC durante a reestruturação do Departamento de Saúde e Serviços Humanos dos EUA pode retardar a expansão adicional do RUSP. Isso cria alguma incerteza em torno do ritmo de padronização da triagem nacional.
A Europa deteve a segunda maior participação regional em 2025, apoiada por Alemanha, Reino Unido, França, Itália e Espanha. Redes integradas de audiologia hospitalar apoiam o acesso a testes e cuidados com dispositivos nesses países. Os requisitos do Regulamento de Dispositivos Médicos e do Regulamento de Diagnóstico In Vitro criam barreiras significativas para laboratórios que buscam amplo acesso europeu, especialmente para configurações mais recentes de painéis NGS. A opinião positiva da Agência Europeia de Medicamentos sobre a designação de medicamento órfão para AK-OTOF indica que as terapias auditivas genéticas têm uma via regulatória na região. Alemanha e Reino Unido estão posicionados para uma comercialização mais precoce devido à sua infraestrutura acadêmica e clínica e à aquisição centralizada. Os países do sul e leste europeu provavelmente adotarão mais tarde, refletindo diferenças de financiamento e prontidão de mercado.
A Ásia-Pacífico está prevista para crescer a um CAGR de 12,5% até 2031, a maior taxa regional. China, Japão, Índia, Coreia do Sul e Austrália são os principais contribuintes para essa expansão. Uma grande análise neonatal chinesa encontrou taxas de portadores de GJB2 c.235delC e SLC26A4 de 2,53% e 2,05%, apoiando uma rede de prevenção em três níveis financiada pelo governo. A Cochlear introduziu o Sistema Nucleus Nexa no Japão em junho de 2026, trazendo capacidade de atualização de firmware para a via de cuidado de implante coclear do país. Um estudo indiano com 2.159 recém-nascidos relatou uma frequência de portadores de GJB2 de 3,01%, adicionando evidências em escala populacional relevantes para o planejamento da triagem neonatal. A América do Sul e o Oriente Médio e África permanecem menores devido a lacunas em infraestrutura, capacidade especializada e reembolso, embora o Brasil e os países do Conselho de Cooperação do Golfo tenham maior potencial comercial. Essas diferenças de acesso manterão o desenvolvimento regional desigual em todo o mercado de surdez hereditária.

Cenário Competitivo
O mercado de surdez hereditária é moderadamente fragmentado porque empresas de dispositivos, fornecedores de diagnóstico e desenvolvedores de terapia gênica operam em diferentes estágios do cuidado ao paciente. Cochlear Limited, Sonova por meio da Advanced Bionics e MED-EL são participantes estabelecidos na camada de implante coclear. Suas posições são apoiadas por experiência regulatória, bases de dispositivos instalados, relacionamentos clínicos e investimento contínuo em produtos. A Cochlear relatou crescimento de receita de 2% em moeda constante no exercício fiscal de 2026, enquanto o lucro líquido estatutário caiu 62% devido a itens significativos em vez de desempenho operacional. O Sistema Nucleus Nexa da empresa respondeu por mais de 95% de suas vendas de implantes em mercados desenvolvidos até junho de 2026, mostrando uma rápida mudança para a nova plataforma. Esses fabricantes competem por meio de desempenho clínico, atualizações de dispositivos, capacidade de serviço e relacionamentos com pagadores. Suas bases instaladas lhes conferem uma posição duradoura no mercado de surdez hereditária.
Nenhuma empresa atualmente fornece testes genéticos, aconselhamento de variantes, avaliação de elegibilidade para implante e encaminhamento para terapia gênica por meio de uma única plataforma de gestão de cuidados. Essa lacuna deixa espaço para fornecedores de diagnóstico como Blueprint Genetics, Ambry Genetics e o negócio de genômica clínica da Illumina aprofundarem seu papel nos testes de surdez rara e sindrômica. A plataforma de implante atualizável da Cochlear é um exemplo de design de produto focado no suporte clínico de longo prazo. A Sonova lançou o portfólio Phonak Audéo EON em agosto de 2026 com seu chip HYPERSONIC de terceira geração, descrito como 37% mais eficiente em energia do que a geração anterior. A MED-EL introduziu opções de bateria recarregável Standard Pro e Micro Pro para o processador de áudio SONNET 3 em março de 2026, apoiando atualizações para implantes datados de 1994. Esses movimentos mostram como os fornecedores estabelecidos estão usando atualizações de produtos para reter usuários clínicos enquanto novas opções terapêuticas se desenvolvem.
A Regeneron entrou na camada de terapia gênica após adquirir a Decibel Therapeutics e seu programa DB-OTO por 109 milhões de USD em 2023, com o programa posteriormente aprovado como Otarmeni. A aprovação do produto confere à Regeneron a primeira posição comercial em uma categoria de tratamento que depende de testes e encaminhamentos especializados. A Sensorion concluiu o recrutamento para a segunda coorte de seu ensaio Audiogene de Fase 1/2 em julho de 2025, e o comitê independente de monitoramento de dados posteriormente apoiou a continuação do ensaio. A unidade Akouos da Eli Lilly também está conduzindo um programa de Fase 1/2 para AK-OTOF. As posições competitivas dependerão de evidências clínicas, testes de elegibilidade, decisões de reembolso e uma rede de prestadores capaz de administrar o tratamento com segurança. O mercado de surdez hereditária não é dominado por um único participante nessas atividades interligadas. Isso deixa a competição distribuída entre tratamento, diagnóstico e coordenação de cuidados. O mercado de surdez hereditária continuará a exigir parcerias entre esses prestadores.
Líderes do Setor de Surdez Hereditária
-
Cochlear Limited
-
Sonova Holding AG
-
Demant A/S
-
GN Store Nord A/S
-
WS Audiology A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Sonova Holding AG lançou o portfólio de receptor no canal Phonak Audéo EON, incluindo o EON Sphere com o chip de inteligência artificial de terceira geração HYPERSONIC (37% mais eficiente em energia, 25% menor do que a geração Sphere anterior), EON R e CROS EON R para perda auditiva unilateral; o lançamento nos EUA começou em 24 de agosto de 2026, seguido pela Alemanha, França, Reino Unido e Austrália em setembro de 2026. O lançamento estende as capacidades proprietárias de inteligência artificial auditiva em tempo real para mais níveis de desempenho e amplia o alcance competitivo da empresa de implante coclear no segmento de aparelhos auditivos
- Junho de 2026: A Cochlear introduziu o Sistema Nucleus Nexa no Japão, o primeiro implante coclear atualizável do país com capacidade de atualização de firmware, abordando o crescente ônus da saúde auditiva do Japão e estendendo a comercialização da plataforma Nexa na Ásia-Pacífico após sua aprovação pela FDA em julho de 2025
- Maio de 2026: A Cochlear lançou o Sistema Nucleus Nexa na Coreia do Sul no 37º Congresso Mundial de Audiologia em Seul, avançando a penetração no mercado da Ásia-Pacífico de sua plataforma de implante inteligente e fornecendo uma base para futuras inovações de cuidado personalizado em uma região com uma sofisticada comunidade clínica de implante coclear
- Abril de 2026: A FDA dos EUA aprovou o Otarmeni (lunsotogene parvec-cwha), a terapia gênica de vetor AAV duplo da Regeneron Pharmaceuticals para pacientes pediátricos e adultos com perda auditiva neurossensorial grave a profunda relacionada ao OTOF, o primeiro tratamento modificador da doença para qualquer forma genética de perda auditiva, aprovado em 61 dias no âmbito do programa National Priority Voucher e empatado como a aprovação de BLA mais rápida da história moderna da FDA. Em 20 pacientes avaliáveis quanto à eficácia, 80% apresentaram melhora auditiva


Escopo do Relatório Global do Mercado de Surdez Hereditária
De acordo com o escopo do relatório, a surdez hereditária compreende formas herdadas de perda auditiva causadas por mutações genéticas que afetam o desenvolvimento, a estrutura ou a função do sistema auditivo. Essas condições podem estar presentes ao nascimento ou se desenvolver mais tarde na vida e podem ocorrer como perda auditiva não sindrômica ou como parte de transtornos sindrômicos mais amplos. Os avanços nas tecnologias de testes genéticos, programas de triagem neonatal, diagnósticos moleculares, implantação coclear e terapias emergentes baseadas em genes estão melhorando o diagnóstico precoce, o manejo clínico e os resultados do tratamento para indivíduos com perda auditiva hereditária.
O mercado de surdez hereditária é segmentado por diagnóstico e teste em triagem auditiva neonatal, testes genéticos direcionados, painéis NGS, sequenciamento de exoma/genoma completo (WES/WGS) e teste de número de cópias e mitocondrial; por etiologia genética em surdez relacionada ao GJB2/GJB6, surdez relacionada ao SLC26A4, surdez relacionada ao OTOF e outras surdez genéticas; por tipo clínico em surdez não sindrômica, surdez sindrômica e transtorno do espectro da neuropatia auditiva (ANSD); por padrão de herança em autossômica recessiva, autossômica dominante e ligada ao X e mitocondrial; por tratamento em aparelhos auditivos, implantes cocleares, dispositivos de condução óssea, terapias genéticas emergentes e aconselhamento genético e reabilitação; por usuário final em hospitais e clínicas de audiologia, laboratórios de diagnóstico, centros de aconselhamento genético e institutos de pesquisa e acadêmicos; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul.
O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Triagem Auditiva Neonatal |
| Testes Genéticos Direcionados |
| Painéis NGS |
| Sequenciamento de Exoma/Genoma Completo (WES/WGS) |
| Teste de Número de Cópias e Mitocondrial |
| Surdez Relacionada ao GJB2/GJB6 |
| Surdez Relacionada ao SLC26A4 |
| Surdez Relacionada ao OTOF |
| Outras Surdez Genéticas |
| Surdez Não Sindrômica |
| Surdez Sindrômica |
| Transtorno do Espectro da Neuropatia Auditiva (ANSD) |
| Autossômica Recessiva |
| Autossômica Dominante |
| Ligada ao X e Mitocondrial |
| Aparelhos Auditivos |
| Implantes Cocleares |
| Dispositivos de Condução Óssea |
| Terapias Genéticas Emergentes |
| Aconselhamento Genético e Reabilitação |
| Hospitais e Clínicas de Audiologia |
| Laboratórios de Diagnóstico |
| Centros de Aconselhamento Genético |
| Institutos de Pesquisa e Acadêmicos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Diagnóstico e Teste | Triagem Auditiva Neonatal | |
| Testes Genéticos Direcionados | ||
| Painéis NGS | ||
| Sequenciamento de Exoma/Genoma Completo (WES/WGS) | ||
| Teste de Número de Cópias e Mitocondrial | ||
| Por Etiologia Genética | Surdez Relacionada ao GJB2/GJB6 | |
| Surdez Relacionada ao SLC26A4 | ||
| Surdez Relacionada ao OTOF | ||
| Outras Surdez Genéticas | ||
| Por Tipo Clínico | Surdez Não Sindrômica | |
| Surdez Sindrômica | ||
| Transtorno do Espectro da Neuropatia Auditiva (ANSD) | ||
| Por Padrão de Herança | Autossômica Recessiva | |
| Autossômica Dominante | ||
| Ligada ao X e Mitocondrial | ||
| Por Tratamento | Aparelhos Auditivos | |
| Implantes Cocleares | ||
| Dispositivos de Condução Óssea | ||
| Terapias Genéticas Emergentes | ||
| Aconselhamento Genético e Reabilitação | ||
| Por Usuário Final | Hospitais e Clínicas de Audiologia | |
| Laboratórios de Diagnóstico | ||
| Centros de Aconselhamento Genético | ||
| Institutos de Pesquisa e Acadêmicos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por testes de surdez hereditária?
A ampliação da triagem genética neonatal, os painéis multigênicos e os requisitos moleculares para elegibilidade à terapia gênica estão expandindo a demanda por serviços de diagnóstico.
Qual é o tamanho do mercado de surdez hereditária em 2026?
O tamanho do mercado de surdez hereditária é de 2,96 bilhões de USD em 2026 e está previsto para atingir 4,44 bilhões de USD até 2031 a um CAGR de 10,4%.
Qual tratamento de surdez hereditária está crescendo mais rapidamente?
As Terapias Genéticas Emergentes estão previstas para crescer a um CAGR de 24% até 2031, apoiadas pela aprovação do Otarmeni pela FDA em 2026.
Por que os testes genéticos são importantes antes da implantação coclear?
Os resultados moleculares podem esclarecer a causa da doença e ajudar a distinguir pacientes que podem se beneficiar da implantação coclear ou da terapia gênica direcionada ao OTOF.
Qual região está se expandindo mais rapidamente até 2031?
A Ásia-Pacífico está prevista para crescer a um CAGR de 12,5%, apoiada pela atividade de triagem na China e pela crescente adoção no Japão, Índia, Coreia do Sul e Austrália.
O que limita o acesso ao cuidado de perda auditiva genética?
Reembolso desigual, variantes não resolvidas, restrições imunológicas e de administração para terapia com AAV e capacidade especializada limitada podem restringir o acesso.
Página atualizada pela última vez em:



