
Tamaño y Participación del Mercado de Sordera Hereditaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.44 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sordera Hereditaria por Mordor Intelligence
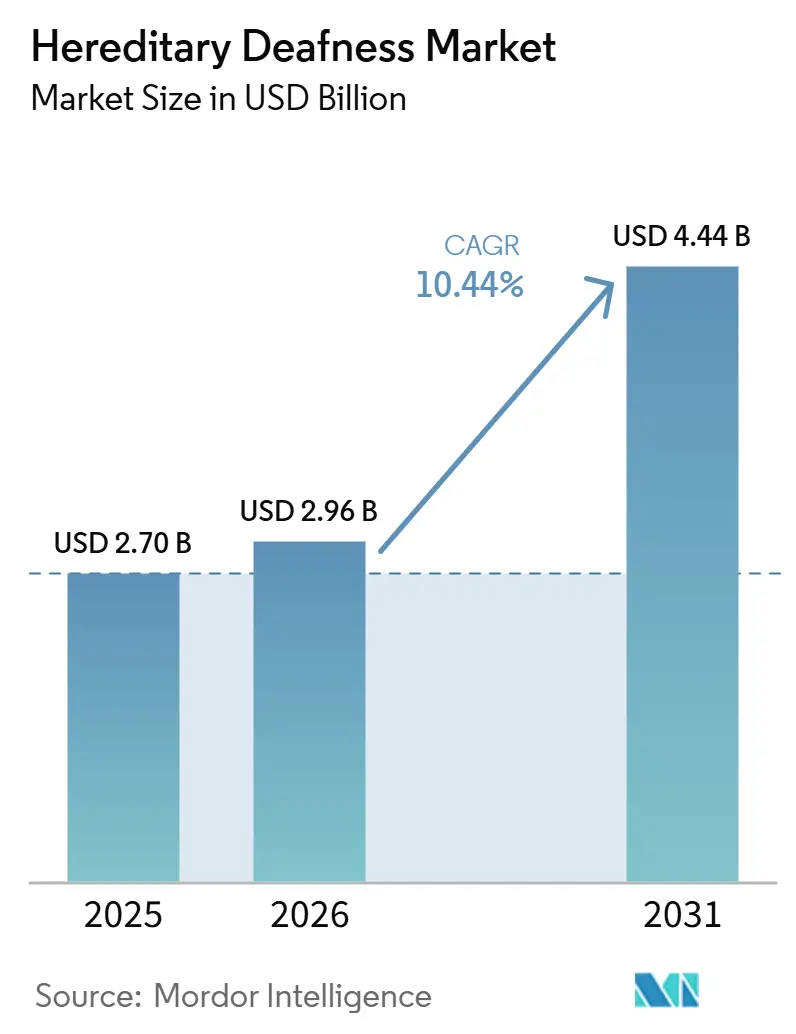
El tamaño del Mercado de Sordera Hereditaria fue valorado en 2,70 mil millones de USD en 2025 y se estima que crecerá desde 2,96 mil millones de USD en 2026 hasta alcanzar los 4,44 mil millones de USD en 2031, a una CAGR del 10,44% durante el período de pronóstico (2026-2031).
El crecimiento se sustenta en una mayor detección genética en recién nacidos, la reducción de costos en la secuenciación multigénica y la llegada de una terapia génica para la sordera relacionada con OTOF. La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó Otarmeni en abril de 2026 como tratamiento modificador de la enfermedad para la pérdida auditiva genética, creando una vía clínica que requiere confirmación molecular antes de que el tratamiento pueda ser considerado. Los resultados genéticos ahora afectan el seguimiento, la derivación para implante coclear, la prevención de ototoxicidad y el acceso a terapias emergentes. La pérdida auditiva afecta a más del 5% de la población mundial, mientras que los factores genéticos explican muchos casos congénitos, lo que sustenta una demanda sostenida de pruebas y servicios especializados. El mercado de sordera hereditaria está, por tanto, transitando desde una atención basada en síntomas hacia vías construidas en torno al diagnóstico molecular y el tratamiento
Conclusiones Clave del Informe
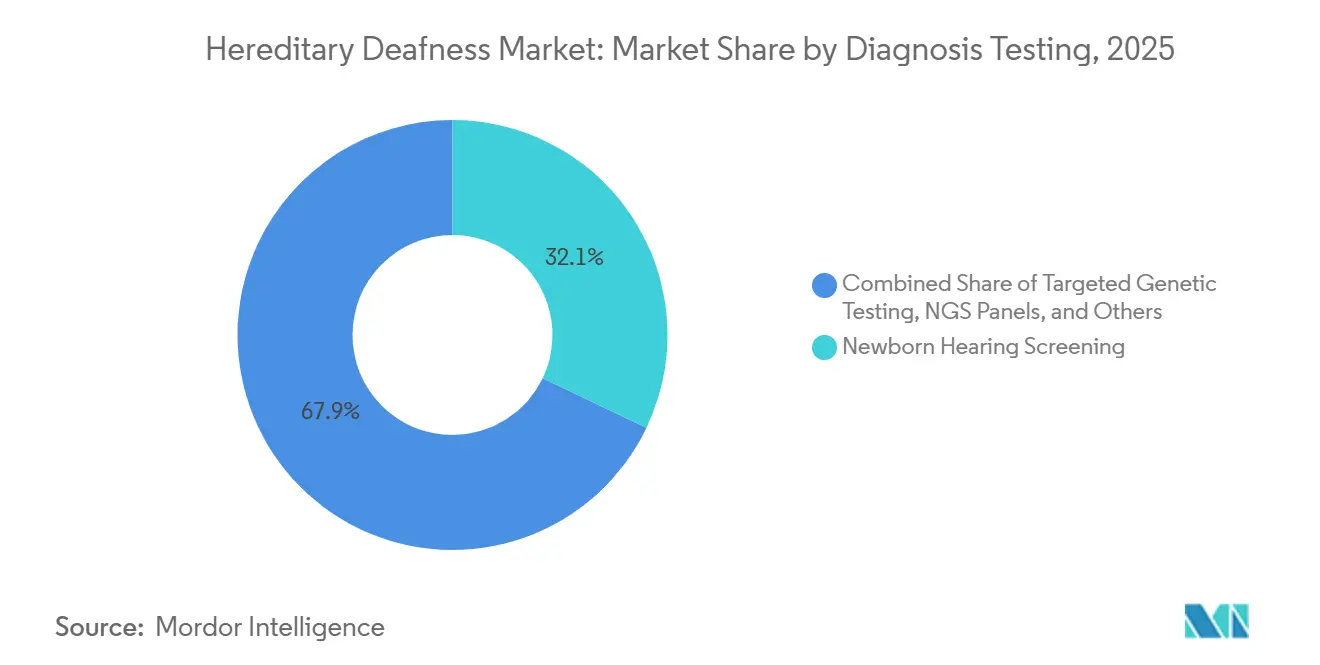
- Por diagnóstico y pruebas, el Cribado Auditivo Neonatal representó el 32,1% de la participación en ingresos en 2025, mientras que la Secuenciación de Exoma/Genoma Completo registró la CAGR proyectada más alta del 14,5% hasta 2031.
- Por etiología genética, la Sordera Relacionada con GJB2/GJB6 representó el 28,4% de la participación en ingresos en 2025, mientras que la Sordera Relacionada con OTOF registr la CAGR proyectada más alta del 16% hasta 2031.
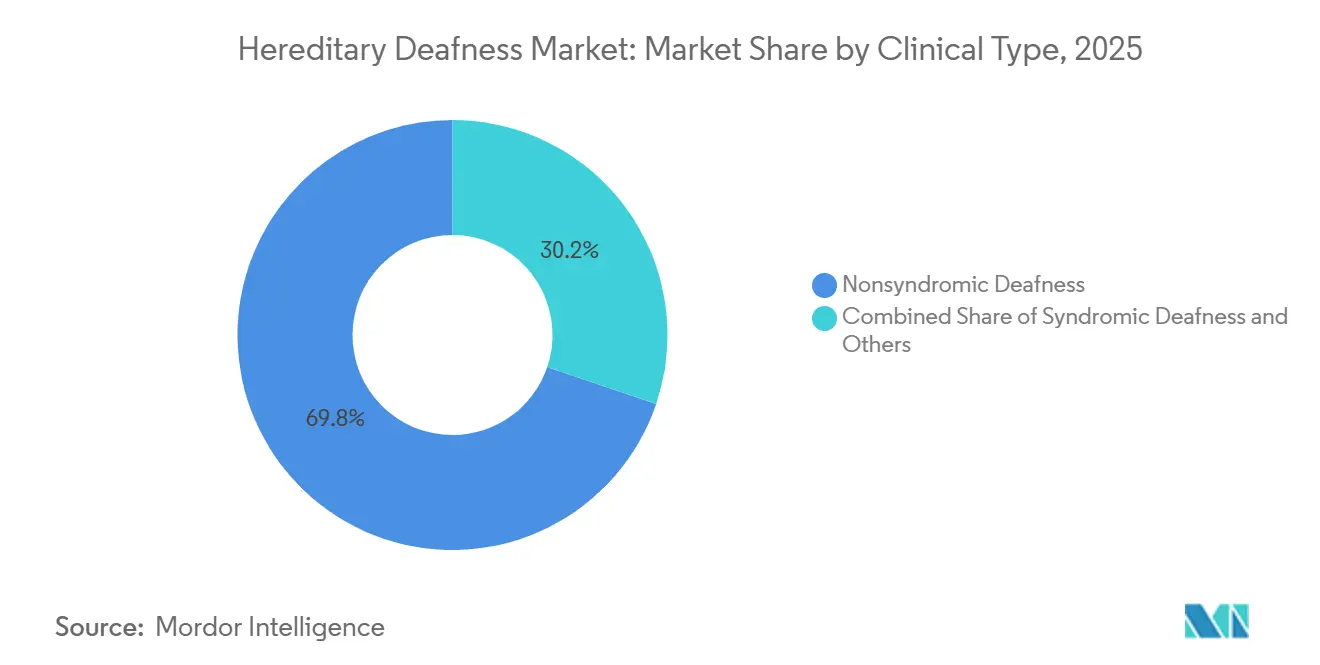
- Por tipo clínico, la Sordera No Sindrómica representó el 69,8% de la participación en ingresos en 2025, mientras que el Trastorno del Espectro de Neuropatía Auditiva registró la CAGR proyectada más alta del 12,8% hasta 2031.
- Por patrón de herencia, la Autosómica Recesiva representó el 74,6% de la participación en ingresos en 2025, mientras que los patrones Ligados al Cromosoma X y Mitocondriales registraron la CAGR proyectada más alta del 11,8% hasta 2031.
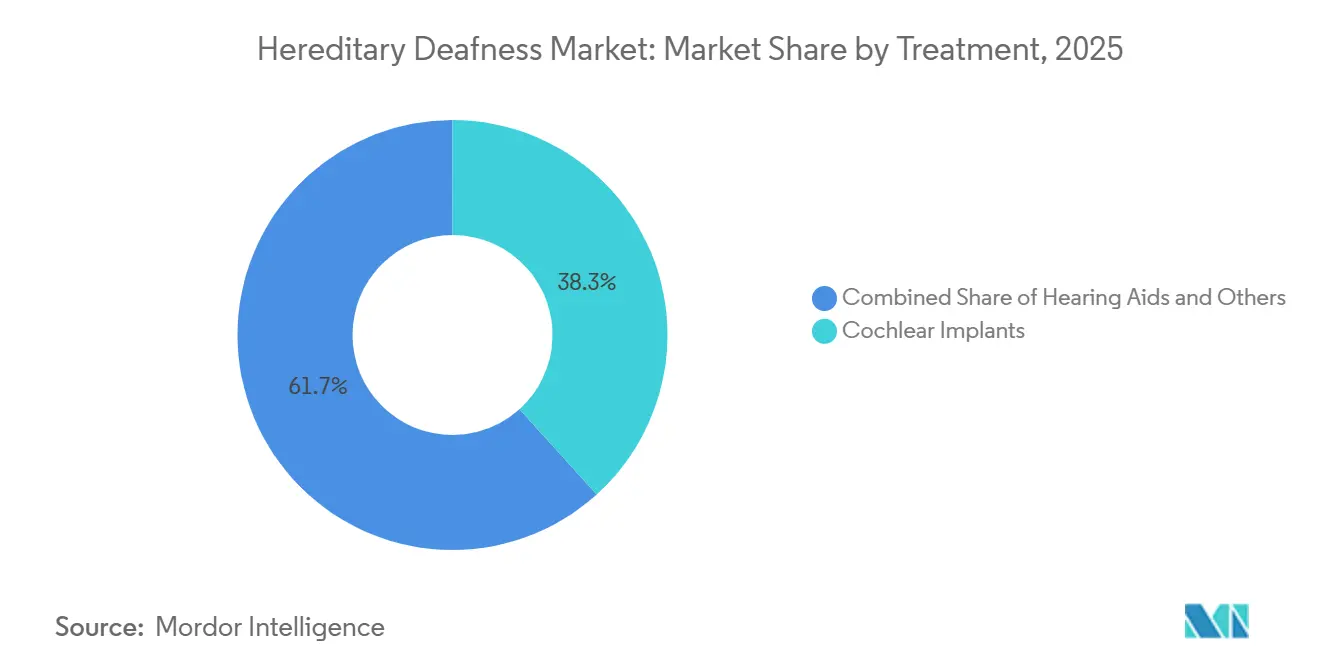
- Por tratamiento, los Implantes Cocleares representaron el 38,3% de la participación en ingresos en 2025, mientras que las Terapias Genéticas Emergentes registraron la CAGR proyectada más alta del 24% hasta 2031.
- Por usuario final, los Hospitales y Clínicas de Audiología representaron el 45,2% de la participación en ingresos en 2025, mientras que los Laboratorios de Diagnóstico registraron la CAGR proyectada más alta del 13,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sordera Hereditaria
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Cribado Genético Auditivo Neonatal y Pediátrico | +2.8% | Global, con los mayores volúmenes en América del Norte, Europa y Asia Pacífico urbana | Mediano plazo (2-4 años) |
| Reducción de Costos y Mayor Cobertura de Paneles NGS Multigénicos | +2.3% | Global, con mayores ganancias en costos en Asia Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Primera Aprobación Comercial de Terapia Génica para la Sordera Relacionada con OTOF | +1.6% | América del Norte, Europa y Asia Pacífico de altos ingresos | Largo plazo (≥ 4 años) |
| Derivación Más Temprana para Implante Coclear Habilitada por Diagnóstico Molecular | +1.2% | Global, con el efecto actual más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Conocimiento de Variantes Específicas por Población que Mejora el Rendimiento Diagnóstico | +0.9% | Asia Pacífico, con repercusión en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Selección Genética para la Preservación Auditiva y la Prevención de Ototoxicidad | +0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Cribado Genético Auditivo Neonatal y Pediátrico
El cribado genético neonatal se está expandiendo más allá de las pruebas auditivas fisiológicas hacia programas multigénicos que pueden identificar el riesgo antes de que aparezcan los síntomas. Ontario combinó el cribado auditivo y genético, y su revisión de 3 años demostró que el programa identificó la pérdida auditiva relacionada con GJB2 y SLC26A4 en recién nacidos que habían superado el cribado audiológico estándar[1]Jessica Dunn et al., "Cribado Neonatal para Variantes Genéticas Comunes Asociadas con Pérdida Auditiva Permanente: Implementación en Ontario y Revisión de los Primeros 3 Años," Genetics in Medicine. Un estudio de cohorte prospectivo de 2026 encontró que una estrategia de 12 genes con un costo de 70 USD identificó un 71% más de casos que el cribado fisiológico solo, mientras que solo el 0,4% de los lactantes necesitó evaluación audiológica. Los lactantes con variantes homocigotas GJB2 c.109G>A que superan el cribado inicial pueden ingresar a un seguimiento audiológico regular porque su riesgo puede manifestarse más adelante. Esto amplía la demanda futura de laboratorios de diagnóstico y clínicas de audiología en el mercado de sordera hereditaria. También otorga a los programas de cribado un papel más directo en la configuración de la demanda de atención posterior. Las recomendaciones de los Estados Unidos del Comité Asesor sobre Trastornos Hereditarios en Recién Nacidos y Niños, junto con programas relacionados en países europeos, influirán en el ritmo de una adopción más amplia.
Reducción de Costos y Mayor Cobertura de Paneles NGS Multigénicos
La reducción de los costos de secuenciación está acercando los paneles integrales de genes auditivos al uso rutinario en la atención especializada. La Universidad de Iowa[2]Laboratorios de Investigación de Otorrinolaringología Molecular y Renal de la Universidad de Iowa, "Prueba de Pérdida Auditiva Genética OtoSCOPE v9," Universidad de Iowa actualizó su panel OtoSCOPE v9 en abril de 2025 para cribar 200 genes a un precio de lista de 2.050 USD. Blueprint Genetics ofrece un panel de pérdida auditiva de 288 genes que incluye la evaluación de variantes no codificantes, lo que muestra cómo la amplitud de las pruebas continúa aumentando. Un metaanálisis científico encontró rendimientos diagnósticos agrupados del 45% para paneles dirigidos y del 42% para la secuenciación de exoma completo, lo que indica que los paneles más grandes por sí solos no resuelven todos los casos. El mercado de sordera hereditaria dependerá, por tanto, de una interpretación de variantes más sólida, además de una cobertura de secuenciación más amplia. Este equilibrio afecta tanto a la inversión en laboratorios como al valor clínico de un panel más amplio. Las pruebas de exoma completo y genoma completo se utilizan cada vez más después de que las pruebas iniciales no identifican una causa, mientras que los requisitos de CAP, CLIA e ISO 15189 siguen siendo estándares necesarios para los laboratorios.
Primera Aprobación Comercial de Terapia Génica para la Sordera Relacionada con OTOF
La FDA aprobó Otarmeni el 23 de abril de 2026, tras una revisión de 61 días bajo el programa de Bono de Prioridad Nacional del Comisionado. La aprobación se aplica a la pérdida auditiva neurosensorial grave a profunda relacionada con OTOF y estableció el primer tratamiento modificador de la enfermedad para una forma genética de pérdida auditiva. En el estudio pivotal, el 80% de los 20 pacientes evaluables en cuanto a eficacia mostraron mejoría auditiva tras una administración intracoclear única. Los datos anteriores del ensayo CHORD reportaron una mejoría notable en 10 de 11 niños tratados, y 3 de 5 niños evaluados a las 24 semanas alcanzaron niveles de audición casi normales o normales. La elegibilidad para el tratamiento requiere variantes OTOF bialélicas confirmadas y función preservada de las células ciliadas externas, lo que hace necesarias las pruebas genéticas y la fenotipificación audiológica detallada antes de la derivación. Un consenso internacional de expertos también sitúa el diagnóstico molecular en el centro de la selección de pacientes para la terapia génica de la pérdida auditiva hereditaria
Derivación Más Temprana para Implante Coclear Habilitada por Diagnóstico Molecular
El diagnóstico molecular puede acortar el camino hacia la derivación para implante coclear al reducir la incertidumbre en lactantes con trastorno del espectro de neuropatía auditiva. La confirmación genética se utiliza ahora en la evaluación previa al implante para algunos pacientes con neuropatía auditiva relacionada con OTOF y pérdida auditiva neurosensorial progresiva. Un estudio de 2025 con 72 participantes en China encontró resultados más sólidos de percepción auditiva y del habla a los 6 y 12 meses en los receptores de terapia génica que en los receptores únicamente de implante coclear. La evidencia es específica para la sordera congénita relacionada con OTOF, pero cambia el debate sobre el orden apropiado de la intervención. Los pacientes sin células ciliadas viables pueden proceder a la implantación coclear, mientras que los pacientes con células ciliadas funcionalmente deterioradas pero estructuralmente intactas pueden ser considerados para la terapia génica. Esta asignación más clara puede reducir las derivaciones inadecuadas y apoyar la aceptación clínica de ambas vías de tratamiento en el mercado de sordera hereditaria. También vincula las decisiones de pruebas más estrechamente con la demanda de dispositivos y terapias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reembolso Desigual para Pruebas Genéticas e Intervenciones Avanzadas | -1.4% | Global, más agudo en América del Sur, Oriente Medio, África y Asia Pacífico rural | Largo plazo (≥ 4 años) |
| Brechas en la Interpretación de Variantes y Diagnósticos No Resueltos Persistentes | -0.8% | Global, con la mayor carga en regiones con laboratorios especializados limitados | Mediano plazo (2-4 años) |
| Inmunidad Anti-AAV y Restricciones en la Administración Coclear | -0.6% | Global, con un mayor desafío donde la seroprevalencia previa de AAV es alta | Largo plazo (≥ 4 años) |
| Capacidad Especializada Limitada para la Atención Integrada de Genética y Audiología | -0.5% | América del Sur, Oriente Medio, África y Asia Pacífico rural | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Desigual para Pruebas Genéticas e Intervenciones Avanzadas
La cobertura para las pruebas de pérdida auditiva hereditaria sigue siendo condicional en los principales sistemas de seguros. Las políticas de los pagadores de los Estados Unidos[3]eviCore Healthcare, "Guías Clínicas de Pruebas Genéticas para Pérdida Auditiva No Sindrómica y Sordera," eviCore comúnmente requieren pérdida auditiva documentada y exclusión de causas no hereditarias antes de aprobar las pruebas multigénicas bajo CPT 81430 o CPT 81431. Las políticas pueden limitar las pruebas a una vez en la vida del paciente e identificar genes como GJB2, STRC, SLC26A4, TECTA, MYO15A y MYO7A como candidatos iniciales. Otarmeni y las terapias génicas posteriores requieren decisiones sobre categorías de beneficios que muchos pagadores públicos y privados aún no han establecido. Esto puede limitar la adopción incluso donde la evidencia clínica respalda el tratamiento. La restricción es más severa en América del Sur y Oriente Medio, donde las vías de reembolso para las pruebas de trastornos auditivos hereditarios siguen siendo limitadas o aún están en desarrollo. La capacidad especializada limitada en genética-audiología en Asia Pacífico rural y estas regiones ralentiza aún más la derivación y el acceso al tratamiento.
Brechas en la Interpretación de Variantes y Diagnósticos No Resueltos Persistentes
La secuenciación integral aún deja muchos casos de pérdida auditiva hereditaria sin una causa molecular confirmada. Un estudio de 2025 informó que la secuenciación de exoma completo identificó una variante causativa en el 25% al 35% de los pacientes que resultaron negativos para las mutaciones GJB2 y STRC. Las variantes de significado incierto son comunes, la reclasificación lleva tiempo y no siempre se contacta a los pacientes cuando cambia una interpretación. Un estudio sueco de secuenciación de genoma completo encontró un rendimiento diagnóstico del 45% en un entorno de derivación terciaria, dejando el 55% sin resolver. Un estudio coreano encontró que la secuenciación de genoma completo tras una secuenciación de exoma completo infructuosa proporcionó una resolución diagnóstica adicional del 19,2%, pero la infraestructura requerida es difícil de financiar fuera de los centros académicos. Las poblaciones subrepresentadas en Asia, África y América del Sur necesitan bases de datos de variantes más sólidas, mientras que los anticuerpos anti-AAV previos relacionados con infecciones y la inflamación local tras la administración intracoclear limitan la redosificación y las vías de derivación
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Diagnóstico y Pruebas: La Secuenciación Genómica Adquiere un Mayor Papel Clínico
El Cribado Auditivo Neonatal representó el 32,1% del segmento de diagnóstico y pruebas en 2025, lo que refleja su papel como primer punto de detección de pérdida auditiva en la atención neonatal. Un estudio[4]"Cribado de Deficiencia Auditiva en Recién Nacidos Mediante Secuenciación Genómica Dirigida," Clinical and Experimental Otorhinolaryngology de 8.261 recién nacidos encontró que 126 de 164 niños con un diagnóstico genético habían superado el cribado fisiológico, lo que demuestra que las pruebas convencionales pueden pasar por alto a los lactantes en riesgo de deterioro auditivo neurosensorial posterior. Esta brecha sustenta la demanda de pruebas dirigidas y paneles NGS que confirmen los resultados o evalúen a las familias tras un cribado inicial. Los programas neonatales pueden identificar el estado auditivo de un niño, pero no siempre muestran la causa ni el riesgo de progresión. A medida que el cribado genético se incorpora a las vías auditivas, los laboratorios adquieren un papel más importante en las pruebas de seguimiento. El mercado de sordera hereditaria tiene una base de servicios futura más amplia cuando el cribado identifica a niños que necesitan vigilancia en lugar de un dispositivo inmediato.
Se prevé que la Secuenciación de Exoma/Genoma Completo se expanda a una CAGR del 14,5% hasta 2031, la tasa más alta dentro de esta segmentación. Su uso crece a medida que los costos disminuyen y los laboratorios buscan variantes intrónicas crípticas, variantes en el número de copias y cambios en el ADN mitocondrial que los enfoques dirigidos pueden no detectar. La secuenciación se posiciona comúnmente después de que las pruebas dirigidas no han resuelto un caso, en lugar de reemplazar todas las pruebas de primera línea. Las Pruebas de Número de Copias y Mitocondriales siguen siendo más pequeñas, pero las plataformas de genoma completo incluyen cada vez más estos análisis como parte del mismo flujo de trabajo. Esa agrupación puede reducir la necesidad de ensayos de número de copias independientes con el tiempo. La industria de sordera hereditaria está transitando hacia vías de pruebas que combinan el cribado inicial, paneles de confirmación y secuenciación de mayor profundidad cuando sea necesario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Etiología Genética: GJB2/GJB6 Mantiene el Volumen Mientras OTOF Sustenta la Demanda de Terapia
La Sordera Relacionada con GJB2/GJB6 representó el 28,4% del segmento de etiología genética en 2025, la mayor participación debido a que las mutaciones en la conexina 26 son una causa autosómica recesiva común de pérdida auditiva no sindrómica. Un metaanálisis de 2024 que abarcó 18.968 pacientes de 24 países encontró una prevalencia de mutación GJB2 del 25,9% en la deficiencia auditiva no sindrómica. La prevalencia más alta reportada fue del 38,5% en poblaciones de Oriente Medio, mientras que c.35delG fue más común en poblaciones europeas y c.235delC en poblaciones de Asia Oriental. Esta variación geográfica afecta qué variantes se incluyen en los paneles de primera línea. El programa GJB2-GT de Sensorion se dirige a la sordera congénita pediátrica y la presbiacusia de inicio temprano, una población más amplia que los programas de terapia actuales centrados en OTOF. Las pruebas de GJB2/GJB6 seguirán siendo fundamentales para el mercado de sordera hereditaria porque respaldan el diagnóstico en muchas poblaciones.
Se prevé que la Sordera Relacionada con OTOF crezca a una CAGR del 16% hasta 2031, el segmento de etiología genética de más rápido crecimiento. Los casos relacionados con OTOF representan del 2% al 8% de los casos no sindrómicos, sin embargo, la aprobación de Otarmeni creó una vía de tratamiento definida para los pacientes con elegibilidad confirmada. El programa Akouos de Eli Lilly y el SENS-501 de Sensorion también están avanzando en programas clínicos para esta afección. La combinación de tratamiento aprobado y desarrollo clínico activo amplía la necesidad de pruebas precisas de OTOF. La sordera relacionada con SLC26A4 sigue siendo importante debido a su vínculo con el síndrome de Pendred y el acueducto vestibular agrandado, aunque el tratamiento sigue basándose en implantes cocleares y audífonos. Estas etiologías requieren planes de atención diferentes, lo que mantiene el diseño de paneles y la interpretación clínica como aspectos importantes.
Por Tipo Clínico: Las Afecciones No Sindrómicas Siguen Siendo la Población Central de Atención
La Sordera No Sindrómica representó el 69,8% del segmento de tipo clínico en 2025, respaldada por la frecuencia de variantes recesivas en GJB2, SLC26A4, OTOF y MYO7A. La categoría representa un amplio grupo de pacientes cuya atención a menudo comienza con una evaluación auditiva y progresa hacia pruebas genéticas cuando se sospecha una causa hereditaria. La Sordera Sindrómica incluye los síndromes de Usher, Waardenburg, Pendred y Stickler. Estas afecciones a menudo requieren atención más allá de la audiología, lo que puede aumentar el requisito de servicio para cada paciente. El mercado de sordera hereditaria se beneficia de esta necesidad de diagnóstico coordinado, asesoramiento y gestión. Sin embargo, la mayor población no sindrómica continúa estableciendo el volumen de referencia de pruebas y tratamientos.
Se prevé que el Trastorno del Espectro de Neuropatía Auditiva crezca a una CAGR del 12,8% hasta 2031. Una cohorte de 2024 de 311 pacientes encontró variantes patogénicas en 23 genes en el 31,5% de los casos, aumentando al 54,4% entre quienes recibieron secuenciación en trío. OTOF y AIFM1 fueron los genes mutados con mayor frecuencia en esa cohorte. La subtipificación genética es importante porque los pacientes con variantes OTOF pueden responder bien a la implantación coclear, mientras que las personas con causas retrococleares o neurales pueden no hacerlo. La comparación de 2025 entre terapia génica e implantación coclear también respaldó evaluaciones genéticas más amplias para pacientes con sordera congénita relevante. Estas diferencias clínicas hacen que el diagnóstico sea más útil para elegir el tratamiento en lugar de solo registrar el tipo de enfermedad.
Por Patrón de Herencia: Los Trastornos Autosómicos Recesivos Continúan Liderando
Los patrones Autosómicos Recesivos representaron el 74,6% del segmento en 2025, lo que refleja el papel común de las variantes bialélicas de GJB2, SLC26A4 y OTOF en los diagnósticos de pérdida auditiva genética. Una cohorte neonatal del sur de China de 38.589 lactantes encontró que GJB2 era el gen más prevalente asociado a la sordera, seguido de SLC26A4. Estos hallazgos respaldan el énfasis puesto en las variantes recesivas en los programas de cribado neonatal y de portadores. Los trastornos autosómicos dominantes como KCNQ4, COCH y POU4F3 representan un grupo más pequeño pero clínicamente importante. A menudo se asocian con pérdida auditiva postlingual progresiva, donde los resultados pueden informar el seguimiento y las decisiones sobre audífonos. Este perfil de herencia proporciona el volumen central de pruebas en el mercado de sordera hereditaria.
Se prevé que los patrones Ligados al Cromosoma X y Mitocondriales se expandan a una CAGR del 11,8% hasta 2031. La secuenciación profunda ahora puede identificar la heteroplasmia mitocondrial y las variantes ligadas al cromosoma X, incluido POU3F4, que los paneles dirigidos más antiguos pueden haber pasado por alto. El MT-RNR1 mitocondrial m.1555A>G tiene relevancia directa para el manejo porque puede aumentar la susceptibilidad a la ototoxicidad relacionada con aminoglucósidos. Esa indicación puede extender las pruebas genéticas a entornos de cuidados intensivos y oncología donde la selección del tratamiento puede depender del riesgo. La detección también apoya la atención preventiva antes de que se produzca el daño auditivo. El mercado de pruebas genéticas sirve, por tanto, tanto a las familias con pérdida auditiva hereditaria como a los pacientes cuyos resultados genómicos pueden orientar un uso más seguro de los medicamentos. Esto amplía el mercado de sordera hereditaria más allá de las vías diagnósticas convencionales basadas en la familia.
Por Tratamiento: Los Implantes Cocleares Lideran la Atención Actual Mientras las Terapias Genéticas Crecen Más Rápido
Los Implantes Cocleares representaron el 38,3% del segmento de tratamiento en 2025, siendo la categoría de tratamiento más grande en la participación del mercado de sordera hereditaria. Su posición se sustenta en el uso clínico consolidado, el reembolso en muchos países de altos ingresos y la aplicabilidad en varias etiologías de pérdida auditiva grave a profunda. Cochlear recibió la aprobación de la FDA para el Sistema Nucleus Nexa en julio de 2025, introduciendo una plataforma de implante con firmware actualizable y diagnósticos integrados. Los audífonos, los dispositivos de conducción ósea y el asesoramiento y la rehabilitación continúan atendiendo a los pacientes cuyas necesidades no son satisfechas por los implantes o la terapia génica. En conjunto, estas categorías mantienen una demanda estable a medida que el diagnóstico identifica a más personas que necesitan atención a largo plazo. La base actual de dispositivos sigue siendo una parte importante de la prestación de tratamientos. Proporciona una base de ingresos establecida mientras las opciones de tratamiento genético ingresan al mercado de sordera hereditaria.
Se prevé que las Terapias Genéticas Emergentes crezcan a una CAGR del 24% hasta 2031, la categoría de tratamiento de más rápido crecimiento. Esto significa que se espera que el tamaño del mercado de sordera hereditaria para las terapias genéticas emergentes se expanda más rápidamente que cualquier otro segmento de tratamiento. Otarmeni estableció una vía aprobada para la sordera relacionada con OTOF, pero los programas de terapia para GJB2, SLC26A4, TMPRSS3 y LOXHD1 aún requieren autorización regulatoria y cobertura de los pagadores. Una patente estadounidense de 2026 describe sistemas de terapia génica para TMPRSS3 y LOXHD1, incluidos enfoques que pueden combinarse con la implantación coclear. El asesoramiento genético y la rehabilitación también serán necesarios a medida que más familias reciban resultados que influyan en las decisiones de tratamiento. La velocidad de adopción dependerá de la elegibilidad clínica, el reembolso y la capacidad hospitalaria para la administración intracoclear.
Por Usuario Final: Los Laboratorios de Diagnóstico Ganan una Mayor Participación en la Actividad de Pruebas
Los Hospitales y Clínicas de Audiología representaron el 45,2% del segmento de usuario final en 2025. Siguen siendo el entorno de atención principal para la implantación coclear, los audífonos, las evaluaciones auditivas y la derivación para asesoramiento genético. Su amplio contacto con los pacientes sostiene el volumen de servicios en el mercado de sordera hereditaria. Sin embargo, a medida que el diagnóstico molecular se vuelve más especializado, gran parte del trabajo de pruebas se procesa a través de laboratorios de referencia en lugar de dentro de los hospitales. Esto separa el papel de atención al paciente del papel técnico de las pruebas. Los hospitales y las clínicas seguirán siendo esenciales porque conectan el cribado, el diagnóstico, la selección del tratamiento y el seguimiento.
Se prevé que los Laboratorios de Diagnóstico se expandan a una CAGR del 13,5% hasta 2031, la categoría de usuario final de más rápido crecimiento. Su crecimiento está respaldado por la expansión de los menús de paneles NGS, las redes de laboratorios de referencia y el precribado necesario para la candidatura a la terapia génica. Blueprint Genetics y Ambry Genetics ofrecen paneles amplios y dirigidos de pérdida auditiva que establecen expectativas en cuanto al alcance y el tiempo de respuesta. Los estándares CAP, CLIA e ISO 15189 afectan si los laboratorios pueden respaldar la facturación a los seguros y la adquisición hospitalaria. Los Centros de Asesoramiento Genético verán una mayor actividad a medida que los resultados conduzcan a pruebas familiares, mientras que los institutos de investigación proporcionan infraestructura para ensayos clínicos y amplían el conocimiento de variantes. Esta división de roles respalda el crecimiento de los laboratorios sin reducir la importancia de los proveedores clínicos.
Análisis Geográfico
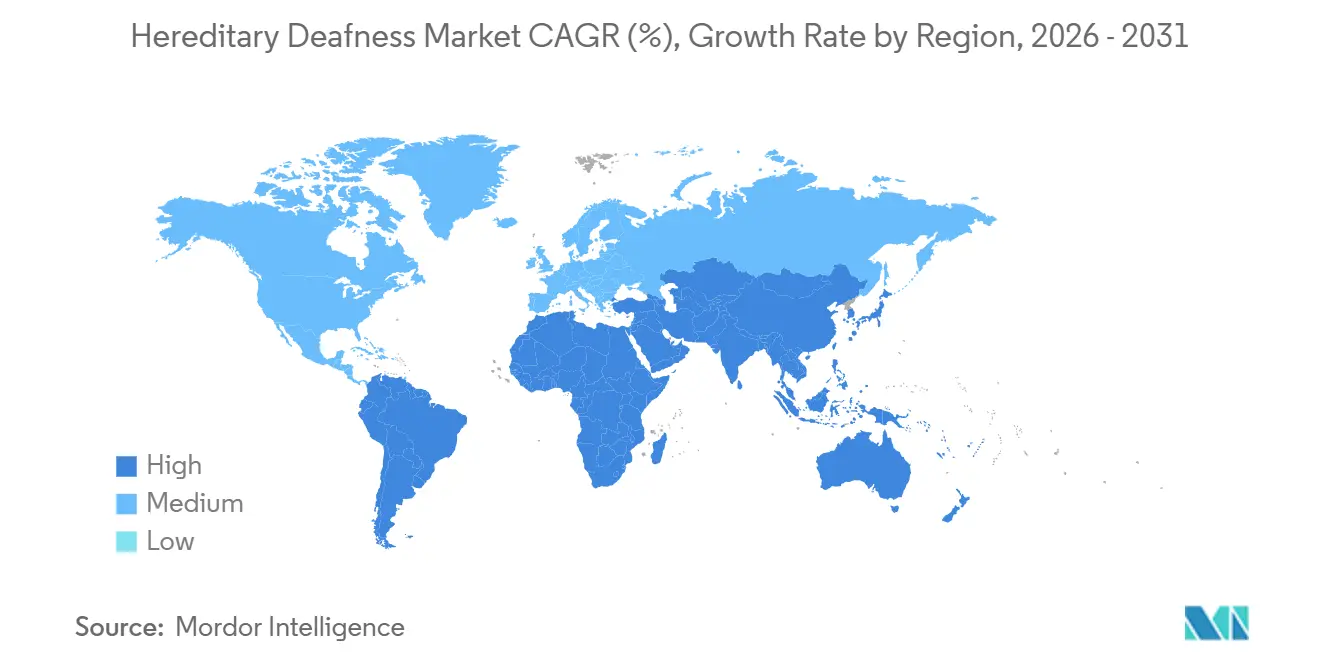
América del Norte representó el 41,3% de los ingresos globales en 2025, siendo el mayor contribuyente regional al mercado de sordera hereditaria. Los mandatos de cribado auditivo universal en recién nacidos, la amplia cobertura pública y privada para implantes cocleares y la regulación avanzada de terapias génicas respaldan esta posición. La aprobación de Otarmeni por parte de la FDA en abril de 2026 establece a los Estados Unidos como el primer entorno de lanzamiento comercial para un tratamiento auditivo genético. La legislación de Virginia en 2025 alineó las obligaciones de cribado neonatal del estado con el Panel de Cribado Uniforme Recomendado, apoyando la demanda diagnóstica continua. La disolución en 2025 del comité ACHDNC durante la reestructuración del Departamento de Salud y Servicios Humanos de los Estados Unidos podría ralentizar la expansión adicional del RUSP. Esto crea cierta incertidumbre en torno al ritmo de estandarización del cribado nacional.
Europa representó la segunda mayor participación regional en 2025, respaldada por Alemania, el Reino Unido, Francia, Italia y España. Las redes integradas de audiología hospitalaria respaldan el acceso a las pruebas y la atención con dispositivos en estos países. Los requisitos del Reglamento de Dispositivos Médicos y del Reglamento de Diagnóstico In Vitro crean barreras significativas para los laboratorios que buscan un acceso europeo amplio, especialmente para las configuraciones más nuevas de paneles NGS. La opinión positiva de la Agencia Europea de Medicamentos sobre la designación de medicamento huérfano para AK-OTOF indica que las terapias auditivas genéticas tienen una vía regulatoria en la región. Alemania y el Reino Unido están posicionados para una comercialización más temprana debido a su infraestructura académica y clínica y a la adquisición centralizada. Es probable que los países del sur y el este de Europa adopten más tarde, lo que refleja diferencias en la financiación y la preparación del mercado.
Se prevé que Asia Pacífico crezca a una CAGR del 12,5% hasta 2031, la tasa regional más alta. China, Japón, India, Corea del Sur y Australia son los principales contribuyentes a esta expansión. Un gran análisis chino de recién nacidos encontró tasas de portadores de GJB2 c.235delC y SLC26A4 del 2,53% y el 2,05%, respectivamente, lo que respalda una red de prevención de tres niveles financiada por el gobierno. Cochlear introdujo el Sistema Nucleus Nexa en Japón en junio de 2026, llevando la capacidad de actualización de firmware a la vía de atención de implantes cocleares del país. Un estudio indio de 2.159 recién nacidos reportó una frecuencia de portadores de GJB2 del 3,01%, añadiendo evidencia a escala poblacional relevante para la planificación del cribado neonatal. América del Sur y Oriente Medio y África siguen siendo más pequeños debido a las brechas en infraestructura, capacidad especializada y reembolso, aunque Brasil y los países del Consejo de Cooperación del Golfo tienen un mayor potencial comercial. Estas diferencias de acceso mantendrán el desarrollo regional desigual en el mercado de sordera hereditaria.

Panorama Competitivo
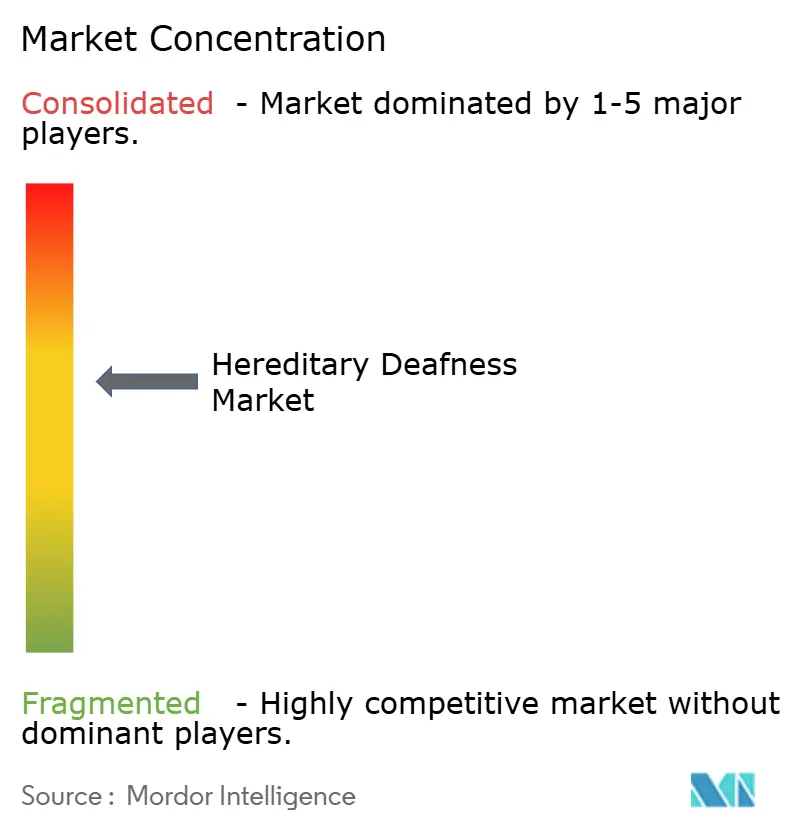
El mercado de sordera hereditaria está moderadamente fragmentado porque las empresas de dispositivos, los proveedores de diagnóstico y los desarrolladores de terapias génicas operan en diferentes etapas de la atención al paciente. Cochlear Limited, Sonova a través de Advanced Bionics y MED-EL son participantes establecidos en el segmento de implantes cocleares. Sus posiciones están respaldadas por la experiencia regulatoria, las bases de dispositivos instalados, las relaciones clínicas y la inversión continua en productos. Cochlear reportó un crecimiento de ingresos del 2% en moneda constante en el ejercicio fiscal 2026, mientras que el beneficio neto estatutario disminuyó un 62% debido a partidas significativas en lugar de un rendimiento operativo. El Sistema Nucleus Nexa de la empresa representó más del 95% de sus ventas de implantes en mercados desarrollados para junio de 2026, lo que muestra un rápido cambio hacia la nueva plataforma. Estos fabricantes compiten a través del rendimiento clínico, las actualizaciones de dispositivos, la capacidad de servicio y las relaciones con los pagadores. Sus bases instaladas les otorgan una posición duradera dentro del mercado de sordera hereditaria.
Actualmente ninguna empresa proporciona pruebas genéticas, asesoramiento sobre variantes, evaluación de elegibilidad para implantes y derivación para terapia génica a través de una única plataforma de gestión de la atención. Esta brecha deja espacio para que los proveedores de diagnóstico como Blueprint Genetics, Ambry Genetics y el negocio de genómica clínica de Illumina profundicen su papel en las pruebas de sordera rara y sindrómica. La plataforma de implante actualizable de Cochlear es un ejemplo de diseño de producto centrado en el soporte clínico a largo plazo. Sonova lanzó el portafolio Phonak Audéo EON en agosto de 2026 con su chip HYPERSONIC de tercera generación, descrito como un 37% más eficiente energéticamente que la generación anterior. MED-EL introdujo opciones de batería recargable Standard Pro y Micro Pro para el procesador de audio SONNET 3 en marzo de 2026, apoyando las actualizaciones para implantes que datan de 1994. Estos movimientos muestran cómo los proveedores establecidos están utilizando las actualizaciones de productos para retener a los usuarios clínicos mientras se desarrollan nuevas opciones terapéuticas.
Regeneron ingresó al segmento de terapia génica tras adquirir Decibel Therapeutics y su programa DB-OTO por 109 millones de USD en 2023, con el programa aprobado posteriormente como Otarmeni. La aprobación del producto le otorga a Regeneron la primera posición comercial en una categoría de tratamiento que depende de pruebas y derivaciones especializadas. Sensorion completó la inscripción para la segunda cohorte de su ensayo de Fase 1/2 Audiogene en julio de 2025, y el comité independiente de monitoreo de datos respaldó posteriormente la continuación del ensayo. La unidad Akouos de Eli Lilly también está ejecutando un programa de Fase 1/2 para AK-OTOF. Las posiciones competitivas dependerán de la evidencia clínica, las pruebas de elegibilidad, las decisiones de reembolso y una red de proveedores capaz de administrar el tratamiento de forma segura. El mercado de sordera hereditaria no está dominado por un solo participante en estas actividades vinculadas. Esto deja la competencia distribuida entre tratamiento, diagnóstico y coordinación de la atención. El mercado de sordera hereditaria seguirá requiriendo asociaciones entre estos proveedores.
Líderes de la Industria de Sordera Hereditaria
Cochlear Limited
Sonova Holding AG
Demant A/S
GN Store Nord A/S
WS Audiology A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Sonova Holding AG lanzó el portafolio de audífonos receptor en canal Phonak Audéo EON, que incluye EON Sphere con el chip de inteligencia artificial HYPERSONIC de tercera generación (37% más eficiente energéticamente y 25% más pequeño que la generación Sphere anterior), EON R y CROS EON R para la pérdida auditiva unilateral; el lanzamiento en los Estados Unidos comenzó el 24 de agosto de 2026, seguido de Alemania, Francia, el Reino Unido y Australia en septiembre de 2026. El lanzamiento extiende las capacidades de inteligencia artificial auditiva en tiempo real propietarias a más niveles de rendimiento y amplía el alcance competitivo de la empresa de implantes cocleares hacia el segmento de audífonos
- Junio de 2026: Cochlear introdujo el Sistema Nucleus Nexa en Japón, el primer implante coclear actualizable del país con capacidad de actualización de firmware, abordando la creciente carga de salud auditiva de Japón y extendiendo la comercialización de la plataforma Nexa en Asia Pacífico tras su aprobación por la FDA en julio de 2025
- Mayo de 2026: Cochlear lanzó el Sistema Nucleus Nexa en Corea del Sur en el 37.º Congreso Mundial de Audiología en Seúl, avanzando en la penetración del mercado de Asia Pacífico de su plataforma de implante inteligente y proporcionando una base para futuras innovaciones en atención personalizada en una región con una sofisticada comunidad clínica de implantes cocleares
- Abril de 2026: La FDA de los Estados Unidos aprobó Otarmeni (lunsotogene parvec-cwha), la terapia génica de vector AAV dual de Regeneron Pharmaceuticals para pacientes pediátricos y adultos con pérdida auditiva neurosensorial grave a profunda relacionada con OTOF, el primer tratamiento modificador de la enfermedad para cualquier forma genética de pérdida auditiva, aprobado en 61 días bajo el programa de Bono de Prioridad Nacional y empatado como la aprobación de BLA más rápida en la historia moderna de la FDA. En 20 pacientes evaluables en cuanto a eficacia, el 80% mostró mejoría auditiva


Alcance del Informe Global del Mercado de Sordera Hereditaria
Según el alcance del informe, la sordera hereditaria comprende las formas heredadas de pérdida auditiva causadas por mutaciones genéticas que afectan el desarrollo, la estructura o la función del sistema auditivo. Estas afecciones pueden estar presentes al nacer o desarrollarse más adelante en la vida y pueden ocurrir como pérdida auditiva no sindrómica o como parte de trastornos sindrómicos más amplios. Los avances en las tecnologías de pruebas genéticas, los programas de cribado neonatal, el diagnóstico molecular, la implantación coclear y las terapias emergentes basadas en genes están mejorando el diagnóstico temprano, el manejo clínico y los resultados del tratamiento para las personas con pérdida auditiva hereditaria.
El mercado de sordera hereditaria está segmentado por diagnóstico y pruebas en cribado auditivo neonatal, pruebas genéticas dirigidas, paneles NGS, secuenciación de exoma/genoma completo (WES/WGS) y pruebas de número de copias y mitocondriales; por etiología genética en sordera relacionada con GJB2/GJB6, sordera relacionada con SLC26A4, sordera relacionada con OTOF y otras sorderas genéticas; por tipo clínico en sordera no sindrómica, sordera sindrómica y trastorno del espectro de neuropatía auditiva (ANSD); por patrón de herencia en autosómica recesiva, autosómica dominante y ligada al cromosoma X y mitocondrial; por tratamiento en audífonos, implantes cocleares, dispositivos de conducción ósea, terapias genéticas emergentes y asesoramiento genético y rehabilitación; por usuario final en hospitales y clínicas de audiología, laboratorios de diagnóstico, centros de asesoramiento genético e institutos de investigación y académicos; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur.
El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Cribado Auditivo Neonatal |
| Pruebas Genéticas Dirigidas |
| Paneles NGS |
| Secuenciación de Exoma/Genoma Completo (WES/WGS) |
| Pruebas de Número de Copias y Mitocondriales |
| Sordera Relacionada con GJB2/GJB6 |
| Sordera Relacionada con SLC26A4 |
| Sordera Relacionada con OTOF |
| Otras Sorderas Genéticas |
| Sordera No Sindrómica |
| Sordera Sindrómica |
| Trastorno del Espectro de Neuropatía Auditiva (ANSD) |
| Autosómica Recesiva |
| Autosómica Dominante |
| Ligada al Cromosoma X y Mitocondrial |
| Audífonos |
| Implantes Cocleares |
| Dispositivos de Conducción Ósea |
| Terapias Genéticas Emergentes |
| Asesoramiento Genético y Rehabilitación |
| Hospitales y Clínicas de Audiología |
| Laboratorios de Diagnóstico |
| Centros de Asesoramiento Genético |
| Institutos de Investigación y Académicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Diagnóstico y Pruebas | Cribado Auditivo Neonatal | |
| Pruebas Genéticas Dirigidas | ||
| Paneles NGS | ||
| Secuenciación de Exoma/Genoma Completo (WES/WGS) | ||
| Pruebas de Número de Copias y Mitocondriales | ||
| Por Etiología Genética | Sordera Relacionada con GJB2/GJB6 | |
| Sordera Relacionada con SLC26A4 | ||
| Sordera Relacionada con OTOF | ||
| Otras Sorderas Genéticas | ||
| Por Tipo Clínico | Sordera No Sindrómica | |
| Sordera Sindrómica | ||
| Trastorno del Espectro de Neuropatía Auditiva (ANSD) | ||
| Por Patrón de Herencia | Autosómica Recesiva | |
| Autosómica Dominante | ||
| Ligada al Cromosoma X y Mitocondrial | ||
| Por Tratamiento | Audífonos | |
| Implantes Cocleares | ||
| Dispositivos de Conducción Ósea | ||
| Terapias Genéticas Emergentes | ||
| Asesoramiento Genético y Rehabilitación | ||
| Por Usuario Final | Hospitales y Clínicas de Audiología | |
| Laboratorios de Diagnóstico | ||
| Centros de Asesoramiento Genético | ||
| Institutos de Investigación y Académicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de pruebas de sordera hereditaria?
La ampliación del cribado genético neonatal, los paneles multigénicos y los requisitos moleculares para la elegibilidad a la terapia génica están expandiendo la demanda de servicios de diagnóstico.
¿Cuál es el tamaño del mercado de sordera hereditaria en 2026?
El tamaño del mercado de sordera hereditaria es de 2,96 mil millones de USD en 2026 y se prevé que alcance los 4,44 mil millones de USD en 2031 a una CAGR del 10,4%.
¿Qué tratamiento de sordera hereditaria está creciendo más rápido?
Se prevé que las Terapias Genéticas Emergentes crezcan a una CAGR del 24% hasta 2031, respaldadas por la aprobación de Otarmeni por la FDA en 2026.
¿Por qué son importantes las pruebas genéticas antes de la implantación coclear?
Los resultados moleculares pueden aclarar la causa de la enfermedad y ayudar a distinguir a los pacientes que pueden beneficiarse de la implantación coclear o de la terapia génica dirigida a OTOF.
¿Qué región se está expandiendo más rápido hasta 2031?
Se prevé que Asia Pacífico crezca a una CAGR del 12,5%, respaldada por la actividad de cribado en China y la creciente adopción en Japón, India, Corea del Sur y Australia.
¿Qué limita el acceso a la atención de pérdida auditiva genética?
El reembolso desigual, las variantes no resueltas, las restricciones inmunológicas y de administración para la terapia con AAV y la capacidad especializada limitada pueden restringir el acceso.
Última actualización de la página el:



