
遺伝性難聴市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.61 十億米ドル |
| 市場規模 (2032) | 5.93 十億米ドル |
| 成長率 (2027 - 2032) | 10.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる遺伝性難聴市場分析
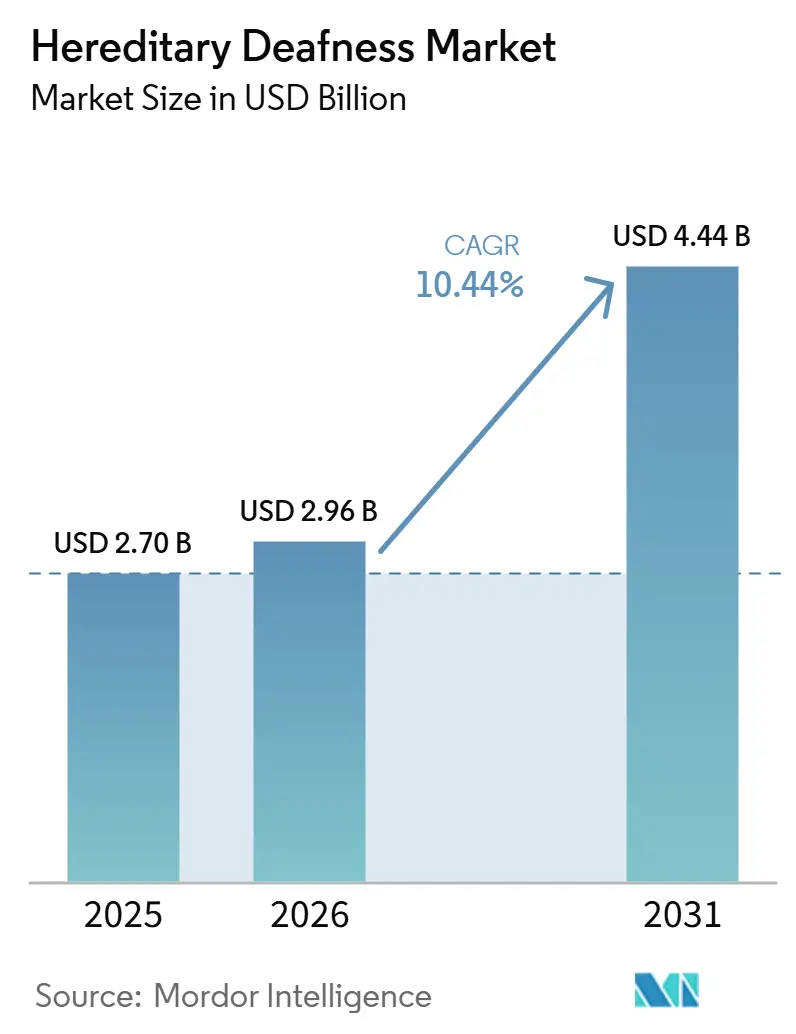
遺伝性難聴市場規模は2026年に32.6 ビリオン 米ドル、2027年に36.1 ビリオン 米ドルと予測され、2032年までに59.3 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 10.44%で成長する見込みです。
成長は、新生児に対する遺伝子スクリーニングの普及、低コスト化が進む多遺伝子シーケンシング、およびOTOF関連難聴に対する遺伝子治療の登場に支えられています。米国食品医薬品局は2026年4月にOtarmeniを遺伝性難聴に対する疾患修飾治療薬として承認し、治療を検討する前に分子レベルでの確認を必要とする臨床的な道筋を確立しました。遺伝子検査の結果は現在、モニタリング、人工内耳紹介、耳毒性予防、および新興治療へのアクセスに影響を与えています。難聴は世界人口の5%超に影響を及ぼしており、遺伝的要因が先天性症例の多くを占めていることから、検査および専門サービスへの持続的な需要を支えています。遺伝性難聴市場は、症状主導のケアから分子診断と治療を中心に構築されたパスウェイへと移行しつつあります。
主要レポートのポイント
- 診断・検査別では、新生児聴覚スクリーニングが2026年に32.1%の収益シェアを占め、全エクソーム/ゲノムシーケンシングが2032年までの予測CAGRで最高の14.5%を記録しました。
- 遺伝的病因別では、GJB2/GJB6関連難聴が2026年に28.4%の収益シェアを占め、OTOF関連難聴が2032年までの予測CAGRで最高の16.2%を記録しました。
- 臨床タイプ別では、非症候性難聴が2026年に69.8%の収益シェアを占め、聴覚ニューロパチースペクトラム障害が2032年までの予測CAGRで最高の12.8%を記録しました。
- 遺伝形式別では、常染色体劣性が2026年に74.6%の収益シェアを占め、X連鎖性およびミトコンドリア遺伝形式が2032年までの予測CAGRで最高の11.8%を記録しました。
- 治療法別では、人工内耳が2026年に38.3%の収益シェアを占め、新興遺伝子治療が2032年までの予測CAGRで最高の24.2%を記録しました。
- エンドユーザー別では、病院および聴覚クリニックが2026年に45.2%の収益シェアを占め、診断検査機関が2032年までの予測CAGRで最高の13.5%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の遺伝性難聴市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新生児および小児遺伝性聴覚スクリーニングの拡大 | +2.8% | 北米、欧州、およびアジア太平洋の都市部で最も高い件数を記録し、世界規模で展開 | 中期(2〜4年) |
| 多遺伝子NGSパネルのコスト低下と適用範囲の拡大 | +2.3% | アジア太平洋および南米でコスト削減効果が大きく、世界規模で展開 | 短期(2年以内) |
| OTOF関連難聴に対する最初の商業的遺伝子治療承認 | +1.6% | 北米、欧州、および高所得アジア太平洋 | 長期(4年以上) |
| 分子診断による人工内耳紹介の早期化 | +1.2% | 北米および欧州で現在最も強い効果があり、世界規模で展開 | 短期(2年以内) |
| 診断率を向上させる集団特異的バリアント知識 | +0.9% | アジア太平洋が中心で、中東、アフリカ、南米にも波及 | 中期(2〜4年) |
| 聴力温存と耳毒性回避のための遺伝子選択 | +0.7% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新生児および小児遺伝性聴覚スクリーニングの拡大
新生児遺伝子スクリーニングは、症状が現れる前にリスクを特定できる多遺伝子プログラムへと、生理学的聴覚検査を超えて拡大しています。オンタリオ州は聴覚スクリーニングと遺伝子スクリーニングを組み合わせ、3年間のレビューにより、標準的な聴覚学的スクリーニングに合格した新生児においてGJB2およびSLC26A4関連難聴が特定されたことが示されました[1]。2026年の前向きコホート研究では、70米ドルのコストで実施した12遺伝子戦略が生理学的スクリーニング単独と比較して71%多くの症例を特定し、聴覚学的評価が必要な乳児はわずか0.4%にとどまりました。初期スクリーニングに合格したGJB2 c.109G>Aホモ接合型バリアントを持つ乳児は、リスクが後に顕在化する可能性があるため、定期的な聴覚学的モニタリングに移行できます。これにより、遺伝性難聴市場全体で診断検査室および聴覚クリニックへの将来的な需要が拡大します。また、スクリーニングプログラムが後のケア需要の形成においてより直接的な役割を担うことになります。新生児および小児における遺伝性疾患に関する諮問委員会(米国)の勧告と、欧州各国の関連プログラムが、より広範な普及のペースに影響を与えるでしょう。
多遺伝子NGSパネルのコスト低下と適用範囲の拡大
シーケンシングコストの低下により、包括的な聴覚遺伝子パネルが専門医療における日常的な使用に近づいています。アイオワ大学[2]は2025年4月にOtoSCOPE v9パネルを更新し、定価2,050米ドルで200遺伝子をスクリーニングできるようにしました。Blueprint Geneticsは非コードバリアント評価を含む288遺伝子の難聴パネルを提供しており、検査の幅が引き続き拡大していることを示しています。科学的メタ分析では、ターゲットパネルの診断率が45%、全エクソームシーケンシングが42%であることが示されており、より大きなパネルだけではすべての症例を解決できるわけではないことを示しています。遺伝性難聴市場は、より広範なシーケンシングカバレッジと同様に、より強力なバリアント解釈にも依存することになります。このバランスは、検査室への投資と、より広範なパネルの臨床的価値の両方に影響します。全エクソームおよび全ゲノム検査は、初期検査で原因が特定されない場合にますます使用されており、CAP、CLIA、およびISO 15189の要件は検査室にとって引き続き必要な基準です。
OTOF関連難聴に対する最初の商業的遺伝子治療承認
FDAは2026年4月23日、長官の国家優先バウチャープログラムの下での61日間のレビューを経てOtarmeniを承認しました。この承認はOTOF関連の重度から高度感音難聴に適用され、遺伝性難聴の形態に対する最初の疾患修飾治療を確立しました。ピボタル試験では、有効性評価可能な20例の患者のうち80%が、一回の蝸牛内投与後に聴力善を示しました。以前のCHORD試験データでは、治療を受けた11例の小児のうち10例で顕著な改善が報告され、24週時点で評価された5例の小児のうち3例がほぼ正常または正常な聴力レベルに達しました。治療適格性には、確認された両アレル性OTOFバリアントと保存された外有毛細胞機能が必要であり、紹介前に遺伝子検査と詳細な聴覚学的表現型解析が必要です。国際的な専門家コンセンサスも、遺伝性難聴遺伝子治療の患者選択において分子診断を中心に位置づけています。
分子診断による人工内耳紹介の早期化
分子診断は、聴覚神経症スペクトラム障害を持つ乳児における不確実性を軽減することで、人工内耳紹介への道筋を短縮できます。遺伝子確認は現在、OTOF関連聴覚神経症および進行性感音難聴の一部の患者に対する植込み前評価に使用されています。中国の72名の参加者を対象とした2025年の研究では、遺伝子治療を受けた患者が人工内耳のみを受けた患者よりも、6ヶ月および12ヶ月時点で聴覚および言語知覚の成果が優れていることが示されました。このエビデンスはOTOF関連先天性難聴に特有のものですが、介入の適切な順序に関する議論を変えるものです。生存可能な有毛細胞を持たない患者は人工内耳植込みに進むことができ、機能的に障害されているが構造的に無傷の有毛細胞を持つ患者は遺伝子治療の候補として検討される場合があります。このより明確な割り当ては、不適切な紹介を減らし、遺伝性難聴市場における両治療パスウェイの臨床的受容を支援できます。また、検査の決定をデバイスおよび治療の需要とより密接に結びつけます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 遺伝子検査および高度な介入に対する不均一な償還 | -1.4% | 南米、中東、アフリカ、およびアジア太平洋の農村部で最も深刻であり、世界規模で展開 | 長期(4年以上) |
| バリアント解釈のギャップと持続的な未解決診断 | -0.8% | 専門検査室が限られた地域で最も高い負担があり、世界規模で展開 | 中期(2〜4年) |
| 抗AAV免疫と蝸牛内デリバリーの制約 | -0.6% | AAVの事前血清有病率が高い地域でより大きな課題があり、世界規模で展開 | 長期(4年以上) |
| 統合的遺伝学および聴覚ケアのための専門家キャパシティの不足 | -0.5% | 南米、中東、アフリカ、およびアジア太平洋の農村部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
遺伝子検査および高度な介入に対する不均一な償還
遺伝性難聴検査の保険適用は、主要な保険制度全体で条件付きのままです。米国の支払者ポリシー[3]は、CPT 81430またはCPT 81431に基づく多遺伝子検査を承認する前に、難聴の記録と非遺伝性原因の除外を一般的に要求しています。ポリシーは患者の生涯に一度の検査に制限し、GJB2、STRC、SLC26A4、TECTA、MYO15A、MYO7Aなどの遺伝子を初期候補として特定する場合があります。Otarmeniおよびその後の遺伝子治療は、多くの公的および民間の支払者がまだ確立していない給付カテゴリーの決定を必要とします。これにより、臨床的エビデンスが治療を支持している場合でも、普及が制限される可能性があります。この制限は南米および中東でより深刻であり、遺伝性難聴障害検査の償還パスウェイが限られているか、まだ発展途上にあります。これらの地域やアジア太平洋の農村部における遺伝学・聴覚専門家のキャパシティの不足が、紹介および治療アクセスをさらに遅らせています。
バリアント解釈のギャップと持続的な未解決診断
包括的なシーケンシングは、多くの遺伝性難聴症例において確認された分子的原因を特定できないままにしています。2025年の研究では、全エクソームシーケンシングがGJB2およびSTRC変異に対して陰性であった患者の25%〜35%で原因バリアントを特定したことが報告されました。意義不明のバリアントは一般的であり、再分類には時間がかかり、解釈が変更された際に患者に常に連絡が取られるわけではありません。スウェーデンの全ゲノムシーケンシング研究では、三次紹介施設において45%の診断率が見られ、55%が未解決のままでした。韓国の研究では、全エクソームシーケンシングが不成功に終わった後の全ゲノムシーケンシングが追加で19.2%の診断解決をもたらしたことが示されましたが、必要インフラは学術センター以外では資金調達が困難です。アジア、アフリカ、南米の代表性が低い集団はより強力なバリアントデータベースを必要としており、一方で感染関連の抗AAV抗体と蝸牛内デリバリー後の局所炎症が反復投与と紹介パスウェイを制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
診断・検査別:ゲノムシーケンシングがより大きな臨床的役割を担う
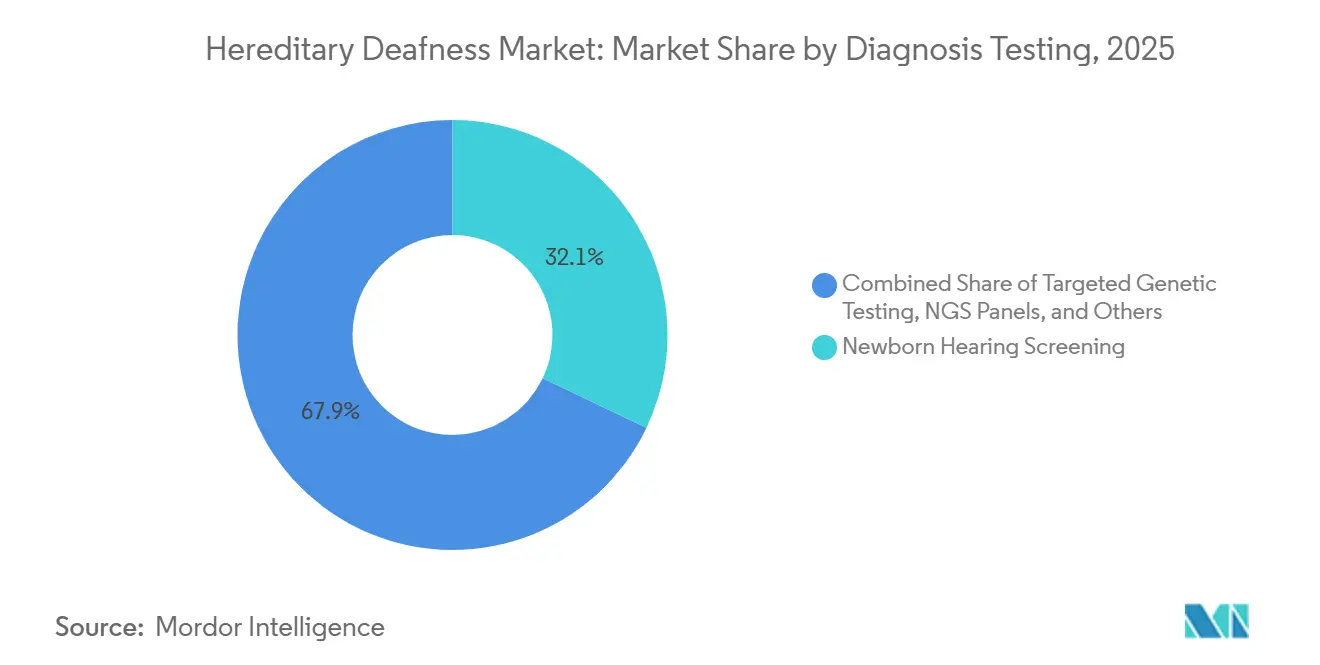
新生児聴覚スクリーニングは2026年の診断・検査セグメントの32.1%を占め、新生児ケアにおける難聴検出の最初の接点としての役割を反映しています。8,261人の新生児を対象とした研究[4]では、遺伝的診断を受けた164人の子どものうち126人が生理学的スクリーニングに合格しており、従来の検査では後に感音性難聴のリスクを持つ乳児を見逃す可能性があることが示されました。このギャップは、初回スクリーニング後に結果を確認したり家族を評価したりするための標的検査およびNGSパネルへの需要を支えています。新生児プログラムは子どもの聴覚状態を特定できますが、原因や進行リスクを常に示すわけではありません。遺伝子スクリーニングが聴覚診療経路に追加されるにつれ、検査機関はフォローアップ検査においてより大きな役割を担うようになります。スクリーニングによって即時デバイスではなく経過観察が必要な子どもが特定されると、遺伝性難聴市場の将来的なサービス基盤が拡大します。
全エクソーム/ゲノムシーケンシングは2032年までにCAGR 14.5%で拡大すると予測されており、このセグメント内で最高の成長率となっています。コストの低下と、標的アプローチでは検出できない可能性のある潜在的なイントロン変異、コピー数変異、ミトコンドリアDNA変化を検査機関が求めるにつれて、その利用が拡大しています。シーケンシングは、すべての一次検査に取って代わるのではなく、標的検査で症例が解決されなかった後に実施されることが一般的です。コピー数およびミトコンドリア検査は規模が小さいままですが、全ゲノムプラットフォームはこれらの解析を同一ワークフローの一部として組み込むことが増えています。このバンドル化により、時間の経過とともに独立したコピー数アッセイの必要性が低下する可能性があります。遺伝性難聴産業は、初回スクリーニング、確認パネル、および必要に応じた高深度シーケンシングを組み合わせた検査経路へとシフトしています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
遺伝的病因別:GJB2/GJB6が件数を維持しながらOTOFが治療需要を支える
GJB2/GJB6関連難聴は2026年の遺伝的病因セグメントの28.4%を占め、コネキシン26変異が非症候性難聴の一般的な常染色体劣性原因であることから最大のシェアを持ちます。24カ国18,968人の患者を対象とした2024年のメタ分析では、非症候性難聴におけるGJB2変異の有病率が25.9%であることが判明しました。最も高い有病率は中東集団の38.5%で、c.35delGはヨーロッパ集団でより一般的であり、c.235delCは東アジア集団でより一般的でした。この地理的変異は、一次パネルに含まれる変異に影響します。SensorionのGJB2-GTプログラムは、現在のOTOF焦点型治療プログラムよりも広い集団である小児先天性難聴および早期発症老人性難聴を対象としています。GJB2/GJB6検査は多くの集団にわたる診断を支えるため、遺伝性難聴市場の中心であり続けるでしょう。
OTOF関連難聴は2032年までにCAGR 16.2%で成長すると予測されており、最も成長の速い遺伝的病因セグメントです。OTOF関連症例は非症候性症例の2%から8%を占めるに過ぎませんが、Otarmeniの承認により、適格性が確認された患者に対する明確な治療経路が確立されました。Eli LillyのAkouosプログラムおよびSensorionのSENS-501もこの疾患に対する臨床プログラムを進めています。承認された治療と活発な臨床開発の組み合わせにより、精密なOTOF検査の必要性が高まっています。SLC26A4関連難聴はペンドレッド症候群および拡大前庭水管との関連から依然として重要ですが、治療は依然として人工内耳と補聴器に基づいています。これらの病因は異なるケアプランを必要とするためパネル設計と臨床解釈の重要性が維持されています。
臨床タイプ別:非症候性疾患がコアケア集団であり続ける
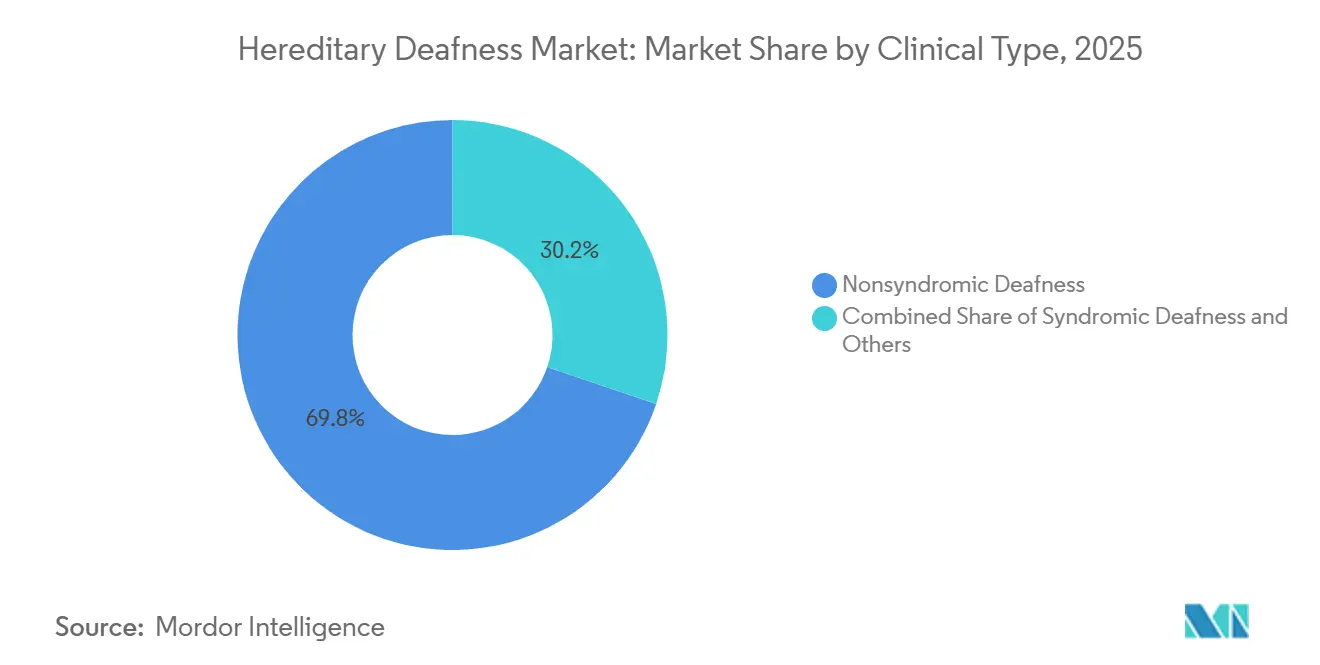
非症候性難聴は2026年の臨床タイプセグメントの69.8%を占め、GJB2、SLC26A4、OTOF、およびMYO7Aにおける劣性変異の頻度によって支えられています。このカテゴリーは、ケアが聴覚評価から始まり、遺伝的原因が疑われる場合に遺伝子検査へと進む幅広い患者群を表しています。症候性難聴にはアッシャー症候群、ワールデンブルグ症候群、ペンドレッド症候群、スティックラー症候群が含まれます。これらの疾患は聴覚学を超えたケアを必要とすることが多く、患者一人当たりのサービス要件が増加する可能性があります。遺伝性難聴市場は、協調的な診断、カウンセリング、および管理の必要性から恩恵を受けています。しかし、より大きな非症候性集団が引き続き基本的な検査・治療量を設定しています。
聴覚ニューロパチースペクトラム障害は2032年までにCAGR 12.8%で成長すると予測されています。2024年の311人の患者コホートでは、23の遺伝子における病原性変異が31.5%の症例で見つかり、トリオシーケンシングを受けた患者では54.4%に上昇しました。OTOFとAIFM1がそのコホートで最も頻繁に変異していた遺伝子でした。OTOF変異を持つ患者は人工内耳移植に良好に反応できる一方、後迷路性または神経性原因を持つ患者はそうでない場合があるため、遺伝的サブタイピングが重要です。2025年の遺伝子治療と人工内耳移植の比較も、関連する先天性難聴を持つ患者に対するより広範な遺伝的ワークアップを支持しました。これらの臨床的差異により、疾患タイプを記録するだけでなく、治療選択において診断がより有用になっています。
遺伝形式別:常染色体劣性疾患が引き続きリードする
常染色体劣性遺伝形式は2026年のセグメントの74.6%を占め、遺伝性難聴診断における二対立遺伝子性GJB2、SLC26A4、およびOTOF変異の一般的な役割を反映しています。38,589人の乳児を対象とした中国南部の新生児コホートでは、GJB2が最も多い難聴関連遺伝子として見つかり、次いでSLC26A4が続きました。これらの知見は、新生児および保因者スクリーニングプログラムにおいて劣性変異が重視されることを支持しています。KCNQ4、COCH、POU4F3などの常染色体優性疾患は、より小さいながらも臨床的に重要なグループを形成しています。これらはしばしば進行性の言語習得後難聴と関連しており、結果が補聴器に関するモニタリングや意思決定に役立てられます。この遺伝形式プロファイルが遺伝性難聴市場全体の中核的な検査量を提供しています。
X連鎖性およびミトコンドリア遺伝形式は2032年までにCAGR 11.8%で拡大すると予測されています。深部シーケンシングにより、POU3F4を含むミトコンドリアヘテロプラスミーおよびX連鎖変異を特定できるようになり、従来の標的パネルでは見逃していた可能性があります。ミトコンドリアMT-RNR1 m.1555A>Gは、アミノグリコシド関連耳毒性への感受性を高める可能性があるため、直接的な管理上の関連性を持ちます。この適応症により、治療選択がリスクに依存する可能性がある集中治療および腫瘍学の場面にまで遺伝子検査が拡大する可能性があります。また、聴覚障害が発生する前の予防的ケアも支援します。したがって、遺伝子検査市場は遺伝性難聴を持つ家族と、ゲノム結果がより安全な薬剤使用を導く可能性がある患者の両方にサービスを提供します。これにより、遺伝性難聴市場は従来の家族ベースの診断経路を超えて拡大します。
治療別:人工内耳が現在のケアをリードしながら遺伝子治療が最も速く成長する
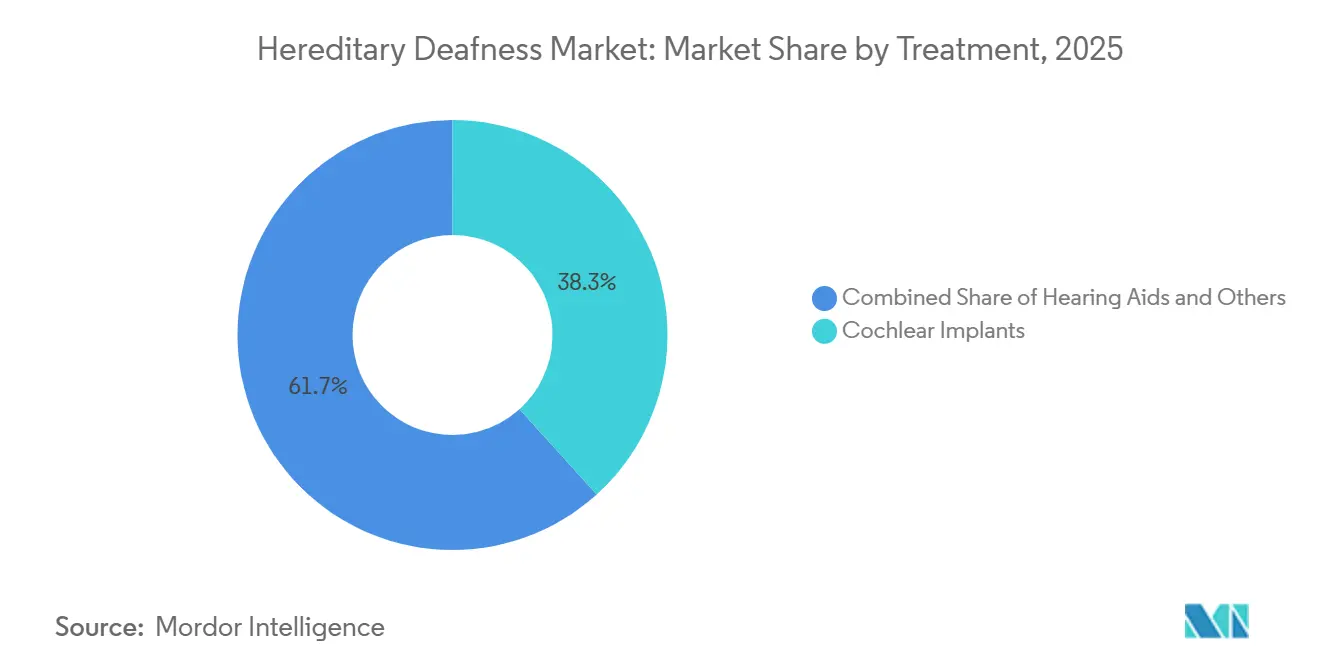
人工内耳は2026年の治療セグメントの38.3%を占め、遺伝性難聴市場シェアにおける最大の治療カテゴリーを代表しています。その地位は、長年にわたる臨床使用、多くの高所得国における償還、および重度から高度難聴の複数の病因への適用可能性に基づいています。Cochlearは2025年7月にNucleus Nexaシステムのアメリカ食品医薬品局(FDA)承認を取得し、アップグレード可能なファームウェアとオンボード診断機能を備えたインプラントプラットフォームを導入しました。補聴器、骨導デバイス、カウンセリングおよびリハビリテーションは、インプラントや遺伝子治療では対応できないニーズを持つ患者に引き続きサービスを提供しています。これらのカテゴリーは、診断によってより多くの長期ケアを必要とする人々が特定されるにつれて、安定した需要を維持しています。現在のデバイス基盤は治療提供の主要部分であり続けています。遺伝子治療の選択肢が遺伝性難聴市場に参入する中で、確立された収益基盤を提供しています。
新興遺伝子治療は2032年までにCAGR 24%で成長すると予測されており、最も成長の速い治療カテゴリーです。これは、新興遺伝子治療の遺伝性難聴市場規模が他のどの治療セグメントよりも急速に拡大することが期待されることを意味します。OtarmeniはOTOF関連難聴に対する承認された経路を確立しましたが、GJB2、SLC26A4、TMPRSS3、およびLOXHD1の治療プログラムはまだ規制承認と支払者カバレッジを必要としています。2026年の米国特許は、人工内耳移植と組み合わせる可能性のあるアプローチを含む、TMPRSS3およびLOXHD1の遺伝子治療システムを説明しています。より多くの家族が治療選択に影響する結果を受け取るにつれて、遺伝カウンセリングとリハビリテーションも必要になります。採用の速度は、臨床的適格性、償還、および蝸牛内送達のための病院能力に依存します。
エンドユーザー別:診断検査室が検査活動においてより大きなシェアを獲得する
病院および聴覚クリニックは2026年のエンドユーザーセグメントの45.2%を占めています。これらは人工内耳移植、補聴器、聴覚評価、および遺伝カウンセリング紹介の主要なケア環境であり続けています。患者との幅広い接点が遺伝性難聴市場全体のサービス量を維持しています。しかし、分子診断がより専門化するにつれて、検査作業の多くは病院内ではなく参照検査機関を通じて処理されるようになっています。これにより、患者ケアの役割と技術的検査の役割が分離されます。病院とクリニックはスクリーニング、診断、治療選択、およびフォローアップを結びつけるため、引き続き不可欠な存在です。
診断検査機関は2032年までにCAGR 13.5%で拡大すると予測されており、最も成長の速いエンドユーザーカテゴリーです。その成長は、拡大するNGSパネルメニュー、参照検査機関ネットワーク、および遺伝子治療候補者資格のために必要な事前スクリーニングによって支えられています。Blueprint GeneticsとAmbry Geneticsは、範囲とターンアラウンドタイムの期待値を設定する広範かつ標的型の難聴パネルを提供しています。CAP、CLIA、およびISO 15189基準は、検査機関が保険請求と病院調達を支援できるかどうかに影響しま。遺伝カウンセリングセンターは、結果が家族検査につながるにつれてより多くの活動を見るようになり、研究機関は臨床試験インフラを提供し変異の知識を拡大します。この役割分担は、臨床提供者の重要性を低下させることなく検査機関の成長を支援します。
地域分析
北米は2026年の世界収益の41.3%を占め、遺伝性難聴市場への最大の地域貢献者となっています。新生児聴覚スクリーニングの義務化、人工内耳に対する広範な公的・民間保険適用、および先進的な遺伝子治療規制がこの地位を支えています。2026年4月のOtarmeniのFDA承認により、米国が遺伝性聴覚治療の最初の商業的発売の場として確立されました。2025年のバージニア州の法律は、州の新生児スクリーニング義務を推奨均一スクリーニングパネル(RUSP)に合わせ、継続的な診断需要を支援しています。2025年の米国保健福祉省再編中における遺伝性疾患に関する諮問委員会(ACHDNC)の解散は、RUSPのさらなる拡大を遅らせる可能性があります。これにより、国家スクリーニング標準化のペースに関して若干の不確実性が生じています。
欧州は2026年に2番目に大きな地域シェアを占め、ドイツ、英国、フランス、イタリア、スペインによって支えられています。統合された病院ベースの聴覚学ネットワークが、これらの国々における検査とデバイスケアへのアクセスを支援しています。医療機器規制(MDR)および体外診断規制(IVDR)の要件は、特に新しいNGSパネル構成において、広範な欧州アクセスを求める検査機関にとって意味のある障壁を生み出しています。欧州医薬品庁(EMA)のAK-OTOFに対する希少疾病用医薬品指定の肯定的意見は、遺伝性聴覚治療がこの地域で規制経路を持つことを示しています。ドイツと英国は、学術・臨床インフラと集中調達により、より早期の商業化に向けて位置づけられています。南欧および東欧諸国は、資金調達と市場準備の違いを反映して、後から採用する可能性が高いです。
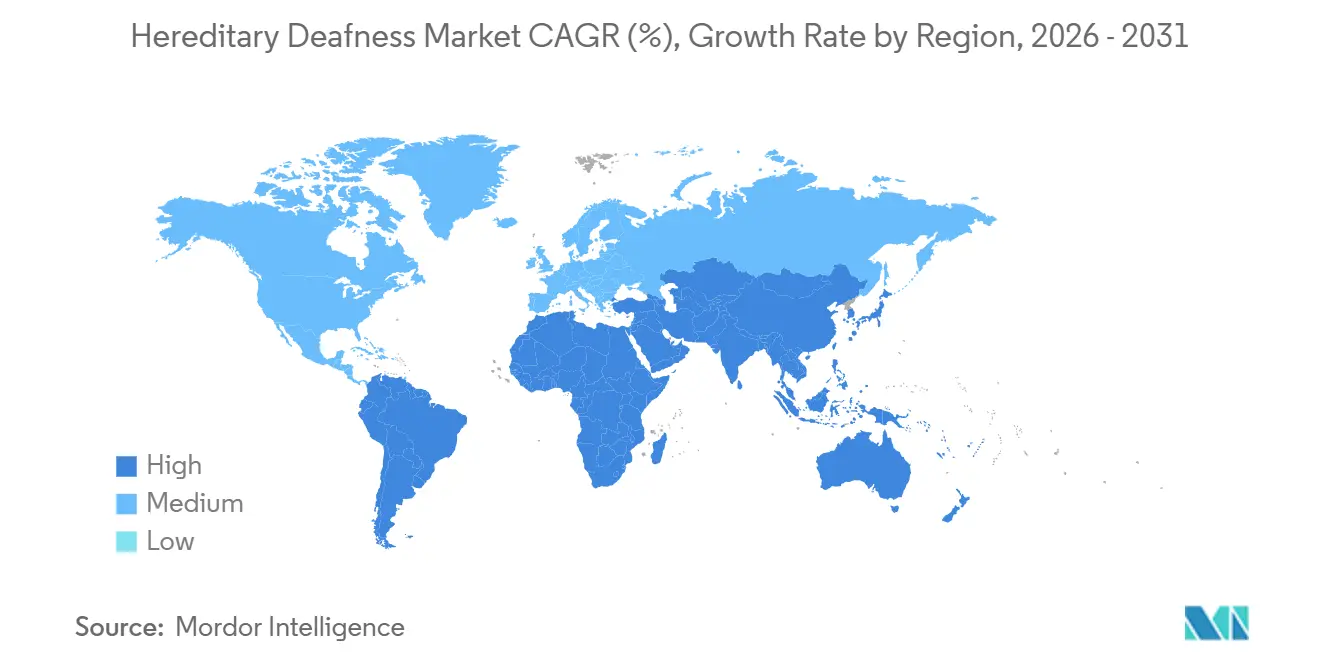
アジア太平洋地域は2032年までにCAGR 12.5%で成長すると予測されており、最も高い地域成長率となっています。中国、日本、インド、韓国、オーストラリアがこの拡大の主な貢献者です。中国の大規模な新生児分析では、GJB2 c.235delCおよびSLC26A4の保因者率がそれぞれ2.53%および2.05%であることが判明し、政府資金による三層予防ネットワークを支持しています。Cochlearは2026年6月に日本でNucleus Nexaシステムを導入し、同国の人工内耳ケア経路にファームウェア更新機能をもたらしました。2,159人の新生児を対象としたインドの研究では、GJB2保因者頻度が3.01%と報告され、新生児スクリーニング計画に関連する集団規模の証拠が追加されました。南米および中東・アフリカは、インフラ、専門家能力、および償還のギャップにより規模が小さいままですが、ブラジルと湾岸協力会議(GCC)諸国はより強い商業的可能性を持っています。これらのアクセスの違いにより、遺伝性難聴市場全体での地域開発は不均一なままとなるでしょう。
競合環境
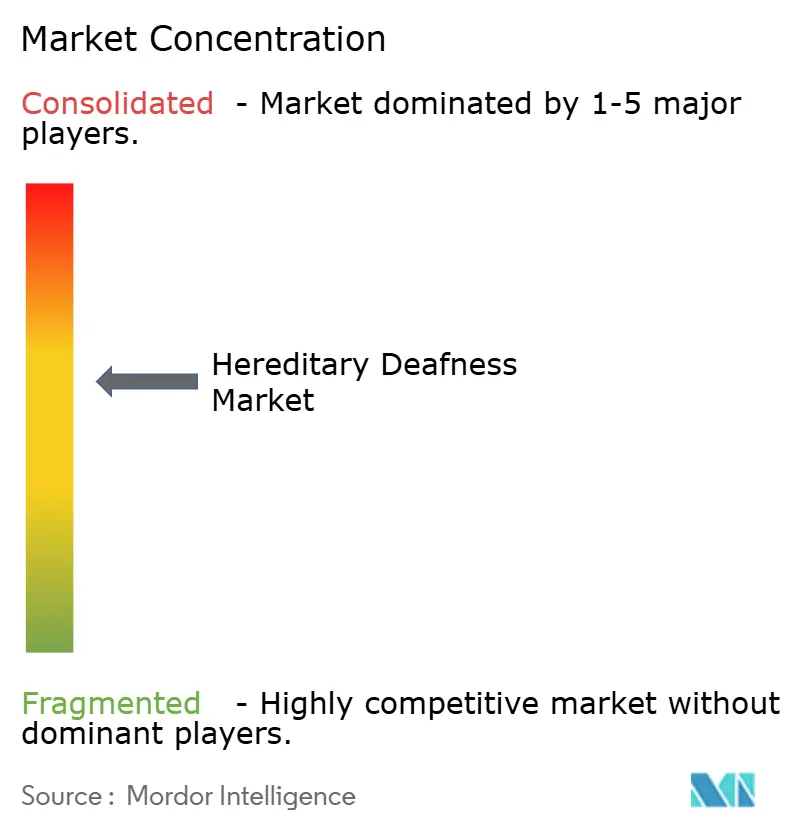
遺伝性難聴市場は、デバイス企業、診断プロバイダー、および遺伝子治療開発者が患者ケアの異なる段階で活動しているため、中程度に分散しています。Cochlear Limited、Advanced Bionicsを通じたSonova、およびMED-ELは人工内耳層の確立した参加者です。その地位は、規制経験、設置済みデバイス基盤、臨床関係、および継続的な製品投資によって支えられています。Cochlearは2026年度に2%の固定通貨収益成長を報告しましたが、法定純利益は事業パフォーマンスではなく重要項目により62%減少しました。同社のNucleus Nexaシステムは2026年6月までに先進市場の植込み販売の95%以上を占め、新プラットフォームへの急速な移行を示しています。これらのメーカーは、臨床パフォーマンス、デバイスアップグレード、サービスキャパシティ、および支払者関係を通じて競争しています。設置済み基盤により、遺伝性難聴市場内での耐久的な地位が与えられます。
現在、遺伝子検査、バリアントカウンセリング、植込み適格性評価、および遺伝子治療紹介を一つのケアマネジメントプラットフォームを通じて提供している企業は存在しません。このギャップにより、Blueprint Genetics、Ambry Genetics、およびIlluminaの臨床ゲノミクス事業などの診断プロバイダーが、希少および症候性難聴検査における役割を深める余地があります。Cochlearのアップグレード可能な植込みプラットフォームは、長期的な臨床サポートに焦点を当てた製品設計の一例です。Sonovaは2026年8月に第三世代HYPERSONICチップを搭載したPhonak Audéo EONポートフォリオを発売し、前世代比37%の電力効率向上を実現しました。MED-ELは2026年3月にSONNET 3オーディオプロセッサ向けのStandard ProおよびMicro Pro充電式バッテリーオプションを導入し、1994年以降の植込みのアップグレードを支援しました。これらの動きは、新しい治療オプションが発展する中で、確立されたサプライヤーが製品アップグレードを使用して臨床ユーザーを維持している方法を示しています。
Regeneronは2023年にDecibel TherapeuticsとそのDB-OTOプログラムを1.09 ビリオン 米ドルで買収した後、遺伝子治療層に参入し、そのプログラムは後にOtarmeniとして承認されました。この製品の承認により、Regeneronは専門的な検査と紹介に依存する治療カテゴリーにおける最初の商業的地位を得ました。Sensorionは2025年7月にAudiogene第1/2相試験の第2コホートの登録を完了し、独立データモニタリング委員会がその後試験の継続を支持しました。Eli LillyのAkouos部門もAK-OTOFの第1/2相プログラムを実施しています。競合ポジションは、臨床エビデンス、適格性検査、償還決定、および安全に治療を提供できるプロバイダーネットワークに依存します。遺伝性難聴市場は、これらの連携した活動全体で一つの参加者によって支配されていません。これにより、競争は治療、診断、およびケアコーディネーションにわたって分散しています。遺伝性難聴市場はこれらのプロバイダー間のパートナーシップを引き続き必要とするでしょう。
遺伝性難聴産業のリーダー
-
Cochlear Limited
-
Sonova Holding AG
-
Demant A/S
-
GN Store Nord A/S
-
WS Audiology A/S
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Sonova Holding AGは、第三世代AIチップHYPERSONICを搭載したEON Sphere(前世代比37%の電力効率向上、25%の小型化)、EON R、および片側難聴向けCROS EON Rを含むPhonak Audéo EONレシーバーインカナルポートフォリオを発売しました。米国でのロールアウトは2026年8月24日に開始され、2026年9月にドイツ、フランス、英国、オーストラリアが続きました。この発売により、独自のリアルタイムAI聴覚機能がより多くのパフォーマンス層に拡大され、人工内耳企業の補聴器セグメントへの競争力が広がりました。
- 2026年6月:Cochlearは日本でNucleus Nexaシステムを導入しました。これは同国初のファームウェア更新機能を備えたアップグレード可能な人工内耳であり、日本の増大する聴覚健康負担に対応し、2025年7月のFDA承認後のNexaプラットフォームのアジア太平洋商業化を拡大しました。
- 2026年5月:Cochlearはソウルで開催された第37回世界聴覚学会議において韓国でNucleus Nexaシステムを発売し、スマート植込みプラットフォームのアジア太平洋市場浸透を進め、高度な人工内耳臨床コミュニティを持つ地域全体での将来の個別化ケアイノベーションの基盤を提供しました。
- 2026年4月:米国FDAは、OTOF関連の重度から高度感音難聴を持つ小児および成人患者に対するRegeneronのデュアルAAVベクター遺伝子治療であるOtarmeni(lunsotogene parvec-cwha)を承認しました。これはあらゆる遺伝性難聴の形態に対する最初の疾患修飾治療であり、国家優先バウチャープログラムの下で61日間で承認され、現代のFDA史上最速の生物製剤承認申請承認と並びました。有効性評価可能な20例の患者のうち80%が聴力改善を示しました。
世界の遺伝性難聴市場レポートの範囲
レポートの範囲によると、遺伝性難聴は、聴覚系の発達、構造、または機能に影響を与える遺伝子変異によって引き起こされる遺伝性難聴の形態を含みます。これらの疾患は出生時に存在する場合や後に発症する場合があり、非症候性難聴として、またはより広範な症候性疾患の一部として発生する可能性があります。遺伝子検査技術、新生児スクリーニングプログラム、分子診断、人工内耳植込み、および新興遺伝子ベース治療の進歩により、遺伝性難聴を持つ個人の早期診断、臨床管理、および治療成果が改善されています。
遺伝性難聴市場は、診断・検査別に新生児聴覚スクリーニング、ターゲット遺伝子検査、NGSパネル、全エクソーム/ゲノムシーケンシング(WES/WGS)、コピー数およびミトコンドリア検査にセグメント化されています。遺伝的病因別にGJB2/GJB6関連難聴、SLC26A4関連難聴、OTOF関連難聴、その他の遺伝性難聴にセグメント化されています。臨床タイプ別に非症候性難聴、症候性難聴、聴覚神経症スペクトラム障害(ANSD)にセグメント化されています。遺伝形式別に常染色体劣性、常染色体優性、X連鎖性およびミトコンドリアにセグメント化されています。治療別に補聴器、人工内耳、骨導デバイス、新興遺伝子治療、遺伝カウンセリングおよびリハビリテーションにセグメント化されています。エンドユーザー別に病院および聴覚クリニック、診断検査室、遺伝カウンセリングセンター、研究・学術機関にセグメント化されています。地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。
市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測が価値(米ドル)の観点から提供されています。
| 新生児聴覚スクリーニング |
| ターゲット遺伝子検査 |
| NGSパネル |
| 全エクソーム/ゲノムシーケンシング(WES/WGS) |
| コピー数およびミトコンドリア検査 |
| GJB2/GJB6関連難聴 |
| SLC26A4関連難聴 |
| OTOF関連難聴 |
| その他の遺伝性難聴 |
| 非症候性難聴 |
| 症候性難聴 |
| 聴覚神経症スペクトラム障害(ANSD) |
| 常染色体劣性 |
| 常染色体優性 |
| X連鎖性およびミトコンドリア |
| 補聴器 |
| 人工内耳 |
| 骨導デバイス |
| 新興遺伝子治療 |
| 遺伝カウンセリングおよびリハビリテーション |
| 病院および聴覚クリニック |
| 診断検査室 |
| 遺伝カウンセリングセンター |
| 研究・学術機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 診断・検査別 | 新生児聴覚スクリーニング | |
| ターゲット遺伝子検査 | ||
| NGSパネル | ||
| 全エクソーム/ゲノムシーケンシング(WES/WGS) | ||
| コピー数およびミトコンドリア検査 | ||
| 遺伝的病因別 | GJB2/GJB6関連難聴 | |
| SLC26A4関連難聴 | ||
| OTOF関連難聴 | ||
| その他の遺伝性難聴 | ||
| 臨床タイプ別 | 非症候性難聴 | |
| 症候性難聴 | ||
| 聴覚神経症スペクトラム障害(ANSD) | ||
| 遺伝形式別 | 常染色体劣性 | |
| 常染色体優性 | ||
| X連鎖性およびミトコンドリア | ||
| 治療別 | 補聴器 | |
| 人工内耳 | ||
| 骨導デバイス | ||
| 新興遺伝子治療 | ||
| 遺伝カウンセリングおよびリハビリテーション | ||
| エンドユーザー別 | 病院および聴覚クリニック | |
| 診断検査室 | ||
| 遺伝カウンセリングセンター | ||
| 研究・学術機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
遺伝性難聴検査の需要を促進しているものは何ですか?
より広範な新生児遺伝子スクリーニング、多遺伝子パネル、および遺伝子治療適格性のための分子要件が診断サービスへの需要を拡大しています。
2026年の遺伝性難聴市場の規模はどのくらいですか?
遺伝性難聴市場規模は2026年に32.6 ビリオン 米ドルであり、CAGR 10.44%で2032年までに59.3 ビリオン 米ドルに達すると予測されています。
最も速く成長している遺伝性難聴治療はどれですか?
新興遺伝子治療は、Otarmeniの2026年FDA承認に支えられ、2032年までにCAGR 24%で成長すると予測されています。
人工内耳植込み前に遺伝子検査が重要なのはなぜですか?
分子的結果は疾患の原因を明確にし、人工内耳植込みまたはOTOF指向遺伝子治療から恩恵を受ける可能性がある患者を区別するのに役立ちます。
2032年までに最も急速に拡大している地域はどこですか?
アジア太平洋は12.5%のCAGRで成長すると予測されており、中国でのスクリーニング活動と日本、インド、韓国、オーストラリアでの普及拡大に支えられています。
遺伝性難聴ケアへのアクセスを制限しているものは何ですか?
不均一償還、未解決のバリアント、AAV治療に対する免疫およびデリバリーの制約、および専門家キャパシティの不足がアクセスを制限する可能性があります。