
Taille et part du marché de la surdité héréditaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.61 Milliards de dollars |
| Taille du Marché (2032) | 5.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surdité héréditaire par Mordor Intelligence
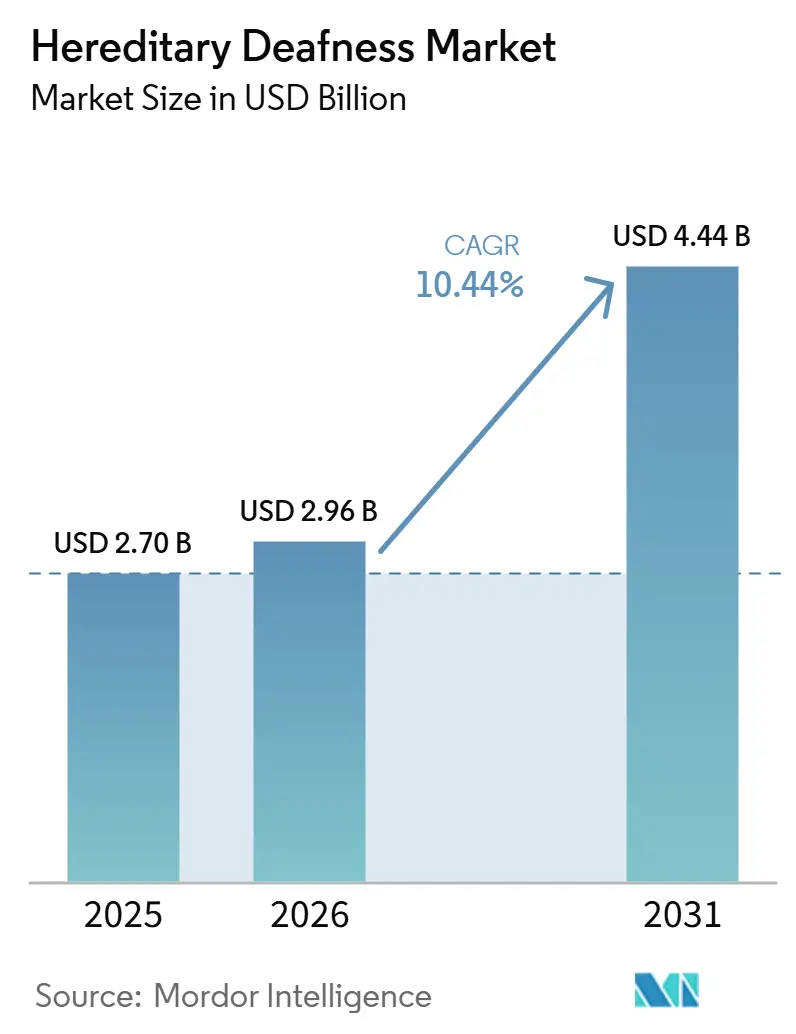
La taille du marché de la Surdité Héréditaire est projetée à 3,26 milliards USD en 2026, 3,61 milliards USD en 2027, et devrait atteindre 5,93 milliards USD d'ici 2032, avec un CAGR de 10,44 % de 2027 à 2032.
La croissance repose sur l'élargissement du dépistage génétique des nouveau-nés, la baisse des coûts du séquençage multigénique et l'arrivée d'une thérapie génique pour la surdité liée à l'OTOF. La Food and Drug Administration américaine a approuvé Otarmeni en avril 2026 en tant que traitement modificateur de la maladie pour la perte auditive génétique, créant une voie clinique qui nécessite une confirmation moléculaire avant que le traitement puisse être envisagé. Les résultats génétiques influencent désormais la surveillance, l'orientation vers l'implant cochléaire, la prévention de l'ototoxicité et l'accès aux thérapies émergentes. La perte auditive touche plus de 5 % de la population mondiale, tandis que les facteurs génétiques sont responsables de nombreux cas congénitaux, soutenant une demande soutenue en matière de tests et de services spécialisés. Le marché de la surdité héréditaire évolue donc d'une prise en charge axée sur les symptômes vers des parcours fondés sur le diagnostic moléculaire et le traitement
Points clés du rapport
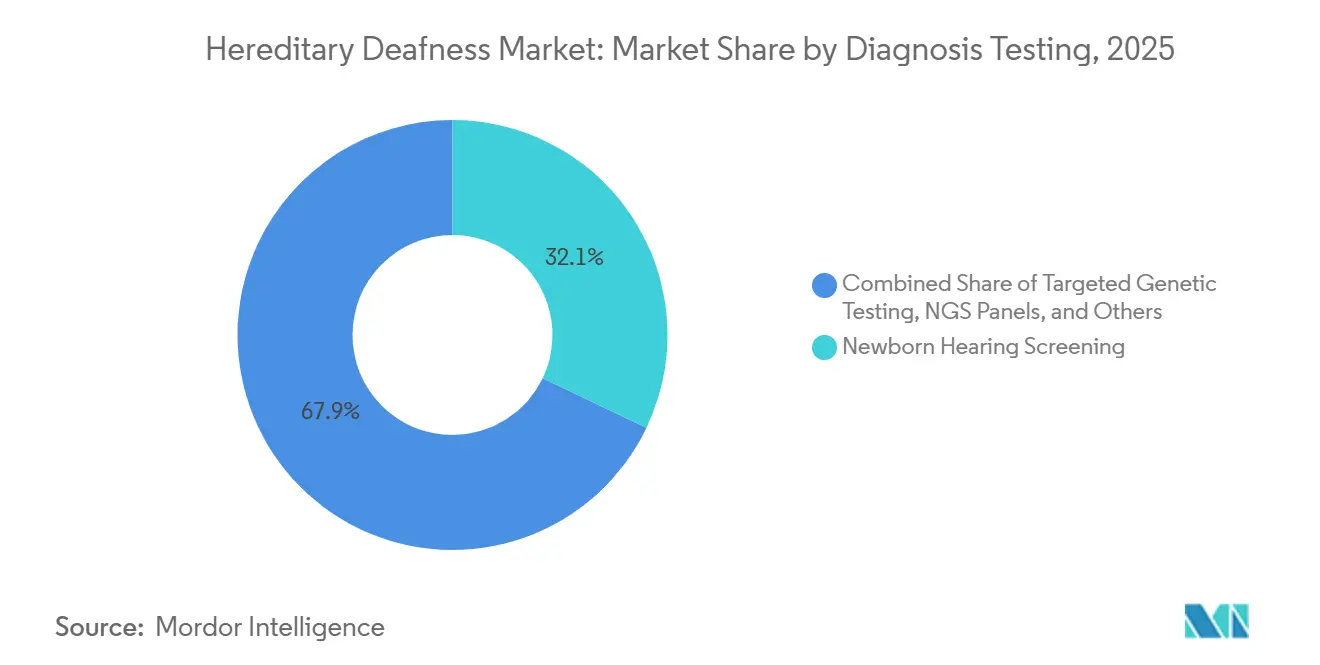
- Par diagnostic et test, le Dépistage Auditif Néonatal a détenu une part de revenus de 32,1 % en 2026, tandis que le Séquençage de l'Exome/Génome Entier a enregistré le CAGR projeté le plus élevé à 14,5 % jusqu'en 2032.
- Par étiologie génétique, la Surdité Liée à GJB2/GJB6 a détenu une part de revenus de 28,4 % en 2026, tandis que la Surdité Liée à OTOF a enregistré le CAGR projeté le plus élevé à 16,2 % jusqu'en 2032.
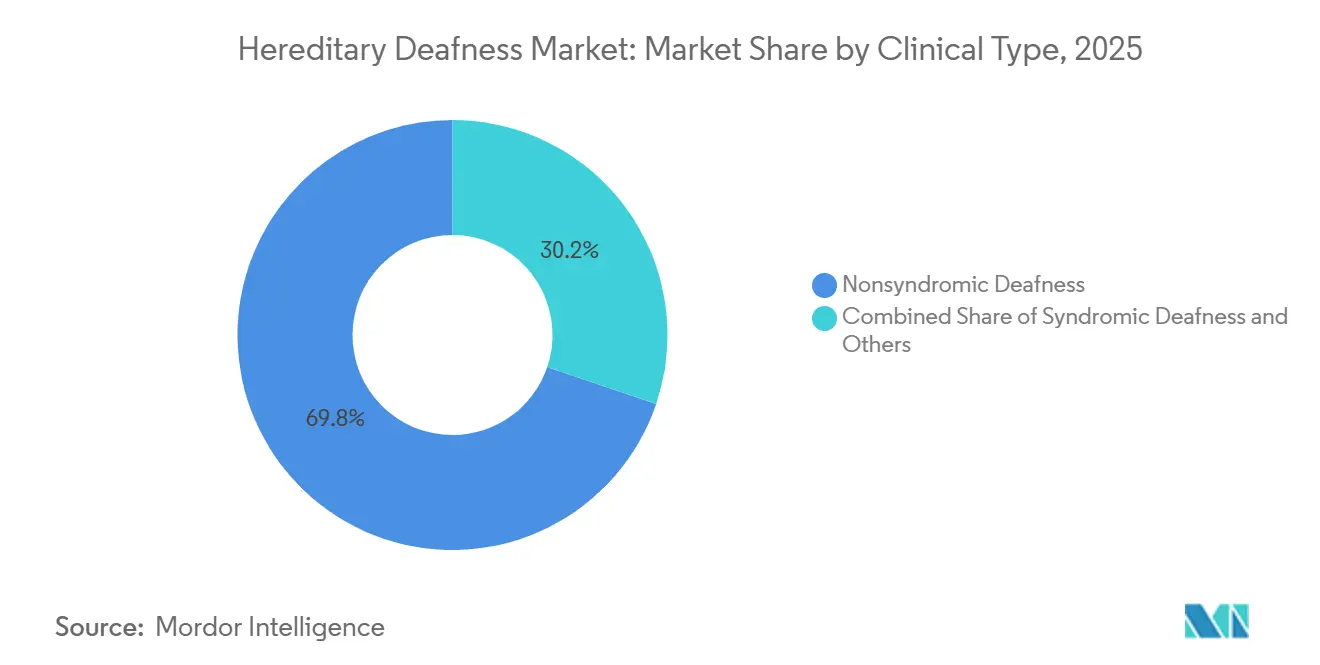
- Par type clinique, la Surdité Non Syndromique a détenu une part de revenus de 69,8 % en 2026, tandis que le Trouble du Spectre de la Neuropathie Auditive a enregistré le CAGR projeté le plus élevé à 12,8 % jusqu'en 2032.
- Par mode de transmission, la Transmission Autosomique Récessive a détenu une part de revenus de 74,6 % en 2026, tandis que les modes Lié à l'X et Mitochondrial ont enregistré le CAGR projeté le plus élevé à 11,8 % jusqu'en 2032.
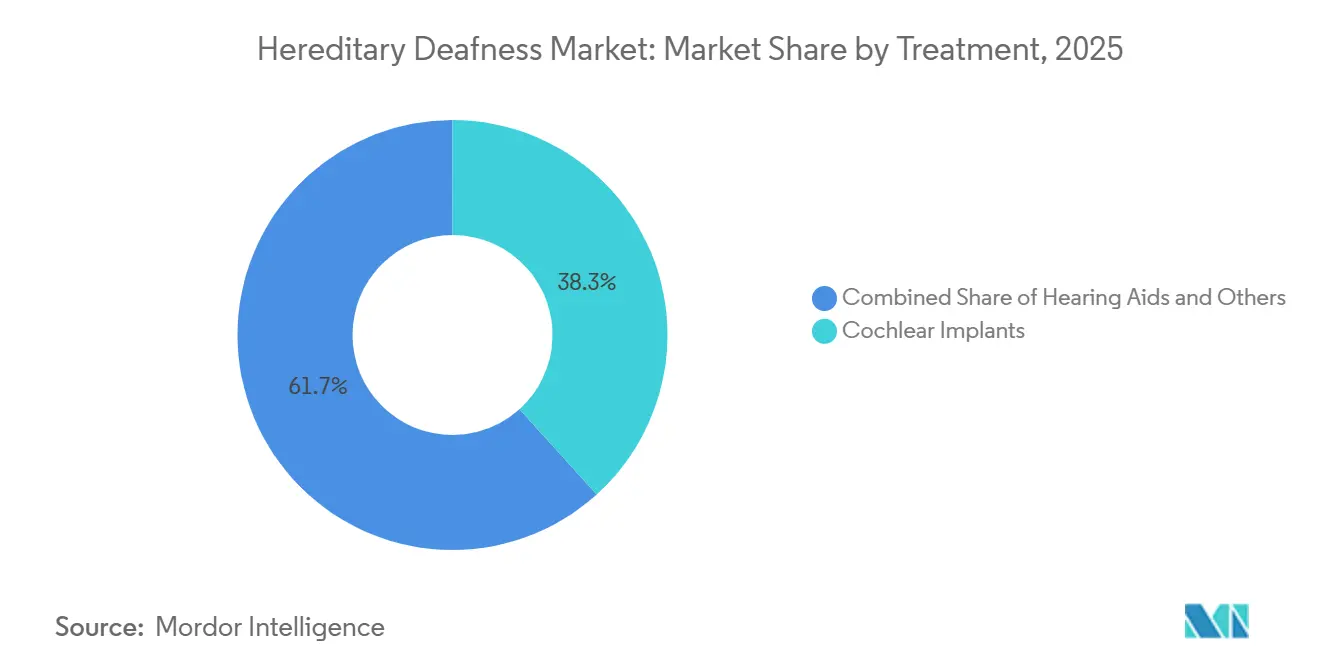
- Par traitement, les Implants Cochléaires ont détenu une part de revenus de 38,3 % en 2026, tandis que les Thérapies Génétiques Émergentes ont enregistré le CAGR projeté le plus élevé à 24,2 % jusqu'en 2032.
- Par utilisateur final, les Hôpitaux et Cliniques d'Audiologie ont détenu une part de revenus de 45,2 % en 2026, tandis que les Laboratoires de Diagnostic ont enregistré le CAGR projeté le plus élevé à 13,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du dépistage génétique auditif néonatal et pédiatrique | +2.8% | Mondial, avec les volumes les plus élevés en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Baisse des coûts et couverture élargie des panels NGS multigéniques | +2.3% | Mondial, avec des gains de coûts plus importants en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Première approbation commerciale d'une thérapie génique pour la surdité liée à l'OTOF | +1.6% | Amérique du Nord, Europe et Asie-Pacifique à revenus élevés | Long terme (≥ 4 ans) |
| Orientation plus précoce vers l'implant cochléaire rendue possible par le diagnostic moléculaire | +1.2% | Mondial, avec l'effet actuel le plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Connaissance des variants spécifiques aux populations améliorant le rendement diagnostique | +0.9% | Asie-Pacifique, avec des retombées vers le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Sélection génétique pour la préservation auditive et l'évitement de l'ototoxicité | +0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du dépistage génétique auditif néonatal et pédiatrique
Le dépistage génétique néonatal s'étend au-delà des contrôles auditifs physiologiques vers des programmes multigéniques capables d'identifier les risques avant l'apparition des symptômes. L'Ontario a combiné le dépistage auditif et génétique, et son bilan sur 3 ans a montré que le programme a identifié des pertes auditives liées à GJB2 et SLC26A4 chez des nouveau-nés ayant réussi le dépistage audiologique standard[1]. Une cohorte prospective de 2026 a révélé qu'une stratégie à 12 gènes coûtant 70 USD identifiait 71 % de cas supplémentaires par rapport au seul dépistage physiologique, tandis que seulement 0,4 % des nourrissons nécessitaient une évaluation audiologique. Les nourrissons porteurs de variants homozygotes GJB2 c.109G>A qui réussissent le dépistage initial peuvent entrer dans un suivi audiologique régulier, car leur risque peut se manifester ultérieurement. Cela élargit la demande future pour les laboratoires de diagnostic et les cliniques d'audiologie sur le marché de la surdité héréditaire. Cela donne également aux programmes de dépistage un rôle plus direct dans la structuration de la demande de soins ultérieure. Les recommandations américaines du Comité consultatif sur les maladies héréditaires chez les nouveau-nés et les enfants, ainsi que les programmes connexes dans les pays européens, influenceront le rythme d'une adoption plus large.
Baisse des coûts et couverture élargie des panels NGS multigéniques
La baisse des coûts de séquençage rapproche les panels complets de gènes auditifs d'une utilisation courante dans les soins spécialisés. L'Université de l'Iowa[2] a mis à jour son panel OtoSCOPE v9 en avril 2025 pour dépister 200 gènes à un prix catalogue de 2 050 USD. Blueprint Genetics propose un panel de perte auditive à 288 gènes incluant l'évaluation des variants non codants, montrant comment l'étendue des tests continue d'augmenter. Une méta-analyse scientifique a trouvé des rendements diagnostiques groupés de 45 % pour les panels ciblés et de 42 % pour le séquençage de l'exome entier, ce qui indique que des panels plus larges seuls ne résolvent pas tous les cas. Le marché de la surdité héréditaire dépendra donc d'une interprétation plus solide des variants ainsi que d'une couverture de séquençage plus large. Cet équilibre affecte à la fois l'investissement des laboratoires et la valeur clinique d'un panel plus large. Le séquençage de l'exome entier et du génome entier est de plus en plus utilisé lorsque les tests initiaux n'identifient pas de cause, tandis que les exigences CAP, CLIA et ISO 15189 restent des normes nécessaires pour les laboratoires.
Première approbation commerciale d'une thérapie génique pour la surdité liée à l'OTOF
La FDA a approuvé Otarmeni le 23 avril 2026, après un examen de 61 jours dans le cadre du programme de bon de priorité nationale du Commissaire. L'approbation s'applique à la perte auditive neurosensorielle sévère à profonde liée à l'OTOF et a établi le premier traitement modificateur de la maladie pour une forme génétique de perte auditive. Dans l'étude pivot, 80 % des 20 patients évaluables pour l'efficacité ont montré une amélioration auditive après une administration intracochléaire unique. Les données antérieures de l'essai CHORD ont rapporté une amélioration notable chez 10 des 11 enfants traités, et 3 des 5 enfants évalués à 24 semaines ont atteint des niveaux auditifs quasi normaux ou normaux. L'éligibilité au traitement nécessite la confirmation de variants OTOF bialléliques et la préservation de la fonction des cellules ciliées externes, rendant les tests génétiques et le phénotypage audiologique détaillé nécessaires avant l'orientation. Un consensus international d'experts place également le diagnostic moléculaire au centre de la sélection des patients pour la thérapie génique de la perte auditive héréditaire
Orientation plus précoce vers l'implant cochléaire rendue possible par le diagnostic moléculaire
Le diagnostic moléculaire peut raccourcir le chemin vers l'orientation vers l'implant cochléaire en réduisant l'incertitude chez les nourrissons atteints de trouble du spectre de la neuropathie auditive. La confirmation génétique est désormais utilisée dans l'évaluation pré-implantation pour certains patients atteints de neuropathie auditive liée à l'OTOF et de perte auditive neurosensorielle progressive. Une étude de 2025 portant sur 72 participants en Chine a trouvé de meilleurs résultats en matière de perception auditive et de la parole à 6 et 12 mois pour les bénéficiaires de la thérapie génique que pour les bénéficiaires d'implants cochléaires seuls. Les données probantes sont spécifiques à la surdité congénitale liée à l'OTOF, mais elles modifient la discussion sur l'ordre approprié des interventions. Les patients sans cellules ciliées viables peuvent procéder à l'implantation cochléaire, tandis que les patients présentant des cellules ciliées fonctionnellement altérées mais structurellement intactes peuvent être envisagés pour la thérapie génique. Cette allocation plus claire peut réduire les orientations inappropriées et soutenir l'acceptation clinique des deux voies de traitement sur le marché de la surdité héréditaire. Elle lie également les décisions de test plus étroitement à la demande de dispositifs et de thérapies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remboursement inégal des tests génétiques et des interventions avancées | -1.4% | Mondial, le plus aigu en Amérique du Sud, au Moyen-Orient, en Afrique et en Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Lacunes dans l'interprétation des variants et diagnostics non résolus persistants | -0.8% | Mondial, avec la charge la plus élevée dans les régions disposant de laboratoires spécialisés limités | Moyen terme (2-4 ans) |
| Immunité anti-AAV et contraintes de délivrance cochléaire | -0.6% | Mondial, avec un défi plus grand là où la séroprévalence préalable aux AAV est élevée | Long terme (≥ 4 ans) |
| Capacité spécialisée limitée pour les soins intégrés en génétique et audiologie | -0.5% | Amérique du Sud, Moyen-Orient, Afrique et Asie-Pacifique rurale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remboursement inégal des tests génétiques et des interventions avancées
La couverture des tests de perte auditive héréditaire reste conditionnelle dans les principaux systèmes d'assurance. Les politiques des payeurs américains[3] exigent généralement une perte auditive documentée et l'exclusion de causes non héréditaires avant d'approuver les tests multigéniques sous CPT 81430 ou CPT 81431. Les politiques peuvent limiter les tests à une seule fois dans la vie d'un patient et identifier des gènes tels que GJB2, STRC, SLC26A4, TECTA, MYO15A et MYO7A comme candidats prioritaires. Otarmeni et les thérapies géniques ultérieures nécessitent des décisions de catégorie de prestations que de nombreux payeurs publics et privés n'ont pas encore établies. Cela peut limiter l'adoption même là où les données cliniques soutiennent le traitement. La restriction est plus sévère en Amérique du Sud et au Moyen-Orient, où les voies de remboursement pour les tests de troubles auditifs héréditaires restent limitées ou sont encore en développement. La capacité spécialisée limitée en génétique-audiologie en Asie-Pacifique rurale et dans ces régions ralentit davantage l'orientation et l'accès au traitement.
Lacunes dans l'interprétation des variants et diagnostics non résolus persistants
Le séquençage complet laisse encore de nombreux cas de perte auditive héréditaire sans cause moléculaire confirmée. Une étude de 2025 a rapporté que le séquençage de l'exome entier a identifié un variant causal chez 25 % à 35 % des patients négatifs pour les mutations GJB2 et STRC. Les variants de signification incertaine sont courants, la reclassification prend du temps, et les patients ne sont pas toujours contactés lorsqu'une interprétation change. Une étude suédoise de séquençage du génome entier a trouvé un rendement diagnostique de 45 % dans un contexte de référence tertiaire, laissant 55 % non résolus. Une étude coréenne a révélé que le séquençage du génome entier après un séquençage de l'exome entier infructueux a apporté une résolution diagnostique supplémentaire de 19,2 %, mais l'infrastructure requise est difficile à financer en dehors des centres académiques. Les populations sous-représentées en Asie, en Afrique et en Amérique du Sud ont besoin de bases de données de variants plus solides, tandis que les anticorps anti-AAV préexistants liés à des infections antérieures et l'inflammation locale après la délivrance intracochléaire contraignent la répétition des doses et les voies d'orientation
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par diagnostic et test :
le séquençage génomique prend un rôle clinique plus importantLe Dépistage Auditif Néonatal a représenté 32,1 % du segment diagnostic et test en 2026, reflétant son rôle de premier point de détection de la perte auditive dans les soins néonatals. Une étude[4] portant sur 8 261 nouveau-nés a révélé que 126 des 164 enfants ayant reçu un diagnostic génétique avaient réussi le dépistage physiologique, montrant que les tests conventionnels peuvent manquer les nourrissons à risque de déficience auditive neurosensorielle ultérieure. Cet écart soutient la demande de tests ciblés et de panels NGS qui confirment les résultats ou évaluent les familles après un premier dépistage. Les programmes néonatals peuvent identifier le statut auditif d'un enfant, mais ils ne montrent pas toujours la cause ni le risque de progression. À mesure que le dépistage génétique est intégré aux parcours auditifs, les laboratoires jouent un rôle plus important dans les tests de suivi. Le marché de la surdité héréditaire dispose d'une base de services futurs plus large lorsque le dépistage identifie des enfants nécessitant une surveillance plutôt qu'un dispositif immédiat.
Le Séquençage de l'Exome/Génome Entier devrait se développer à un CAGR de 14,5 % jusqu'en 2032, le taux le plus élevé dans cette segmentation. Son utilisation croît à mesure que les coûts diminuent et que les laboratoires recherchent des variants introniques cryptiques, des variants du nombre de copies et des modifications de l'ADN mitochondrial que les approches ciblées peuvent ne pas détecter. Le séquençage est généralement positionné après que les tests ciblés n'ont pas résolu un cas, plutôt que de remplacer tous les tests de première intention. Les Tests de Nombre de Copies et Mitochondriaux restent plus modestes, mais les plateformes de séquençage du génome entier incluent de plus en plus ces analyses dans le même flux de travail. Ce regroupement pourrait réduire le besoin d'analyses autonomes du nombre de copies au fil du temps. Le secteur de la surdité héréditaire évolue vers des parcours de test combinant dépistage initial, panels de confirmation et séquençage à plus grande profondeur selon les besoins.



Par étiologie génétique :
GJB2/GJB6 conserve le volume tandis que l'OTOF soutient la demande thérapeutiqueLa Surdité Liée à GJB2/GJB6 a représenté 28,4 % du segment étiologie génétique en 2026, la part la plus importante, car les mutations de la connexine 26 constituent une cause autosomique récessive fréquente de perte auditive non syndromique. Une méta-analyse de 2024 portant sur 18 968 patients issus de 24 pays a révélé une prévalence des mutations GJB2 de 25,9 % dans la déficience auditive non syndromique. La prévalence la plus élevée rapportée était de 38,5 % dans les populations du Moyen-Orient, tandis que c.35delG était plus fréquent dans les populations européennes et c.235delC dans les populations d'Asie de l'Est. Cette variation géographique influe sur les variants inclus dans les panels de première intention. Le programme GJB2-GT de Sensorion cible la surdité congénitale pédiatrique et la presbyacousie à début précoce, une population plus large que les programmes de thérapie actuellement axés sur OTOF. Les tests GJB2/GJB6 resteront au cœur du marché de la surdité héréditaire car ils soutiennent le diagnostic dans de nombreuses populations.
La Surdité Liée à OTOF devrait croître à un CAGR de 16,2 % jusqu'en 2032, le segment d'étiologie génétique à la croissance la plus rapide. Les cas liés à OTOF représentent 2 % à 8 % des cas non syndromiques, mais l'approbation d'Otarmeni a créé une voie de traitement définie pour les patients présentant une éligibilité confirmée. Le programme Akouos d'Eli Lilly et le SENS-501 de Sensorion font également progresser des programmes cliniques pour cette affection. La combinaison d'un traitement approuvé et d'un développement clinique actif élargit le besoin de tests OTOF précis. La surdité liée à SLC26A4 reste importante en raison de son lien avec le syndrome de Pendred et l'élargissement de l'aqueduc vestibulaire, bien que le traitement repose encore sur les implants cochléaires et les aides auditives. Ces étiologies nécessitent des plans de soins différents, ce qui maintient l'importance de la conception des panels et de l'interprétation clinique.
Par type clinique :
les affections non syndromiques restent la population de soins principaleLa Surdité Non Syndromique a représenté 69,8 % du segment type clinique en 2026, soutenue par la fréquence des variants récessifs dans GJB2, SLC26A4, OTOF et MYO7A. Cette catégorie représente un large groupe de patients dont les soins commencent souvent par une évaluation auditive et progressent vers des tests génétiques lorsqu'une cause héréditaire est suspectée. La Surdité Syndromique comprend les syndromes d'Usher, de Waardenburg, de Pendred et de Stickler. Ces affections nécessitent souvent des soins au-delà de l'audiologie, ce qui peut augmenter les besoins en services pour chaque patient. Le marché de la surdité héréditaire bénéficie de ce besoin de diagnostic coordonné, de conseil et de prise en charge. La population non syndromique plus importante, cependant, continue de définir le volume de base des tests et des traitements.
Le Trouble du Spectre de la Neuropathie Auditive devrait croître à un CAGR de 12,8 % jusqu'en 2032. Une cohorte de 2024 composée de 311 patients a identifié des variants pathogènes dans 23 gènes chez 31,5 % des cas, ce taux s'élevant à 54,4 % parmi ceux ayant bénéficié d'un séquençage en trio. OTOF et AIFM1 étaient les gènes les plus fréquemment mutés dans cette cohorte. Le sous-typage génétique est important car les patients présentant des variants OTOF peuvent bien répondre à l'implantation cochléaire, tandis que les personnes présentant des causes rétrocochléaires ou neurales peuvent ne pas y répondre. La comparaison de 2025 entre la thérapie génique et l'implantation cochléaire a également soutenu des bilans génétiques plus larges pour les patients atteints de surdité congénitale pertinente. Ces différences cliniques rendent le diagnostic plus utile dans le choix du traitement plutôt que dans le simple enregistrement du type de maladie.

Par mode de transmission :
les troubles autosomiques récessifs continuent de dominerLes modes de Transmission Autosomique Récessive ont représenté 74,6 % du segment en 2026, reflétant le rôle courant des variants bialleliques GJB2, SLC26A4 et OTOF dans les diagnostics de perte auditive génétique. Une cohorte néonatale du sud de la Chine composée de 38 589 nourrissons a identifié GJB2 comme le gène le plus prévalent associé à la surdité, suivi de SLC26A4. Ces résultats soutiennent l'accent mis sur les variants récessifs dans les programmes de dépistage néonatal et des porteurs. Les troubles autosomiques dominants tels que KCNQ4, COCH et POU4F3 représentent un groupe plus restreint mais cliniquement important. Ils sont souvent associés à une perte auditive post-linguale progressive, où les résultats peuvent orienter la surveillance et les décisions concernant les aides auditives. Ce profil de transmission constitue le volume de tests de base sur l'ensemble du marché de la surdité héréditaire.
Les modes Lié à l'X et Mitochondrial devraient se développer à un CAGR de 11,8 % jusqu'en 2032. Le séquençage profond peut désormais identifier l'hétéroplasmie mitochondriale et les variants liés à l'X, notamment POU3F4, que les anciens panels ciblés pouvaient manquer. Le variant mitochondrial MT-RNR1 m.1555A>G présente une pertinence directe pour la prise en charge car il peut augmenter la susceptibilité à l'ototoxicité liée aux aminoglycosides. Cette indication peut étendre les tests génétiques aux milieux de soins intensifs et d'oncologie où la sélection du traitement peut dépendre du risque. La détection soutient également les soins préventifs avant que la lésion auditive ne survienne. Le marché des tests génétiques sert donc à la fois les familles présentant une perte auditive héréditaire et les patients dont le résultat génomique peut guider une utilisation plus sûre des médicaments. Cela élargit le marché de la surdité héréditaire au-delà des parcours diagnostiques familiaux conventionnels.
Par traitement :
les implants cochléaires dominent les soins actuels tandis que les thérapies génétiques connaissent la croissance la plus rapideLes Implants Cochléaires ont représenté 38,3 % du segment traitement en 2026, constituant la plus grande catégorie de traitement dans la part du marché de la surdité héréditaire. Leur position repose sur une utilisation clinique de longue date, le remboursement dans de nombreux pays à revenu élevé et l'applicabilité à plusieurs étiologies de perte auditive sévère à profonde. Cochlear a reçu l'approbation de la FDA pour le Système Nucleus Nexa en juillet 2025, introduisant une plateforme d'implant avec un micrologiciel évolutif et des diagnostics embarqués. Les aides auditives, les dispositifs à conduction osseuse, ainsi que le conseil et la rééducation continuent de servir les patients dont les besoins ne sont pas satisfaits par les implants ou la thérapie génique. Ensemble, ces catégories maintiennent une demande stable à mesure que le diagnostic identifie davantage de personnes nécessitant des soins à long terme. La base de dispositifs actuelle reste une part importante de la prestation de traitement. Elle fournit une base de revenus établie tandis que les options de traitement génétique entrent sur le marché de la surdité héréditaire.
Les Thérapies Génétiques Émergentes devraient croître à un CAGR de 24 % jusqu'en 2032, la catégorie de traitement à la croissance la plus rapide. Cela signifie que la taille du marché de la surdité héréditaire pour les thérapies génétiques émergentes devrait se développer plus rapidement que tout autre segment de traitement. Otarmeni a établi une voie approuvée pour la surdité liée à OTOF, mais les programmes de thérapie pour GJB2, SLC26A4, TMPRSS3 et LOXHD1 nécessitent encore une autorisation réglementaire et une couverture par les payeurs. Un brevet américain de 2026 décrit des systèmes de thérapie génique pour TMPRSS3 et LOXHD1, incluant des approches pouvant être combinées avec l'implantation cochléaire. Le conseil génétique et la rééducation seront également nécessaires à mesure que davantage de familles reçoivent des résultats influençant les choix de traitement. La vitesse d'adoption dépendra de l'éligibilité clinique, du remboursement et de la capacité hospitalière pour l'administration intracochléaire.
Par utilisateur final :
les laboratoires de diagnostic gagnent une part plus importante de l'activité de testLes Hôpitaux et Cliniques d'Audiologie ont représenté 45,2 % du segment utilisateur final en 2026. Ils demeurent le principal cadre de soins pour l'implantation cochléaire, les aides auditives, les évaluations auditives et l'orientation vers le conseil génétique. Leur large contact avec les patients maintient le volume de services sur l'ensemble du marché de la surdité héréditaire. À mesure que le diagnostic moléculaire devient plus spécialisé, cependant, une grande partie du travail de test est traitée par des laboratoires de référence plutôt qu'au sein des hôpitaux. Cela sépare le rôle de soins aux patients du rôle de test technique. Les hôpitaux et cliniques resteront essentiels car ils relient le dépistage, le diagnostic, la sélection du traitement et le suivi.
Les Laboratoires de Diagnostic devraient se développer à un CAGR de 13,5 % jusqu'en 2032, la catégorie d'utilisateur final à la croissance la plus rapide. Leur croissance est soutenue par l'élargissement des menus de panels NGS, les réseaux de laboratoires de référence et le pré-dépistage nécessaire à l'éligibilité à la thérapie génique. Blueprint Genetics et Ambry Genetics proposent des panels de perte auditive larges et ciblés qui définissent les attentes en matière de portée et de délai d'exécution. Les normes CAP, CLIA et ISO 15189 déterminent si les laboratoires peuvent prendre en charge la facturation aux assurances et les achats hospitaliers. Les Centres de Conseil Génétique verront une activité accrue à mesure que les résultats conduisent à des tests familiaux, tandis que les instituts de recherche fournissent l'infrastructure des essais cliniques et élargissent les connaissances sur les variants. Cette division des rôles soutient la croissance des laboratoires sans réduire l'importance des prestataires cliniques.
Analyse géographique
Marché de la surdité héréditaire en Amérique du Nord
L'Amérique du Nord a représenté 41,3 % des revenus mondiaux en 2026, ce qui en fait le premier contributeur régional au marché de la surdité héréditaire. Les obligations de dépistage auditif universel des nouveau-nés, la large couverture publique et privée des implants cochléaires et la réglementation avancée en matière de thérapie génique soutiennent cette position. L'approbation par la FDA d'Otarmeni en avril 2026 fait des États-Unis le premier cadre de lancement commercial d'un traitement génétique de la surdité. La législation de Virginie de 2025 a aligné les obligations de dépistage des nouveau-nés de cet État sur le Recommended Uniform Screening Panel, soutenant ainsi la demande diagnostique continue. La dissolution en 2025 du comité ACHDNC lors de la restructuration du Département américain de la Santé et des Services sociaux pourrait ralentir l'expansion du RUSP. Cela crée une certaine incertitude quant au rythme de standardisation nationale du dépistage.
Marché de la surdité héréditaire en Europe
L'Europe a détenu la deuxième part régionale en 2026, soutenue par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. Les réseaux d'audiologie intégrés en milieu hospitalier facilitent l'accès aux tests et aux soins liés aux dispositifs dans ces pays. Les exigences du Règlement relatif aux dispositifs médicaux et du Règlement relatif aux dispositifs médicaux de diagnostic in vitro créent des obstacles significatifs pour les laboratoires cherchant un accès européen élargi, notamment pour les configurations de panels NGS plus récentes. L'avis positif de l'Agence européenne des médicaments sur la désignation de médicament orphelin pour AK-OTOF indique que les thérapies génétiques de la surdité disposent d'une voie réglementaire dans la région. L'Allemagne et le Royaume-Uni sont positionnés pour une commercialisation plus précoce en raison de leur infrastructure académique et clinique et de leurs achats centralisés. Les pays d'Europe du Sud et de l'Est sont susceptibles d'adopter ces thérapies plus tardivement, en raison de différences en matière de financement et de maturité du marché.
Marché de la surdité héréditaire en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
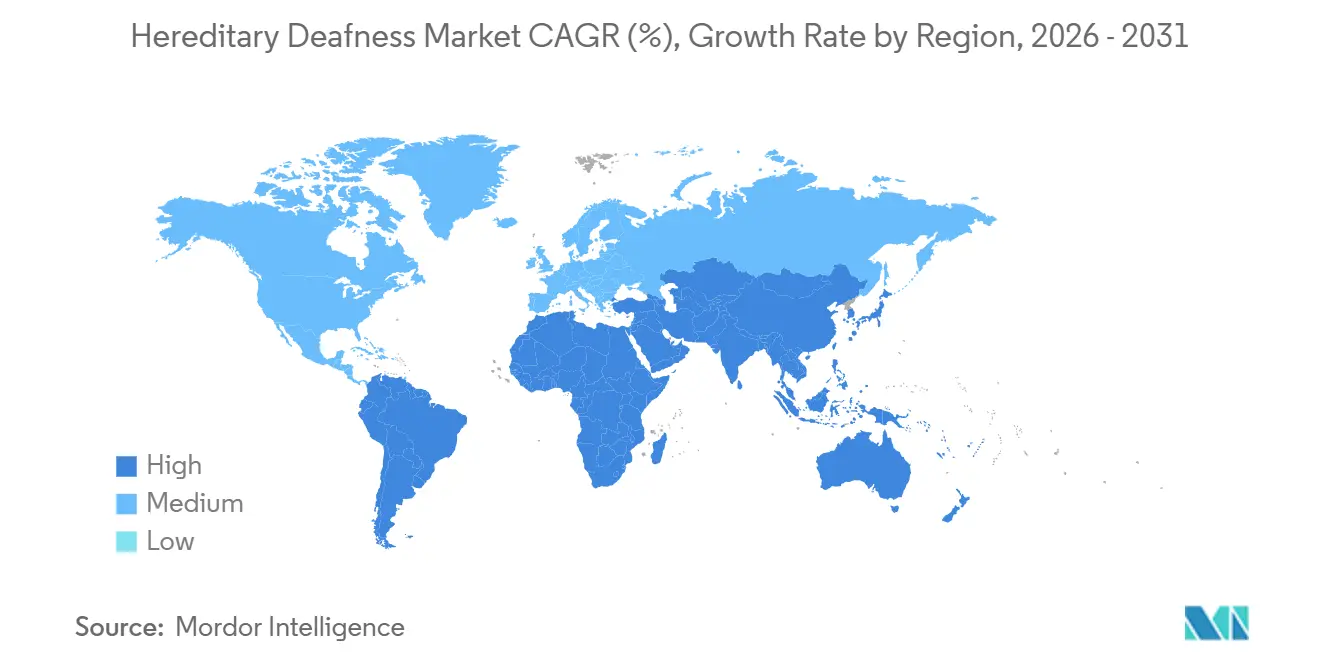
L'Asie-Pacifique devrait croître à un CAGR de 12,5 % jusqu'en 2032, soit le taux régional le plus élevé. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie sont les principaux contributeurs à cette expansion. Une vaste analyse chinoise sur les nouveau-nés a révélé des taux de porteurs de GJB2 c.235delC et SLC26A4 de 2,53 % et 2,05 %, soutenant un réseau de prévention à trois niveaux financé par le gouvernement. Cochlear a introduit le Nucleus Nexa System au Japon en juin 2026, apportant la capacité de mise à jour du micrologiciel au parcours de soins des implants cochléaires dans le pays. Une étude indienne portant sur 2 159 nouveau-nés a rapporté une fréquence de porteurs de GJB2 de 3,01 %, ajoutant des données probantes à l'échelle de la population pertinentes pour la planification du dépistage néonatal. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés plus modestes en raison de lacunes en matière d'infrastructures, de capacités spécialisées et de remboursement, bien que le Brésil et les pays du Conseil de coopération du Golfe présentent un potentiel commercial plus solide. Ces différences d'accès maintiendront un développement régional inégal sur le marché de la surdité héréditaire.
Paysage concurrentiel
Concentration du Marché
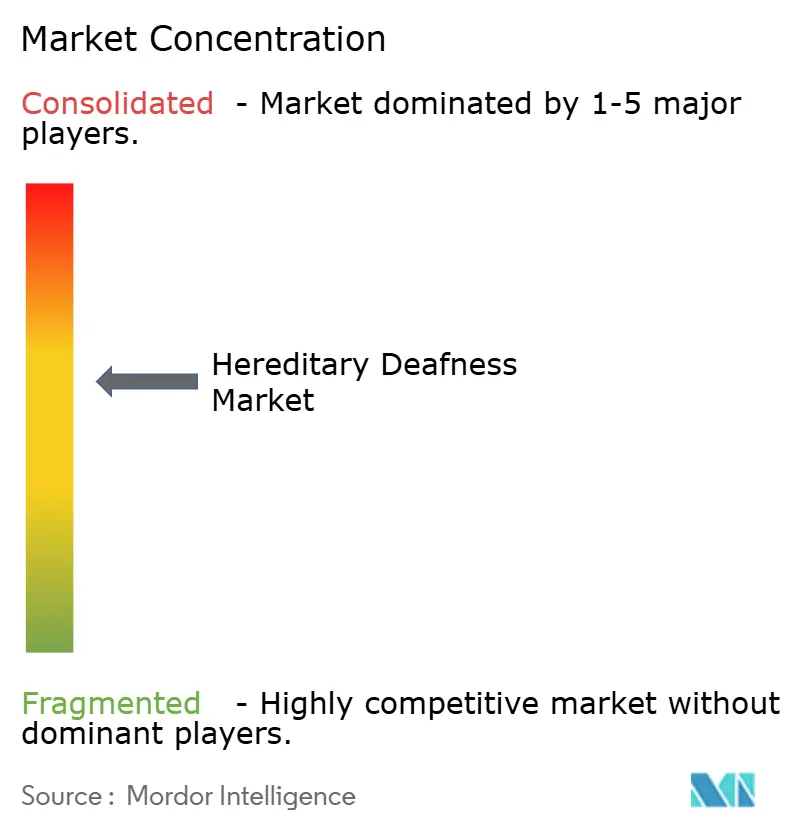
Le marché de la surdité héréditaire est modérément fragmenté car les fabricants de dispositifs, les prestataires de diagnostic et les développeurs de thérapies géniques opèrent à différentes étapes des soins aux patients. Cochlear Limited, Sonova via Advanced Bionics et MED-EL sont des acteurs établis dans le segment des implants cochléaires. Leurs positions sont soutenues par l'expérience réglementaire, les bases de dispositifs installées, les relations cliniques et les investissements continus dans les produits. Cochlear a rapporté une croissance des revenus à taux de change constant de 2 % pour l'exercice 2026, tandis que le bénéfice net statutaire a diminué de 62 % en raison d'éléments significatifs plutôt que de la performance opérationnelle. Le système Nucleus Nexa de la société représentait plus de 95 % de ses ventes d'implants sur les marchés développés en juin 2026, montrant un changement rapide vers la nouvelle plateforme. Ces fabricants se font concurrence par la performance clinique, les mises à niveau des dispositifs, la capacité de service et les relations avec les payeurs. Leurs bases installées leur confèrent une position durable sur le marché de la surdité héréditaire.
Aucune entreprise ne fournit actuellement des tests génétiques, un conseil sur les variants, une évaluation de l'éligibilité à l'implant et une orientation vers la thérapie génique via une seule plateforme de gestion des soins. Cette lacune laisse de la place aux prestataires de diagnostic tels que Blueprint Genetics, Ambry Genetics et l'activité de génomique clinique d'Illumina pour approfondir leur rôle dans les tests de surdité rare et syndromique. La plateforme d'implant évolutive de Cochlear est un exemple de conception de produit axée sur le soutien clinique à long terme. Sonova a lancé le portefeuille Phonak Audéo EON en août 2026 avec sa puce HYPERSONIC de troisième génération, décrite comme 37 % plus économe en énergie que la génération précédente. MED-EL a introduit des options de batterie rechargeable Standard Pro et Micro Pro pour le processeur audio SONNET 3 en mars 2026, soutenant les mises à niveau pour les implants datant de 1994. Ces mouvements montrent comment les fournisseurs établis utilisent les mises à niveau de produits pour fidéliser les utilisateurs cliniques pendant que de nouvelles options thérapeutiques se développent.
Regeneron est entré dans le segment de la thérapie génique après avoir acquis Decibel Therapeutics et son programme DB-OTO pour 109 millions USD en 2023, le programme ayant ensuite été approuvé sous le nom d'Otarmeni. L'approbation du produit donne à Regeneron la première position commerciale dans une catégorie de traitement qui dépend de tests et d'orientations spécialisés. Sensorion a terminé l'enrôlement pour la deuxième cohorte de son essai de phase 1/2 Audiogene en juillet 2025, et le comité indépendant de surveillance des données a ensuite soutenu la poursuite de l'essai. L'unité Akouos d'Eli Lilly mène également un programme de phase 1/2 pour AK-OTOF. Les positions concurrentielles dépendront des données cliniques, des tests d'éligibilité, des décisions de remboursement et d'un réseau de prestataires capable de délivrer le traitement en toute sécurité. Le marché de la surdité héréditaire n'est pas dominé par un seul acteur dans ces activités liées. Cela laisse la concurrence répartie entre le traitement, le diagnostic et la coordination des soins. Le marché de la surdité héréditaire continuera de nécessiter des partenariats entre ces prestataires.
Leaders du secteur de la surdité héréditaire
-
Cochlear Limited
-
Sonova Holding AG
-
Demant A/S
-
GN Store Nord A/S
-
WS Audiology A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Surdité Héréditaire Entreprises couvertes dans ce rapport
- Cochlear
- Sonova
- MED-EL
- Advanced Bionics
- Demant
- GN Store Nord
- WS Audiology A/S
- Starkey Hearing Technologies
- Envoy Medical
- Zhejiang Nurotron Biotechnology Co., Ltd.
- Oticon Medical A/S
- Medtronic
- RION
- Audina Hearing Instruments
- Decibel Therapeutics, Inc.
- Regeneron Pharmaceuticals
- Eli Lilly and Company
- Sensorion
- Frequency Therapeutics, Inc.
- Pipeline Therapeutics, Inc.
- Illumina
- Thermo Fisher Scientific
- LabCorp
- Blueprint Genetics
- Ambry Genetics
Développements industriels récents dans Marché de la Surdité Héréditaire
- Août 2026 : Sonova Holding AG a lancé le portefeuille d'appareils auditifs à écouteur déporté Phonak Audéo EON, comprenant EON Sphere avec la puce d'intelligence artificielle HYPERSONIC de troisième génération (37 % plus économe en énergie, 25 % plus petite que la génération Sphere précédente), EON R et CROS EON R pour la perte auditive unilatérale ; le déploiement aux États-Unis a commencé le 24 août 2026, suivi de l'Allemagne, de la France, du Royaume-Uni et de l'Australie en septembre 2026. Le lancement étend les capacités auditives propriétaires d'intelligence artificielle en temps réel à davantage de niveaux de performance et élargit la portée concurrentielle de la société d'implants cochléaires dans le segment des appareils auditifs
- Juin 2026 : Cochlear a introduit le système Nucleus Nexa au Japon, le premier implant cochléaire évolutif du pays avec capacité de mise à jour du micrologiciel, répondant au fardeau croissant de la santé auditive au Japon et étendant la commercialisation de la plateforme Nexa en Asie-Pacifique après son approbation par la FDA en juillet 2025
- Mai 2026 : Cochlear a lancé le système Nucleus Nexa en Corée du Sud lors du 37e Congrès mondial d'audiologie à Séoul, faisant progresser la pénétration du marché Asie-Pacifique de sa plateforme d'implant intelligent et fournissant une base pour de futures innovations en matière de soins personnalisés dans une région dotée d'une communauté clinique sophistiquée en matière d'implants cochléaires
- Avril 2026 : La FDA américaine a approuvé Otarmeni (lunsotogene parvec-cwha), la thérapie génique à double vecteur AAV de Regeneron Pharmaceuticals pour les patients pédiatriques et adultes atteints de perte auditive neurosensorielle sévère à profonde liée à l'OTOF, le premier traitement modificateur de la maladie pour toute forme génétique de perte auditive, approuvé en 61 jours dans le cadre du programme de bon de priorité nationale et à égalité pour l'approbation de demande de licence biologique la plus rapide de l'histoire moderne de la FDA. Chez 20 patients évaluables pour l'efficacité, 80 % ont montré une amélioration auditive
Portée du rapport mondial sur le marché de la surdité héréditaire
Selon la portée du rapport, la surdité héréditaire comprend les formes héréditaires de perte auditive causées par des mutations génétiques affectant le développement, la structure ou la fonction du système auditif. Ces affections peuvent être présentes à la naissance ou se développer plus tard dans la vie et peuvent survenir sous forme de perte auditive non syndromique ou dans le cadre de troubles syndromiques plus larges. Les avancées dans les technologies de tests génétiques, les programmes de dépistage néonatal, le diagnostic moléculaire, l'implantation cochléaire et les thérapies émergentes à base génique améliorent le diagnostic précoce, la prise en charge clinique et les résultats thérapeutiques pour les personnes atteintes de perte auditive héréditaire.
Le marché de la surdité héréditaire est segmenté par diagnostic et test en dépistage auditif néonatal, tests génétiques ciblés, panels NGS, séquençage de l'exome/génome entier (WES/WGS) et tests du nombre de copies et mitochondriaux ; par étiologie génétique en surdité liée à GJB2/GJB6, surdité liée à SLC26A4, surdité liée à l'OTOF et autres surdités génétiques ; par type clinique en surdité non syndromique, surdité syndromique et trouble du spectre de la neuropathie auditive (ANSD) ; par mode de transmission en autosomique récessif, autosomique dominant et lié à l'X et mitochondrial ; par traitement en appareils auditifs, implants cochléaires, dispositifs à conduction osseuse, thérapies génétiques émergentes et conseil génétique et réhabilitation ; par utilisateur final en hôpitaux et cliniques d'audiologie, laboratoires de diagnostic, centres de conseil génétique et instituts de recherche et académiques ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud.
Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Dépistage auditif néonatal |
| Tests génétiques ciblés |
| Panels NGS |
| Séquençage de l'exome/génome entier (WES/WGS) |
| Tests du nombre de copies et mitochondriaux |
| Surdité liée à GJB2/GJB6 |
| Surdité liée à SLC26A4 |
| Surdité liée à l'OTOF |
| Autres surdités génétiques |
| Surdité non syndromique |
| Surdité syndromique |
| Trouble du spectre de la neuropathie auditive (ANSD) |
| Autosomique récessif |
| Autosomique dominant |
| Lié à l'X et mitochondrial |
| Appareils auditifs |
| Implants cochléaires |
| Dispositifs à conduction osseuse |
| Thérapies génétiques émergentes |
| Conseil génétique et réhabilitation |
| Hôpitaux et cliniques d'audiologie |
| Laboratoires de diagnostic |
| Centres de conseil génétique |
| Instituts de recherche et académiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par diagnostic et test | Dépistage auditif néonatal | |
| Tests génétiques ciblés | ||
| Panels NGS | ||
| Séquençage de l'exome/génome entier (WES/WGS) | ||
| Tests du nombre de copies et mitochondriaux | ||
| Par étiologie génétique | Surdité liée à GJB2/GJB6 | |
| Surdité liée à SLC26A4 | ||
| Surdité liée à l'OTOF | ||
| Autres surdités génétiques | ||
| Par type clinique | Surdité non syndromique | |
| Surdité syndromique | ||
| Trouble du spectre de la neuropathie auditive (ANSD) | ||
| Par mode de transmission | Autosomique récessif | |
| Autosomique dominant | ||
| Lié à l'X et mitochondrial | ||
| Par traitement | Appareils auditifs | |
| Implants cochléaires | ||
| Dispositifs à conduction osseuse | ||
| Thérapies génétiques émergentes | ||
| Conseil génétique et réhabilitation | ||
| Par utilisateur final | Hôpitaux et cliniques d'audiologie | |
| Laboratoires de diagnostic | ||
| Centres de conseil génétique | ||
| Instituts de recherche et académiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande de tests de surdité héréditaire ?
L'élargissement du dépistage génétique néonatal, les panels multigéniques et les exigences moléculaires pour l'éligibilité à la thérapie génique élargissent la demande de services diagnostiques.
Quelle est la taille du marché de la surdité héréditaire en 2026 ?
La taille du marché de la Surdité Héréditaire est de 3,26 milliards USD en 2026 et devrait atteindre 5,93 milliards USD d'ici 2032 à un CAGR de 10,44 %.
Quel traitement de la surdité héréditaire connaît la croissance la plus rapide ?
Les Thérapies Génétiques Émergentes devraient croître à un CAGR de 24 % jusqu'en 2032, soutenues par l'approbation FDA d'Otarmeni en 2026.
Pourquoi les tests génétiques sont-ils importants avant l'implantation cochléaire ?
Les résultats moléculaires peuvent clarifier la cause de la maladie et aider à distinguer les patients susceptibles de bénéficier de l'implantation cochléaire ou de la thérapie génique dirigée contre l'OTOF.
Quelle région connaît la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 12,5 %, soutenue par l'activité de dépistage en Chine et l'adoption croissante au Japon, en Inde, en Corée du Sud et en Australie.
Qu'est-ce qui limite l'accès aux soins de perte auditive génétique ?
Le remboursement inégal, les variants non résolus, les contraintes immunitaires et de délivrance pour la thérapie AAV et la capacité spécialisée limitée peuvent limiter l'accès.