
Marktgröße und Marktanteil für hereditäre Taubheit
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.61 Milliarden US-Dollar |
| Marktgröße (2032) | 5.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hereditäre Taubheit von Mordor Intelligence
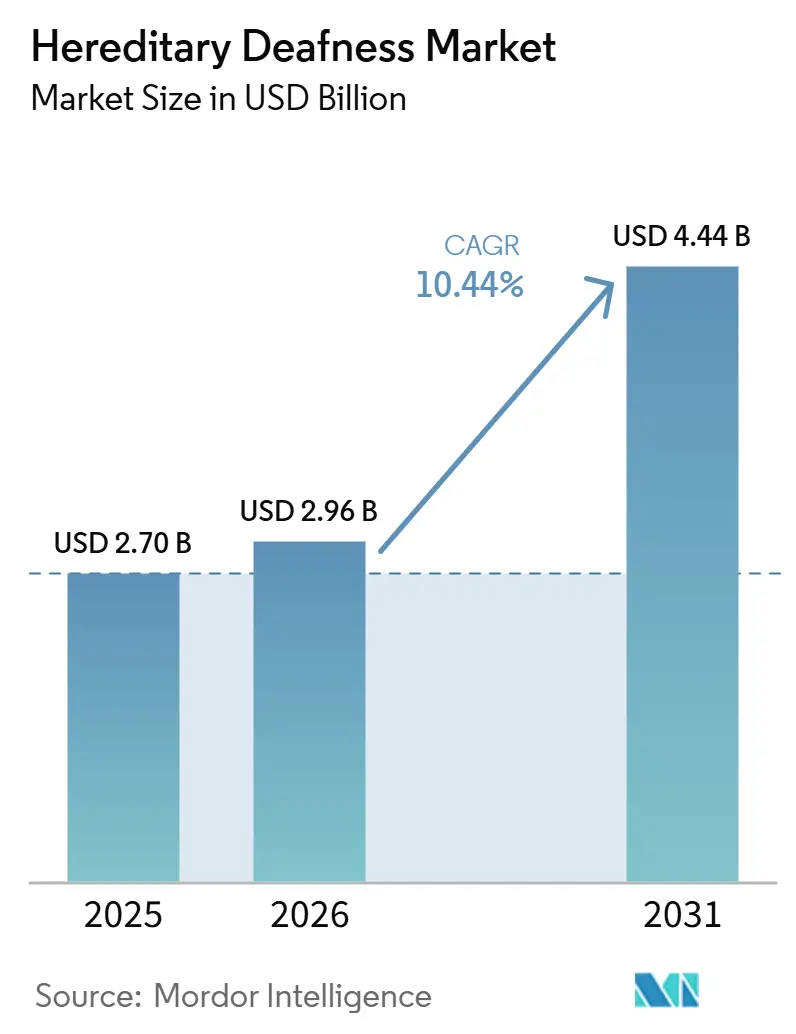
Die Marktgröße für erbliche Taubheit wird für 2026 auf 3,26 Milliarden USD und für 2027 auf 3,61 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 5,93 Milliarden USD erreichen, was einer CAGR von 10,44 % von 2027 bis 2032 entspricht.
Das Wachstum beruht auf einer breiteren genetischen Neugeborenenscreening-Praxis, kostengünstigerer Multigene-Sequenzierung und der Einführung einer Gentherapie für OTOF-bedingte Taubheit. Die U.S. Food and Drug Administration genehmigte Otarmeni im April 2026 als krankheitsmodifizierende Behandlung für genetischen Hörverlust und schuf damit einen klinischen Weg, der eine molekulare Bestätigung erfordert, bevor eine Behandlung in Betracht gezogen werden kann. Genetische Ergebnisse beeinflussen nun die Überwachung, die Überweisung zu Cochlea-Implantaten, die Prävention von Ototoxizität und den Zugang zu neuen Therapien. Hörverlust betrifft mehr als 5 % der Weltbevölkerung, während genetische Faktoren für viele angeborene Fälle verantwortlich sind, was eine anhaltende Nachfrage nach Tests und Fachdienstleistungen unterstützt. Der Markt für hereditäre Taubheit bewegt sich daher von einer symptomorientierten Versorgung hin zu Versorgungspfaden, die auf molekularer Diagnose und Behandlung aufgebaut sind.
Wichtigste Erkenntnisse des Berichts
- Nach Diagnose und Tests hielt das Neugeborenen-Hörscreening im Jahr 2026 einen Umsatzanteil von 32,1 %, während die Ganzexom-/Ganzgenomsequenzierung bis 2032 die höchste prognostizierte CAGR von 14,5 % verzeichnete.
- Nach genetischer Ätiologie hielt die GJB2/GJB6-bedingte Taubheit im Jahr 2026 einen Umsatzanteil von 28,4 %, während die OTOF-bedingte Taubheit bis 2032 die höchste prognostizierte CAGR von 16,2 % verzeichnete.
- Nach klinischem Typ hielt die nicht-syndromale Taubheit im Jahr 2026 einen Umsatzanteil von 69,8 %, während das auditorische Neuropathie-Spektrum bis 2032 die höchste prognostizierte CAGR von 12,8 % verzeichnete.
- Nach Vererbungsmuster hielt der autosomal-rezessive Erbgang im Jahr 2026 einen Umsatzanteil von 74,6 %, während X-chromosomale und mitochondriale Muster bis 2032 die höchste prognostizierte CAGR von 11,8 % verzeichneten.
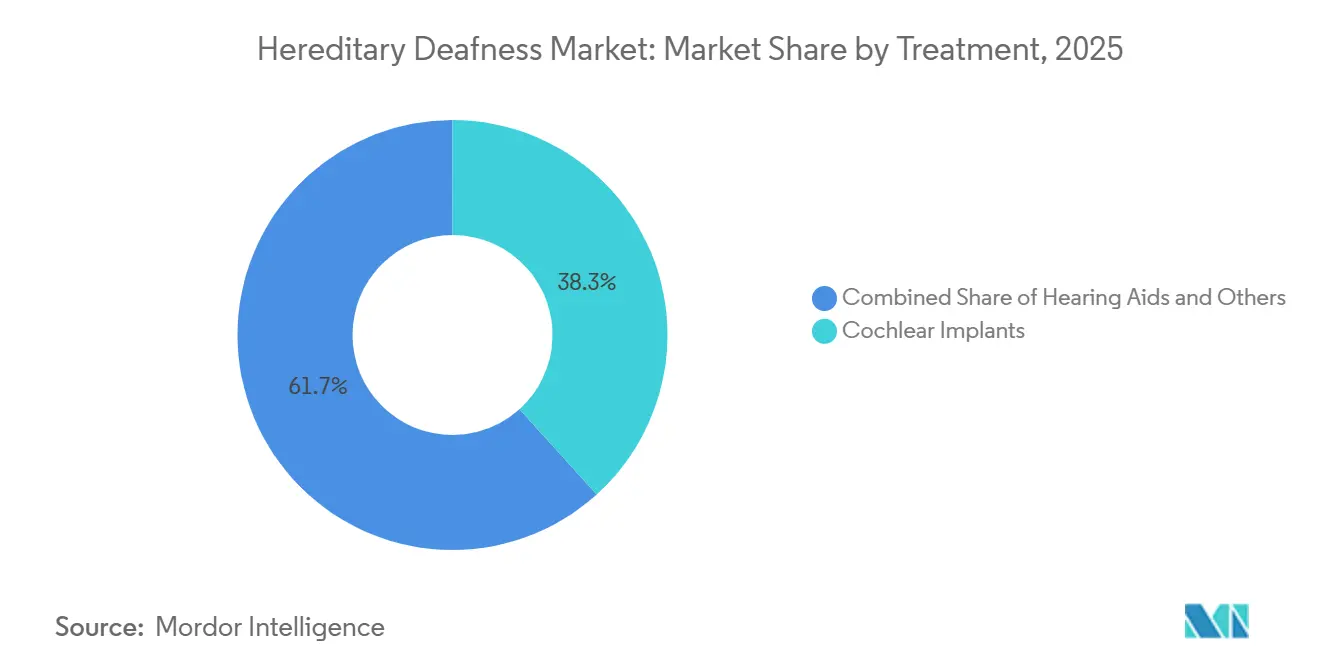
- Nach Behandlung hielten Cochlea-Implantate im Jahr 2026 einen Umsatzanteil von 38,3 %, während aufkommende Gentherapien bis 2032 die höchste prognostizierte CAGR von 24,2 % verzeichneten.
- Nach Endnutzer hielten Krankenhäuser und Audiologiekliniken im Jahr 2026 einen Umsatzanteil von 45,2 %, während Diagnostiklabore bis 2032 die höchste prognostizierte CAGR von 13,5 % verzeichneten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für hereditäre Taubheit
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des genetischen Hörscreenings bei Neugeborenen und Kindern | +2.8% | Global, mit den höchsten Volumina in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten und breitere Abdeckung von Multigene-NGS-Panels | +2.3% | Global, mit stärkeren Kosteneinsparungen im Asien-Pazifik-Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Erste kommerzielle Gentherapiezulassung für OTOF-bedingte Taubheit | +1.6% | Nordamerika, Europa und einkommensstarker Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Frühere Überweisung zu Cochlea-Implantaten durch molekulare Diagnose ermöglicht | +1.2% | Global, mit der stärksten aktuellen Wirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Populationsspezifisches Variantenwissen verbessert die diagnostische Ausbeute | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Genetische Selektion zur Hörerhaltung und Vermeidung von Ototoxizität | +0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des genetischen Hörscreenings bei Neugeborenen und Kindern
Das genetische Neugeborenenscreening weitet sich über physiologische Hörtests hinaus auf Multigene-Programme aus, die Risiken erkennen können, bevor Symptome auftreten. Ontario kombinierte Hör- und Genscreening, und seine 3-Jahres-Überprüfung zeigte, dass das Programm GJB2- und SLC26A4-bedingten Hörverlust bei Neugeborenen identifizierte, die das standardmäßige audiologische Screening bestanden hatten[1]. Eine prospektive Kohortenstudie aus dem Jahr 2026 ergab, dass eine 12-Gen-Strategie mit Kosten von 70 USD 71 % mehr Fälle identifizierte als das physiologische Screening allein, während nur 0,4 % der Säuglinge eine audiologische Beurteilung benötigten. Säuglinge mit homozygoten GJB2-c.109G>A-Varianten, die das Erstscreening bestehen, können in eine regelmäßige audiologische Überwachung aufgenommen werden, da ihr Risiko möglicherweise erst später auftritt. Dies erweitert die künftige Nachfrage nach Diagnostiklaboren und Audiologiekliniken im Markt für hereditäre Taubheit. Es gibt Screening-Programmen auch eine direktere Rolle bei der Gestaltung der späteren Versorgungsnachfrage. US-amerikanische Empfehlungen des Beratungsausschusses für erbliche Störungen bei Neugeborenen und Kindern sowie verwandte Programme in europäischen Ländern werden das Tempo einer breiteren Einführung beeinflussen.
Sinkende Kosten und breitere Abdeckung von Multigene-NGS-Panels
Niedrigere Sequenzierungskosten bringen umfassende Hörgen-Panels der Routineanwendung in der Fachversorgung näher. Die Universität Iowa[2] aktualisierte ihr OtoSCOPE-v9-Panel im April 2025, um 200 Gene zu einem Listenpreis von 2.050 USD zu screenen. Blueprint Genetics bietet ein 288-Gen-Hörverlust-Panel an, das die Bewertung nicht-kodierender Varianten einschließt, was zeigt, wie die Testbreite weiter zunimmt. Eine wissenschaftliche Metaanalyse ergab gepoolte diagnostische Ausbeuten von 45 % für gezielte Panels und 42 % für die Ganzexomsequenzierung, was darauf hindeutet, dass größere Panels allein nicht jeden Fall lösen. Der Markt für hereditäre Taubheit wird daher sowohl von einer stärkeren Varianteninterpretation als auch von einer breiteren Sequenzierungsabdeckung abhängen. Dieses Gleichgewicht beeinflusst sowohl die Laborinvestitionen als auch den klinischen Wert eines breiteren Panels. Die Ganzexom- und Ganzgenomsequenzierung wird zunehmend eingesetzt, wenn ein erster Test keine Ursache identifiziert, während CAP-, CLIA- und ISO-15189-Anforderungen weiterhin notwendige Standards für Labore bleiben.
Erste kommerzielle Gentherapiezulassung für OTOF-bedingte Taubheit
Die FDA genehmigte Otarmeni am 23. April 2026 nach einer 61-tägigen Prüfung im Rahmen des National Priority Voucher-Programms des Kommissars. Die Zulassung gilt für OTOF-bedingten schweren bis hochgradigen sensorineuralen Hörverlust und begründete die erste krankheitsmodifizierende Behandlung für eine genetische Form von Hörverlust. In der Zulassungsstudie zeigten 80 % von 20 wirksamkeitsbewertbaren Patienten nach einer einmaligen intracochleären Verabreichung eine Hörverbesserung. Frühere CHORD-Studiendaten berichteten von einer bemerkenswerten Verbesserung bei 10 von 11 behandelten Kindern, und 3 von 5 Kindern, die nach 24 Wochen beurteilt wurden, erreichten nahezu normale oder normale Hörniveaus. Die Behandlungsberechtigung erfordert bestätigte biallelische OTOF-Varianten und eine erhaltene Außenhaarzellenfunktion, was genetische Tests und eine detaillierte audiologische Phänotypisierung vor der Überweisung notwendig macht. Ein internationaler Expertenkonsens stellt die molekulare Diagnose auch in den Mittelpunkt der Patientenauswahl für die Gentherapie bei hereditärem Hörverlust.
Frühere Überweisung zu Cochlea-Implantaten durch molekulare Diagnose ermöglicht
Die molekulare Diagnose kann den Weg zur Überweisung für Cochlea-Implantate verkürzen, indem sie die Unsicherheit bei Säuglingen mit auditorischer Neuropathie-Spektrum-Störung verringert. Die genetische Bestätigung wird nun in der Prä-Implantations-Beurteilung für einige Patienten mit OTOF-bedingter auditorischer Neuropathie und progressivem sensorineuralem Hörverlust eingesetzt. Eine Studie aus dem Jahr 2025 mit 72 Teilnehmern in China ergab stärkere auditorische und sprachliche Wahrnehmungsergebnisse nach 6 und 12 Monaten für Gentherapie-Empfänger als für Empfänger von Cochlea-Implantaten allein. Die Evidenz ist spezifisch für OTOF-bedingte angeborene Taubheit, verändert jedoch die Diskussion über die geeignete Reihenfolge der Intervention. Patienten ohne lebensfähige Haarzellen können zur Cochlea-Implantation übergehen, während Patienten mit funktionell beeinträchtigten, aber strukturell intakten Haarzellen für eine Gentherapie in Betracht gezogen werden können. Diese klarere Zuweisung kann ungeeignete Überweisungen reduzieren und die klinische Akzeptanz beider Behandlungspfade im Markt für hereditäre Taubheit unterstützen. Sie verknüpft Testentscheidungen auch enger mit der Nachfrage nach Geräten und Therapien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Uneinheitliche Erstattung für genetische Tests und fortgeschrittene Interventionen | -1.4% | Global, am stärksten in Südamerika, dem Nahen Osten, Afrika und dem ländlichen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Lücken in der Varianteninterpretation und anhaltend ungelöste Diagnosen | -0.8% | Global, mit der höchsten Belastung in Regionen mit begrenzten Fachlaboren | Mittelfristig (2–4 Jahre) |
| Anti-AAV-Immunität und Einschränkungen bei der cochleären Verabreichung | -0.6% | Global, mit größerer Herausforderung dort, wo die frühere AAV-Seroprävalenz hoch ist | Langfristig (≥ 4 Jahre) |
| Begrenzte Fachkapazität für integrierte Genetik- und Audiologieversorgung | -0.5% | Südamerika, Naher Osten, Afrika und ländlicher Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Erstattung für genetische Tests und fortgeschrittene Interventionen
Die Abdeckung für Tests auf hereditären Hörverlust bleibt in den wichtigsten Versicherungssystemen bedingt. US-amerikanische Kostenträgerpolicen[3] erfordern üblicherweise einen dokumentierten Hörverlust und den Ausschluss nicht-hereditärer Ursachen, bevor Multigene-Tests unter CPT 81430 oder CPT 81431 genehmigt werden. Policen können Tests auf einmal im Leben eines Patienten beschränken und Gene wie GJB2, STRC, SLC26A4, TECTA, MYO15A und MYO7A als frühe Kandidaten identifizieren. Otarmeni und spätere Gentherapien erfordern Leistungskategorieentscheidungen, die viele öffentliche und private Kostenträger noch nicht getroffen haben. Dies kann die Akzeptanz einschränken, selbst wenn klinische Evidenz die Behandlung unterstützt. Die Einschränkung ist in Südamerika und dem Nahen Osten schwerwiegender, wo Erstattungswege für Tests auf hereditäre Hörstörungen begrenzt sind oder sich noch in der Entwicklung befinden. Die begrenzte Fachkapazität für Genetik und Audiologie im ländlichen Asien-Pazifik-Raum und in diesen Regionen verlangsamt die Überweisung und den Behandlungszugang weiter.
Lücken in der Varianteninterpretation und anhaltend ungelöste Diagnosen
Umfassende Sequenzierung lässt viele Fälle von hereditärem Hörverlust ohne bestätigte molekulare Ursache. Eine Studie aus dem Jahr 2025 berichtete, dass die Ganzexomsequenzierung bei 25 % bis 35 % der Patienten, die negativ auf GJB2- und STRC-Mutationen getestet wurden, eine ursächliche Variante identifizierte. Varianten unbekannter Bedeutung sind häufig, die Reklassifizierung dauert Zeit, und Patienten werden nicht immer kontaktiert, wenn sich eine Interpretation ändert. Eine schwedische Ganzgenomsequenzierungsstudie ergab eine diagnostische Ausbeute von 45 % in einem tertiären Überweisungsumfeld, wobei 55 % ungelöst blieben. Eine koreanische Studie ergab, dass die Ganzgenomsequenzierung nach erfolgloser Ganzexomsequenzierung eine zusätzliche diagnostische Auflösung von 19,2 % lieferte, aber die erforderliche Infrastruktur ist außerhalb akademischer Zentren schwer zu finanzieren. Unterrepräsentierte Bevölkerungsgruppen in Asien, Afrika und Südamerika benötigen stärkere Variantendatenbanken, während frühere infektionsbedingte Anti-AAV-Antikörper und lokale Entzündungen nach intracochleärer Verabreichung die Wiederholungsdosierung und Überweisungspfade einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Diagnose und Test: Genomische Sequenzierung übernimmt eine größere klinische Rolle
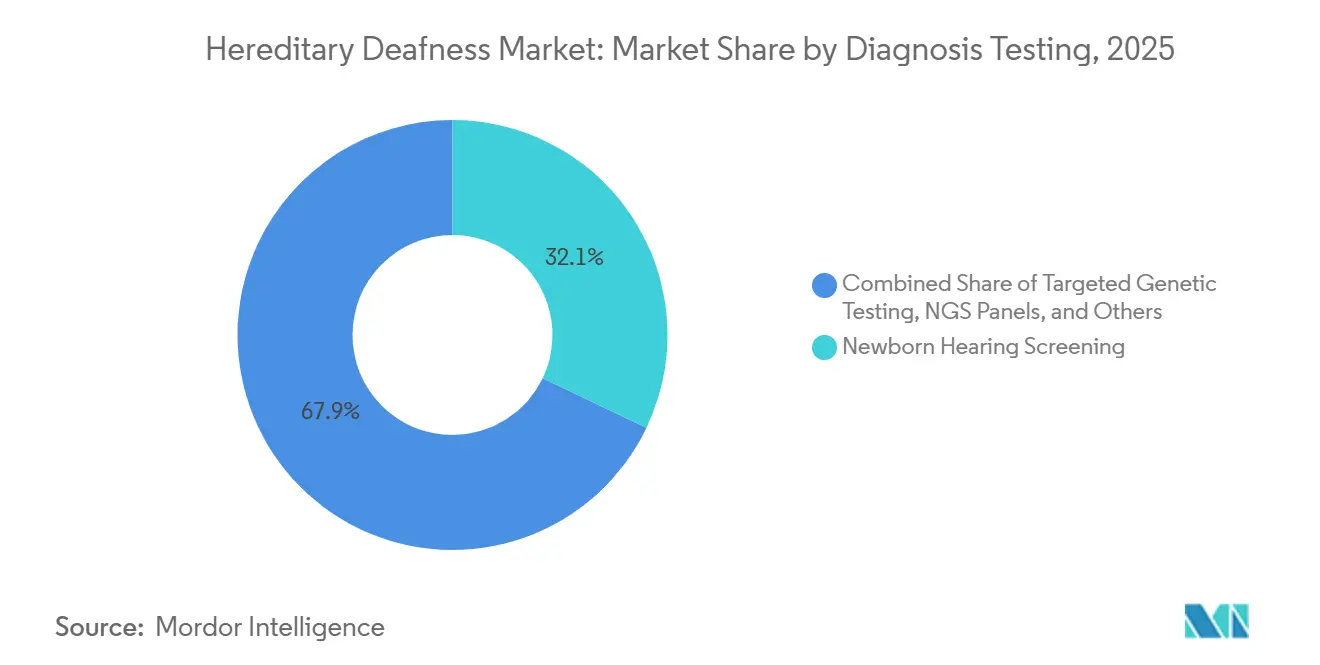
Das Neugeborenen-Hörscreening hielt im Jahr 2026 einen Anteil von 32,1 % am Diagnose- und Testsegment und spiegelt damit seine Rolle als erste Anlaufstelle zur Erkennung von Hörverlust in der Neugeborenenversorgung wider. Eine Studie[4] an 8.261 Neugeborenen ergab, dass 126 von 164 Kindern mit einer genetischen Diagnose das physiologische Screening bestanden hatten, was zeigt, dass konventionelle Tests Säuglinge mit dem Risiko einer späteren sensorineuralen Hörstörung übersehen können. Diese Lücke unterstützt die Nachfrage nach gezielten Tests und NGS-Panels, die Ergebnisse bestätigen oder Familien nach einem ersten Screening bewerten. Neugeborenen-Programme können den Hörstatus eines Kindes feststellen, zeigen jedoch nicht immer die Ursache oder das Progressionsrisiko. Da genetisches Screening in Hörbahnen integriert wird, gewinnen Labore eine größere Rolle bei der Folgetestung. Der Markt für erbliche Taubheit verfügt über eine größere zukünftige Dienstleistungsbasis, wenn das Screening Kinder identifiziert, die eine Überwachung statt eines sofortigen Geräts benötigen.
Die Ganzexom-/Ganzgenomsequenzierung wird voraussichtlich bis 2032 mit einer CAGR von 14,5 % expandieren, der höchsten Rate innerhalb dieser Segmentierung. Ihre Nutzung wächst, da die Kosten sinken und Labore nach kryptischen intronischen Varianten, Kopienzahlvarianten und mitochondrialen DNA-Veränderungen suchen, die gezielte Ansätze möglicherweise nicht finden. Die Sequenzierung wird häufig nach gezielten Tests eingesetzt, wenn diese einen Fall nicht gelöst haben, anstatt alle Erstlinientests zu ersetzen. Kopienzahl- und mitochondriale Tests bleiben kleiner, aber Ganzgenomsequenzierungsplattformen schließen diese Analysen zunehmend als Teil desselben Arbeitsablaufs ein. Diese Bündelung könnte den Bedarf an eigenständigen Kopienzahl-Assays im Laufe der Zeit verringern. Die Branche für erbliche Taubheit verlagert sich hin zu Testpfaden, die initiales Screening, bestätigende Panels und tiefere Sequenzierung bei Bedarf kombinieren.

Nach genetischer Ätiologie: GJB2/GJB6 behält das Volumen, während OTOF die Therapienachfrage unterstützt
Die GJB2/GJB6-bedingte Taubheit machte im Jahr 2026 mit 28,4 % den größten Anteil am Segment der genetischen Ätiologie aus, da Connexin-26-Mutationen eine häufige autosomal-rezessive Ursache für nicht-syndromalen Hörverlust sind. Eine Metaanalyse aus dem Jahr 2024, die 18.968 Patienten aus 24 Ländern umfasste, ergab eine GJB2-Mutationsprävalenz von 25,9 % bei nicht-syndromaler Hörstörung. Die höchste gemeldete Prävalenz betrug 38,5 % in Bevölkerungen des Nahen Ostens, während c.35delG häufiger in europäischen Bevölkerungen und c.235delC in ostasiatischen Bevölkerungen vorkam. Diese geografische Variation beeinflusst, welche Varianten in Erstlinien-Panels aufgenommen werden. Das GJB2-GT-Programm von Sensorion zielt auf pädiatrische kongenitale Taubheit und früh einsetzende Presbyakusis ab, eine breitere Population als aktuelle OTOF-fokussierte Therapieprogramme. GJB2/GJB6-Tests werden im Markt für erbliche Taubheit zentral bleiben, da sie die Diagnose in vielen Bevölkerungsgruppen unterstützen.
Die OTOF-bedingte Taubheit wird voraussichtlich bis 2032 mit einer CAGR von 16,2 % wachsen, dem schnellsten Segment der genetischen Ätiologie. OTOF-bedingte Fälle machen 2 % bis 8 % der nicht-syndromalen Fälle aus, doch die Zulassung von Otarmeni schuf einen definierten Behandlungsweg für Patienten mit bestätigter Eignung. Das Akouos-Programm von Eli Lilly und Company sowie SENS-501 von Sensorion treiben ebenfalls klinische Programme für diese Erkrankung voran. Die Kombination aus zugelassener Behandlung und aktiver klinischer Entwicklung erweitert den Bedarf an präzisen OTOF-Tests. Die SLC26A4-bedingte Taubheit bleibt aufgrund ihrer Verbindung zum Pendred-Syndrom und zum erweiterten vestibulären Aquädukt wichtig, obwohl die Behandlung weiterhin auf Cochlea-Implantaten und Hörgeräten basiert. Diese Ätiologien erfordern unterschiedliche Behandlungspläne, was Panel-Design und klinische Interpretation wichtig hält.
Nach klinischem Typ: Nicht-syndromale Erkrankungen bleiben die Kernversorgungspopulation
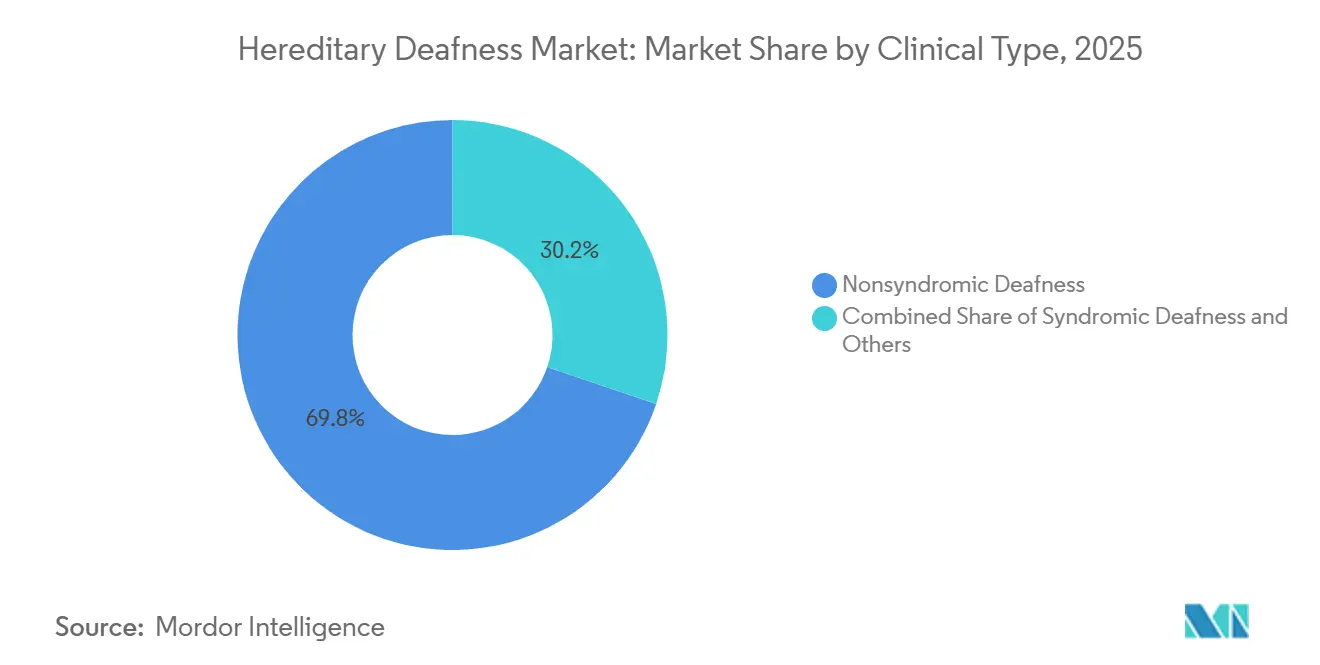
Die nicht-syndromale Taubheit hielt im Jahr 2026 mit 69,8 % den größten Anteil am klinischen Typsegment, unterstützt durch die Häufigkeit rezessiver Varianten in GJB2, SLC26A4, OTOF und MYO7A. Die Kategorie repräsentiert eine breite Gruppe von Patienten, deren Versorgung häufig mit einer Hörbewertung beginnt und zu genetischen Tests übergeht, wenn eine erbliche Ursache vermutet wird. Syndromale Taubheit umfasst Usher-, Waardenburg-, Pendred- und Stickler-Syndrome. Diese Erkrankungen erfordern häufig eine Versorgung über die Audiologie hinaus, was den Servicebedarf pro Patient erhöhen kann. Der Markt für erbliche Taubheit profitiert von diesem Bedarf an koordinierter Diagnose, Beratung und Behandlung. Die größere nicht-syndromale Population setzt jedoch weiterhin das Basisvolumen für Tests und Behandlungen.
Das auditorische Neuropathie-Spektrum wird voraussichtlich bis 2032 mit einer CAGR von 12,8 % wachsen. Eine Kohorte aus dem Jahr 2024 mit 311 Patienten fand pathogene Varianten in 23 Genen bei 31,5 % der Fälle, die bei denjenigen, die eine Trio-Sequenzierung erhielten, auf 54,4 % anstieg. OTOF und AIFM1 waren die am häufigsten mutierten Gene in dieser Kohorte. Die genetische Subtypisierung ist wichtig, da Patienten mit OTOF-Varianten gut auf eine Cochlea-Implantation ansprechen können, während Menschen mit retrocochleären oder neuralen Ursachen dies möglicherweise nicht tun. Der Vergleich von Gentherapie und Cochlea-Implantation aus dem Jahr 2025 unterstützte ebenfalls umfassendere genetische Untersuchungen für Patienten mit relevanter kongenitaler Taubheit. Diese klinischen Unterschiede machen die Diagnose bei der Wahl der Behandlung nützlicher, anstatt nur den Krankheitstyp zu erfassen.
Nach Erbmuster: Autosomal-rezessive Störungen führen weiterhin
Autosomal-rezessive Muster hielten im Jahr 2026 mit 74,6 % den größten Anteil am Segment und spiegeln die häufige Rolle biallelischer GJB2-, SLC26A4- und OTOF-Varianten bei genetischen Hörverlustdiagnosen wider. Eine südchinesische Neugeborenenkohorte mit 38.589 Säuglingen identifizierte GJB2 als das am häufigsten vorkommende taubheitsassoziierte Gen, gefolgt von SLC26A4. Diese Ergebnisse unterstützen die Betonung rezessiver Varianten in Neugeborenen- und Träger-Screening-Programmen. Autosomal-dominante Erkrankungen wie KCNQ4, COCH und POU4F3 stellen eine kleinere, aber klinisch wichtige Gruppe dar. Sie sind häufig mit progressivem postlingualem Hörverlust verbunden, bei dem Ergebnisse die Überwachung und Entscheidungen über Hörgeräte beeinflussen können. Dieses Vererbungsprofil liefert das Kerntestvolumen im gesamten Markt für erbliche Taubheit.
X-chromosomale und mitochondriale Muster werden voraussichtlich bis 2032 mit einer CAGR von 11,8 % expandieren. Tiefe Sequenzierung kann nun mitochondriale Heteroplasmie und X-chromosomale Varianten, einschließlich POU3F4, identifizieren, die ältere gezielte Panels möglicherweise übersehen haben. Das mitochondriale MT-RNR1 m.1555A>G hat direkte klinische Relevanz, da es die Anfälligkeit für Aminoglykosid-bedingte Ototoxizität erhöhen kann. Diese Indikation kann genetische Tests in Intensivpflege- und Onkologieumgebungen ausweiten, wo die Behandlungsauswahl vom Risiko abhängen kann. Die Erkennung unterstützt auch präventive Versorgung, bevor eine Hörschädigung auftritt. Der Markt für genetische Tests dient daher sowohl Familien mit erblichem Hörverlust als auch Patienten, deren genomisches Ergebnis eine sicherere Medikamentenauswahl leiten kann. Dies erweitert den Markt für erbliche Taubheit über konventionelle familienbasierte Diagnosepfade hinaus.
Nach Behandlung: Cochlea-Implantate führen die aktuelle Versorgung an, während Gentherapien am schnellsten wachsen
Cochlea-Implantate hielten im Jahr 2026 mit 38,3 % den größten Anteil am Behandlungssegment und stellen die größte Behandlungskategorie im Marktanteil für erbliche Taubheit dar. Ihre Position beruht auf langjähriger klinischer Anwendung, Erstattung in vielen Hocheinkommensländern und Anwendbarkeit bei mehreren schweren bis hochgradigen Hörverlust-Ätiologien. Cochlear erhielt im Juli 2025 die FDA-Zulassung für das Nucleus Nexa System und führte damit eine Implantatplattform mit aktualisierbarer Firmware und integrierten Diagnosefunktionen ein. Hörgeräte, Knochenleitungsgeräte sowie Beratung und Rehabilitation bedienen weiterhin Patienten, deren Bedürfnisse nicht durch Implantate oder Gentherapie erfüllt werden. Zusammen behalten diese Kategorien eine stabile Nachfrage, da die Diagnose mehr Menschen identifiziert, die eine Langzeitversorgung benötigen. Die aktuelle Gerätebasis bleibt ein wesentlicher Teil der Behandlungsversorgung. Sie bietet eine etablierte Umsatzbasis, während genetische Behandlungsoptionen in den Markt für erbliche Taubheit eintreten.
Aufkommende Gentherapien werden voraussichtlich bis 2032 mit einer CAGR von 24 % wachsen, der schnellsten Behandlungskategorie. Dies bedeutet, dass die Marktgröße für erbliche Taubheit im Bereich aufkommender Gentherapien voraussichtlich schneller expandieren wird als jedes andere Behandlungssegment. Otarmeni etablierte einen zugelassenen Weg für OTOF-bedingte Taubheit, aber Therapieprogramme für GJB2, SLC26A4, TMPRSS3 und LOXHD1 erfordern noch behördliche Zulassung und Kostenträgerdeckung. Ein US-Patent aus dem Jahr 2026 beschreibt Gentherapiesysteme für TMPRSS3 und LOXHD1, einschließlich Ansätzen, die möglicherweise mit der Cochlea-Implantation kombiniert werden können. Genetische Beratung und Rehabilitation werden ebenfalls benötigt, da mehr Familien Ergebnisse erhalten, die Behandlungsentscheidungen beeinflussen. Die Adoptionsgeschwindigkeit wird von der klinischen Eignung, der Erstattung und der Krankenhauskapazität für die intracochleäre Verabreichung abhängen.
Nach Endnutzer: Diagnostiklabore gewinnen einen größeren Anteil an der Testaktivität
Krankenhäuser und Audiologiekliniken hielten im Jahr 2026 mit 45,2 % den größten Anteil am Endnutzersegment. Sie bleiben das wichtigste Versorgungsumfeld für Cochlea-Implantation, Hörgeräte, Hörbewertungen und Überweisungen zur genetischen Beratung. Ihr breiter Patientenkontakt erhält das Servicevolumen im gesamten Markt für erbliche Taubheit aufrecht. Da molekulare Diagnostik jedoch spezialisierter wird, wird ein Großteil der Testarbeit über Referenzlabore statt innerhalb von Krankenhäusern abgewickelt. Dies trennt die Patientenversorgungsrolle von der technischen Testrolle. Krankenhäuser und Kliniken bleiben unverzichtbar, da sie Screening, Diagnose, Behandlungsauswahl und Nachsorge verbinden.
Diagnostiklabore werden voraussichtlich bis 2032 mit einer CAGR von 13,5 % expandieren, der schnellsten Endnutzerkategorie. Ihr Wachstum wird durch erweiterte NGS-Panel-Menüs, Referenzlabornetzwerke und das für die Gentherapie-Kandidatur erforderliche Vorscreening unterstützt. Blueprint Genetics und Ambry Genetics bieten breite und gezielte Hörverlust-Panels an, die Erwartungen hinsichtlich Umfang und Bearbeitungszeit setzen. CAP-, CLIA- und ISO-15189-Standards beeinflussen, ob Labore die Versicherungsabrechnung und den Krankenhauseinkauf unterstützen können. Genetische Beratungszentren werden eine größere Aktivität verzeichnen, da Ergebnisse zu Familientests führen, während Forschungsinstitute die klinische Studieninfrastruktur bereitstellen und das Variantenwissen erweitern. Diese Aufgabenteilung unterstützt das Laborwachstum, ohne die Bedeutung klinischer Anbieter zu verringern.
Geografische Analyse
Nordamerika hielt im Jahr 2026 mit 41,3 % des globalen Umsatzes den größten regionalen Beitrag zum Markt für erbliche Taubheit. Universelle Neugeborenen-Hörscreening-Mandate, breite öffentliche und private Deckung für Cochlea-Implantate sowie eine fortschrittliche Gentherapieregulierung unterstützen diese Position. Die FDA-Zulassung von Otarmeni im April 2026 macht die Vereinigten Staaten zum ersten kommerziellen Einführungsmarkt für eine genetische Hörbehandlung. Die Gesetzgebung Virginias aus dem Jahr 2025 stimmte die Neugeborenen-Screening-Verpflichtungen des Bundesstaates mit dem Empfohlenen Einheitlichen Screening-Panel ab und unterstützt die anhaltende Diagnosenachfrage. Die Auflösung des ACHDNC-Ausschusses im Jahr 2025 im Zuge der Umstrukturierung des US-amerikanischen Ministeriums für Gesundheit und Soziale Dienste könnte eine weitere RUSP-Erweiterung verlangsamen. Dies schafft eine gewisse Unsicherheit hinsichtlich des Tempos der nationalen Screening-Standardisierung.
Europa hielt im Jahr 2026 den zweitgrößten regionalen Anteil, unterstützt durch Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien. Integrierte krankenhausbasierte Audiologienetzwerke unterstützen den Zugang zu Tests und Geräteversorgung in diesen Ländern. Die Anforderungen der Medizinprodukteverordnung und der In-vitro-Diagnostika-Verordnung schaffen bedeutende Hürden für Labore, die einen breiten europäischen Zugang anstreben, insbesondere für neuere NGS-Panel-Konfigurationen. Die positive Stellungnahme der Europäischen Arzneimittel-Agentur zur Zuerkennung des Status als Arzneimittel für seltene Leiden für AK-OTOF zeigt, dass genetische Hörtherapien in der Region einen regulatorischen Weg haben. Deutschland und das Vereinigte Königreich sind aufgrund ihrer akademischen und klinischen Infrastruktur sowie der zentralisierten Beschaffung für eine frühere Kommerzialisierung positioniert. Süd- und osteuropäische Länder werden voraussichtlich später folgen, was Unterschiede in der Finanzierung und Marktreife widerspiegelt.
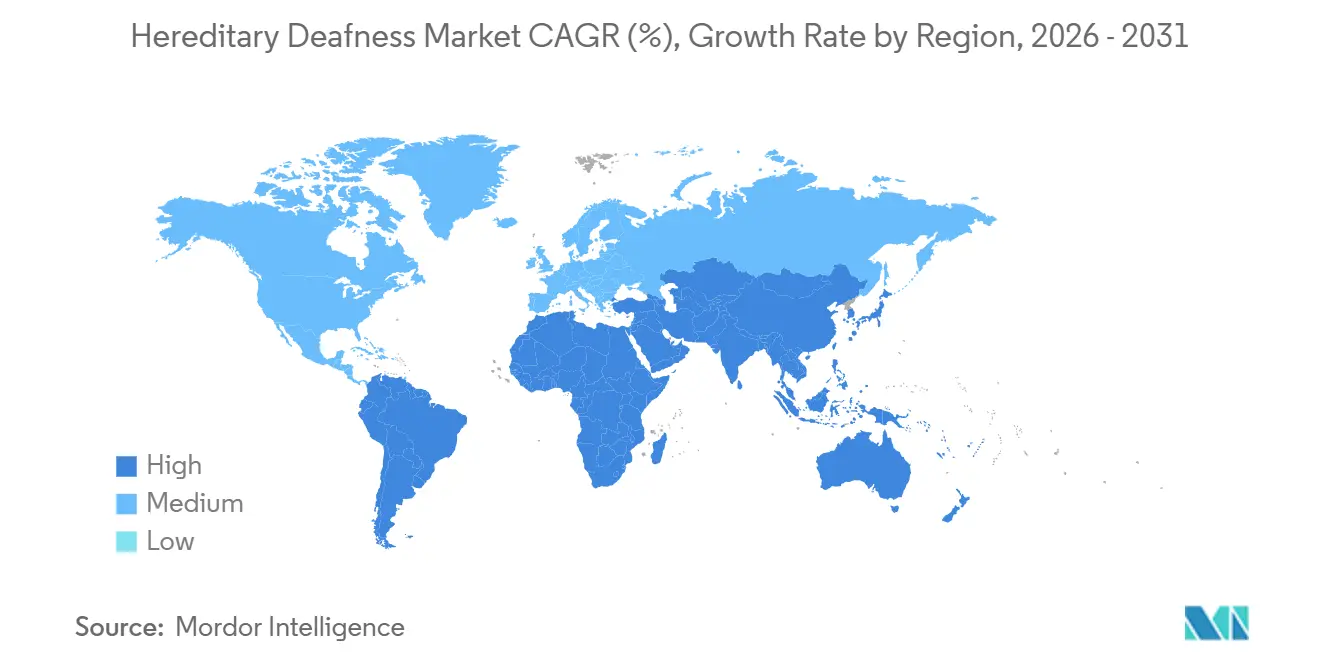
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 12,5 % wachsen, der höchsten regionalen Rate. China, Japan, Indien, Südkorea und Australien sind die Hauptbeiträger zu dieser Expansion. Eine große chinesische Neugeborenenanalyse ergab GJB2 c.235delC- und SLC26A4-Trägerraten von 2,53 % bzw. 2,05 % und unterstützt ein staatlich finanziertes dreistufiges Präventionsnetzwerk. Cochlear führte das Nucleus Nexa System im Juni 2026 in Japan ein und brachte damit die Firmware-Update-Fähigkeit in den japanischen Cochlea-Implantat-Versorgungspfad. Eine indische Studie mit 2.159 Neugeborenen berichtete eine GJB2-Trägerfrequenz von 3,01 % und lieferte bevölkerungsweite Belege, die für die Planung des Neugeborenen-Screenings relevant sind. Südamerika sowie der Nahe Osten und Afrika bleiben aufgrund von Lücken in der Infrastruktur, der Facharztkapazität und der Erstattung kleiner, obwohl Brasilien und die Länder des Golfkooperationsrats ein stärkeres kommerzielles Potenzial aufweisen. Diese Zugangsdifferenzen werden die regionale Entwicklung im Markt für erbliche Taubheit ungleichmäßig halten.
Wettbewerbslandschaft
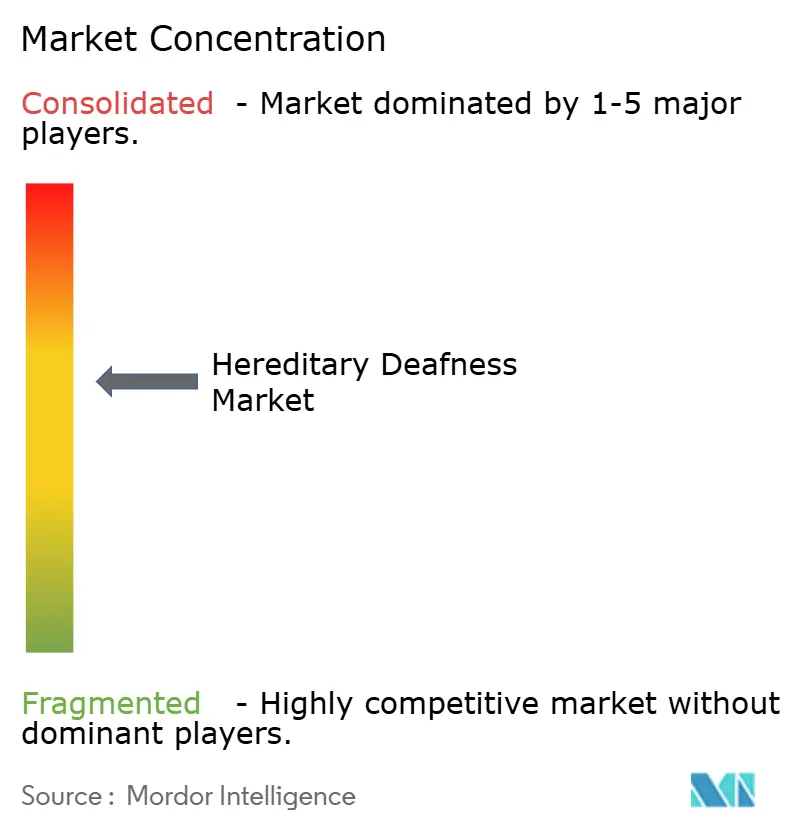
Der Markt für hereditäre Taubheit ist mäßig fragmentiert, da Gerätehersteller, Diagnostikanbieter und Gentherapieentwickler in verschiedenen Phasen der Patientenversorgung tätig sind. Cochlear Limited, Sonova über Advanced Bionics und MED-EL sind etablierte Teilnehmer im Cochlea-Implantat-Bereich. Ihre Positionen werden durch regulatorische Erfahrung, installierte Gerätebasen, klinische Beziehungen und kontinuierliche Produktinvestitionen unterstützt. Cochlear berichtete ein Umsatzwachstum von 2 % in konstanter Währung im Geschäftsjahr 2026, während der gesetzliche Nettogewinn aufgrund wesentlicher Posten und nicht aufgrund der operativen Leistung um 62 % zurückging. Das Nucleus Nexa System des Unternehmens machte bis Juni 2026 mehr als 95 % seiner Implantatverkäufe auf entwickelten Märkten aus und zeigte damit einen raschen Wechsel zur neuen Plattform. Diese Hersteller konkurrieren durch klinische Leistung, Geräte-Upgrades, Servicekapazität und Kostenträgerbeziehungen. Ihre installierten Basen geben ihnen eine dauerhafte Position im Markt für hereditäre Taubheit.
Derzeit bietet kein einzelnes Unternehmen genetische Tests, Variantenberatung, Implantat-Eignungsbeurteilung und Gentherapieüberweisung über eine einzige Versorgungsmanagementplattform an. Diese Lücke lässt Raum für Diagnostikanbieter wie Blueprint Genetics, Ambry Genetics und das klinische Genomikgeschäft von Illumina, ihre Rolle bei seltenen und syndromalen Taubheitstests zu vertiefen. Die aktualisierbare Implantatplattform von Cochlear ist ein Beispiel für Produktdesign, das auf langfristige klinische Unterstützung ausgerichtet ist. Sonova brachte im August 2026 das Phonak Audéo EON-Portfolio mit seinem dritten HYPERSONIC-Chip auf den Markt, der als 37 % energieeffizienter als die frühere Generation beschrieben wird. MED-EL führte im März 2026 wiederaufladbare Batterieoptionen Standard Pro und Micro Pro für den SONNET 3 Audioprozessor ein und unterstützt damit Upgrades für Implantate aus dem Jahr 1994. Diese Schritte zeigen, wie etablierte Anbieter Produkt-Upgrades nutzen, um klinische Nutzer zu halten, während sich neue therapeutische Optionen entwickeln.
Regeneron trat in den Gentherapiebereich ein, nachdem es Decibel Therapeutics und sein DB-OTO-Programm für 109 Millionen USD im Jahr 2023 erworben hatte, wobei das Programm später als Otarmeni zugelassen wurde. Die Produktzulassung gibt Regeneron die erste kommerzielle Position in einer Behandlungskategorie, die auf spezialisierte Tests und Überweisungen angewiesen ist. Sensorion schloss im Juli 2025 die Einschreibung für die zweite Kohorte seiner Audiogene-Phase-1/2-Studie ab, und das unabhängige Datenüberwachungskomitee unterstützte später die Fortsetzung der Studie. Die Akouos-Einheit von Eli Lilly führt ebenfalls ein Phase-1/2-Programm für AK-OTOF durch. Wettbewerbspositionen werden von klinischer Evidenz, Eignungstests, Erstattungsentscheidungen und einem Anbieternetzwerk abhängen, das in der Lage ist, die Behandlung sicher zu liefern. Der Markt für hereditäre Taubheit wird nicht von einem Teilnehmer über diese verknüpften Aktivitäten hinweg dominiert. Dies lässt den Wettbewerb auf Behandlung, Diagnostik und Versorgungskoordination verteilt. Der Markt für hereditäre Taubheit wird weiterhin Partnerschaften zwischen diesen Anbietern erfordern.
Marktführer für hereditäre Taubheit
-
Cochlear Limited
-
Sonova Holding AG
-
Demant A/S
-
GN Store Nord A/S
-
WS Audiology A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Sonova Holding AG brachte das Phonak Audéo EON Receiver-in-Canal-Portfolio auf den Markt, einschließlich EON Sphere mit dem dritten HYPERSONIC-KI-Chip (37 % energieeffizienter, 25 % kleiner als die vorherige Sphere-Generation), EON R und CROS EON R für einseitigen Hörverlust; der US-Rollout begann am 24. August 2026, gefolgt von Deutschland, Frankreich, dem Vereinigten Königreich und Australien im September 2026. Die Einführung erweitert proprietäre Echtzeit-KI-Hörfähigkeiten auf mehr Leistungsstufen und verbreitert die Wettbewerbsreichweite des Cochlea-Implantat-Unternehmens im Hörgerätesegment
- Juni 2026: Cochlear führte das Nucleus Nexa System in Japan ein, das erste aktualisierbare Cochlea-Implantat des Landes mit Firmware-Update-Fähigkeit, das Japans wachsende Hörgesundheitsbelastung adressiert und die Asien-Pazifik-Kommerzialisierung der Nexa-Plattform nach ihrer FDA-Zulassung im Juli 2025 erweitert
- Mai 2026: Cochlear brachte das Nucleus Nexa System in Südkorea beim 37. Weltkongress für Audiologie in Seoul auf den Markt und förderte damit die Marktdurchdringung im Asien-Pazifik-Raum seiner intelligenten Implantatplattform und legte eine Grundlage für künftige personalisierte Versorgungsinnovationen in einer Region mit einer anspruchsvollen klinischen Cochlea-Implantat-Gemeinschaft
- April 2026: Die US-amerikanische FDA genehmigte Otarmeni (Lunsotogen-Parvec-cwha), die duale AAV-Vektor-Gentherapie von Regeneron Pharmaceuticals für pädiatrische und erwachsene Patienten mit OTOF-bedingtem schweren bis hochgradigen sensorineuralen Hörverlust, die erste krankheitsmodifizierende Behandlung für jede genetische Form von Hörverlust, in 61 Tagen im Rahmen des National Priority Voucher-Programms zugelassen und gleichauf mit der schnellsten BLA-Zulassung in der modernen FDA-Geschichte. Bei 20 wirksamkeitsbewertbaren Patienten zeigten 80 % eine Hörverbesserung
Berichtsumfang des globalen Marktes für hereditäre Taubheit
Gemäß dem Berichtsumfang umfasst hereditäre Taubheit vererbte Formen von Hörverlust, die durch genetische Mutationen verursacht werden, die die Entwicklung, Struktur oder Funktion des Hörsystems beeinflussen. Diese Erkrankungen können bei der Geburt vorhanden sein oder sich später im Leben entwickeln und können als nicht-syndromaler Hörverlust oder als Teil breiterer syndromaler Störungen auftreten. Fortschritte bei genetischen Testtechnologien, Neugeborenen-Screening-Programmen, molekularer Diagnostik, Cochlea-Implantation und aufkommenden genbasierten Therapien verbessern die Frühdiagnose, das klinische Management und die Behandlungsergebnisse für Personen mit hereditärem Hörverlust.
Der Markt für hereditäre Taubheit ist nach Diagnose und Test segmentiert in Neugeborenen-Hörscreening, gezielte Gentests, NGS-Panels, Ganzexom-/Genomsequenzierung (WES/WGS) und Kopienzahl- und mitochondriale Tests; nach genetischer Ätiologie in GJB2/GJB6-bedingte Taubheit, SLC26A4-bedingte Taubheit, OTOF-bedingte Taubheit und andere genetische Taubheit; nach klinischem Typ in nicht-syndromale Taubheit, syndromale Taubheit und auditorische Neuropathie-Spektrum-Störung (ANSD); nach Erbmuster in autosomal-rezessiv, autosomal-dominant und X-chromosomal und mitochondrial; nach Behandlung in Hörgeräte, Cochlea-Implantate, Knochenleitungsgeräte, aufkommende Gentherapien und genetische Beratung und Rehabilitation; nach Endnutzer in Krankenhäuser und Audiologiekliniken, Diagnostiklabore, genetische Beratungszentren und Forschungs- und akademische Institute; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika und Südamerika.
Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Neugeborenen-Hörscreening |
| Gezielte Gentests |
| NGS-Panels |
| Ganzexom-/Genomsequenzierung (WES/WGS) |
| Kopienzahl- und mitochondriale Tests |
| GJB2/GJB6-bedingte Taubheit |
| SLC26A4-bedingte Taubheit |
| OTOF-bedingte Taubheit |
| Andere genetische Taubheit |
| Nicht-syndromale Taubheit |
| Syndromale Taubheit |
| Auditorische Neuropathie-Spektrum-Störung (ANSD) |
| Autosomal-rezessiv |
| Autosomal-dominant |
| X-chromosomal und mitochondrial |
| Hörgeräte |
| Cochlea-Implantate |
| Knochenleitungsgeräte |
| Aufkommende Gentherapien |
| Genetische Beratung und Rehabilitation |
| Krankenhäuser und Audiologiekliniken |
| Diagnostiklabore |
| Genetische Beratungszentren |
| Forschungs- und akademische Institute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Diagnose und Test | Neugeborenen-Hörscreening | |
| Gezielte Gentests | ||
| NGS-Panels | ||
| Ganzexom-/Genomsequenzierung (WES/WGS) | ||
| Kopienzahl- und mitochondriale Tests | ||
| Nach genetischer Ätiologie | GJB2/GJB6-bedingte Taubheit | |
| SLC26A4-bedingte Taubheit | ||
| OTOF-bedingte Taubheit | ||
| Andere genetische Taubheit | ||
| Nach klinischem Typ | Nicht-syndromale Taubheit | |
| Syndromale Taubheit | ||
| Auditorische Neuropathie-Spektrum-Störung (ANSD) | ||
| Nach Erbmuster | Autosomal-rezessiv | |
| Autosomal-dominant | ||
| X-chromosomal und mitochondrial | ||
| Nach Behandlung | Hörgeräte | |
| Cochlea-Implantate | ||
| Knochenleitungsgeräte | ||
| Aufkommende Gentherapien | ||
| Genetische Beratung und Rehabilitation | ||
| Nach Endnutzer | Krankenhäuser und Audiologiekliniken | |
| Diagnostiklabore | ||
| Genetische Beratungszentren | ||
| Forschungs- und akademische Institute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Tests auf hereditäre Taubheit an?
Ein breiteres genetisches Neugeborenenscreening, Multigene-Panels und molekulare Anforderungen für die Gentherapie-Berechtigung erweitern die Nachfrage nach Diagnostikdienstleistungen.
Wie groß ist der Markt für hereditäre Taubheit im Jahr 2026?
Die Marktgröße für erbliche Taubheit beträgt 3,26 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2032 bei einer CAGR von 10,44 % einen Wert von 5,93 Milliarden USD erreichen.
Welche Behandlung für hereditäre Taubheit wächst am schnellsten?
Aufkommende Gentherapien werden voraussichtlich bis 2032 mit einer CAGR von 24 % wachsen, unterstützt durch die FDA-Zulassung von Otarmeni im Jahr 2026.
Warum sind genetische Tests vor der Cochlea-Implantation wichtig?
Molekulare Ergebnisse können die Krankheitsursache klären und helfen, Patienten zu unterscheiden, die möglicherweise von einer Cochlea-Implantation oder einer OTOF-gerichteten Gentherapie profitieren.
Welche Region expandiert bis 2032 am schnellsten?
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 12,5 % wachsen, unterstützt durch Screening-Aktivitäten in China und wachsende Akzeptanz in Japan, Indien, Südkorea und Australien.
Was schränkt den Zugang zur genetischen Hörverlusversorgung ein?
Uneinheitliche Erstattung, ungelöste Varianten, Immun- und Verabreichungseinschränkungen für AAV-Therapie und begrenzte Fachkapazität können den Zugang einschränken.