
Tamanho e Participação do Mercado de Dispositivos de Fechamento Cardíaco
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.52 % |
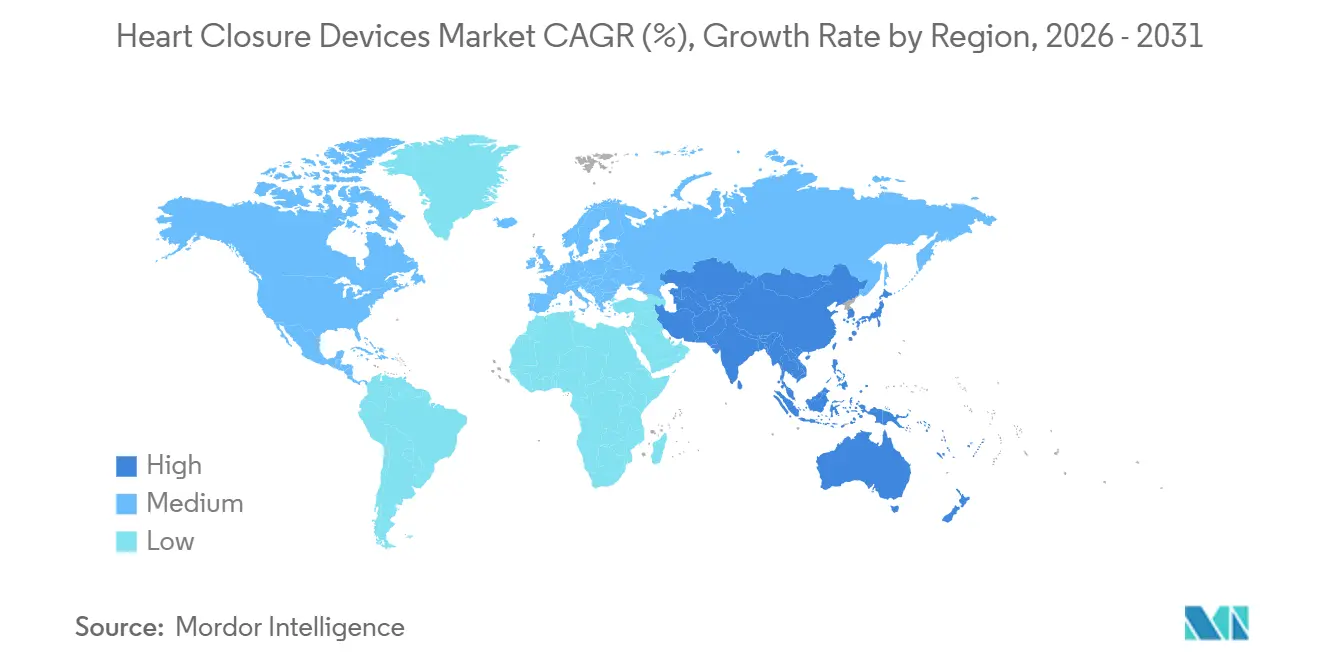
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
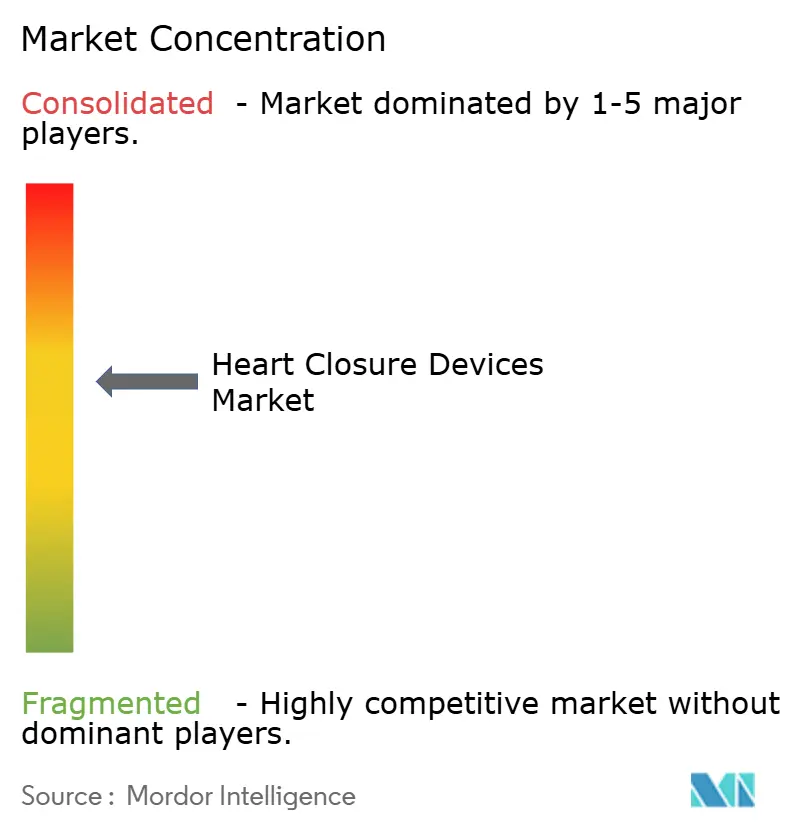
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Dispositivos de Fechamento Cardíaco pela Mordor Intelligence
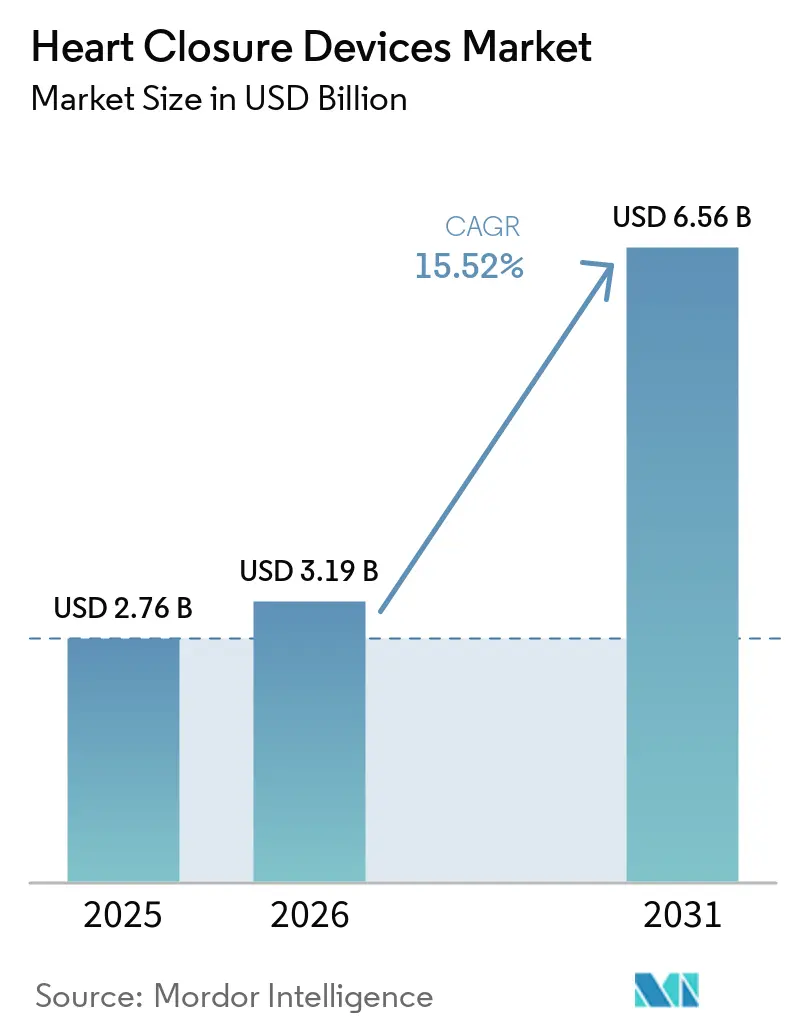
O tamanho do Mercado de Dispositivos de Fechamento Cardíaco deve crescer de 2,76 bilhões de USD em 2025 para 3,19 bilhões de USD em 2026 e tem previsão de atingir 6,56 bilhões de USD até 2031 a um CAGR de 15,52% no período de 2026 a 2031.
A demanda é sustentada pela fibrilação atrial e pela cardiopatia congênita, que criam grupos de pacientes distintos para procedimentos de fechamento do apêndice atrial esquerdo e do septo, tornando a demanda menos dependente de uma única via de tratamento. A fibrilação atrial e o flutter atrial afetaram 52,55 milhões de pessoas globalmente em 2021, e a prevalência deve aumentar à medida que as populações envelhecem nas regiões de maior renda. A cardiopatia congênita afetou de 2,3 milhões a 2,5 milhões de recém-nascidos por ano, enquanto 16 milhões de pessoas viviam com a condição globalmente em 2023, refletindo uma população mais ampla que sobrevive após o diagnóstico. O mercado de dispositivos de fechamento cardíaco também está se movendo em direção ao atendimento baseado em cateter, apoiado por evidências clínicas, mudanças no reembolso e uma base de atendimento ambulatorial mais ampla que pode melhorar a capacidade de realização de procedimentos. As empresas, portanto, competem por meio de geração de evidências, suporte de imagem, design de materiais e acesso a centros de procedimentos treinados, enquanto o planejamento da cadeia de suprimentos e o treinamento clínico local permanecem importantes para ampliar a adoção além dos hospitais estabelecidos e alcançar pacientes que atualmente são tratados apenas em grandes centros de referência, particularmente à medida que os sistemas de saúde transferem procedimentos adequados para ambientes ambulatoriais mais especializados e buscam gerenciar a capacidade sem enfraquecer os controles de segurança ou limitar o acesso para grupos de pacientes clinicamente adequados em diversos ambientes de atendimento.
Principais Conclusões do Relatório
- Por tipo de fechamento, o fechamento de defeito cardíaco congênito detinha 46,65% da participação do mercado de dispositivos de fechamento cardíaco em 2025, enquanto o fechamento do apêndice atrial esquerdo tem previsão de crescer a um CAGR de 17,43% até 2031.
- Por material, os dispositivos à base de nitinol detinham 51,87% de participação em 2025 e têm previsão de expansão a um CAGR de 17,54% até 2031.
- Por modo de entrega, a entrega transcateter detinha 57,43% de participação em 2025 e tem previsão de expansão a um CAGR de 17,85% até 2031.
- Por usuário final, os hospitais de atenção terciária detinham 51,65% de participação em 2025, enquanto as clínicas cardíacas especializadas têm previsão de crescer a um CAGR de 18,43% até 2031.
- Por geografia, a América do Norte detinha 44,28% de participação em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 16,54%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Dispositivos de Fechamento Cardíaco
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Cardiopatia Estrutural e Fibrilação Atrial | +4.50% | Global, mais elevado na América do Norte e na Europa com alto Índice de Desenvolvimento Socioeconômico | Longo prazo (≥ 4 anos) |
| Transição para o Tratamento Transcateter Minimamente Invasivo | +3.80% | Global, especialmente América do Norte, Europa Ocidental e centros urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Evidências Clínicas Mais Sólidas e Expansão do Reembolso | +3.20% | América do Norte e União Europeia, com efeitos na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Populações Envelhecidas e Pediátricas com Cardiopatia Congênita | +2.20% | Global, com demanda pediátrica no Sul e Leste Asiático e demanda relacionada ao envelhecimento na Europa Ocidental e no Japão | Longo prazo (≥ 4 anos) |
| Planejamento de Procedimentos com Ecocardiografia Intracardíaca e Imagem Computacional | +1.80% | Global, com adoção mais precoce em centros de alta demanda de cardiopatia estrutural na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Oclusores Biodegradáveis para Uso Pediátrico e em Reintervenções | +1.50% | Global, com maior relevância em centros de cardiopatia congênita pediátrica na Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Cardiopatia Estrutural e Fibrilação Atrial
A fibrilação atrial continua sendo o principal impulsionador clínico para o fechamento do apêndice atrial esquerdo no mercado de dispositivos de fechamento cardíaco. Os Centros de Controle e Prevenção de Doenças dos Estados Unidos projetam que 12,1 milhões de pessoas nos Estados Unidos terão fibrilação atrial até 2050. A mortalidade associada à fibrilação atrial e à cardiopatia isquêmica aumentou a uma variação percentual anual de 1,6% de 2010 a 2023. A Boston Scientific relatou em março de 2026 que 40% dos pacientes com prescrição de anticoagulantes para prevenção de acidente vascular cerebral não os tomam de forma consistente. No lado congênito, os defeitos do septo ventricular representam 30% a 40% dos casos de cardiopatia congênita, e os defeitos do septo atrial respondem por 7% a 10%. Essa combinação confere ao mercado de dispositivos de fechamento cardíaco uma base de demanda que não está vinculada a uma única indicação clínica.
Transição para o Tratamento Transcateter Minimamente Invasivo
Os procedimentos transcateter tornaram-se centrais para defeitos cardíacos congênitos, forame oval patente e fechamento do apêndice atrial esquerdo. Vários dispositivos para defeito do septo atrial receberam aprovação da Administração de Alimentos e Medicamentos dos Estados Unidos, e o código CPT 93580 fornece uma via de reembolso padrão para o fechamento de comunicações interatriais congênitas. Estudos envolvendo mais de 5.000 pacientes relataram sucesso de fechamento próximo a 100% em 6 meses para os principais oclusores de nitinol. O Japão havia realizado mais de 10.000 procedimentos de fechamento do apêndice atrial esquerdo até 2025, após a introdução do procedimento em 2019. O mercado de dispositivos de fechamento cardíaco se beneficia quando procedimentos padronizados podem ser oferecidos em uma gama mais ampla de ambientes. Essa transição pode reduzir os limites de capacidade hospitalar que restringem os volumes de procedimentos.
Evidências Clínicas Mais Sólidas e Expansão do Reembolso
As evidências clínicas estão ampliando o uso potencial do fechamento do apêndice atrial esquerdo. O estudo CHAMPION-AF inscreveu 3.000 pacientes em 141 centros em 16 países e constatou que o Watchman FLX não foi inferior aos anticoagulantes orais de ação direta (AOADs) para um desfecho composto em 3 anos, com taxas de eventos de 5,7% e 4,8%, respectivamente. O estudo também relatou menor sangramento não procedural e um melhor resultado de benefício clínico líquido para o grupo do dispositivo. A Boston Scientific declarou que uma expansão bem-sucedida do rótulo poderia aumentar a população elegível de 5 milhões para 20 milhões de pacientes com fibrilação atrial globalmente. A regra do CMS para o exercício fiscal de 2026 elevou o pagamento para o MS-DRG 317 em 10%, para 48.656 USD, e aumentou os pagamentos para os MS-DRGs 273 e 274 em 8%. Essas mudanças melhoram a economia dos procedimentos que sustentam o mercado de dispositivos de fechamento cardíaco.
Populações Envelhecidas e Pediátricas com Cardiopatia Congênita
A maior sobrevida após o diagnóstico de cardiopatia congênita está aumentando o número de pacientes que podem precisar de cuidados ao longo de toda a vida. A prevalência global de cardiopatia congênita atingiu 16 milhões de pessoas em 2023, em comparação com 11,8 milhões em 1990. O ônus econômico anual da cardiopatia congênita nos Estados Unidos supera 74 bilhões de USD, e o custo médio ao longo da vida por paciente é de 2,1 milhões de USD. A Abbott recebeu autorização da Administração de Alimentos e Medicamentos dos Estados Unidos e a Marcação CE em dezembro de 2025 para o Sistema de Entrega Amplatzer Piccolo para bebês prematuros pesando apenas 900 gramas. O sistema demonstra como o design de produtos está ampliando o tratamento para pacientes menores e clinicamente frágeis. O mercado de dispositivos de fechamento cardíaco também tem espaço para dispositivos biodegradáveis, nos quais a retenção de metal a longo prazo pode ser uma preocupação para pacientes pediátricos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial do Dispositivo e do Procedimento | -1.20% | Global, com maior restrição no Oriente Médio e África, América do Sul e mercados de nível 2 e nível 3 da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Risco de Trombose Relacionada ao Dispositivo, Embolização, Derrame e Fibrilação Atrial | -0.90% | Global, particularmente em centros com pouca experiência e ambientes com suporte limitado de terapia intensiva | Médio prazo (2 a 4 anos) |
| Curva de Aprendizado do Operador e Fluxo de Trabalho Dependente de Imagem | -1.10% | Global, especialmente hospitais de baixo volume e centros emergentes de procedimentos de cardiopatia estrutural | Médio prazo (2 a 4 anos) |
| Volatilidade no Fornecimento de Nitinol e Componentes Especializados | -0.80% | Global, com maior relevância nos principais centros de fabricação e fornecimento de dispositivos médicos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial do Dispositivo e do Procedimento
O custo de um procedimento de fechamento pode limitar a adoção fora da América do Norte e da Europa Ocidental. O custo do dispositivo, o tempo no laboratório de cateterismo, a imagem, os serviços especializados e o atendimento hospitalar podem elevar o custo de um procedimento de fechamento do apêndice atrial esquerdo acima de 25.000 USD em ambientes de alta renda. Esse nível pode sobrecarregar os sistemas de reembolso em países de renda média, onde o pagamento pode ser muito menor. O programa de aquisição baseada em volume da China exerce pressão sobre os preços de dispositivos cardíacos estruturais, mesmo com o aumento dos volumes de procedimentos. A Boston Scientific declarou em sua atualização do primeiro trimestre de 2026 que os volumes independentes do Watchman diminuíram devido a restrições de capacidade hospitalar, priorização de procedimentos e dinâmicas de reembolso[1]Centers for Medicare & Medicaid Services, "Resumo Consultivo de Reembolso da Regra Final IPPS do Exercício Fiscal de 2026," Recursos de Reembolso da Boston Scientific, bostonscientific.com.. Esses fatores podem retardar a adoção do mercado de dispositivos de fechamento cardíaco em sistemas de menor renda sem impedir a demanda de longo prazo.
Risco de Trombose Relacionada ao Dispositivo, Embolização, Derrame e Fibrilação Atrial
Os resultados de segurança continuam sendo importantes para médicos e pacientes, especialmente em centros de menor volume. No CHAMPION-AF, o acidente vascular cerebral isquêmico ocorreu em 3,2% do grupo de fechamento do apêndice atrial esquerdo e em 2% do grupo de AOADs em 3 anos. A trombose relacionada ao dispositivo requer monitoramento cuidadoso de antiagregantes plaquetários no pós-procedimento. O Estudo de Aprovação Pós-Comercialização do WATCHMAN FLX Pro com AOAD Isolado apresentou seu relatório de 6 meses dentro do prazo em janeiro de 2026 e avalia um regime de AOAD isolado após o implante[2]Administração de Alimentos e Medicamentos dos Estados Unidos, "Cronograma de Relatórios do Estudo de Aprovação Pós-Comercialização do WATCHMAN FLX Pro com AOAD Isolado," FDA CDRH, accessdata.fda.gov.. O derrame cardíaco e a embolização do dispositivo requerem equipes experientes e capacidade de imagem adequada quando ocorrem. A declaração da SCAI de 2025 encontrou taxas mais elevadas de derrame pericárdico e shunt residual com a oclusão do apêndice atrial esquerdo guiada por ecocardiografia intracardíaca do que com a orientação por ecocardiografia transesofágica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fechamento: O Fechamento Congênito Lidera, Enquanto o Fechamento do AAE se Expande
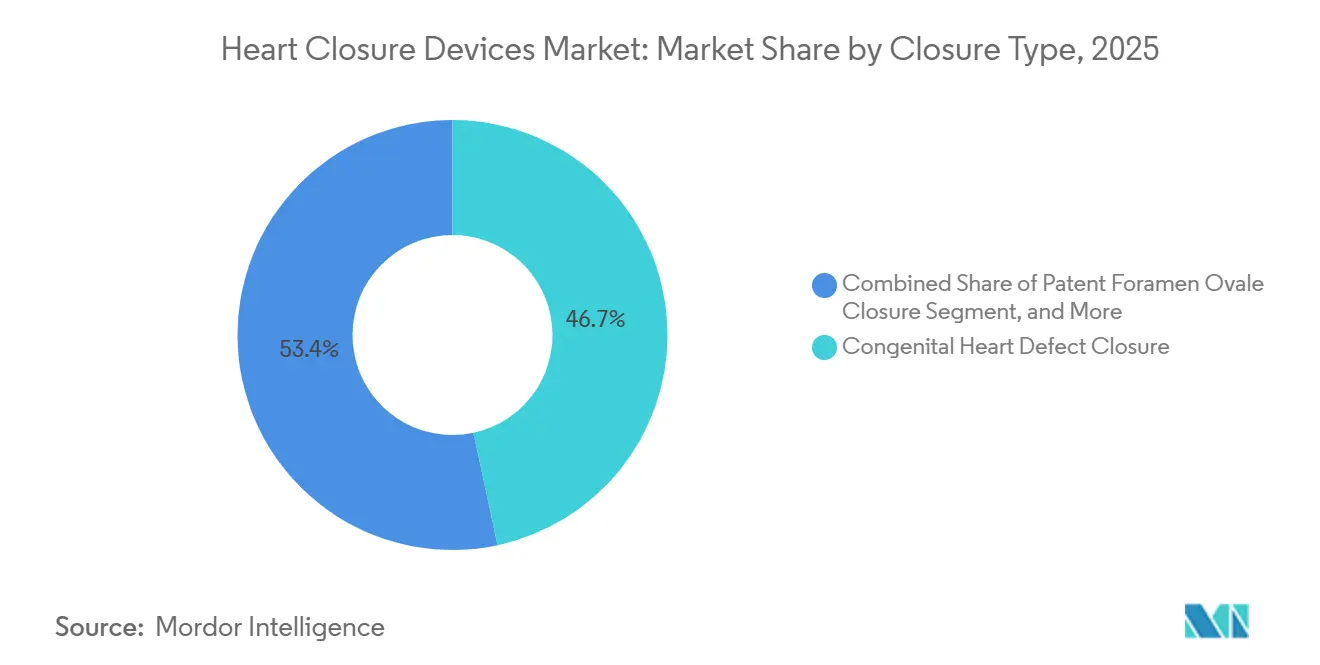
O fechamento de defeito cardíaco congênito respondeu por 46,65% da categoria de dispositivos de fechamento em 2025. Sua posição reflete a frequência dos defeitos do septo ventricular e atrial e a maturidade das vias de reparo transcateter. Os defeitos do septo ventricular e atrial juntos respondem por 37% a 50% dos casos de cardiopatia congênita. O Oclusor Septal Amplatzer e os dispositivos GORE CARDIOFORM são opções estabelecidas neste campo. O Oclusor de DSA da Occlutech também recebeu aprovação da Administração de Alimentos e Medicamentos dos Estados Unidos para o mercado norte-americano. Dados publicados de mais de 5.000 pacientes sustentam altas taxas de sucesso de fechamento para os principais dispositivos.
O fechamento do apêndice atrial esquerdo tem projeção de expansão a um CAGR de 17,43% até 2031. Essa taxa o torna o tipo de fechamento de crescimento mais rápido no mercado de dispositivos de fechamento cardíaco. O CHAMPION-AF apoia uma possível transição do uso em pacientes selecionados com anticoagulação para uma população maior de prevenção de acidente vascular cerebral. A Abbott recebeu a Marcação CE para o Amulet 360 em agosto de 2026, após o estudo VERITAS ter relatado 99,8% de sucesso no implante e 93,9% de fechamento completo em 45 dias. O fechamento do forame oval patente permanece uma categoria secundária relevante, sustentada por seu papel estabelecido na prevenção de acidente vascular cerebral criptogênico. Os estudos PerFOrm e PROTEA-FOP estão avaliando aplicações adicionais de dispositivos para FOP e designs de dispositivos.


Por Material: O Nitinol Lidera Enquanto os Dispositivos Biorreabsorvíveis se Desenvolvem
Os dispositivos à base de nitinol detinham 51,87% de participação em 2025. Sua posição decorre das propriedades de memória de forma e superelasticidade que sustentam os designs de oclusores autoexpansíveis. Esses dispositivos podem ser comprimidos em um cateter e se expandem para corresponder à geometria do defeito no momento do implante. Os oclusores de nitinol responderam por 79,8% da categoria mundial de oclusores de septo atrial em 2025. Os dispositivos de aço inoxidável permanecem em um papel mais restrito, à medida que as plataformas mais recentes oferecem maior biocompatibilidade e compatibilidade com ressonância magnética. Os produtos de composto polimérico e biorreabsorvíveis têm posições atuais menores no setor de dispositivos de fechamento cardíaco.
Os dispositivos biorreabsorvíveis são uma opção de material em desenvolvimento para pacientes que podem se beneficiar de evitar um implante metálico permanente. O MemoSorb da Lepu Medical utiliza um stent de PDO e uma membrana de PLA que se degradam completamente em 12 a 24 meses. Um estudo de 2025 relatou 90,63% de sucesso de fechamento para o MemoSorb em 6 meses, em comparação com 91,30% para oclusores metálicos, e 99,8% de degradação do material em 2 anos. O estudo BioMetal está comparando um oclusor biodegradável com um dispositivo de liga de nitinol em 400 pacientes com FOP com enxaqueca refratária a medicamentos. A concentração do fornecimento de nitinol continua sendo um risco, pois os prazos de entrega aumentaram de 10 a 12 semanas para quase 1 ano. A Confluent Medical Technologies comprometeu mais de 50 milhões de USD para expandir a capacidade em 3 vezes até 2027 por meio de uma parceria com a ATI.
Por Modo de Entrega: A Entrega Transcateter se Beneficia do Atendimento Ambulatorial
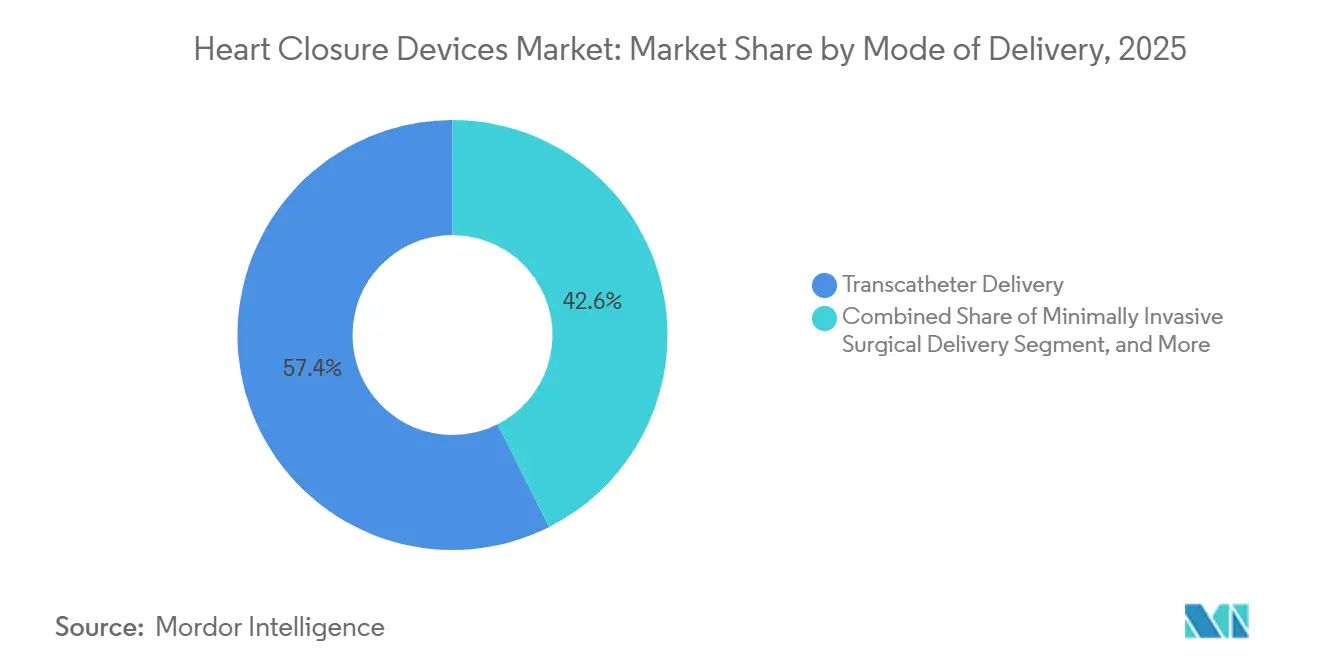
A entrega transcateter detinha 57,43% do tamanho do mercado de dispositivos de fechamento cardíaco em 2025 e tem previsão de crescer a um CAGR de 17,85% até 2031. Ela lidera porque pode reduzir o tempo de internação hospitalar e diminuir a exposição à anestesia em comparação com a cirurgia aberta. Seu papel abrange procedimentos de fechamento para cardiopatia congênita, forame oval patente e apêndice atrial esquerdo. Um estudo multicêntrico relatou 98,7% de sucesso técnico e 94,8% de sucesso clínico com o cateter de ecocardiografia intracardíaca VeriSight Pro. A ecocardiografia intracardíaca pode permitir procedimentos sem anestesia geral em pacientes adequados. A declaração da SCAI de 2025 também padronizou os protocolos de ecocardiografia intracardíaca para fechamento do apêndice atrial esquerdo, defeito do septo atrial e FOP.
A entrega cirúrgica minimamente invasiva permanece relevante quando o acesso transcateter não é adequado ou quando os procedimentos são combinados com ablação cardíaca. O CMS aumentou o reembolso para o fechamento concomitante do apêndice atrial esquerdo e ablação em 10%, para 48.656 USD, sob o MS-DRG 317. A entrega cirúrgica aberta é utilizada principalmente para apresentações congênitas complexas que requerem acesso operatório. Os procedimentos cardiovasculares ambulatoriais têm projeção de crescimento de 25% até 2035, em comparação com 8% para procedimentos hospitalares. Essa mudança de ambiente favorece o segmento do mercado de dispositivos de fechamento cardíaco atendido por cateteres. As abordagens cirúrgicas permanecem importantes onde a anatomia, o risco ou os procedimentos combinados as exigem.
Por Usuário Final: Hospitais Terciários Lideram Enquanto Clínicas Especializadas Crescem
Os hospitais de atenção terciária detinham 51,65% do tamanho do mercado de dispositivos de fechamento cardíaco em 2025. Eles dispõem de laboratórios de cateterismo, imagem avançada e equipes multidisciplinares para procedimentos de alto risco. Esses hospitais tratam muitos casos congênitos pediátricos e adultos com múltiplas condições. Eles também sediam estudos de dispositivos que podem moldar a adoção posterior. O Ascension Saint Thomas Rutherford inaugurou um Centro de Cardiopatia Estrutural e Valvar no Tennessee em setembro de 2025. A expansão contínua desses programas sustenta o atendimento complexo no setor de dispositivos de fechamento cardíaco.
As clínicas cardíacas especializadas têm expectativa de crescimento a um CAGR de 18,43% até 2031. Seu crescimento acompanha a transferência de procedimentos padronizados de grandes hospitais acadêmicos para centros cardiovasculares ambulatoriais especializados. Esses centros podem reduzir os custos operacionais e aumentar o fluxo de pacientes. A Amavita Heart and Vascular Health inaugurou um centro cirúrgico ambulatorial cardiovascular dedicado em Miami em junho de 2025, com 2 salas de operação híbridas. Os laboratórios de cateterismo cardíaco continuam sendo o principal ambiente de procedimentos para o fechamento do apêndice atrial esquerdo. Os centros cirúrgicos ambulatoriais estão se tornando cada vez mais relevantes à medida que as condições de pagamento e regulatórias apoiam o atendimento cardíaco ambulatorial.
Análise Geográfica
A América do Norte detinha 44,28% da participação do mercado de dispositivos de fechamento cardíaco em 2025. A região se beneficia de reembolso estabelecido, sistemas de aprovação de dispositivos e alta densidade de centros de cardiopatia estrutural. Os Estados Unidos respondem pela maior parte da receita regional por meio dos procedimentos com Watchman e Amplatzer. Os dados do CHAMPION-AF divulgados em março de 2026 podem apoiar futuros esforços de expansão do rótulo na região. As mudanças de pagamento do CMS também são favoráveis para a economia dos procedimentos.
A Ásia-Pacífico tem expectativa de crescimento a um CAGR de 16,54% até 2031, a taxa regional mais rápida no mercado de dispositivos de fechamento cardíaco. A China tem uma grande população de pacientes com cardiopatia congênita e uma base de fabricação doméstica para dispositivos de fechamento. Sua abordagem de aquisição baseada em volume pode reduzir os preços médios de venda enquanto os volumes aumentam. A Missão Nacional de Saúde da Índia identificou mais de 1,2 milhão de novos casos cardiovasculares no exercício fiscal de 2023-24 por meio de triagem em nível distrital. Os incentivos vinculados à produção também apoiam a fabricação doméstica de dispositivos médicos. O Japão realizou mais de 10.000 procedimentos de fechamento do apêndice atrial esquerdo desde 2019.
A Europa ocupa a segunda maior posição regional, liderada por Alemanha, Reino Unido, França e Itália. As diretrizes da Sociedade Europeia de Cardiologia e da Associação Europeia de Cirurgia Cardiotorácica de 2025 acrescentaram 28 recomendações e enfatizaram Centros Especializados em Valvopatias com altos volumes de procedimentos. Essa infraestrutura pode apoiar o mercado de dispositivos de fechamento cardíaco por meio de capacidades de imagem compartilhadas e multidisciplinares. O estudo CLOSURE-AF incluiu 912 pacientes de alto risco com fibrilação atrial e constatou não inferioridade para o fechamento do apêndice atrial esquerdo em desfechos compostos. O Oriente Médio, a África e a América do Sul apresentam menor adoção devido a limitações orçamentárias, lacunas de reembolso e necessidades de treinamento. O investimento em laboratórios de cateterismo nos países do Conselho de Cooperação do Golfo e no Brasil pode apoiar o crescimento de volume posterior.

Cenário Competitivo
O mercado de dispositivos de fechamento cardíaco é moderadamente concentrado no fechamento do apêndice atrial esquerdo. Abbott e Boston Scientific são as principais empresas nesta categoria por meio das plataformas Amplatzer Amulet e Watchman FLX. A categoria de fechamento de defeito cardíaco congênito é mais fragmentada. Participantes importantes incluem Occlutech Holding AG, W. L. Gore & Associates, Lepu Medical Technology, Lifetech Scientific, Meril Life Sciences e pfm medical ag. Fabricantes com sede na China e na Índia também atendem à demanda local. A concorrência no mercado de dispositivos de fechamento cardíaco é cada vez mais baseada em evidências clínicas, design de materiais e acesso regulatório.
A Abbott apresentou dados do IDE do Amulet de 5 anos em novembro de 2024, de mais de 1.800 pacientes. Em agosto de 2026, a Abbott obteve a Marcação CE para o Amulet 360, que utiliza um lóbulo redesenhado e um design de vedação dupla. A Boston Scientific utilizou o estudo CHAMPION-AF para apoiar uma submissão planejada para expansão da indicação de primeira linha. A Lepu Medical expandiu o uso do MemoSorb por meio de um primeiro implante na Rússia em junho de 2026. Essas ações mostram que as principais empresas estão trabalhando em evidências, design de próxima geração e acesso geográfico.
Os oclusores biorreabsorvíveis oferecem uma possível abertura no atendimento congênito pediátrico, pois nenhum grande participante estabelecido alcançou aprovação em larga escala fora da China. A Lepu Medical posicionou o MemoSorb como um participante inicial neste campo. O Oclusor P3 da Recross Cardio e o oclusor de FOP biodegradável da Shanghai Lingsi Medical Technology estão em estudos clínicos. Os novos dispositivos devem atender aos requisitos regulatórios nacionais aplicáveis de implante e biocompatibilidade. As vias de aprovação da Administração de Alimentos e Medicamentos dos Estados Unidos se aplicam nos Estados Unidos, enquanto os requisitos de Marcação CE se aplicam na Europa e o registro na Administração Nacional de Produtos Médicos se aplica na China. O mercado de dispositivos de fechamento cardíaco permanece concentrado no fechamento do AAE, mas disperso entre os fornecedores de fechamento congênito.
Líderes do Setor de Dispositivos de Fechamento Cardíaco
-
Abbott
-
Boston Scientific Corporation
-
W. L. Gore & Associates, Inc.
-
Lifetech Scientific Corporation
-
Occlutech Holding AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Abbott recebeu a Marcação CE para o Oclusor do Apêndice Atrial Esquerdo Amulet 360™, um dispositivo de próxima geração com um lóbulo redesenhado, mais macio e conformável, e design de vedação dupla. O estudo VERITAS, realizado em mais de 30 hospitais nos Estados Unidos, Canadá e Europa, relatou 99,8% de sucesso no implante e 93,9% de fechamento completo do AAE com zero vazamentos peri-dispositivo superiores a 3 mm em 45 dias. Os primeiros casos europeus foram concluídos em Frankfurt, Lübeck e Aarhus. O dispositivo permanece em fase investigacional nos Estados Unidos.
- Junho de 2026: A Lepu Medical concluiu o primeiro implante na Rússia de oclusores biodegradáveis MemoSorb para DSA e FOP no Centro Nacional de Pesquisa Médica Bakoulev para Cirurgia Cardiovascular em Moscou, marcando uma expansão geográfica para a adoção de oclusores biodegradáveis.
- Março de 2026: O estudo CHAMPION-AF da Boston Scientific, apresentado no Congresso do Colégio Americano de Cardiologia, demonstrou que o Watchman FLX não é inferior aos AOADs para o desfecho composto de acidente vascular cerebral, morte cardiovascular e embolia sistêmica em 3 anos. O estudo incluiu 3.000 pacientes em 141 centros em 16 países e demonstrou menor ocorrência de eventos de sangramento não procedural.
- Dezembro de 2025: A Abbott recebeu autorização da Administração de Alimentos e Medicamentos dos Estados Unidos e a Marcação CE para o Sistema de Entrega Amplatzer Piccolo, um sistema de cateter único para fechamento do canal arterial patente em bebês prematuros pesando apenas 900 gramas.


Escopo do Relatório Global do Mercado de Dispositivos de Fechamento Cardíaco
O mercado de dispositivos de fechamento cardíaco é segmentado por tipo de fechamento, material, modo de entrega, usuário final e geografia. Por tipo de fechamento, o mercado é segmentado em fechamento de defeito cardíaco congênito, fechamento de forame oval patente e fechamento do apêndice atrial esquerdo. Por material, o mercado é segmentado em dispositivos à base de nitinol, dispositivos de aço inoxidável, dispositivos de composto polimérico e materiais biorreabsorvíveis e totalmente degradáveis. Por modo de entrega, o mercado é segmentado em entrega transcateter, entrega cirúrgica minimamente invasiva e entrega cirúrgica aberta. Por usuário final, o mercado é segmentado em hospitais de atenção terciária, laboratórios de cateterismo cardíaco, centros cirúrgicos ambulatoriais e clínicas cardíacas especializadas. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Fechamento de Defeito Cardíaco Congênito |
| Fechamento de Forame Oval Patente |
| Fechamento do Apêndice Atrial Esquerdo |
| Dispositivos à Base de Nitinol |
| Dispositivos de Aço Inoxidável |
| Dispositivos de Composto Polimérico |
| Materiais Biorreabsorvíveis e Totalmente Degradáveis |
| Entrega Transcateter |
| Entrega Cirúrgica Minimamente Invasiva |
| Entrega Cirúrgica Aberta |
| Hospitais de Atenção Terciária |
| Laboratórios de Cateterismo Cardíaco |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Cardíacas Especializadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Fechamento | Fechamento de Defeito Cardíaco Congênito | |
| Fechamento de Forame Oval Patente | ||
| Fechamento do Apêndice Atrial Esquerdo | ||
| Por Material | Dispositivos à Base de Nitinol | |
| Dispositivos de Aço Inoxidável | ||
| Dispositivos de Composto Polimérico | ||
| Materiais Biorreabsorvíveis e Totalmente Degradáveis | ||
| Por Modo de Entrega | Entrega Transcateter | |
| Entrega Cirúrgica Minimamente Invasiva | ||
| Entrega Cirúrgica Aberta | ||
| Por Usuário Final | Hospitais de Atenção Terciária | |
| Laboratórios de Cateterismo Cardíaco | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Cardíacas Especializadas | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto para o mercado de dispositivos de fechamento cardíaco em 2031?
O tamanho do mercado de dispositivos de fechamento cardíaco deve crescer de 2,76 bilhões de USD em 2025 para 3,19 bilhões de USD em 2026 e tem previsão de atingir 6,56 bilhões de USD até 2031 a um CAGR de 15,52% no período de 2026 a 2031.
Qual procedimento de fechamento cardíaco está crescendo mais rapidamente?
O fechamento do apêndice atrial esquerdo é o tipo de fechamento de crescimento mais rápido, com um CAGR projetado de 17,43% até 2031.
Por que os procedimentos transcateter de fechamento cardíaco estão se expandindo?
A entrega transcateter detinha 57,43% de participação em 2025 e tem previsão de crescer a um CAGR de 17,85% porque pode reduzir o tempo de internação hospitalar e evitar a cirurgia aberta em casos adequados.
Quais ambientes são importantes para os procedimentos de fechamento?
Os hospitais de atenção terciária lideraram a demanda por usuário final com 51,65% de participação em 2025, enquanto as clínicas cardíacas especializadas têm previsão de crescer a um CAGR de 18,43%.
Qual região está crescendo mais rapidamente para dispositivos de fechamento cardíaco?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 16,54% até 2031, sustentada pela capacidade de realização de procedimentos, atividade de triagem e demanda por cardiopatia congênita.
Quais riscos podem limitar a adoção de dispositivos de fechamento?
Os altos custos dos procedimentos, a trombose relacionada ao dispositivo, o derrame, a embolização e o acesso desigual a equipes clínicas experientes podem limitar a adoção.
Página atualizada pela última vez em:



